Ипотечное кредитование
Ликвидационная стоимость объекта оценки – это расчетная величина, отражающая наиболее вероятную цену, по которой данный объект оценки может быть отчужден за срок экспозиции объекта оценки, меньший типичного срока экспозиции для рыночных условий, в условиях, когда продавец вынужден совершить сделку по отчуждению имущества (Федеральные стандарты оценки (ФСО №2), утвержденные Приказом Минэкономразвития России от 20 июля 2007 года №256).
Это понятие практически совпадает с понятием ликвидационной стоимости, приведенном в Международных стандартах оценки №2 «Базы оценки, отличные от рыночной стоимости», где говорится, что «ликвидационная стоимость, или стоимость при вынужденной продажи, есть денежная сумма, которая реально может быть получена от продажи собственности в сроки, слишком короткие для проведения адекватного маркетинга, в соответствии с определением рыночной стоимости». В некоторых государствах к ситуациям вынужденной продажи могут быть отнесены случаи с недобровольным продавцом и покупателями, информированными о затруднениях, испытываемых продавцом. Эти понятия наиболее точно раскрывают суть ликвидационной стоимости.
Для оценки ликвидационной стоимости объекта оценки используем четыре модели оценки (экспертную; сравнения цен продаж условно идентичных объектов, но с разным временем экспозиции; две модели определения ликвидационной стоимости, предложенные Ю.В. Козырем, начальником отдела оценки и экспертизы собственности ООО «Фирма «РУСАУДИТ»).
Первая модель
Единственным фактором, который влияет на величину ликвидационной стоимости и отличающий ее от рыночной, является фактор «вынужденности продажи», что характерно для нерыночных условий продажи недвижимости. Ликвидационная стоимость отличается от рыночной стоимости, а именно, эта стоимость обычно меньше рыночной из-за влияния двух факторов: ограничения времени продажи и вынужденной продажи – психологического аспекта, воздействующего на инициативу покупателей.
Таким образом, становится вполне очевидным, что для расчета ликвидационной стоимости в текущих российских условиях возможно применение следующего уравнения:
Слик = Срын * (1 – Квын)
где:
| Слик | – ликвидационная стоимость недвижимости; |
| Срын | – рыночная стоимость исследуемого объекта; |
| Квын |
– корректировочная поправка на вынужденность продажи, при условии 0 < Квын. < 1. |
Согласно приведенному уравнению, ликвидационная стоимость рассчитывается в два этапа. На первом этапе определяется рыночная стоимость исследуемого объекта недвижимости. На втором – рассчитывается величина корректировочной поправки на вынужденность продажи и внесения ее в значение рыночной стоимости, то есть рыночная стоимость корректируется на фактор «вынужденности продажи» (на нерыночные условия продажи).
Если расчет рыночной стоимости недвижимости не вызывает сложностей, то определение корректировочной поправки на вынужденность продажи и ее математическое обоснование вызывает множество вопросов. На практике оценщики принимают ее интуитивно в диапазоне от 0,1 до 0,3 (10 – 30% от рыночной стоимости).
Фактор «вынужденность продажи», влияющий на величину ликвидационной стоимости и выражаемый количественно в виде корректировочной поправки на вынужденность продажи, в свою очередь состоит из системы факторов более низкого уровня.
Фактор «вынужденность продажи» – это способы продажи; сроки продажи; риск инвестирования; затраты на продажу; другие.
На основании этого можно сделать вывод о том, что чем лучше экономическая ситуация в России в целом и в регионе в частности, тем ниже корректировочная поправка на вынужденность продажи.
Расчет ликвидационной стоимости по данной модели
Исходные данные:
– 2-х комнатная квартира улучшенной планировки, рыночная стоимость которой равна 1 445 020 руб.
– корректировочная поправка на вынужденность продажи берем экспертно равной 0,2, (так как вынужденный срок продажи составляет 20 дней в сравнении с тремя месяцами необходимой экспозиции для продажи этого же объекта по реальной рыночной стоимости).
Итак, исходя из данных получаем:
Слик=1 445 020 *(1–0,2)=1 156 016 тыс. руб.
Вторая модель
Данная модель основывается на сравнении цены продаж условно идентичных объектов, но с разным временем экспозиции. Рассмотрим этапы данного метода:
1. Необходимо исследовать, имеющуюся в распоряжении, базу данных по продажам сопоставимых с объектом оценки объектов недвижимости в городе или районе города на определённом сегменте рынка. Изучив базу данных по их продажам определяется минимальный, средний и максимальный срок их экспозиции на рынке. На рис. 1 изображено время экспозиции объекта на рынке и его цена продажи:
Если учесть, тот факт что уменьшение срока экспозиции приводит к уменьшению цены сделки, то можно цены продаж (С2) признать за «нормально» определённые рыночные цены, а так же учитывая что за срок экспозиции между t2 и t3 цены практически не меняются (или уменьшаются но с меньшей интенсивностью), то интервал времени экспозиции от t2 до t3 из рассуждений можно исключить.
2. Определяем интенсивность уменьшения цен в интервале времени экспозиции от t1 до t2 по формуле:
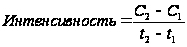 (2)
в ден. ед. за 1 день экспозиции
Далее по просьбе заказчика и по его предположению о возможном сроке продажи объекта оценки оценщик, зная рыночную стоимость аналогичного объекта и нормальный (средний – С2) срок его экспозиции на рынке может определить ликвидационную (обусловленную только меньшим сроком продажи) стоимость объекта оценки по следующей формуле:
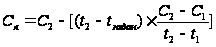 (3)
tзадан. – предполагаемый заказчиком срок продажи объекта оценки.
Расчет ликвидационной стоимости по данной модели
Основываясь на исходных данных рассмотрим данную модель, но для этого необходимо ввести новые данные:
Таблица 1 Исходные данные
| Сопоставимый объект | Срок экспозиции, днях | Цена продажи, тыс. руб. |
|
А |
15 |
1 368 302 |
|
Б |
60 |
1 481 449 |
|
В |
90 |
1 635 896 |
Исходя из данных получаем, что показатель интенсивности равен
= 1 481 449 – 1 368 302 / 60 – 15 = 2514 тыс. руб. за 1 день экспозиции.
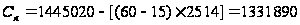
По модели 2 ликвидационная стоимость объекта оценки равна 1 331 890 руб.
Третья модель
Модель 3. (см. рис. 2)
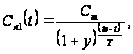 (4)
где Сл1 (t) – ликвидационная стоимость оцениваемого объекта, рассчитанная по модели 1,
Сm – его рыночная стоимость,
y – среднерыночная доходность вложений в подобные объекты,
te – время экспозиции объекта (т.е. среднее время, в течение которого происходит реализация аналогичных по параметрам объектов),
t – заданное (установленное, нормативное) время продажи объекта,
T – период времени, к которому привязана ставка доходности.
Примечание.
В модели (3) предполагается, что te > t.

Рис. 2. Иллюстрация модели 3.
Расчет ликвидационной стоимости по данной модели
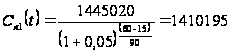
Согласно методики расчета, с учетом значения среднерыночной доходности в размере 5% в месяц, по модели 3 ликвидационная стоимость объекта оценки равна 1 410 195 руб.
Четвертая модель
Модель 4. (см. рис. 3)
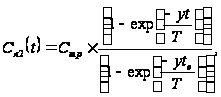
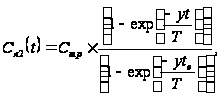 (5)
где Сmp – (практически наблюдаемая) рыночная стоимость объекта;
exp – экспонента (показательная функция с основанием натурального логарифма e = 2.178);
остальные компоненты соответствуют обозначениям компонент в модели (3).
Сmt – теоретическая рыночная стоимость: Сmp (t = Ґ) = Сmt
Рис. 3 Иллюстрация модели 4.
Расчет ликвидационной стоимости по данной модели
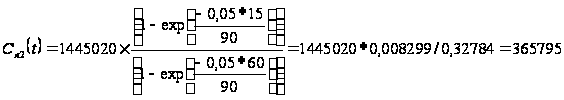
Согласно методики расчета, с учетом значения среднерыночной доходности в размере 5% в месяц, по модели 4 ликвидационная стоимость объекта оценки равна 365 795 руб.
Основное различие данных моделей связанно с тем, какое значение мы придаем временному фактору, т. к. если t=te, то и стоимости по данным методам будут одинаковы, если же t<te, то модель (3) всегда будет давать более высокие оценки ликвидационной стоимости по сравнению с моделью (4). Основное концептуальное различие в этих моделях обусловлено исходной посылкой, заложенной в каждой из них: считать ли при t = 0 значение ликвидационной стоимости равной нулю или не считать? Если не считать, то можно применять первую модель, если считать – вторую.
Приведем сводную таблицу результатов, полученных при расчете ликвидационной стоимости разными моделями (см. таблицу 2).
Таблица 2
| Модель оценки | Формула расчета ликвидационной стоимости | Ликвидационная стоимость, тыс. руб. |
| Модель1 | Слик = Срын * (1 – Квын) |
1 156 016 |
| Модель 2 |
|
1 331 890 |
| Модель 3 |
|
1 410 195 |
| Модель 4 |
|
365 795 |
Основываясь на доступной информации, сделано следующее заключение: итоговая величина ликвидационной стоимости объекта оценки (2 х комнатной благоустроенной квартиры) по состоянию на 5 мая 2008 года принимается в интервале от 365 795 – 1 410 195 рублей, при этом наиболее вероятная величина ликвидационной стоимости оцениваемого объекта составляет (для целей настоящего отчета принимается):
1 331 890 рублей
(один миллион триста тридцать одна тысяча восемьсот девяносто рублей)
ОЦЕНЩИК, ст. гр. ФК – 04 – 3 Дышлевич М.М.