Кредитование физических лиц
Ежегодно Банк наращивает объемы выдачи ипотечных кредитов. За 2007 год выдано 2 322 ипотечных кредита на сумму 1 872, 4 млн. руб. Рост составил 144,6% по сравнению с аналогичным показателем 2006 года.
На 01.01.2008 г. на обслуживание в банке находилось 5194 ипотечных кредита (на 01.01.2006 г. – 3347 ипотечных кредитов) на сумму 2162,9 млн. рублей, что составило 128% по сравнению с прошлым отчетным периодом (рисунок 2.5).
Одним из основных направлений развития розничного бизнеса в 2007 году стало расширение сервисных возможностей для владельцев карт крупнейшей межрегиональной платежной системы «Золотая Корона». В 2007 году были установлены устройства Cash-in, позволяющие клиентам банка пополнять счета в банке, а также оплачивать коммунальные и иные услуги наличными денежными средствами без обращения в кассы банка. Кроме того банком была внедрена новая услуга, позволяющая клиенту с помощью одной микропроцессорной карты управлять двумя счетами.
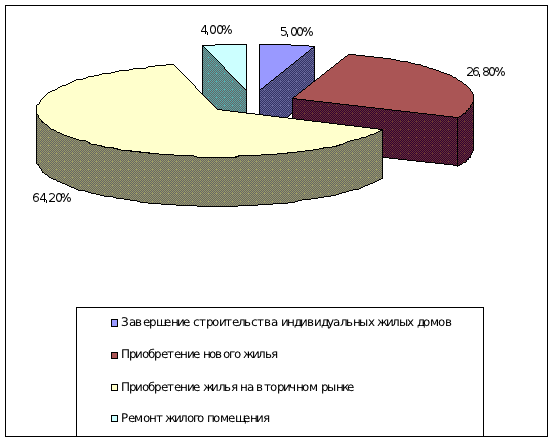
Рисунок 2.5 – Структура ипотечных кредитов в 2007 году
Динамику изменения количества карт, эмитированных ОИКБ «Русь» в 2005-2007 гг. можно увидеть на рисунке 2.6. С помощью данной услуги возможно погашение кредитов и пополнение счетов в банкоматах банка. По-прежнему владельцами карт «Золотая Корона» востребованы ранее предложенные банком услуги: «Платежи через банкоматы» и «Кредит под зарплату». Таким образом, ОИКБ «Русь» успешно функционирует в сфере банковских карт. Темпы внедрения карточных проектов, а также уровень развития сети эквайринга оставляют приятные впечатления и открывают широкие перспективы для более глубокого проникновения на рынок банковских карт в Оренбургской области.
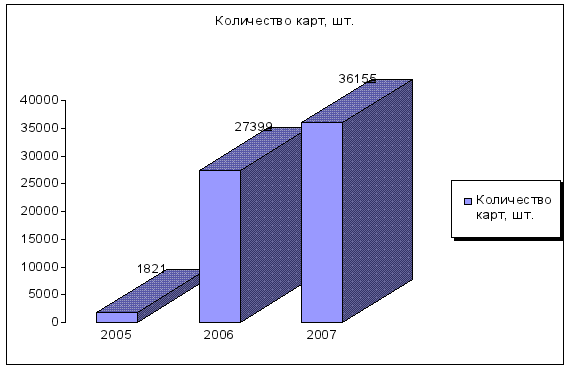
Рисунок 2.6 – Динамика изменения количества карт, эмитированных ОИКБ «Русь» в 2005-2007 гг.
Принимая во внимание сложившиеся приоритеты в развитии розничного бизнеса ОИКБ «Русь» (ООО), а также строгую ориентацию на повышение общего уровня доходности работы с физическими лицами, основной акцент в 2007 году будет сделан на: внедрение современных стратегий продаж банковских продуктов; увеличение рыночной доли банка путем активного продвижения новых банковских услуг и продуктов; расширение клиентской базы; дальнейшую стандартизацию и автоматизацию процесса оказания розничных услуг.
2.3. Проблемы развития процессов кредитования физических лиц в России
кредит банк физическое лицо
Возможность и желание человека жить в долг - один из важнейших критериев, характеризующих стабильность в обществе. Давно известно, что жизнь в долг более выгодна, чем на собственные средства. Подразумевается, что это возможно только при взаимной уверенности кредитора и кредитуемого друг в друге, которая, собственно, и определяет состояние стабильности в стране. Речь в первую очередь о частных лицах - то есть о населении, поскольку оно всегда обладало меньшей законодательной защищенностью, в отличие от лиц юридических. Однако кредитным организациям значительно выгоднее работать с корпоративным сектором, нежели с населением, поскольку розничные кредиты дороже, а залоговые возможности частных клиентов - гораздо ниже. И только в период стабильности банки начинают разворачиваться в сторону населения. К этому их подталкивает снижение доходности банковской деятельности и конкуренция на денежном рынке, а также уверенность в том, что расходы на создание инфраструктуры розничного кредитования окупятся доходами с процентов. Позитивная динамика розничного кредитования определяется активным развитием именно потребительских кредитов. Наглядные примеры - кредиты на покупку автомобилей, ставшие очень популярными в последнее время. Конечно, такая ситуация на отечественном рынке потребительских кредитов связана и с текущей общемировой конъюнктурой. В мировой практике существует ряд направлений кредитования физических лиц.
Приведем краткое описание проблем, связанных с их реализацией в РФ.
Несомненно, самым перспективным является рынок ипотечного кредитования. В большинстве банков уже есть свои собственные наработки в данной области, выраженные в виде программ ипотечного кредитования. Но доходность здесь небольшая, поскольку кредитование не имеет массовый характер. Деятельность в данной области связана с большим количеством рисков, касающихся в основном длительности периода кредитования. Поэтому стоимость кредитной услуги очень велика. Для привлечения клиентов необходимо, в первую очередь, снижение процентной ставки за счет исключения из нее риска неплатежа. Для этого банки должны отсечь «плохих» заемщиков и предупредить случаи невозврата и, соответственно, дополнительные расходы с этим связанные. Менее всего развит рынок образовательного кредитования. Основная его идея состоит в разрыве замкнутого круга: отсутствие необходимого образования – низкий заработок – отсутствие средств на образование – отсутствие необходимого образования. Особенности же образовательного кредита состоят в низкой процентной ставке (максимально приближена к ставке рефинансирования) и большим сроком возврата кредита (до 10 лет). Исходя из зарубежного опыта в данной области, можно сказать, что для развития этого вида кредитования необходимы:
Законодательная база предоставления финансовой помощи для всех желающих и способных получить образование;
Гарантия возврата кредита государством, позволяющая ему взять значительную часть рисков на себя. Тем самым обеспечиваются благоприятные условия кредитования.
На сегодняшний день данные условия не обеспечены, поэтому банки вынуждены завышать стоимость кредита. То есть банкам для снижения рисков и здесь необходима достоверная система классификации заемщиков.
Таким образом, базовым вопросом кредитования физических лиц является достоверная классификация потенциальных заемщиков на «хороших» и «плохих». Подытожим проблемы в области кредитования физических лиц, стоящие перед банками на сегодняшний день:
Отсутствие кредитной истории. Это дает массу возможностей недобросовестным заемщикам, которые могут получить несколько кредитов в различных банках, без какой – либо проверки их предыдущих кредитных «подвигов».
Используемые зарплатные схемы предприятий. Работодатели зачастую отдают предпочтение «серым» схемам выплаты вознаграждения своим работникам. Заемщик не может официально подтвердить уровень доходов, а банк лишается платежеспособного клиента.
Нет простого механизма возврата денег инвестору в случае несостоятельности заемщика. Стоимость таких ошибок очень велика: потеря основной суммы долга, судебные издержки, административные издержки, потерянное время и так далее.
Проблемы классификации. Необходима достоверная оценка потенциального заемщика, отсечение «плохих» заемщиков. Неверная классификация порождает проблему обеспечения возврата средств заемщиком в принудительном порядке.
Проблема залога. Механизм реализации залога – неудобное и дорогостоящее занятие. Отсутствие регистрации залога движимого имущества позволяет продать или повторно заложить недобросовестным заемщиком заложенное имущество.
6. Высокие ставки. Первой проблемой кредитования в России, можно смело назвать высокие процентные ставки. Ведь именно поэтому большинство граждан, да и обычных предприятий не могут взять кредит и наладить свой бизнес, именно из-за высоких ставок. С другой же стороны величина ставки напрямую зависит от величины инфляции. То есть процентная ставка никак не может быть ниже инфляции, в противном случае банки будут работать себе в убыток.
7. Непрозрачность бизнеса. По мнению самих банкиров, нормальному развитию кредитования физических лиц, в первую очередь мешает непрозрачность российского малого бизнеса. Например, получить кредит для нужд малого бизнеса очень сложно предприятиям, которые проработали на рынке менее года и у которых бухгалтерия работает по упрощенной схеме.
8. Отсутствие у банков долгосрочных ресурсов. В этом также видится достаточно серьезная проблема кредитования. Ведь отсутствие у коммерческих банков долгосрочных ресурсов не позволяет последним создавать привлекательные программы кредитования для заемщика.
9. Проблема невозврата кредитов. К счастью на данный момент эта проблема не стоит уж очень остро в нашей стране, это скорее проблема “в перспективе”. Примечательно, что данная проблема может стать серьезной в развитых странах, где процент потребительских кредитов по отношению к ВВП составляет до 45%.
10. Не целевое использование кредита. Данная проблема заключается в том, что банк, выдавая кредит, рассчитывает определенные риски, связанные с возвратом денег. Однако, как правило, происходит ситуация, когда кредит расходуется не на те цели, которые изначально были заявлены. Таким образом, расчеты банка оказываются несколько не корректными. Проблема оценки реальных возможностей поручителей. Не секрет, что большинство российских банков решают вопрос снижения своих кредитных рисков путем простого переноса их на поручителей заемщика.
Рассмотрим перспективы развития кредитования физических лиц и направления выхода из финансового кризиса.
3. Перспективы дальнейшего качественного и количественного роста портфеля кредитов физических лиц
В последние годы потребительское кредитование в России развивалось стремительными темпами, количество игроков на рынке росло в геометрической прогрессии и казалось бы, что ничто не сможет остановить этот рост, однако в недавнем времени ситуация начала меняться. Рост рынка заметно приостановился и некоторые аналитики даже прогнозируют в недалеком будущем отрицательную динамику развития.
Рассмотрим причины данной тенденции. Причин несколько, самой важной пожалуй является насыщение рынка, практически все платежеспособное население уже имеет потребительские кредиты и не может, или по каким-либо причинам не хочет брать новые. Не менее важной причиной является и недобросовестность многих банков при раскрытии эффективной процентной ставки по кредитам, т.е. в кредитном договоре содержатся скрытые платежи, не указываемые банком во время рекламных компаний и не раскрываемые сотрудниками банка при оформлении банковского договора, в результате чего лицу, взявшему потребительский кредит, приходится выплачивать значительно большую сумму чем ожидалось, что подрывает доверие к конкретному банку и системе потребительского кредитования в целом.
Однако не только граждане замедляют рост сегмента потребительского кредитования, во многом это зависит и от самих банков, многие из которых для увеличения объема потребительских кредитов снижают требования при выдаче кредита, что ведет к росту так называемых "безнадежных кредитов", которые по мнению аналитиков являются реальной угрозой для банков. Потенциальный кризис потребительского кредитования может принести ряду банков большие финансовые проблемы и замедлить рост всего сегмента. Поскольку в России нет эффективной системы взыскания долгов (независимые коллекторские агентства слишком малы и не проходили испытание кризисом), рост объема невозвратных кредитов может стать общей проблемой банковской системы.
Таким образом, можно сказать, что перспективы развития потребительского кредитования в России довольно неоднозначны, с одной стороны он является наиболее удобной формой кредитования населения для приобретения товаров и услуг, однако в настоящий момент существуют достаточно весомые сдерживающие факторы, которые замедляют рост сегмента и даже могут вызвать общий кризис банковской системы за счет роста невозвращенных кредитов.
Интенсивное развитие рынка розничного кредитования, которое наблюдается в последние годы в России, заставляет задуматься об устойчивости набранных темпов роста, о том, каких количественных и качественных показателей рынок может достигнуть в ближайшие годы, какова будет структура использования полученных кредитных ресурсов, кто будет являться основными игроками на рынке.
Основными движущими силами спроса физических лиц на кредиты являются рост реальных располагаемых доходов населения, а также активная маркетинговая и рекламная политика банков, продвигающих свои кредитные продукты, производителей и продавцов товаров, стремящихся поднять объемы продаж. Вероятность существенного замедления темпов роста реальных располагаемых доходов граждан в настоящее время достаточно мала. В связи с этим относительное улучшение материального благополучия граждан станет, по нашим прогнозам, основным стимулом к столь же интенсивному развитию рынка кредитования физических лиц в ближайшие пять-шесть лет.
Проведенные расчеты, предусматривающие в течение ближайших пяти-шести лет увеличение доли кредитов населению в активах банковской системы с нынешних 10% до 17–20%, дают основание предполагать, что к концу 2010 года остаток ссудной задолженности физических лиц при условии сохранения темпов роста ВВП на уровне 5–6% в год может превысить 4,5 трлн. руб. Среднегодовые темпы прироста рынка будут находиться на уровне 35%, а сам объем рынка за предстоящее пятилетие вырастет более чем в 4 раза. При этом в объеме валового внутреннего продукта доля потребительских кредитов увеличится с 3,7% до 11–12% [37].
Достоверность прогнозных оценок развития потребительского сектора кредитования, полученных в результате модельных расчетов, подтверждается целым рядом других факторов. Наиболее значимым из них, говорящим в пользу сохранения высоких темпов роста ссудной задолженности физических лиц, является зарубежная практика потребительского кредитования. Вступив на рыночные рельсы, Россия вот уже более десяти лет идет по тому пути, который многие страны, пережившие подобную перестройку модели функционирования экономики, прошли раньше нас. Для того чтобы оценить перспективы рынка потребительского кредитования России, мы проанализировали опыт формирования этого рынка в других странах, обратив особое внимание на страны с аналогичным российскому уровнем развития экономики.
Несмотря на то, что развитие потребительского кредитования в России развивается, в начале 2005 г. кредиты населению составляли в РФ лишь 3,7% от ВВП, тогда как в государствах Восточной Европы — 13–15%, а в странах с наиболее развитым рынком — свыше 50% (приложение 10). Абсолютными лидерами по объему кредитов на душу населения являются самые мощные в экономическом отношении страны миры.
Объем кредитов на душу населения в самых развитых государствах достигает $25–30 тыс. (приложение 10). Объем кредитов, приходящийся на одного человека, в России примерно на 25% ниже, чем в Турции, и в 5–7 раз уступает аналогичному показателю в Польше, Венгрии и являются самые мощные в экономическом отношении страны миры. Объем кредитов на душу населения в самых развитых государствах достигает $25–30 тыс. (приложение 10). Объем кредитов, приходящийся на одного человека, в России примерно на 25% ниже, чем в Турции, и в 5–7 раз уступает аналогичному показателю в Польше, Венгрии и Чехии, тогда как объем ВВП на душу населения в России всего лишь в 1,1–1,7 раза ниже, чем в этих восточноевропейских странах.
Таким образом, анализ относительных размеров рынка потребительского кредитования за рубежом показывает, что перед растущим российским рынком открыты широкие горизонты. Кроме того, уровень потребления в России по сравнению с теми же странами Восточной Европы продолжает оставаться на более низкой отметке. Так, по оценкам специалистов, объем продаж новых автомобилей на 1000 чел. населения по итогам 2007 года не превышал в России 9 штук, тогда как в Чехии на каждую тысячу жителей было продано примерно 13 новых автомашин. В стоимостном выражении эта разница гораздо выше в силу того, что по цене российские автомобили несколько уступают западным, а доля продаж отечественных моделей в количественном выражении, напротив, примерно в два раза превышает долю иностранных автомобилей. Относительно низкий уровень потребления в России на фоне все еще невысоких показателей обеспеченности населения торговыми площадями и слабой развитости розничной торговли в регионах будет являться еще одной предпосылкой к значительному росту объемов кредитования населения в ближайшие годы. Долгосрочность тенденций, сформировавшихся на рынке потребительского кредитования, прежде всего в части увеличения его объемов, подтверждает тот факт, что в числе первых на этот рынок пришли зарубежные игроки. Четко понимая всю привлекательность сферы кредитования физических лиц, обладая громадным опытом, наработанным во многих странах мира, дочерние структуры зарубежных банков начали активно развивать в России операции по кредитованию населения, пытаясь уже на начальном этапе занять на этом рынке ведущие позиции. Обладая рядом неоспоримых преимуществ перед российскими банками благодаря наличию апробированных технологий работы с физическими лицами, продуманных маркетинговых и рекламных стратегий продвижения продуктов и услуг, сильным брендом, некоторые иностранные банки, например австрийский Raiffeisenbank и чешский Home Credit and Finance Bank, начавшие заниматься потребительским кредитованием в России несколько лет назад, достаточно быстро смогли стать одними из лидеров этого сегмента кредитного рынка. Сейчас в число основных участников пытаются войти уже намного более крупные игроки — такие глобальные компании, как Citibank, Socieўteў Geўneўrale, GE Consumer Finance.
Еще одной отличительной чертой рынка потребительского кредитования станут опережающие темпы роста кредитования населения по сравнению с темпами роста выдачи кредитов юридическим лицам.
В настоящее время суммарная доля кредитов, выданных банковской системой населению, юридическим лицам и другим хозяйствующим субъектам, находится на близком к предельному значению уровне, по достижению которого могут возникнуть сложности с общей ликвидностью банковской системы и как следствие с возможностью исполнения банками своих обязательств. В этой связи мы считаем, что в целом суммарный объем ссудной задолженности будет увеличиваться с ростом активов банковской системы, однако в самой структуре кредитного рынка произойдет существенное перераспределение долей в пользу кредитов населению. Фактором, способствующим опережению темпов роста кредитования физических лиц по сравнению с ростом кредитования юридических лиц, может также оказаться расширение возможностей организаций по заимствованию средств путем выпуска долговых ценных бумаг, размещения акций на российском и мировом рынках капиталов. Особо следует сказать о возможностях, предоставляемых внешним и внутренним облигационными рынками. Так, на конец сентября объем корпоративных облигаций нефинансовых корпораций составил около 307 млрд. руб., а объем рынка корпоративных небанковских еврооблигаций - 573 млрд. руб. Таким образом, нефинансовые компании России привлекли на рынке долгового финансирования средства в общей сумме примерно на 880 млрд. руб. Можно прогнозировать, что в дальнейшем компании будут все чаще прибегать к альтернативным источникам заимствования, в результате чего доля кредитов юридическим лицам в общем объеме ссудной задолженности может сократиться.
В отличие от юридических лиц у большинства населения сегодня практически нет реальных альтернатив по заимствованию ресурсов, кроме как у кредитных организаций, работающих на территории России. В связи с этим основным источником заимствований для них будет оставаться банковский кредит, что в конечном итоге и повлияет на опережающие темпы роста остатков ссудной задолженности физическим лицам. Помимо прогнозируемого стремительного увеличения объемов потребительского кредитования, рынок может измениться и в качественном отношении. Как уже отмечалось ранее, анализ структуры выданных населению кредитов показывает, что почти половина кредитов расходуется на недвижимость — покупку жилья, строительство дачных домов, ремонт жилых помещений и т.д. Несмотря на столь значительную долю кредитных средств, направляемых на рынок недвижимости, доля непосредственно ипотечных кредитов в России крайне мала. Так, по официальным данным Банка России, объем ипотечных кредитов на середину 2005 г. составил 26,11 млрд. руб., то есть 3,25% от общего объема задолженности физических лиц, составившего 803 млрд. руб.
Таким образом, сравнив данные по относительному размеру ипотечного рынка и по структуре использования кредитных средств населением, полученные в результате собственных расчетов, можно заключить, что в основном кредиты на недвижимость оформлялись в виде обычных потребительских кредитов на относительно непродолжительный срок. Это удобно для заемщиков, которые хотят улучшить свои жилищные условия, не покупая новое жилье (например, с помощью обмена, ремонта), потому что в таком случае не нужно проводить длительную процедуру оформления ипотечного кредита (оформление залога, страхование различных рисков).
Вместе с тем, хотя в ближайшие годы население будет по-прежнему отдавать предпочтение привлечению средств с целью совершения операций на рынке недвижимости, оно все активнее начнет использовать для этого ипотечные кредиты, а не личные займы, как сейчас, то есть будет происходить качественное изменение в структуре кредитования. Такой прогноз основан на целом ряде факторов, главные из которых - целенаправленная государственная политика и улучшение инфраструктуры рынка, а также несопоставимый по высоте с доходами граждан уровень цен на недвижимость.
В последнее время государство принимает активные меры, содействующие развитию ипотечного кредитования. Так, например, в 2004 г. был принят закон, разрешающий банкам выпускать ипотечные облигации для рефинансирования ипотечных кредитов. Недавно вступивший в действие Жилищный кодекс РФ окончательно закрепил обязанность большинства граждан самостоятельно приобретать себе жилье. Согласно новому Кодексу государство будет предоставлять бесплатное жилье только ограниченной категории малоимущих граждан. При этом действия государства не ограничиваются принятием законодательных норм, способствующих развитию ипотеки. С 2002 г. Правительство РФ предоставляет гарантии под облигации АИЖК, которое занимается рефинансированием ипотечных кредитов. Намерение государства дополнительно выделить АИЖК 15 млрд. руб. в качестве гарантий еще раз подтверждает, что в ближайшие годы будет происходить активный рост ипотечного кредитования.
Кроме того, увеличение числа участников рынка, а также внимание к нему со стороны западных кредитных институтов, имеющих богатейший опыт работы на этом рынке, будут содействовать улучшению инфраструктуры ипотечного рынка, сделают его более привлекательным для населения. Как показывает опыт западных стран, либерализация рынка и усиление на нем конкуренции, как правило, способствуют появлению широкого спектра ипотечных продуктов, росту спроса со стороны новых групп клиентов. Так, распространение в США процентных ипотечных кредитов, по которым первые 5–7 лет ежемесячно выплачиваются только проценты, а потом заем либо рефинансируется, либо погашается, открыло доступ к ипотеке людям, которые иначе не смогли бы получить кредит на приобретение недвижимости, — например тем, кто получает не фиксированную заработную плату, а периодические бонусы или ожидает рост своих доходов в будущем. Другой пример из западной практики - ипотечный кредит с переменной ставкой, позволяющий заемщикам уменьшить процентный риск на долгосрочный период. Представляется, что появление разнообразных видов кредитования в России также будет стимулировать спрос на ипотечные кредиты. Стоит обратить внимание и на то, что существующий сегодня уровень цен на недвижимость делает покупку жилья на собственные накопления весьма затруднительной для подавляющего большинства граждан. Если наиболее обеспеченные слои населения уже приобрели себе необходимое жилье, то для большей части граждан цены на недвижимость остаются слишком высокими. В связи с этим в ближайшие годы спрос на недвижимость будет преимущественно определяться формирующимся средним классом, которому обязательно потребуются заемные средства, а оптимальным инструментом заимствования может стать ипотека.
Таким образом, учитывая низкую обеспеченность граждан жильем, устаревшее состояние жилого фонда, при сохранении текущих темпов роста доходов населения в ближайшие годы можно рассчитывать на значительный рост ипотечного кредитования, постоянное увеличение его доли в общем объеме выданных кредитов. Еще одним не менее важным фактором, говорящим о хороших перспективах ипотечного кредитования, является опыт развития этого сегмента рынка за рубежом. Наибольший объем задолженности физических лиц за границей приходится на ипотечное кредитование. В развитых странах на этот вид кредитования в 2007 г. приходилось около 76% от объема выданных населению кредитов, в странах Восточной Европы - 40–60%. Оставшаяся часть потребительских кредитов распределялась между автокредитованием и другими видами потребительского кредитования - займами на личные цели, товарными кредитами, кредитными картами и так далее. Опыт восточноевропейских стран показывает, что в условиях целенаправленной государственной политики эти проблемы решаются быстро. В этом смысле показателен пример Чехии, где доля ипотечных кредитов в объеме задолженности населения выросла за 9 лет с 4 до 43%. Следовательно, можно предположить, что ипотечное кредитование станет в ближайшей перспективе одним из быстро растущих сегментов рынка кредитования населения. Фактором, который, безусловно, благоприятно скажется на темпах роста числа потребительских кредитов, станет усиление конкуренции. Можно предположить, что при сохранении позитивной динамики макроэкономических показателей в России доля иностранных банков на этом рынке увеличилась с 1,8 до 9,1%. Выход иностранцев на российский рынок будет означать не только усиление конкуренции, но и более интенсивное внедрение новых методов борьбы за потребителя. Поэтому для того чтобы вовлекать в процесс кредитования все большее и большее количество участников, банки, а также их партнеры, прежде всего из числа торговых сетей и крупных производителей товаров народного потребления, компаний, занимающихся жилищным строительством, должны будут предъявить рынку новые маркетинговые и рекламные технологии.
В этой связи весьма актуальными могут оказаться совместные программы банков и торговых сетей. Так, например, величина дисконта, предоставляемого по кредитной карточке того или иного банка, а также количество торговых сетей, предоставляющих скидки по банковским картам, скорее всего, станет весьма существенным преимуществом для выпустившего карточку банка. Наряду с этим на первый план в конкурентной борьбе выйдет качество обслуживания клиентов, сила бренда, широта спектра предоставляемых банком сопутствующих услуг, возможности гибкого учета индивидуальных потребностей клиента.
Пути решения проблем кредитования физических лиц включают:
1. Для развития рынка ипотечного кредитования и привлечения клиентов необходимо, в первую очередь, снижение процентной ставки за счет исключения из нее риска неплатежа. Необходимо также внесение ряда изменений и дополнений в некоторые законодательные акты Российской Федерации, направленных на формирование рынка доступного жилья:
2. Для развития рынка образовательного кредитования необходимы:
- законодательная база предоставления финансовой помощи для всех желающих и способных получить образование;
- гарантия возврата кредита государством, позволяющая ему взять значительную часть рисков на себя.
3. В условиях конкуренции выиграет тот, кто минимизирует риски, достоверно определив, какой клиент «хороший», а какой «плохой» и предложит заемщикам более выгодные условия.
4. Банкам необходимо взять на вооружение передовые технологии и применить их для оценки потенциальных заемщиков. Благодаря этому можно будет не бояться предстоящей конкуренции на этом рынке. В такой ситуации банки, решившиеся на освоение данного рынка должны иметь несколько вещей:
- консолидированную информацию о клиентах, представленную в унифицированном виде. Информация должна периодически пополняться данными из всех филиалов банка. Такое хранилище будет исполнять функцию кредитного бюро;
- достоверный способ классификации (достоверность должна быть более 90%) потенциальных заемщиков и отсечение «неблагонадежных». Этот способ позволит снизить риски невозврата к минимуму, что позволит выдавать более дешевые кредиты и, соответственно, привлечет больше заемщиков. При этом значительно увеличится прибыль от кредитования физических лиц;
- модель классификации заемщиков должна иметь свойства тиражируемости и адаптации к состоянию рыка, к каждому филиалу банка. Т.е. построенная, основываясь на общих закономерностях, модель должна корректироваться под частные, присущие каждому филиалу особенности. Это позволит учесть местные особенности, что еще больше позволит снизить риск;
- модель классификации должна периодически перестраиваться, учитывая новые тенденции рынка. Этим достигается ее актуальность. Ведь не может же использоваться один и тот же подход 5 лет назад и сейчас.
Все это становится более актуальным в виду будущего бурного роста рынка потребительского кредитования и будущей конкуренции. Росту рынка будут способствовать ряд факторов, в числе которых продолжающийся рост экономики страны, сопровождаемый ростом доходов населения, появление на рынке новых игроков и новых кредитных продуктов и, как следствие, снижение ценовых условий кредитования. Говоря о тенденциях развития российского банковского сектора сегодня в период финансового кризиса стало модным кредитовать малый и средний бизнес. Темпы роста выдачи кредитов в этой отрасли возросли. В ближайшем будущем появятся банки-монолайнеры, основная цель которых – кредитовать покупки автомобилей своих брендов, к примеру, «Тойота-банк».
Еще одним перспективным и важным направлением в конкурентной борьбе, является улучшение сервисных функций банков, то есть предоставление продуктов и услуг с использованием высокотехнологичных инструментов: интернет-банкинг, мобильный банк, киоски самообслуживания, банкоматы. Банки будут бороться за качественного заемщика, поэтому в 2008 году начнут распространяться программы лояльности для повторно обратившихся клиентов с положительной кредитной историей. Таким клиентам банк может пойти навстречу и предложить более низкую процентную ставку по кредиту или сократить объем представляемых документов.
Заключение
Переход России к рыночной экономике, преодоление кризиса и возобновление экономического роста, повышение эффективности функционирования экономики, создание необходимой инфраструктуры невозможно обеспечить без использования и дальнейшего развития кредитных отношений. Кредит - предоставление денег или товаров в долг, как правило, с уплатой процентов; стоимостная экономическая категория, неотъемлемый элемент товарно-денежных отношений. Возникновение кредита связано непосредственно со сферой обмена, где владельцы товаров противостоят друг другу как собственники, готовые вступить в экономические отношения.
По мнению Егорова А.Е. «Кредитование физических лиц рассматривается как важная составная часть целостной системы кредитных отношений. Основная цель кредитования физических лиц - способствовать более полному удовлетворению потребительских нужд населения. При этом следует подчеркнуть, что сущностной чертой кредитования физических лиц выступают отношения кредитора (банка) и заемщика (физического лица)».
На это положение обращает внимание и профессор Жуков Е.Ф. По его мнению «Кредитование физических лиц – это кредиты, предоставляемый банком населению с целью приобретения дорогостоящих предметов потребления, улучшения жилищных условий и так далее». Безусловно, высказанное положение имеет ключевое значение для определения сущности кредитования физических лиц.
С точки зрения Ю.В. Крупнова, кредиты физическим лицам следует рассматривать как отдельную, самостоятельную форму банковского кредита, имеющую черты как ссуды денег, так и ссуды капитала.
Много веков банковский кредит физическим лицам развивался слабо. Это было обусловлено рядом причин, которые существовали на тот момент в обществе. Вплоть до Второй мировой войны коммерческие банки развитых капиталистических странах почти не предоставляли населению денежные ссуды на потребительские цели. На сегодняшний день существует объективная необходимость разработки методик и механизмов, позволяющих повысить эффективность кредитного процесса. Несмотря на перспективность и положительную динамику развития операций кредитования населения, коммерческие банки при их проведении продолжают сталкиваться с определенными проблемами, связанными с исследованием теоретических основ управления риском коммерческих банков при кредитовании физических лиц.
Исследование факторов риска, связанных с заемщиком, позволило прийти к выводу, что имеется сильная зависимость платежеспособности частных лиц от внешних по отношению к ним факторов - состояния и стабильности функционирования макроэкономической среды. Данное обстоятельство обусловлено тем, что выплаты по кредиту осуществляется преимущественно за счет заработной платы, процентов или ренты, получаемых заемщиком от внешних по отношению к нему источников. Вместе с тем, в