Кредитование физических лиц
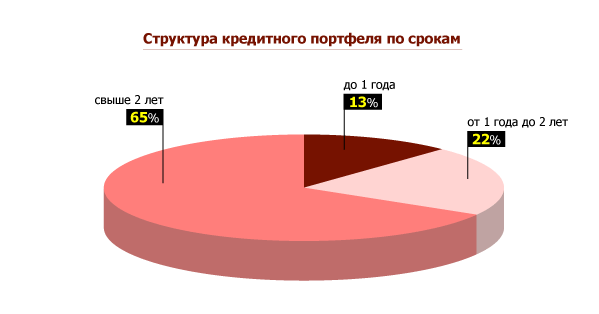
В 2007 году по сравнению с 2005 годом кредитование частного сектора возросло практически в два раза, а доля государственного сектора уменьшилась в 2,5 раза. Кредитование физических лиц в 2007 году имело наибольшее значение, однако в 2008 году ситуация резко изменилась, на это оказывает влияние финансовый кризис в банковской системе, который продолжается и в данный момент. Большую часть кредитного портфеля составляют кредиты сроком свыше двух лет. В отчетном периоде их доля выросла на 12% и по состоянию на 01.07.2008 г. составила 65%. Ипотечное кредитование резко сократилось, из-за того, что процентные ставки по ипотечным кредитам стали выше. Ипотеку на строящееся жилье перестали давать, в связи с этим в 2008 году объем кредитов на срок свыше 5 лет уменьшается, однако увеличивается кредитование физических лиц до 1 года, что является менее безопасным риском для российской банковской сферы.
Рынок автокредитования в России динамично развивается, представляя в настоящее время один из наиболее востребованных продуктов банковской розницы. По данным, приводимым агентством «Росбизнесконсалтинг», объем российского рынка автокредитования по итогам 2007 года составил 5,4 млрд. долларов США, по отношению к аналогичному периоду 2005 года рынок вырос на 20%. Всего за 2007 год было выдано около 274 тыс. кредитов на покупку автомобилей против 127 тыс. в 2005 года.
Кредитно-инвестиционный портфель ОИКБ «Русь» (ООО) в 2007 году составил 13,25 млрд. руб. По сравнению с 2006 годом этот показатель банковской деятельности вырос почти вдвое (6,5 млрд. руб. в 2006 году). Портфель кредитования физических лиц за 2007 год увеличился на 2,3 млрд.руб. или на 130%, что больше общих показателей рынка потребительского кредитования. По итогам года доля рынка Банка «Русь» возросла с 2,3% до 2,7%. В структуре кредитного портфеля юридических лиц прирост составил 3 млрд. руб. Рост кредитного портфеля Банка выше, чем в среднем по рынку. Ипотечное кредитование является одним из приоритетных направлений деятельности Банка «Русь» на протяжении более десяти лет. Уникальный опыт, накопленный в этой сфере, стал передовым не только для Оренбургского региона, но и для России в целом.
Проблемы в области кредитования физических лиц, стоящие перед банками на сегодняшний день можно выделить следующие:
Отсутствие кредитной истории. Это дает массу возможностей недобросовестным заемщикам, которые могут получить несколько кредитов в различных банках, без какой – либо проверки их предыдущих кредитных «подвигов».
Используемые зарплатные схемы предприятий. Работодатели зачастую отдают предпочтение «серым» схемам выплаты вознаграждения своим работникам. Заемщик не может официально подтвердить уровень доходов, а банк лишается платежеспособного клиента.
Нет простого механизма возврата денег инвестору в случае несостоятельности заемщика. Стоимость таких ошибок очень велика: потеря основной суммы долга, судебные издержки, административные издержки, потерянное время и т.д.
Проблемы классификации. Необходима достоверная оценка потенциального заемщика, отсечение «плохих» заемщиков. Неверная классификация порождает проблему обеспечения возврата средств заемщиком в принудительном порядке.
Проблема залога. Механизм реализации залога – неудобное и дорогостоящее занятие. Отсутствие регистрации залога движимого имущества позволяет продать или повторно заложить недобросовестным заемщиком заложенное имущество.
6. Высокие ставки. Первой проблемой кредитования в России, можно смело назвать высокие процентные ставки. Ведь именно поэтому большинство граждан, да и обычных предприятий не могут взять кредит и наладить свой бизнес, именно из-за высоких ставок. С другой же стороны величина ставки напрямую зависит от величины инфляции. То есть процентная ставка никак не может быть ниже инфляции, в противном случае банки будут работать себе в убыток.
7. Непрозрачность бизнеса. По мнению самих банкиров, нормальному развитию кредитования физических лиц, в первую очередь мешает непрозрачность российского малого бизнеса. Например, получить кредит для нужд малого бизнеса очень сложно предприятиям, которые проработали на рынке менее года и у которых бухгалтерия работает по упрощенной схеме.
8. Отсутствие у банков долгосрочных ресурсов. В этом также видится достаточно серьезная проблема кредитования. Ведь отсутствие у коммерческих банков долгосрочных ресурсов не позволяет последним создавать привлекательные программы кредитования для заемщика.
9. Проблема невозврата кредитов. К счастью на данный момент эта проблема не стоит уж очень остро в нашей стране, это скорее проблема “в перспективе”. Примечательно, что данная проблема может стать серьезной в развитых странах, где процент потребительских кредитов по отношению к ВВП составляет до 45%.
10. Нецелевое использование кредита. Данная проблема заключается в том, что банк, выдавая кредит, рассчитывает определенные риски, связанные с возвратом денег. Однако, как правило, происходит ситуация, когда кредит расходуется не на те цели, которые изначально были заявлены. Таким образом, расчеты банка оказываются несколько не корректными.
Пути решения проблем кредитования физических лиц включают:
1. Для развития рынка ипотечного кредитования и привлечения клиентов необходимо, в первую очередь, снижение процентной ставки за счет исключения из нее риска неплатежа. Необходимо также внесение ряда изменений и дополнений в некоторые законодательные акты Российской Федерации, направленных на формирование рынка доступного жилья:
2. Для развития рынка образовательного кредитования необходима гарантия возврата кредита государством, позволяющая ему взять значительную часть рисков на себя.
3. В условиях конкуренции выиграет тот, кто минимизирует риски, достоверно определив, какой клиент «хороший», а какой «плохой» и предложит заемщикам более выгодные условия.
4. Банкам необходимо взять на вооружение передовые технологии и применить их для оценки потенциальных заемщиков. Благодаря этому можно будет не бояться предстоящей конкуренции на этом рынке. В такой ситуации банки, решившиеся на освоение данного рынка должны иметь несколько вещей:
- консолидированную информацию о клиентах, представленную в унифицированном виде. Информация должна периодически пополняться данными из всех филиалов банка. Такое хранилище будет исполнять функцию кредитного бюро;
- достоверный способ классификации (достоверность должна быть более 90%) потенциальных заемщиков и отсечение «неблагонадежных». Этот способ позволит снизить риски невозврата к минимуму, что позволит выдавать более дешевые кредиты и, соответственно, привлечет больше заемщиков. При этом значительно увеличится прибыль от кредитования физических лиц;
- модель классификации заемщиков должна иметь свойства тиражируемости и адаптации к состоянию рыка, к каждому филиалу банка. Т.е. построенная, основываясь на общих закономерностях, модель должна корректироваться под частные, присущие каждому филиалу особенности. Это позволит учесть местные особенности, что еще больше позволит снизить риск;
- модель классификации должна периодически перестраиваться, учитывая новые тенденции рынка. Этим достигается ее актуальность. Ведь не может же использоваться один и тот же подход 5 лет назад и сейчас.
Все это становится более актуальным в виду будущего бурного роста рынка потребительского кредитования и будущей конкуренции. Росту рынка будут способствовать ряд факторов, в числе которых продолжающийся рост экономики страны, сопровождаемый ростом доходов населения, появление на рынке новых игроков и новых кредитных продуктов. Еще одним перспективным и важным направлением в конкурентной борьбе, является улучшение сервисных функций банков, то есть предоставление продуктов и услуг с использованием высокотехнологичных инструментов: интернет-банкинг, мобильный банк, киоски самообслуживания, банкоматы. Банки будут бороться за качественного заемщика, поэтому в 2008 году начали распространяться программы лояльности для повторно обратившихся клиентов с положительной кредитной историей. Таким клиентам банк может пойти навстречу и предложить более низкую процентную ставку по кредиту или сократить объем представляемых документов.
Список использованной литературы
Балабанова, И.Т. Банки и банковская деятельность / И.Т. Балабанова. - Санкт – Петербург. Питер, 2003. - 345с.
Балахничева, Л.Н. Финансы, денежное обращение и кредит / Л.Н. Балахничев. - Новосибирск. СибАГС, 2005. - 352 с.
Жукова, Е.Ф. Банки и банковские операции: учебное пособие для студентов вузов / Е.Ф.Жукова. - Москва. :Банки и биржи, 2006. - 399 с.
Лаврушин, О.И. Банковское дело : учебно-практ. пособие / О.И.Лаврушина.: Москва. ФиС, 2004. - 344 с.
Колесников, В.И. Банковское дело / В.И. Колесников, проф. Л.Л. Кроливецкой. - Москва. Финансы и статистика, 2005. - 312 с.
Белоглазова, Г.Н. Банковское дело /. Г.Н. Белоглазовой, Л.П. Кроливецкой; Москва. Финансы и статистика, 2004. - 458 с.
Батракова, Л. Г. Анализ процентной политики коммерческого банка : учебное пособие / Л.Г. Батракова Москва. Логос, 2004. - 152с.
Белоглазова, Б. Н. Денежное обращение и банки / Б.Н. Белоглазова, Г.В. Толконцева. - Москва.: Финансы и статистика, 2003. - 355с.
Борисов, А.Б. Комментарий к Гражданскому Кодексу РФ. - Москва. : Книжный мир, 2004. - 1196с.
10. Горчаков, А. А. Тенденции развития кредитного рынка России / А.А. Гончаров, В.А. Половников // Банковское дело. - 2007. - №3, с. 19-24
Жукова, Е.Ф. Деньги. Банки. Кредит / Е.Ф.Жукова. - Москва. Банки и биржи, 2003. - 314 с.
Егоров, А.Е. Проблемы деятельности коммерческих банков на современном этапе развития экономики// Деньги и кредит. - 2008.- №6.- с.24-30.
Жуков, Е. Ф. Банки и банковские операции / Е.Ф. Жуков Санкт – Петербург. Питер, 2007. - 234с.
Лаврушин, О. И. Деньги, кредит, банки / О.И. Лаврушин. - Москва. :Финансы и статистика, 2003. - 590с.
Лаврушин, О. И Банковское дел / О.И. Лаврушин Учебник. Москва. Финансы и статистика, 2003. - 672с.
Макарова, О.М. Коммерческие банки и их операции / О.М. Макарова, Л.С. Сахарова, В.Н. Сидоров.: - Москва. ЮНИТИ, 2005. - 347 с.
Трошин, А.Н. Финансы, денежное обращение и кредит / А.Н. Трошин, В.И. Фомкина. : - Москва. Инфра – М, 2005. - 358 с.
Самсонов, Н.Ф. Финансовый менеджмент / Самсонов, Н.Ф. Н.П. Баранникова, А.А. Володин. : учебник для вузов. Москва.: ЮНИТИ, 2003. - 324 с.
Семенюта , О. Г. Деньги, кредит, банки в РФ. Москва. Банки и биржи/ О. Г. Семенюта, 2003.- 188с.
Дробозиной , Л.А.Финансы. Денежное обращение. Кредит. Учебник для вузов / Под ред. профессора Л.А. Дробозиной.: Москва. ЮНИТИ. 2003.- 479с.
Хольнова , Е.Г. Деньги, кредит, банки, биржи / Е. Г. Хольнова. : Учеб. пособие. Санкт – Петербург. СПбГИЭУ, 2006 . - 200 с.
Черкасов , В. Е. Банковские операции: финансовый анализ/ В. Е. Черкасов. : Москва. Консалтбанкир, 2008. - 288с.
Выборнова , Н. Роль коммерческих банков в стабилизации экономики / Н. Выборнова // Журнал «Вопросы экономики». - Выпуск 12. 2007. с. 34 – 38.
Солнцев, О. М. Источники роста кредитных ресурсов./ О. М. Солнецв // Журнал «Эксперт». - Выпуск №38. 2007. с. 41 – 45.
Стратегия развития банковского сектора РФ. // Журнал «Деньги и кредит». Выпуск № 4. 2008. с. 5 -20.
Методика расчета процентов и неустоек и округления рассчитываемых величин при проведении кредитных операций от 13.02.2003 года № 1061-р.
Положение о страховых компаниях, участвующих в страховании имущества, являющегося предметом залога от 14.06.2002 года № 954-р.
Буклемишев, О.Л. «Чулок» непобедим или причуды депозитной политики // Web: finance.opec.
29. Тасунян, И. Банковское дело и банковское законодательство. - М.: Банки и биржи, 2005. – 453 с.
30. Усоскин, В.М. Современный коммерческий банк. Управление и операции. - М.: АНТИДОР, 2003. – 268 с.
31. Федеральный закон РФ «О банках и банковской деятельности» от 3 февраля 1996 г. №17–ФЗ (с изменениями и дополнениями).
32. Федеральный закон РФ «О Центральном банке Российской Федерации (Банке России)» от 10 июля 2002 г. №86-ФЗ (с изменениями и дополнениями
33. Чиненков , А. В. Банковские кредиты и способы обеспечения кредитных обязательств / Бухгалтерия и банки. - 2008- №4.
34. Ходжаева, И. В. Оценка кредитоспособности физических лиц с использованием деревьев решений // Банковское дело, 2008, № 3, с.32-36.
35. Ямпольский, М. М. Об особенностях и проблемах денежно-кредитной политики //Деньги и кредит, 2008, №7, с. 34-39.
36. cbr.
37. autosphere/2008-03-12/12.
Приложение 2
По состоянию на 01.07.2008
Динамика в первом полугодии 2008 года
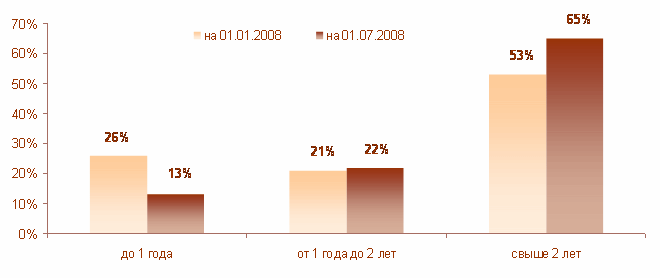
Приложение 3
Объемы выданных ипотечных кредитов ведущими операторами в 2007 году
| Оператор | Объем выданных кредитов, | Количество кредитов | ||
| млн $ | % | Млн.шт. | % | |
| Сбербанк | 233 | 57,8 | - | - |
| ДельтаКредит | 34 | 8,4 | 1000 | 12,6 |
| АИЖК | 22.9 | 5,6 | 2074 | 36,2 |
| Райффайзенбанк | 21.4 | 5,3 | 419 | 5,3 |
| МИА | 21.2 | 5,3 | - | - |
| УГАИК (Уфа) | 8.7 | 2,2 | - | - |
| Собинбанк | 8.2 | 2,0 | 350 | 4,4 |
| СОФЖИ (Самара) | 7.6 | 1,9 | 708 | 8,9 |
| Внешторгбанк | 7 | 1,7 | - | - |
| Газпромбанк | 5.5 | 1,4 | - | - |
| ОИЖК (Оренбург) | 5.2 | 1,3 | 557 | 7,0 |
| РФЖиИ (Марий Эл) | 4.3 | 1,1 | 106 | 1,3 |
| Агропромкредит | 4 | 1,0 | 300 | 3,8 |
| ФИА-Банк | 3.4 | 0,8 | 526 | 6,6 |
| НРБ | 3 | 0,7 | 78 | 2,0 |
| Белгородская ипотечная корпорация | 2.3 | 0,6 | 405 | 5,1 |
| Наш дом-Приморье | 2.2 | 0,5 | 135 | 1,7 |
| Евротраст | 2 | 0,5 | 30 | 0,4 |
| Липецкая ипотечная корпорация | 1.6 | 0,4 | 182 | 2,3 |
| КБ Система | 1.35 | 0,3 | - | - |
| Мордовская ипотечная корпорация | 1 | 0,2 | 164 | 2,1 |
| ИРИА (Иркутск) | 0.93 | 0,2 | 92 | 1,2 |
| МДМ-банк | 0.9 | 0,2 | 7 | 0,01 |
| Калужская ипотечная корпорация | 0.73 | 0,15 | 67 | 0,1 |
| САИЖК (Екатеринбург) | 0.2 | 0,2 | 14 | 0,02 |
| АРОИЖК (Архангельск) | 0.13 | 0,1 | 10 | 0,1 |
| Ипотечное агентство РТ (Казань) | - | - | 8 | 0,1 |
| ПОИФ (Пермь) | 0.06 | 0,1 | 6 | 0,1 |
| Итого: | 402,8 | 100 | 7931 | 100 |
Приложение 4
Ставки ипотечных кредитов ведущих операторов (декабрь 2007)
| Оператор | Базовая кредитная ставка * | Объекты ** | |
| $ | РУБ | ||
| Абсолют-Банк | 15 | - | Н В К |
| Агропромкредит | 14 | 19 | В |
| Банк Москвы | 11 | 14 | В К |
| Программа АИЖК | - | 15 | В |
| Внешторгбанк | 10.5 | 15 | Н В |
| Газпромбанк | 13 | - | В |
| Программа ДельтаКредит | 10 | - | В |
| Евротраст | 13 | 15 | Н В |
| ММБ | 12 | - | В |
| МДМ-Банк | 15 | 18 | Н В |
| Программа МИА | 11 | 15 | Н В |
| НРБ | 13 | - | Н В |
| Промстройбанк (С-П) | 14 | - | В |
| Райффайзенбанк | 12 | - | Н В К |
| Сбербанк | 11 | 18 | Н В К |
| Собинбанк | 14 | - | В |
| Союз | 12.9 | - | Н В |
| УралСиб (Уфа) | 12 | 17 | В |
| ФИА-Банк (Тольятти) | - | 24 | Н В |
* кредитование покупки квартиры на вторичном рынке на срок 10 лет
** В – вторичный рынок, Н – незавершенное строительство, К – коттедж/дом
Приложение 5
Объем российского рынка автокредитования в 2005-2007 гг., млрд. долл. США.
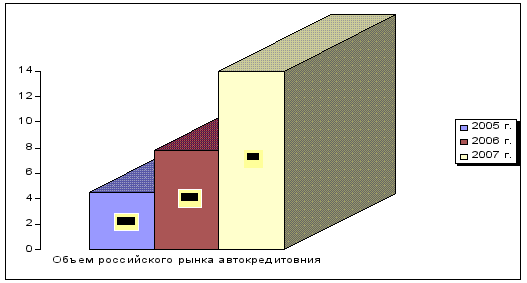
Источник: autosphere/2008-03-12/12
Приложение 6
Динамика доли «кредитных» автомобилей в общем объеме продаж на российском рынке в 2003-2007 гг., %.
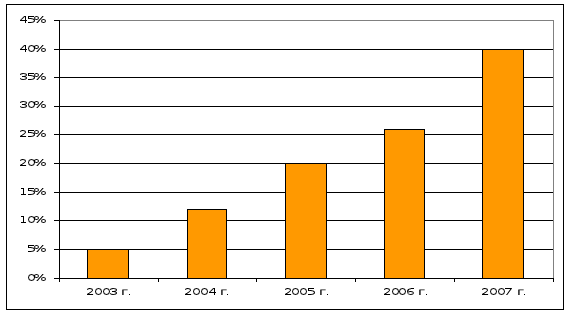
Источник: Обзор «Российский рынок автокредитования», подготовленный МА ABARUS Market Research в 2008 г.
Приложение 7
Динамика доли «кредитных» автомобилей зарубежных марок в общем объеме продаж иномарок в 2003-2007 гг., %.
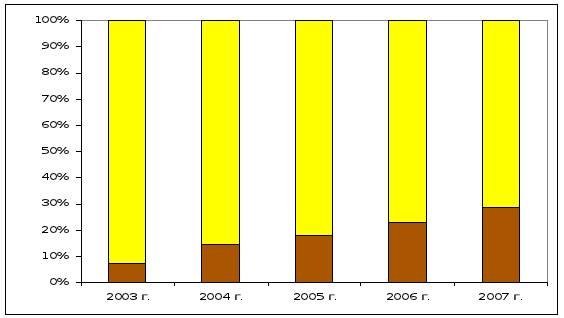
Источник: Обзор «Российский рынок автокредитования», подготовленный МА ABARUS Market Research в 2008 г.
Приложение 8
Динамика кредитного портфеля Банка «Русь» (ООО) за 2003-2007 гг.
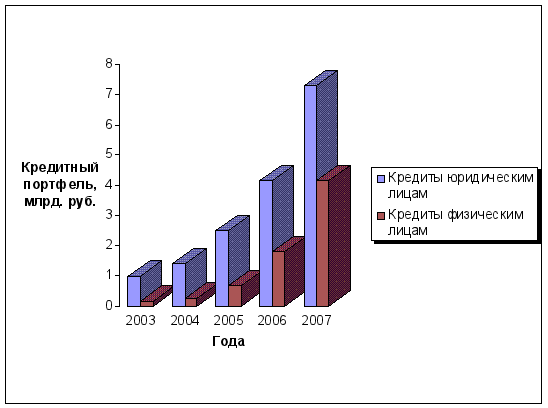
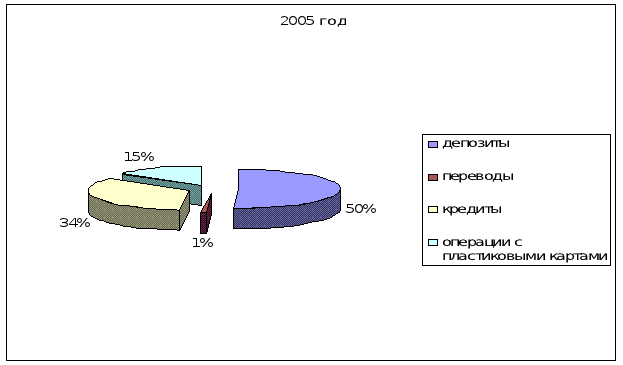
Приложение 9
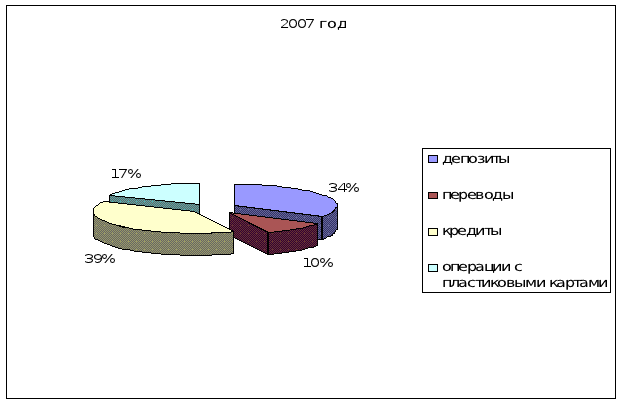
Распределение прибыли, полученной ОИКБ «Русь» от операций с физическими лицами
Приложение 10
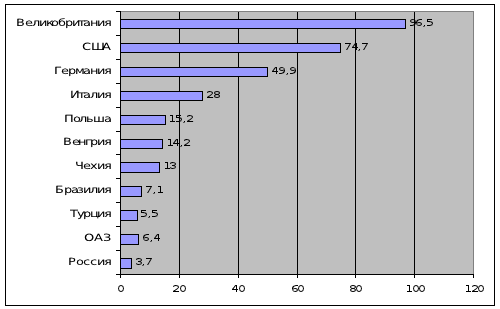
Отношение объема кредитов физическим лицам к ВВП (%)
Объем ссудной задолженности на 1 человека в разных странах мира ($)
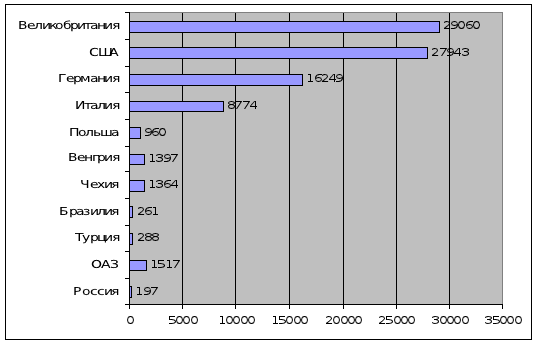
Данные на 01.07.2007;
Источник: сайты центральных банков, Retail Banker Internation
Размещено на /