Депозитні операції з фізичними особами та управління ними
перерахування за купівлю іноземної валюти (купівля іноземної валюти за кошти у грошовій одиниці України з урахуванням нарахованих відсотків за залишками коштів на рахунку);
інші операції, що не суперечать чинному законодавству України.
Крім поточних рахунків «до запитання», фізичним особам-резидентам – громадянам України, резидентам –іноземцям та особам без громадянства, які отримали посвідку на проживання в Україні, а також нерезидентам – громадянам України, які постійно проживають за межами України та нерезидентам–іноземцям та особам без громадянства, які проживають в Україні відповідно до візи, відкритої строком до 1 року відкриваються в національній валюті вкладні рахунки на підставі договору про його відкриття з видачею вкладнику вкладного документа (скажімо, ощадної книжки –іменної чи на пред'явника).
Фізичній особі-нерезиденту надається іменна ощадна книжка. В угоді обумовлюється сума, що вноситься або перераховується на вкладний рахунок; термін зберігання та порядок повернення; розмір відсотків та умови перегляду відсотків, а також умови розірвання угоди.
В разі відкриття вкладного рахунку фізичній особі-резиденту у договорі на підставі довідки податкового органу вказується ідентифікаційний номер фізичної особи - платника податку.
Вкладні (депозитні) рахунки фізичних осіб-резидентів призначені для обліку коштів, внесених на визначений угодою термін. Кошти на вкладні рахунки фізичних осіб можуть бути внесені готівкою, перераховані з власного вкладного рахунку в іншому банку чи з поточного рахунку в національній чи іноземній валюті.
Одним з етапів управління депозитами фізичних осіб є аналіз операцій по залученню вкладів. Саме інформація, яка поступає до менеджерів різних рівнів банку, в результаті проведеного аналізу, дозволяє визначити рівень виконання планових завдань стосовно залучення коштів населення, визначити фактори, які призвели до відхилення від плану та сформувати рекомендації щодо усунення виявлених недоліків та використання існуючих резервів, визначити місце банку в конкурентному середовищі та обсяг ринку, який займає банк.
Таким чином, на основі проведеного дослідження можна зробити висновок, що саме грошові кошти населення є одним з основних джерел кредитно-інвестиційних ресурсів для банку, тому банківським фахівцям потрібно зосередитися саме на цьому напрямку, розробивши заходи щодо стимулювання залучення вкладників саме до цього банку на великі суми та якомога більші строки.
Розділ 2. Організація депозитних операцій з фізичними особами в АППБ “Аваль”
2.1 Загальна характеристика економічної діяльності АППБ “Аваль
АППБ “Аваль” впевнено крокує вперед, підвищуючи якість обслуговування клієнтів, розширюючи власну регіональну мережу, впроваджуючи нові види банківських послуг і продуктів, зміцнюючи свою конкурентоспроможність. Ефективна фінансова політика Банку щодо залучення та розміщення ресурсів, диверсифікація активних і пасивних операцій, впровадження та стрімкий розвиток нових видів банківських послуг (зокрема, пенсійне обслуговування населення, інкасація торгової виручки і а операції з дорогоцінними металами) є запорукою подальшого успішного розвитку Банку.
АППБ “Аваль” прагне бути банком з бездоганною репутацією, сучасними технологіями, високопрофесійною командою, надійним партнером для своїх клієнтів.
Цілі банку це – добробут громадян України, інтереси клієнтів, партнерські відносини, відповідальність перед акціонерами, соціальний захист працівників.
Надаючи повний спектр сучасних банківських послуг та продуктів, банк постійно здійснює активну роботу в напрямку максимального задоволення потреб клієнтів. З метою підвищення якості та комфорту обслуговування населення та корпоративних клієнтів керівництвом банку зроблено ставку на розвиток мережі філій та відділень у різних регіонах України.
АППБ “Аваль” є добре капіталізованим банком, оскільки середній розмір капіталу значно перевищує вимоги Національного банку України. Для реалізації плану стратегічного розвитку банку, отримання можливості збільшення максимального розміру кредиту, що може бути наданий одному позичальнику, наприкінці 2005 року банком було доведено статутний фонд до 110 млн. грн., тобто він виріс у 2,45 рази. Рухаючись в цьому напрямку, в 2006 році розмір статутного капіталу передбачається довести до 250 млн. грн., що, з одного боку, підвищить фінансову стійкість банку, а з іншого –забезпечить додаткові можливості збільшення кредитно-інвестиційного портфеля.
Проаналізуємо роботу банку по залученню ресурсів протягом 2002-2005 років (таблиця 2.1.).
Таблиця 2.1
Аналіз зобов’язань АППБ “Аваль” протягом 2002-2005 pp. (тис. грн.)
| Показник | Значення | |||
| 2002р. | 2003р. | 2004р. | 2005р. | |
| Позики та аванси, отримані від банків | 6935 | 24654 | 4002 | 82319 |
| Кошти клієнтів | 19046 | 35813 | 138868 | 786130 |
| Субординована позика | 12450 | 12450 | 12798 | 12797 |
| Інші зобов’язання | 345 | 561 | 2330 | 9435 |
Як свідчать наведені дані, правильно обрана стратегія залучення коштів від фізичних та юридичних осіб, правильне позиціонування банку на ринку банківських послуг обумовили суттєве збільшення залишків коштів па рахунках до запитання та строкових депозитів, які в 2005 році зросли в 6,6 рази: з 107,52 до 708,80 млн. грн.
Пріоритетні задачі фінансової політики банку щодо формування ресурсної бази – формування стійкого ресурсного потенціалу для проведення кредитних операцій, з одного боку, та забезпечення фінансової стійкості та прибутковості діяльності – з іншого, знаходять своє відображення у структурі зобов'язань банку: на кошти клієнтів на початок 2005 року припадало 88,26 % ресурсів.
Для наочності аналізу пасивів побудуємо графік (див. рис.2.1), використовуючи дані таблиць 2.1.
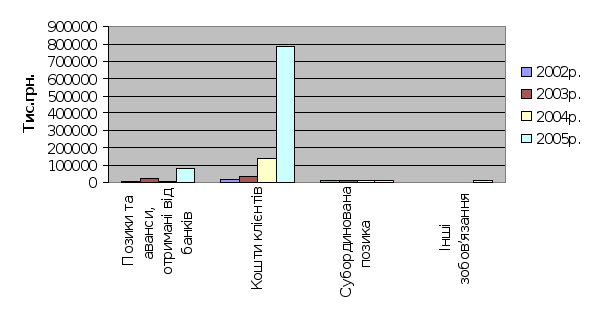
Рис. 2.1. Динаміка зобов’язань АППБ «Аваль» протягом 2002-2005 pp.
Різноманітні види депозитних вкладів, індивідуальний підхід до кожного клієнта дозволяє задовольнити потреби найвимогливіших вкладників. Залучаючи кошти від клієнтів на взаємовигідних умовах (за умов дотримання безпеки та ліквідності), банк не лише зміцнює власні позиції на вітчизняному банківському ринку, але й проводить швидкий перерозподіл коштів в економіці України, гнучко реагуючи па потреби клієнтів у фінансових ресурсах.
Проаналізуємо обсяги активних операцій АППБ «Аваль» на основі даних, наведених в таблиці 2.2.
Як свідчать наведені в таблиці 2.2 дані, найбільшими темпами серед активів банку зростали процентні активи. Середній розмір кредитів клієнтам банку протягом 2005 року збільшився з 154,9 до 790,4 млн. грн., тобто в 5,1 раз.
Таблиця 2.2
Аналіз активів АППБ “Аваль” в 2002 - 2005 pp. (тис. грн.)
| Активи | Значення | |||
| 2002р. | 2003р. | 2004р. | 2005р. | |
| Грошові кошти та рахунок в НБУ | 4265 | 10494 | 13761 | 29735 |
| Позики та аванси, надані банкам | 5303 | 16652 | 9827 | 122079 |
| Позики та аванси, надані клієнтам | 51628 | 68803 | 154858 | 790431 |
| Основні засоби та нематеріальні активи, нетто | 564 | 605 | 2818 | 43765 |
| Інші активи, нетто | 3958 | 4517 | 5313 | 20802 |
Найбільшу питому вагу в структурі активів займають процентні активи, на які на кінець 2005 року припадало 90,64%. Суворе дотримання банком економічних нормативів, зокрема рівня ліквідності, стало можливим завдяки збільшенню коштів на кореспондентських рахунках та в касі банку до 29,7 млн. грн.
В 2005 році діяльність АППБ “Аваль” в сфері кредитування різних галузей економіки була спрямована на їх розвиток. Як і у попередньому році, банк прагнув не лише максимально задовольнити потреби клієнтів, надаючи послуги високої якості, а й сформувати кредитний портфель з оптимальним розподілом кредитного ризику, враховуючи вимоги безпеки та ліквідності.
Темпи росту клієнтської бази у 2005 році дозволили збільшити обсяг кредитного портфеля до 805,89 млн. грн. При цьому якісні характеристики кредитного портфеля покращилися, доля безнадійної до повернення заборгованості склала 0,02%. Диверсифікація кредитного портфеля дозволила оптимізувати кредитний ризик, у тому числі за галузями економіки.
Галузева структура кредитного портфеля банку станом на 31.12.05р. має наступний вигляд:
10% — кредити промисловим підприємствам;
77% — кредити підприємствам торгівлі та приватним підприємцям;
13% — кредити підприємствам інших галузей економіки.
Пріоритетними галузями кредитування у 2005 році були нафтовидобувна та нафтопереробна промисловості, виробництво та харчова промисловість, оптова та роздрібна торгівля.
АППБ “Аваль” постійно вдосконалює методи і форми кредитування. Так, стратегія розвитку банку у 2005 році передбачала пошук нових моделей та інструментів у роботі з позичальниками. Основою процесу розширення клієнтської бази стало послідовне впровадження банком моделі раціонального кредитування, яка поєднує у собі ліквідність забезпечення кредиту, мінімізацію кредитного ризику, доходність кредитної операції та інтереси позичальника, для чого в кредитних підрозділах банку постійно проводиться робота по підвищенню кваліфікації персоналу з подальшим контролем – атестацією працівників. Інтереси позичальників забезпечуються наявністю у банка різноманітних кредитних інструментів, таких як кредитні лінії (прості та револьверні), строкові кредити (в тому числі з графіками надання та погашення), овердрафти, гарантії тощо.
Протягом 2005 року банк продовжував розвивати кредитування фізичних осіб. По системі було впроваджено банківські продукти «Автомобіль у кредит» та «Товари в кредит» для фізичних осіб. Станом на 31.12.05 кредитний портфель фізичних осіб у гривневому еквіваленті склав 7,96 млн. грн. і збільшився порівняно з початком 2005 року майже в 6 разів.
Стратегією розвитку кредитної роботи у 2005 році передбачалося визначення реальних фінансових потреб позичальників та проведення ефективної оцінки кредитного ризику. З метою реалізації стратегічних завдань було вжито заходів:
перегляд та визначення нормативних значень основних показників, за якими проводиться оцінка позичальника;
перегляд методів та підходів до оцінки фінансового стану позичальника, його грошових потоків, аналізу попередньої кредитної історії, факторів (економічних та політичних), які впливають на господарську діяльність позичальника, а також забезпеченості повернення кредиту та якості застави;
перегляд підходів до кредитного моніторингу.
У 2006 році банк планує продовжити запровадження стратегії розвитку кредитної політики завдяки раціоналізації кредитних операцій, спрямуванню коштів у пріоритетні галузі економіки, планомірному поступовому збільшенню обсягів кредитування у національній та іноземній валюті при оптимальному рівні кредитного ризику.
Розширення активних операцій кредитування з формуванням у повному розмірі страхових резервів, високий рівень забезпеченості кредитів, мінімізація банківських ризиків шляхом диверсифікації кредитно-інвестиційного портфеля банку забезпечують високу якість та ліквідність його активів.
Для наочності аналізу активів побудуємо графіки (див. рис.2.2), використовуючи дані таблиці 2.2.
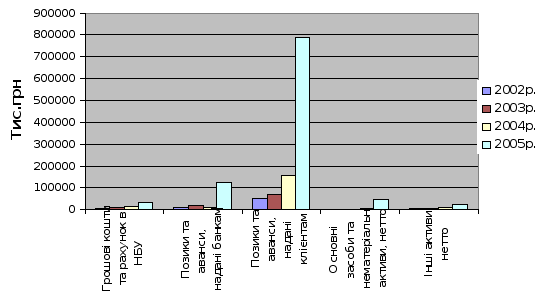
Рис. 2.2. Динаміка активів АППБ «Аваль» протягом 2002-2005 pp.
Якісне управління активами та пасивами банку, ефективна політика щодо залучення та розміщення ресурсів позитивно вплинули на фінансові результати діяльності АППБ “Аваль”, так отриманий в 2005 році чистий прибуток збільшився порівняно з 2004 роком на 1467 тис. грн. або на 148,93% і становить 2452 тис. грн.
Основним джерелом формування операційного доходу та прибутку банку є процентний дохід, який протягом трьох останніх років збільшувався наростаючим підсумком. В 2005 році процентні доходи банку збільшились на 309,75% та досягли при цьому значення 82 569 тис. грн.
Внаслідок ефективної політики банку з управління розміщенням залучених коштів, збільшення процентних доходів відбувалося значно швидшими темпами, що дало змогу отримати на 118,99% процентного прибутку більше, ніж в 2004 році, його розмір становив 34,05 млн. грн.
В зв'язку з активним розвитком регіональної мережі банку, що дозволило розширити як дохідну, так і клієнтську базу, в 2005 році спостерігалося підвищення комісійного прибутку на 5,35 млн. грн., або на 272,01% в порівнянні з минулим роком. Впродовж року АППБ “Аваль” отримав письмові дозволи НБУ, що дали право проводити операції з дорогоцінними металами та здійснювати інкасацію торгової виручки на валютному ринку України В перспективі планується подальше розширення спектру банківських послуг з метою гнучкого задоволення потреб клієнтів.
В результаті залучення банком нових клієнтів, освоєння нових фінансових ринків чистий торгівельний дохід від проведення валютних операцій збільшився на 195,89% та склав 1 080 тис. грн. При цьому протягом 2005 року зменшилась його частка у структурі операційних доходів — з 1,6% до 1,2%.
В цілому протягом 2005 року структура доходів банку була добре диверсифікована, а їх загальний обсяг збільшувався більш швидкими темпами в порівнянні з підвищенням рівня витрат, що свідчить про ефективну роботу банку.
Суттєве нарощування обсягів діяльності, збільшення штату працівників, розширення мережі філій банку (лише в 2005 році було відкрито 15 філій у різних регіонах України і близько 100 відділень), його регіональна диверсифікація, призвели до певного збільшення небанківських операційних витрат. Але темпи приросту витрат банку був значно нижчим від зростання доходів, тобто ефективність операційної діяльності в 2005 році підвищилась.
Таким чином, в результаті проведеного аналізу, можна зробити висновок, що діяльність банку є ефективною. Основними шляхами поліпшення результативних показників у подальшому мають бути прогресивні структурні зміни в активах, капіталі, зобов‘язаннях банку, підвищення дохідності активів за рахунок скорочення частки недохідних і проблемних активів, а також зниження вартості запозичених та залучених коштів, витратності діяльності, насамперед, внаслідок скорочення адміністративних витрат та витрат на утримання персоналу.
2.2 Аналіз вкладень фізичних осіб в АППБ “Аваль”
Одним з етапів управління депозитами фізичних осіб є аналіз операцій по залученню вкладів. Саме інформація, яка поступає до менеджерів різних рівнів банку, в результаті проведеного аналізу, дозволяє визначити рівень виконання планових завдань стосовно залучення коштів населення, визначити фактори які посприяли тим чи іншим способом на відхилення від плану та сформувати рекомендації щодо усунення виявлених недоліків та використання існуючих резервів, визначити місце банку в конкурентному середовищі та обсяг ринку, який займає банк.
Для чіткого уявлення про місце АППБ “Аваль” на депозитному ринку фізичних осіб в України, треба співставити обсяги депозитних портфелів по залученню коштів населення різних комерційних банків.
Згідно з даними Асоціації українських банків побудуємо таблиці показників діяльності банків (табл. 2.3)
Таблиця 2.3
Обсяги депозитів населення банків України
| Банк | Депозити фізичних осіб (млн. грн.) | |||||
| 01.01.2004 | 01.01.2005 | 01.01.2006 | ||||
| До запитання | Строкові | До запитання | Строкові | До запитання | Строкові | |
| Приватбанк | 972,624 | 3315,104 | 1037,248 | 4520,971 | 2387,530 | 7578,496 |
| Аваль | 1150,917 | 3140,096 | 1206,781 | 3814,532 | 2634,524 | 6531,289 |
| Укрсоцбанк | 185,022 | 1485,575 | 216,315 | 1812,036 | 599,322 | 2915,075 |
| УкрСиббанк | 90,898 | 780,545 | 99,489 | 1312,183 | 317,285 | 2296,970 |
| Надра | 90,105 | 829,952 | 117,952 | 1282,217 | 323,334 | 2168,547 |
| Фінанси і кредит | 46,913 | 610,858 | 46,262 | 786,907 | 101,441 | 1664,825 |
| Ощадбанк | 2306,448 | 1136,803 | 2296,761 | 1162,918 | 4447,844 | 1414,744 |
Аналізуючи дані таблиці 2.3, треба відзначити, що порівняно з 2003 роком депозитні вклади до запитання в банку зросли на 43,7%, тобто збільшились майже в два рази. Строкові вклади фізичних осіб порівняно з 2003 роком зросли на 48 %.
Обсяги і структура вкладень фізичних осіб характеризується даними, що наведені в таблиці 2.4 по банку «Аваль» та банківській системі України в цілому.
Позитивну тенденцію зростання довіри з боку громадян – вкладників коштів до депозитної політики банку ілюструє зростання питомої ваги вкладів фізичних осіб АППБ “Аваль” у загальному обсязі вкладів по банкам України, що означає зростання як кількості вкладів, так і кількості вкладників.
Вивчаючи показники таблиці 2.4 ми бачимо, що менеджери банку за відносно невеликий час – один-два роки – підняли ресурсну базу банку на новий, більш високий рівень. Про це ж свідчить другий (рейтинговий) номер АППБ «Аваль» в списку всіх комерційних банків України по показнику „Депозити фізичних осіб» станом на 01.01.2006р.
Таблиця 2.4
Обсяги і структура вкладень фізичних осіб
| Значення, станом на | Об’єкт дослідження | Сума, всього (млн грн.) | Питома вага вкладень фізичних осіб у загальному обсязі вкладів банків України, % | Частка в зобов`язаннях, % | В тому числі | |
| Кошти до запитання (млн. грн.) | Строкові депозити (млн. грн.) | |||||
| 01.01.03 | АППБ «Аваль» | 3098,154 | 13,90 | 46,80 | 1096,915 | 2001,200 |
| 01.01.04 | АППБ «Аваль» | 4291,013 | 14,71 | 47,57 | 1150,917 | 3140,096 |
| Банківська система | 14883,612 | 100,00 | 34,48 | 2735,828 | 12147,784 | |
| 01.01.05 | АППБ «Аваль» | 5021,313 | 13,47 | 47,57 | 1206,781 | 3814,532 |
| Банківська система | 29996,64 | 100,00 | 39,36 | 6441,505 | 23555,135 | |
| 01.01.06 | АППБ «Аваль» | 9165,813 | 13,72 | 4 52,34 | 2634,524 | 6531,289 |
| Банківська система | 37277,050 | 100,0 | 36,17 | 7118,172 | 30158,879 | |
Для застосування методів аналізу абсолютних і відносних величин та порівняння розраховуємо середні залишки залучених коштів по банку «Аваль» за формулою середньої арифметичної простої (визначається в млн. грн.)
З2003=(3098,154+4291,013)/2=3694,584 (млн. грн. )
З2004 =(4291,013+5021,313)/2= 4656,163 (млн. грн. )
З2005 =(5021,313+9165,813)/2= 7043,563 (млн. грн. )
Бачимо, що відбулося збільшення величини показника за два роки на один порядок, що свідчить про перегляд політики банку в бік активного залучення коштів громадян для проведення активних операцій, що має подвійний, як соціальний, так і економічний ефект: заощаджуються кошти населення, зберігається їх купівельна спроможність, значні ресурси надходять для розвитку і інвестування економіки України.
Розраховуємо базисні і ланцюгові абсолютні зміни обсягів вкладень.
Базисні показники (обсягу вкладень):
2004р =4656,163-3694,584=961,579 млн. грн.
2005 р =7043,563-3694,584=3348,979 млн. грн.
Ланцюгові показники (залучення коштів ):
2004р =4656,163-3694,584=961,579 млн. грн.
2005р =7043,563-4656,163=2387,4 млн. грн.
За базисними показниками ми бачимо зростання обсягів вкладень, а за ланцюговими показниками можна визначити, що це зростання має прискорений характер.
Для визначення швидкості досліджуємих процесів в часі розраховуємо темпи зростання базисного показника.
2004р=4656,163/3694,584*100%=126%
2005р=7043,563/3694,584*100%=190%
Для визначення швидкості досліджуємих процесів в часі розраховуємо темпи розраховуємо темпи приросту ланцюгового показника.
2004р=126%-100%=26%
2005р=190%-100%=90%
розраховуємо абсолютні значення одного проценту приросту вкладень.
А,%=961,579/26=36,984
А,%=2387,4/90=26,527
Тенденція прискорення зростання величини обсягу залучених коштів має стабільний і систематичний характер, що є позитивною ознакою діяльності банку (таблиця 2.5).
Таблиця 2.5
Аналіз депозитних ресурсів АППБ «Аваль», залучених від фізичних осіб
| Показник | Значення, станом на | ||
| 01.01.2004р. | 01.01.2005р. | 01.01.2006р. | |
| Сума, всього (млн. грн.) | 4291,013 | 5021,313 | 9165,813 |
| Питома вага (%) | 14,71 | 13,470 | 13,721 |
| Частка в зобов’язаннях (%) | 47,57 | 47,567 | 52,337 |
| Кошти до запитання (млн. грн.) | 1150,917 | 1206,781 | 2634,524 |
| Строкові депозити (млн. грн.) | 3140,096 | 3814,532 | 6531,289 |
Аналізуючи данні таблиці 2.5 ми бачимо, що для більш поглибленого аналізу вкладень депозитів населення в АППБ “Аваль” розраховується показник темпу зростання вкладів, який показує, наскільки показник змінився у звітному періоді порівняно з базисним. Цей показник за 2003-2004рр. становить за вкладами до запитання 104,9%, а за строковими вкладами – 121,5%. За період 2004-2005рр. темп зростання за вкладами до запитання дорівнює 218,3%, а за строковими 171,2%.
Також можна розрахувати такий показник, як темпу приросту депозитів фізичних осіб в АППБ «Аваль», який показує, наскільки показник (обсяг депозитів фізичних осіб) у звітному періоді збільшився/зменшився порівняно з базисним.
Виходячи з розрахунку темпу приросту обсягів депозитів фізичних осіб можна відмітити, що за період 2003-2004рр. спостерігалося збільшення вкладів до запитання на 4,9%, а строкових вкладів на 21,5%. За період 2004-2005рр. спостерігалося збільшення вкладів до запитання на 118,3%, а строкових на 71,2%.
В наочному вигляді динаміка вкладів населення представлена на рис.2.3


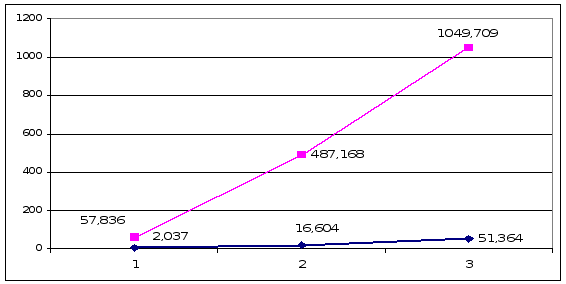
Рис 2.3. Динаміка депозитів до запитання та строкових депозитів населення в АППБ “Аваль”.
Аналізуючи результати розрахунку показників темпу росту та приросту депозитів населення в АППБ «Аваль» за період 2003-2005рр. можна зробити наступні висновки: банк за останні три роки постійно збільшує обсяги вкладів населення, зокрема депозитів до запитання та строкових вкладів, проте просліджується значне збільшення строкових вкладів фізичних осіб.
Виходячи з цього можна сказати, що банк у своїй політиці стосовно залучення коштів фізичних осіб більш орієнтується на залучення строкових вкладів, ніж до запитання. Хоча строкові кошти більш дорогі для АППБ “Аваль”, ніж до запитання, але вони є більш прогнозованими та стабільними для банку і саме ці кошти використовуються для проведення активних операцій та отримання прибутку.
Аналізуючи клієнтську базу АППБ “Аваль” за останні три роки треба звернутися до даних табл. 2.6.
Таблиця 2.6
Обсяги вкладів в АППБ «Аваль» за групами населення, (млн. грн.)
| Група населення (вік) | Значення, станом на | |||||||||||
| 01.01.2004 | 01.01.2005 | 01.01.2006 | ||||||||||
| До запитання | Строкові | До запитання | Строкові | До запитання | Строкові | |||||||
| 21- 30 | 66,7 | 5,8% | 386,23 | 12,3% | 94,1 | 7,8% | 267 | 7% | 342,5 | 13% | 209 | 3,2% |
| 31- 40 | 110,5 | 9,6% | 759,9 | 24,2% | 206,4 | 17,1% | 1106,2 | 29% | 605,9 | 23% | 1058,1 | 16,2% |
| 41- 51 | 277,4 | 24,1% | 665,7 | 21,2% | 317,4 | 26,3% | 1045,2 | 27,4% | 711,3 | 27% | 1900,6 | 29,1% |
| 52 та більше | 696,3 | 60,5% | 1328,2 | 42,3% | 588,8 | 48,8% | 1396,1 | 36,6% | 974,8 | 37% | 3363,6 | 51,5% |
| Сума | 1150,917 | 100% | 3140,096 | 100% | 1206,781 | 100% | 3814,532 | 100% | 2634,524 | 100% | 6531,289 | 100% |
Аналізуючи обсяги вкладень населення за групами вкладників, треба відзначити, що клієнти, яким більше 50 років, є найбільш активними клієнтами банку. Це можна пояснити тим, що АППБ «Аваль» тісно співпрацює з Пенсійним фондом України і тому основним напрямком в розробці нових депозитних продуктів є задоволення потреб саме цієї вікової групи населення.
Але при цьому також спостерігається постійне зростання активності і інших верств населення стосовно вкладень в АППБ «Аваль». Це може свідчити про зростання довіри до банку. Так, темпи приросту вкладів за різними віковими групами депонентів (населення) склали:
за період 2003-2004, на рахунках до запитання вкладників в віці 21-30 років – 141,1%, 31-40 років – 186,8%, 41-51 років – 114,4%, 52 та більше років – 84,6%;
на строкових рахунках вкладників в віці 21-30 років – 69,1%, 31-40 років – 145,6%, 41-51років – 157%, 52 та більше років – 105,1%.
Цей же показник за період 2004-2005рр. становив: на рахунках до запитання вкладників у віці 21-30 років – 364%, 31-40 році – 293,6%, 41-51 років – 224,1%, 52 та більше років – 165,6%;
- на строкових рахунках вкладників у віці 21-30 років – 78,3%, 31-40 років – 95,7%, 41-51 років – 181,8%, 52 та більше років – 240,9%.
Розрахувавши цей показник, можна відмітити, що за останній звітний період спостерігалося значне збільшення вкладів на строкові депозити саме з боку населення у пенсійному віці. За останній рік в АППБ “Аваль” спостерігалася активізація банку на ринку вкладів по роботі з населенням у віці 52 та більше років. Про це може свідчить той факт, що банком було розроблено окрему програму з розширення асортименту видів вкладів саме для пенсіонерів.
Умовами за вкладами (як строковими так і до запитання) для пенсіонерів передбачено більш вигідні умови (більш високі процентні ставки за вкладами, можливість поповнення рахунків, виплата відсотків щомісяця, отримання пенсій по пластикових картках ) ніж для інших клієнтів банку.
З проведеного аналізу видно, що основним джерелом здійснення кредитних і інших активних операцій в теперішній час є строкові депозити населення, одночасно вони же є основним джерелом процентних витрат банку. Крім того із показників структури (питомої ваги) можна зробити висновок, що зрушень у структурі вкладів не відбулося (величини питомої ваги видів вкладів коливаються неістотно). Тому логічно зробити висновок, що значне збільшення обсягів вкладень до запитання пов`язане з зростанням купівельної спроможності населення та відкладанням доходів для споживання, а істотне збільшення строкових вкладів пов`язане з правильно обраною стратегією банку по залученню коштів фізичних осіб, вірним позиціонуванням на ринку банківських послуг, а також урізноманітненням видів депозитних вкладів і індивідуальним підходом до кожного клієнта банку.
Прикладом успішної реалізації нових депозитних програм є виграш АППБ “Аваль” тендеру, який проводився Пенсійним фондом України серед вітчизняних банків. Банк здобув право на виплату пенсій та грошової допомоги населенню на всій території України, розробив та запропонував населенню програму підвищення пенсій, основною рисою якої є комплексне обслуговування пенсіонерів. У рамках програми пенсіонери, які відкрили поточний або картковий рахунок у банку, мали можливість оформити депозитний вклад „Пенсійний” на вигідних умовах, отримати у подарунок міжнародну платіжну картку з безкоштовним обслуговуванням протягом року, дисконтну картку на купівлю медикаментів зі знижкою у мережі аптек свого міста, страховий поліс від нещасного випадку на 1000 грн.
Отже зростання довіри до АППБ “Аваль” з боку населення відобразилось у істотному збільшенні депозитного портфеля фізичних осіб. Обсяг залучених коштів від фізичних осіб на депозитні вклади виріс за 2004 рік у порівнянні з 2003 роком майже у 8 разів, а за 2005 рік – майже у 14 разів. При цьому частка довгострокових залучень коштів у структурі депозитів населення зросла.
2.3 Механізм залучення коштів фізичних осіб в АППБ “Аваль”
Основною стратегічною метою, яку ставить АППБ “Аваль” в процесі управління депозитами фізичних осіб, є забезпечення банку дешевими ресурсами в достатній кількості для проведення активних операцій банку.
Для більш ефективного проведення операцій по залученню депозитів Правлінням АППБ “Аваль” було затверджене рішення про створення спеціального підрозділу в Департаменті неторговельних операцій та платіжних карток – Управління неторговельних операцій та роботи з населенням. Основні завдання, які виконує це Управління – забезпечення банка ресурсами, робота з населенням щодо ведення депозитних рахунків клієнтів, нагляд за тим як проходить залучення коштів населення по мережі філій банку, розробка стратегічних та тактичних планів щодо залучення коштів та методи, за допомогою яких будуть досягатись поставлені цілі, контроль за дотриманням підрозділами банку цих планів та методів у ході своєї діяльності.
Менеджмент депозитів населення в АППБ “Аваль” ставить собі за мету зниження витрат банку при залученні коштів фізичних осіб. Як вже відмічалося раніше, проценти, які нараховує та виплачує банк вкладникам відносяться на збільшення витрат банку, а, отже, й зменшення прибутку банку. Тому банк у своїй політиці стосовно залучення коштів населення керується одним з принципів роботи банку: “дешевше купити – дорожче продати”. Разом з тим, банк розуміє, що процентні ставки за депозитами повинні бути на досить високому рівні, щоб забезпечити вкладникам певний рівень прибутку для підтримки попиту на цей банківський продукт.
Менеджмент депозитів фізичних осіб в АППБ “Аваль” складається з наступних етапів.
На першому етапі проводиться розробка стратегії стосовно залучення коштів населення, та способів досягнення стратегічної мети банку. Останніми роками АППБ “Аваль” орієнтується, стосовно залучення коштів фізичних осіб, на вузький сектор депозитного ринку, а саме на вкладників пенсійного віку. Це обумовлюється тим, що Пенсійний фонд України є одним з акціонерів банку. Разом з тим АППБ “Аваль” працює й на інших секторах ринку депозитів фізичних осіб.
На цьому ж етапі проводиться планування банком розміру твердого залишку коштів на рахунках клієнтів, загального обсягу залучення коштів населення, суми процентних витрат банку за користування вільними коштами клієнтами. При цьому враховуються такі фактори як:
стан даного ринку та зміни кон’юнктури ринку;
економічні та інфляційні процеси в країні;
зміни в законодавчій базі країни;
рівень доходності населення та інші.
В процесі планування банк проводить аналіз окремих груп населення стосовно їх фінансового та соціально-психологічного стану (проводиться аналіз середнього доходу населення, схильність потенційних клієнтів до того, щоб зберігати свої кошти в банку). При цьому менеджери банку розділяють потенційних клієнтів за віковим критерієм ( табл. 2.7).
Таблиця 2.7
Групи вкладників АППБ “Аваль” за віковим критерієм
| Група вкладників | Вік клієнта |
| 1 | 21-30 |
| 2 | 31-40 |
| 3 | 41-51 |
| 4 | 52 та більше |
Результатом аналізу груп населення є визначення, чи готові клієнти тієї чи іншої вікової групи на співпрацю з банком.
Плануючи розмір твердого залишку коштів на рахунках клієнтів, менеджери банку аналізують фактичний розмір залишків на вкладних рахунках в попередні роки по АППБ “Аваль” та комерційних банків - конкурентів в динаміці. Найбільш прогнозованими є строкові депозити в банку, тому що вони залучаються банком на певний строк, про що вказується в депозитному договорі. При цьому забрати кошти з цього рахунку раніше встановленого терміну може змусити вкладника у випадках:
несприятливих змін в економіці країни;
погіршення фінансового стану банку;
зміни депозитної політики в банку (достатньо відчутне зниження процентної ставки за вкладами, збільшення мінімальної суми вкладу та інше).
Планування загального обсягу депозитів фізичних осіб тісно взаємозв’язане з обсягом активних операцій, які АППБ “Аваль” планує проводити, та обсягами інших депозитних та недепозитних джерел залучення ресурсів.
Для просування депозитних продуктів на ринку АППБ “Аваль” обрано інноваційну стратегію маркетингу, тобто банком розробляються нові банківські продукти, що просуваються, переважно, на старих ринках. Так, з 2001 року АППБ “Аваль” почав залучати кошти пенсіонерів не тільки через мережу своїх філій та відділень, але й через мережу Укрпошти. Була