Депозитні операції з фізичними особами та управління ними
На наступному етапі менеджери АППБ “Аваль” встановлюють ціну на депозити, тобто процентні ставки, за якими будуть обчислюватись нарахування клієнтам за їх вкладами, а також умови цього нарахування і сплати. Тобто за допомогою розміру процентних ставок (збільшуючи або зменшуючи їх) банк регулює не тільки клієнтську базу, але й прибутковість банку.
В процесі прийняття рішення стосовно розміру процентних ставок за різними видами депозитів фізичних осіб, менеджери АППБ “Аваль” використовують комбінацію багатофакторного способу ціноутворення та диференціацію тарифних ставок для окремих груп вкладників. Цей спосіб ціноутворення передбачає встановлення більш високих процентів за вкладами для певної групи клієнтів банку (як правило, це вкладники з більш прогнозованими залишками коштів на їх рахунках), так і закріплення найкращих клієнтів банку шляхом встановлення більш прийнятних для них цін та умов за вкладами.
Процентні ставки за депозитами фізичних осіб встановлюються банком, враховуючи процентну політику банку стосовно активних операцій, планового рівня прибутковості цих операцій, стратегії банку стосовно розширення клієнтської бази банку, вартості інших джерел залучення ресурсів. Також враховується вид депозиту (за строковими депозитами процентні ставки вище, ніж за депозитами до запитання).
Банк залишає за собою право змінювати процентні ставки за депозитами у випадку змін економічної ситуації у кредитно-фінансовій системі країни, кон’юнктури грошових ринків, зміни облікової ставки НБУ.
Процентні ставки за депозитами встановлюються за кожною групою вкладників у відповідності до пріоритетності тієї чи іншої групи для банку.
На третьому етапі проводиться контроль за виконанням планових завдань по залученню коштів населення. У випадку, коли не досягаються планові показники, проводиться аналіз причин, які вплинули на невідповідність фактичних даних плановим та розробляється комплекс дій для зміни існуючого положення (наприклад, зміна процентної політики банку, зміна умов депозитів; про що повідомляються клієнти банку та інше). В таких ситуаціях можлива також й зміна планових параметрів, але це скоріш виключення, ніж практика.
Депозити до запитання АППБ “Аваль” залучає від фізичних осіб найчастіше у вигляді поточних рахунків, картрахунків, ощадних вкладів до запитання.
АППБ “Аваль” відкриває поточні рахунки фізичним особам у національній валюті для проведення розрахунків між собою та з юридичними особами.
Поточні (строкові) рахунки відкриваються на підставі:
заяви (додаток А);
паспорта;
договору на відкриття та обслуговування рахунків між установою банка і вкладника (додаток Б, В);
картки із зразком підпису, що надається в присутності працівника банка (додаток Д);
Для збільшення кредитних ресурсів АППБ “Аваль” залучає депозити фізичних та юридичних осіб.
Банк пропонує фізичним особам такі види депозитів (таблиця 2.8):
Таблиця 2.8
Вкладні (депозитні) рахунки в АППБ «Аваль»
| Назва продукту | Строк вкладу | Мінімальна сума вкладу | Умови Вкладу |
| Вклад “Вільні кошти” |
3 місяці 6 місяців 1 рік та 1 день |
500 грн. 300 USD 300 EUR |
(з пролонгацією/без пролонгації) - виплата відсотків у кінці строку |
| Вклад “Премія” |
3 місяці 6 місяців 1 рік та 1 день |
500 грн. 300 USD 300 EUR |
(з пролонгацією/без пролонгації) - виплата відсотків щомісяця |
|
Вклад “Заощадження” |
3 місяці 6 місяців 1 рік та 1 день |
500 грн. 300 USD 300 EUR |
(з пролонгацією/без пролонгації) - нараховані відсотки щомісяця додаються до суми вкладу |
| Мінімальна сума поповнення вкладу | - |
100 грн 50 USD 50 EUR |
(зазначене обмеження не застосовується для поповнень з використанням постійних доручень) |
| Вклад “Премія для пенсіонерів” |
3 місяці 6 місяців 1 рік та 1 день |
50 грн 10 USD 10 EUR |
(з пролонгацією/без пролонгації) - виплата відсотків щомісяця |
| Мінімальна сума поповнення вкладу | - |
50 грн 10 USD 10 EUR |
(зазначене обмеження не застосовується для поповнень з використанням постійних доручень) |
| Вклад “Інвестиція” | 1 рік та 1 день | (з пролонгацією) - нараховані відсотки щоквартально додаються до суми вкладу | |
| Мінімальна сума поповнення вкладу |
100 грн 50 USD 50 EUR |
(зазначене обмеження не застосовується для поповнень з використанням постійних доручень) | |
| Можливість зняття частини вкладу без розірвання договору |
до 10 % від суми залишку на вкладному рахунку, зафіксованому на 1 число місяця, але не більше 10000 грн. до 10 % від суми залишку на вкладному рахунку, зафіксованому на 1 число місяця, але не більше 2000 USD до 10 % від суми залишку на вкладному рахунку, зафіксованому на 1 число місяця, але не більше 2000 EUR |
Уповноважений працівник операційного підрозділу АППБ “Аваль” перевіряє отримані від депонента документи на відкриття рахунку, оформляє договір на розрахунково-касове обслуговування поточного рахунку фізичної особи та передає перелічені документи на підпис керівництву банка.
На підставі отриманих з дозволяючими підписами керівника та головного бухгалтера документів, операціоніст банка вносить в систему “ОДБ” необхідні параметри контрагенту, відкриває рахунок та реєструє його в журналі реєстрації відкритих особових рахунків.
Зарахування готівкових коштів вкладника на його рахунок проводиться через касу банка і оформлюється прибутковим касовим ордером (Додаток Ж). Для видачі з рахунку готівки за вимогою власника цього рахунку оформляється видатковий касовий ордер (Додаток З).
На рахунок в національній валюті фізичних осіб зараховуються:
оплата праці, пенсії, допомоги, авторські гонорари за літературні роботи, музичні твори, за артистичну діяльність, наукові роботи та винаходи;
виплата страхових та викупних сум, страхове відшкодування за майновим страхуванням;
відшкодування шкоди, заподіяної робітникам та службовцям каліцтвом або у разі втрати годувальника;
кошти в національній валюті за продану іноземну валюту;
кошти за реалізоване власне майно та за здану сільгосппродукцію;
орендна плата за найом житлових помешкань, рухомого і нерухомого майна.
Перерахування заробітної плати та інших доходів громадян на поточні рахунки здійснюється на підставі списків бухгалтерії підприємства і платіжного доручення. У списках вказується номери рахунків, прізвище, ім’я та по батькові, ідентифікаційні номери та суми зарахування. Списки підписуються керівником і головним бухгалтером підприємства та скріпляються печаткою.
При відкритті строкового депозитного рахунка фізичним особам оформлюється такий же пакет документів як і при відкритті поточного рахунка.
Під час відкриття строкового депозитного рахунка одночасно, якщо це передбачено умовами договору, відкривається поточний рахунок клієнта для зарахування відсотків за вкладним рахунком.
Відкриття поточних рахунків в іноземній валюті фізичним особам здійснюється на будь-яку суму без обмежень розміру депозиту, а строкового депозиту у відповідності до умов різних рахунків.
Поточні та строкові рахунки в іноземній валюті відкриваються фізичним особам на підставі таких документів: заяви, паспорту, договору на відкриття та обслуговування рахунків між установою банка і вкладника, картки із зразком підпису, що надається в присутності працівника банка.
Фізична особа-нерезидент, крім вищевказаних документів, подає копію легалізованого дозволу центрального банку іноземної країни на відкриття рахунку у разі, якщо це передбачено міжнародними угодами України.
Фізичні особи можуть зарахувати на свій депозитний рахунок іноземну валюту як у готівковій так і безготівковій формі якщо це не суперечить чинному законодавству України.
Депозитний рахунок фізичної особи в АППБ “Аваль” закривається на підставі заяви та в інших випадках, передбачених чинним законодавством України, або між банком та власником рахунку.
Депозитний рахунок закривається після закінчення строку дії депозитного договору. У разі переоформлення депозиту на такий же термін, банк переукладає договір з депонентом, залишаючи той же номер вкладного рахунку. У журналі реєстрації рахунків, в обов’язковому порядку, здійснюються відмітки про закриття рахунків.
Якщо після встановленого терміну депонент не отримав своєчасно суму депозиту і умовами укладеного раніше договору не передбачено порядку перерахування депозиту, то сума депозиту обліковується за тим самим рахунком, що і раніше. Тому є доцільним в умовах договору передбачати порядок перерахування суми депозиту на поточний рахунок клієнта після закінчення терміну дії депозитної угоди.
За депозитними рахунками фізичних осіб нараховуються проценти у встановлених договором розмірах. Розмір процентів за депозитами встановлюються АППБ “Аваль” залежно від виду валюти, суми та строку зберігання депозиту, діючих відсоткових ставок в певному регіоні та необхідності залучення додаткових ресурсів.
АППБ “Аваль” встановлює диференційовані ставки за строковими депозитами для фізичних осіб з огляду на умови залучення коштів.
Зміни процентних ставок за вкладами за останні три роки можна прослідкувати за даними таблиці 2.9
Таблиця 2.9
Процентні ставки за строковими депозитами фізичних осіб в
АППБ “Аваль” (% річних )
| Сума вкладу | Значення | |||||||||||
| 2003р | 2004р | 2005р. | ||||||||||
| Термін депозиту (міс.) | Термін депозиту (міс.) | Термін депозиту (міс.) | ||||||||||
| 1 | 3 | 6 | 12 | 1 | 3 | 6 | 12 | 1 | 3 | 6 | 12 | |
| Від 500 до 5000 грн. | - | 9 | 15% | 19% | - | 10% | 15% | 18% | - | 7% | 10% | 11,5% |
| Від 5000 грн. | - | 10 | 17% | 20% | - | 11% | 16% | 19% | - | 8% | 11% | 12% |
| Від 300 USD | - | 7% | 8% | 9% | - | 6% | 9% | 10% | - | 6% | 7% | 8% |
| Від 300 DEM (EUR) | - | 7% | 8% | 9% | - | 6% | 8% | 9% | - | 5% | 6% | 7% |
Процентні ставки за вкладами до запитання станом на 01.05.2006 року складають :
у національній валюті України (грн.) – 1,5% річних.
в іноземній валюті (USD) – 0,5% річних.
в іноземній валюті ( EUR) – 0,25% річних.
Аналізуючи дані таблиці 2.9 треба відзначити, що за останні три роки роботи банку на ринку депозитів прослідковується зменшення відсоткових ставок за строковими депозитами в середньому на 5%. Але при цьому обсяги вкладів населення не зменшилися, а навпаки збільшилися.
Зменшення процентів за вкладами в АППБ “Аваль” можна пояснити тим, що банк прагне зменшити витрати на залучення коштів і отримати більшого прибутку від розміщення даних ресурсів.
В своїй діяльності АППБ “Аваль” використовує як прості відсотки за строковими вкладами населення, так і складні. Якщо в умовах депозитного договору сказано, що проценти за вкладом прості, то сума процентів, яка сплачується депоненту, нараховується на номінал депозиту. При цьому нараховані проценти можуть сплачуватися клієнту щомісячно або у кінці строку депозитного договору.
Якщо умовами договору вказано, що проценти нараховуються за складною процентною ставкою, то нараховані відсотки додаються до суми вкладу щомісячно і нарахування процентів в наступному періоді проходить на суму депозиту з сумою нарахованих відсотків.
Банк може переглядати та змінювати за згодою депонента процентні ставки за депозитними рахунками залежно від попиту на ресурси на міжбанківському ринку України та інших об’єктивних причин.
При незгоді депонента на зміну процентної ставки, депозитний договір може бути достроково розірваний з нарахуванням відсотків за процентною ставкою, обумовленою в договорі, за фактичний строк зберігання банком депозиту в порядку, передбаченому чинним законодавством.
Відсотки за депозитами населення нараховуються та обліковуються щомісячно за методом факт/факт (фактична наявність днів у місяці та році) на суми щоденних залишків за депозитними рахунками. При розрахунку відсотків враховується перший і не враховується останній день договору на відкриття рахунку фізичним особам. При нарахуванні відсотків за звітний місяць останній день місяця включається в розрахунок, крім випадків, коли звітна дата є датою закінчення строку договору. Процентні витрати за депозитами за останні дні поточного місяця можуть враховуватися у наступному місяці.
Всі умови щодо нарахування відсотків визначаються в договорі на відкриття рахунку фізичній особі. Відсотки за рахунками вкладників можуть сплачуватися при погашенні депозиту, періодично (щомісяця, щоквартально, тощо) та авансом, що обумовлюється в депозитному договорі.
Проценти за депозитами можуть перераховуватись на поповнення депозиту (капіталізація процентів), якщо це обумовлено в депозитному договорі між АППБ “Аваль” та вкладником. Нарахування відсотків за вкладами з урахуванням суми поповнення здійснюється за відсотковою ставкою, обумовленою в договорі на відкриття депозитного рахунку, яка встановлена відповідно до початкової суми внеску.
Сплата відсотків авансом (на період) проводиться одночасно із внесенням коштів на депозит. Сума, отримана від депонента, буде менша від номіналу депозиту (вказаного в угоді) на суму сплачених авансом відсотків. Сплачені авансом відсотки не рідше одного разу на місяць протягом строку депозиту амортизуються з віднесенням відповідної суми на процентні витрати.
В АППБ “Аваль” розрахунок відсотків за вкладами фізичних осіб проводиться за такою формулою:
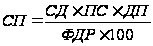 (2.1)
де СП – сума процентів за вкладом;
ПС – процентна ставка за вкладом;
ДП – кількість календарних днів, періоду за який проводиться нарахування процентів за вкладом;
ФДР – фактична кількість днів у році.
Нараховані відсотки за рахунками фізичних осіб зараховуються на рахунок у повних одиницях валюти з двома десятковими знаками. Виплата готівки в іноземній валюті здійснюється в повних одиницях валюти.
Дострокове зняття депозиту або припинення депозитного договору можливе з ініціативи депонента, якщо це зазначене в депозитному договорі.
В разі, якщо депонент вимагає повернення депозиту до закінчення дії депозитного договору, банк, згідно з умовами депозитної угоди або застосовує процентну ставку, встановлену для депозитів до запитання (при цьому різниця між нарахованими та фактично сплаченими депоненту відсотками вважається як зниження процентних витрат банку), або проценти за вкладом за останній період зовсім не сплачуються депоненту.
За окремими видами депозитів фізичних осіб депоненти можуть поповнювати свій рахунок. При цьому внесена сума дораховується до залишку вкладу і в подальшому проценти будуть нараховуватись на всю цю сумарну суму вкладу (тепер вона і буде складати залишок по вкладу).
Фізична особа – власник депозиту може видати іншій особі довіреність, засвідчену нотаріально, або довіреність (Додаток К), прирівняну до нотаріально посвідчених.
Доручення на вклади мають право оформляти тільки повнолітні вкладники. Вони можуть бути одноразові і на тривалий строк, оформлені як поза банком, так і в банку безпосередньо на особових рахунках вкладників. Доручення на вклад не можна оформляти на неповнолітню особу.
На дорученні має бути вказано дата видачі і обов’язково підпис вкладника. Доручення оформляється на одну чи кілька осіб терміном не більше ніж три роки (якщо термін не вказаний – доручення дійсне протягом року ) в присутності представника вкладника або без нього.
Видача готівки фізичній особі по довіреності проводиться після пред’явлення довіреною особою паспорта та вкладної книжки. З того моменту, коли банку стає відомо про скасування довіреності, смерті власника рахунка, який видав довіреність, визнання громадянина недієздатним, обмежено дієздатним або безвісно відсутнім від самої довіреної особи, чи з інших достовірних джерел, банк припиняє виконання розпоряджень за рахунком від довіреної особи.
Депозит може бути заповіданий фізичною особою – депонентом згідно заповіту (Додаток Л). Депонент має право змінювати або скасовувати заповіт.
Заповідальні розпорядження на вклади оформляються в АППБ “Аваль” на особових рахунках вкладників, якщо вони оформлені поза банком – то обов’язково завіряються нотаріально. Вклади можуть заповідатися будь-якій особі (групі осіб), які входять чи не входять в коло спадкоємців згідно із законом, а також різноманітним організаціям чи державі.
Операції з вкладами та депозитами населення обліковуються на пасивних балансових рахунках 2-го класу “Операції з клієнтами” Плану рахунків бухгалтерського обліку в комерційних банках.
Операції з коштами на рахунках до запитання фізичних осіб обліковуються на рахунках:
2620 “Поточні рахунки фізичних осіб”
2621 “Кошти за довірчими операціями фізичних осіб”
2622 “Кошти в розрахунках фізичних осіб”
2625 “Кошти фізичних осіб для розрахунків платіжними картками”
2628 “Нараховані витрати за коштами до запитання фізичних осіб”
Операції за строковими вкладами фізичних осіб обліковуються на рахунках:
2630 “Короткострокові депозити фізичних осіб”
2635 “Довгострокові депозити фізичних осіб”
2638 “Нараховані витрати за строковими коштами фізичних осіб”
Існують такі основні проводки в бухгалтерському обліку при проведенні операцій по депозитам фізичних осіб:
Облік номіналу депозиту (депоненту відкривається рахунок після оформлення відповідної документації):
Дт. 1001 “Банкноти та монети в касі банку”, 1200 “Коррахунок в НБУ”, 2600 “Поточні рахунки суб’єктів господарської діяльності”.
Кт. 2620, 2630, 2635
Облік номіналу депозиту у разі сплати відсотків авансом на дату залучення строкового депозиту:
Дт. 1001, 1200, 2600 – на суму номіналу депозиту за мінусом сплачених авансом процентів.
Дт. 3500 “Витрати майбутніх періодів” – на суму сплачених авансом процентів.
Кт. 2630, 2635 – на суму номіналу депозиту.
Нарахування процентів за депозитами:
Дт. 7040 “Процентні витрати за коштами до запитання фізичних осіб”,
7041 “Процентні витрати за строковими коштами, які отримані від фізичних осіб ”.
Кт. 2628, 2638.
Сплата відсотків за депозитом:
Дт. 2628, 2638
Кт. 1001, 1200, 2620.
Якщо дата нарахування та дата сплати відсотків збігаються:
Дт. 7040, 7041.
Кт. 1001, 1200, 2620
Капіталізація процентів:
Дт. 2628, 2638.
Кт. 2630, 2635.
7. Зняття готівки з депозитного рахунку:
Дт. 2620, 2630, 2635.
Кт. 1001, 1002.
Погашення депозиту у визначений депозитним договором строк:
Дт. 2630, 2635.
Кт. 2620, 1200, 1001.
Якщо на вимогу клієнта банк повертає депозит до закінчення строку дії депозитного договору, то при поверненні депозиту здійснюється перерахування процентів за період із дати залучення до дати дострокового повернення депозиту і сплачує депоненту проценти за зниженою ставкою. Різниця між раніше нарахованими процентами і процентами, які підлягають фактичній сплаті, банк відносить на зменшення своїх процентних витрат.
Якщо протягом дії депозитного договору проценти не сплачувалися (тільки нараховувались)
Дт. 2638
Кт. 1001, 1200, 2600 на суму процентів за зниженою ставкою
Кт. 7041 на різницю між нарахованими та сплаченими процентами за зниженою ставкою.
Якщо проценти сплачувалися депоненту протягом дії депозитного договору, то різниця між раніше сплаченими та перерахованими за зниженими ставками процентами повертаються банку відповідно до умов договору:
повернення депонентом коштів банку з свого рахунку
а) Дт. 2630, 2635
Кт. 2620
б) Дт. 2620
Кт. 7041
утримання із суми депозиту
а) Дт. 2630, 2635
Кт. 2620 (з урахуванням суми яка перераховується банку)
б) Дт. 2630, 2635
Кт. 7041 на суму, яка перераховується депонентом банку за зниженою ставкою.
Розглядаючи механізм менеджменту депозитів фізичних осіб в АППБ “Аваль” треба відмітити наступне: в цілому механізм менеджменту вкладів в банку на високому рівні але поряд з тим, треба зазначити, що механізм аналізу клієнтської бази в банку та методика ціноутворення депозитів населення потребують оптимізації.
Розділ 3. Шляхи удосконалення управління залученими коштами фізичних осіб на рахунки в банку
3.1 Розробка та впровадження методики аналізу клієнтської бази
Розглядаючи механізм управління депозитами фізичних осіб в АППБ “Аваль” треба відмітити, що менеджери банку приділяють недостатню увагу аналізу клієнтської бази банку. Разом з тим, в міжнародній практиці інформація, яка характеризує клієнтів комерційного банка займає одне з найважливіше місце в формуванні депозитної політики банку.
Дослідження окремого клієнта може бути достатньо поглибленим, але для більшості клієнтів такий детальний аналіз не є прийнятним з огляду на обмеження ресурсів банку. В той же час, на практиці дуже зручно мати характеристики як одного клієнта, так й суцільну характеристику клієнтів. Це дозволить більш точно дізнатися про потреби клієнтів в банківських продуктах та послугах.
Розглянемо можливість удосконалення організації аналізу інформації клієнтської бази АППБ “Аваль”. Сформулюємо цю задачу як вдосконалення аналізу клієнтів через виявлення характеристик стану клієнтської бази банку Q.
Q = (фінансове, соціально-психологічне становище, відносини з банком).
Клієнтська база депонентів банка визначається складовими
Q = (u, m, f) (3.1)
де u – сукупність параметрів які характеризують фінансовий стан клієнтів банку;
m – сукупність, параметрів які характеризують соціально-психологічний стан клієнтів;
f – сукупність параметрів, які характеризують відносини депонентів з банком.
Кожна з груп клієнтів (або окремо взятий клієнт) q характеризується за наступними групами показників – фінанси, соціально-психологічний стан, відносини з банком.
q = (ui, mi , fi) (3.2)
де ui = {ui} = (u№i, uІi,.....,ui) – показники, які характеризують фінансовий стан і-го клієнта, U – кількість показників (табл. 3.1).
mі = {mi} = (m№i, mІi,.....,mi) – показники соціально-психологічного становища і-го вкладника, де M – кількість показників (табл. 3.2).
fi = {fi} = (f№i, fІi,.....,fi) – показники які характеризують відносини і-х вкладників і з банками, F – кількість показників (табл.. 3.3).
Таблиця 3.1.
Показники фінансового стану клієнта банку
| Показники | Рівень | ||
| високий | середній | низький | |
| Доход клієнта | 3 | 2 | 1 |
| Доход клієнта у порівнянні з середнім доходом населення | 3 | 2 | 1 |
| Характер притоку грошових коштів | 3 | 2 | 1 |
| Структура джерел надходжень коштів | 3 | 2 | 1 |
Соціально-психологічний стан клієнта банка залежить від багатьох факторів, основними з яких є сукупність показників соціально-психологічного стану клієнта.
Показники фінансового стану вкладника, соціально-психологічного стану клієнта та відносин з банком ранжуються за трьома рівнями – високий, середній, та низький. За кожним показником менеджер банку (засобами експертної системи) або клієнт (заповнюючи розробленою банком анкету) виставляє бали – 1, 2, 3, які характеризують той чи інший показник за рівнем.
Таблиця 3.2
Показники соціально-психологічного стану клієнта
| Показники | Рівень | ||
| високий | середній | низький | |
| Вік | 3 | 2 | 1 |
| Строк проживання в даному регіоні | 3 | 2 | 1 |
| Кваліфікація | 3 | 2 | 1 |
| Стаж роботи | 3 | 2 | 1 |
| Сімейний стан | 3 | 2 | 1 |
| Досвід | 3 | 2 | 1 |
| Відношення до спорту | 3 | 2 | 1 |
| Оцінка розміру власності | 3 | 2 | 1 |
| Проведення незаконних операцій | 3 | 2 | 1 |
| Участь в кримінальних справах | 3 | 2 | 1 |
| Участь в благодійності | 3 | 2 | 1 |
| Оцінка іміджу | 3 | 2 | 1 |
| Солідність | 3 | 2 | 1 |
| Престиж | 3 | 2 | 1 |
| Азартність | 3 | 2 | 1 |
| Інтенсивність відношень з банками | 3 | 2 | 1 |
| Професійний ріст | 3 | 2 | 1 |
| Підприємницький склад мислення | 3 | 2 | 1 |
| Здатність йти на ризик | 3 | 2 | 1 |
| Стан здоров'я | 3 | 2 | 1 |
Після присвоєння кожному з показників фінансового стану клієнта, соціально-психологічного стану вкладника, відносин клієнтів з банком відповідного балу у відповідності до визначеного рівня, проводиться процедура оперування з значеннями показників стану клієнта.
|q| = (|ui |, |mi|, |fi | ) (3.3)
де | а | - значення рівня показника а (а – будь-який з показників характеристики клієнта {приймає значення 1,2,3}).
Таблиця 3.3
Показники відношення клієнта з банком
| Показники | Рівень | ||
| високий | середній | низький | |
| Кількість банків, в яких обслуговується клієнт | 3 | 2 | 1 |
| Потреба клієнта в банківських послугах | 3 | 2 | 1 |
| Оцінка клієнтами цінової політики обслуговуючих банків | 3 | 2 | 1 |
| Тривалість відносин з банком | 3 | 2 | 1 |
| Широта асортименту послуг банку, які споживає клієнт | 3 | 2 | 1 |
| Можливість збільшення споживання продукції банку | 3 | 2 | 1 |
| Доля депозитних операцій клієнта з банком серед всіх операцій з банком | 3 | 2 | 1 |
| Безпека взаємовідносин «клієнт-банк» | 3 | 2 | 1 |
| Обсяг споживання банківських продуктів клієнтом | 3 | 2 | 1 |
| Рівень спілкування банка з клієнтом | 3 | 2 | 1 |
| Довіра вкладника до банку | 3 | 2 | 1 |
Присвоєння значень 1, 2 або 3 проводиться експертною системою. Результатом присвоєння значень характеристикам клієнта є визначення їх якості.
 ∑|q|
= (∑|ui|, ∑|mi|, ∑|fi|)= q = (ui, mi ,fi ) (3.4)
Проводиться сумування значень кожного з показників характеристик клієнта.
Потім проводиться розрахунок частки суми значень показників від максимально можливого значення суми:
ηq = η( ui, mi ,fi ) (3.5)

Значення
ηui, ηmi, ηfi
дозволяють
отримати менеджерам
банку інформацію
стосовно таких
аспектів діяльності
клієнтів з
банком, які
краще розвинуті,
на основі чого
можна визначити
перспективні
напрямки роботи
банку з вкладниками,
готовність
клієнтів до
споживання
нових послуг
банка, тощо.
Менеджери банку, при застосуванні цієї моделі можуть формувати свій набір показників, необхідних для аналізу клієнтської бази банку, з огляду на ти чи інші завдання, які ставить перед собою менеджер.
Так, наприклад, для виявлення ставлення окремих груп населення до строкових депозитів з відповідними умовами, до накопичувальних, тобто довгострокових вкладів формуються окремі показники за фінансовим станом, соціально-психологічним станом клієнта, відношенням клієнта до банку або до окремої операції. Тобто, менеджер банку в змозі прослідити ставлення вкладників банку до продуктів, що їм пропонуються з урахуванням фінансового та соціально-психологічного стану клієнтів.
Аналіз за наведеною моделлю може бути проведений як для кожного окремого клієнта (шляхом анкетування), або за окремо сформованими групами вкладників. При цьому пропонується групування клієнтів за віковим критерієм (табл 3.4). Таке групування призведе до зниження витрат менеджерів на проведення аналізу клієнтської бази банку.
Таблиця 3.4
Групування вкладників банку за віком
| Група вкладників | Вік клієнта |
| 1 | 18-25 |
| 2 | 26-35 |
| 3 | 36-45 |
| 4 | 46-55 |
| 5 | 56 та більше |
При аналізі клієнтської бази банку менеджерам доцільно, для наочності, побудувати діаграму значень показників фінансового, соціально-психологічного стану клієнта та відносин клієнта з банком. Наприклад, можна графічно представити фінансовий стан і-го клієнта або групи клієнтів (рис 3.1), при цьому по осі Х будуть відбиватися показники, а по Y значення рівня показників (в балах).
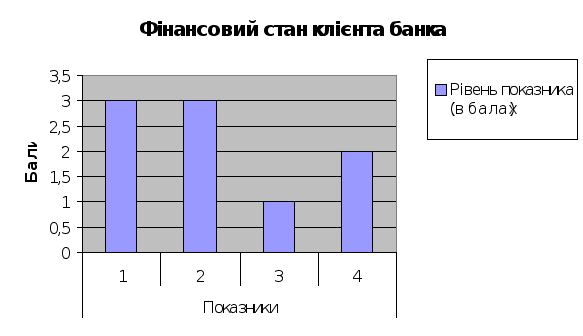
Рис.3.1. Фінансовий стан клієнта банка
За допомогою цієї моделі аналізу клієнтської бази АППБ “Аваль” взмозі покращити структуру вкладників банку, контролювати зміни в пріоритетах тих чи інших груп клієнтів, дізнаватися про відношення клієнтів до нових або вже існуючих на ринку банківських продуктів.
3.2 Використання методу процентних ставок на депозити за граничними витратами як напрямок вдосконалення цінової політики
Для покращення рівня менеджменту в АППБ “Аваль” необхідно звернути увагу на цінову політику банку. Основна увага банка при встановленні цін на депозитні вкладення приділяється пріоритетності тієї чи іншої групи клієнтів та стану ринку депозитів. Жорстка конкурентна боротьба за більш дешеві ресурси призводить до зростання процентних витрат банку за депозитами та одночасного зниження прибутку. Тому, в сучасних умовах, банк повинен дуже уважно розробляти свою цінову політику стосовно залучення депозитів.
Більшість закордонних фінансових експертів прийшли до висновку, що для визначення ціни на депозити повинні використовуватись граничні витрати, тобто додаткові витрати, які пов’язані з залученням нових коштів.
Причина полягає в тому, що часті зміни процентних ставок роблять розмір середніх витрат ненадійною базою для формування ціни на депозити. Так, якщо процентні ставки знижуються, додаткові (граничні) витрати отримання нових грошових ресурсів можуть зменшитися нижче середніх витрат за всіма зібраним банком коштами. При цьому деякі активні операції будуть неприбутковими, коли їх співставляють з середніми витратами, але будуть більш прибутковими при оцінці з точки зору більш