Финансовый анализ как инструмент оценки и контроля банковской деятельности
Темп роста средних остатков ссудных активов принято сопоставлять с темпом роста совокупных активов. Полученный показатель носит название коэффициента опережения:
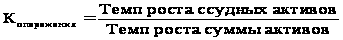 (1.3.2)
Этот коэффициент показывает, во сколько раз рост средних остатков ссудных активов опережает рост совокупных активов. Значение коэффициента более 1 свидетельствует об активной работе банка в области кредитных операций.
В РМ для анализа активов обязательны к использованию показатели утвержденные «Регламентом о порядке раскрытия коммерческими банками РМ информации о своей финансовой деятельности». [9] В состав этих коэффициентов входят показатели, указанные в приложении [1]. Наиболее информативными на наш взгляд являются показатели:
Анализ доходов и расходов. Общую сумму дохода банка можно представить в следующем виде:
Общий доход = Процентные доходы + Доходы не относящиеся к процентным
Рассмотрим каждое из слагаемых.
Процентные доходы — это начисленные и полученные проценты по кредитам в леях и валюте;
Доходы, не относящиеся к процентным – доходы от прочей деятельности банка.
Анализ процентных доходов в первую очередь состоит в изучении их структуры, т.е. проведения вертикального и горизонтального анализа. Пример формы для анализа процентных доходов приведен в таблице 1.3.4.
Так же при анализе процентных доходов используют относительные показатели, позволяющие оценить средний уровень доходности кредитных операций в целом и каждой отдельной группы кредитов. Такими показателями являются отношения:
Отношение валовых процентных доходов к средним остаткам по всем ссудным счетам;
Отношение полученных процентов по краткосрочным ссудам к средним остаткам по этим ссудам;
Отношение полученных процентов по долгосрочным ссудам к средним остаткам по этим ссудам;
Отношение полученных процентов по отдельным группам ссуд к средним остаткам по исследуемой группе, и т.д.
Динамика всех этих показателей дает возможность оценить, за счет каких кредитных операций достигается рост процентных доходов. Естественно, что банку рекомендуется сосредоточить внимание на наиболее доходных кредитах, но не в ущерб ликвидности баланса.
Для количественной оценки влияния взаимосвязанных фактором на изменение в течение года совокупных доходов применяется факторный анализ доходов. Доход, полученный от этой группы активов, может быть представлен в виде формулы:
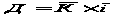 (1.3.3)
где:
 -
доходы от
операционной
деятельности;
 - средние
остатки на
счетах по группе
активов, приносящих
процентный
доход по кредитным
операциям и
доход от операций
с ценными бумагами;
 - средний
уровень процентной
ставки по активам.
Ниже представлена таблица для проведения факторного анализа дохода от процентов в зависимости от ставки процента и суммы кредитов, в сравнении изменений за предыдущий и анализируемый год.
Кроме указанных выше способов анализа доходности проводят общий горизонтальный и вертикальный анализ с определения удельного веса отдельных групп доходов в их общей сумме, а также изменения во времени. При этом ритмичность темпов роста процентных доходов свидетельствует о нормальной работе коммерческого банка.
Расходы коммерческого банка – это затраты денежных средств банка на выполнение операций и обеспечение функционирования банка. Прежде всего, производится группировка расходных статей баланса:
Расходы всего = Процентные расходы + Расходы не относящиеся к процентным
Рассмотрим каждое из слагаемых в отдельности:
Процентные расходы — начисленные и уплаченные проценты в леях и валюте;
Расходы не относящиеся к процентным – расходы связанные с содержанием персонала, офиса, прочие управленческие, отчисления на резервы, другие расходы.
При анализе банковских расходов в первую очередь определяется удельный вес групп расходов в их общей сумме, а также изучается их динамика, т.е. опять же проводится вертикальный и горизонтальный анализы.
Процентные расходы могут быть проанализированы по методике описанной выше для анализа процентных доходов, факторный анализ процентных расходов может быть проведен как для общей суммы процентных расходов, так и в отдельности для процентных расходов по физическим, юридическим лицам, а так же процентных расходов по привлеченным средствам банков.
Рассмотрим ряд коэффициентов, занимающих значительное место в анализе расходов и характеризующие разные виды расходов на 1 лей средних остатков по активным операциям:
Первые три соотношения показывают, насколько прибыльно осуществляются активные операции банка. При этом полученные результаты сравниваются с данными других банков.
Последний показатель характеризует соотношение «работающих» активов.
Анализ прибыли. Прибыль коммерческого банка — это финансовый результат деятельности коммерческого банка в виде превышения доходов над расходами. Общая сумма прибыли определяется как разница между общей суммой доходов банка и общей суммой расходов банка.
При оценке ежегодного прироста прибыли банка необходимо исходить из того, что он не должен быть ниже темпов инфляции, в противном случае реальные доходы будут сокращаться и произойдет обесценение банковского капитала. В связи с этим при анализе прибыли банка ее величину необходимо корректировать с учетом темпов инфляции.
Анализ может быть детализирован в динамике по изучению доходности статей и по отдельным видам деятельности, т.е. проводится вертикальный и горизонтальные анализы. При этом значительные отклонения должны подвергаться дополнительному изучению. Основные направления исследования позволяют раскрыть причины изменений доходов и расходов, что является актуальным для выявления резервов роста банковской прибыли. Как пример более глубокого изучения причин влияющих на показатель прибыли можно предложить рассчитать цену в процентах различных привлекаемых банком ресурсов. Это может быть расчет следующих показателей:
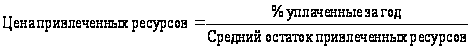 (1.3.4)
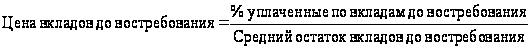 (1.3.5)
По аналогии рассчитываются средние цены срочных вкладов, межбанковских кредитов и выпущенных долговых обязательств. Данные показатели покажут, какой из привлеченных ресурсов имеет наибольшую цену и комплексе с расчетом доли каждого привлеченного ресурса в общих привлекаемых средствах, помогут сделать выводы и предложения для выработки соответствующей кредитной политики банка.
Выработке кредитной политике помогает расчет коэффициента достаточной маржи:
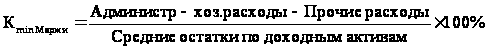 (1.3.6)
Чем меньше значение этого коэффициента, тем больше возможность у банка увеличить прибыль, тем выше конкурентная способность банка. Низкая маржа может указывать на тот факт, что банк, привлекая дорогие депозиты, участвует в операциях с низкой доходностью и невысоким риском и напротив, если маржа повышенная, то это может быть следствием либо высокого уровня дешевых депозитов, либо вовлечениями активов в высокоприбыльные рисковые операции.
Важными показателями оценки прибыли банка являются – процентная маржа (ПМ) и коэффициент спрэда (КС).
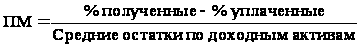 (1.3.7)
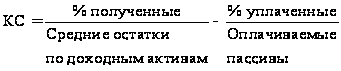 (1.3.8)
Для стабильно работающего коммерческого банка значение процентного разброса должно быть положительно.
В банковской практике важно рассчитывать уровень покрытия непроцентных расходов непроцентными доходами, т.е. отношение непроцентных доходов к непроцентным расходам. Значение данного показателя в международной практике установлено на уровне 50%. Это значит, что уровень непроцентных доходов должен составлять не менее 50% непроцентных расходов.
Рентабельность (доходность) коммерческого банка — один из основных относительных показателей эффективности банковской деятельности. Уровень рентабельности банка характеризуется коэффициентом рентабельности.
Общий уровень рентабельности банка позволяет оценить общую прибыльность банка, а также прибыль, приходящуюся на 1 лей дохода (доля прибыли в доходах в прцентах):
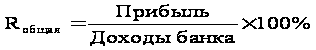 (1.3.9)
Данный коэффициент является наиболее общим показателем и не дает полной картины об эффективности деятельности банка. Данный показатель может быть уточнен с помощью ряда коэффициентов, характеризующих степень прибыльности активных и кредитных операций.
Основным показателем доходности банка является показатель, отражающий отдачу собственного капитала (ROE - return on equity), в процентах:
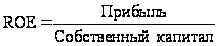 (1.3.10)
Данный показатель характеризует прибыль, приходящуюся на 1 лей собственного капитала.
Для выявления факторов, влияющих на данный показатель, используют факторную модель Дюпона. По этой модели показатель рентабельности капитала раскрывается следующим образом:
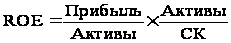 (1.3.11)
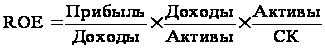 (1.3.12)
Формула 1.3.11. показывает, что ROE находится в прямой зависимости от рентабельности активов (ROA) и в обратной от коэффициента достаточности капитала. В связи со вторым выводом становится понятным, почему банкам не выгодно функционировать с привлечением меньшего капитала. Однако современные требования, предъявляемые банкам своими клиентами и в большей степени регулирующими органами, ограничивают рост ROE за счет снижение собственного капитала, поэтому единственным способом повышения эффективности деятельности банка остается путь увеличения ROA.
Исходя из сказанного выше, особый интерес финансового анализа приковывается к показателю ROA. Одним из способов анализа рентабельности активов является факторный анализ, суть которого в разложении ROA на составляющие части и в выявлении влияния каждого из факторов на конечный результат.
Рентабельность активов не совсем адекватно характеризует деятельность банка, так как не все активы приносят доход. При исключении таких активов получим более реальный результат прибыльности активных операций:
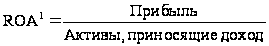 (1.3.13)
Таким образом, будет определена величина прибыли, приходящейся на 1 лей доходных активных операций.
Разница между ROA и ROA1 позволяет судить о потенциальных возможностях повышения рентабельности за счет сокращения числа активов, не приносящих доход. Для банков, использующих в качестве кредитных ресурсов привлеченные средства, абсолютное равенство этих показателей невозможно, поскольку банки обязаны хранить часть привлеченных депозитов в наиболее ликвидной и, следовательно, не приносящей доход форме. В западной практике показатель ROA называется рентабельностью инвестиций, а ROA1 —рентабельностью активов.
Анализ ликвидности. Рассмотрим ликвидность коммерческих банков с точки зрения норматива установленного Национальным банком Молдовы.
Ликвидность это способность финансового учреждения обеспечивать своевременное выполнение своих обязательств. [6]
В «Регламенте о ликвидности банка» дается понятие двух показателей ликвидности I принцип и II принцип.
I принцип ликвидности предусматривает: сумма активов банка со сроком погашения 2 года и более не превышала сумму его финансовых ресурсов.

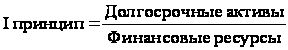 (1.3.14)
Норматив НБМ – соотношение не должно превышать 1.
II принцип ликвидности это - коэффициент, выраженный как процентное соотношение между:
суммой активов банка в форме:
наличности и ценных металлов;
депозитов в Национальном банке Молдовы;
ликвидных ценных бумаг,
чистых межбанковских кредитов и займов с оставшимся сроком до погашения до 1 месяца
и суммой всех активов баланса (исключая резерв в фонд риска)
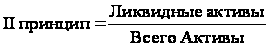 (1.3.15)
Норматив НБМ – соотношение не должно быть меньше 20%.
ОЦЕНКА БАНКОВСКОЙ ДЕЯТЕЛЬНОСТИ ПОСРЕДСТВОМ ФИНАНСОВОГО АНАЛИЗАОбщая характеристика банковской системы Республики Молдова
Банк - это организация, созданная для привлечения денежных средств и размещения их от своего имени на условиях возвратности, платности и срочности.
В законе о Финансовых учреждениях даётся следующее определение «Банк - финансовое учреждение, принимающее от физических или юридических лиц депозиты или их эквиваленты, которые могут быть переведены посредством различных платежных инструментов, и использующее эти средства полностью или частично для предоставления кредитов или для инвестирования за свой счет и на свой риск».
Основное назначение банка - посредничество в перемещении денежных средств от кредиторов к заемщикам и от продавцов к покупателям.
Наряду с банками перемещение денежных средств на рынках осуществляют и другие финансовые учреждения: кредитные организации, союзы, ассоциации, лизинговые компании, ломбарды, инвестиционные фонды, страховые компании и т.д.
Но банки как субъекты финансового рынка имеют два существенных признака, отличающие их от всех других субъектов.
Во-первых, для банков характерен двойной обмен долговыми обязательствами: они размещают свои собственные долговые обязательства (депозиты, сберегательные сертификаты и пр.), а мобилизованные таким образом средства размещают в долговые обязательства и ценные бумаги, выпущенные другими. Это отличает банки от финансовых брокеров и дилеров, которые не выпускают своих собственных долговых обязательств.
Во-вторых, банки отличает принятие на себя безусловных обязательств с фиксированной суммой долга перед юридическими и физическими лицами. Этим банки отличаются от различных инвестиционных фондов, которые все риски, связанные с изменением стоимости ее активов и пассивов, распределяет среди своих акционеров.
В Республике Молдова коммерческие банки могут создаваться на основе только открытых акционерных обществ. Для формирования уставных капиталов молдавских банков допускается привлечение иностранных инвестиций.
Расширение уставного фонда может осуществляться как за счет внесения участниками дополнительных взносов, так и за счет вступления в банк новых акционеров.
В Молдове существует двухуровневая банковская система: Национальный банк Молдовы и коммерческие банки. Число финансовых учреждений на втором уровне по истечению первого полугодия 2008 г. составило - 16 коммерческих банков. В сравнении с 2007 г. статус банка получила кредитная организация Pro Credit.
Рассмотрим основные показатели работы банков за 2007 г. Показатели диаграмма 2.1.1. показывает динамику роста совокупных активов банков РМ:
Следует отметить, что совокупная сумма активов коммерческих банков РМ в сравнении с 2006 годов выросла 41% а в сравнении с 2004 годом – на 140%. Но все же даже при столь существенном росте совокупных активов банков РМ, показатель доли активов в ВВП остается на низком уровне. А данный показатель характеризует степень развитости банковского сектора в экономике. Подробнее вышесказанное представлено ниже:
По материалам с официального сайта Национального банка Молдовы, проведем горизонтальный и вертикальный анализы активов и пассивов коммерческих банков РМ в динамике 2006 – 2007 гг. Аналитический бухгалтерский баланс представлен в приложении 2.
Данные приложения 2 показывают, что совокупные активы выросли в сравнении с 2006 г. на 9 229 982 тыс. леев, основная причина роста – рост «Статьи кредиты и требования по финансовому лизингу» на 6 922 503 тыс. леев, или 50% от значения 2006 г. Так же существенный прирост показали «Наличные денежные средства» - на 529 277 тыс. леев больше, чем аналогичный показатель 2006 г., что составляет 46% роста.
Для того чтобы понять причину бурного роста активов банков обратимся к источникам их формирования, т.е. пассивам, коими в банковской деятельности выступают – обязательства и акционерный капитал.
Из данных приложения 2 видно, что основной ресурс роста активов банков заключается в росте на 5 618 921 тыс. леев процентных депозитов. Другим резервом стала статья прочие займы, добавила 1 475 776 тыс. леев по сравнению с 2006 годом. Отметим так же рост акционерного капитала за счет нераспределенной прибыли 916 478 тыс. леев и размещения простых акции 458 883 тыс. леев. Рост акционерного капитала способствует укреплению банка, однако снижает рентабельность его деятельности.
Рассмотрим некоторые относительные показатели, характеризующие деятельность коммерческих банков за период 2006 – 2007 гг.
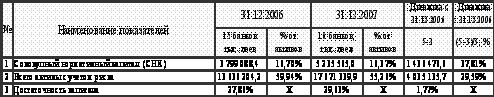
В таблице 2.1.1 приведен анализ капитала по уровню достаточности с учетом риска, по методике НБМ, установленной в «Регламенте о достаточности капитала с учетом риска». Из таблицы виден рост СНК на 38% в сравнении с 2006 г. Основной причиной роста стал видный из баланса рост нераспределенной прибыли, резервов и стоимости простых акции. Заслуживает внимание и показатель всего активы с учетом риска. Его рост за 2007 г. составил 4 035 136 тыс. леев, или 30% от значения 2006 г. Данный показатель является составной частью коэффициента достаточности и его рост способствует снижению значения коэффициента.
Таблица 2.1.1.
Анализ достаточности капитала банков РМ 2006 – 2007 гг.
Источник: Составлено автором в соответствии с регламентом НБМ [11].
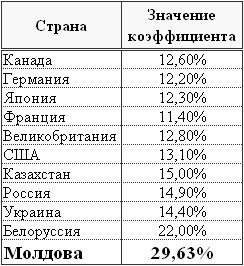
Данные таблицы показывают, что совокупная достаточность капитала молдавских банков находится на более высоком уровне (норматив не менее 12%), в сравнении с аналогичным показателем развитых стран, и некоторых стран СНГ. Рассмотрим таблицу 2.1.2:
Таблица 2.1.2
Достаточности капитала банков в разных странах 2007 г.
Источник: Составлено автором на основе данных журнала «Банковское дело» [44].
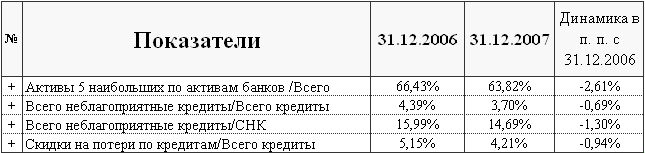
В таблице 2.1.3 приведены некоторые показатели, характеризующие активы, рассчитываемые НБМ.
Таблица 2.1.3
Финансовые показатели активов банков РМ 2006 – 2007 гг.
Источник: Составлено автором на основе данных НБМ.
Из таблицы видно снижение значение коэффициентов показывающих долю неблагоприятных кредитов и скидок по потерям по кредитам, т.о. отметим улучшение кредитной ситуации.
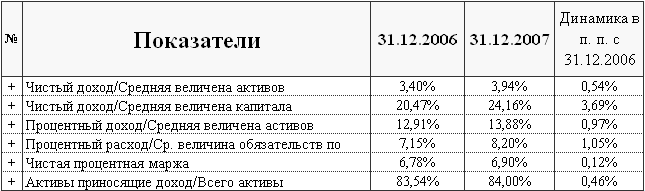
Далее таблица 2.1.4 иллюстрирует изменения в показателях рентабельности за 2006 – 2007 гг. Отметим положительный результат коммерческих банков – рост рентабельности капитала. Отношение полученного банками чистого дохода к средней величине капитала, которым они располагали в этот период, по итогам 2007 года составило 24,16%. Это на 3,69 % пунктов больше, чем по итогам 2006 года.
Таблица 2.1.4
Показатели дохода и рентабельности банков РМ 2006 – 2007 гг.
Источник: Составлено автором на основе данных НБМ.
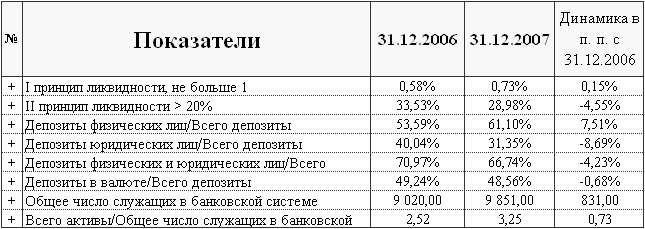
Показатели I и II принципов ликвидности соответствуют нормативам, указанным в «Регламенте о ликвидности банка» Национальным банком Молдовы. Отметим некоторое снижение этих показателей, которое можно охарактеризовать как положительное, т.к. в предыдущие годы наблюдалась излишняя ликвидность банков. Динамика показателей ликвидности представлена в таблице 2.1.5.
Таблица 2.1.5
Ликвидность и общие показатели коммерческих банков 2006 – 2007 гг.
Источник: Составлено автором на основе данных НБМ.
Отметим рост депозитов физических лиц в общей сумме депозитов на 7,5%, что говорит о повышении доверия к банкам, а так же о притоке денежных средств от гастарбайтеров. В таблице указаны данные о численности служащих в банковской сфере. Рост данного показателя так же косвенно говорит о росте самого банковского сектора.
Рассмотрим некоторые результаты деятельности коммерческих банков РМ и место среди них Эксимбанка в разрезе банков по итогам 2006 – 2007 гг.
Данные диаграммы 2.1.3 показывают, что лидером по сумме активов является Молдова-Агроиндбанк – 21% от общей суммы активов, что в абсолютном выражении составляет 6 888 609 тыс. леев. В целом активы 5–ти первых банков составляют 64% от общей суммы активов. Данные, приведенные в диаграмме, отражают динамику 2-х лет, из которых виден рост практически по всем банкам, исключение - Банка де Экономий, Унибанк.
Отметим наибольший рост в относительных величинах Эксимбанка – 97%, в денежных единицах – 1 338 942 тыс. леев, в абсолютном выражении первое место по росту активов - Молдова-Агроиндбанк – 2 175 900 тыс. леев, что в процентах составило – 46%.
Подробнее, в процентном выражении данные по активам сгруппированы в Приложении 2 и 4.
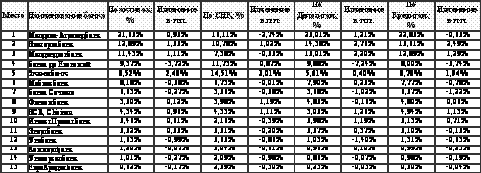
Рассмотрим таблицу 2.1.6, иллюстрирующую изменение произошедшие за 2007 г. у коммерческих банков по показателям доли активов, доли СНК, доли депозитов и доли кредитов.
Таблица 2.1.6.
Доля рынка (%) и изменения по отношению к 2006 г.
Источник: Составлено автором на основе данных еженедельника «Экономическое обозрение»[21,22]
Из выше указанных данных, что Эксимбанк – занимает 5 позицию по доле активов в совокупных активах, доля выросла на 2,5%, и это самый высокий показатель среди банков. По доле СНК на конец 2007 г. Эксимбанк – получил 2 позицию, опять же с наивысшим приростом показателя. Седьмое место получил банк и по доле депозитов в общем объеме и по приросту их. Доля выданных банком кредитов в общей сумме кредитов заняла 4 место, а рост в сравнении с прошлым годом – 2 место.
По данным таблице и их анализу можно сделать вывод об Эксимбанке как о банке быстрорастущем, что выражается в активизации кредитных отношений, а так же в росте капитала.
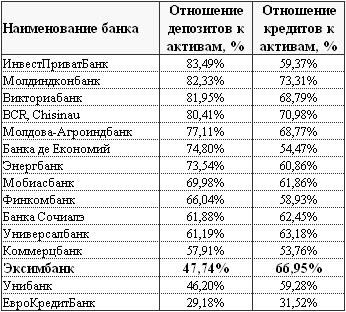
Проанализируем показатели, представленные в таблице 2.1.7. К видно, Эксимбанк занимает - 13 место по отношению депозитов к активам и 5 место по отношению кредитов к активам.
Таблица 2.1.7
Отношение депозитов и кредитов к активам на конец 2007 г.
Источник: Составлено автором на основе данных еженедельника «Экономическое обозрение»[21,22]
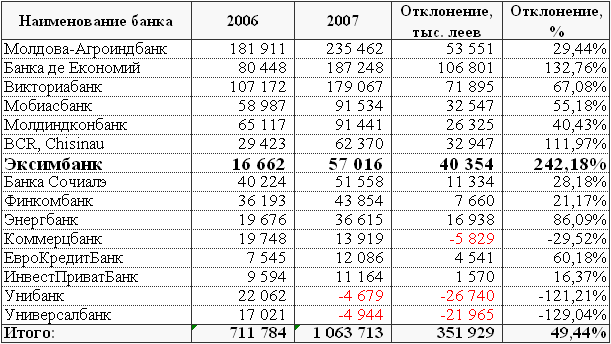
В таблице 2.1.8 отраженны показатели чистой прибыли банков.
Таблица 2.1.8
Чистая прибыль коммерческих банков РМ 2006 – 2007 гг.
Источник: Составлено автором на основе данных еженедельника «Экономическое обозрение»[21,22]
Чистая прибыль банков указанная в их ежегодной отчетности составила – 1 063 713 тыс. леев, что превышает показатель 2006 г. на 50%, или 351 929 тыс. леев. Относительный прирост прибыли по отдельным банкам превышает 100%, к примеру, Эксимбанк увеличил свою прибыль на 242%, Банка де Экономий на 133%, BCR, Chisinau на 112%. В абсолютном выражении первое место по приросту прибыли у Банка де Экономий – прибыль увеличилась на 106 801 тыс. леев. Затем следует Викториабанк с 71 895 тыс. леев и третью позицию занимает Молдова-Агроиндбанк 53 551 тыс. леев.
Отметим тот факт, что 2007 год по показателю чистой прибыли не для всех банков оказался удачным банки – Унибанк и Универсалбанк закончили год с убытками (-4 679 тыс. леев) и (-4 944 тыс. леев) соответственно.
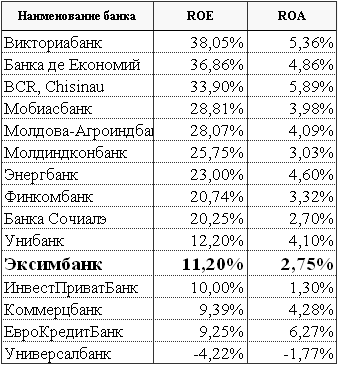
Рассмотрим показатели рентабельности капитала и активов. Лидер по данным показателям по итогам года стал Викториабанк. Эксимбанк 11 место по показателю рентабельности капитала и 13 место по показателю рентабельности активов.
Таблица 2.1.9
Показатели рентабельности коммерческих банков РМ 2007 г.
Источник: Составлено автором на основе данных еженедельника «Экономическое обозрение»[21,22]
Приведенный выше анализ банковского сектора показывает, что банки в 2007 году развивались достаточно динамично, что отразилось на росте активов, СНК, чистой прибыли, а так же увеличило устойчивость и эффективность банков. Схематично показатели рентабельности представлены в приложении 6.
Анализ активов и пассивов коммерческого банка
Баланс является основной необходимой информацией для проведения анализа активов и пассивов, при условии, что данные в нем корректны и отражены в соответствии со стандартами бухгалтерского учёта. Но для подробного и тщательного анализа необходим не только синтетический, но и аналитический баланс.
Бухгалтерский учет в коммерческих банков ведется в соответствии с утвержденным планом счетов для коммерческих банков, и бухгалтерский баланс отличается по своей структуре от бухгалтерских отчетов других предприятий.
Форма бухгалтерского баланса банка установлена «Регламентом о порядке раскрытия коммерческими банками Республики Молдова информации о своей финансовой деятельности». Баланс банка разделяется на 2 блока:
активы банка;
обязательства и акционерный капитал.
Подробнее структура баланса по статьям активов и пассивов представлена в схеме 2.2.1.
Необходимо отметить тот момент, что депозиты группируются в 2 подгруппы – процентные и беспроцентные.
Это разделение играет важную роль для последующего анализа баланса банка в том отношении, что на основе данного разделения можно выявить риски, которые испытывает банк в связи с изменением процентной ставки и вычислить цену, которую он платит за пользование привлеченными средствами.
Банку выгодно, чтобы процентная ставка по депозитам была как можно ниже, следовательно, банк в целях приумножения прибыли старается увеличить в долю беспроцентных доходов в структуре обязательств, но беспроцентные депозиты от физических лиц и текущие счета юридических лиц – это бессрочные вклады, что в свою очередь влияет на ликвидность баланса.
Указанная выше структура баланса характерна для всей отчетности находящейся в прямом доступе.
Для начала ознакомимся с бухгалтерским балансом Эксимбанка, который в динамики с 2004 г. по 2007 г. представлен в приложении 7. Далее в приложении 8 дан вертикальный баланс, который отражает удельный вес каждой из статей баланс в сумме актива. В приложении 9 отражается процентный рост статей баланса в динамики от 2004 г.
Рассмотрим подробнее капитал банка. Диаграмма 2.2.1 наглядно отражает динамику роста акционерного капитала банка. В абсолютном выражении капитал банка с 2004 года увеличился на 661 660 тыс. леев, в процентах изменение этого показателя составило 787,06%. Это говорит осуществленных инвестициях в