Финансовый анализ как инструмент оценки и контроля банковской деятельности
Отдельно стоит отметить существенное увеличение статьи «Размещенные простые акции», рост составил 584 340 тыс. леев, или более 1 100% в сравнении с 2004 годом. Если просмотреть динамику роста данного показателя по вертикальному балансу приложение 7 то можно увидеть, что удельный вес «Размещенных простых акции» в активе банка вырос с 7,76% в 2004 г. до 23,39% в 2007 г. Увеличение данного показателя способствует укреплению банком своих позиций и дает возможность росту активов банка.
Одним из результатов увлечения капитала путем размещения простых акций стало увеличение статьи «Нераспределенная прибыль», рост составил 76 030 тыс. леев в денежном выражении, относительный показатель роста в сравнении с 2004 г. составил 245,82%. Однако удельный вес статьи в сумме актива снизился с 4,74% в 2004 г. до 3,94% в 2007 г. [приложение 7].
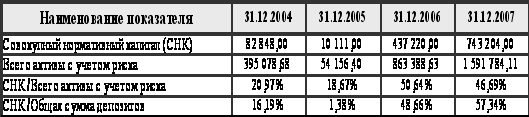
Рассмотрим показатели, характеризующие достаточность капитала.
Таблица 2.2.1
Показатели достаточности капитала Эксимбанка 2004 – 2007 гг.
Источник: Составлено автором на основе отчетности Эксимбанка.
Первые два показателя является – базой расчета коэффициента достаточности, третий – собственно сам коэффициент достаточности вычисленным в соответствии с методологией НБМ.
Четвертый коэффициент соотносит размер СНК с размером депозитов. Если в 2004 г. размер СНК был всего 16% от размера депозитов, то в 2007 уже 57%.
Из расчетов можно сделать вывод, что капитал банка существенно увеличился за последние годы, что укрепило надежность банка с одной стороны. А с другой стороны это говорит не в пользу банка, т.к. последствия увеличения капитала связанны со снижением эффективности деятельности банка, т.е. снижение таких показателей как ROE и ROA (Подробнее этот вопрос будет рассмотрен в параграфе 2.4). Кроме того, это свидетельствует о высокой доле участия акционерного капитала в формировании активов. Однако этому есть объяснение, Эксимбанк с 2005 года входит в группу Veneto Banca Holding, цель политики увеличения капитала которой представляется как - выведение Эксимбанка в число крупнейших банков в РМ.
Перейдем к анализу обязательств банка. Ниже представлена диаграмма 2.2.2, отражающая динамику роста обязательств Эксимбанка за период 2004-2007 гг.
За анализируемый период наблюдается существенный рост, с 2004 г. по 2007 г. обязательства выросли на 246,51%, что в денежном выражении составляет – 1 401 036 тыс. леев. Более быстрый рост капитала спровоцировал падение удельного веса обязательств в сумме актива с 87,11% в 2004 г. до 72,53% в 2007 г.
Основной рост обязательств в 2007 г. произошел благодаря статье «Прочие займы», прирост которой в сравнении с 2006 годом составил 600 970 тыс. леев и составил на конец 2007 года 22,85% от суммы актива [приложение 7]. К сожалению, точный состав данной статьи в связи с ограниченностью информации выявить не представляется возможным, остается предположить, что эта сумма представляет собой кредитную линию, предоставленную акционером банка Veneto Banca Holding.
Высокими темпами росли процентные депозиты банка. Рост процентных депозитов в 2006 г. в сравнении с 2005 г. составил 26,43%, а в 2007 г. в сравнении с 2006 г. установился на уровне 52,27% [приложение 10]. Беспроцентные депозиты росли меньшими темпами в 2006 г. в сравнении с 2005 г. – 3,98%, в за 2007 г. отмечается падение уровня беспроцентных депозитов – (- 8,41%) Положительным фактором в деятельности банка является тот факт, что наибольший удельный вес в обязательствах занимают депозиты физических лиц. Подробнее процентное соотношение составляющих обязательств банка раскрыто в приложении 11.
Отметим рост статьи «Средства, причитающиеся Банкам» в категории процентные депозиты. С 2005 г. когда данная статья составляла 0 леев, до конца 2007 г. выросла до 140 842 тыс. леев. На конец 2007 года «Средства, причитающиеся Банкам» составили 7% от общих обязательств. Рост этой статьи носит отрицательный характер, так как банковские кредиты в основном имеют большую цену, чем другие.
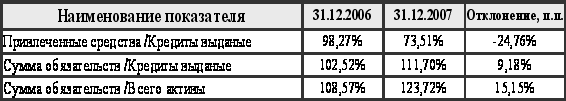
Рассмотрим некоторые коэффициенты, отражающие эффективность использования привлеченных средств и обязательств в целом.
Таблица 2.2.2
Коэффициенты эффективности использования привлеченных средств.
Источник: Составлено автором на основе отчетности Эксимбанка
Первый показатель характеризует размер привлеченных средств, приходящихся на 1 лей кредитных вложений. Из таблицы видно, что выданные кредиты не покрываются привлеченными средствами. Можно сделать вывод, что прирост выданных средств превышает рост привлеченных.
Второй показатель показывает, сколько приходится заемных и привлеченных средств банка на 1 лей кредитных вложений. По данным таблицы виден рост показателя, что говорит о том, что прирост кредитных вложений ниже прироста обязательств, одна из причин в привлечении Эксимбанком займов.
Последнее соотношение показывает, какая сумма обязательств банка приходится на 1 лей рисковых активов.
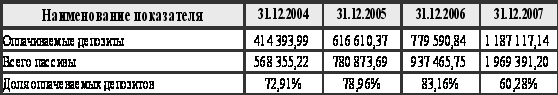
Рассмотрим показатели, характеризующие состояние оплачиваемых ресурсов:
Таблица 2.2.3
Анализ оплачиваемых депозитов 2004 – 2007 гг.
Источник: Составлено автором на основе отчетности Эксимбанка
Анализ активов Эксимбанка. Диаграмма 2.2.3 раскрывает динамику роста активов банка, а также структурные изменения, произошедшие с 2004 - 2007 г.
Как наглядно показывает диаграмма, активы выросли с начала анализируемого периода на более чем 2 млрд. леев, что в относительном выражении составило – 316,16%. В приложении 10 видно, что прирост активов от года в год увеличивался достаточно высокими темпами за 2005 г. активы выросли на 35%, за 2006 г. активы выросли на 56%, а в 2007 г. в сравнении в 2006 г. активы выросли почти в 2 раза – на 97,2%.
Из структуры активов стоит выделить рост кредитов выданных, за период 2004 – 2007 гг. сумма кредитов увеличилась на 1 460 033 тыс. леев, или на 408,23%. Удельный вес кредитов в сумме активов составлял в 2004 г. – 54,82%, к 2007 г. составил – 66,95%. Столь существенное увеличение связано с политикой банка направленной на увеличение кредитования.
В течение четырех лет происходит постепенное увеличение суммы инвестиций в ценные бумаги с 24 600 тыс. леев в 2004 г. до 221 237 тыс. леев в 2007 г. Увеличение говорит о диверсификации банком своих вложений.
Важным показателем работы банка является коэффициент опережения. Этот коэффициент показывает, во сколько раз рост средних остатков кредитных вложений опережает рост совокупных активов. Значение коэффициента более 1 свидетельствует об активной работе банка в области кредитных операций. Значение данного коэффициента для Эксимбанка составляет:
Таблица 2.2.4
Динамика коэффициента опережения.

Источник: Составлено автором на основе отчетности Эксимбанка
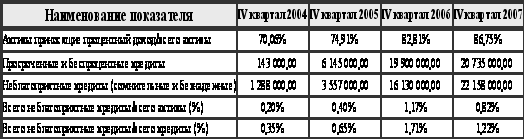
Таблица 2.2.5 рассчитана по методике НБМ, указанной в «Регламент о порядке раскрытия коммерческими банками РМ информации о своей финансовой деятельности».
Отметим рост доли активов приносящих доход, что являемся положительным фактором, однако видна и неблагоприятная тенденция роста неблагоприятных кредитов, как в абсолютном выражении, так и в относительном.
Таблица 2.2.5
Коэффициенты качества активов.
Источник: Составлено автором на основе отчетности Эксимбанка
Комбинированными способами анализа баланса являются Гэп-анализ и показатели ликвидности.
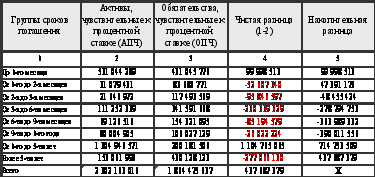
Гэп – анализ. Таблица 2.2.6 показывает анализ сроков погашения активов и обязательств. Как видно, соотношение носит положительный характер, т.е. АЧП – ОПЧ > 0. Данная тенденция положительна при росте процентных ставок. В настоящее время в банковской системе Республики Молдова отмечается рост процентных ставок, связанный с политикой проводимой НБМ направленной на снижение инфляции.
Таблица 2.2.6
Анализ активов и пассивов, чувствительных к процентной ставке II квартал 2008 г.
Источник: Составлено автором на основе отчетности Эксимбанка
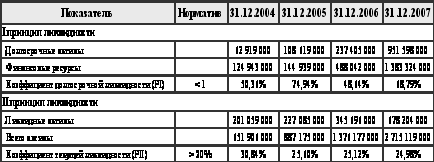
В соответствии с «Регламентом о ликвидности банка» разработанном НБМ – ликвидность это способность финансового учреждения обеспечивать своевременное выполнение своих обязательств.
Как показывают данные в таблице 2.2.7, в динамике нормативы ликвидности НБМ выполняются, с некоторым разбросом показателей год от года. Отметим увеличения первого показателя и уменьшение второго в сравнении с 2006 г. Рост этого показателя связан с активизацией кредитной политики Эксимбанка (существенный рост кредитов выданных за 2007 г.). Изменение второго показателя обусловлено снижением темпа роста ликвидных активов в сравнении с ростом активов итого.
Таблица 2.2.7
I и II принципы ликвидности Эксимбанка 2004 – 2007 гг.
Источник: Составлено автором на основе отчетности Эксимбанка
Из выше проведенного анализа баланса Эксимбанка, можно сделать следующие краткие выводы:
Стремительный, в особенности в 2006 - 2007 годах, рост акционерного капитала банка основная причина - размещение простых акций, как следствие высокие показатели достаточности капитала.
Стабильный рост процентных депозитных вкладов, наибольший удельный вес депозитов физических лиц, рост средств причитающихся банкам.
Резкое увеличение заемных обязательств в 2007 г. – привлечение займов, предположительно кредитная линия акционера банка Veneto Banca Holding.
Рост обязательств способствует росту возможностей для кредитования банком, что в свою очередь ведет к увеличению прибыли.
Существенный рост активов – главная причина роста в существенном приросте кредитных вложений.
Появление в банке вложений в инвестиционные ценные бумаги – т.е. банк диверсифицирует активы.
В целом по результатам анализа баланса положение банка можно охарактеризовать как стабильно-устойчивое и находящееся в бурном росте, что в будущем при грамотном управлении непременно принесет свои плоды.
Гэп – анализ на настоящий момент выявил положительную тенденцию в соотношении активов и пассивов, чувствительных к процентной ставке.
Обязательные показатели ликвидности находятся в пределах нормы.
Анализ финансовых результатов коммерческого банка
Анализ доходов и расходов банка дает возможность изучения результатов деятельности коммерческого банка, а, следовательно, и оценки эффективности его как коммерческого предприятия. Анализ результативности банковской деятельности начинается с анализа доходов и расходов, а заканчивается исследованием прибыли.
В приложении 12 можно ознакомиться с «Отчетом о финансовых результатах» Эксимбанка в динамики за четыре года, 2004 - 2007 гг. За этим приложением следует ряд вспомогательных таблиц, направленных на выявления тенденции и направлений движения деятельности банка [приложения 12,13,14,15].
Диаграмма 2.3.1 позволяет увидеть структуру доходов банка в динамике. Диаграмма отражает движение, как процентных доходов, так и доходов не относящихся к процентным.
В процентных доходах, как и в доходах в целом, наибольшая доля принадлежит доходам от кредитов. За 2007 г. они составили – 191 307 тыс. леев, что на 87 928 тыс. леев больше чем 2006 г. и на 148 798 тыс. леев (более чем в 4,5 раза) больше чем в 2004 г. Однако удельный вес доходов от кредитов в общей сумме доходов снизился за 2007 г. Причина этого снижения в росте статьи «Проценты и дивиденды по инвестиционным ценным бумагам». Рост этой статьи составил 425%, или 22 656 тыс. леев в сравнении с 2006 г.
Среди доходов, не относящихся к процентным, наибольший удельный вес в сумме этих доходов занимает статья «Комиссионные доходы» - 45%, за 2007 год они выросли на 26%, или на 7 535 тыс. леев в абсолютном выражении. Следующая по размеру удельной доли статья «Доходы по операциям с иностранной валютой» в 2007 г. в сравнении с 2006 г. они выросли на 84%, или на 16 227 тыс. леев в денежном выражении.
Диаграмма 2.3.2 сравнивает состав активов различных категорий с составом дохода. Такое сравнение дает возможность определить, как именно задействованы активы банка и в какой степени генерируемый ими доход соизмерим с долей соответствующей категории активов (иными словами, получен ли доход там, где затрачены ресурсы). В норме активы должны воплощаться в тех инструментах, которые приносят наибольший доход.
Значения, приведенные в диаграмме, показывают – что основной актив банка – кредитные вложения приносят банку наибольший доход, даже несколько больше в процентном отношении. Так же больший размер дохода показывает и статья «Проценты и дивиденды по Инвестиционным ценным бумагам». Статья же «Размещение средств и кредитов овернайт» занимающая третье место по объему доли присутствия в активе показывает худший результат доходности.
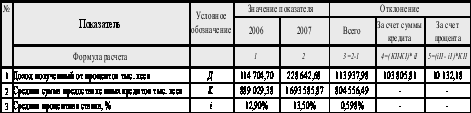
Проведем факторный анализ тождества расчета процентного дохода, формула расчета и ее состовляющие представлены в параграфе 1.3.
В таблице 2.3.1 приводится факторный анализ процентного дохода. Из таблицы видно, абсолютные отклонения между 2006 г. и 2007 г. по полученному доходу – 113 938 тыс. леев. Проследим насколько повлияли цены кредитов и суммы кредитов на получение конечного отклонения. Из данных таблицы видно, что под влиянием увеличения суммы выданных кредитов на 90,5%, или 804 556 тыс. леев в денежном выражении доход увеличился на 103 806 тыс. леев. Рост же процентной ставки на 0,598% привел к росту дохода на 10 132 тыс. леев.
Таблица 2.3.1
Факторный анализ процентного дохода Эксимбанка.
Источник: Составлено автором на основе отчетности Эксимбанка
Анализ показывает, на сколько сильнее влияет изменение процентной ставки на динамику процентных доходов, чем рост суммы выданных кредитов.
Диаграмма 2.3.3 представляет собой информацию о структуре и размере расходов Эксимбанка в разрезе четырех лет. Штрихованные зоны на диаграмме отражают расходы не относящиеся к процентным. Как показывает диаграмма, эти расходы по всем годам превышают или находятся в примерном равенстве с процентными расходами. Таблица 2.3.2 наглядно иллюстрирует выше сказанное:
Таблица 2.3.2
Доли процентных
и непроцентных
расходов в
общей сумме
расходов.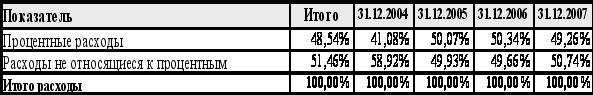 Источник: Составлено
автором на
основе отчетности
Эксимбанка
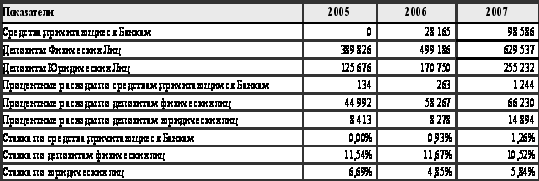
Если рассматривать в отдельности процентные расходы то можно заметить, что основная часть этих расходов – депозиты физических и юридических лиц: 64,67% и 14,54% от общей суммы процентных расходов в 2007 г. В 2006 это соотношение было еще выше 84,73% и 12,04% . В 2007 г сравнительно существенную долю заняли процентные расходы, связанные с прочими займами – составили 19 993 тыс. леев, что в относительном выражении 19,52% от общей суммы процентных расходов.
Если рассматривать темпы роста процентных расходов по диаграмме, то следует отметить некоторое замедление темпов роста расходов по депозитам физических лиц - в 2007 г. рост составил 13,67%, в то время как в 2006 – 29,5%, а в 2005 г. и вовсе – 92,1% в сравнении с предыдущим годом. Темпы роста расходов по депозитам юридических лиц, примерно оставались равномерными с увеличением в 2007 г.
Проанализируем данные таблицы 2.3.3, чтоб дать объяснения сказанному выше. Из таблицы видно, что снижение темпов прироста расходов по депозитам физических лиц связано со снижение стоимости данных депозитов, а так же с уменьшением темпа прироста депозитов. Стоимость же депозитов юридических лиц выросла в 2007 г., а так же существенно выросла доля депозитов юридических лиц.
Таблица 2.3.3
Расчет цены депозитов.
Источник: Составлено автором на основе отчетности Эксимбанка
Проведем сходный графический анализ который был использован при анализе доходов. Этот анализ поможет оценить находятся ли соотношение компонентов процентных расходов к общей сумме расходов в той же пропорции к соответствующим компонентам пассива. Анализ так же показывает зависимость банка от специфических источников средств и происходящие в них структурные изменения.
Диаграмма 2.3.4 показывает, что процентные расходы по депозитам физических лиц в 2007 г. являлись для банка самыми дорогими из всех пассивов использованных для формирования активов. Наиболее дешевым ресурсом оказались «Средства, причитающиеся банкам». Прочие займы и депозиты юридических лиц оказались примерно на одном уровне.
Расходы, не относящиеся к процентным, показываю достаточно стабильный рост в течение всего анализируемого периода. Данные диаграммы 2.3.4 показывают значительный рост блока расходов на персонал (он включает заработную плату, отчисления по социальное страхование и пенсионный фонд, а так же премии персонала) с 13 656 тыс. леев в 2004 года до 37 144 тыс. леев в 2007 г. Существенное место в расходах заняла статья «Другие расходы, не относящиеся к процентным», в 2007 году ее удельный вес в общей сумме не процентных расходов составил 39,11%, или 41 257 тыс. леев. К сожалению находящаяся в общем доступе отчетность не позволяет раскрыть состав этой статьи.
Проведенные анализ отчета о финансовых результатах позволяет сделать следующие выводы:
На протяжении всего анализируемого периода прослеживается рост процентных доходов в особенности в 2006 – 2007 гг.
Наряду с ростом кредитных доходов существенное увеличение в 2007 г. наблюдается по статье «Проценты и дивиденды по инвестиционным ценным бумагам».
Стабильный рост отмечается по статьям непроцентных доходов - «Комиссионные доходы» и «Проценты и дивиденды по Инвестиционным ценным бумагам».
В расходах Эксимбанка отмечается превышение непроцентных над процентными расходами.
Процентные доходы в большей степени складываются из депозитных расходов физических и юридических лиц. В 2007 г. существенно увеличиваются процентные расходы по займам.
Среди непроцентных расходов видено существенное укрепление расходов на персонал банка, а так же высокая доля статьи «Другие расходы, не относящиеся к процентным».
Анализ прибыли и рентабельности коммерческого банка
Прибыль коммерческого банка — это финансовый результат деятельности коммерческого банка в виде превышения доходов над расходами. Высокая прибыльность и достаточная капитализация банков является основой надежности банковской системы. Прибыльность служит ярким индикатором конкурентоспособной позиции банка на банковских рынках и качества его менеджмента. Она дает возможность банку поддерживать определенный профиль риска и смягчать краткосрочные проблемы. Нераспределенная прибыль является, как правило, одним из источников образования капитала.
Рассмотрим диаграмму 2.4.1. Показатели представленные в ней отражают динамику двух компонентов формирования прибыли – результата от процентной деятельности и результат от деятельности не относящейся к процентной.
Отраженные в диаграмме соотношения иллюстрируют тот факт, рост процентной прибыли происходит параллельно с ростом убытка от непроцентной деятельности.
Рассмотрим подробнее тенденции процентной прибыли. Не трудно заметить ускорение темпов роста прибыли в 2006 г. и в особенности в 2007 г. В 2005 г. прибыль выросла на 903,5 тыс. леев, что в относительном выражении составило всего – 7,21% от уровня 2004 г. [приложения 12,13]. В 2006 году показатель чистой процентной прибыли достиг – 29 798 тыс. леев, что выше показателя 2005 г. на 16 356 тыс. леев, или на 121,6%. Самый же резкий рост отмечается в 2007 г., анализируемый показатель в сравнении с 2006 г. вырос на 212,9%, или на 63 451 тыс. леев [приложения 12,13].
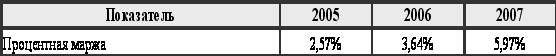
Для определения причин выше описанного результата приведем расчет коэффициента процентной маржи в таблице 2.4.1. Данный показатель рассчитывается из отношения разницы между процентным доходом и расходом к средним остаткам по доходным активам. Коэффициент процентной маржи показывает, что к 2007 г. процентная маржа Эксимбанка достигла 5,97%, что больше показателя 2005 г. на 4,92%, т.е. более чем в два раза. В международной практике данный показатель принято считать приемлемым при минимальном уровне 3 – 4,5%, показатели Эксимбанка существенно выше.
Таблица 2.4.1
Коэффициент процентной маржи 2005 – 2007 гг.
Источник: Составлено автором на основе отчетности Эксимбанка
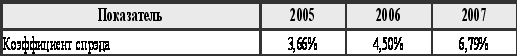
Важным показателем анализа является коэффициент спрэда, или процентный разброс. Коэффициент представляет собой разницу между процентами, получаемыми по активным операциям и процентами, уплаченными по пассивным. Динамику показателя иллюстрируют данные таблицы 2.4.2.
Приемлемое значение коэффициента для стабильно работающего банка должно быть положительным, как показывает таблица значение коэффициента для Эксимбанка – положительно.
Таблица 2.4.2
Коэффициент спрэда 2005 – 2007 гг.
Источник: Составлено автором на основе отчетности Эксимбанка
Рассмотрим диаграмму 2.4.2 для оценки результатов посреднической деятельности банка.
Показатели, отмеченные в диаграмме, отражают стабильный рост по чистому процентному доходу. Показатель – расчетный дифференциал доходности показывает разницу между соотношениями, полученных процентов к среднему объему ссуд и кредитов и выплаченных процентов к средним объемам депозитов.
Большое влияние на итоговый результат по прибыли оказывают расходы не относящиеся к процентным. Как указывалось в параграфе 2.3, существенную долю в них заняли расходы на персонал, а так же статья «Другие расходы не связанные с процентными».
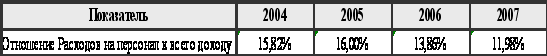
Рассмотрим показатель, характеризующий динамику расходов на персонал.
Таблица 2.4.3
Соотношение расходов на персонал и всего дохода 2004 – 2007 гг.
Источник: Составлено автором на основе отчетности Эксимбанка
Как видно из таблицы, доля расходов на персонал в валовом доходе после небольшого роста в 2005 г. стали снижаться в 2006 - 2007 гг. Эта тенденция свидетельствует о том, что расходы на персонал не завышены.
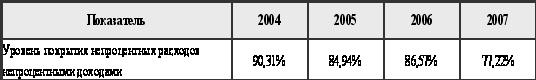
Важным коэффициент для контроля уровня непроцентных расходов является – уровень покрытия непроцентных расходов непроцентными доходами. Данные таблицы 2.4.4 отражают, что данный показатель находится в пределах нормы, однако происходит некоторый его спад, что в первую очередь объясняется ростом непроцентных расходов.
Таблица 2.4.4
Соотношение непроцентных расходов с непроцентными доходами.
Источник: Составлено автором на основе отчетности Эксимбанка
Наиважнейшими показателями эффективности работы коммерческого банка являются показатели рентабельности. Их анализ и оценка являются важной частью финансового анализа деятельности банка.
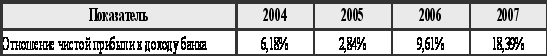
Самый общий показатель рентабельности рассчитывается как соотношение чистой прибыли к доходу банка, приведем динамику этого показателя деятельности Эксимбанка:
Таблица 2.4.5.
Коэффициент доходности.
Источник: Составлено автором на основе отчетности Эксимбанка
После снижения показателя в 2005 г. вызванного снижение чистой прибыли за этот период, наблюдается устойчивый рост, достигший за период 2007 г. – 18,39%.
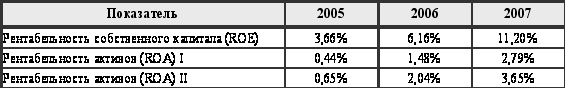
Для дополнения указанного выше коэффициента и получения более ясной картины об эффективности работы банка рассчитывают два наиболее важных показателя рентабельности – ROE и ROA. Первый показывает рентабельность собственного капитала, а второй и третий отражают разные подходы к расчету рентабельности активов. Рассмотрим динамику этих показателей.
Таблица 2.4.6.
Коэффициенты рентабельности капитала и активов.
Источник: Составлено автором на основе отчетности Эксимбанка
Из данных таблицы сразу бросается в глаза рост всех трех показателей. В международной практике значение ROE рекомендуется выше 4%, показатели Эксимбанка с 2006 г. выше этого значения. Показатели ROA I и ROA II различаются тем, что в первом случае прибыль сравнивается со всеми активами, а во втором с активами, приносящими доход. В международной практике первый коэффициент ROA именуется рентабельностью инвестиций, а второй рентабельностью активов. Приемлемое значение коэффициента выше 1%, показатели банка с 2006 г. превышают рекомендуемое значение.
Высокий рост показателей ROE и ROA говорит об увеличении эффективности работы банка.
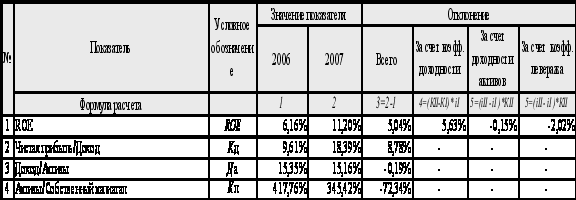
Разложим коэффициент ROE, для того чтобы выяснить причины его роста. ROE = Коэффициент доходности * Доходность активов * Коэффициент левеража
Таблица 2.4.7
Факторный анализ рентабельности капитала.
Источник: Составлено автором на основе отчетности Эксимбанка
Как показывает факторный анализ, положительно на рентабельности капитала отразилось только увеличение коэффициента доходности. Доходность активов же в сравнении с прошлым периодом снизилась. Самое значительное снижение ROE связано со снижением коэффициента левеража, по причине увеличения собственного капитала.
На основе проведенного анализа прибыли и рентабельности можно сделать следующие выводы:
Наряду с ростом прибыли от процентной деятельности, отмечается рост убытка от деятельности не связанной с процентами.
Наблюдается стабильный рост рентабельность капитала и рентабельность активов.
Увеличение акционерного капитала в 2006-2007 гг. негативно отразилось на показателе ROE темп роста, которого был замедлен.
СОВЕРШЕНСТВОВАНИЕ СИСТЕМЫ ФИНАНСОВОГО АНАЛИЗА БАНКОВСКОЙ ДЕЯТЕЛЬНОСТИИнформационные сложности финансового анализа банка в современных условиях
Наличие прозрачной и полезной информации об участниках рынка и их операциях является важным элементом эффективного рынка, а также ключевым условием действенности рыночной дисциплины. Чтобы банковское управление с учетом риска было эффективным, полезная информация должна предоставляться всем основным участникам, в число которых входят: органы надзора, владельцы акций и облигаций, вкладчики и другие кредиторы, банки-корреспонденты и другие банки, стороны контрактных отношений и общественность (подробнее основной состав пользователей информации раскрыт в параграфе 1.1 стр. 9 – 10). Сами по себе рынки не обеспечивают достаточного уровня раскрытия информации. Хотя рыночные силы, как правило, уравновешивают предельные выгоды и затраты на раскрытие дополнительной информации, конечный результат не всегда соответствует реальным потребностям участников.
Цель финансовой отчетности состоит в предоставлении информации о финансовом состоянии хозяйственного объекта (бухгалтерский баланс), о результатах его деятельности (отчет о финансовых результатах) и об изменениях в финансовом состоянии (отчет о движении денежных средств). Прозрачность финансовой отчетности обеспечивается путем полного и правдивого предоставления информации, необходимой для принятия экономических решений, широкому кругу пользователей.
Качественными характеристиками информации, содержащейся в финансовой отчетности, является свойства, делающие ее полезной. Если всесторонняя полезная информация отсутствует, менеджмент может не видеть реального состояния банка, а ключевые участники могут быть введены в заблуждение, что в свою очередь, нарушит рыночную дисциплину. Напротив соблюдение основных качественных характеристик информации и стандартов финансовой отчетности, как правило, позволяет получить