Организация кредитования юридических лиц коммерческими банками (на основе информационно-аналитических материалов)
Следует указать, что осуществлять реальный контроль банк не в состоянии. Единственное, что может контролировать банк, - это документы, представленные заемщиком. Для облегчения указанной задачи выданный кредит зачисляется на расчетный счет заемщика, открытый в банке-кредиторе. Вместе с тем в соответствии с действующим законодательством банк лишен административных функций по контролю над денежными средствами. Поэтому правовые средства, с помощью которых осуществляется контроль над выделенными кредитами, являются гражданско-правовыми. Так, в кредитном договоре могут быть указаны документы, которые заемщик должен предоставлять банку-кредитору (бухгалтерские балансы, платежные документы, сведения об основных фондах) и соответственно ответственность за невыполнение этого требования.
Возврат кредита осуществляется с помощью безакцептного списания (т. е. списания на основании ранее данного согласия, зафиксированного в соответствующем договоре). В этом случае должно быть четко указано основание безакцептного списания (например, нарушение обязанности по возврату долга либо нарушение других обязанностей), как было отмечено в письме ВАС РФ № С-13/ОП-167 от 20 мая 1993 г. Если расчетный счет заемщика находится в другом банке, заемщик должен письменно информировать обслуживающий банк о наличии в договоре условия о бесспорном списании и о своем согласии на списание, а также указать реквизиты кредитора.
Моментом
погашения
кредита следует
считать
момент
зачисления
средств на счет
кредитора. В
соответствии
с п. 2 ст. 810 ГК досрочное
возвращение
кредита
по инициативе
заемщика возможно
только с
согласия кредитора,
которое может
содержаться
в самом
тексте первоначального
договора либо
может быть
дано впоследствии
дополнительно.
Пример кредитного договора можно видеть в приложении 9.
Сроки кредитного договора.
Важным условием кредитного договора является условие о сроке. Применительно к кредитному договору термин «срок» может иметь различные значения. Так, выделяют срок действия кредитного договора, срок, на который выдается кредит, срок возврата кредита (календарная дата), срок начисления и срок уплаты процентов.
Кредитный договор заключается на определенный срок, началом отсчета которого следует считать момент заключения договора (если в самом договоре не указано иное). Момент заключения кредитного договора определяется в соответствии со ст. 433 ГК: договор признается заключенным в момент получения лицом, направившим оферту (предложение заключить договор), ее акцепта (принятия предложения). Если кредитный договор заключается в виде одного документа, подписываемого кредитором и заемщиком, момент получения акцепта совпадает с моментом подписания кредитного договора его сторонами. Если же кредитный договор подписывается неодновременно, то текст кредитного договора, подписанный одной стороной, следует рассматривать как оферту, а подписание этого текста другой стороной будет представлять собой акцепт. Возникает вопрос, правомерно ли в данном случае считать моментом заключения договора момент акцепта. Предположим, банк передал клиенту неподписанный текст договора. Клиент подписал его и передал работнику банка. В связи с временным отсутствием уполномоченных лиц банка указанный текст договора был подписан только через несколько дней. При подписании договора руководителем банка последний указал в тексте договора в качестве даты договора текущую дату. Подписанный и датированный таким образом текст кредитного договора еще через два дня был передан клиенту. Очевидно, в данном случае в соответствии с п. 1 ст. 433 ГК моментом заключения договора следует считать дату получения клиентом подписанного обеими сторонами текста кредитного договора.
Окончанием срока действия кредитного договора в соответствии с ч. 2 п. 3 ст. 425 ГК является момент исполнения сторонами своих обязательств по договору. При этом кредитный договор признается действующим до указанного момента, если в нем отсутствует условие, по которому окончание срока действия договора влечет прекращение обязательств сторон по договору. В кредитных договорах такое условие обычно отсутствует. Специфика кредитного договора такова, что обязанной стороной выступает заемщик (в тех случаях, когда кредит был реально получен), поэтому бессмысленно было бы устанавливать срок, по истечении которого обязательство заемщика по возврату кредита прекращалось бы,
Под сроком кредита понимается период времени между моментом получения кредита заемщиком и моментом его возврата. Срок кредита всегда находится в рамках срока действия договора и, соответственно, не может его превышать. Его можно рассматривать как одно из условий кредитного договора.
В пределах срока кредита:
полученные денежные средства используются на предусмотренные договором цели (срок использования кредита);
начисляются проценты на сумму кредита (срок начисления процентов);
сумма кредита возвращается заемщиком кредитору (срок возврата кредита);
уплачиваются проценты, начисленные на сумму кредита (срок уплаты процентов).
Возможны ситуации, когда счет заемщика находится в другом банке и кредит выдается путем зачисления денежных средств на этот счет. В этом случае существенное значение имеет определение даты исполнения кредитором своей обязанности по выдаче кредита. Если такой датой считать момент списания средств с корреспондентского счета банка, то заемщик будет обязан платить за все время прохождения средств до момента поступления на свой счет. При этом возможны задержки по вине других банков, в том числе и РКЦ Банка России. В таких случаях заемщик может предъявить иск к виновному банку с требованием о возмещении убытков. Так, Московский арбитражный суд взыскал с Банка России пеню за несвоевременное зачисление и убытки, понесенные в результате уплаты процентов за кредит. Убытки возникли в результате того, что РКЦ-2 Главного управления Банка России по Москве средства по кредитному договору зачислило на корреспондентский счет заемщика - Фора-банка - с десятидневным опозданием [11]. Таким образом, для заемщика предпочтительнее определять момент выдачи кредита моментом зачисления средства на его счет.
Обязанности кредитора.
На основании кредитного договора банк или иная кредитная организация (кредитор) обязуются предоставить денежные средства (кредит) заемщику в размере и на условиях, предусмотренных договором.
В кредитном договоре должны быть установлены размер и условия выдачи средств (форма открытия кредита). Данные условия являются существенными для кредитного договора и при их отсутствии выраженное банком намерение кредитовать клиента не возлагает на банк юридических обязательств.
Банковская ссуда, предоставленная заемщику при отсутствии специального, надлежащим образом оформленного письменного обязательства кредитора по выдаче средств в момент, не совпадающий с моментом заключения договора, подчиняется правилам о договоре займа1.
В литературе обязанность кредитора предоставить денежные средства рассматривается как предварительное обязательство заключить в дальнейшем договор займа. Содержанием обязательства банка, как указывал М. М. Агарков, является заключение в будущем в качестве заимодавца договора займа с клиентом.
Кредитор вправе отказаться от предоставления заемщику предусмотренного договором кредита полностью или частично при наличии обстоятельств, очевидно свидетельствующих о том, что предоставленная заемщику сумма не будет возвращена в срок2. Если отказ или уклонение кредитора от выдачи кредита имели место при отсутствии этих обстоятельств, то кредитор несет перед заемщиком ответственность в форме возмещения убытков и в форме неустойки, если она предусмотрена договором.
Принятие банком обязанности выдать определенную денежную сумму связано с личностью и материальным положением конкретного лица, обратившегося за получением кредита. Отношения сторон на этой стадии носят лично-доверительный характер. Исходя из требований п. 2 ст. 388 ГК РФ, следует указать, что уступка требования о выдаче кредита банком без согласия банка не допускается.
Способы выдачи кредита.
Кредитор обязан передать средства на условиях, предусмотренных договором. Кредит может передаваться в распоряжение заемщика различными способами и в различных формах. При осуществлении кредитования банк открывает заемщику ссудный счет. На этих счетах учитывается задолженность заемщика банку по выданным ссудам. По дебету ссудного счета отражается сумма выданных средств, а по кредиту - ее погашение. Режим ссудного счета определяется в договоре. Во исполнение одного кредитного договора банком могут быть открыты несколько ссудных счетов по каждому отдельному объекту кредитования.
Кредит может быть выдан наличными с соблюдением требований законодательства, регулирующего подобные расчеты, либо в безналичной форме. Выданная в безналичной форме ссуда может быть перечислена на расчетный счет заемщика, либо перечислена по поручению заемщика третьим лицам, либо за счет кредита могут быть оплачены предъявленные заемщику требования третьих лиц. В соответствии с письмом Госналогслужбы РФ № ВГ-4-13/23н от 2 июня 1995 г. Минфина РФ № 46 от 2 июня 1995 г. и Центробанка РФ № 171 от 5 июня 1995 г. "Об изменении пункта 2 Порядка применения положений Указа Президента РФ от 23 мая 1994 г. № 1006 "Об осуществлении комплексных мер по своевременному и полному внесению в бюджет налогов и иных обязательных платежей" средства, получаемые налогоплательщиками со ссудных счетов в виде банковских ссуд в рублях, могут направляться в соответствии с кредитными договорами или на расчетные (текущие) счета заемщика, или непосредственно на оплату кредитуемых материальных ценностей и затрат, включая выплату средств на заработную плату с одновременным перечислением соответствующих налогов и других обязательных платежей.
Выдача кредита может быть произведена как единовременно в полной сумме, так и частями.
Момент, с которого обязательства кредитора по выдаче денежных средств считаются исполненными, устанавливается договором, а при отсутствии таких условий должен определяться, исходя из формы и условий предоставления кредита.
Проценты по кредитному договору.
К отношениям, связанным с начислением процентов по кредитному договору, применяются правила, предусмотренные для договора займа, если иное не вытекает из существа кредитного договора1.
В соответствии с Положением о порядке начисления процентов и отражении их по счетам бухгалтерского учета в учреждениях банков2 проценты по кредитным договорам начисляются в размере и в сроки, предусмотренные договором, но не реже одного раза в квартал. Начисление и взыскание процентов авансом в момент выдачи кредита не допускается.
Д
An
2
Cn x n
100 x 360
ля начисления процентов используется следующая формула:А1 + А2 + А3 +...+ Аn-1 + x
где А1 , Аn - остатки на начало и на конец периода;
А2, А3, An-1 – остатки на последующие даты внутри периода;
n - число дней в соответствующем периоде;
Сn - процентная ставка.
Число дней в соответствии с названным Положением принимается за 360, а количество дней - за 30 (31-е число в расчет не принимается, а в феврале остаток на счете за последнее число повторяется столько раз, сколько дней недостает до 30).
Поскольку Положение носит в настоящее время в части определения порядка начисления и уплаты процентов рекомендательный характер, стороны могут в договоре установить иные способы расчета сумм процентов и порядка их начисления, например, исходя из точного количества дней в году, а не условного, точного количества дней в каждом месяце, а не условного - 30 дней.
При отсутствии в кредитном договоре условий о порядке и условиях начисления процентов условия названного Положения при наличии спора между сторонами могут быть применены в качестве обычно применяемых в банковской практике.
Обязанности заемщика по кредитному договору.
Пункт 2 ст. 821 ГК РФ предусматривает, что заемщик вправе отказаться от получения кредита полностью или частично, уведомив об этом кредитора до установленного договором срока его предоставления, если иное не предусмотрено законом, иными правовыми актами или кредитным договором. Таким образом, наличие на стороне заемщика каких-либо обязательств перед кредитором не может предполагаться. Заемщик по общему правилу не может быть понужден к получению суммы займа и привлечен к ответственности за отказ от ее принятия.
Кредитный договор накладывает на заемщика обязательства по принятию суммы лишь при наличии в договоре соответствующего условия. Если договором предусмотрена обязанность заемщика принять сумму займа, то он несет перед кредитором ответственность в форме возмещения убытков и, если это предусмотрено договором, в форме неустойки за уклонение (отказ) от исполнения вытекающих из договора обязанностей.
С момента получения денежных сумм в порядке и на условиях, установленных договором, заемщик несет перед кредитором такие же обязанности, что и заемщик по договору займа.
Погашение задолженности по кредиту. Поскольку с момента выдачи денежных средств между кредитором и заемщиком возникают отношения по договору займа, порядок возврата долга регулируется ст. 810 ГК РФ.
Вместе с тем следует учитывать, что в отношениях с участием в качестве заемщиков юридических лиц погашение задолженности по ссудам банка и уплата процентов по ним производятся путем перечисления денежных средств клиентами с их расчетных (текущих) счетов1.
Указанное не означает запрета погашения задолженности по кредиту иными способами, предусмотренными гражданским законодательством (путем зачета встречных требований, принятием отступного, при новации и т. п.).
Заключение кредитного договора с помощью электронных средств связи.
Особую актуальность проблема возможности заключения кредитного договора с помощью электронных средств связи, а также о производстве расчетов с их помощью, приобретает в связи с введением в законодательство так называемой электронно-цифровой подписи (ЭЦП). Уже само название говорит о том, что речь идет об особой разновидности подписи: во-первых, ее применение связано с электронно-вычислительной техникой (компьютерами) и, во-вторых, состоит она из определенного набора цифр.
Юридическое определение ЭЦП на уровне закона отсутствует. В настоящее время разрабатывается специальный закон об электронно-цифровой подписи, который, очевидно, и дает соответствующее определение. Общие требования, предъявляемые к электронно-цифровой подписи, содержатся в Федеральном законе «Об информации, информатизации и защите информации». Так, в ст. 5 указанного закона предусмотрено, что юридическая сила электронно-цифровой подписи признается при наличии в автоматизированной информационной системе программно -технических средств, обеспечивающих идентификацию подписи, и соблюдении установленного режима их использования. При этом право удостоверять идентичность электронно-цифровой подписи осуществляется на основании специальной лицензии.
Электронно-цифровая подпись является аналогом собственноручной подписи и обладает следующими признаками: воспроизведена она может быть только одним лицом, а подлинность ее может быть удостоверена многими, при этом она неразрывно связана с конкретным документом. В отсутствие основополагающего закона проблему пытаются решить на уровне подзаконных актов. Так одним из острых является вопрос о возможности заключения кредитных договоров с помощью электронных средств связи, в том числе через сеть Интернет. Правовое регулирование подобных отношений осуществляется с помощью Положения Банка России «О межрегиональных электронных расчетах, осуществляемых через расчетную сеть Банка России» от 23 июня 1998 г. № 36-П и Положения Банка России «О правилах обмена электронными документами между Банком России, кредитными организациями (филиалами) и другими клиентами Банка России при осуществлении расчетов через расчетную сеть Банка России» в редакции Указания Банка России от 11 апреля 2000 г. № 774-У.
Кроме общего указания о том, что договор должен заключаться в письменной форме (ст. 820 ГК), закон не содержит специальных требований к форме кредитного договора. Однако следует иметь в виду, что в соответствии с п. 3 ст. 7 Федерального закона «О бухгалтерском учете» кредитные обязательства признаются недействительными и не могут приниматься к исполнению без подписи главного бухгалтера. Следует указать на неточность терминологии; очевидно, правильнее было бы говорить о недействительности кредитного договора или кредитной сделки.
2.4 Обеспечение кредита.
Виды обеспечения кредита.
Проблема обеспечения кредита коммерческого банка далеко не нова. По мере развития общественного производства растет не только ее актуальность, но и сложность нахождения приемлемых для практики решений. Развитие технологий и возрастание сложности производственных систем, вовлекая в оборот все большее количество капитала при каждом обновлении цикла создания продукции, не обеспечивают при этом ни адекватного увеличения конкурентоспособности данной продукции, ни повышения вероятности успешного развития бизнеса в целом. Серьезное влияние на изменение качества обеспечения кредита во времени оказывает внешняя, по отношению к данному бизнесу, деловая среда, которая в России имеет свои специфические отличия от существующих в странах с развитой рыночной экономикой. При долгосрочном кредитовании необходимо получить четкое представление о вероятном изменении качества обеспечения во времени. Надо проанализировать, что может произойти с данным обеспечением через год или даже нескольких лет. Здесь многое будет зависеть от ряда факторов: вид обеспечения; кем оно предоставлено; форма и конкретное содержание; условия кредитного договора; возможные сопутствующие условия предоставления обеспечения и т.п.
Возможна ситуация, когда качество обеспечения доходит до нуля, то есть происходит фактическая потеря обеспечения. В жизни ситуация, при которой поручитель отказался от своих обязательств или исчез, а гарант обанкротился, не редкость не только для России. И чем больше срок кредитования, тем выше вероятность наступления подобного неблагоприятного для банка события.
Что же касается такого распространенного вида обеспечения, как залог, то, как правило, его качество также снижается во времени. Однако возможны случаи возрастания стоимости заложенного имущества и повышения качества залога по сравнению с моментом заключения кредитного договора. Такое может произойти с недвижимостью, ценными бумагами, драгоценными металлами и другим имуществом. Но это скорее исключение из правила.
Банкир должен опираться в принятии сложных стратегических решений не на чувство доверия к клиенту, а на свою уверенность в успехе реализации данного проекта. Это, в свою очередь, подразумевает как хорошее понимание банкиром существа реализуемого данным заемщиком проекта, так и наличие необходимых знаний для анализа и самостоятельной оценки перспектив его практической реализации. В этом случае банковским специалистам необходимо руководствоваться более широкими, чем обычно принято, представлениями о видах обеспечения долгосрочных кредитов и их качестве.
Виды обеспечения, которые могут приниматься в расчет кредитором при принятии решения о выдаче долгосрочного кредита предприятию показаны на рисунке 1.
Рисунок 1. Виды обеспечения кредита.
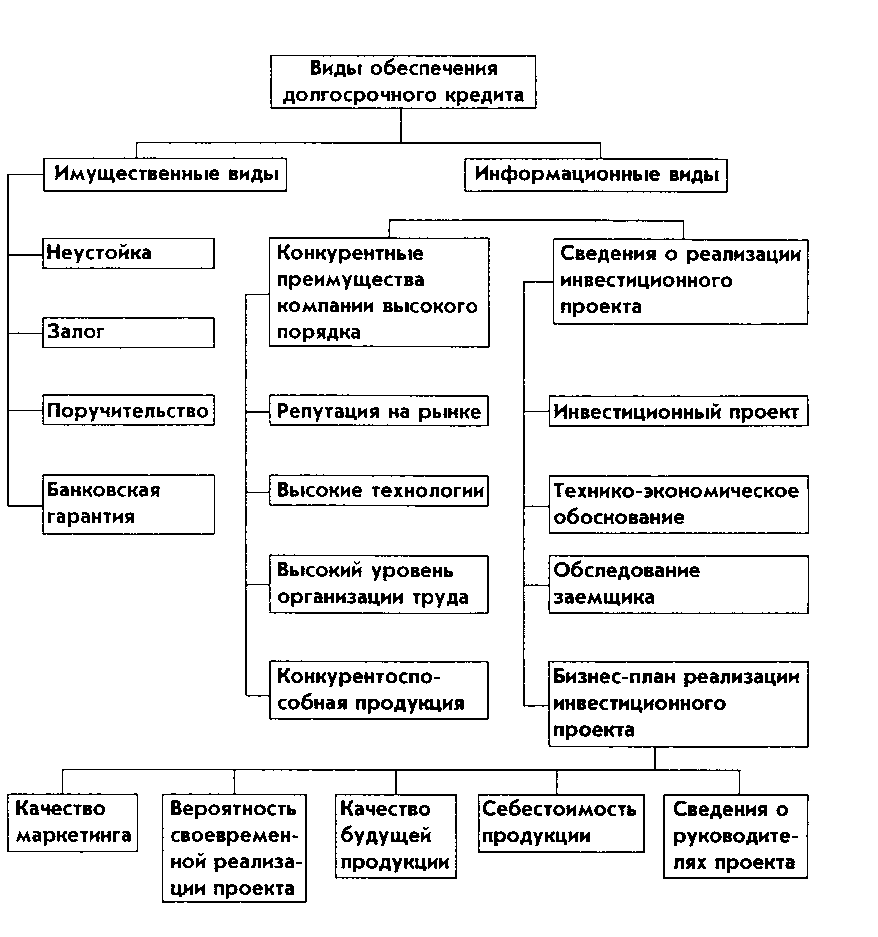
Виды обеспечения кредитов образуют две группы. В одну группу входят традиционно принятые в банковской практике виды обеспечения. Условно их можно назвать имущественными видами обеспечения, поскольку за ними всегда стоит конкретное имущество в материальной либо в денежной форме. Для практической реализации данных видов создана хорошая правовая основа. Их правовое регулирование содержится в нормах Гражданского кодекса РФ. Более того, обеспечению исполнения обязательств посвящена специальная глава 23, содержащая 53 статьи, где достаточно подробно изложены императивные нормы, которые должны соблюдаться сторонами. Согласно ст. 329 Кодекса, исполнение обязательств может обеспечиваться неустойкой, залогом, удержанием имущества должника, поручительством, банковской гарантией, задатком и другими способами, предусмотренными законом или договором.
Очевидно, что не все из указанных способов имеют одинаковое значение для обеспечения долгосрочных инвестиционных кредитов, с другой стороны, законодатель оставил возможность субъектам кредитной сделки использовать в качестве обеспечения другие способы. Тем самым фактически коммерческому банку дается право разрабатывать и предлагать заемщикам различные подходы, позволяющие определить и получить обеспечение, которое бы дало банкирам достаточную уверенность в успехе данного проекта.
Другая группа видов обеспечения, как правило, не может быть оценена конкретной денежной суммой, которую кредитор может получить в случае невозврата ссуженной стоимости или неполучения платы за кредит. Более того, некоторые виды обеспечения вообще невозможно отделить от предприятия, реализующего инвестиционный проект, и продать или передать в натуре. Но получение объективной информации о состоянии этих видов обеспечения дает банковским специалистам возможность достаточно надежно судить о вероятности успешной реализации инвестиционного проекта. Поэтому такую группу видов обеспечения можно назвать информационной.
Внутри этой группы можно выделить две подгруппы, относящиеся к разным, хотя и взаимосвязанным объектам.
Первая подгруппа — известные в маркетинге и ценообразовании конкурентные преимущества высокого порядка, которые приобрела компания за время своей работы на рынке к настоящему моменту. В деловом мире эти преимущества, если они есть у компании, являются не только ее достижениями, но и залогом будущих достижений на рынке. Усиление подобных преимуществ, как правило, свидетельствует о росте кредитоспособности компании, ослабление же — об ухудшении финансового положения и снижении кредитоспособности. Получение объективной информации о динамике конкурентных преимуществ позволяет судить о компании не хуже, чем анализ ее денежных потоков, но с той разницей, что конкурентные преимущества — это более стабильные показатели во времени. Они складываются годами и десятилетиями и резко не меняются, чего нельзя сказать о значениях конкретных денежных потоков, которые могут резко возрасти или совсем иссякнуть за короткий промежуток времени.
Вторая подгруппа — сведения о реализации инвестиционного проекта. В нее входит информация: о самом инвестиционном проекте; о технико-экономическом обосновании инвестиций и проведенных технико-экономических исследованиях; о результатах обследования заемщика специалистами банка; о результатах анализа бизнес-плана реализации инвестиционного проекта. В рамках информации, представленной в бизнес-плане, важное значение имеют пять аспектов (см. нижний ряд структуры на рис.). При этом два из них: качество и себестоимость будущей продукции — представляют наибольший интерес. Именно сочетание данных двух показателей определяет конкурентоспособность продукции на рынке, возможность получения прибыли и, в результате, успех реализации инвестиционного проекта.
Таким образом, можно сделать вывод, что недостаточность предлагаемого банку покрытия долгосрочного инвестиционного кредита материальными видами обеспечения не должна служить основанием для отказа в его предоставлении, если специалисты банка владеют методиками анализа и оценки реально существующих видов информационного обеспечения. Недостаточность же материальных видов обеспечения кредита для конкретного проекта, увеличивающая риск, является объективным основанием для увеличения доли банка в распределении выгоды от реализации инвестиционного проекта [25].
Банковское законодательство Российской Федерации предусматривает, что выдача кредита коммерческими банками должна производиться под различные формы обеспечения кредита. Важнейшими видами кредитного обеспечения, широко практикуемыми за рубежом и взятыми на вооружение нашими коммерческими банками являются: залог гарантии, поручительства, страхование кредитного риска, переуступка (цессия) в пользу банка требований и счетов заемщика третьему лицу и др. Заемщик в качестве кредитного обеспечения может использовать одну или одновременно несколько форм, что закрепляется в кредитном договоре. Обеспечительные обязательства по возврату кредита оформляются вместе с кредитным договором и являются обязательным приложением к нему.
Залог.
Сам по себе залог имущества (движимого и недвижимого) означает, что кредитор-залогодержатель вправе реализовать это имущество, если обеспеченное залогом обязательство не будет выполнено. В силу залога кредитор имеет право в случае неисполнения должником-залогодателем, обеспеченного залогом обязательства, получить удовлетворение из стоимости заложенного имущества преимущественно перед другими кредиторами. Залог должен обеспечить не только возврат ссуды, но и уплату соответствующих процентов и неустоек по договору, предусмотренных в случае его невыполнения. Кроме того, необходимо учитывать, что рыночная стоимость заложенного имущества может снизиться. Следовательно, во всех случаях стоимость залога должна быть выше размера испрашиваемой ссуды.
Залогом могут быть обеспечены обязательства как юридических, так и физических лиц.
Залог возникает в силу договора (Приложение 10) или закона. Наибольшее распространение имеет залог в силу договора, когда должник добровольно отдает имущество в залог, заключая об этом договор с кредитором. Залогом может быть обеспечено только действительное требование. Это означает, что договор о залоге не носит самостоятельного характера, т.е. его нельзя заключить вне связи с другим договором, исполнение которого он обеспечивает.
Предметом залога может быть любое имущество, которое в соответствии с законодательством России может быть отчуждено залогодателем, а также ценные бумаги и имущественные права.
Залогодателем может быть лицо, которому предмет залога принадлежит на праве собственности или полного хозяйственного ведения. Право полного хозяйственного ведения имуществом дает хозяйствующему субъекту владеть, пользоваться и распоряжаться имуществом в том же объеме, что и собственнику, если законом или собственником в учредительных документах не предусмотрено иное. Ограничения на отчуждение имущества существуют в отношении государственных предприятий, поскольку они должны получить разрешение на залог зданий и сооружений от соответствующего комитета по управлению имуществом.
Конкретно в качестве залога могут выступать: предприятие в целом (или комплекс); основные фонды (здания, сооружения, оборудование); товарно-материальные ценности; товарно-транспортные документы (железнодорожные накладные, варранты, коносамен-ibi, складские свидетельства, контракты и т.п.); валютные средства; ценные бумаги (акции, облигации, векселя, сертификаты, депозитные вклады и т.д.).
Различают два вида залога: при котором предмет залога может оставаться у залогодателя, и при котором предмет залога передается в распоряжение, во владение залогодержателю.
Наибольшее распространение имеет первый вид залога.
При залоге с оставлением имущества у залогодателя последний вправе владеть и пользоваться предметом залога в соответствии с его назначением, распоряжаться предметом залога путем его отчуждения с переводом на приобретателя долга по обязательству, обеспеченному залогом.
В то же время залогодатель обязан застраховать за свой счет предмет залога на его полную стоимость принять меры по его сохранности, уведомить залогодержателя о сдаче предмета залога в аренду.
Залог с оставлением имущества у залогодателя может выступать в нескольких формах, основными из которых являются:
залог товаров в обороте;
залог товаров в переработке;
залог недвижимого имущества.
Залог товара в обороте (он же залог с переменным составом) означает, что заемщик вправе реализовать заложенные ценности при условии одновременного погашения определенной части задолженности или замены выбывающих товаров другими, соответствующими данному виду кредитования ценностями на равную или большую сумму. Заемщик обязан обеспечить соответствующий учет и хранение заложенных ценностей и несет за это ответственность.
Залог товара в переработке означает, что заемщик вправе перерабатывать в своем производстве заложенное сырье, материалы, полуфабрикаты, но при этом залоговое право будет распространяться на выработанные полуфабрикаты, незавершенное производство, готовую продукцию и товары отгруженные.
Под залог товара в обороте кредитовались и продолжают кредитоваться торговые и снабженческо-сбытовые организации. Под залог товаров в переработке кредитуются государственные промышленные, строительные, транспортные, сельскохозяйственные предприятия.
Залог недвижимости (ипотека) — это залог предприятий, строений, зданий, сооружений или иных объектов, непосредственно связанных с землей, вместе с соответствующими земельными участками или правом пользования ими.
Предоставляя кредит под залог зданий, оборудования и другой недвижимости, банк должен быть заинтересован не только в степени их реализуемости, но в способности заемщика получить прибыль, достаточную для погашения кредита, чтобы избежать продажи залога.
Банк, как залогодержатель, при оставлении залога у залогодателя вправе проверять по документам его фактическое наличие, размер, состояние и условия хранения предмета залога. Если предмет залога утрачен и залогодатель не восстановил его или с согласия залогодержателя не заменил другим имуществом, равным по стоимости, то банк-залогодержатель вправе потребовать досрочного погашения, обеспеченного залогом обязательства.
Второй вид залога — залог с оставлением предмета залога у залогодержателя, или иначе называемый закладом, является наиболее предпочтительным видом залога в банковской деятельности, особенно если в качестве предмета залога предлагается имущество, которое не является недвижимостью, или имущество, передача которого в залог не требует государственной регистрации в соответствии со статьей 11 Закона РФ «О залоге». Это объясняется тем, что при передаче имущества во владение залогодержателю (банку) последний может осуществлять наиболее действенный контроль за состоянием данного имущества и, кроме того, у банка больше гарантий относительно возможности погашения выданного им кредита заемщику.
Данный вид залога может выступать в двух основных формах: твердый залог и залог прав.
Твердый залог в классическом виде предусматривает передачу товара и другого имущества банку и хранение его на складе кредитного учреждения или на складе заемщика, но под замком и охраной банка. Ценности, принимаемые в заклад, должны отвечать таким требованиям, как легкая реализуемость, возможность их страхования и длительного хранения, а также осуществления банком контроля за ними. Применение заклада сопряжено для банков с определенными трудностями и затратами, так как это связано с необходимостью осуществления такой не свойственной им функции, как хранение товарно-материальных ценностей. На западе такую функцию для банков выполняют специальные организации — складские компании. В этом случае они выписывают складские квитанции, которые и служат обеспечением ссуды. Банки предпочитают складские квитанции без права передачи, которые выписываются на банк и позволяют им осуществлять более надежный контроль за обеспечением кредита, а в случае невозврата последнего дают право на изъятие ценностей со склада. Зарубежный опыт хранения заклада активно заимствуется в России. Так еще в 1991 г. такую услугу коммерческим банкам Москвы предложило АО «Караван».
Наиболее удобными для банка объектами твердого залога являются товарные и товарно-транспортные документы, а также ценные бумаги. Во-первых, они передаются залогодателем в обеспечение ссуды непосредственно самому банку (залогодержателю), причем не требуют особых затрат на свое хранение; во-вторых, они отличаются высокой ликвидностью, что имеет для банков большое значение в случае неисполнения должником своего обязательства по ссуде. В последующие годы этот вид залога получил должное развитие.
Залог прав — это новая для России форма заклада и пока недостаточно отработанная в законодательном отношении. В качестве заклада могут выступать документы, свидетельствующие о передаче банку в качестве обеспечения по ссуде прав владения и пользования имуществом, прав на объекты интеллектуальной собственности (авторских прав на промышленные образцы, товарные знаки, ноу-хау, патенты) и др.
В договоре о залоге должны быть также указаны наименование и местонахождение обеих сторон, опись и местонахождение закладываемого имущества.
Договор о залоге (ст. 12 закона) считается недействительным, если не соблюдены вышеперечисленные условия.
Поручительство.
По этому договору поручитель обязывается перед кредитором другого лица (заемщика, должника) отвечать за исполнение последним своего обязательства. Поручительство создает для кредитора большую вероятность реального удовлетворения его требования к должнику по обеспеченному поручительством обязательству в случае его неисполнения, так как при поручительстве ответственность перед кредитором за