Организация кредитования юридических лиц коммерческими банками (на основе информационно-аналитических материалов)
Гарантия — это особый вид договора поручительства, применяемый для обеспечения обязательства только между юридическими лицами, при котором ответственность гаранта носит субсидиарный характер. В качестве гаранта по ссуде могут выступать вышестоящая по отношению к должнику организация (министерство, ведомство, ассоциация, объединение), арендодатель, учредитель и любые другие организации, включая банки. Единственное условие в данном случае — устойчивость финансового положения самого гаранта. Гарантия оформляется гарантийным письмом, которое предъявляется в кредитующее учреждение банка. В письме указываются наименование гаранта и организации-ссудополучателя, наименование обслуживающих их учреждений банков, вид ссуды и срок ее погашения, сумма гарантии и предельный ее срок. В случае отсутствия у ссудополучателя средств на расчетном счете для погашения кредита банк предъявляет требование о погашении ссуды к гаранту. Гарантия прекращается на том же основании, что и поручительство.
В условиях формирования рыночных отношений в экономике и активного создания новых предприятий, основанных на различных формах собственности, которые не располагают достаточным капиталом, чтобы всегда гарантировать выполнение своих обязательств перед банком в части погашения ссуд, в 1990 г. в практику введена новая для России форма обеспечения возвратности ссуд — страхование ответственности заемщиков за непогашение кредита. В соответствии с установленным странами государственного страхования порядком заемщик заключает со страховщиком договор страхования, в котором предусматривается, что в случае непогашения кредита в установленные сроки страховщик выплачивает банку, выдавшему кредит, возмещение в размере от 50 до 90% не погашенной заемщиком суммы кредита, включая проценты за пользование кредитом. Конкретный размер ответственности оговаривается в договоре страхования, а ответственность страховщика наступает, если заемщик не возвратил банку ссуду в течение 20 дней после наступления срока платежа, предусмотренного кредитным договором. При этом страховщик обязан выплатить банку, выдавшему кредит, страховое возмещение в течение 15 дней после наступления искового случая.
После выплаты банку страхового возмещения к страховщику переходят в пределах выплаченной суммы все права банка-кредитора к заемщику по кредитному договору.
Страховщик имеет право отказать в выплате страхового возмещения, если страхователь:
сообщил недостоверные сведения об обстоятельствах, имеющих существенное значение для суждения о страховом риске;
не выполнил обязанностей, возложенных на него условиями страхования.
Для страхователей (предприятий-заемщиков) операции по страхованию ответственности непогашения кредита являются платными: они должны в определенные сроки, установленные договором страхования, единовременно внести страховые платежи. Размер страхового платежа определяется па основании суммы подлежащего погашению кредита, оговоренного в пределах ответственности страховщика и тарифной ставки страховых платежей поданному виду страхования. Ставки устанавливаются в процентах к страховой сумме дифференцированно в зависимости от срока, в течение которого заемщик пользуется банковским кредитом.
Страхование кредитного риска как форма обеспечения возвратности ссуд является взаимовыгодной сделкой для всех участников. Так, в частности, предприятие-заемщик (страхователь) гарантируется от потери деловой репутации из-за несвоевременного погашения кредита. Банк получает высокие гарантии возвратности кредита, хотя и не является прямым участником страховой сделки. Страховая организация получает вознаграждение за свои услуги в виде страхового тарифа.
Ввиду высокого риска для государственных страховых организаций по данному виду страхования (особенно в данный период развития экономики) его практикуют в основном негосударственные коммерческие страховые общества и компании. Вступая с ними в деловые контакты, банки должны проводить тщательный анализ их учредительных документов и финансового состояния, требуя представления следующих документов: лицензии на проведение страховых операций, устава (нотариально заверенного), свидетельства о регистрации (организационная форма может быть любая), учредительного договора, положения о страховании ответственности заемщика за непогашение кредита со всеми приложениями, типового договора страхования риска непогашения кредита в пользу банка, баланса, ф. № 2 «Отчета о финансовых результатах».
Анализируя финансовое состояние страховой компании, необходимо обращать внимание на наличие объявленного и уплаченного уставного фонда, величину страховых фондов и ресурсов, коэффициент финансовой устойчивости, который должен быть больше единицы, на уровень и норму выплат (уровень выплат должен быть меньше либо равен норме выплат).
При анализе предлагаемого договора страхования следует обратить внимание на то, каким образом дано определение страхового случая, имеется ли достаточный срок для предъявления претензий в случае его наступления, кто извещает страховщика о наступлении страхового случая, как и когда производится страховое возмещение. Особое внимание необходимо уделить пунктам договора, определяющим обязанности страхователя и условия, при которых страховщик может быть освобожден от обязательств по договору страхования и, следовательно, от обязательств по погашению кредита банку.
Цессия.
Следующей формой обеспечения своевременного возврата кредита заемщиком выступает переуступка (цессия) в пользу банка требований и счетов заемщика третьему лицу. Эта переуступка оформляется специальным соглашением или договором.
Банк имеет право воспользоваться поступившей выручкой только для погашения выданного кредита и уплаты процентов за него.
Зарубежные коммерческие банки нередко в качестве условия получения кредита выставляют требование хранения заемщиком на депозитном счете определенной денежной суммы (примерно 10—20% от испрашиваемой суммы кредита), которая называется Ц компенсационным остатком. Последний играет двоякую роль:
дает возможность банку привлечь на конкретный срок кредитные ресурсы;
выступает формой обеспечения возвратности кредита.
За рубежом в качестве обеспечения ссуды используется также так называемый обеспечительный вексель, который банк требует от своего заемщика. Этот вексель не предназначается для дальнейшего оборота. Если ссуда возвращается в срок, то вексель погашается. Если возврат ссуды задерживается, то вексель опротестовывается, и банк в судебном порядке в короткий срок (из-за особой процедуры предъявления и рассмотрения иска) получает необходимые денежные средства. В условиях Российской Федерации обеспеченность возврата банковских ссуд может достигаться и за счет средств специально создаваемых для этой цели фондов, например фонда поддержки предпринимательства.
Только соблюдение взаимных интересов поможет банку и заемщику выбрать наиболее приемлемую в каждом конкретном случае форму обеспечения возвратности кредита или использовать смешанное обеспечение (в разных вариантах).
ГЛАВА 3. КРЕДИТНЫЕ РИСКИ
3.1 Сущность и классификация кредитных рисков.
Проблема риска и дохода является одной из ключевых концепций в финансовой и производственной деятельности субъектов рыночных отношений.
В словаре Вебстера "риск" определяется как опасность, возможность убытков или ущерб. Под "риском" принято понимать вероятность (угрозу) потери предпринимателем части своих ресурсов, вероятность недополучения доходов или появления дополнительных расходов в результате проведения определенной финансовой и производственной стратегии. Сущность риска состоит в возможности отклонения полученного результата от запланированного. Более того, правомерно говорить о риске упущенной возможной выгоды, т.е. риске косвенного (побочного) финансового ущерба (не полученная прибыль) в результате того, что какое-либо мероприятие не было проведено или была остановлена хозяйственная деятельность. Если смотреть на проблему еще более формально, то речь может идти не только о риске потерь, но и о риске выгоды (получения дополнительной прибыли), так как отклонение от планируемого результата может быть и в положительную сторону. Следовательно, риск как элемент хозяйственного решения может быть определен следующим образом - это ситуативная характеристика деятельности любого субъекта рыночных отношений, в том числе банка, отображающая неопределенность ее исхода и возможные неблагоприятные (или, напротив, благоприятные) последствия в случае неуспеха (или успеха) [12].
Принятие рисков - основа банковского дела. Банки имеют успех тогда, когда принимаемые ими риски разумны, контролируемы и находятся в пределах их финансовых возможностей и компетенции. В общем случае к рискам по банковским операциям относят следующие (таблица 6):
Таблица 61
|
Тип риска |
Характеристика |
|
1. Кредитный риск |
Возможное падение прибыли банка и даже потеря части акционерного капитала в результате неспособности заемщика погашать и обслуживать долг (выплачивать проценты) |
|
2. Риск ликвидности банка (риск несбалансированной ликвидности) |
Возможная угроза прибыли и акционерному капиталу банка в результате затруднения в получении средств путем реализации части активов или приобретения нового займа по приемлемой цене. Риск считается наивысшим, когда банк не в состоянии удовлетворить кредитную заявку или ответить по обязательству вкладчика. Соответственно различают ликвидность активов и ликвидность пассивов |
|
3. Процентный риск |
Вероятная потеря дохода банка в результате непогашения процентных платежей заемщиком |
|
4. Риск, связанный с неспособностью банка возмещать административно-хозяйственные расходы (риск текущих расходов) |
Возможное снижение прибыли банка из-за непредвиденных расходов на содержание аппарата сотрудников и прочих расходов, обеспечивающих нормальный ритм работы учреждения |
|
Тип риска |
Х Таблица 6 (продолжение) арактеристика |
|
5. Валютный риск |
Опасность валютных потерь, связанных с изменением курса иностранной валюты по отношению к национальной валюте при проведении международных кредитных, валютных и расчетных операций |
|
6. Риск неплатежеспособности банка |
Использование банком акционерного капитала для погашения своих обязательств при отсутствии каких-либо других источников (платежи по возвращаемым кредитам, привлечение новых займов, реализация активов). Чтобы предотвратить подобную ситуацию, важно поддерживать соотношение между акционерным капиталом и активами, так называемый коэффициент достаточности капитала (capital-to-assets ratio). Это означает, что банк с акционерным капиталом, равным 10% активов, в состоянии выдержать большую нагрузку в случае затруднения доступа к прочим источникам средств, чем банк, у которого акционерный капитал составляет только 6% от общей суммы активов |
Перечисленные типы рисков взаимосвязаны. Очевидно, что кредитный риск ведет к возникновению всей цепочки банковских рисков, а также может привести к риску ликвидности и неплатежеспособности банка. Поэтому от организации кредитного процесса зависит «здоровье» банка. Процентный риск в своем роде самостоятелен, так как связан с конъюнктурой на рынке кредитных ресурсов, и действует как фактор, не зависящий от банка. Однако он в состоянии усугубить кредитный риск и всю цепочку рисков, если банк не будет приспосабливаться к изменению уровня рыночной процентной ставки.
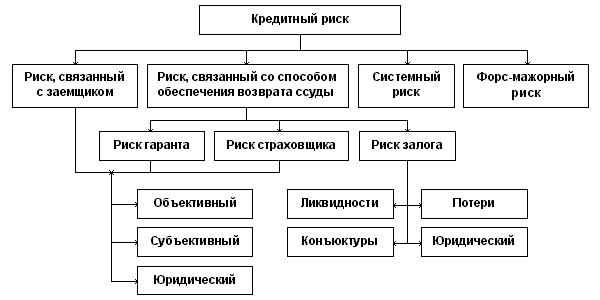
На рисунке 2 приведена одна из возможных структур кредитного риска [16]. Оговорка "одна из возможных" сделана в связи с тем, что с развитием общества источники кредитного риска могут изменяться.
Рисунок 2
В подходе к определению риска кредитования одного заемщика существуют различные варианты. Некоторые банки считают, что достаточно определить класс кредитоспособности для каждого клиента.
Можно выделить следующие виды кредитного риска:
Во-первых, риск злоупотреблений. Так называемые "злоупотребления" - одна из наиболее распространенных причин безнадежной задолженности банкам. Речь идет о выдаче руководством и высшими служащими "дружеских" кредитов родственникам, друзьям, деловым партнерам без должного обеспечения и обследования финансового положения заемщика. В этом случае банк может сколько угодно афишировать свои "безупречные" принципы кредитования, описывать службы, занимающиеся оценкой кредитных рисков и принимающих решение о предоставлении кредита или отказе в нем, но пока коммерческие банки (особенно российские) не решат проблему злоупотребления, их кредитный риск будет оставаться весьма значительным.
Во-вторых, риск неплатежа по внутренним займам. Данный риск связан с трудностью учета всех факторов, влияющих на платежеспособность заемщика. Этими факторами могут быть: неспособность должника создать адекватный будущий денежный поток в связи с изменениями в деловом, экономическом и/или политическом окружении, в котором оперирует заемщик; подорванная деловая репутация заемщика; неуверенность в будущей стоимости и качестве кредитного обеспечения и ряд других. Главное средство борьбы с неплатежами такого рода – диверсификация портфеля банковских ссуд, ведущая к рассредоточению риска.
В-третьих, риск неплатежа по иностранным кредитам. Этот риск связан с задержкой платежей по кредитам заемщикам из других стран. В 70-е годы этот вид риска явился причиной банкротства ряда крупных американских банков. Это произошло из-за массовых неплатежей по кредитам, выданным заемщикам из развивающихся стран.
К факторам, повышающим кредитный риск, относятся:
- значительный объем сумм, выданных узкому кругу заемщиков или отраслей, т.е. концентрация кредитной деятельности банка в какой-либо сфере, чувствительной к изменениям в экономике;
- большой удельный вес кредитов и других банковских контрактов, приходящихся на клиентов, испытывающих определенные финансовые трудности;
- концентрация деятельности банка в малоизученных, новых, нетрадиционных сферах;
- внесение частых или существенных изменений в политику банка по предоставлению кредитов;
- удельный вес новых и недавно привлеченных клиентов, о которых банк располагает недостаточной информацией;
- либеральная кредитная политика (предоставление кредитов без наличия необходимой информации и анализа финансового положения клиента);
- неспособность получить соответствующее обеспечение для кредита или принятие в качестве такового ценностей, труднореализуемых на рынке или подверженных быстрому обесцениванию;
- значительные суммы, выданные заемщикам, связанным между собой;
- нестабильная экономическая и политическая ситуация.
В зависимости от уровня основных и дополнительных показателей методики определения кредитоспособности — коэффициентов ликвидности баланса предприятия, покрытия баланса, платежеспособности, обеспеченности собственными средствами, размеров собственных и привлеченных средств, уровня доходности предприятия, устойчивости финансового положения — выделяются четыре группы классов заемщиков. Заемщики четвертой группы считаются некредитоспособными, и банк в условиях рыночной экономики, чтобы не нести по ним риск неплатежа (совокупность кредитного и процентного рисков), не должен с ними работать.
Из оставшихся предпочтительным для банка является заемщик 1-го класса, риск платежей по ссудам которого невелик и не требует применения жестких условий кредитования, гарантий, страхования залогового права. Однако могут воздействовать внешние факторы, связанные с коммерческим, политическим и геофизическим рисками, например неустойчивостью валютных курсов, инфляцией, неплатежеспособностью его покупателя или заемщика, отказом от платежа или принятия товара покупателем, неоплатой долга покупателем в установленный срок, изменением цены сырья, материалов, полуфабрикатов после заключения договора, ошибками в документах или оплате, злоупотреблениями или хищениями, углублением экономического кризиса в стране, стихийными бедствиями и т.п. Поэтому банк даже в отношении первоклассного заемщика должен владеть методикой расчета и информацией о размерах его коммерческих и других рисков.
С заемщиками 2—3 группы банки должны строить более жесткие взаимоотношения, в частности, вводить обязательность залога, гарантий, проверок обеспеченности ссуд, строгое ограничение объема кредитов плановыми размерами, повышенную ответственность за нарушение условий кредитования, применение механизма оперативного взыскания кредита.
В странах с развитой рыночной экономикой ориентиром оценки риска отдельного клиента служит аналогичная схема, так называемая кредитная котировка предприятий банком. Она составляется на основе объема оборота предприятия, его кредитной и платежной оценок, качества подписи ("имиджа"). Из количественного анализа выводится качественная оценка, позволяющая отнести предприятие к одной из шести групп: государственное, зарубежное, "хорошее", предприятие, испытывающее трудности, предприятие, находящееся в частичном управлении банком (в связи с испытываемыми трудностями), «некотируемое» предприятие. На основании этой оценки банки строят кредитные отношения с клиентом, судят о степени риска данного клиента, а также управляют рисками (повышают долю рефинансируемых Центральным Банком кредитов, используют плавающие процентные ставки, страхование, разделение рисков и т.п.).
3.2 Расчет кредитных рисков
Модель расчета.
Кредитный риск зависит от внешних (связанных с состоянием экономической среды, с конъюнктурой) и внутренних (вызванных ошибочными действиями самого банка) факторов. Возможности управления внешними факторами ограничены, хотя своевременными действиями банк может в известной мере смягчить их влияние и предотвратить крупные потери. Однако основные рычаги управления кредитным риском лежат в сфере внутренней политики банка.
Наиболее точно искомая модель расчета кредитного риска коммерческого банка выглядит следующим образом:
K3 = Kp * (R1 + R2 + … +Rn) * E : Kвл (1)
где K3 — коэффициент риска отдельного заемщика банка;
Kp — корректирующий коэффициент, учитывающий кредитоспособность клиента (его абсолютное значение может колебаться: для клиентов 1-го класса — 1; 2-го класса — от 2 до 3; 3-го — от 4 до 5), степень рыночной самостоятельности заемщика, уровень его производственного потенциала, обеспеченность трудовыми ресурсами, состав акционеров, наличие деловой активности и организаторских качеств руководителя, достаточность собственных средств и резервных фондов, уровень просроченных ссуд за прошлый период и т.д.;
R1, ... Rn,— размер рисков, связанных с данной кредитной операцией;
Kвл — сумма кредитных вложений по заемщику;
Е — корректирующий коэффициент, учитывающий действие внешних факторов для данного клиента банка.
Корректирующий коэффициент Е определяется как отношение суммы всех возможных содействующих факторов (включая факторы, формирующие риск региона, неустойчивость валютных курсов, платежеспособность покупателей клиента, отказ от принятия или оплаты товара клиентом, нарушение сроков оплаты счетов клиентом, изменение цен на сырье, материалы и продукцию, конкурентоспособность продукции клиента, нарушения, хищения, спрос на ссуды со стороны других клиентов, имеющиеся кредитные ресурсы банка и т.д.) к сумме внешних факторов.
В широком смысле кредитный риск - это риск потерь, возникающих в результате неспособности партнера по сделке своевременно выполнить свои обязательства. Как уже отмечалось, полная вероятностная модель кредитного риска практически не реализуема. Поэтому приходится идти на сознательное "огрубление" модели; в простейшем случае используется модель, основанная на следующих двух параметрах:
величине потенциальных потерь L в случае невыполнения обязательств партнером по сделке;
вероятности невыполнения обязательств партнером по сделке P.
Оценка параметров L и P в случае обычных кредитов выполняется сравнительно просто: грубо говоря, потери равны сумме кредита, а прибыль - это доход, обусловленный условиями договора. В случае срочных контрактов потенциальные потери имеют более сложную природу, поскольку необходимо учитывать длительность контрактов. В простейших моделях величина потенциальных потерь пропорциональна квадратному корню из длительности контракта. Например, потенциальные потери по 4- месячному кредиту в два раза выше потенциальных потерь по одномесячному кредиту.
Оценка вероятности несостоятельности выполняется на основе имеющейся кредитной истории. При этом поскольку кредитная история, как правило, недостаточна для надежной оценки каждого клиента, приходится использовать "объединенную" кредитную историю для группы всех клиентов с аналогичным рейтингом. Так, на ММВБ для оценки вероятности несостоятельности клиринговых членов используется вся история платежей по нетто-обязательствам в секции срочного рынка и определяется вероятность несостоятельности клирингового члена, общая для всех клиринговых членов.
Точность оценки риска банка при кредитовании отдельного заемщика зависит от качества информации, на которой основана оценка. Банк должен организовать и обеспечить отбор необходимой информации, ее обновление и хранение при максимальной доступности. Источниками достоверной информации являются проведение банком теоретических и практических исследований (экспериментов), получение своевременной и квалифицированной консультации.
Учет всех разнонаправленных и многообразных факторов даст возможность верно определить степень допустимости общего риска по отдельному заемщику и в целом по банку.
Кредитная политика банка определяется, во-первых, общими, установками относительно операций с клиентурой, которые тщательно разрабатываются и фиксируются в меморандуме о кредитной политике, и, во-вторых, практическими действиями банковского персонала, интерпретирующего и воплощающего в жизнь эти установки. Следовательно, в конечном счете способность управлять риском зависит от компетентности руководства банка и уровня квалификации его рядового состава, занимающегося отбором конкретных кредитных проектов и выработкой условий кредитных соглашений.
В процессе управления кредитным риском коммерческого банка можно выделить несколько общих характерных этапов:
- разработка целей и задач кредитной политики банка;
- создание административной структуры управления кредитным риском и системы принятия административных решений;
- изучение финансового состояния заемщика;
- изучение кредитной истории заемщика, его деловых связей;
- разработка и подписание кредитного соглашения;
- анализ рисков невозврата кредитов;
- кредитный мониторинг заемщика и всего портфеля ссуд;
-мероприятия по возврату просроченных и сомнительных ссуд и по реализации залогов.
Резерв на возможные потери по ссудам.
Необходимость формирования резерва на возможные потери по ссудам (РВПС) обусловлена кредитными рисками в деятельности банков. Резерв на возможные потери по ссудам формируется за счет отчислений, относимых на расходы банков. Резерв на возможные потери по ссудам используется только для покрытия непогашенной клиентами (банками) ссудной задолженности по основному долгу. За счет указанного резерва производится списание потерь по нереальным для взыскания ссудам банков.
РВПС формируется (корректируется) ежемесячно в последний рабочий день месяца в валюте РФ. По ссудам, одновременно отвечающим всем положениям Указания ЦБ РФ от 02.08.1999 г. № 619-У, резерв создается одновременно с предоставлением ссуды.
Как видно из таблицы 7, размер отчислений в РВПС составляет:
• по ссудам 1 группы риска — 1% основного долга;
• по ссудам 2 группы риска — 20% основного долга;
• по ссудам 3 группы риска — 50% основного долга;
• по ссудам 4 группы риска — 100% основного долга.
Таблица 7
Классификация ссуд, исходя из формализованных критериев оценки кредитных рисков1
|
Характеристика ссуды |
Величина резерва (в %) к сумме задолженности |
| 1 | 2 |
|
Стандартные ссуды Текущие ссуды, независимо от обеспечения при отсутствии просроченной уплаты процентов: кроме льготных текущих ссуд и ссуд инсайдерам. Обеспеченные ссуды:
|
1 |
|
Нестандартные ссуды Обеспеченные ссуды:
Недостаточно обеспеченные ссуды:
Льготные текущие ссуды и текущие ссуды инсайдерам при отсутствии просроченной уплаты процентов. |
20 |
|
Сомнительные ссуды Обеспеченные ссуды:
Недостаточно обеспеченные ссуды:
Необеспеченные ссуды:
Льготные ссуды и ссуды инсайдерам при наличии просроченной оплаты основного долга и процентов до 5 дней включительно. |
50 |
|
Безнадежные ссуды Обеспеченные ссуды:
Недостаточно обеспеченные ссуды:
Необеспеченные ссуды:
Льготные ссуды и ссуды инсайдерам при наличии просроченной уплаты основного долга или процентов свыше 5 дней. |
100 |
Общая величина расчетного резерва на возможные потери по ссудам определяется как сумма расчетных величин резерва в разрезе отдельных ссудных задолженностей, отнесенных к одной из четырех групп риска на основе критериев классификации ссуд.
В соответствии с п.2.2 Указания ЦБ РФ от 25.12.1997 г. № 101-У для действующих по состоянию на 01.01.1998 г. банков, на 1998-2000 гг. вводится поэтапный режим создания указанного резерва, при котором реально создаваемый банками резерв не может быть меньше следующих величин:
• начиная с отчетности на 1 февраля 1998 г. — 40% расчетного резерва (см. также Разъяснения ЦБ РФ от 02.02.1998 г. №39-Т);
• начиная с отчетности на 1 февраля 1999 г. — 75% расчетного резерва;
• начиная с отчетности на 1 февраля 2000 г. — 100% расчетного резерва.
При формировании резерва в 1998-1999 гг. банки в первую очередь обязаны были создавать резерв под ссуды, классифицированные как безнадежные, далее — по убыванию степени риска (п.1 Письма ЦБ РФ от 23.07.1998 г. №159-Т. Однако, согласно Письму ЦБ РФ от 04.02.1999 г. №51-Т, к банкам не применяются меры воздействия в виде штрафных санкций за несоблюдение последовательности формирования РВПС.).
При этом резерв под отдельную ссуду реально может быть создан как в большем, так и в меньшем размере, чем установленный процент от расчетного РВПС по конкретной ссудной задолженности. Однако общая сумма сформированного РВПС не должна быть меньше установленной.
В соответствии с п.2.8 Инструкции ЦБ РФ от 30.06.1997 г. № 62А конкретная классифицируемая ссуда может быть отнесена к одной из более высоких групп риска, чем это вытекает из формализованных критериев. Отнесение банком льготных, переоформленных (в т.ч. пролонгированных) ссуд, а также недостаточно обеспеченных и необеспеченных ссуд к более низкой группе риска, чем это вытекает из формализованных критериев, в зависимости от реальной величины кредитного риска по оценке банка, но не ниже группы риска, предусмотренной для обеспечения ссуд, допускается при наличии решения органа управления банка, уполномоченного учредительными документами банка (см. также Письмо ЦБ РФ от 20.10.1998 г. № 296-Т).
Указанное решение принимается органом управления банка, уполномоченным учредительными документами банка.
О каждом принятом решении банк информирует территориальное учреждение Банка России, осуществляющее надзор за деятельностью банка, в течение 10 дней со дня принятия решения. Информация должна содержать ссылку на решение полномочного органа банка и его обоснование с приложением копий соответствующих документов, заверенных банком.
Не допускается отнесение банком к более низкой группе риска, чем это вытекает из формализованных критериев:
• ссудной задолженности, образовавшейся в результате переоформления ссуд или задолженности по уплате процентов на основании договоров об отступном, уступки права (требования), новации, в том числе в результате переоформления задолженности в векселя заемщика и (или) третьего лица;
• ссудной задолженности заемщиков, одновременно отвечающая признакам Указания ЦБ РФ от 02.08.1999 г. №619-У;
• ссудной задолженности заемщиков (особенно если договором предусмотрена единовременная выплата основной суммы долга и процентов по окончании срока действия договора), финансовое состояние которых препятствует возврату полученной от банка ссуды (Письмо ЦБ РФ от 22.01.1999 г. №33-Т). Указанием ЦБ РФ от 13.07.1999 г. №606-У с отчетности на 01.09.1999 г. предусмотрен особый порядок расчета резерва под ссудную задолженность резидентов оффшорных зон.1
Метод математического моделирования.
Применение метода математического моделирования для анализа моделей поведения банка на рынке кредита и эффективного распределения кредитного ресурса наиболее эффективно, так как этот метод:
- применим ко всем видам банковских операций, вводит и позволяет определить для сделок любого вида количественную меру банковского риска, которая дает возможность в каждом конкретном случае оценить и сравнить последствия и целесообразность тех или иных операций;
- дает возможность формализовать и накапливать опыт банка по заключению сделок различного вида, что позволит банку дифференцировать процентные ставки по кредитам;
- позволяет определить то отдельное множество сделок из всех потенциально возможных, которое обеспечит банку получение максимальной средней прибыли при минимуме риска, что соответствует реализации оптимальной стратегии распределения свободных банковских ресурсов.
Обратимся подробнее к вопросу о том, каким образом банк устанавливает и изменяет цену предложения кредита в зависимости от уровня риска несвоевременного либо неполного возвращения или вообще невозвращения кредита. Этот момент особенно важен в свете рассмотренных проблем информационного рационирования.
Для этой задачи, решаемой на базе теории вероятностей, необходимы следующие обозначения:
Р(Н). - вероятность невозвращения кредита (применительно к конкретной сделке);
а - доля кредита;
Р(а) - вероятность невозвращения этой доли кредита;
Р(1) - вероятность невозвращения кредита (а=1);
Р(0) - вероятность его полного возвращения;
P(t) - вероятность запоздалого возвращения, т.е. функция от срока запаздывания - t. Понятно, что при весьма больших значениях этого срока P(t) стремиться к Р(Н), т. е. имеет своим пределом вероятность невозвращения.
Гипотетически допустимо, что банк ориентируется на определенную процентную ставку ПСО - ставку практически безрискового кредита, которая представляет собой цену кредита при фактическом отсутствии риска. В качестве такой ставки можно принять, например, учетную ставку ЦБ РФ или ставку "прайм-рейт".
Однако реальная рискованность операций побуждает коммерческий банк повышать процентную ставку до значения ПС.
Если вероятность невозвращения кредита Р(Н), то вероятность возвращения будет равна (1-Р(Н)). А значит, наиболее вероятно, что заемщик вернет банку сумму С, рассчитанную по формуле:
С=(1-Р(Н)) х (1+ ПС/100%) х К,
где К - исходный кредит;
Р(Н) - вероятность его невозвращения;
ПС - процентная ставка за предоставленный кредит, исчисленная с учетом риска. При отсутствии риска, возвращаемая сумма будет равна:
С0 = (1+ПС0/100%) х К
Компенсация потерь, связанных с опасностью невозвращения заемщиком кредита в данной сделке, имеет место при условии С=С0, а оно приводит к следующему соотношению:
(1-Р(Н)) х (1+ПС*) = 1+ПС0
Отсюда и находится ставка процента, которую должен взимать банк, чтобы возместить вероятные потери по невозвращению кредита:
ПС = (ПС0+Р(Н)) / (1 – Р(Н))
Это и есть цена определенного кредита в условиях наличия риска невозврата кредита. Ясно, что при существенном поднятии процента банк рискует потерять клиента, однако, компенсируя риск потери клиентов с низкой степенью возвратности долгов, банк тем самым снижает риск собственных потерь.
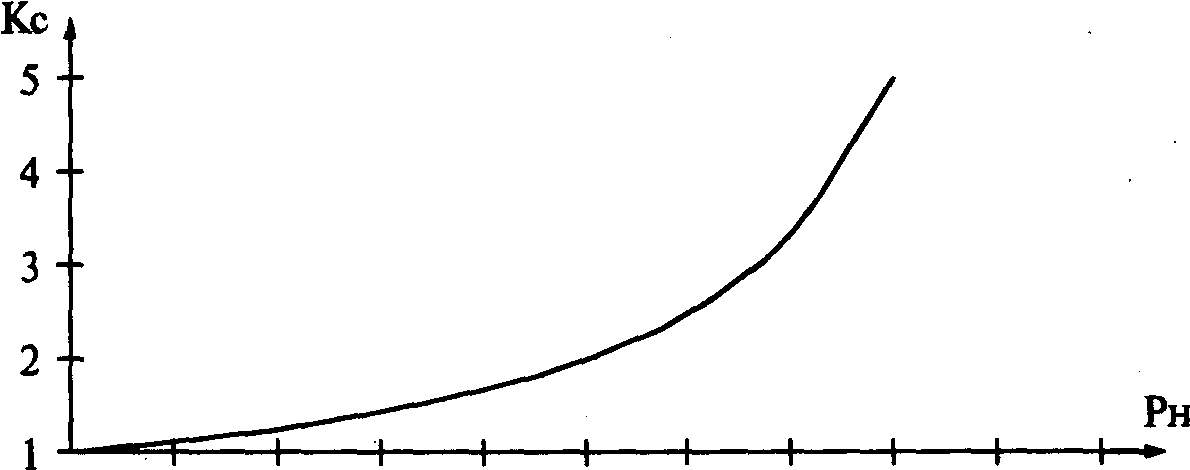
С повышением кредитного процента связан рост суммы выплат банку со стороны заемщика за предоставленный кредит в условиях его невозврата.
На рисунке 3 показана зависимость увеличения суммы выплат от вероятности невозврата:
Рисунок 3
 0.1 0.2 0.3 0.4
0.5