Совершенствование управления рисками в коммерческом банке
В структуре операционного дохода наибольший удельный вес приходится на долю чистого процентного дохода. В связи с переходом с 1 января 2008 года на метод начисления по новым правилам российского бухгалтерского учета в публикуемой форме отчета о прибылях и убытках с учетом событий после отчетной даты чистый процентный доход за 2007 год составил 4 492,1 млн. рублей или 55,98%.
Важнейшим направлением деятельности банка является оказание клиентам банковских услуг, приносящих комиссионные доходы. С учетом событий после отчетной даты сумма чистого комиссионного дохода в 2008 году составила 3 224.5 млн. рублей, доля его в операционном доходе составляет 40.18%, а в 1 квартале 2009 года сумма чистого комиссионного дохода составила 866.8 млн. руб., доля его в операционной выручке составляет 32.99%.
Операционная выручка (сумма чистого процентного дохода и чистого комиссионного дохода) в 1 кв. 2009 г. составила 2 627.5 млн. руб., при этом наибольший удельный вес в структуре операционной выручки приходится на долю чистого процентного дохода: 1 692,7 млн. руб., или 64.42%.
Таблица 2.2 Показатели финансово-хозяйственной деятельности банка «Возрождение»
| Наименование показателя | 2004 г. | 2005 г. | 2006 г. | 2007 г. | 2008 г. | 1 кв. 2009 |
| Уставный капитал | 200 432 | 200 432 | 200 432 | 220 431 | 250 432 | 250 432 |
| Собственные средства (капитал) | 3 036 346 | 3 354 215 | 4 216 674 | 7 790470 | 14 451845 | 15 598246 |
| Чистая прибыль (непокрытый убыток) | 100 140 | 317 871 | 891 041 | 1 245150 | 840 980 | 1 140 312 |
| Рентабельность активов (%) | 0,5 | 1,1 | 2,3 | 2,1 | 0,8 | 3,9 |
| Рентабельность капитала (%) | 4,7 | 9,9 | 24,4 | 22,2 | 7,2 | 35,0 |
| Привлеченные средства (кредиты, депозиты, клиентские счета и т.д.) | 22 612 071 | 27 508 755 | 45 276 190 | 54 271 400 | 98 364 394 | 101806240 |
Приведенные основные показатели деятельности банка за 5 лет демонстрируют устойчивую положительную динамику. Результатом расширения бизнеса банка стало увеличение суммы получаемой прибыли, главным источником которой остаются чистый процентный и комиссионный доход.
По сравнению с 1 кварталом 2008 года прошлого года произошел значительный прирост по всем основным видам дохода от основной деятельности, что стало результатом увеличения объема активных операций банка.
Объем собственных средств увеличился на 90,5%, чистая прибыль на 64,6%, а привлеченные средства на 48,2% по сравнению с 1-м кварталом 2007 года.
Таблица 2.3 Суммарный объем привлеченных субординированных депозитов банка «Возрождение»
| Дата | Суммарный объем привлеченных субординированных депозитов по состоянию на конец периода | |
| млн. руб. | млн. долл. США | |
| 2004 | - | 17 |
| 2005 | - | 27 |
| 2006 | - | 44 |
| 2007 | 1 000 | 57 |
| 2008 | 1 500 | 57 |
| 1 квартал 2009 | 1 500 | 57 |
В течение последних пяти лет происходило динамичное развитие розничного и корпоративного направления бизнеса банка в рамках как активных, так и пассивных операций и услуг банковской деятельности, данный факт позволял ежегодно увеличивать клиентскую базу.
Таким образом, на основе рассмотренных показателей можно сделать вывод, что показатели деятельности банка за последние годы улучшались, что свидетельствует об эффективности финансово-хозяйственной деятельности банка «Возрождение».
2.2 Анализ кредитного портфеля и расчет кредитного риска банка
Качество кредитного портфеля – это реальная оценка, составляемая по уже предоставленным заемщикам ссудам. Зная структуру кредитного портфеля по категориям качества кредита и определив средний процент проблемных, просроченных и безнадежных ссуд по каждой категории, банк налаживает систему управления рисками, направленную на снижение потерь по кредитным операциям. Анализ качества кредитного портфеля способствует совершенствованию механизма управления ссудными операциями коммерческих банков.16
Показатели кредитного портфеля коммерческого банка представлены в таблице 2.4.
Таблица 2.4 Кредитный портфель банка «Возрождение» по состоянию на 01.01.2008-01.01.2009 года
| Наименование | На 01.01.2008 | На 01.01.2009 | Изменение | |
| (+,-) | % | |||
| Кредиты, предоставленные негосударственным финансовым организациям | 1259608 | 1946110 | 686502 | 154,5 |
| Кредиты, предоставленные коммерческим организациям, находящимся в федеральной собственности | 1690435 | 2195819 | 505384 | 129,9 |
| Кредиты, предоставленные некоммерческим организациям, находящимся в федеральной собственности | 1565 | 0 | -1565 | 0,0 |
| Кредиты, предоставленные коммерческим организациям, находящимся в государственной (кроме федеральной) собственности | 1295169 | 835557 | -459612 | 64,5 |
| Кредиты, предоставленные некоммерческим организациям, находящимся в государственной (кроме федеральной) собственности | 30701 | 0 | -30701 | 0,0 |
| Кредиты, предоставленные негосударственным некоммерческим организациям | 198532 | 281289 | 82757 | 141,7 |
| Кредиты, предоставленные физическим лицам - индивидуальным предпринимателям | 526615 | 578699 | 52084 | 109,9 |
| Кредиты, предоставленные физическим лицам | 8962108 | 16553329 | 7591221 | 184,7 |
| Кредиты, предоставленные юридическим лицам-нерезидентам | 5924 | 217419 | 211495 | 3670,1 |
| Кредиты, предоставленные физическим лицам-нерезидентам | 5994 | 13922 | 7928 | 232,3 |
| Итого кредитный портфель банка | 13976651 | 22622144 | 8645493 | 161,9 |
Общая сумма выданных кредитов банка «Возрождение» по состоянию на 01.01.2009 года составляет 22622144 тыс. рублей, что на 86345493 тыс. рублей или 161,9% больше чем на 01.01.2008 года. Увеличение объема выданных кредитов произошло по кредитам, предоставленным юридическим лицам нерезидентам – в 3,6 раза, кредитам, предоставленным физическим лицам – 184,7%, кредитам предоставленным негосударственным финансовым организациям – 154,5%, по кредитам предоставленным физическим лицам нерезидентам – 2,3 раза. Для структурной характеристики кредитного портфеля банка рассмотрим доли каждого вида предоставленных кредитов в общей сумме выданных кредитов банка.
Таблица 2.5 Структура кредитного портфеля банка «Возрожение» по состоянию на 01.01.2008 год
| Наименование | На 01.01.2008 | Доля, % |
| Кредиты, предоставленные негосударственным финансовым организациям | 1259608 | 9,02 |
| Кредиты, предоставленные коммерческим организациям, находящимся в федеральной собственности | 1690435 | 12,10 |
| Кредиты, предоставленные некоммерческим организациям, находящимся в федеральной собственности | 1565 | 0,01 |
| Кредиты, предоставленные коммерческим организациям, находящимся в государственной (кроме федеральной) собственности | 1295169 | 9,27 |
| Кредиты, предоставленные некоммерческим организациям, находящимся в государственной (кроме федеральной) собственности | 30701 | 0,22 |
| Кредиты, предоставленные негосударственным некоммерческим организациям | 198532 | 1,42 |
| Кредиты, предоставленные физическим лицам - индивидуальным предпринимателям | 526615 | 3,77 |
| Кредиты, предоставленные физическим лицам | 8962108 | 64,15 |
| Кредиты, предоставленные юридическим лицам-нерезидентам | 5924 | 0,04 |
| Кредиты, предоставленные физическим лицам-нерезидентам | 5994 | 0,04 |
| Итого кредитный портфель банка | 13970657 | 100,00 |
По состоянию на 01.01.2008 года наибольшую долю в структуре кредитного портфеля занимают кредиты, предоставленные физическим лицам, доля которых составляет 64,1%. Распределение долей по структуре портфеля по другим предоставленным кредитам наглядно представлено на рис. 2.1.
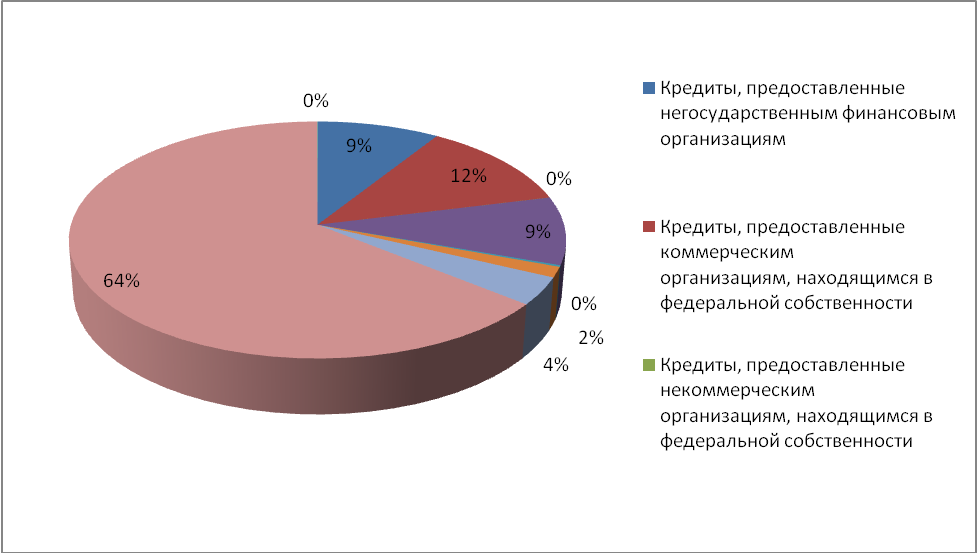
Рис. 2.1. Структура кредитного портфеля банка «Возрождение» на 01.01.2008
Таким образом, на основе рассмотренных данных о кредитном портфеле банка по состоянию на 01.01.2008 года можно сделать вывод, что основным направлением кредитования банка является – потребительское кредитование.
Рассмотрим структуру кредитного портфеля банка на 01.01.2009 год.
Таблица 2.5 Структура кредитного портфеля банка «Возрождение» по состоянию на 01.01.2009 год
| Наименование | На 01.01.2009 | Доля, % |
| Кредиты, предоставленные негосударственным финансовым организациям | 1946110 | 8,6 |
| Кредиты, предоставленные коммерческим организациям, находящимся в федеральной собственности | 2195819 | 9,7 |
| Кредиты, предоставленные коммерческим организациям, находящимся в государственной (кроме федеральной) собственности | 835557 | 3,7 |
| Кредиты, предоставленные негосударственным некоммерческим организациям | 281289 | 1,2 |
| Кредиты, предоставленные физическим лицам - индивидуальным предпринимателям | 578699 | 2,6 |
| Кредиты, предоставленные физическим лицам | 16553329 | 73,2 |
| Кредиты, предоставленные юридическим лицам-нерезидентам | 217419 | 1,0 |
| Кредиты, предоставленные физическим лицам-нерезидентам | 13922 | 0,1 |
| Итого кредитный портфель банка | 22622144 | 100,0 |
Как и по состоянию на 01.01.08, наибольшую долю в структуре кредитного портфеля банка составляют – кредиты, предоставленные физическим лицам. Доля которых на 01.01.2009 составила 73,2%.
Кроме того, в структуру кредитного портфеля больше не входят кредиты предоставленные некоммерческим организациям, находящимся в федеральную собственность, а также кредиты некоммерческим организациям, находящимся в государственной (кроме федеральной) собственности. Более наглядно структура кредитного портфеля банка представлена на рис. 2.2.
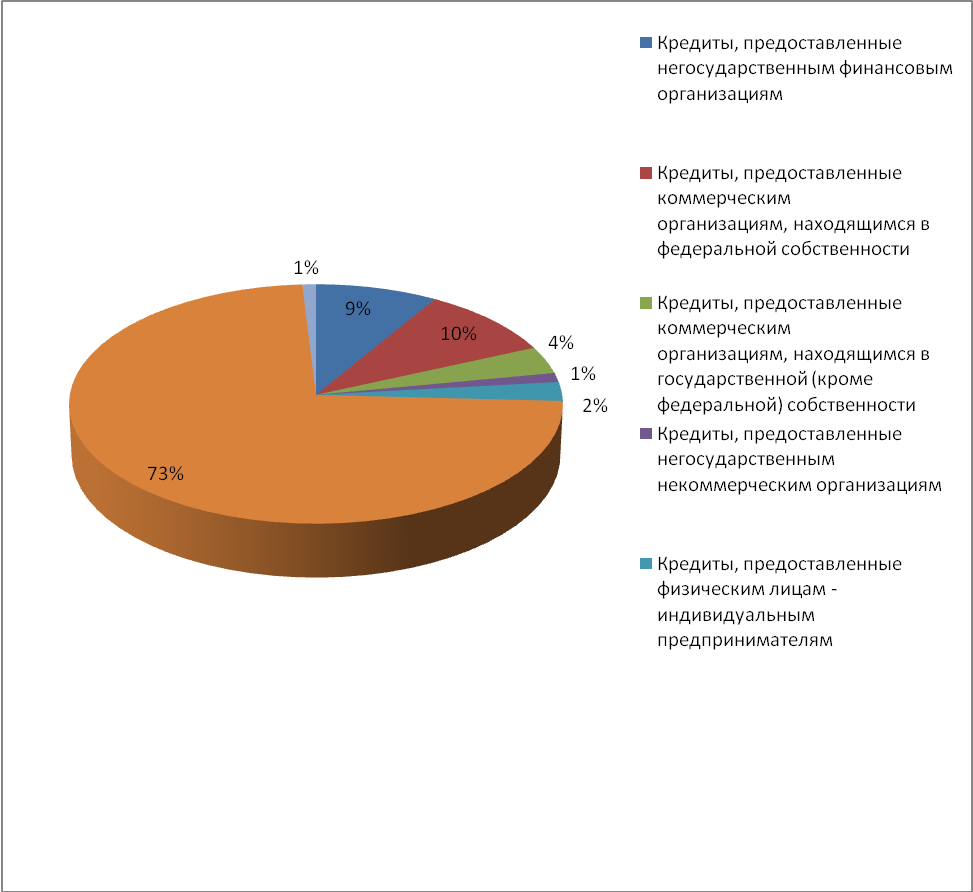
Рис. 2.2. Структура кредитного портфеля банка «Возрождение» на 01.01.2009
В структуре кредитного портфеля за текущий период произошло увеличение доли кредитов предоставленных физическим лицам. Таким образом, можно сделать вывод, что основную долю в структуре кредитного портфеля формируют кредиты физическим лицам.
С целью более глубокого анализа кредитного портфеля банка «Возрождение» проведем более детальный обзор кредитов выданных физическим лицам.
В кредитном портфеле кредиты банка представлены 3 группы предоставленных кредитов для физических лиц:
кредиты, выданные непосредственно физическим лицам по программам потребительского кредитования;
кредиты, предоставленные физическим лицам – индивидуальным предпринимателям;
кредиты, предоставленные физическим лицам нерезидентам.
Наибольшую долю среди предоставленных кредитов занимают кредиты по программам потребительского кредитования. Рассмотрим именно данную группу. Для этого обобщим данные формы «101» в таблице 2.6.
Таблица 2.6 Объем предоставленных кредитов физическим лицам банка «Возрождение» на 01.01.2008 по 01.01.2009 год
| Наименование | На 01.01.2008 | Доля, % | На 01.01.2009 | Доля, % | Изменение | |
| (+,-) | % | |||||
| на срок до 30 дней | 150000 | 1,7 | 0 | 0 | -150000 | 0,0 |
| на срок от 31 до 90 дней | 21400 | 0,2 | 0 | 0 | -21400 | 0,0 |
| на срок от 91 до 180 дней | 41821 | 0,5 | 7471 | 0,0 | -34350 | 17,9 |
| на срок от 181 дня до 1 года | 396860 | 4,4 | 177594 | 1,1 | -219266 | 44,7 |
| на срок от 1 года до 3 лет | 2896048 | 32,3 | 4504306 | 27,2 | 1608258 | 155,5 |
| на срок свыше 3 лет | 4283955 | 47,8 | 9163572 | 55,4 | 4879617 | 213,9 |
| до востребования | 14576 | 0,2 | 14093 | 0,1 | -483 | 96,7 |
| Кредит, предоставленный при недостатке средств на депозитном счете ("овердрафт") | 1157448 | 12,9 | 2686293 | 16,2 | 1528845 | 232,1 |
| Итого | 8962108 | 100,0 | 16553329 | 100 | 7591221 | 184,7 |
Данные таблицы позволяют сделать вывод, что наибольшую долю среди предоставленных кредитов занимают кредиты на срок выше 3-х лет.
Общая сумма предоставленных кредитов по состоянию на 01.01.2009 год составляет 9163572 тыс. рублей, что на 4879617 тыс.рублей больше, чем на 01.01.2008 год.
Прирост выданных кредитов сроком выше 3-х лет составил за рассматриваемый период 2,1 раза. В данную категорию кредитов относится два вида выдаваемых кредитов:
ипотечные кредиты;
автокредитование.
Данный вид кредитования формирует 55% всех предоставленных кредитов физическим лицам на 01.01.2008 г.
Кредиты, выдаваемые на срок от 1 до 3 лет представлены потребительскими кредитами на различные нужды выдаваемые как в виде денежных средств, так и при приобретения товаров в розничных торговых сетях России в местах присутствия банка.
Размер предоставленных кредитов по данному сроку составляет 4504306 тыс. рублей, что на 1608258 тыс. рублей больше по сравнению с 01.01.2008 годом. Прирост данных кредитов составил 155,5%, однако по структуре кредитного портфеля предоставленных физическим лицам снизился с 32,3% до 27,2%.
Значительную долю в структуре кредитов предоставленных физическим лицам занимают кредиты – «овердрафт». Данные кредиты предоставляются по пластиковым картам, так и пластиковым картам на которые клиенты получают зарплату.
Данный вид кредитования в рассматриваемом периоде стал наиболее востребованным среди клиентов – физических лиц, так как темпы роста размера предоставленных кредитов возросли в 2,3 раза.
В рассматриваемый период произошло сокращение кредитов по срокам до 1 года, а также банк полностью прекратил выдачу кредитов со сроком до 90 дней.
Таким образом, рассмотренные данные позволяют сделать вывод, что наблюдается тенденция к увеличению сроков кредитования физических лиц, банк развивает программы предоставления кредитов на более длительный срок.
Рассмотренные данные позволяют сделать вывод, что кредиты, предоставленные физическим лицам, представляют собой самый рисковый вид кредитования, так как по части из них физические лица не предоставляют залога. Поэтому для оценки кредитного риска банка проведем рассмотрение размеров просроченной задолженности по кредитному портфелю банка в целом, и по предоставленным кредитам физическим лицам в частности.
Проведем рассмотрение просроченной задолженности по предоставленным кредитам физическим лицам.
Таблица 2.7 Просроченная задолженность физических лиц банку «Возрождение» на 01.01.2008-01.01.2009 г.
| Наименование | 01.01.2008 | 01.01.2009 | Изменение | |
| (+,-) | % | |||
| Размер предоставленных кредитов, тыс. руб. | 8962108 | 16553329 | 7591221 | 184,7 |
| Просроченная задолженность, тыс. руб. | 48708 | 163765 | 115057 | 336,2 |
| Доля просроченной задолженности, % | 0,54 | 0,99 | 0,44 | 182,0 |
Данные таблицы свидетельствуют, что в рассматриваемом периоде рост просроченной задолженности физических лиц увеличился на 3,36%, что в структуре выданных кредитов составляет 0,99%. Рост просроченной задолженности является негативным фактором, однако ее доля не превышает 5%, что является нормальным в современных условиях кредитования.
Таким образом, можно сделать вывод, что кредитный риск банка в области кредитования физических лиц – низкий.
Проведем рассмотрение размера просроченной задолженности в целом по кредитному портфелю банка.
Таблица 2.8 Просроченная задолженность в целом по кредитному портфелю банка «Возрождение» на 01.01.2008-01.01.2009 год
| Наименование | На 01.01.2008 | Доля, в кредитном портфеле банка, % | На 01.01.2009 | Доля в кредитном портфеле банка, % | Изменение | |
| (+,-) | % | |||||
| Коммерческим организациям, находящимся в государственной (кроме федеральной) собственности | 25 | 0,00 | 3000 | 0,01 | 2975 | 0,01 |
| Негосударственным финансовым организациям | 0 | 0 | 350 | 0,002 | 350 | 0,002 |
| Негосударственным коммерческим организациям | 873740 | 6,25 | 1477088 | 6,53 | 603348 | 0,28 |
| Физическим лицам - индивидуальным предпринимателям | 5698 | 0,04 | 8611 | 0,04 | 2913 | -0,003 |
| Гражданам | 48708 | 0,35 | 163765 | 0,72 | 115057 | 0,38 |
| Физическим лицам-нерезидентам | 1 | 0 | 54 | 0 | 53 | 0 |
| Итого | 928172 | 6,64 | 1652868 | 7,31 | 724696 | 0,67 |
| Размер кредитного портфеля банка | 13976651 | 100,00 | 22622144 | 100,00 | 8645493 | - |
Как видно из таблицы, общая доля просроченной задолженности в структуре банковского портфеля составляет на 01.01.2009 год – 7,31%. За год просроченная задолженность выросла на 0,67% и составила 724696 тыс. рублей. Основными неплательщиками по предоставленным кредитам являются негосударственные некоммерческие организации – 6,53%. Таким образом, кредитный риск банка можно признать умеренным. Данный вывод подтверждает и то, что основным видом предоставленных кредитов являются кредиты физическим лицам, а по данной группе просроченная задолженность в кредитном портфеле не превышает 1%. Однако банку следует ужесточить условия кредитования негосударственных некоммерческих организаций и применять доступные механизмы взыскания просроченной задолженности.
Для более полной оценки кредитного риска и эффективностью его управления рассмотрим методику оценки кредитоспособности заемщика на примере ООО «Пивооптторг».
Рассмотрим систему управления кредитными рисками банка.
Система управления рисками банка «Возрождение» позволяет в условиях интенсивного роста сохранять прочный запас ликвидности и осуществлять деятельность в интересах наших акционеров, инвесторов и клиентов. Эффективность риск-менеджмента банка была наглядно продемонстрирована во второй половине 2008 года, когда перед большинством российских банков остро встала проблема дефицита ликвидности. Благодаря качественному риск-менеджменту, нашему банку удалось пройти его без потерь и показать по итогам года высокие темпы прироста показателей по всем направлениям бизнеса.
Политика банка по управлению рисками осуществляется в целях предотвращения (предупреждения) возникновения рисков или их минимизации, а также смягчения (возмещения) неизбежных рисков.
Банком утверждено «положение о системе оценки и управления рисками Банка «Возрождение» (ОАО)», которое определяет цели, задачи и принципы системы оценки и управления рисками, в котором проведена классификация и определены основные виды рисков (данные положения представлены в приложении 4). В рамках данного положения разработан ряд внутренних документов, описывающих методы управления рисками в структурных подразделениях банка.
В целях минимизации кредитного риска банк регулярно проводит оценку финансового состояния заемщиков, экономической эффективности кредитуемых проектов ликвидности и достаточности обеспечения, а также проводит страхование этого обеспечения в аккредитованных оценочных и страховых компаниях. Также для минимизации кредитного риска портфель кредитов Банка диверсифицирован по территориальной и отраслевой принадлежности заемщиков. Кроме того, банка тщательно контролирует соблюдение ограничений кредитного риска на одного заемщика и на группу связанных заемщиков.
Банк проводит взвешенную политику при создании резервов на возможные потери по ссудам, ссудной и приравненной к ней задолженности. Создание резервов и их регулирование осуществляется в филиалах банка и соответствующих подразделениях Центрального аппарата. Контроль за созданием резервов по продуктам, несущим кредитный риск, осуществляется ответственными подразделениями Центрального аппарата, а также Службой внутреннего контроля и аудита.
В целях совершенствования системы внутреннего контроля в январе 2008 года создано Управление по контролю за кредитным риском, основными задачами которого являются предупреждение, выявление и минимизация ущерба, который может быть нанесен банку в результате воздействия кредитного риска. Также приоритетными задачами нового подразделения являются контроль за совокупным уровнем кредитного риска с учетом всех финансовых инструментов, прогнозирование его величины на определенные периоды в будущем, а также оперативное информирование руководства банка с целью принятия надлежащих управленческих решений.
Установление клиенту лимита кредитного риска означает, что клиент имеет право на получение и использование в течение обусловленного срока различных кредитных продуктов:
кредитов;
кредитных линий;
кредитов в виде «овердрафт»;
банковских гарантий.
Предоставление инвестиционных кредитов и кредитных линий в рамках лимита риска не предусмотрено. Кредитные продукты в рамках установленного лимита риска предоставляются на стандартных условиях, определенных для каждого кредитного продукта в банке «Возрождение», на срок до 12 месяцев.
2.3 Анализ кредитоспособности заемщика на примере ООО «Пивооптторг»
Анализ кредитоспособности ООО «Пивооптторг» проводиться в соответствии с методикой «Оценки кредитоспособности заемщика» применяемой в банке «Возрождение» (приложение 3) на основе данных бухгалтерской отчетности ООО «Пивоопторг» за 1 полугодие 2009 года.
Оценка кредитоспособности с использованием показателей ликвидности представлена в таблице 2.9.
Таблица 2.9 Показатели кредитоспособности ООО «Пивооптторг» в 1 полугодии 2009 года
| Показатель | Нормативное значение | На 30.06.2009 г | Изменение, (+,-) |
| К1 | 0,1 | 0,18 | 0,08 |
| К2 | 0,8 | 0,31 | -0,49 |
| К3 | 1,5 | 4,12 | 2,62 |
| К4 | 0,4 | 0,83 | 0,43 |
| К5 | 0,1 | 0,046 | -0,05 |
| К6 | 0,06 | 0,041 | -0,02 |
Как видно из таблицы 2.9 в 1 полугодии 2009 года по сравнению с нормативными показателями на начало 2009 года наблюдается отклонение по показателям К2 – на 0,49; К5 на 0,05; К6 – 0,02.
Для оценки кредитоспособности ООО «Пивооптторг» проведем разбивку показателей на категории в зависимости от их фактических значений.
Таблица 2.10 Определение категории коэффициентов ООО «Пивоопторг»
| Коэффициенты | 1 категория | 2 категория |
| К1 | Х | |
| К2 | Х | |
| КЗ | Х | |
| К4 | Х | |
| К5 | Х | |
| Кб | Х |
Как видно из таблицы рассчитанные показатели по К1, К3, и К4 – относится к первому категории заемщиков, по К2, К5, К6 – относится ко второй категории.
Для оценки класса кредитоспособности проведем расчет суммы баллов, для определения оценочного коэффициента.
Таблица 2.11 Расчёт суммы баллов оценочных коэффициентов ООО «Пивоопторг»
| Показатель | Фактическое значение | Категория | Вес показателя | Расчет суммы баллов |
| К1 | 0,18 | 1 | 0,05 | 0,009 |
| К2 | 0,31 | 2 | 0,10 | 0,031 |
| КЗ | 4,12 | 1 | 0,40 | 1,648 |
| К4 | 0,83 | 1 | 0,20 | 0,166 |
| К5 | 0,046 | 2 | 0,15 | 0,0069 |
| Кб | 0,041 | 2 | 0,10 | 0,0041 |
| Итого | X | X | 1.00 | 1,865 |
Расчет суммы баллов ООО «Пивооптторг» составляет 1,865.
В соответствии с методикой (приложение 3) ООО «Пивоопторг» может быть отнесен ко 2 классу заемщиков.
Данная методика оценки кредитоспособности является только частью процесса принятия решения о выдаче кредита. Помимо оценки кредитоспособности кредитным экспертом банка производиться расчет и других показателей, которые влияют на принятия положительного решения и размер выдаваемого кредита. ООО «Пивоторгопт» обратилось в банк возрождение с целью получения кредита в размере 3 млн. рублей. Кредитным экспертом банка были приняты документы организации на рассмотрение и установление лимита кредитования на основе проведенной оценки кредитоспособности, таблица 2.13.
Таблица 2.12 Расчет оценки финансового положения ООО «Пивооптторг»
| Дата заполнения расчёта | 15.07.2009 |
| Наименование Филиала V-Банка | Домодедовский |
| Полное наименование Заёмщика | ООО Пивооптторг |
| Дата начала обслуживания Заёмщика | 1995 |
| Дата последней бухгалтерской отчетности | 01.07.2009 |
| Способ предоставления денежных средств | разовый |
| Валюта кредита | рубли |
| Сумма кредита (цифрами и прописью) | 3000 |
| Срок кредитования в месяцах | 6 |
| Порядок погашения | разовый |
| Единица измерения | тыс. руб. |
ООО «Пивооптторг» планирует привлечь кредит на срок 6 месяцев, с разовым порядком погашения. На основе бухгалтерской отчетности кредитным экспертом банка был, проведем расчет среднемесячной выручки ООО «Пивооптторг».
Таблица 2.13 Расчет среднемесячной выручки ООО «Пивооптторг»
| Номер строки | Наименование показателя |
за год, предшествующий предыдущему |
за /аналогичный период предыдущего года/ |
за предыдущий год |
за /последний отчётный период текущего года/ |
Изменение за последние 12 месяцев |
| Доходы и расходы по обычным видам деятельности | ||||||
| 010 | Выручка (нетто) | 98 406 | 55 082 | 130 878 | 71 621 | 16 539 |
| 020 | Себестоимость | 89 599 | 48 246 | 118 769 | 62 498 | 14 252 |
| 029 | Валовая прибыль | 8 931 | 6 836 | 12 109 | 9 123 | 2 287 |
| 030+040 | Прочие расходы по обычным видам деятельности | 5 043 | 5 081 | 10 296 | 5 841 | 760 |
| Прочие доходы и расходы | ||||||
| 060+080+090+ 120 | Прочие доходы | 58 | 38 | 38 | ||
| 070+100+130 | Прочие расходы | 243 | 85 | 268 | 102 | 17 |
| 140 | Прибыль (убыток) до налогообложения | 3 645 | 1 670 | 1 603 | 3 218 | 1 548 |
| 150 | Текущий налог на прибыль | 933 | 129 | 273 | 281 | 152 |
| 190 | Чистая прибыль (убыток) отчетного периода | 2 712 | 1 541 | 1 330 | 2 937 | 1 396 |
| Номер квартала | 4 | 3 | 4 | 2 | 1 | |
| Среднемесячная выручка | 8 200,50 | 6 720,22 | 10 906,50 | 11 936,83 | 5 816,61 | |
В среднем за последние годы среднемесячная выручка ООО постоянно увеличивается, и в настоящее время составляет 11936 тыс. рублей. Далее кредитным экспертом на основе бухгалтерского баланса был, проведем расчет чистых активов предприятия, таблица 2.14.
Таблица 2.14 Расчет стоимости чистых активов ООО «Пивооптторг»
| Наименование показателя |
На начало текущего года |
На последнюю отчётную дату |
||
| I, Активы | ||||
| Нематериальные активы | - | |||
| Основные средства | 2219 | 1 906 | ||
| Незавершённое строительство | 1 340 | 1 340 | ||
| Доходные вложения в материальные ценности, прочие внеоборотные активы тложенные налоговые активы | ||||
| Долгосрочные и краткосрочные финансовые вложения | 7911 | 10 780 | ||
| Запасы | 12 443 | 9 664 | ||
| НДС по приобретённым ценностям | 446 | 172 | ||
| Дебиторская задолженность | 1 238 | 1 011 | ||
| Денежные средства | 1 754 | 792 | ||
| Прочие оборотные активы | ||||
| Итого активы, принимаемые к расчёту | 27 351 | 25 665 | ||
| II. Пассивы | ||||
| Долгосрочные обязательства по займам и кредитам | ||||
| Прочие долгосрочные обязательства | ||||
| Краткосрочные обязательства по займам и кредитам | 3 000 | |||
| Кредиторская задолженность | 6 028 | 4 405 | ||
| Задолженность участникам (учредителям) по выплате доходов, прочие краткосрочные обязательства | ||||
| Резервы предстоящих расходов | - | - | ||
| Итого пассивы, принимаемые к расчёту | 9 028 | 4 405 | ||
| Стоимость чистых активов АО | 18 323 | 21 260 | ||
Стоимость чистых активов на 30.06.2009 рассчитанная экспертом банка составляет 21260 тыс. рублей. Далее был проведен расчет лимита кредитования ООО «Пивооптторг».
Таблица 2.15 Расчет лимита кредитования ООО «Пивооптторг»
| Показатели | Значения |
| Запасы с учётом НДС | 11 362,5 |
| Краткосрочная дебиторская задолженность за вычетом просроченной | 896 |
| Краткосрочные финансовые вложения, связанные с основной деятельностью | 5 090,5 |
| Прочие оборотные активы за исключением нереальных к возврату | 0,00 |
| Сумма оборотных средств, принимаемых к расчёту (1.1.+1.2.+1.3.+1.4.): | 17 349,00 |
| Итог 111 раздела баланса | 19 791,50 |
| Долгосрочные займы и кредиты | 0,00 |
| Итог I раздела баланса | 7 657,50 |
| Сумма собственных (долгосрочных) оборотных средств (2.1.+ 2.2.- 2.3.): | 12 134,00 |
| Сумма заёмных и привлечённых (краткосрочных) оборотных средств (1.- 2.): | 5 215,00 |
| Сумма расчётных оборотных средств (2.+ 1/2*3.): | 14 741,50 |
| Среднемесячная выручка за последний отчетный период | 11 936,83 |
| Срок кредитования в месяцах | 6,00 |
| Сумма ограничения лимита кредитования (5.1.*0,2*5.2.): | 14324,2 |
| Итоговый коэффициент риска | 0,14 |
| Лимит кредитования (min (4.;5.) * (1 -6.1.)): | 12 293 |
| Сумма разрешенных обязательств Заемщика, всего | 0,00 |
| в т.ч. перед Банком "Возрождение" (ОАО) | 0,00 |
| Сумма возможной выдачи (6. -7.1.): | 12 293 |
Расчет лимита кредитования показал, что ООО «Пивоторгопт» имеет возможность воспользоваться кредитными ресурсами в размере не превышающих 12293 тыс. рублей. Данный расчет выступает в качестве рекомендации при принятии решения при выдаче кредита и определения суммы кредита.
Установив лимит кредитного риска, клиент может в любой момент обратиться в банк «Возрождение» за предоставляемым в рамках лимита кредитным продуктом, быстро и гарантировано получить продукт. Наличие лимита кредитного риска в банке «Возрождение» дает клиентам уверенность в постоянном наличии оборотных средств, в отсутствии кассовых разрывов, в своевременности расчётов с контрагентами.
На основе рассчитанных показателей кредитным экспертом было проведено составление обобщенной таблицы характеризующий кредитные риски предприятия, таблица 2.16.
Таблица 2.16 Факторы, оказывающие прямое влияние на финансовое состояние ООО «Пивооптторг»
| Наименование фактора | Оказывает ли влияние данный фактор (да/нет) |
| а) факторы, связанные с составом и структурой акционерного капитала | X |
| в т.ч. наличие акционера с долей свыше 50 % | нет |
| наличие акционеров - госструктур | нет |
|
изменение в составе собственников за последние 3 месяца свыше 1/3 акционерного капитала |
нет |
|
негативный опыт ведения бизнеса и реализации проектов фактическими владельцами организации |
нет |
| формальное/неформальное наличие связи с криминалом | нет |
| б) факторы, связанные с деловой репутацией организации и её первых лиц | X |
| в т.ч. наличие информации о скандалах, в которых замешаны первые лица | нет |
| наличие информации о судебных процессах (потенциальные или текущие) | нет |
| отрицательная оценка ведения бизнеса и реализации предыдущих проектов организаций | нет |
| отсутствие у руководителей опыта управления аналогичным бизнесом свыше 3 лет | нет |
| в) факторы, связанные со структурой организации | X |
| в т.ч. наличие дочерних или зависимых организаций (юридических лиц) | нет |
| отсутствие финансовой службы (не бухгалтерии) в организации со штатной численностью свыше 50 человек | нет |
| наличие новых лиц среди руководящих сотрудников организации в течение последних 3 месяцев | нет |
| г) кредитная история организации | X |
| в т.ч. наличие просрочек при исполнении обязательств перед V-Банком | нет |
| наличие просрочек при исполнении обязательств перед другими банками | нет |
| наличие проблем при исполнении обязательств перед небанковскими организациями | нет |
|
д) факторы, связанные с положением, которое организация занимает в регионе и отрасли |
X |
| в т.ч. наличие в области (субъекте Федерации) конкурентов, выпускающих аналогичную продукцию и поставляющих её на местный рынок | да |
| отсутствие поддержки организации со стороны руководства региона | |
| ведение организацией данного бизнеса в регионе и отрасли менее 3 лет | нет |
| е) факторы, отражающие лояльность организации к V-Банку | X |
| в т.ч. в V-Банке концентрируется менее 50 % денежных потоков организации | нет |
| организация обслуживается более чем в 2х банках | нет |
| организация не обслуживается в V-Банке | нет |
| ж) факторы, связанные с предлагаемым обеспечением испрашиваемого кредита | X |
| в т.ч. невозможность реализовать обеспечение в течение 2х месяцев | нет |
| недостаточность оценочной стоимости обеспечения для покрытия основного долга и %% по нему | нет |
| недостаточность оценочной стоимости обеспечения для покрытия основного долга | нет |
| з) факторы, связанные с соблюдением обязательств организации по уплате платежей в бюджет и во внебюджетные фонды | X |
|
в т.ч. наличие просроченной (не больше 2х месяцев) задолженности перед бюджетом или внебюджетными фондами, составляющей свыше 20 % общей задолженности организации |
нет |
| наличие задолженности свыше 2х месяцев при отсутствии соглашения о реструктуризации | нет |
| и) факторы, связанные с наличием крупных поставщиков сырья и крупных потребителей продукции организации-заемщика | X |
| в т.ч. наличие не более 2х поставщиков сырья, доля стоимости продукции которого в с/с основной продукции составляет не менее 30 % | нет |
| наличие не более 2х потребителей продукции, доля стоимости которой в общей реализации превышает 30 % | нет |
| к) прочие | X |
| в т.ч. несвоевременность и недостоверность при предоставлении финансовой отчетности | нет |
| наличие
неденежной
составляющей
в выручке за
товары и услуги
в
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |