Оцінка фінансового стану позичальника – проблеми та шляхи розвитку (на базі матеріалів АКБ "Приватбанк")
Як показують результати, приведені на рис.2.5, із другої половини 2004 року і протягом 2005 року рентабельність власного капіталу в АКБ „Приватбанк” зросла з рівня 1020% до рівня більшого 40%, тобто дивідендна прибутковість акціонерів АКБ „Приватбанк" стала постійно вище альтернативної ставки відсотків по депозитах у банківській системі України. Таким чином, інвестування коштів у статутний фонд банку стало вигідним.
На рис.2.6 приведена динаміка нормативів адекватності регулятивного й основного капіталу Н2 і Н3 в АКБ „Приватбанк" у 20012005 роках. Як показує аналіз, станом на початок 2006 року АКБ „Приватбанк" характеризується як добре капіталізований банк [17], у якого:
розмір регулятивного капіталу відповідає встановленим мінімальним вимогам (не менш 8 млн. євро) — фактично становить більше 350 млн. євро;
співвідношення регулятивного капіталу банку до його сумарних активів, зваженим на відповідні коефіцієнти по ступені ризику (норматив адекватності регулятивного капіталу Н2), перевищує його нормативне значення і складає не менше ніж 17 відсотків — фактично складає 19,57%;
співвідношення основного капіталу до загальних активів банку (норматив адекватності основного капіталу Н3) більше ніж його нормативне значення і складає 8 відсотків і більше — фактично складає 10,3%.
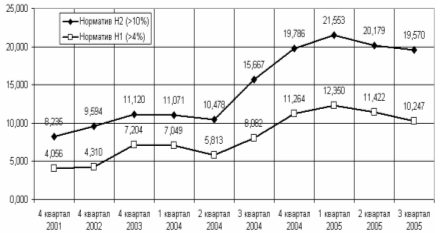
Рис.2.6 Динаміка нормативів адекватності регулятивного й основного капіталові Н2 і Н3 в АКБ „Приватбанк" у 20012005 роках
Таким чином, аналіз формування основи ресурсної бази — власного капіталу в АКБ „Приватбанк" у 2000 — 2005 роках показав:
1. Рівень статутного капіталу зріс з 140 млн. грн. (2000 рік) до 1130 млн. грн. (2005 рік), сумарний рівень статей загального власного капіталу зріс з рівня 280,2 млн. грн. (2000) до рівня 2 272,3 млн. грн. (2005).
2. Відносний рівень власного капіталу у валюті пасивів балансу зріс з рівня 7,76% (2000 рік) до рівня 10,3% (2005 рік).
3. Дивідендна прибутковість акціонерів АКБ „Приватбанк" складає не менш 40% річних, що вище альтернативної ставки депозитів, тобто інвестування коштів у статутний фонд банку стало вигідним.
2.2 Аналіз кредитного портфелю та управління кредитним ризиком в АКБ “Приватбанк”
На графіках рис.2.7 наведена динаміка росту обсягів інвестиційно-кредитного портфелю АКБ “Приватбанк" у 2001 — 2006 роках. Як показують графіки — кредитування юридичних осіб є найбільш вагомою часткою активних операцій банка. Але з 3 кварталу 2004 року (системна криза депозитної бази банків за рахунок політичних ризиків виборів Президента України) — АКБ “Приватбанк" почав пріоритетно нарощувати частку кредитування фізичних осіб, що особливо виражено у 1 кварталі 2006 року, коли обсяги кредитів юридичним особам зменшились на 2 млрд. грн., а водночас обсяги кредитів фізичним особам зросли на 1,2 млрд. грн. і обсяги міжбанківських кредитів зросли на 0,9 млрд. грн. Таким чином, АКБ “Приватбанк" виконує диверсифікацію кредитів по зменшенню обсягів, наданим одному позичальнику, що суттєво зменшує ризик одночасного неповернення кредитів багатьма позичальниками.
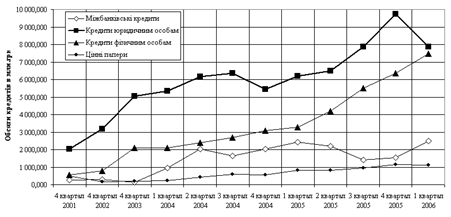
Рис.2.7 Динаміка обсягів та структура кредитно-інвестиційного портфелю АКБ “Приватбанк" у 2001 2006 роках
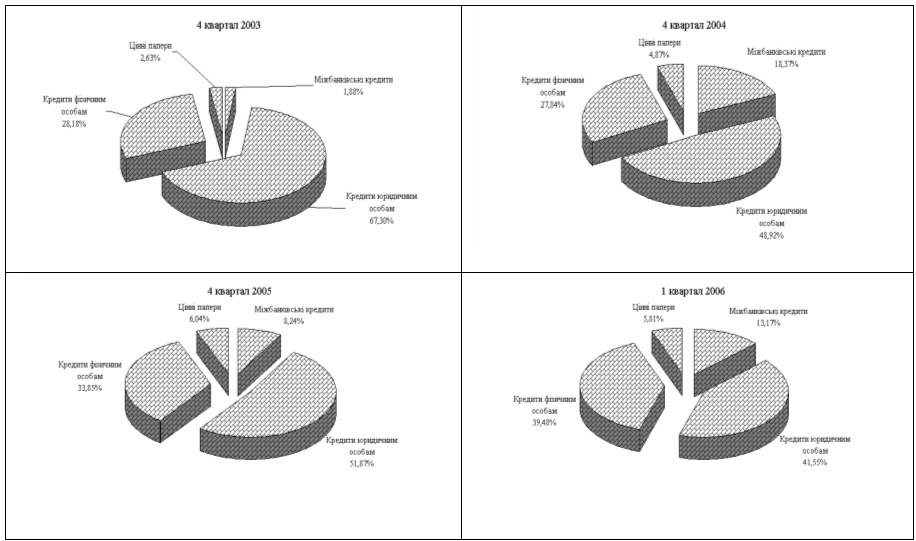
Рис.2.8 Порівняльна динаміка структури кредитноінвестиційного портфелю АКБ “Приватбанк" у 2003 — 2006 Роках
Наведена на рис.2.8 динаміка структури інвестиційно-кредитного портфелю АКБ “Приватбанк" показує, що зміни у структурі характеризуються наступним:
вагова частка кредитів, наданих юридичним особам, зменшилась з рівня 67,3% (4 квартал 2003 року) до 41,55% (1 квартал 2006 року);
вагова частка кредитів, наданих фізичним особам, підвищилась з рівня 28,18% (4 квартал 2003 року) до 39,48% (1 квартал 2006 року);
вагова частка наданих міжбанківських кредитів підвищилась з рівня 1,88% (4 квартал 2003 року) до 13,17% (1 квартал 2006 року);
вагова частка активів, вкладених в цінні папери, підвищилась з рівня 2,63% (4 квартал 2003 року) до 5,81% (1 квартал 2006 року);
На рис.2.9 наведена динаміка обсягів створених резервів під ризики кредитних операцій у 2001 — 2006 роках. Як показує аналіз наведених характеристик, відносна процентна частка резервів до загальної суми кредитів зросла від рівня 10,18% у 2001 році до рівня 12,9% у 2004 році та зменшилась до рівня 10,31% у 2006 році, тобто незбалансований заставою кредитний ризик становить не менше 10%.
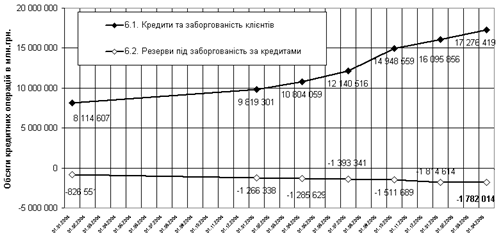
Рис.2.9 Динаміка обсягів виданих кредитів та створених резервів під кредитні ризики в АКБ “Приватбанк" у 2001 2006 роках
Згідно “Звіту про класифіковані кредитні операції за формами власності та розрахунку резерву на відшкодування можливих втрат за кредитними операціями АКБ “Приватбанк" [13], на рис.2.10 — 2.18 побудована графічна структура кредитного портфелю АКБ “Приватбанк" станом на 31.12.2005 року
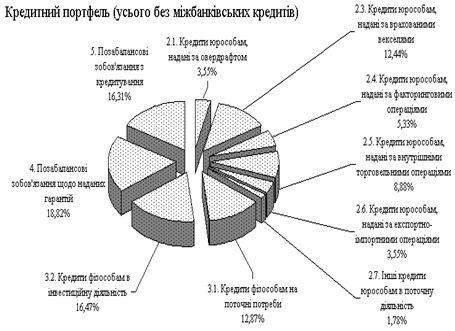
Рис.2.10 Загальна структура кредитів та кредитних зобов’язань в АКБ “Приватбанк" станом на 31.12.2005 року
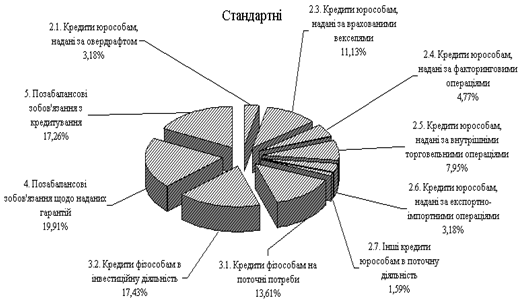
Рис.2.11 Структура “стандартних” кредитів та кредитних зобов’язань в АКБ “Приватбанк" станом на 31.12.2005 року
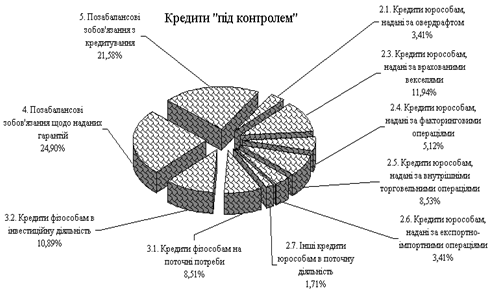
Рис.2.12. Структура кредитів та кредитних зобов’язань “під контролем" в АКБ “Приватбанк" станом на 31.12.2005 року
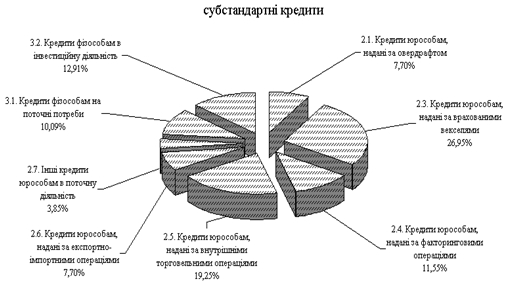
Рис.2.13. Структура “субстандартних" кредитів в АКБ “Приватбанк" станом на 31.12.2005 року
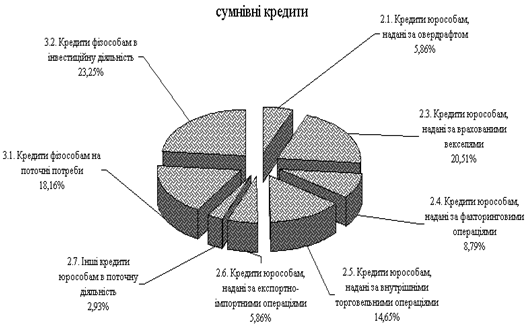
Рис.2.14. Структура “сумнівних” кредитів в АКБ “Приватбанк" станом на 31.12.2005 року.
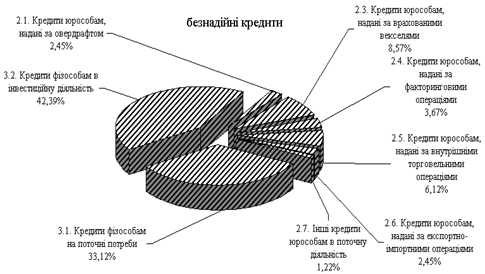
Рис.2.15. Структура “безнадійних” кредитів в АКБ “Приватбанк" станом на 31.12.2005 року
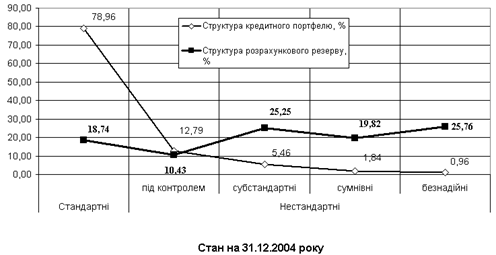
Рис.2.16. Структура кредитів та створених резервів під кредитні ризики в АКБ “Приватбанк" станом на 31.12.2004 року
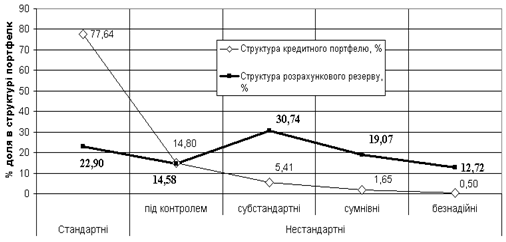
Рис.2.17. Структура кредитів та створених резервів під кредитні ризики в АКБ “Приватбанк" станом на 31.12.2005 року
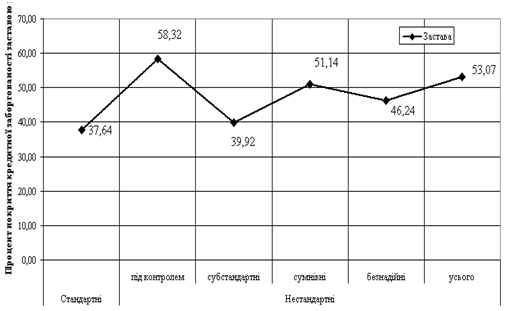
Рис.2.18. Процент покриття кредитної заборгованості заставою в АКБ “Приватбанк" станом на 31.12.2005 року
Як показує аналіз графіків рис.2.10 2.17 найбільш вразливішим місцем в кредитному менеджменті АКБ “Приватбанк" з точки зору забезпечення мінімізації кредитного ризику є адміністрування наступних видів кредитів:
а) Кредити, надані фізособам в інвестиційну діяльність:
вагова частка в “безнадійних” кредитах — 42,39%;
вагова частка в “сумнівних” кредитах — 23,25%;
вагова частка в “субстандартних" кредитах — 12,91%;
б) Кредити, надані фізособам в поточну діяльність:
вагова частка в “безнадійних” кредитах — 33,12%;
вагова частка в “сумнівних” кредитах — 18,16%;
вагова частка в “субстандартних" кредитах — 10,09%;
в) Кредити, надані юрособам за врахованими векселями:
вагова частка в “безнадійних” кредитах — 8,57%;
вагова частка в “сумнівних” кредитах — 20,51%;
вагова частка в “субстандартних" кредитах — 26,95%;
г) Кредити, надані юрособам за внутрішніми торгівельними операціями:
вагова частка в “безнадійних” кредитах — 6,12%;
вагова частка в “сумнівних” кредитах — 14,65%;
вагова частка в “субстандартних" кредитах — 19,25%.
2.3 Аналіз процедур оцінки фінансового стану позичальників — юридичних осіб в АКБ “Приватбанк" на протязі життєвого циклу кредиту
2.3.1 Оцінка фінансового стану позичальника ВАТ “Янцівський гранітний кар'єр” для видачі короткострокового кредиту в оборотні кошти
Позичальник — відкрите акціонерне товариство ВАТ “Янцівський гранітний кар'єр” розташоване за адресою:
70050, Запорізька область, смт. Кам'яне Вільнянського району
Статутний фонд Товариства 57 070 грн. розподілений на 5707000 простих іменних акцій номіналом по 0,01 гривні (1 коп).
Форма власності — колективна (20).
Код ЄДРПОУ — 05467607
Код діяльності ПО КВЕД — 14.11 0.
Основний вид діяльності — добування та обробка граніту. Янцівські граніти — сірі граніти з кварцовими білими прожилками — відносяться до груп відносно дешевих гранітів (вартість 1 м2 полірованої плитки 10 мм товщини не вище 21$/м2 при вартості червоночорних гранітів Криворізького басейну відповідної товщини не менше 30$/м2)
Аналіз фінансовоекономічного стану підприємства і керування його фінансами проводиться на основі його фінансових звітів:
Форма №1 “Баланс" — звіт про фінансовий стан, що відображає активи, зобов'язання і капітал підприємства на встановлену дату [25].
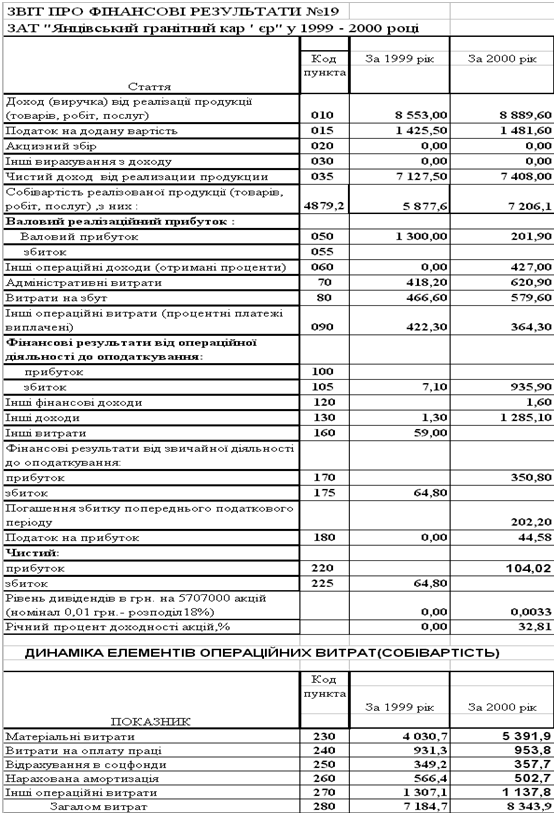
Форма №2 “Звіт про фінансові результати", що містить дані про доходи, витрати і фінансові результати діяльності підприємства за звітний і попередній періоди [26].
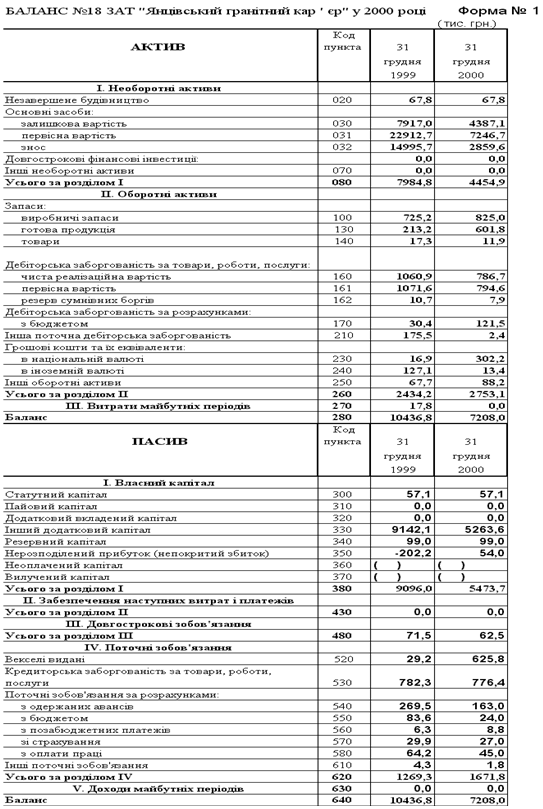
У табл.2.2 приведена динаміка статей балансу ВАТ "Янцівський гранітний кар'єр" за 1999 — 2000 роки. У табл.2.3 приведена динаміка статей звітів про фінансові результати ВАТ "Янцівській гранітний кар'єр " за 1999 — 2000 роки.
Таблиця 2.2
Баланс ВАТ “Янцівський гранітний кар ' єр” за 1999 2000 роки
Таблиця 2.3. Фінансові результати ВАТ “Янцівський гранітний кар'єр” у 19992000 роках
а) Аналіз складу і джерел утворення майна (активів)
Основні результати проведеного ретроспективного аналізу динаміки активів і пасивів балансу підприємства у вертикальному і горизонтально-хронологічному розрізах, дозволяють констатувати наступне:
1. За звітний період (2000 рік) у структурі пасивів балансу (джерел) виникли наступні зміни:
при загальному падінні валюти балансу на — 30,94% (з 10,437 млн. грн. до 7, 208 млн. грн), власний капітал зменшився на — 39,82% за рахунок зменшення раніше створеного фонду додаткового капіталу на 42,42% (на — 3,878 млн. грн);
у звітному періоді підприємство покрило збиток базового періоду 202,2 тис. грн і отримало капіталізуємий чистий прибуток + 54,7 тис. грн.;
довгострокові кредитні ресурси практично залишилися на одному рівні як в базовому (71,5 тис. грн), так і в звітному періодах (62,5 тис. грн);
якщо у базовому періоді власний капітал становив долю 87,15% в валюті пасивів балансу, то у звітному — тільки 75,94%;
кредиторська заборгованість незначно впала на — 0,75%, але становить долю 10,77% в валюті балансу замість 7,5% в базовому періоді (на початок 2000 року);
векселі видані, які становили в базовому періоді долю 0,28% в валюті балансу, в звітному періоді різко підвищилися та становлять долю 8,68% в валюті балансу внаслідок зростання з 29,2 тис. грн. до 625,8 тис. грн. (на 2043%);
таким чином запозичені поточні зобов'язання зросли у звітному періоді на 31,71% і становлять долю 23,16% замість 12,16% у базовому періоді;
У такий спосіб підприємство ВАТ “Янцівський гранітний кар'єр” впроваджує у своїй діяльності механізми виключно комерційних позичок (видані векселі та кредиторська заборгованість), не застосовуючи механізмів банківського кредитування.
2. У структурі активів за звітний період (2000 рік) виникли наступні істотні зміни:
необоротні активи зменшилися на 68,37% за рахунок руху основних фондів:
а) сальдо вибуття (продаж ОФ) по первісній вартості на суму 3,0 млн. грн;
б) зменшення залишкової вартості за рахунок підвищення зносу (на 529,9 тис. грн);
доля необоротних фондів в валюті балансу активів у звітному періоді впала з 76,51% (базовий період) до 61,8% при падінні фактичної суми необоротних активів з 7,984 млн. грн. (базовий період) до 4,454 млн. грн. (звітний період);
загальна доля оборотних активів в валюті балансу зросла з 23,32% (базовий період) до 38,2% при зростанні суми оборотних активів на + 13,1% (з 2,434 млн. грн. до 2,753 млн. грн);
доля виробничих запасів в валюті балансу активів зросла з 6,95% (базовий період) до 11,45% при зростанні суми виробничих запасів на + 13,76% (з 0,725 млн. грн. до 0,825 млн. грн);
доля готової продукції в валюті балансу активів зросла з 2,04% (базовий період) до 8,35% при зростанні суми готової продукції на + 182,2% (з 0,213 млн. грн. до 0,601 млн. грн);
доля дебіторської заборгованості за відпущену продукцію зросла в валюті балансу активів з 10,16% (базовий період) до 10,91% при падінні суми дебіторської заборгованості на — 25,85% (з 1,061 млн. грн. до 0,787 млн. грн);
дебіторська заборгованість базового періоду за розрахунками з бюджетом (експортне відшкодування ПДВ) в звітному періоді зросла з 0,03 млн. грн. до 0,121 млн. грн. (на 299,6%) становлячи долю 1,69% проти 0,29% у базовому періоді;
сума грошових коштів в касі у звітному періоді в валюті балансу зросла з 1,38% до 4,38%і;
Таким чином, проведений аналіз активів валюти балансу свідчить про падіння активів балансу за рахунок різкого зменшення (ліквідації) основних фондів та зносу основних фондів.
б) Аналіз фінансових результатів діяльності
Результати ретроспективного аналізу результатів фінансової діяльності і структури витрат підприємства, дозволяють констатувати наступне:
отриманий доход за реалізовану продукцію зріс на +3,94% (на +0,336 млн. грн) з рівня 8,553 млн. грн. (за 1999 рік) до 8,889 млн. грн. (за 2000 рік);
доля чистого доходу від реалізації продукції (мінус податок ПДВ) становить долю 83,33% від отриманого доходу за реалізовану продукцію, доля загальної собівартості реалізованої продукції зросла у звітному періоді з 68,72% (базова) до 81,06% при абсолютному зростанні собівартості у звітному періоді на + 22,6% з рівня 5,877 млн. грн. (1999 рік) до 7, 206 млн. грн. (2000 рік);
відповідно, доля реалізаційного прибутку впала у звітному періоді з 15,2% (базова) до 2,27% при абсолютному падінні реалізаційного прибутку у звітному періоді на — 84,47% з рівня 1,3 млн. грн. (1999 рік) до 0, 202 млн. грн. (2000 рік);
доля адміністративних витрат зросла у звітному періоді з 4,89% (базова) до 6,98% при абсолютному зростанні адміністративних витрат у звітному періоді на + 48,47% з рівня 0,418 млн. грн. (1999 рік) до 0,621 млн. грн. (2000 рік);
доля витрат на збут зросла у звітному періоді з 5,46% (базова) до 6,52% при абсолютному зростанні витрат на збут у звітному періоді на + 24,22% з рівня 0,467 млн. грн. (1999 рік) до 0,58 млн. грн. (2000 рік);
загальні фінансові результати від операційної діяльності у звітному періоді характеризуються збитком — 0,935 млн. грн. зрівнянні зі збитком у базовому періоді — 0,007 млн. грн., тобто операційна діяльність характеризується наростаючою збитковістю;
операційна збитковість звітного періоду погашена прибутком від реалізації основних фондів на суму + 1,285 млн. грн.;
завдяки продажу основних фондів у звітному періоді чистий прибуток до розподілу у звітному періоді становить 0,35 млн. грн. (доля — +3,95%), що, після покриття збитків попереднього періоду у сумі 0, 202 млн. грн., відповідає доходності акції підприємства +32,81% при 18% (згідно варіанту роботи) розподілі чистого прибутку до виплати дивідендів;
відносне зменшення собівартості виробництва у звітному періоді характеризується наступними показниками:
а) доля загальних витрат (виробнича собівартість + собівартість управління та збуту) підвищилась з 84,0% (базовий період) до 93,86% від валового реалізаційного доходу, при цьому абсолютне зростання загальних витрат становить + 16,13% з рівня 7,185 млн. грн. (базовий період) до 8,344 млн. грн.;
б) в структурі виробничої собівартості відмічається у звітному періоді підвищення долі матеріальних витрат з 47,13% (базовий період) до 60,65% (звітний період) від валового реалізаційного доходу при значному абсолютному підвищенні суми матеріальних витрат на + 33,77%;
в) структурна доля витрат заробітної плати з відрахуваннями у звітному та базовому періоді практично співпадають;
г) структурна доля амортизація та собівартості управління і збуту у звітному періоді знизилися на 1113% відносно базового періоду;
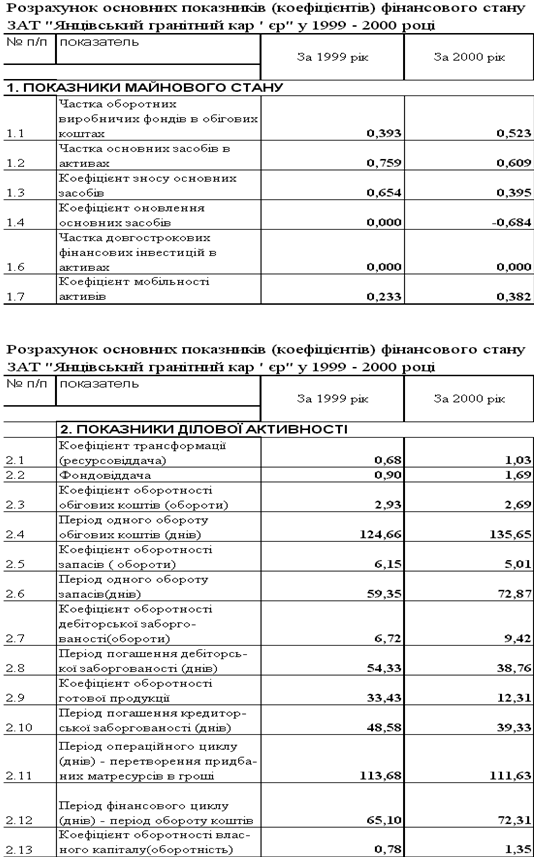
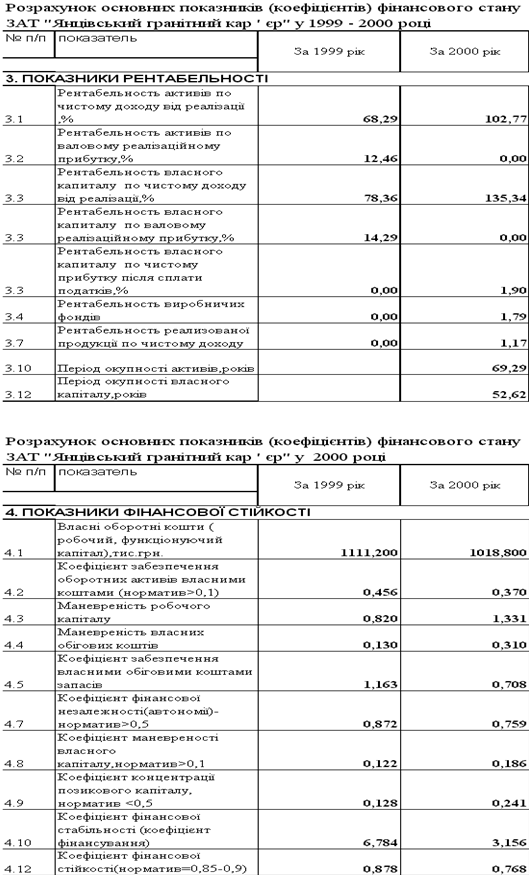
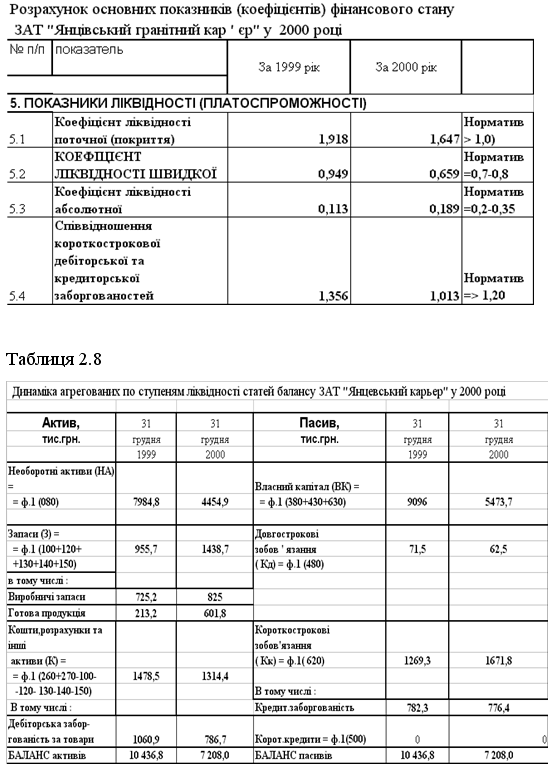
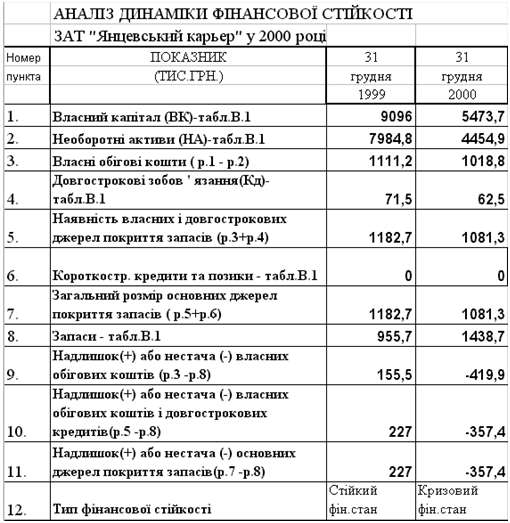
Результати розрахунків коефіцієнтів — показників фінансового стану згідно алгоритмів [53], [57] наведені в табл.2.4 2.8
Таблиця 2.5
Таблиця 2.6
Таблиця 2.7
Таблиця 2.9
Результати 2000 року
Як видно з результатів розрахунків показників ліквідності, платоспроможності та джерел покриття виробничих запасів ВАТ “Янцівський гранітний кар'єр” (табл.2.6 — 2.8):
на звітну дату показники покриття запасів з стійкого фінансового стану переведені в зону кризового фінансового стану, тобто розмір запасів не відповідає зменшенню капіталу підприємства за рахунок продажу активів (основних фондів), що потребує швидкої реакції, враховуючи певну кризу з реалізацією (падіння дебіторської заборгованості та зростання готової нереалізованої продукції);
показники платоспроможності та ліквідності знаходяться близько до діапазону нормативів для коефіцієнтів ліквідності, за виключенням показника абсолютної ліквідності, тобто необхідно підвищити норматив готівкових грошей на розрахунковому рахунку та в касі, та падіння показника строкової ліквідності за рахунок відміченого падіння рівня дебіторської заборгованості, тобто кризи з реалізацією;
Як видно з результатів розрахунків показників рентабельності та фінансової стійкості в ВАТ “Янцівський гранітний кар ' єр” (табл.2.6):
рентабельність активів та власного капіталу по чистому доходу, відповідно, у звітному періоді підвищилась відносно базового, з 68,29% до 102,77% та з 78,36% до 135,34%;
навпаки, рентабельність активів та власного капіталу по валовому реалізаційному прибутку, відповідно, у звітному періоді знизилась відносно базового, з 12,46% до 2,8% та з 14,29% до 3,69%;
рентабельність власного капіталу по чистому прибутку після оподаткування з негативного збитку у базовому періоді піднялася до +1,9% у звітному періоді;
наведений рівень рентабельності власного капіталу по чистому прибутку після оподаткування дуже низький, бо відповідає строку окупності власного капіталу 52,6 років, що робить підприємство інвестиційно-непривабливим;
всі показники фінансової стійкості (фінансування, маневреності, незалежності), хоча і зменшилися після часткового продажу основних фондів, і відповідному зменшенню капіталу, одначе відповідають у звітному періоді відносно стійкому стану підприємства;
Як видно з результатів розрахунків показників майнового стану та ділової активності в ВАТ “Янцівський гранітний кар ' єр” (табл.2.5):
коефіцієнт трансформації активів у виручку від реалізації підвищився у звітному періоді на +51,5% (з 0,68 у базовому періоді до 1,03 у звітному періоді);
фондовіддача основних фондів підвищилася у звітному періоді на +87,8% (з 0,9 у базовому періоді до 1,69 у звітному періоді);
коефіцієнт оборотності обігових коштів зменшився на 8,2% (з 2,93 у базовому періоді до 2,69 у звітному періоді), що відповідає зростанню періоду 1го обороту обігових коштів з 124,66 дня до 135,65 днів;
коефіцієнт оборотності запасів коштів зменшився на 18,5% (з 6,15 у базовому періоді до 5,01 у звітному періоді), що відповідає зростанню періоду 1го обороту запасів з 59,35 дня до 72,87 дня;
коефіцієнт оборотності дебіторської заборгованості зріс на +40,2% (з 6,72 у базовому періоді до 9,42 у звітному періоді), що відповідає зниженню періоду 1го обороту дебіторської заборгованості з 54,33 дня до 38,76 дня;
коефіцієнт оборотності кредиторської заборгованості зріс на +23,6% (з 7,51 у базовому періоді до 9,28 у звітному періоді), що відповідає зниженню періоду 1го обороту (погашенню) кредиторської заборгованості з 48,58 дня до 39,33 дня;
мобільність активів зросла з 0,233 (базовий період) до 0,382 (звітний період), що відповідає зростанню долі оборотних коштів в активах з 0, 393 (базовий період) до 0,523 (звітний період), відміченому при аналізі активів та коефіцієнту покриття запасів;
в результаті продажу частини зношених основних фондів загальний коефіцієнт зносу основних фондів зменшився з 0,654 (базовий період) до 0,393 (звітний період).
Отримані характеристики ділової активності, що свідчать про негативні процеси у розвитку підприємства, тому інвестиційна привабливість є низькою.
Згідно з результатами аналізу попереднього розрахунку підприємству необхідний кредит розміром 400 000 грн. (табл.2.7) для тимчасового покриття залученим банківським капіталом величини запасів в оборотних коштах.
Підприємство ВАТ “Янцівський гранітний кар ' єр” подає заявку на кредит 400 000 грн. на 1 рік під 25% річних. В якості застави на загальну суму
800 000 грн. надається (баланстабл.2.1):
готова продукція вартістю 601,8 тис. грн.;
дебіторська заборгованість за розрахунками з бюджетом 121,5 тис. грн.;
частина дебіторської заборгованості за відпущену продукцію на суму 78 тис. грн. (з загальної суми 786,7 тис. грн);
Експертний аналіз з боку банку дає наступну діагностику:
а) Згідно показників табл.1.1 по класам кредитоспроможності:
по коефіцієнту незалежності = 0,759 — клас 1 (>0,6);
по коефіцієнту абсолютної ліквідності = 0,189 — клас 2 (0,15 — 0,2);
по коефіцієнту строкової ліквідності = 0,659 — клас 2 (0,4 — 0,7);
по коефіцієнту покриття = 0,659 — клас 3 (<1,0);
Таким чином — середній клас кредитоспроможності 2 клас
б) Згідно показників табл.1.2, враховуючі 2 клас кредитоспроможності та
невисоку рентабельність підприємства, клас позичальника — В.
в) Згідно таблиці 1.4 — кредитна операція відноситься до класу “субстандартна”.
г) Згідно табл.1.5 — для субстандартних кредитів рівень заліку застави
становить всього 20% від її балансової вартості.
Тобто, рівень застави для надання кредиту в 400 000 грн. повинен бути піднятий до 2 млн. грн.
д) Таким чином, підприємство ВАТ “Янцівський гранітний кар'єр” повинно надати в заставу додатково основних фондів на суму 1,2 млн. грн. з наявних 4,3 млн. грн. (баланс — табл.2.1). Інакше банк відмовить у наданні кредиту, чи може надати кредит на суму 160 000 грн. замість 400 000 грн.
е) Варіант ризикового кредитування банком з еквівалентним підняттям ставки кредитування з 25% до 40% річних — вочевидь не може бути прийнятий підприємством, оскільки підвищена сума процентів на 80 000 грн. з ' їдає весь плановий прибуток підприємства.
2.3.2 Оцінка ефективності довгострокового кредитування по лінії ЕБРР інвестиційного проекту виробництва нового препарату „Пантолайф” на Тернопільській фармацевтичній фабриці
Фармацевтична продукція, що випускається Тернопільською фармацевтичною фабрикою — самостійним підрозділом ТОВ “Юніфарма" (м. Київ), задовільної якості, її ціна приваблива для покупців, вона користується дуже високим попитом серед населення країн СНД у першу чергу за рахунок прийнятних цін.
Зараз у номенклатурі випускаємих ліків і фабрики постійно нараховується більше 60 лікарських препаратів (Додаток Л). ТОВ “Юніфарма" вдалося зберегти технологію виробництва складних, багатокомпонентних препаратів (наприклад, пасти Теймурова), виробництво яких не під силу іншим невеликим підприємствам.
В додатку Ж наведені баланси та звіти про фінансові результати діяльності ТОВ „Юніфарма" за 2003 —