Оцінка фінансового стану позичальника – проблеми та шляхи розвитку (на базі матеріалів АКБ "Приватбанк")
SWOTаналіз ТОВ “Юніфарма" показав, що підприємство має ряд сильних сторін і можливостей на фармацевтичному ринку, займає досить стабільне становище на ньому та має можливості для свого подальшого розвитку. В таблиці показані конкретні напрями з потенціювання сильних сторін і можливостей за умови врахування й обмеження впливу слабких сторін і загроз, що забезпечить підприємству конкурентні переваги.
Таблиця 2.10. Матриця SWOTаналізу ТОВ “Юніфарма”
|
Сильні сторони (S) 1. Досвід роботи на ринку 2. Висока швидкість доставки 3. Широка дистриб’юторська мережа 4. Наявність електронної пошти, зв’язок через Webвузли 5. Наявність на фірмі власного програмного забезпечення (програма комплексного обліку усіх виробничих процесів) |
Слабкі сторони (W) 1. Наявність зношених основних засобів на Тернопільській фабриці 2. Відсутність спеціального маркетингового підрозділу 3. Низька частка фармацевтів в структурі штату |
|
|
Можливості (О) 1. Зниження вартості медикаментів, що пропонуються 2. Наявність необхідних фінансових ресурсів 3. Наявність тісних контактів з постачальниками препаратів |
SOстратегія 1. Розширення участі на ринку 2. Привернення уваги можливих клієнтів 3. Автоматизація системи збуту на основі встановлення модулів у постійних партнерів |
WOстратегія 1. Створення маркетингової групи на підприємстві 2. Завершення реконструкції основних виробничих цехів 3. Навчання персоналу |
|
Загрози (Т) 1. Низька купівельна спроможність населення 2. Нестача обігових коштів у основних груп клієнтівюридичних осіб |
STстратегія 1. Формування асортиментної політики, тісно пов’язаної із диверсифікацією в напрямку розширення асортименту ліків 2. Використання принципів цінової диск римінації клієнтів 3. Перегляд системи надання товарних кредитів і політики встановлення відсотків за ними |
WTстратегія 1. Надання відстрочок у платежах для надійних клієнтів 2. Привернення уваг и нових клієнтів шляхом формування оптимального асортименту ліків, доступних за ціною для різних сегментів споживачів |
Основна підприємницька ідея бізнес-плану проекту розгортання виробництва на Тернопільській фармацевтичній фабриці (додатково до виробництва „Пантокрину”) нового препарату „Пантолайф", виробництво якого розгорнуто в Росії, полягає в наступному:
1. ТОВ „Юніфарма" на Тернопільській фармацевтичній фабриці розгорнуло технологічний процес виробництва препарату „Пантокрин” та освоїло технологію роботи з вихідною сировиною — пантами оленів, які вирощуються не тільки в Сибіру в Росії, але і на дослідних фермах в Білорусії та Україні.
2. Розгортання випуску в Україні нового препарату „Пантолайф” дозволяє виконати основну стратегічну ціль ТОВ „Юніфарма" — „Ліки від українських виробників — це „Юніфарма" ”.
Позиціонування нового фармацевтичного препарату на ринку — це комплекс заходів "маркетингмікс", який включає етапи:
детального роз’яснення ефективності нового препарату для споживачів;
клінічний перелік хвороб, відносно яких діє новий препарат;
затвердження в Мінздраві переліку застережень до використування препарату;
розробку товарного знаку (рис.3.2) нового препарату;
широкомасштабна рекламна компанія по пропагуванню застосування нового препарату;
компанія цінових знижок на етапі завоювання сегменту споживачів на ринку;
Біологічно активна добавка до їжі ПАНТОЛАЙФ — це тонізуючий і адаптогенний комплекс, що є ефективним адаптогенним препаратом нового покоління. Одним з активних компонентів його є пантогематоген, що представляє собою субстанцію крові алтайського марала, узяту в період різання пантів і перероблену за запатентованою технологією низькотемпературного зневоднювання і стерилізації. Адаптогенний вплив пантогематогена ефективніше відомого пантокрину в 78 разів, тому що завдяки застосованій технології він містить у собі п'ять груп біологічно активних речовин: мінерали, ліпіди, пептиди, основи нуклеїнових кислот, амінокислоти. Отже, біологічно активна добавка ПАНТОЛАЙФ є тонізуючим, ноотропним і адаптогенним засобом, що робить загально-зміцнювальний вплив на організм і забезпечує корекцію дефіциту вітамінів.
Бізнес-план — це план розвитку підприємства, необхідний для освоєння нових сфер діяльності чи фірми для створення нових сфер бізнесу. Основними цілями бізнес-плану є:
визначення ступеня життєздатності і майбутньої стійкості підприємства, зниження ризику підприємницької діяльності;
конкретизація перспектив бізнесу;
залучення уваги й інтересу потенційних інвесторів фірми, а також споживачів і постачальників;
придбання досвіду планування, показ підприємства в перспективі.
Бізнес-план необхідний, насамперед, для залучення уваги майбутніх інвесторів, як відправна точка при веденні переговорів з майбутніми партнерами.
Розрахунковий кошторис інвестицій та змінних і постійних витрат на реалізацію інвестиційного проекту в дипломному проекті прийнятий наступним.
Таблиці вхідних даних інвестиційного проекту
1. Додаткові інвестиції:
1.1 Придбане обладнання за рахунок кредиту на 5 років на суму 7 500 000 грн. (1,4 млн. доларів США);
1.2 Кредит взятий під 22% річних;
1.3 Ринкова вартість обладнання через 5 років складе 10% від первісної вартості;
1.4 Затрати на ліквідацію обладнання складуть 8% від ринкової вартості через 5 років;
1.5 Повернення основної суми кредиту проводиться рівними долями з 1 (першого) року по закінченню кожного з п'яти років;
1.6 Збільшення оборотного капіталу з власних коштів становить 500 000 грн. (додаткова емісія облігацій ТОВ);
1.7 Сплата процентів за користування кредитом — щорічна;
2. Випуск продукції:
2.1 Згідно з проектною продуктивністю імпортної лінії прогнозується обсяг випуску продукції на 1ий рік — 720 000 упаковок;
2.2 Обсяг продукції буде збільшуватися на 15% кожного року до 5го року;
2.3 На 5 рік обсяг продукції складе 70% від обсягу четвертого року;
2.4 Реалізація продукції на внутрішньому ринку та на зовнішньому ринку по рокам становитиме:
1 рік — 30% (експорт), 70% (внутрішня реалізація);
2 рік — 60% (експорт), 40% (внутрішня реалізація);
3 рік — 65% (експорт), 35% (внутрішня реалізація);
4 рік — 70% (експорт), 30% (внутрішня реалізація);
5 рік — 80% (експорт), 20% (внутрішня реалізація);
2.5 Ціна реалізації в розрахунку на упаковку 20 таблеток складе:
на внутрішньому ринку — 24 грн (з ПДВ);
експортна ціна в Європу — 30 грн (без ПДВ — “франкозавод”)
3. Витрати:
3.1 Видатки на оплату праці (з врахуванням нарахування на ФЗП — 39% в фонди пенсійного та соціального страхування) в перший рік становитимуть — 2,5 грн. з кожної упаковки та підвищуються на 7% у рік
3.2 Видатки на добуток вхідної сировини становитимуть — 6 грн з кожної упаковки;
3.4 Видатки на процес обробки вхідної сировини становитиме 5 грн з кожної упаковки;
3.5 Постійні витрати на перший рік становитимуть 1 444 000 грн. та підвищуються на 5% у рік;
4. Норма доходу на капітал становить 12% річних (ставка інфляції) при додатковому відрахуванні 25% чистого прибутку акціонерам.
5. Додаткові умови:
5.1 Тривалість життєвого циклу — 5 років, тобто за 5 років обладнання повністю амортизується (для податку на прибуток);
5.2 Амортизація обчислюється рівними частками протягом терміну служби (щорічними порціями);
5.3 Через 5 років обладнання демонтується та продається;
5.4 Виробнича площа під нове обладнання є, а для спрощення розрахунків амортизація будинку не враховується;
5.5 Всі інші затрати фірма сплачує з власних засобів;
5.6 Всі платежі припадають на кінець року;
5.7 Норма доходу на капітал прийнята традиційно;
5.8 Ставка податку на прибуток — 25%.
5.10 Фонд нарахованої амортизації обладнання, віднесений на валові витрати, витрачається на повернення суми основного кредиту.
Вимоги до проведення проектного аналізу та зміст розрахунків
Виходячи із заданих вхідних даних і умови реалізації проекту, потрібно
визначити показники ефективності проекту [59]:
ЧДД — чистий дохід, що дисконтувався;
ІД — індекс доходності та ІДД — дисконтований індекс доходності;
ВНД — внутрішня норма доходності;
СО — строк окупності та ДСО — дисконтований строк окупності;
КЕІ — коефіцієнт ефективності інвестицій та ДКЕІ — дисконтований коефіцієнт ефективності інвестицій
В таблицях 2.10, 2.11 наведений алгоритм та результати розрахунку ліквідної вартості обладнання, яке реалізується через 5 років (повного життєвого циклу).
Таблиця 2.11. Ліквідаційна вартість проекту проекту „Пантолайф” (Тернопільська ФФ) ТОВ „Юніфарма”
| № п/п | Показник | Формула розрахунку | Значення показника | Одиниці |
| 1. | Ринкова вартість обладнання | 7 500 000 | грн. | |
| 2. | Витрати на придбання обладнання (кредит) | 7 500 000 | грн. | |
| 3. | Амортизація до ліквідації | 100% від п.1 | 7 500 000 | грн. |
| 4. | Ринкова вартість ліквідуємого обладнання | 10% від п.1 | 750 000 | грн. |
| 5. | Витрати на ліквідацію обладнання | 8% від п.4 | 60 000 | грн. |
| 6. | Операційний доход від ліквідації обладнання | п.4 — п.5 | 690 000 | грн. |
| 7. | Податок на доход | 25% від п.6 | 172 500 | грн. |
| 8. | Чиста ліквідаційна вартість обладнання | п.6 — п.7 | 517 500 | грн. |
Таблиця 2.12. Результати інвестиційної діяльності проекту „Пантолайф” (Тернопільська ФФ) ТОВ „Юніфарма”
| № | Значення показників на t — кроку діяльності | |||||||
| п/п | Показники, грн. | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т (лікв) |
| 1 | Земля | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Будинки, споруди | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 3 | Обладнання | 7 500 000 | 0 | 0 | 0 | 0 | 0 | 517 500 |
| 4 | Нематеріальні активи | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 5 | Разом: вкладення в основний капітал | 7 500 000 | 0 | 0 | 0 | 0 | 0 | 517 500 |
| 6 | Приріст власного оборотного капіталу (), | 500 000 | ||||||
| 7 | Усього інвестицій | 8 000 000 | 517 500 | |||||
В таблиці 2.12 наведені результати розрахунку операційної діяльності підприємства на основі вхідних даних.
Таблиця 2.13. Результати операційної діяльності проекту „Пантолайф” (Тернопільська ФФ) ТОВ „Юніфарма”
| № | Значення показників на t — кроку діяльності | |||||||
| п/п | Показники | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т (лікв) | |
| Розрахунок валового доходу | ||||||||
| 1 | Обсяг продажу, упаковки | 720 000 | 820 800 | 950 250 | 1090 503 | 760 650 | 0 | |
| 2 | Розподіл продажу (експорт/ внутрішній),%/% | 30/70 | 60/40 | 65/35 | 70/30 | 80/20 | ||
| 3 | Ціна продажу грн. /упаковку (експорт/ внутрішня). | 30/24 | 30/24 | 30/24 | 30/24 | 30/24 | 0 | |
| 4 | Виручка від продажу, тис. грн. (експортна/внутрішня) |
6480/ 12096 |
14904/ 7948,8 |
18573,7/ 8001 |
22995,6/ 7884,2 |
18396/ 3679,2 |
750 | |
| 5 | Чиста виручка від продажу з компен сацією різниць експорт — ПДВ, тис. грн. | 17856 | 24508,8 | 28955,9 | 34164,9 | 25141,2 | ||
| 6 | Умовна чиста виручка при 100% реалізації на Україні, тис. грн | 14400 | 16560 | 19050 | 21900,6 | 18396 | ||
| Розрахунок валових витрат (для оподаткування) | ||||||||
| 7 | Змінні витрати на оплату праці, тис. грн. (з нарахуванням 39% на ФЗП) | 1926 | 2370 | 2915,7 | 3589,8 | 2685,7 | 0 | |
| 8 | Змінні витрати на оплату сировини та її обробку, тис. грн. | 8474,4 | 9745,6 | 11210,9 | 12888,5 | 9021,7 | ||
| 9 | Постійні витрати, тис. грн. | 1444 | 1517 | 1593 | 1672 | 1756 | 60 | |
| 10 | Амортизація обладнання (фонд оплати повернення кредиту), тис. грн. | 1500 | 1500 | 1500 | 1500 | 1500 | 0 | |
| 11 | Відсотки по кредитах, тис. грн. | 1650 | 1320 | 990 | 660 | 330 | 0 | |
| Розрахунок балансового прибутку для оподаткування | ||||||||
| 12 | Балансовий прибуток, тис. грн. | 2861,6 | 8056,2 | 10746,3 | 13854,6 | 9847,8 | 690 | |
| 13 | Балансовий прибуток при реалізації без експорту, тис. грн. | 594,4 | 107,4 | 840,4 | 1590,3 | 3102,6 | ||
| 11 | Податки на прибуток, грн. | 715,4 | 2014,0 | 2686,6 | 3463,6 | 2461,9 | 172,5 | |
| 12 | Проектований чистий прибуток (для начислення% долі дивідендів), тис. грн. | 2146,2 | 6042,2 | 8059,7 | 10390,9 | 7385,8 | 517,5 | |
| Розрахунок чистого операційного доходу (+ фонд амортизації) | ||||||||
| 13 | Чистий доход від операцій (чистий прибуток + амортизація), тис. грн. | 3646,2 | 7542,2 | 9559,7 | 11890,9 | 8885,8 |
517,5 |
|
За результатами розрахунків інвестиційної та операційної діяльностей підприємства (див. табл.2.11, 2.12) розраховуємо результати фінансової діяльності підприємства та грошові потоки (таблиця 2.13).
Таблиця 2.13. Результати фінансової діяльності проекту „Пантолайф" (Тернопільська ФФ) ТОВ „Юніфарма"
| п/п | Показники | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т (лікв) |
| Розрахунки динаміки капіталізованого власного капіталу | ||||||||
| 1 | Інвестиції власного капіталу, тис. грн. | 500 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Чистий Прибуток до капіталізації, тис. грн. | 0 | 2146,2 | 6042,2 | 8059,7 | 10390,9 | 7385,8 | 517,5 |
| 3 | Виплата 25% дивідендів, тис. грн. | 0 | 536,5 | 1510,5 | 2014,9 | 2597,7 | 1846,4 | |
| 4 | Власний накопичений капітал проекту з капіталізацією 75% прибутку, тис. грн. | 500 | 2109,7 | 6641,4 | 12686,2 | 20479,4 |
26536,3 (з врахуванням Тлів) |
|
| Розрахунки динаміки запозичення та амортизаційного повернення коштів | ||||||||
| 6 | Довгострокові кредити, тис. грн. | 7500 | 0 | 0 | 0 | 0 | 0 | 0 |
| 7 | Амортизація обладнання (фонд оплати кредиту), тис. грн. | 0 | 1500 | 1500 | 1500 | 1500 | 1500 | 0 |
| 8 | Погашення заборгованості по кредитах, тис. грн. | 0 | 1500 | 1500 | 1500 | 1500 | 1500 | 0 |
| Результати фінансової діяльності | ||||||||
| 10 | Потік реальних грошей, грн. | 500 | 1609,7 | 4531,7 | 6044,8 | 7793,2 |
6056,9 (з врахуванням Тлікв) |
|
В таблицях К.1 — К.3 Додатку К наведені розрахунки в “електронних таблицях” EXCEL2000 послідовними приближеннями значення ВНД — внутрішньої норми доходності, тобто такого значення % зміни вартості грошей у часі, яка дозволяє вирівняти дисконтовані інвестиції та чистий дисконтований доход підприємства, тобто ВНД — досягнута фактична рентабельність капіталу. За результатами наближень таблиць К.1, К.2 внутрішня норма дисконтування проекту розраховується як:
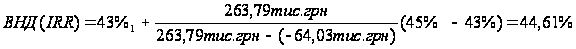
Таким чином, проведений аналіз ефективності довгострокового кредитування ТОВ „Юніфарма" при впровадженні інвестиційного проекту виробництва нового препарату „Пантолайф” на Тернопільській фармацевтичній фабриці показав, що при ретроспективному рівні прибутків за минулі періоди 630 720 тис. грн. на рік, прогнозні характеристики кредитуємого проекту за 5 років становлять:
дисконтований чистий прибуток (NPV) — 9,7 млн. грн.
строк дисконтованої окупності інвестицій — 2,25 роки (менше 5 років)
дисконтований індекс доходності 2,21 (вище 1,0)
На фоні сплати банкові 22% річних за користування кредитом та реалізації інвестиційно привабливої для учасників товариства щорічної виплати дивідендів 25% від чистого прибутку, прогнозні потоки доходів проекту дозволяють досягнути внутрішньої норми доходності 44%, що значно вище дисконту вартості капіталу 912%, тобто інвестиційний проект може бути прийнятий як кредитором-банком, так і учасниками товариства.
2.4 Ідентифікація основних проблем оцінки фінансового стану позичальників — юридичних осіб
Зосередження в АКБ „Приватбанк" 13,2% кредитних активів банківської системи України потребує особливої уваги до управління ризиками кредитування та методології оцінки фінансового стану та платоспроможності позичальника, як процесу об’єктивного вирішення рівноваги прогнозної доходності кредиту та ймовірних ризиків збитків кредитування.
Проведений аналіз динаміка структури інвестиційно-кредитного портфелю АКБ “Приватбанк" у 2003 — 2006 роках показує, що зміни у структурі характеризуються суттєвим зменшенням вагової частки кредитів, наданим юридичним особам:
вагова частка кредитів, наданих юридичним особам, зменшилась з рівня 67,3% (4 квартал 2003 року) до 41,55% (1 квартал 2006 року);
вагова частка кредитів, наданих фізичним особам, підвищилась з рівня 28,18% (4 квартал 2003 року) до 39,48% (1 квартал 2006 року);
вагова частка наданих міжбанківських кредитів підвищилась з рівня 1,88% (4 квартал 2003 року) до 13,17% (1 квартал 2006 року);
вагова частка активів, вкладених в цінні папери, підвищилась з рівня 2,63% (4 квартал 2003 року) до 5,81% (1 квартал 2006 року);
В той же час, аналіз динаміки обсягів створених резервів під ризики кредитних операцій у 2001 — 2006 роках показує, що відносна процентна частка резервів до загальної суми кредитів зросла від рівня 10,18% у 2001 році до рівня 12,9% у 2004 році та зменшилась до рівня 10,31% у 2006 році, тобто незбалансований заставою кредитний ризик при диверсифікації кредитного портфелю АКБ “Приватбанк" з 2004 року в бік приоритетного надання кредитів фізичним особам зменшився на 2,5% (на 20% від величини резервів).
При цьому найбільш вразливішим місцем в кредитному менеджменті АКБ “Приватбанк" з точки зору забезпечення мінімізації кредитного ризику є адміністрування наступних видів кредитів:
а) Кредити, надані фізособам в інвестиційну діяльність:
вагова частка в “безнадійних” кредитах — 42,39%;
вагова частка в “сумнівних” кредитах — 23,25%;
вагова частка в “субстандартних" кредитах — 12,91%;
б) Кредити, надані фізособам в поточну діяльність:
вагова частка в “безнадійних” кредитах — 33,12%;
вагова частка в “сумнівних” кредитах — 18,16%;
вагова частка в “субстандартних" кредитах — 10,09%;
в) Кредити, надані юрособам за врахованими векселями:
вагова частка в “безнадійних” кредитах — 8,57%;
вагова частка в “сумнівних” кредитах — 20,51%;
вагова частка в “субстандартних" кредитах — 26,95%;
г) Кредити, надані юрособам за внутрішніми торгівельними операціями:
вагова частка в “безнадійних” кредитах — 6,12%;
вагова частка в “сумнівних” кредитах — 14,65%;
вагова частка в “субстандартних" кредитах — 19,25%;
Хоча сумарна частка “безнадійних”+”сумнівних”+”субстандартних" кредитів в портфелі АКБ “Приватбанк “ станом на 31.12.2005 року становить всього 7,56%, а частка “безнадійні”+”сумнівні” кредити зменшилась за 2004 2005 рік з 2,8% до 2,15%, звертають на себе увагу недоліки кредитного менеджменту у формуванні застави під ці кредити, яка становить від 39,9% до 51,1% від сум відповідних кредитів. Тобто при формуванні кредитного договору невірно оцінений поточний фінансовий стан позичальника та його перспективна кредитоспроможність привели до заниження вимог по заставному забезпеченню виданих кредитів.
Таким чином, процедури оцінки фінансового стану та кредитоспроможності позичальників потребують модернізації з врахуванням досвіду та напрямків розвитку методі зниження кредитного ризику в практиці закордонних банків.
Розділ 3. Шляхи розвитку нових технологій і процедур оцінки фінансового стану та кредитоспроможності позичальників — юридичних осіб
3.1 Технологія використання комп'ютерних банків інформації в методах оперативних автоматизованих технологій оцінки фінансового стану позичальника та його кредитоспроможності
У процесі аналізу позичальника банк може використати різноманітні джерела інформації, які в цілому складаються з трьох груп [61]:
інформація, отримана безпосередньо від клієнта;
внутрішньобанківська інформація;
зовнішні джерела інформації.
До першої групи належать:
Фінансова звітність;
Документація, яка підтверджує правовий і юридичний статус клієнта: статут, договір засновників, свідоцтво про реєстрацію, дані про юридичну адресу та ін.;
Документація, пов'язана з кредитним заходом — техніко-економічне обґрунтування, розрахунки очікуваних надходжень від реалізації проекту, для середньо — і довгострокових кредитів — бізнес-план, копії контрактів, договорів та інших документів, які стосуються реалізації заходу, зобов'язання із забезпечення своєчасного повернення кредиту (договір застави, гарантійний листок, страхове свідоцтво та ін);
Інформація, одержана у процесі попередньої бесіди з майбутнім позичальником, під час якої кредитний працівник має оцінити моральні, етичні та професійні якості працівників підприємства (директора, заступників директора, головного бухгалтера), визначити перспективи розвитку та зростання, виявити специфічні особливості та деталі, пов'язані з цим кредитом, сформувати думку про клієнта. Усі дані, одержані під час зустрічі з клієнтом, мають бути занотовані й зберігатися в кредитній справі. У багатьох банках розроблено спеціальні формуляри та анкети, які складаються зі стандартизованих запитань, на які повинен відповісти клієнт;
Додаткова інформація, яка подається за вимогою банку, — довідки про наявність рахунків в інших банках, витяги з рахунків в інших банках, довідки з податкової інспекції, довідки про юридичні права на заставу, технічна документація, пов'язана з деякими видами застави, та ін.
Внутрішньобанківські джерела інформації складаються з відомостей про попередні контакти з клієнтом у сфері і кредитних, і некредитних стосунків. Велике значення в цьому разі мають архіви банку, такі як картотека кредитної інформації (ККІ), де зберігаються дані про кредити, які раніше було видано клієнтові, про затримки та порушення під час погашення позики.
Створення та ведення ККІ має стати для банків одним з невідкладних завдань. У деяких розвинених країнах ця проблема вирішується на рівні держави, і банки зобов'язані вести такі картотеки, які стають складниками загальнодержавної системи контролю за кредитами. Близько тридцяти років діє така державна інформаційна система в Канаді, і будь-який банк може одержати інформацію про кредитні стосунки з будь-яким клієнтом, який упродовж цього часу звертався за кредитом до різних установ, а це майже всі фірми та населення країни. Крім інформаційної, така загальна система виконує і контролюючу функцію, оскільки кожний клієнт знає, що інформація про порушення умов кредитної угоди зберігатиметься і, можливо, стане перепоною під час одержання нового кредиту.
В Україні завдання створення картотеки кредитної інформації на загальнодержавному рівні є глобальним і невідкладним, про що й наголошують банківські працівники. Однак складність цього завдання — і організаційна, і технічна — не дає можливості розраховувати на швидке її вирішення.
До третьої групи джерел інформації належать відомості, здобуті за межами банку, що надійшли:
Від департаменту банківського нагляду;
Інших банків, які обслуговували цього клієнта;
Ділових партнерів, які мали контакти з позичальником;
Засобів масової інформації (реклами, рейтинги, дані про участь у виставках, оголошення та ін);
Статистичних агенцій і статистичних інформаційних збірників, звідки можна взяти дані про загальний стан виробництва в галузі та перспективи розвитку, а також про місце підприємства та його продукції на ринку;
Відвідування підприємства, у процесі якого важливо виявити рівень компетенції працівників, які очолюють бухгалтерську, фінансову та маркетингові служби, адміністративний апарат, скласти уявлення про склад і стан майна підприємства, оцінити якість і конкурентоспроможність продукції та послуг підприємства, можливості експорту, залежність від джерел сировини та ін.
Кожне інформаційне джерело слугує для висвітлення конкретного аспекта діяльності клієнта, коли аналізується його кредитоспроможність. Однак найважливішою є інформація, здобута з ринкових джерел поза межами банку.
По-перше, завдяки тому, що існує чимало різноманітних ринкових джерел одержання інформації, забезпечується об'єктивність і різнобічність аналізу.
По-друге, ця інформація є найоперативнішою, оскільки саме ринок найпершим реагує на зміни в стані підприємства ще до того, як ці зміни знайдуть відображення у фінансовій звітності. Завдання кредитного працівника полягає передусім у перевірці сигналів, які надходять з ринкових джерел інформації, та виявленні причин їх виникнення.
Одним із найсучаснішим методом оцінки кредитоспроможності позичальника є використання технології міжбанківських компьютерних банків інформації (бюро кредитних історій) в методах оперативних автоматизованих технологій оцінки фінансового стану позичальника та його кредитоспроможності. Ця технологія є економічно вигідною при масовому мікрокредитуванні малих та середніх підприємств, а також приватних підприємців, коли 1 інспектор обслуговує сотні клієнтів.
3.2 Бюро кредитних історій позичальників в ринкових країнах світу та досвід ефективності застосування їх послуг
“Кредитне бюро” (бюро кредитних історій) — це установа, основний вид діяльності якої становить збір, накопичення, обробка, збереження та надання інформації (позитивної та негативної) про виконання фінансових зобов’язань фізичними та юридичними особами.
Метою діяльності бюро є допомога організаціям, що надають кредити чи послуги з відстрочкою платежу у мінімізації ризиків в споживчому кредитуванні та кредитуванні малого та середнього бізнесу.
Світова практика діяльності кредитних бюро довела, що існують досить відчутні загальні переваги від діяльності кредитного бюро. Основні аргументи економічного характеру на користь створення та функціонування кредитного бюро, що містяться в світовій літературі, полягають в наступному:
наявність кредитної звітності стимулює позичальників погашати кредити, оскільки в протилежному випадку вони ризикують в майбутньому не отримати кредит в іншій кредитній організації. Тобто виникає стимулюючий механізм для підвищення платіжної дисципліни;
обмін інформацією між кредиторами допомагає їм відрізнити добросовісного позичальника від недобросовісного, і відмовити недобросовісному в отриманні кредиту або встановити більш високі процентні ставки та отримати додаткове забезпечення і гарантії;
зниження кількості часу та коштів на отримання інформації позитивно відображається на вартості кредиту для позичальників. При відсутності кредитного бюро отримання банками самостійно інформації по окремому позичальнику щодо виконання ним фінансових зобов’язань, при масовому споживчому кредитуванні практично неможливо;
отримуючи інформацію з кредитної історії, кредитори мають змогу визначатись з наявністю заборгованості по кредитах, які позичальник отримав в інших банках, і визначитись чи не є рівень заборгованості занадто великим для цього позичальника;
задоволення потреби в надійній та повній інформації знижує вимоги до розміру забезпечення або гарантій для надійних позичальників та збільшує загальні об’єми кредитування;
створення “кредитної історії" розширює доступ до фінансових послуг суб’єктів малого, середнього бізнесу та фізичних осіб.
Створення механізму обміну інформацією через кредитні бюро позитивно впливає на [72]:
керування ризиками (процентна ставка визначається в залежності від вірогідності повернення кредиту, що розраховується на підставі даних кредитного бюро);
збільшення загальних об’ємів кредитування;
прискорення процесу прийняття рішень;
якість кредитного портфелю банків;
стабільність банківської системи;
збільшення участі банківського капіталу в економічних процесах країни.
Робота кредитних бюро спрямована на створення конкурентного ринкового середовища, в якому добросовісні позичальники мають переваги перед недобросовісними.
Крім того, має місце рівна можливість доступу кредиторів до інформації. Не тільки позичальники мають можливість вибирати кредиторів, але і кредитні організації мають можливість вибирати позичальників з тими чи іншими необхідними якостями.
Аналіз функціонування кредитних бюро різних країн показує, що не існує уніфікованого підходу щодо організації роботи, форми власності, обсягу інформації кредитних бюро, але є загальні тенденції щодо організації роботи бюро.
Переважна кількість розвинених країн у вирішенні цього питання керується законами, що регулюють відносини у сфері захисту персональних даних та інформації, а також споживчого кредитування.
Наприклад, при здійсненні діяльності німецьке кредитне бюро керується спеціальним федеральним законом (Federal Data Protection Act); кредитне бюро Франції у своїй діяльності керується законом щодо захисту персональної інформації (Data Protection Act, 1984).
Бюро кредитних історій Канади функціонує відповідно до закону щодо захисту персональної інформації та електронних документів (Personal Information Act). Проте слід зазначити, що кожна провінція Канади має власні особливості функціонування та діяльності кредитних бюро.
У Європі та США застосовуються різні підходи до збору та захисту персональних даних [81].
У США діють декілька законів, що регулюють збір та розповсюдження персональних даних. Щодо надання кредитних звітів кредитними бюро то у 1971 році (зі змінами 1966 р) США прийнятий окремий Закон про сумлінну кредитну інформацію (Federal Fair Credit Reporting Act), що докладно регулює видачу кредитних історій. Цей закон визначив право продавати інформацію про споживача без його згоди. На думку багатьох фахівців дія цього правового акту не гарантує достатнього захисту особистого життя громадян, що є суттєвим недоліком. Також недоліком американського законодавства є покладання на громадян обов’язку робити активні дії з метою обмеження використання і розповсюдження інформацій щодо них, замість зобов’язання кредитних бюро на отримання згоди від громадян на використання персональних даних щодо них.
Законодавство країн-членів Європейського союзу підпорядковано Директивам ЄС і відображає їх основні принципи. Вимоги ЄС з питань захисту персональних даних при їх збиранні та обробці викладені у декількох документах ЄС, основними з яких:
1) Конвенція Ради Європи про захист особи у зв’язку з автоматичною обробкою персональних даних (28.01.1981 р).
2) Директива 95/46/ЄС Європейського парламенту і Ради Європейського союзу від 24 жовтня 1995 року ”Про захист прав приватних осіб відповідно до обробки персональних даних і вільному пересуванні таких даних" (1995 рік). (“Директива про приватність”).
3) Директива 97/66/ЄС Європейського парламенту і Ради Європейського Союзу від 15 грудня 1997 року стосовно обробки персональних даних і захисту приватності у телекомунікаційному секторі.
Політика ЄС спрямована на те, щоб країни-члени ЄС в своїх законах керувались принципами, закладеними в Директивах ЄС.
Спільним у законодавстві наведених вище країн є підходи щодо цільового використання інформації, визначення кола осіб, яким може бути надана ця інформація, визначення строку її зберігання, відповідальність за порушення закону та визначення регулюючих органів.
Розбіжності в національних підходах стосуються таких питань, як сфера дії законодавчого акту, акцентування в ньому різних елементів системи захисту, різні норми щодо ліцензування діяльності та механізмів контролю у вигляді спеціальних органів нагляду, визначення даних, що не підлягають розголошенню, методи забезпечення відкритості та індивідуальної участі.
Україні, враховуючи Закон України “Про загальнодержавну програму адаптації законодавства України до законодавства ЄС” доцільно при встановлені підходів до збору, обробки, захисту персональних даних орієнтуватися на Директиви Європейського Союзу.
Основні принципи, що стосуються збору, якості та захисту персональних даних, що встановлені в Європейському законодавстві, є наступними:
“Персональні дані” — означають будь-яку інформацію, яка пов’язана з ідентифікованою або ідентифікуємою фізичною особою (суб’єктом даних). Ідентифікуємою особою є особа, яка може бути ідентифікована прямо або опосередковано, зокрема, шляхом посилання на ідентифікаційний номер або на один чи декілька факторів, специфічних для її фізичної, психологічної, культурної або соціальної ідентичності. (Директива 95/46/ЄС). Персональні дані повинні:
1. Оброблятись коректно і законно.
2. Збиратись для об’явлених і законних цілей.
3. В подальшому не оброблятись будь-яким чином, що є несумісним з цими цілями.
4. Бути адекватними, відноситись тільки до справи і не бути надмірними по відношенню до цілей, для яких вони збираються.
5. Дані повинні бути точними і в разі необхідності оновлюватися.
6. Повинні бути зроблені відповідні кроки, щоб неточні, або неповні дані, відповідно до цілей, для яких вони збирались уточнювалися чи були видалені.
7. Дані повинні зберігатися у формі, що дозволяє ідентифікацію суб’єктів даних не довше, ніж це необхідно для цілей, для яких ці дані збиралися.
за виконанням вимог щодо якості персональних даних, які збираються повинен бути встановлений контроль.
на деякі персональні дані накладені обмеження щодо їх збирання, обробки і розповсюдження. Це дані, що стосуються: національності, расового чи етнічного походження; політичних поглядів; релігійних чи інших філософських переконань; стану здоров’я; сексуального життя; членства в профспілках.
Держави-учасниці повинні забезпечити, щоб особисті дані оброблялись лише у випадках, коли:
1) суб’єкт даних недвозначно давав свою згоду;
2) обробка даних необхідна в цілях забезпечення законних інтересів контролера чи третьої сторони (строк), яким розкриті дані, окрім випадків, коли такі інтереси перекривляються інтересами фундаментальних прав та свобод суб’єкта даних, захист яких вимагається згідно законодавства.
для суб’єкта даних повинно бути надано право бути повідомленим:
а) про наявність автоматизованої бази персональних даних;
б) про контролера бази даних або його представника чи місцезнаходження;
в) про цілі обробки, для яких призначені дані;
г) про одержувачів чи категорії одержувачів даних;
д) чи є відповідь на запитання обов’язковою і добровільною, а також можливі наслідки відмови від відповіді.
для суб’єкта даних повинно бути встановлено:
1) право доступу до даних, що стосуються його особи;
2) права вимагати уточнення даних, що його стосуються в тій мірі, в якій потрібна додаткова інформація, що стосується конкретних обставин, при яких збираються дані для гарантування коректної обробки стосовно до суб’єкта даних;
3) право вимагати знищення даних, якщо вони оброблені з