Розрахунки в системі “клієнт-банк” та шляхи їх удосконалення
Платіж телефоном - одна з найдешевших послуг у системі автоматизованих платежів. Однак, як і в інших випадках, система скуповується лише тоді, якщо в ній діє багато учасників. Ця форма не отримала широкого поширення через інертність споживачів і торговельників, які не бажають змінювати існуючі форми розрахунків.
2. Надалі більш широкого застосування знайшло банківське обслуговування вдома, або «домашній банк» (Home banking). Йдеться про комплекс послуг щодо надання клієнтам банків фінансової інформації, а також здійснення за їх ініціативою різних банківських транзакцій з передаванням інформації телефонними каналами або через двосторонню систему кабельного телевізійного зв'язку.
В ідеальному варіанті ця форма послуг передбачала наявність у клієнта персонального комп'ютера, за допомогою якого він міг передавати банку розпорядження про оплату рахунків, у будь-який час викликати на екран інформацію про стан свого банківського рахунку з переліком усіх кредитових та дебетових проводок, здійснювати миттєве переміщення коштів на рахунки контрагентів, давати банку інструкції про автоматичне виконання майбутніх платежів тощо.
Подібна система була дуже зручна для клієнта та різко знижувала банківські витрати.
Спочатку процедура розрахунків здійснювалась за усною згодою та оформлялась письмово після отримання платежу; потім вдалося її частково автоматизувати, застосувавши клавіатуру, але до появи відеографії цей вид діяльності вимагав великої кількості персоналу.
3. Відеотекс - це система передачі зорової інформації телефонною мережею та її прочитання на екрані спеціального термінала або телевізора, підключеного належним чином.
В європейських країнах ця система була розроблена управліннями зв'язку, які мають монопольне право на всі види зв'язку. У США її розробили і впровадили телефонні компанії - виробники обладнання і самі банки.
«Домашній банк» міг функціонувати у пасивному (консультативному) або у діалоговому режимі. У консультативному режимі ця система дозволяла тільки читати інформацію. Для цього могла використовуватись радіотрансляційна або телефонна мережа чи кабельний зв'язок. У діалоговому режимі вона забезпечувала обмін розпорядженнями і запитами між абонентами та центром зв'язку. З цією метою можна було використовувати телефонний або кабельний зв'язок. «Домашній банк», що працював в діалоговому режимі, в основному пропонував абоненту інформаційні послуги, тобто клієнт міг отримати довідку про стан свого рахунку, про останні трансакції, про вартість портфеля цінних паперів. Через «домашній банк» можна було замовити чекову книжку, та виконувати всі класичні банківські операції після ідентифікації клієнта і перевірки його секретного коду за допомогою картки з мікропроцесором, для чого потрібно було встановити вдома читаючий прилад для карток. Одночасно з дистанційною оплатою набувала поширення практика дистанційної купівлі, тобто купівлі за допомогою замовлення телефоном чи кабельним зв'язком.
Зрозуміло, що експлуатація «домашнього банку» в діалоговому режимі вимагала попереднього встановлення зв'язку з банком і, як правило, внесення абонентної плати. Але для надання інших послуг можна було просто користуватися відеографічним зв'язком. «Домашні банки» зайняли важливе місце як реальний засіб зв'язку між населенням та фінансовими установами і як матеріальний засіб платежу, частково вступивши в конкуренцію з системою дистанційної оплати.
Найширшого розповсюдження набули «домашні банки» у Франції. Це було пов'язано з масовим розповсюдженням відеографічних терміналів міністерства зв'язку. Вони надали банкам ідеальну можливість для розвитку системи банківських послуг удома. Більшість банків надавало такі послуги. При впровадженні системи дистанційної оплати спочатку навіть використовувались одночасно картки з магнітною доріжкою або з мікропроцесором, однак достатній рівень надійності забезпечують тільки картки з мікропроцесором.
Поштова адміністрація Німеччини також запропонувала своїм клієнтам послуги через систему відеотекс. Однак, попри всі зусилля банків, у Німеччині населення менш схильне до прийняття системи «домашніх банків», ніж у Франції.
4. У Великобританії існувало кілька мереж «домашніх банків», які використовували одночасно телефонний зв'язок і відеозв'язок.При використанні телефону до звичайного телефонного апарата під'єднують спеціальну клавіатуру для надання тих самих послуг, що і за допомогою дисплея.
Американські банки проводили серію експериментів з метою популяризації Home Banking. У США, з причини великої децентралізації, не існувало національної мережі відеотекса, ряд банків створили свої власні служби «домашніх банків». У всіх цих системах користувачі (приватні особи або підприємства) вносили абонентну плату, а також, крім оплати телефонних переговорів, звичайно, повинні були сплатити комісійні за трансакцію, яку виконують на їх прохання. Для банку - це джерело доходів, але це також дуже важливе джерело доходів для підприємств або відділень зв'язку, оскільки тривалість телефонного зв'язку в таких випадках, як правило, істотно збільшується за рахунок часу побудови таблиць або малюнків, безпосередня користь від яких не завжди очевидна.
Певні надії покладались на інформаційну систему відеотекс, яка повинна була надавати споживачам великий обсяг рекламної та довідкової інформації каналами телевізійного зв'язку. Ці ж канали планувалось використовувати для передачі фінансової інформації. Звідси ще одна назва домашнього фінансового обслуговування - «Bank-Video». Більшість банків прагнули підключити до фінансового обслуговування вдома дрібних підприємців, які через домашні комп'ютери могли б оформляти доручення і погашення позик, переказувати кошти для оплати за товари тощо.
За оцінкою «Ваnk оf Аmегіса», потенційні можливості персонального обслуговування вдома дуже великі. Підраховано, що середній американець робить 30 безготівкових перерахувань на місяць, 20 з яких оплачуються чеком, а 10 - кредитними картками. Приблизно 10 мільярдів таких платежів може бути проведено системою «Ваnk-Vidео». Але ентузіазм споживачів щодо фінансового обслуговування вдома був невеликий. Причини незначного розповсюдження цієї форми розрахунків мають психологічний та економічний характер: усталені звички, відносно велика вартість транзакцій (12—15 доларів за місяць), побоювання нав'язування банками непотрібних послуг тощо.
5. Серед роздрібних електронних систем найбільш успішними були банківські автомати, які робили можливим цілодобове здійснення транзакцій і звільняюли клієнтів від втрат часу на поїздки до банку й очікування в черзі до касира. Інші форми не отримали масової підтримки користувачів і не змогли суттєво зруйнувати платіжні стереотипи, що склалися. Тим не менш, операційні переваги автоматизованих систем обслуговування банківських клієнтів, їх вплив на підвищення ефективності і продуктивності настільки суттєві, що майбутнє, без сумніву, - за ними.
В нашій країні найбільшого поширення набули системи “клієнт-банк”, що використовуються корпоративними клієнтами для доступу до свого рахунку, контролю над ним. Вони широко використовуються заради можливості термінового переказу коштів зі свого рахунку, не відходячи від свого робочого місця, тим самим швидко реагуючи на ринкову ситуацію та отримуючи додатковий дохід.
Такі системи почали з’являтись на Україні ще в 90-х роках і постійно змінюються з розвитком нових технологій, широким застосуванням автоматизації в банківській діяльності та на підприємствах. З плином часу ці системи стають доступними все більшому колу клієнтів, адже широке залучення користувачів системи знижує собівартість на одного користувача, а отже й ціни на даний вид послуг. Не рідко, в основному в процесі рекламних компаній, банки пропонують даний продукт безкоштовно, наряду з іншими розрахунковими операціями, як-то відкриття рахунку, його обслуговування, безкоштовне обслуговування системи “клієнт-банк”.
Що ж таке система “клієнт-банк” в розумінні вітчизняного споживача та надавачів даної послуги, виходячи зі сфери її найбільшого застосування?
Система “клієнт-банк” - це сукупність програмно-технічних комплексів, призначених для:
• оперативного ведення клієнтом своїх рахунків у банку;
• обміну платіжними документами та відповідною технологічною інформацією між банком та його клієнтами в електронній формі.
Система “клієнт-банк” в Україні розглядається як складова програм автоматизації банківської діяльності і, зокрема, як джерело надходження платіжних документів до загальнодержавних систем розрахунків (зокрема СЕП). Тому до систем «клієнт - банк» висувається ряд вимог, визначених Національним банком України, щодо дотримання ними стандартів електронних платіжних документів, сумісних зі СЕП, надання мінімального набору послуг, забезпечення певного рівня захисту інформації тощо.
На теперішньому етапі розвитку технологій захисту інформації, що передається через зовнішні канали зв’язку банку (а до них відноситься і система “клієнт-банк”) приділяється особлива увага, аж до залучення Служби безпеки України.
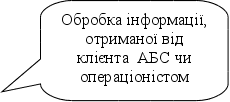
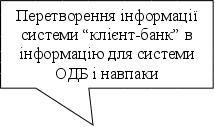
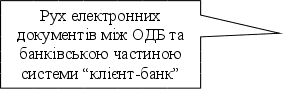
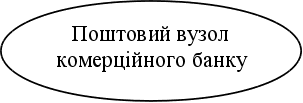
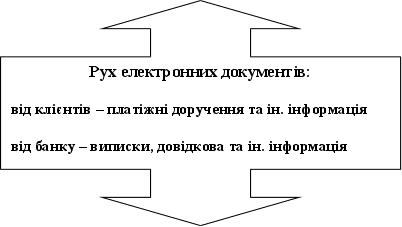
Схематично процес роботи системи “клієнт-банк” зображено на рис. 1.2.1.
Як видно з рисунку, основними складовими системи “клієнт-банк” є клієнтська частина та банківська частина. Розглянемо функції кожної з них:
«Банківська частина» - комплекс, що розміщений у банку. Його основні функції:
• ведення нормативно-довідкової інформації та забезпечення нею програмних комплексів клієнтської частини;
• розподіл прав доступу користувачів-клієнтів, реєстрація доступу клієнтів, запобігання несанкціонованому доступу;
• обмін платіжними документами з клієнтською частиною, з інформуванням клієнта про результати приймання його документів або їх відхилення (з обов'язковим повідомленням причин відхилення);
Автоматизована банківська система (операційний день банку)
Банківська частина
Клієнтська частина
Поштова скринька (клієнт)
Поштова скринька (клієнт)
Поштова скринька (клієнт)
Поштова скринька (клієнт)
Поштова скринька (клієнт)
Рис.1.2.1. Принцип роботи типової системи “клієнт-банк”.
• обмін платіжними документами з програмним комплексом ОДБ (зокрема, банківська частина системи «клієнт - банк» може бути одним з компонентів ОДБ), який власне і виконує розрахунки клієнта за документами, що отримані через систему «клієнт - банк», а також ведення рахунків клієнтів з відображенням фактично виконаних трансакцій;
• обмін із клієнтською частиною допоміжною технологічною інформацією та бухгалтерськими документами на зразок «виписка з рахунку», на основі яких клієнт має змогу отримати повну інформацію про стан свого рахунку та рух коштів на ньому;
• ведення протоколів роботи, архівів проведених (та відхилених) трансакцій.
«Клієнтська частина» — комплекс, що розміщений на підприємстві клієнта. Його функції:
• ведення необхідної нормативно-довідкової інформації;
• ведення значення рахунку клієнта, що є відображенням рахунку, який ведеться в банку, з максимально можливою точністю. Можливе ведення двох варіантів значень рахунку: з урахуванням тільки фактично проведених документів - фактичного, та з урахуванням «коштів у розрахунках» — прогнозованого;
• підготовка початкових платіжних документів (або автономно, або прийом їх із програми автоматизації бухгалтерії підприємства);
• обмін з банком платіжними документами;
• отримання відповідних платіжних документів з банку;
• обмін з банком технологічною інформацією та надання клієнту повної інформації про стан виконання розрахунків за кожним з платіжних документів, що проходить як через систему «клієнт-банк», так і за межами системи (наприклад, проведення документів цього клієнта в паперовій формі через операціоніста банку);
• ведення протоколів роботи, архівів проведених (та відхилених) трансакцій.
Можлива наявність окремої підсистеми телекомунікації, яка дозволяє побудувати банківську та клієнтську частини незалежно від конкретних засобів електронної пошти і внаслідок цього забезпечити функціонування програмного забезпечення системи «клієнт-банк» у різних телекомунікаційних середовищах.
В Україні вже існують системи «клієнт-банк», які є невід'ємною складовою програмного комплексу автоматизації бухгалтерії клієнта. Це дозволяє не тільки повністю автоматизувати бухгалтерський облік на підприємстві, а й побудувати єдину технологічну лінію для виконання всіх фінансових операцій підприємства.
Архітектура кожної конкретної системи «клієнт-банк» та специфіка технології її роботи перебувають в досить широкому діапазоні. Практично широка розробка та впровадження систем «клієнт-банк» в Україні тільки починається. Тому найближчими роками очікується різке зростання як кількості клієнтів, що користуватимуться цим сучасним видом послуг, так і рівня програмно-технічних розробок таких систем.
1.3. Огляд світової та національної законодавчих баз, що регламентують електронний документообіг
Правове регулювання електронного документообігу:
Хоч електронний документообіг в сучасному світі став глобальним і розгалуженим, далеко не всі відносини між його учасниками регулюються спеціальними законами або іншими юридичними документами. Розвиток електронного документообігу, пов'язаний не лише з технологією, а й із правом, потребує професійних підходів, чіткої взаємодії традиційно далеких одна від одної галузей знань.
У розвинутих країнах електронний документообіг вже став самостійною цариною юридичних взаємовідносин у внутрішній і міжнародній торгівлі, що спричинило кілька принципових правових наслідків:
• з'явилася однойменна правова категорія і ціла сукупність пов'язаних із нею понять: електронна угода, електронний підпис, електронні платежі, електронні гроші тощо;
• електронні повідомлення (або електронний обмін даними), що застосовуються для укладення та виконання угод, замінюють паперову договірну документацію, традиційну для комерційних операцій. Виникла проблема в розробці критеріїв обов'язкової форми електронних угод та необхідних вимог до процедури їх укладення;
• природа угоди принципово не змінилася — іншим став тільки спосіб її укладення і здійснення;
• на рівні звичаїв ділового обороту ствердився основний правовий принцип електронного документообігу, який полягає в тому, що сторони не вправі ставити під сумнів законність і дійсність угоди лише на тій підставі, то вона здійснена електронним способом.
Однак добитися гарантованого дотримання цього принципу не завжди вдається, що часто породжує значні юридичні труднощі. Зокрема, немає впевненості в тому, що всі положення такої угоди матимуть рівну юридичну силу в разі судового розгляду.
Глобальний і розгалужений характер економіки унеможливлює її регулювання в режимі реального часу будь-яким урядом або державною установою. Тому законодавство має бути зведене до мінімуму, стати послідовно міжнародним і прозорим, відповідати чітко визначеним цілям, забезпечувати довіру, ефективність та уніфіковані правила поведінки. Воно повинні визначити основні процедури визнання дійсності електронних угод, дії судових органів, щодо винесення вердиктів у позовах компаній або осбистостей, предметом розгляду якого є застосування електронного цифрового підпису та інше.
Досвід країн Західу у сфері правового регулювання електронного документообігу:
Нині найбільш значущими міжнародно-правовими документами у сфері електронного документообігу є:
• Модельний закон ЮНСІТРАЛ "Про електронну торгівлю".
Комісією Організації Об'єднаних Націй з права міжнародної торгівлі (ЮНСІТРАЛ) 1996 року розроблено зразковий звід правил — Модельний закон "Про електронну комерцію" (Model Law On Electronic Commerce). Це модель, за допомогою якої країни у національному законодавстві можуть вирішити основні проблеми, пов'язані з юридичною значимістю договорів, що укладаються за допомогою ЕОМ, з обов'язковою письмовою формою, підписом, оригіналом і копіями, зберіганням договірної документації в електронному вигляді, а також визнанням останньої як судового доказу. Правовий режим електронного обміну даними, передбачений у законі, грунтується на принципі так званого функціонального еквівалента.
Зміст такого підходу полягає в тому, аби проаналізувати цілі та функції традиційних юридичних вимог, що висуваються до упорядкування документів на папері, з метою встановлення, як їх можна досягти за допомогою методів електронної передачі даних.
Ідеться про те, що, включивши в національне законодавство процедури, передбачені Модельним законом для врегулювання ситуацій, коли сторони обирають електронні засоби передачі даних, держава створює правове середовище, нейтральне (без будь-яких переваг) стосовно різних носіїв інформації.
• Директива Європейського парламенту та Ради Європи від 13.12.1999 року про політику ЄС щодо електронних підписів.
Цей документ створює правові передумови для широкого використання електронного підпису (ЕП) у країнах Європейського Союзу. Серед пріоритетних — надання електронному підпису юридичної та доказової сили. (Зазначимо, що юридичні наслідки має викликати не сам факт використання ЕП, а обмін електронними документами, які містять електронний підпис, причому ці наслідки залежать від змісту документів. Отже, визнання юридичної сили необхідне щодо електронного документа. Стосовно ж доказової сили електронного підпису можна погодитися з підходом, відповідно до якого саме він може слугувати підтвердженням істинності електронного документа). При цьому в преамбулі наголошено, що в законодавчому регулюванні немає потреби, якщо ЕП використовується виключно в рамках систем, заснованих на угодах між обмеженою кількістю учасників (ідеться про закриті системи електронного документообігу).
Згідно зі статтею 5 зазначеної директиви держави-учасниці повинні забезпечити умови, за яких електронний підпис задовольняв би юридичні вимоги до даних в електронній формі тією ж мірою, якою власноручний підпис задовольняє вимоги до даних на паперовому носії. Крім того, держави-учасниці повинні в законодавчій формі визнати правомірність використання ЕП як доказу при судовому розгляді.
• Директива Європейського парламенту та Ради Європи від 08.06.2000 року про деякі правові аспекти інформаційних суспільних послуг, зокрема електронної комерції, на внутрішньому ринку (Директива щодо електронної комерції).
Цей документ регулює окремі види діяльності в комп’ютерних мережах на внутрішньому ринку ЄС. Зокрема, в ньому розглядаються державне регулювання, а також питання стосовно поширення комерційної та іншої інформації з комп’ютерних мереж, договори, які укладаються в електронній формі, та відповідальність інформаційних посередників.
Директива забезпечує правовий (у тому числі судовий) захист угод, укладених в електронній формі. Так, договір не може бути визнаний недійсним лише на тій підставі, що його укладено в електронному вигляді.
Усі названі документи є рамковими, тобто переважно вказують напрями розробки правового забезпечення та обмеження щодо правового регулювання, а не встановлюють конкретні норми. Принципи, закладені в них документах, можуть бути використані при розробці українського законодавства з урахуванням вітчизняних реалій.
Визначення електронного документообігу в законодавстві Росії:
Цікавим для України може виявитися досвід регулювання електронного документообігу в Росії, оскільки у цій країні економічне і правове середовище та рівень поширення комп’ютерних мереж є вельми схожими з нашими. Російське законодавство досить оперативно, хоча водночас лише частково і суперечливо "сприйняло" електронний документообіг. Останній поданий в основному у вигляді чотирьох юридичних конструкцій:
"електронний документ", "електронна форма угоди", "електронний цифровий підпис" та "електронні розрахунки".
Електронна форма угоди одержала правове визнання у сучасному цивільному законодавстві (стаття 434, пункт 2 Цивільного кодексу Російської Федерації). У цій статті зазначається: договір може бути укладений як у письмовій формі, так і шляхом обміну документами за допомогою "...телеграфного, телетайпного, телефонного, електронного або іншого зв'язку, який дає змогу вірогідно встановити, що документ виходить від сторони за договором". Таким чином, російським Цивільним кодексом визнаються й інші форми договору, крім традиційних документів на паперовому носії, що містять власноручні підписи сторін.
У російській практиці електронного документообігу поширеним засобом захисту інформації с електронний цифровий підпис. Останній одночасно служить підтвердженням достовірності переданої електронним шляхом документації, а також свідченням того, що її належним чином складено і підписано уповноваженою особою. Технологія цифрового підпису дає змогу захистити інформацію від несанкціонованого читання, зміни і підробки незалежно від ступеня захисту каналу зв'язку. Про електронний підпис ідеться не тільки в законі про інформацію, а й у Цивільному кодексі.
Електронний цифровий підпис згідно із законом про інформацію, інформатизацію та захист інформації і Цивільним кодексом РФ при укладенні комерційних договорів повинен відповідати таким вимогам:
• вказувати, ким підписано документ або повідомлення, та бути складним для відтворення будь-якою іншою, не уповноваженою на те, особою;
• ідентифікувати те, що підписано, і робити недоцільними підробку або зміну як підпису, так і підписаного;
• виконувати процедурну функцію, тобто символізувати вираз волі сторони за угодою (схвалення, дозвіл тощо, що підтверджує юридичну дійсність угоди).
Вищий арбітражний суд Російської Федерації листом від 19 серпня 1994 року роз'яснив, що у разі, коли сторони склали і підписали договір за допомогою електронно-обчислювальної техніки з використанням системи цифрового (електронного) підпису, вони можуть подавати до арбітражного суду докази щодо спірних питань, пов'язаних із цим договором, також завірені цифровим підписом. Якщо ж між сторонами виник спір щодо факту наявності договору й інших документів з електронним підписом, арбітражний суд повинен вимагати у них виписку з договору, де зазначено процедуру узгодження розбіжностей, а саме: яка сторона зобов'язана доводити ті або інші факти й достовірність підпису. З урахуванням цієї процедури арбітражний суд перевіряє достовірність поданих сторонами доказів.
Стан в Україні:
Регулююча роль держави в цьому питанні здійснюється через два державних органи: Національний банк України, який визначає вимоги технологічного характеру, включаючи безпечність розрахунків, та Департамент спеціальних телекомунікаційних систем та захисту інформації Служби безпеки України, що визначає вимоги по захисту інформації.
Одним з основних документів, що узаконив використання системи “клієнт-банк” є Постанова Національного банку України “Про затвердження Інструкції про безготівкові розрахунки в Україні в національній валюті” №135 від 29.03.2001, яка передбачає використання електронного платіжного доручення на рівні паперового із застосуванням електронного підпису на основі криптографії данних.
Однак, вперше цю тему було освітлено і чітко обговорено в Законі України “Про платіжні системи і переказ коштів в Україні” від 16 травня 2001року. Він визначив статус електронного документу та електронного цифрового підпису. Від того часу електронний платіжний документ та електронний цифровий підпис на цьому документі мають однакову юридичну силу з паперовим документом та підписом, зробленим від руки.
Електронний цифровий підпис є обов’язковим реквізитом електронного документу, безвідривно пов’язаний з його змістом, дає можливість підтвердити його цілісність та ідентифікувати особу, що його підписала. Відповідальність за достовірність інформації, що присутня в електронному документі, несе особа, що підписала даний документ.
У відповідності до вимог Закону переказ грошових коштів здійснюється банком після відповідної перевірки електронного цифрового підпису. У випадку недотримання вказаних вимог банк несе відповідальність за втрати, що зазнали суб’єкти переказу.
Оскількм електронний цифровий підпис уявляє собою сукупність данних, отриманих за допомогою криптографічних перетворень, то засоби, за допомогою яких були здійсненні дані криптографчні перетворення, повинні мати сертифікат відповідності. Така вимога присутня в Указі Президента України №505/98, який встановлює необхідність використання тільки сертифікованих криптозасобів для захисту інформації конфіденційного характеру. Схожі вимоги також присутні в проекті закону “Про електронні документи та електронний документообіг”, що було прийнято в першому читанні 20.09.2001р.
Підсумовуючи стан правового поля, що регламентує електронний документообіг в Україні, хотілося б відзначити значний прогрес та успіхи в цьому напрямку останнім часом. Скоріш за все це пов’язано з прийняттям Україною такого значного сегменту світового ринку, як електронна торгівля та електронні послуги. Зміни, що стали очевидними на рівні технологій, нарешті почали знаходити своє відображення у законодавчій базі.
Такі кроки, доведені до реального застосування у судовій практиці, допоможуть вітчизняним компаніям захистити себе як на національному ринку, так і на міжнародному, при цьому не втрачаючи конкурентоспроможності на такому значному сегменті ринку, який охоплює електронний документообіг.
Система “клієнт-банк” повністю побудована на використанні електронного документообігу. Враховуючи велику долю розрахунків країни, що проходить через дану систему, держава не може залишатись осторонь процесу формування законодавчого закріплення норм електронного документообігу. Визначення ж ключових моментів законодавчою базою дозволить перевести електронні розрахунки, в тому числі і з використанням системи “клієнт-банк” в абсолютно нове поле довіри – поле гарантії операцій з боку держави на рівні нормативно-правових документів.
РОЗДІЛ 2
ДОСЛІДЖЕННЯ ДІЮЧОЇ СИСТЕМИ АНАЛІЗУ ПРОВЕДЕННЯ ОПЕРАЦІЙ ПО СИСТЕМІ “КЛІЄНТ-БАНК”
2.1. Особливості методики здійснення аналізу проведення операцій по системі “клієнт-банк”.
В процесі економічного аналізу проведення операцій по системі “клієнт-банк” застосовується ряд спеціальних способів та прийомів, в яких, відображається його системний та синтетичний характер. Системність в економічному аналізі обумовлено тим, що всі досліджувані процеси розглядаються в багатогранності та внутрішній єдності. В ході такого аналізу визначаються й вивчаються зв’язки між сторонами й елементами, встановлюється, яким чином ці зв’язки в результаті взаємодії призводять до єдності досліджуваного процесу.
Всі способи та прийоми економічного аналізу можна умовно поділити на дві групи: традиційні та математичні. До першої відносяться такі способи та прийоми, котрі знайшли застосування практично з моменту виникнення економічного аналізу. Багато математичних способів і прийомів увійшли в коло аналітичних розробок значно пізніше, коли широкого застосування набули персональні комп’ютери.
Для нашого дослідження були використані як перші, так і другі.
До основних традиційних способів та прийомів економічного аналізу можна включити використання відносних та середніх величин, застосування порівняння, групування та індексного методу.
Відносні та середні величини широко застосовуються в процесі аналізу. Відносні величини, наприклад, мають більші переваги перед величинами абсолютними. Останні, в основному, слугують базою для обчислення відносних величин, що можуть виражати ступінь виконання плану, динамізм та пропорціональність процесів.
За допомогою середніх величин, що обчислені на основі масових даних про якісно однорідні явища, можливо, як вказувалось вище, визначити загальні тенденції та закономірності в розвитку економічних процесів.
Порівняння – найбільш ранній та найбільш поширений спосіб аналізу. Починається він із співвідношення явищ, тобто із синтетичного акту, за даними якого аналізуються явища, що порівнюються, виділяється в них загальне та відмінності, виникаюче в результаті аналізу загальне, в свою чергу, поєднує, тобто синтезує, узагальнюючі явища. Порівняння як робочий прийом пізнання того чи іншого явища, поняття, співвідношення застосовуються дуже широко. В економічному аналізі спосіб порівняння вважається одним з найважливіших, з нього й починається аналіз. Існують декілька форм порівняння: порівняння з планом, порівняння з минулим, порівняння з кращим, порівняння з середніми даними.
Важливою задачею аналізу діяльності банку є, як відмічалось вище, всебічна оцінка виконання плану. Цим обумовлена важливе значення способу порівняння фактичних показників з плановими. Безперечною умовою такого порівняння повинні бути співставність по змісту та структурі планових та звітних показників. Виявлені в результаті порівняння звітних показників з плановим відхилення є об’єктом подальшого аналізу. При цьому встановлюються обставини, пов’язані з якістю самого планування. Зокрема, значні позитивні відхилення від плану можуть іноді виникати в результаті заниженого або недостатньо завантаженого плану. Для забезпечення співставності результатів допускаються й розрахункове коригування планових показників. Так, можливо і повинно бути перераховано планові суми витрат по статтям як-то витрати на оплату праці співробітників, що задіяні на даному проекті, оренду каналів зв’язку, загальногосподарські витрати тощо.
Порівняння з минулим часом також широко застосовується при аналізі діяльності комерційного банку. Воно проявляється у співставленні показників одного дня, декади, місяця, кварталу, року тощо, з аналогічними періодами у минулому.
Порівняння з минулим часом пов’язано з великими труднощами, що викликані значними порушеннями умов співставності. Економічно неграмотним буде порівняння результати за різні проміжки часу. В нашому випадку, також, не слід порівнювати результати кварталів, адже повинно бути враховано сезонність попиту на банківські продукти, зокрема на систему “клієнт-банк”.
Порівняння з кращим – з кращими методами роботи і показниками, новими досягненнями – може здійснюватись як в рамках банку, так і поза його межами.
Групування є невід’ємною частиною практично будь-якого економічного дослідження. Воно дозволяє вивчати ті чи інші економічні явища в їх взаємозв’язку та взаємозалежності, виявити вплив найбільш впливових факторів, визначити ті чи інші закономірності та тенденції, притаманні цим явищам та процесам. Групування передбачає певну класифікацію явищ та процесів, а також факторів, що передують виникненню даних явищ.
Наукова класифікація економічних явищ, їх поєднання в однорідні групи та підгрупи можливе лише на основі їх ретельного вивчення. Неможливо групувати явища за випадковими ознаками, необхідно розкривати їх економічну природу. Те ж саме можна сказати й про причини та фактори, що впливають на ці показники. За допомогою теоретико-економічного аналізу встановлюється причинний зв’язок, взаємозалежність, взаємообумовленність, основні причини й фактори і лише після цього – характер їх впливу за допомогою групових таблиць. Неможливо складати групову таблицю для виявлення другорядного фактору, так як вона не дасть жодних важливих результатів.
Групування як спосіб аналізу може бути широко застосований середніми та центральними органами управління банком.
Значення методу статистичного групування в аналітичній роботі зростає в зв’язку із зростанням та удосконаленням управління банком, в зв’язку з виділенням окремих підрозділів банку, як єдиного організму, сукупність яких і створює результат банку вцілому.
Структурне групування використовується, як показує назва, при вивченні складу явища, аналізу пропорційності явищ тощо.
Аналітичне групування, що охоплює по суті типологічне та структурне, застосовується для виявлення взаємозв’язку, взаємозалежності та взаємодії між явищами, що вивчаються, об’єктами та показниками. Це групування можна вважати першим кроком кореляційного аналізу, оскільки останній передбачає першочергове встановлення наявності зв’язку між явищами, що вивчаються, визначення суттєвих ознак (факторів) та напрямків їх впливу.
Математичні в економічному аналізі, що отримали зараз широкий розвиток, відображають розвиток як самої економічної теорії, так і прикладної математики. При цьму створюється ряд нових направлінь, що пінтегруються з рядом математичних дисциплін (теорією ймовірності і математичної статистики, випадковими керуємими процесами, топологією, теорією чисел, математичною логікою та функціональним аналізом).
Застосування математичних методів при вивченні економічних процесів пов’язано з наступними явищами:
переходом від використання окремих економіко-математичних моделей до їх системи, що відображає різноманітні ієрархічні рівні функціонування, в нашому випадку, банку;
розширенням арсеналу засобів математичного аналізу економічних проблем;
ускладненням окремих передумов побудови окремих моделей та їх системи з ціллю найбільш адекватного та реального відображення існуючих взаємозв’язків;
економічною реалізацією математичних моделей (кількісним визначенням параметрів моделі на основі обробки звітної та нормативної інформації);
створенням єдиного інформаційно-технічного забезпечення всієї системи економіко-математичних моделей;
узагальненням (аналізом) практики використання методів математичного моделювання, включаючи вивчення методів проведення економічних експериментів;
збагаченням математичних методів новими підходами аналізу і синтезу явищ та процесів; переходом від класичного моделювання економічних процесів мовою математичного програмування до складних моделей ієрархічної організації динамічного характеру із стохастичними параметрами та змінними.
Розвиток математичних методів економічного аналізу не означає однак, що традиційні способи та прийоми, що були охарактеризовані вище, не мають жодного значення в процесі нашого аналізу. Потрібно розумне використання як перших, так і других прийомів та способів. Надмірна математична формалізація вивчаємого процесу користі не принесе.
Попередження на