Розрахунки в системі “клієнт-банк” та шляхи їх удосконалення
n * a0 + a1 * Xi = Yi;
a0 * Xi + a1 * (Xi^2) = (Xi * Yi)
Розрахуємо величини (Хі^2) та (Xi * Yi):
(Хі^2) = 1 213;
(Xi * Yi) = 70 058;
Величину параметру а0 визначаємо з першого рівняння:
13 * а0 + 113 * а1 = 6 416;
113 * а0 + 1 213 * а1 = 70 058;
а0 = (6 416 - 113 * а1) / 13, або а0 = 493,54 - 8,7 * а1.
Підставляючи отриманий вираз а0 у друге рівняння, знайдемо значення а1:
113 * (493,54 - 8,7 * а1) + 1 213 * а1 = 70 058;
55 769,8 – 983,1 * а1 + 1 213 * а1 = 70 058;
229,9 * а1 = 70 058 - 55 769,8;
229,9 * а1 = 14 288,2; а1 = 62,15;
а0 = 493,54 – 8,7 * 62,15; а0 = 493,54 – 540,71; а0 = -47,17.
Отже рівняння регресії в кінцевому вигляді отримало наступний вигляд:
Yсер. = -47,17 + 62,15 * Хсер.,
Перевірка:
Yсер. = -47,17 + 62,15 * 8,7 = -47,17 + 540,71;
Yсер. = 493,54.
Що свідчить про таке – при збільшенні в середньому кількості клієнтів, що використовують систему “клієнт-банк” на одного клієнта, доходи від системи “клієнт-банк” зростуть на: -47,17 + 62,15 = 14,98 грн.
Підставивши рівняння регресії залежності приросту кількості клієнтів, що використовують систему “клієнт-банк” від приросту загальної кількості клієнтів, у рівняння регресії залежності приросту доходу отриманого від системи “клієнт-банк” від приросту кількості клієнтів, що використовують систему “клієнт-банк”, отримаємо рівняння регресії залежності приросту доходу, що отримує банк від роботи системи “клієнт-банк”.
Yсер. = -47,17 + 62,15 * (-0,53 + 0,41 * Хсер.),
Yсер. = -80,11 + 25,48 * Хсер.
Щільність зв’язку в даному випадку можна розрахувати множенням коефіцієнта r1 на коефіцієнт r2: r = 0,97 * 0,996 = 0,966, що є досить високим показником і можна говорити про щільність зв’язку між факторами.
Використовуючи остаточне рівняння та тенденції темпу приросту кількості клієнтів керівництво банку може планувати приріст рівня доходу на наступний період. Наприклад, підставивши середньомісячний темп приросту загальної кількості клієнтів розрахуємо средньомісячний приріст доходів від системи “клієнт-банк”:
Yсер. = -80,11 + 25,48 * Хсер. = -80,11 + 25,48 * 22,5 = 493,19 коп.
Як бачимо ми майже вийшли на фактичний середній приріст доходів від системи “клієнт-банк” - 493,54грн. Похибка - 0,07% є дуже незначною, що свідчить про високу можливість довіри отриманим данним.
2.3 Структурний аналіз системи “клієнт-банк” в Київській філії АКІБ “УкрСиббанк”.
Структурний аналіз передбачає розбиття процесу чи явища на складові та вивчення окремих функціональних частин цілого. Також іншим варіантом структурного аналізу може бути ситуація, коли вивчаєме явище вже є частинию цілого – в цьому випадку порівнянню підлягає явище, що вивчається як складова більш охоплючого процесу.
В нашому випадку буде використано як перший, так і другий підхід, адже з однієї сторони послуга-система “клієнт-банк” є частиною розрахункових операцій – тобто система “клієнт-банк” є частиною значно ширшого переліку послуг, що об’єднують розрахункові операції, а з іншого боку доходи від системи “клієнт-банк” розподіляються на одноразову комісію за встановлення та щомісячні платежі – а це, в свою чергу, передбачає виділення окремих статей та подальший їх аналіз, як окремих структурних одиниць, що водночас залишаються частинами одного цілого.
В попередній частині роботи нами було проаналізовано динаміку кількості клієнтів вцілому по банку та кількості клієнтів, що використовують систему “клієнт-банк” зокрема. Ми помітили певну схожість у розвитку цих двох категорій, зокрема у динаміці їхнього росту. В цій частині нам доведеться проаналізувати істотність участі клієнтів, що користуються послугами системи “клієнт-банк” у загальному обсязі клієнтів.
Ми вдамося глибше до аналізу і розрахуємо структуру платежів, що проходять через систему КФ АКІБ “УкрСиббанк”, виділивши із загального обсягу платежів, платежі, що проходять через систему “клієнт-банк”, також проаналізуємо суми платежів, і нарешті, проведемо структурний аналіз доходів від розрахункових операцій та долю в них доходів від роботи з системою “клієнт-банк” зокрема.
Для початку подамо дані про загальну кількість клієнтів, та розподіл між ними по фактору користування системою “клієнт-банк” у табличному виглді та розрахуємо процентне співвідношення між виділеними групами клієнтів.
Таблиця 2.3.1
Структура загальної кількості клієнтів та клієнтів, що використовують систему “клієнт-банк” у КФ АКІБ “УкрСиббанк”
-
Місяць
Загальна кількість клієнтів,
Кі(з)
Кількість клієнтів, що корист. ситемою “клієнт-банк”
Кі(к-б)
У % до загальної кількості клієнтів,
%
Кількість клієнтів, що не корист. ситемою “клієнт-банк”
Кі(н)
У % до загальної кількості клієнтів,
%
Січень 2001 221 29 13% 192 87% Лютий 2001 243 43 18% 200 82% Березень 2001 272 58 21% 214 79% Квітень 2001 295 67 23% 228 77% Травень 2001 322 78 24% 244 76% Червень 2001 348 90 26% 258 74% Липень 2001 370 95 26% 275 74% Серпень 2001 384 101 26% 283 74% Вересень 2001 391 105 27% 286 73% Жовтень 2001 432 121 28% 311 72% Листопад 2001 454 126 28% 328 72% Грудень 2001 470 130 28% 340 72% Січень 2002 490 136 28% 354 72% Лютий 2002 514 142 28% 372 72%
З даних таблиці ми бачимо, що процент клієнтів системи “клієнт-банк” на протязі досліджуваного періоду знаходився у межах від 13% до 28%, причому на протязі всього періоду прослідковувалась тенденція до росту процентного відношення клієнтів, що почали застосовувати у своїй практиці систему, якщо у перші три місяці щомісячний приріст складав 5п.п., 3п.п. та 2п.п. відповідно, то в останні три – структура була абсолютно незмінною на рівні 28%, що свідчить про стабилізацію ситуації та врівноваження ситуативного перекосу, що існував на початку 2001 року.
Г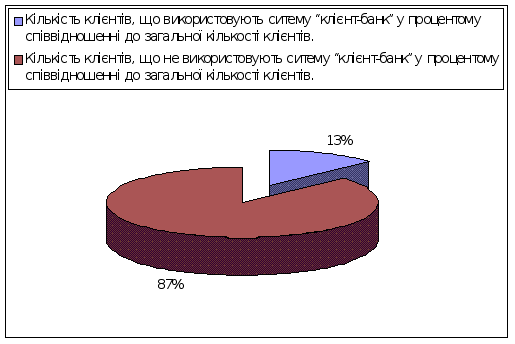
рафічне
зображення
розподілу
банківських
клієнтів у
січні 2001 року
предста2лено
на Рис. 2.3.1.
Рис. 2.3.1 Структура розподілу кількості клієнтів КФ АКІБ “УкрСиббанк” за фактором використання системи “клієнт-банк” у січні 2001 року.
Г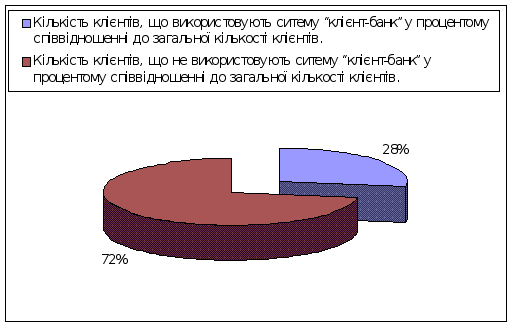
рафічне
зображення
розподілу
банківських
клієнтів у
січні 2001 року
представлено
на Рис. 2.3.2.
Рис. 2.3.2 Структура розподілу кількості клієнтів КФ АКІБ “УкрСиббанк” за фактором використання системи “клієнт-банк” у лютому 2002 року.
можна легко відмітити збільшення долі застосування системи “клієнт-банк” у господарському обігу компаній, безумовно враховуючи той факт, що подані розподіли є не просто ситуативними в певний період, а існує чітка тенденція до зміни розподілу на користь використання системи “клієнт-банк”.
Прогнозуючи розвиток подій на основі лінії тренду, можна сказати, що розподіл буде майже незмінним на протязі наступних трьох-чотирьох місяців, беручи до уваги той факт, що він залишався на сталому рівні протягом останніх п’яти місяців, а темп приросту загальної кількості клієнтів та темп приросту кількості клієнтів, що використовують систему “клієнт-банк” на графічному зображенні (а отже і у цифровому вираженні) переплітаються в єдину лінію.
Керівництвом банку було встановлено план по розподілу кількості клієнтів за фактором використання системи “клієнт-банк” на кінець 2002 року, на рівні 32% клієнтів, що використовують систему та 68%, що її не використовують.
Таке рішення було викликане тим, що робота клієнта через систему “клієнт-банк” значно знижує завантаження, що приходиться на одного операціоніста, дозволяє оперативно обробляти інформацію, що надходить від клієнта, уникати можливих помилок клієнта при заповненні платіжних документів уже на стадії їх введення в комп’ютерний бланк, а при виявленні все-таки помилок, швидко їх виправляти.
При цьому пропускна спроможність виділених каналів зв’язку, що вже застосовуються у банку, не заповнена на 100%, що знижує коефіцієнт ефективності їхнього використання. Іншими словами – збільшення кількості клієнтів, що будуть використовувати систему “клієнт-банк” не призведе до різкого збільшення витрат. Лише через проміжки часу, після укладання угоди з певною кількістю клієнтів, банк повинен буде розширити свої зв’язкові можливості, а при необхідності – взяти на роботу додаткового співробітника відділу автоматизації. Останній елемент не є виключно витратним, адже якщо порівняти з витратами на утримання нового операційного працівника – прийом на роботу яких теж залежить від рівня завантаженості – то частота прийому на роботу працівників відділу автоматизації в порівнянні з частотою працівників операційного відділу відповідно складає як 1 : 2 (норма на одного працвника відділу автоматизації – 300 клієнтів; норма на одного працівника операційного відділу – 150 клієнтів) – тобто при рівній кількості нововведених клієнтів, банк потребує одного працівника відділу автоматизації або двох працівників операційного відділу (це досягається внаслідок комп’ютеризації процесу). До того ж уникається особистий фактор операційного працівника – можливість його несприйняття клієнтом. А також зникає проблема робочого місця (розуміти як вільних площ у приміщенні банку) тощо.
З проведеного вище аналізу ми можемо зробити висновок, що досягнення планових показників переведе банк у якісно нову площину співробітництва з клієнтом, відкриє приховані можливості.
Постає питання за рахунок яких факторів можна досягти відповідного розподілу. Існують два шляхи активних дій банку для досягнення встановлених показників: зниження рівня цін на вже існуючий продукт, або створення нового якіснішого продукту. Це завдання якраз і стоїть перед менеджерами банку.
На час написання роботи рішенням відділу менеджерів банку у погодженні з управлінням корпоративного бізнесу було прийнято рішення про проведення рекламної кампанії строком на два місяці, під час якої рішенням тарифного комітету встановлено плату за підключення до системи “клієнт-банк” – 1 грн. (цю послугу банк не може надавати безкоштовно, що пов’язано з податковим законодавством). Отже, вибрано перший шлях виконання планових показників.
Перейдемо до аналізу платіжних документів, що надаються клієнтами банку як у паперовому вигляді, так і через систему “клієнт-банк”.
На основі щомісячного звіту відділу автоматизації проведемо аналіз кількості та сум платіжних документів, що проходять через систему “клієнт-банк”.
Таблиця 2.3.2
Структура проходження платежів у КФ АКІБ “УкрСиббанк” за кількістю.
-
Місяць
Загальна кількість платіжних докуметів,
Кі(з)
Кількість документів, що проходять ситемою “клієнт-банк”
Кі(к-б)
У % до загальної кількості платежів,
%
Кількість документів, що надходять у паперовому вигляді
Кі(н)
У % до загальної кількості платежів,
%
Січень 2001 5842 2998 51% 2844 49% Лютий 2001 5900 3024 51% 2876 49% Березень 2001 5998 3103 52% 2895 48% Квітень 2001 6304 3321 53% 2983 47% Травень 2001 6254 3498 56% 2756 44% Червень 2001 6350 3501 55% 2849 45% Липень 2001 6352 3687 58% 2665 42% Серпень 2001 6478 3857 60% 2621 40% Вересень 2001 6542 3993 61% 2549 39% Жовтень 2001 6713 4397 65% 2316 35% Листопад 2001 6937 4762 69% 2175 31% Грудень 2001 6856 4585 67% 2271 33% Січень 2002 5527 3727 67% 1800 33% Лютий 2002 6746 4718 70% 2028 30%
З даної таблиці ми можемо також відмітити зрушення в сторону підвищення використання системи “клієнт-банк” як засобу для доставки платіжних документів до банку. Також цікавим є той факт, що при використанні системи “клієнт-банк” частиною клієнтів, що складає від загальної кількості клієнтів - 13% - 28%, доля кількості документів, що проходять через систему складає 51% - 70% від загальної кількості документів.
Таке явище пояснюється тим, що систему “клієнт-банк” використовують в своїй діяльності, в першу чергу, великі та середні підприємства. Безумовно, показники ділової активності цих підприємств – а отже й кількості платіжних документів – значно вищі за показники малого бізнесу, що й створює таку диспропорцію та перерозподіл структури.
Для підтвердження даного факту наведемо структуру платежів за сумами операцій.
Таблиця 2.3.3
Структурний аналіз проходження платежів у КФ АКІБ “УкрСиббанк” за сумами.
-
Місяць
Загальна сума платіжних докуметів,
грн.
Сума по документам, що проходять ситемою “клієнт-банк”
грн.
У % до загальної суми платежів,
%
Сума по документам, що надходять у паперовому вигляді,
грн.
У % до загальної суми платежів,
%
Січень 2001 385 421 096 225 024 125 58% 160 396 971 42% Лютий 2001 398 547 789 248 524 123 62% 150 023 666 38% Березень 2001 416 521 148 280 214 547 67% 136 306 601 33% Квітень 2001 404 258 025 278 547 526 69% 125 710 499 31% Травень 2001 421 125 896 304 025 214 72% 117 100 682 28% Червень 2001 440 125 412 314 528 956 71% 125 596 456 29% Липень 2001 458 741 145 341 258 125 74% 117 483 020 26% Серпень 2001 462 258 987
358 214 859 77% 104 044 128 23% Вересень 2001 457 854 256 365 258 123 80% 92 596 133 20% Жовтень 2001 492 090 469 383 658 082 78% 108 432 387 22% Листопад 2001 384 937 408 283 748 633 74% 101 188 775 26% Грудень 2001 357 045 897 276 485 258 77% 80 560 639
23% Січень 2002 313 808 639 245 824 470 78% 67 984 169 22% Лютий 2002 495 025 985 385 965 852 78% 109 060 133 22%
Процентна частка суми платежів, що проходять через систему “клієнт-банк” перевищує частку за кількістю платежів, що повністю підтверджує теорію, що була нами запропонована. Так, абсолютно відомо, що суми платежів, що здійснюють великі компанії у десятки, а то і сотні разів перевищують суми платіжних документів, що проводяться клієнтами малого бізнесу. Це пов’язано, як правило з великим обігом коштів у великих компаній, такі компанії часто представляють фінансовий сектор, де рух коштів відбувається без переміщення товару тощо.
Порівняємо процентну частину кількості клієнтів, кількості платіжних документів та суми платежів, що проходять через систему “клієнт-банк”.
Р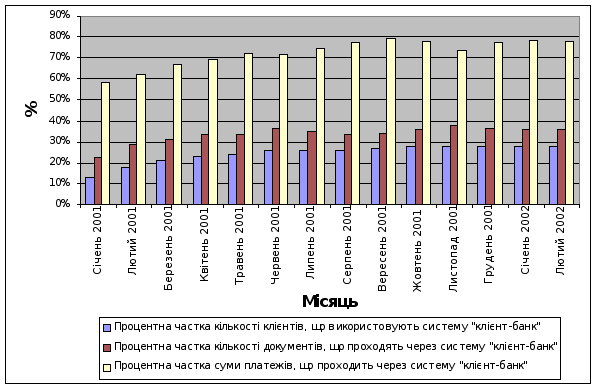
ис.
2.3.3. Динамічний
ряд розподілу
використання
системи “клієнт-банк”
за кількістю
клієнтів, кількістю
та сумами платежів.
Якщо процентна частка кількості клієнтів, що використовують систему “клієнт-банк” не мала відрізків зниження на гістограмі, то інші показники коливались. Постійний приріст кількості клієнтів спостерігається за рахунок збільшення доступності системи для середніх та малих підприємств, що не мають вирішального впливу на кількість платежів та їх загальну суму по банку.
І нарешті, перейдемо до аналізу доходів, що отримує банк, внаслідок роботи клієнтів із системою віддаленого доступу.
Розрахуємо долю доходів від системи “клієнт-банк” у загальному обсязі доходів від розрахункових операцій та наведемо отримані дані у табличній формі.
Таблиця 2.3.4
Порівняльний аналіз доходів від операцій з системою “клієнт-банк”.
-
Місяць
Загальна сума доходів (за місяць),
грн.
Сума доходів, отриманих від ситеми “клієнт-банк” (за місяць)
грн.
У % до загальної суми доходів (за місяць)
%
Сума доходів, отриманих від ситеми “клієнт-банк” (наростаючим підсумком)
грн.
У % до загальної суми доходів (нарост. підсумком)
%
Січень 2001 92 138 1 690 2% 1 690 2% Лютий 2001 149 266 2 576 2% 4 266 2% Березень 2001 191 289 2 860 1% 7 126 2% Квітень 2001 214 645 2 786 1% 9 912 2% Травень 2001 246 414 3 564 1% 13 477 2% Червень 2001 227 043 4 028 2% 17 505 2% Липень 2001 228 502 4 120 2% 21 625 2% Серпень 2001 177 960 4 934 3% 26 559 2% Вересень 2001 134 980 5 646 4% 32 205 2% Жовтень 2001 114 034 7 384 6% 39 589 2% Листопад 2001 142 352 7 450 5% 47 039 2% Грудень 2001 129 203 7 616 6% 54 655 3% Січень 2002 131 346 6 970 5% 6 970 5% Лютий 2002 204 855 8 106 4% 15 076 4%
Як видно з таблиці доля доходів від використання системи “клієнт-банк” знаходиться в межах від 2% до 6%, що є досить незначним показником, враховуючи високий процент кількості платіжних документів та суми платежів, що проходять через систему “клієнт-банк”.
Однак доходи від системи “клієнт-банк” не враховують плату клієнтів, що її використовують, щомісячних платежів за обслуговування рахунків, плати за платіжні доручення, видачу довідок і таке інше. В той же час вони відносяться до загальної суми доходів, зменшуючи частку доходів від системи “клієнт-банк”.
Водночас у динаміці доля доходів від системи “клієнт-банк” зростає і на кінець грудня 2001 року складає 6%. Це дозволило збільшити долю доходів від системи “клієнт-банк” у загальному обсязі доходів від розрахункових операцій з 2% на початку року до 3% на кінець 2001 року.
У 2002 році високий показник частки доходів від роботи з системою “клієнт-банк” зберігається на рівні 4% - 5% щомісяця, це дозволяє утримувати показник сукупний з початку 2002 року на рівні 4% або на 1% більше за показник 2001 року.
Таблиця 2.3.5
Структура доходів від системи “клієнт-банк”.
-
Місяць
Загальна сума доходів від системи “клієнт-банк”,
грн.
Доход у вигляді одноразової платні від встановлення системи “к-б”
грн.
У % до загальної суми доходів від системи “к-б”,
%
Доход у вигляді щомісячної платні від обслуговуваня системи “к-б”
грн.
У % до загальної суми доходів від системи “к-б”,
%
Січень 2001 1 690 370 22% 1 320 78% Лютий 2001 2 576 1 036 40% 1 540 60% Березень 2001 2 860 1 110 39% 1 750 61% Квітень 2001 2 786 666 24% 2 120 76%
Травень 2001 3 564 814 23% 2 750 77% Червень 2001 4 028 888 22% 3 140 78% Липень 2001 4 120 370 9% 3 750 91% Серпень 2001 4 934 444 9% 4 490 91% Вересень 2001 5 646 296 5% 5 350 95% Жовтень 2001 7 384 1 184 16% 6 200 84% Листопад 2001 7 450 370 5%
7 080 95% Грудень 2001 7 616 296 4% 7 320 96% Січень 2002 6 970 500 7% 6 470 93% Лютий 2002 8 106 1 067 13% 7 039 87%
Приріст доходу від встановлення системи “клієнт-банк” в основному залежить від кількості нових клієнтів, тому значення наближаються до пропорцій приросту кількості клієнтів, що встановили систему “клієнт-банк”.
Дохід же від обслуговування системи має тенденцію до зростання – це викликано постійним збільшенням кількості клієнтів, що сплачують щомісячні внески за користування системою “клієнт-банк”, не зважаючи на те, що кількість нових клієнтів системи у досліджуваному місяці може бути меншою, аніж кількість нових клієнтів у попередньому місяці.
Тому з часом загальна лінія розподілу буде зміщуватись у сторону збільшення частки щомісячних платежів по відношенню до одноразових за встановлення системи.
Підсумовуючи структурний аналіз системи “клієнт-банк” та роль її показників у загальних показниках банку, можна відзначити нерівномірність розподілу між кількістю клієнтів, що обслуговуються в системі “клієнт-банк” та кількістю і сумами платежів, що проходять через дану систему – а саме значне перевищення частки останніх близько 55% та 70% відповідно у порівнянні з часткою клієнтів у 25% в середньому. Одночасно доходи від системи в загальній структурі доходів від розрахункових операцій ледь досягають 6%. Нами було встановлено основні причини таких відмінностей структури – прихильність до системи, в першу чергу, великих підприємств, з великою кількістю платіжних документів та сумами платежів; та неспівставність ознак групування доходів від системи “клієнт-банк” та ознак групування клієнтів, що використовують систему чи кількості або сум платежів через систему тощо.
РОЗДІЛ 3
ВДОСКОНАЛЕННЯ ДІЮЧОЇ СИСТЕМИ РОЗРАХУНКІВ В СИСТЕМІ “КЛІЄНТ-БАНК”
3.1. Вдосконалення організаційної системи електронних розрахунків.
Для створення законодавчої основи для широкого застосування електронних засобів зв'язку, необхідно насамперед уточнити юридичний статус так званого електронного документа. Сьогодні в українському законодавстві дуже обмежено визначено поняття "документ", тим більше — електронний документ. Для законодавчого визначення “електронного документа” потрібно створити правову конструкцію, яка б могла виконувати всі основні функції звичайного паперового документа.
Документ сам по собі не існує. Він вбудований у досить складну правову систему, в якій є важливим, але далеко не єдиним компонентом. До інших складових відносять встановлені процедури експертизи істинності, процесуальні правила використання документа як доказу в суді, систему реєстрації та багато іншого. І відмінність власне документа від будь-якого тексту полягає саме в його приналежності до зазначеної правової системи. Електронний документ як такий теж не існує. Тому законодавчому визначенню підлягає не тільки електронний документ, а й правова система, частиною якої він є. Інакше кажучи, необхідно створити процедури експертизи електронних документів, які були б настільки ж переконливими для суду, наскільки переконливими є звичні методи аналізу паперових документів. Потому слід законодавче їх підтримати і, нарешті, запровадити такі експертизи в регулярну судову практику.
Важливо розрізняти поняття власне документа і поняття його змісту, тобто вміщеної в ньому інформації. Інакше кажучи, документ можна розглядати як:
• сполучення інформації, що міститься в тексті документа (зміст прав) і його реквізитів (включаючи підпис, печатку тощо);
• матеріальний об'єкт — носій цієї інформації. Причому будь-який матеріальний об'єкт самим фактом свого існування є носієм додаткових відомостей, що не мають безпосереднього відношення до змісту документа. За приклад може слугувати інформація про якість, склад і сорт паперу, на якому складено документ, про принтер або друкарську машинку, на яких його віддруковано тощо. Ці дані, отримані за допомогою експертизи, можуть послужити підставою для визнання або невизнання істинності документа.
Інформацію, що міститься в документі, теж можна розділити на дві частини:
1) зміст документа (назвемо її змістовою інформацією);
2) допоміжна частина (дає змогу встановити його автентичність. До неї відносять реквізити — вихідний номер, підписи, печатки тощо).
Роль експертизи полягає в розширенні обсягу допоміжної інформації за рахунок даних про носія. Зазначимо, що підпис, печатку і, особливо, використання спеціальних бланків та сортів паперу (наприклад, із водяними знаками) можна розглядати як спеціально внесені до носія ознаки, що збільшують обсяг інформації про нього.
Щоб використати функціонально-еквівалентний підхід, необхідно з'ясувати, які функції виконує документ, а саме:
• містить певну (змістову) інформацію;
• зазначає особу, що його підписала;
• оприлюднює умови складення документа;
• є доказом при судовому розгляді;
• виконує функцію оригіналу, забезпечувану його унікальністю.
Щоб сформулювати правові норми, які регулюють використання електронних документів, потрібно визначити, чим вони відрізняються від паперових.
Насамперед електронний документ позбавлений жорсткої прив'язки до носія. Тому для нього поняття "оригінал" і "копія" не мають сенсу, бо в принципі не розрізняються. Відрив від носія означає, що його не можна використати для встановлення істинності документа. Залишаються дві можливості:
• простежити шлях файла, а це вдається тільки в закритій системі (тобто системі з жорстким протоколом зв'язку і третьою особою, котра відповідає за доставку і доступність повідомлень);
• допоміжна інформація, що підтверджує автентичність змісту документа, повинна мати ту ж форму, що й змістова. Разом вони і складають документ, на відміну від простого тексту у файлі. Допоміжна інформація також не повинна бути прив'язана до носія, тобто теж становить собою файл.
На наш погляд, зміст поняття найточніше відображає таке формулювання: файл визнається електронним документом, якщо існує загальновідома процедура перевірки його істинності, що визнається особою, яка підписала документ, і судом.
Електронний підпис — це алгоритм, що дає змогу супроводити будь-який файл унікальною додатковою інформацією, про яку йшлося вище. При цьому з електронним підписом пов'язують алгоритм підпису й алгоритм перевірки.
Алгоритм підпису дає змогу сформувати допоміжний файл за змістом.
Алгоритм перевірки дозволяє перевірити, чи відповідає допоміжний файл змісту.
Відсутність носія породжує специфічну для електронного документа проблему забезпечення належного функціонування алгоритмів підпису та перевірки й експертизи. Труднощі полягають у тому, що, на відміну від паперових документів, особа, яка їх підписує, не може безпосередньо контролювати процес створення підпису, а особа, яка перевіряє, — процес його перевірки. Ці досить складні алгоритми закодовано у програмах, що для користувача є "чорною шухлядою".
Виробник алгоритмів, у свою чергу, не може гарантувати, що користувач не змінював алгоритми і правильно користувався програмами. Розбіжність між відкритими і закритими системами виступає тут у формі відсутності або присутності третьої особи, відповідальної за дотримання дисципліни в мережі. У закритій системі така особа за плату дає деякі гарантії. У відкритій системі купується лише певне програмне забезпечення, апріорі жодним способом не погоджене з іншими учасниками обміну. Доступ же до мережі відкритий для всіх. Тому роль криптографічного захисту (електронного підпису) стає вирішальною.
Так виявляється роль організації, що займається сертифікацією та ліцензуванням. Вона повинна контролювати і після цього сертифікувати запропоновані виготовлювачем програмні продукти, підтверджуючи відповідність заявленим алгоритмам і відсутність таких частин програми, що працюють у режимі, який не відповідає опису. Виробники сертифікованих програм одержують від цієї організації ліцензії на право їх поширення.
На підставі наведених міркувань спробуємо визначити деякі суттєві норми, що регламентують правові наслідки обміну електронними документами. Така регламентація потрібна тільки у разі конфлікту, тому встановлювані норми повинні визнаватися судом.
Зупинимося на відкритих системах, оскільки для закритих юридичне забезпечення простіше: така система як обов'язкову умову приєднання до неї може встановити будь-які вимоги (вони фіксуються у договорі про приєднання або надання послуг).
Перш ніж використовувати електронний документообіг, необхідно здійснити деякі юридичне значимі дії:
• зафіксувати алгоритм підпису та