Аналіз вкладень фізичних осіб (на прикладі ТОВ "Укрпромбанк")
а) Дт. 2630, 2635
Кт. 2620
б) Дт. 2620
Кт. 7041
утримання із суми депозиту
а) Дт. 2630, 2635
Кт. 2620 (з урахуванням суми яка перераховується банку)
б) Дт. 2630, 2635
Кт. 7041 на суму, яка перераховується депонентом банку за зниженою ставкою. Розглядаючи механізм менеджменту депозитів фізичних осіб в ТОВ “Укрпромбанк” треба відмітити наступне: в цілому механізм менеджменту вкладів в банку на високому рівні але поряд з тим, треба зазначити, що механізм аналізу клієнтської бази в банку та методика ціноутворення депозитів населення потребують оптимізації.
2.3. Аналіз динаміки і прогнозування вкладів фізичних осіб на прикладі Відділення №1 СОФ ТОВ „Укрпромбанк”
Для прогнозування динаміки вкладів на майбутнє використовують статистичні методи. Як приклад, розглянемо деякі показники по вкладах населення взяті у Відділенні №1 Сумської обласної філії ТОВ „Укрпромбанк”
З метою розуміння, якою буде поведінка вкладників депозитів – фізичних осіб відділення банку та обсяги їх вкладень в найближчій перспективі, проведемо аналіз кількісних характеристик. Для цього скористаємось статистичними даними по відділенню за останні сім років (таблиця 2.4).
Таблиця 2.4 (тис.грн.)
| Роки | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 |
| Залишок вкладів на початок року | 1050 | 1160 | 1265 | 1395 | 1525 | 1650 | 1800 | 1950 |
| Видано вкладів | 400 | 415 | 430 | 440 | 455 | 460 | 480 | - |
| Залучено вкладів (обороти по надходженню вкладів) | 510 | 520 | 560 | 570 | 580 | 610 | 630 | - |
Попередній розгляд даних таблиці засвідчує зростання залишків вкладів з 2000 року по 2007 рік майже в двічі (1950 : 1050 = 1,9).
Розмах варіації виданих вкладів (480 – 400 = 80) менший ніж залучених вкладів (630 – 510 = 120).
Таким чином, можна стверджувати про наявність тенденції збільшення довіри населення до „Укрпромбанку”.
Для підтвердження цих міркувань розрахуємо такі показники.
Середні залишки вкладів за кожний рік знаходимо за формулою середньої арифметичної простої
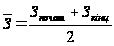
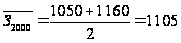 і т.д.
| Роки | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 |
|
Середні
залишки вкладів,
|
1105 | 1212 | 1330 | 1460 | 1587 | 1725 | 1875 | - |

Із розрахунку видно, що середні залишки кількості вкладів в відділенні банку із року в рік зростають, що є позитивною ознакою.
Середній термін зберігання знаходимо за формулою
 ,
де Овидан – сума виданих вкладів, Д – термін зберігання вкладу.
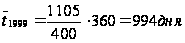 і т.д.
| Роки | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 |
|
Середній
термін зберігання,
|
994 | 1051 | 1113 | 1194 | 1255 | 1350 | 1406 | - |

Середній строк збереження вкладів населенням за сім років збільшився в 1,4 раза з 994 днів до 1406 днів, що свідчить про зростання обсягів довгострокових депозитів, - це теж позитивна тенденція.
Коефіцієнти припливу вкладів знаходимо за формулою
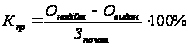 ,
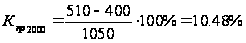 і т.д.
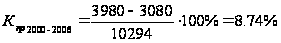
Коефіцієнти осідання вкладів знаходимо за формулою
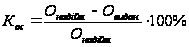
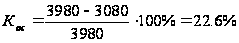
Показники коефіцієнтів мають додатні значення, що є доброю ознакою.
Середньорічний рівень надходжень вкладів знаходимо за формулою середньої хронологічної
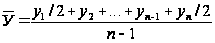 ,
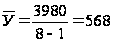
Середньорічний рівень темпів зростання надходжень вкладів знаходимо за формулою ланцюговим методом
 ,
де річний темп зростання
 ,
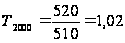 ,
 ,
 ,
 ,
 ,

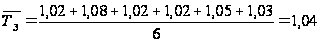
Середньорічний рівень темпів приросту надходжень вкладів обчислюється за формулою
 ,
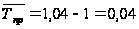 ,
тобто щорічно в середньому кількість вкладів фізичних осіб збільшувалась на 4%.
З метою планування діяльності відділення банку в поточному році і наступні роки проаналізуємо вихідні дані в динаміці.
Динамічний
ряд надходжень
вкладів вирівнюється
рівнянням
прямої
 ,
параметри
рівняння знаходяться
методом найменших
квадратів
рішенням системи
рівнянь
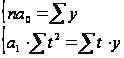 ,
де середина інтервалу 2003 – 2004 роки.
Побудуємо допоміжну таблицю 2.5
Таблиця 2.5.
| Порядкові номери років |
Надходження вкладів, У= |
t | t2 | y*t | Y |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 2001 | 107 | - 5 | 25 | – 535 | 109 |
| 2002 | 118 | - 3 | 9 | – 354 | 117 |
| 2003 | 130 | - 1 | 1 | – 130 | 124 |
| 2004 | 127 | 1 | 1 | 127 | 132 |
| 2005 | 138 | 3 | 9 | 414 | 140 |
| 2006 | 150 | 5 | 25 | 750 | 148 |
| Сума | 770 | 0 | 70 | 272 | 770 |

По даним граф 2 – 5 таблиці знаходимо параметри а0 = 770 : 6 = 128,3, а1 = 272 : 70 = 3,89
Рівняння
прямої, яка
описує тренд
(основну тенденцію
зростання
кількості
вкладів) має
вид
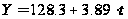 ,
де величина
а0 = 128,3 показує
теоретичну
величину зростання
вкладів на межі
2003 - 2004 років (середина
ряду), а коефіцієнт
регресії а1
= 3,89 характеризує
середній приріст
цього зростання
вкладів за рік.
Як бачимо, цей
коефіцієнт
майже дорівнює
розрахованому
темпу приросту
надходження
вкладів, що
свідчить про
правильність
розрахунків.
Підставляючи
відповідні
значення t в
рівняння прямої
знаходимо
вирівняний
(теоретичний)
ряд динаміки
приросту вкладів
(графа 6 таблиці).
Якщо обчислення
виконані правильно,
то
 ;
отже 770 = 770.
Для визначення перспективи розвитку екстраполюємо величини зростання вкладів до 2009 року.
Для цього
в рівняння
прямої
підставимо
значення t для
2006-2009 років
t2007 = 7, t2008 = 9, t2009 = 11,
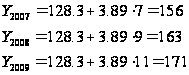
Існує позитивна тенденція (тренд) збільшення кількості приросту вкладів від року в рік. За 7 років темпи приросту вкладів склали приблизно 4%.
Таким чином, аналіз кількісних показників динаміки вкладів вкладників – фізичних осіб засвідчив позитивні зрушення в уяві населення району про надійність збереження коштів в відділенні „Укрпромбанку”. Якісним показником роботи відділення банку по залученню депозитів від фізичних осіб, може розглядатись середній розмір вкладу, який дозволяє собі утримувати в банку населення району.
Відділення „Укрпромбанку” має такі дані:
Таблиця 2.6 Види вкладів населення (тис.грн.)
|
Вид |
2000 рік | 2006 рік | ||||
| Кількість рахунків | Сума вкладів, тис. грн. |
Середній
розмір |
Кількість рахунків | Сума вкладів, тис. грн. | Середній розмір вкладу, грн. | |
| До запитання | 350 | 395,9 | 1131 | 700 | 1819,4 | 2599 |
| Строкові | 755 | 1593,1 | 2110 | 1175 | 3906,9 | 3325 |
| Усього | 1105 | 1989,0 | 1800 | 1875 | 5726,3 | 3054 |
За базу порівняння обираємо 2000 рік, який пов`язаний з початком стабілізації валютно-фінансового ринку держави після кризи 1998 року.
Аналіз будемо здійснювати за допомогою індексного методу.
Визначимо індекси середнього розміру вкладу:
а) змінного складу:
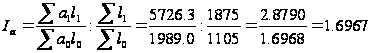
б) фіксованого складу:
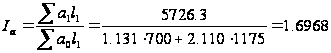
в) структурних зрушень:
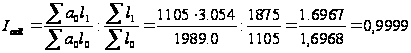
Перевіримо правильність обчислень:
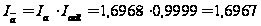
Для обчислення абсолютного приросту суми вкладів побудуємо таку розрахункову таблицю:
Таблиця 2.7
| Вид вкладів | Структура вкладів за кількістю, % | Сума 1 000 вкладів, тис. грн. | ||
| 2000 рік | 2006 рік | 2000 рік | 2006 рік | |
| До запитання Строкові |
32 68 |
37 63 |
36,2 143,5 |
41,8 132,9 |
| Разом | 100,00 | 100,00 | 179,7 | 174,7 |
Загальний абсолютний приріст суми вкладів
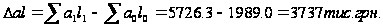
В тому числі за рахунок:
а) зміни середнього розміру вкладів кожного виду:
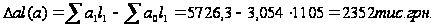
б) зрушень у структурі вкладів за видами:
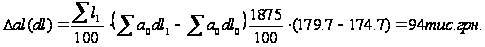
в) приросту кількості вкладів:
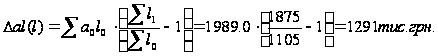
Перевіримо правильність обчислень:
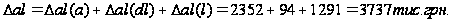
Отже, загальний абсолютний приріст суми вкладів у 2006 році порівняно з 2000 збільшився на 3737 тис. грн., у тому числі за рахунок:
росту середнього розміру вкладів він зріс на 2352 тис. грн., зрушень у структурі вкладів за видами - на 94 тис. грн., приросту кількості вкладів — на 1291 тис. грн.
Таким чином, за період з 2000 року по 2006 рік структура вкладів населення змінилася незначно: збільшення частки вкладів „до запитання” на 5% та відповідне зменшення частки строкових вкладів пояснюється, перш за все, активним використанням в останні роки спеціальних карткових рахунків, а також широким використанням різними установами і підприємствами зарплатних проектів. Загальний абсолютний приріст обсягів вкладів відбувався, в першу чергу, за рахунок збільшення середнього розміру як вкладів „до запитання”, так і строкових вкладів, а також за рахунок приросту кількості вкладів, структурні зрушення по видам вкладів фізичних осіб дали незначний приріст обсягів вкладів. Середній розмір вкладу по відділенню банку в розмірі 3054 грн. менший за середній розмір вкладу в розмірі 3694 грн. в цілому за „Укрпромбанк”, що пов`язано з відповідним регіональним рівнем економічного розвитку Сумщини.
Проведений аналіз залучення депозитів фізичних осіб відділенням банку дає підстави вважати, що керівництво банку приділяє певну увагу стимулюванню зацікавленості середніх вкладників у зберіганні грошей у банку. Такий підхід зумовлює зростання довіри населення і приватного сектора економіки до банку. Відтак банк зможе нарощувати обсяги надійних депозитів та використовувати ці кошти для інвестування регіональних програм розвитку економіки області.
Для підвищення ефективності роботи з населенням по залученню депозитів необхідно проводити зміни в напрямі спрощення і доступності операцій для фізичних осіб.
Список використаних джерел
Банківське право України: Навч. посібник кол. авт.: Жуков А.М., Кротюк В.Л., Пасічник В.В., Селіванов А.О. та ін./ За заг. ред. А.О. Селіванова- К.: Видавничий дім, 2000 р .- 384 с.
Батракова Л.Г. Экономический анализ деятельности коммерческого банка: Учебник для вузов. – М.: Логос, 2001. – 344с.
Бутинець Ф.Ф. Аналіз діяльності комерційного банку. Навчальний посібник для студентів вищих навчальних закладів за спеціальністю “Банківський менеджмент” /За ред. проф. Ф.Ф. Бутинця та проф. А.М. Герасимовича. – Житомир: ПП “Рута”, 2001. – 384 с.
Основні тенденції змін у структурі вкладів на українському депозитному ринку як свідчення зміцнення довіри до банків//Вісник Національного банку України (укр.).- 2004.- № 11.-C. 43-46 Кожель Н.О.
Оптимізація депозитної діяльності комерційного банку//Фінанси України (укр.).- 2004.- № 5.-C. 138-145 Дмитренко М.Г.
Дмитренко М.Г. Управління фінансами комерційних банків. Черкаси: БРАМА-ІСУЕП, 2000. – 184 с.
Клімова О.О. Аналіз прибутковості комерційних банків України // Фінанси України (укр.).- 2005.- № 3.- C.112-117
Ковбасюк М.Р. Економічний аналіз діяльності комерційних банків і підприємств / Навчальний посібник. – К.: Видавничий дім “Скарби”, 2001. – 336 с.
Лукань Л.П., Смага Л.М., Цегелик Г.Г. Використання економетричних моделей для дослідження результатів діяльності банків // Регіональна економіка (укр.).- 2004.- № 3.- C.237-245
Банківські депозити //Бухгалтерія. Право. Податки. Консультація.- 2005.- № 19.-C. 67-71 Кириленко В.
Парасій-Вергуненко І.М. Концептуальні засади стратегічного аналізу в банках // Фінанси України (укр.).- 2004.- № 8.- C.111-118
Парасій-Вергуненко І.М. Методичні аспекти стратегічного аналізу фінансових результатів комерційного банку // Вісник Національного банку України (укр.).- 1999.- № 11.- C.49-51
Про банки і банківську діяльність: Закон України від 07.12.2000р.// Законодавчі і нормативні акти з банківської діяльності. Додаток до журналу Вісник НБУ. – 2001. - № 1.
Про порядок регулювання діяльності банків в Україні: Інструкція, затверджена постановою Правління НБУ від 26.09.2001 за № 368 // Законодавчі і нормативні акти з банківської діяльності. – 2001. – Вип. 10. – С.17-57.
Про порядок формування та використання резерву для відшкодування можливих втрат за кредитними операціями: Положення, затв. постановою Правління НБУ № 279 від 06.07.2000 р.// www.rada.gov
Тиркало Р.І. Банківська справа: Навчальний посібник / За ред. проф, Р.І. Тиркала. – Тернопіль: Карт-бланш, 2001. – 314 с. – (Серія “Банки і біржі”).
Тиркало Р.І., Шивоблок З.І. Фінансовий аналіз комерційного банку: основи теорії, експрес – діагностика, рейтинг: Навч. посібник. – К.: Слобожанщина, 1999. – 236 с.
Шеремет А.Д., Щербакова Г.Н. Финансовый анализ в коммерческом банке. – М.: Финансы и статистика, 2000. – 256 с.
Ширинская Е.Б., Пономарева Н.А., Купчинский В.А., Финансово – аналитическая служба в банке: Практ. пособие. – М.: ФБК – Пресс, 1998.
Экономический анализ деятельности банка Учебное пособие. – М.: “ИНФРА - М”, 1996.- 144 с.
Депозитна політика комерційного банку // Банківська справа(укр.).- 2005.- № 2.-C. 29-36 Кириленко В.
ДОДАТКИ
Додаток А
Таблиця 1а
Фінансовий результат за станом на 01.01.07 р. (млн. грн.)
|
№ |
Банк |
Фінансовий |
Питома
|
Прибутков.
|
Прибутковість
|
| ВСЬОГО | 3277,975 | 100,000 | 15,199 | 1,182 | |
| 1 | РАЙФФАЙЗЕНБАНК АВАЛЬ | 384,458 | 11,729 | 25,665 | 1,460 |
| 2 | ДЕРЖАВНИЙ ЕКСПОРТНО-IМПОРТНИЙ | 303,368 | 9,255 | 33,032 | 1,866 |
| 3 | ПРИВАТБАНК | 291,117 | 8,881 | 18,402 | 0,970 |
| 4 | РАЙФФАЙЗЕНБАНК УКРАЇНА | 252,444 | 7,701 | 48,566 | 2,523 |
| 5 | УКРСОЦБАНК | 242,379 | 7,394 | 65,527 | 1,644 |
| 6 | НАДРА | 170,943 | 5,215 | 71,226 | 1,971 |
| 7 | ОЩАДБАНК | 137,297 | 4,188 | 18,990 | 1,370 |
| 8 | ПРАВЕКС-БАНК | 65,891 | 2,010 | 46,566 | 2,382 |
| 9 | IНГ БАНК УКРАЇНА | 64,942 | 1,981 | 21,309 | 2,211 |
| 10 | ФIНАНСИ I КРЕДИТ | 64,201 | 1,959 | 12,996 | 1,007 |
| 11 | ПУМБ | 60,642 | 1,850 | 18,602 | 1,087 |
| 12 | УКРСИББАНК | 56,528 | 1,724 | 4,522 | 0,299 |
| 13 | ХФБ УКРАЇНА | 50,588 | 1,543 | 46,059 | 2,246 |
| 14 | КРЕДИТПРОМБАНК | 49,093 | 1,498 | 10,934 | 0,777 |
| 15 | ДОНГОРБАНК | 44,647 | 1,362 | 23,716 | 1,709 |
| 16 | КАЛIОН БАНК УКРАЇНА | 44,048 | 1,344 | 51,963 | 2,587 |
| 17 | МРIЯ | 43,724 | 1,334 | 32,795 | 1,747 |
| 18 | IНДУСТРIАЛБАНК | 42,682 | 1,302 | 16,032 | 1,622 |
| 19 | КРЕДИТ-ДНIПРО | 41,949 | 1,280 | 56,914 | 3,326 |
| 20 | УКРПРОМБАНК | 41,236 | 1,258 | 6,989 | 0,695 |
Таблиця 2а
Депозити фізичних осіб за станом на 01.01.07 р. (млн. грн.)
|
№ Банк Сума, всього Питома Частка
в В тому числі кошти
до строкові
ВСЬОГО 87010,724 100,000 35,514 19152,054 67858,671 1 ПРИВАТБАНК 13461,684 15,471 49,076 3194,361 10267,323 2 РАЙФФАЙЗЕНБАНК АВАЛЬ 9943,903 11,428 41,245 2944,598 6999,305 3 ОЩАДБАНК 6961,959 8,001 76,462 5096,155 1865,804 4 УКРСОЦБАНК 4382,107 5,036 33,270 934,844 3447,263 5 НАДРА 3334,200 3,832 41,925 406,605 2927,595 6 УКРСИББАНК 3334,100 3,832 19,137 439,270 2894,830 7 УКРПРОМБАНК 3286,038 3,777 62,515 239,725 3046,314 8 ФIНАНСИ I КРЕДИТ 2761,342 3,174 48,249 159,488 2601,853 9 ДЕРЖАВНИЙ ЕКСПОРТНО-IМПОРТНИЙ 2495,018 2,867 16,756 431,235 2063,783 10 ФОРУМ 1920,251 2,207 34,027 78,959 1841,292 11 ПРАВЕКС-БАНК 1868,826 2,148 73,831 191,604 1677,221 12 РАЙФФАЙЗЕНБАНК УКРАЇНА 1653,964 1,901 18,126 937,925 716,039 13 УКРГАЗБАНК 1389,798 1,597 42,517 209,244 1180,553 14 IНДЕКС-БАНК 1347,356 1,548 56,260 126,106 1221,251 15 КРЕДОБАНК (УКРАЇНА) 1304,494 1,499 49,584 181,335 1123,159 16 КРЕДИТПРОМБАНК 1254,041 1,441 21,895 103,593 1150,448 17 БРОКБIЗНЕСБАНК 1226,027 1,409 24,909 119,049 1106,978 18 ПIВДЕННИЙ 1061,987 1,221 33,879 188,458 873,530 19 ТАС-КОМЕРЦБАНК 1052,759 1,210 35,389 48,337 1004,422 20 IМЕКС-БАНК 985,013 1,132 48,632 228,098 756,915 |
Продовження Додатку А
Таблиця 3а
Депозити юридичних осіб за станом на 01.01.07 р. (млн. грн.)
|
№ Банк Сума, Питома Частка
в В тому числі кошти
до строкові
ВСЬОГО 83503,313 100,000 34,083 41003,987 42499,326 1 ПРИВАТБАНК 6837,522 8,188 24,927 5141,405 1696,118 2 УКРСОЦБАНК 6419,671 7,688 48,740 3472,940 2946,731 3 РАЙФФАЙЗЕНБАНК АВАЛЬ 6017,920 7,207 24,961 3647,470 2370,450 4 ДЕРЖАВНИЙ ЕКСПОРТНО-IМПОРТНИЙ 4848,198 5,806 32,559 2422,719 2425,479 5 УКРСИББАНК 4149,144 4,969 23,815 2005,771 2143,373 6 БРОКБIЗНЕСБАНК 2594,183 3,107 52,707 907,561 1686,623 7 РАЙФФАЙЗЕНБАНК УКРАЇНА 2406,726 2,882 26,376 1477,322 929,404 8 КРЕДИТПРОМБАНК 2334,114 2,795 40,753 858,575 1475,539 9 СIТIБАНК УКРАЇНА 2316,909 2,775 91,164 1051,990 1264,918 10 ФОРУМ 2255,936 2,702 39,976 395,845 1860,092 11 ПУМБ 2078,587 2,489 43,914 545,207 1533,379 12 IНГ БАНК УКРАЇНА 1971,244 2,361 80,163 1070,052 901,192 13 ХРЕЩАТИК 1764,106 2,113 61,336 874,879 889,228 14 ФIНАНСИ I КРЕДИТ 1595,232 1,910 27,873 392,499 1202,733 15 АЛЬФА-БАНК 1518,347 1,818 51,444 292,298 1226,048 16 IНДУСТРIАЛБАНК 1509,989 1,808 68,273 1154,160 355,829 17 ПIВДЕННИЙ 1385,845 1,660 44,210 633,314 752,531 18 НАДРА 1324,363 1,586 16,653 635,712 688,651 19 ОЩАДБАНК 1313,788 1,573 14,429 1300,997 12,792 20 ДОНГОРБАНК 1290,826 1,546 56,339 768,006 522,820 21 ХФБ УКРАЇНА 1215,381 1,455 60,133 936,344 279,037 22 ТАС-КОМЕРЦБАНК 1213,301 1,453 40,785 289,751 923,550 23 УКРПРОМБАНК 1163,613 1,393 22,137 446,630 716,983 |
Таблиця 4а
Капітал за станом на 01.01.07 р. (млн. грн.)
|
№ Банк Капітал %
до Капітал
Питома
Статутний
капітал ВСЬОГО 35326,098 5500,721 100,000 3358,231 1 ПРИВАТБАНК 3371,836 102,62 525,038 9,545 246,337 2 РАЙФФАЙЗЕНБАНК АВАЛЬ 2252,308 103,18 350,713 6,376 233,258 3 УКРСИББАНК 2047,623 100,45 318,841 5,796 194,641 4 ДЕРЖАВНИЙ ЕКСПОРТНО-IМПОРТНИЙ 1850,584 101,99 288,159 5,239 143,009 5 УКРСОЦБАНК 1575,638 101,24 245,347 4,460 57,596 6 РАЙФФАЙЗЕНБАНК УКРАЇНА 1036,981 102,46 161,471 2,935 80,939 7 БРОКБIЗНЕСБАНК 958,181 116,60 149,201 2,712 101,213 8 ОЩАДБАНК 900,893 101,59 140,280 2,550 112,580 9 ПУМБ 840,649 158,51 130,900 2,380 50,763 10 НАДРА 823,099 100,01 128,167 2,330 37,371 11 ФIНАНСИ I КРЕДИТ 739,375 100,56 115,130 2,093 76,922 12 ФОРУМ 726,031 113,69 113,052 2,055 84,430 13 УКРПРОМБАНК 664,843 101,11 103,524 1,882 91,870 14 КРЕДИТПРОМБАНК 604,976 101,08 94,202 1,713 69,915 15 ВАБАНК 521,410 98,80 81,190 1,476 31,362 16 АЛЬФА-БАНК 512,967 181,96 79,875 1,452 56,057 17 IНГ БАНК УКРАЇНА 483,202 95,69 75,241 1,368 47,455 18 IНДУСТРIАЛБАНК 413,563 100,75 64,397 1,171 41,456 |
Продовження Додатку А
Таблиця 5а
Структура кредитно - інвестиційного портфелю
за станом на 01.01.07 р. (млн. грн.)
|
№ |
Банк | КІП |
Питома
|
В тому числі | |||
|
Міжбанківські
|
Кредити
|
Кредити
|
Цінні папери | ||||
| ВСЬОГО | 223283,89 | 100,00 | 20025,51 | 125153,28 | 65462,84 | 12642,26 | |
| 1 | ПРИВАТБАНК | 24389,33 | 10,923 | 2144,30 | 10270,90 | 10760,21 | 1213,92 |
| 2 | РАЙФФАЙЗЕНБАНК АВАЛЬ | 21143,47 | 9,469 | 302,17 | 10447,62 | 10037,49 | 356,19 |
| 3 | УКРСИББАНК | 15471,89 | 6,929 | 896,32 | 6739,46 | 7253,69 | 582,41 |
| 4 | ДЕРЖАВНИЙ ЕКСПОРТНО-IМПОРТНИЙ | 13441,37 | 6,020 | 134,16 | 12366,14 | 328,58 | 612,50 |
| 5 | УКРСОЦБАНК | 11407,68 | 5,109 | 82,48 | 4844,07 | 5940,88 | 540,25 |
| 6 | РАЙФФАЙЗЕНБАНК УКРАЇНА | 8486,22 | 3,801 | 98,58 | 4093,28 | 4165,72 | 128,64 |
| 7 | НАДРА | 7703,22 | 3,450 | 782,33 | 3045,85 | 3347,04 | 528,01 |
| 8 | ОЩАДБАНК | 6924,00 | 3,101 | 819,68 | 1216,00 | 2371,20 | 2517,11 |
| 9 | ФIНАНСИ I КРЕДИТ | 5586,82 | 2,502 | 279,66 | 3567,28 | 1503,92 | 235,96 |
| 10 | ФОРУМ | 5395,18 | 2,416 | 981,44 | 3543,90 | 763,08 | 106,77 |
| 11 | КРЕДИТПРОМБАНК | 5238,64 | 2,346 | 928,23 | 2957,02 | 1176,83 | 176,56 |
| 12 | УКРПРОМБАНК | 4974,85 | 2,228 | 273,44 | 4108,85 | 556,50 | 36,07 |
| 13 | БРОКБIЗНЕСБАНК | 4805,89 | 2,152 | 576,86 | 3409,06 | 477,69 | 342,29 |
| 14 | ПУМБ | 4628,31 | 2,073 | 1281,42 | 2677,88 | 321,74 | 347,28 |
| 15 | ВАБАНК | 2888,16 | 1,293 | 462,62 | 1834,89 | 400,53 | 190,12 |
| 16 | ТАС-КОМЕРЦБАНК | 2869,73 | 1,285 | 252,12 | 1526,17 | 1064,28 | 27,16 |
| 17 | УКРГАЗБАНК | 2797,25 | 1,253 | 650,45 | 1229,13 | 471,84 | 445,82 |
| 18 | ПIВДЕННИЙ | 2796,42 | 1,252 | 131,08 | 2283,45 | 313,44 | 68,45 |
| 19 | АЛЬФА-БАНК | 2717,35 | 1,217 | 116,60 | 2218,02 | 273,75 | 108,99 |
| 20 | IНГ БАНК УКРАЇНА | 2694,99 | 1,207 | 531,71 | 1694,44 | 20,82 | 448,01 |
Таблиця 6а
Активи та зобов'язання за станом на 01.01.07 р. (млн. грн.)
|
№ |
Банк | Активи |
Питома |
Балансовий
|
Зобов'я-
|
| ВСЬОГО | 277299,49 | 100,00 | 32298,75 | 245000,75 | |
| 1 | ПРИВАТБАНК | 29998,28 | 10,818 | 2567,81 | 27430,47 |
| 2 | РАЙФФАЙЗЕНБАНК АВАЛЬ | 26331,98 | 9,496 | 2222,55 | 24109,44 |
| 3 | УКРСИББАНК | 18905,94 | 6,818 | 1483,81 | 17422,13 |
| 4 | ДЕРЖАВНИЙ ЕКСПОРТНО-IМПОРТНИЙ | 16260,28 | 5,864 | 1369,60 | 14890,68 |
| 5 | УКРСОЦБАНК | 14740,41 | 5,316 | 1569,06 | 13171,35 |
| 6 | ОЩАДБАНК | 10018,00 | 3,613 | 912,88 | 9105,12 |
| 7 | РАЙФФАЙЗЕНБАНК УКРАЇНА | 10006,24 | 3,608 | 881,58 | 9124,65 |
| 8 | НАДРА | 8672,73 | 3,128 | 719,88 | 7952,86 |
| 9 | ФIНАНСИ I КРЕДИТ | 6372,92 | 2,298 | 649,80 | 5723,12 |
| 10 | КРЕДИТПРОМБАНК | 6319,24 | 2,279 | 591,73 | 5727,51 |
| 11 | ФОРУМ | 6307,54 | 2,275 | 664,25 | 5643,29 |
| 12 | УКРПРОМБАНК | 5930,11 | 2,139 | 673,68 | 5256,44 |
| 13 | БРОКБIЗНЕСБАНК | 5866,09 | 2,115 | 944,15 | 4921,94 |
| 14 | ПУМБ | 5581,14 | 2,013 | 847,78 | 4733,35 |
| 15 | УКРГАЗБАНК | 3534,53 | 1,275 | 265,70 | 3268,83 |
| 16 | ТАС-КОМЕРЦБАНК | 3521,09 | 1,270 | 546,24 | 2974,85 |
| 17 | ПIВДЕННИЙ | 3483,76 | 1,256 | 349,07 | 3134,69 |
| 18 | ВАБАНК | 3408,03 | 1,229 | 549,32 | 2858,71 |
| 19 | АЛЬФА-БАНК | 3404,23 | 1,228 | 452,79 | 2951,45 |
| 20 | ХРЕЩАТИК | 3208,48 | 1,157 | 332,36 | 2876,12 |
Додаток Б
Таблиця 1б
Ставки по залишках на рахунках (національна валюта - UAH)
|
Вид рахунку |
Сплата відсотків |
Особливі умови |
Плата по залишках на рахунку, % річних |
| Пенсійний картковий рахунок | Щомісячна виплата відсотків на платіжну картку | Для отримання пенсій та грошової допомоги. З правом поповнення. | 13 |
| Ощадний поточний рахунок | Щомісячно на фактичний залишок за кожний день знаходження коштів на Рахунку клієнта, якщо сума залишку на кінець кожного дня не менше 500 грн. Перерахування нарахованих процентів на рахунок. | Використання коштів з цього рахунку здійснюється за режимом поточного рахунку | 6 |
Таблиця 2б
Ставки депозитних вкладів фізичних осіб (національна валюта - UAH)
|
Назва вкладу |
Сплата відсотків |
Особливі умови |
Сума вкладу (UAH) |
Річна відсоткова ставка на термін, % |
|||||||
| 1міс | 3міс | 6міс | 9міс | 12міс | 18міс | 24міс | |||||
| Експрес | Виплата процентів в кінці строку вкладу | ВИПУСК ПЛАТІЖНОЇ КАРТКИ НЕ ПЕРЕДБАЧЕНО! Без права поповнення | від 3000 | 10 | --- | --- | --- | --- | --- | --- | |
| Ко-Бренд | Щомісячно. Перерахування процентів на платіжну картку | Без права поповнення. Процентна ставка по залишку на картковому рахунку - 5 % | від 3000 | --- | --- | --- | --- | 15.9 | --- | --- | |
| Накопичувальний | Щомісячна виплата відсотків на платіжну картку | Поповнення за вкладами:на 6 міс.протягом 92 дн.; на 9 міс. протягом 138 дн.; на 12 міс.- 183 дн.; на 18 міс.- 270 дн.; на 24 міс.- 540 дн. Мінімальна сума поповнення - 500 грн. Процентна ставка по залишку на картковому рахунку - 5 % | від 500 | --- | --- | 14.3 | 14.6 | 15 | 15 | 15 | |
| Універсальний | Щомісячна виплата відсотків на платіжну картку | Без права поповнення; відсоткова ставка по картковому рахунку - 5 % | від 500 | --- | 14.8 | 15 | 15.3 | 15.7 | 15.7 | 15.7 | |
| Пенсійний (для одержувачів пенсії та грошової допомоги через Укрпромбанк) | Щомісячна виплата відсотків на платіжну картку | З правом поповнення протягом всього періоду дії вкладу; мінімальна сума поповнення - 100 грн.; максимальна сума поповнення - не більше 2 000 грн. на місяць; відсоткова ставка по картковому рахунку - 5 % | від 500 | --- | 14.8 | 15 | 15.3 | 15.7 | 15.7 | 15.7 | |
| Постійний вкладник* | Щомісячна виплата відсотків на платіжну картку | Без права поповнення, відсоткова ставка по картковому рахунку - 5% | від 500 | --- | 15.1 | 15.3 | 15.6 | 16 | 16 | 16 | |
| Інвестиційний | Щоквартальна виплата відсотків на платіжну картку | Без права поповнення; відсоткова ставка по картковому рахунку - 5 % | від 3000 | --- | --- | --- | --- | 16 | 16 | 16 | |
| Капітал | Виплата відсотків в кінці строку вкладу | Без права поповнення; випуск платіжної картки не передбачено | від 5000 | --- | --- | --- | --- | 16.2 | 16.2 | 16.2 | |
| Капітал + | Виплата процентів в кінці строку вкладу | Без права поповнення; випуск платіжної картки не передбачено | від 500000 | --- | --- | --- | --- | --- | --- | 16.7 | |
| УВАГА! |
При
достроковому
поверненні
вкладів, що
оформлені
на строк 92, 183 та
275 дні, процентна
ставка встановлюється
2 % річних за
фактичний
строк перебування
грошових коштів
на депозитному
рахунку, на
строк 370 дні,
540 дні, 730 дні - 4 %
річних |
||||||||||
Продовження Додатку Б
Таблиця 3б
Ставки депозитних вкладів фізичних осіб (іноземна валюта - USD)
|
Назва вкладу |
Сплата відсотків |
Особливі умови |
Сума вкладу (USD) |
Річна відсоткова ставка на термін, % |
|||||||
| 1міс | 3міс | 6міс | 9міс | 12міс | 18міс | 24міс | |||||
| Експрес | Виплата процентів в кінці строку вкладу | ВИПУСК ПЛАТІЖНОЇ КАРТКИ НЕ ПЕРЕДБАЧЕНО! Без права поповнення | від 500 | 6 | --- | --- | --- | --- | --- | --- | |
| Ко-бренд | Щомісячно. Перерахування процентів на платіжну картку | Без права поповнення. Процентна ставка по залишку на картковому рахунку - 3 % | від 500 | --- | --- | --- | --- | 11 | --- | --- | |
| Постійний вкладник* | Щомісячна виплата відсотків на платіжну картку | Без права поповнення; відсоткова ставка по картковому рахунку - 3 % | від 100 | --- | 10.3 | 10.5 | 10.8 | 11 | 11 | 11 | |
| Універсальний | Щомісячна виплата відсотків на платіжну картку | Без права поповнення; відсоткова ставка по картковому рахунку - 3 % | від 100 | --- | 10 | 10.2 | 10.5 | 10.7 | 10.7 | 10.7 | |
| Накопичувальний | Щомісячна виплата відсотків на платіжну картку | Поповнення за вкладами: на 6 міс. протягом 92 дн.; на 9 міс. протягом 138 дн.; на 12 міс. - 183 дн.; на 18 міс. - 270 дн.; на 24 міс. - 540 дн. Мінімальна сума поповнення - 100 USD. Процентна ставка по залишку на картковому рахунку - 3% | від 100 | --- | --- | 9.5 | 9.8 | 10 | 10 | 10 | |
| Інвестиційний | Щоквартальна виплата відсотків на платіжну картку | Без права поповнення; відсоткова ставка по картковому рахунку - 3 % | від 500 | --- | --- | --- | --- | 11 | 11 | 11 | |
| Капітал | Виплата процентів в кінці строку вкладу | ВИПУСК ПЛАТІЖНОЇ КАРТКИ НЕ ПЕРЕДБАЧЕНО! Без права поповнення | від 1000 | --- | --- | --- | --- | 11.3 | 11.3 | 11.3 | |
| Капітал + | Виплата відсотків в кінці строку вкладу | ВИПУСК ПЛАТІЖНОЇ КАРТКИ НЕ ПЕРЕДБАЧЕНО! Без права поповнення | від 100000 | --- | --- | --- | --- | --- | --- | 11.8 | |
| УВАГА! |
При
достроковому
поверненні
вкладів, що
оформлені
на строк 92 дні,
183 дні та 275 дні,,
процентна
ставка встановлюється
1 % річних за
фактичний
строк перебування
грошових коштів
на депозитному
рахунку, на
строк 370 дні,
540 дні, 730 дні - 2 %
річних |
||||||||||
Продовження Додатку Б
Таблиця 4б
Ставки депозитних вкладів фізичних осіб (іноземна валюта - EUR)
|
Назва вкладу |
Сплата відсотків |
Особливі умови |
Сума вкладу (EUR) |
Річна відсоткова ставка на термін, % |
|||||||
| 3міс | 6міс | 9міс | 12міс | 18міс | 24міс | 63міс | |||||
| Універсальний | Щомісячна виплата відсотків на платіжну картку | Без права поповнення; відсоткова ставка по картковому рахунку - 2 % | від 100 | 7.5 | 7.7 | 8 | 8.2 | 8.2 | 8.2 | --- | |
| Накопичувальний | Щомісячна виплата відсотків на платіжну картку | Поповнення за вкладами:на 6 міс.протягом 92 дн.; на 9 міс.протягом 138 дн.; на 12 міс.- 183 дн.; на 18 міс.- 270 дн.; на 24 міс.- 540 дн. Мінімальна сума поповнення - 100 EUR. Процентна ставка по залишку на картковому рахунку - 2 % | від 100 | --- | 7 | 7.3 | 7.5 | 7.5 | 7.5 | --- | |
| Інвестиційний | Щоквартальна виплата відсотків на платіжну картку | Без права поповнення; відсоткова ставка по картковому рахунку - 2 % | від 500 | --- | --- | --- | 8.5 | 8.5 | 8.5 | --- | |
| Постійний вкладник* | Щомісячна виплата відсотків на платіжну картку | Без права поповнення; відсоткова ставка по картковому рахунку - 2 % | від 100 | 7.8 | 8 | 8.3 | 8.5 | 8.5 | 8.5 | --- | |
| Капітал | Виплата відсотків в кінці строку вкладу | ВИПУСК ПЛАТІЖНОЇ КАРТКИ НЕ ПЕРЕДБАЧЕНО! Без права поповнення | від 1000 | --- | --- | --- | 9 | 9 | 9 | --- | |
| УВАГА! |
При
достроковому
поверненні
вкладів, що
оформлені
на строк 92 дні,
183 дні та 275 дні,
процентна
ставка встановлюється
1 % річних за
фактичний
строк перебування
грошових коштів
на депозитному
рахунку, на
строк 370 дні,
540 дні, 730 дні - 2 %
річних |
||||||||||
- для вкладників, у яких закінчився термін дії депозитного вкладу та кошти знаходяться на рахунку у банку; вклади знаходяться на рахунку у банку не менше 3-х останніх місяців на дату звернення вкладника
.
| Додаток Д | ||
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||