Моделювання поведінки клієнта страхової компанії
Граничною сподіваною корисністю називається приріст сподіваної корисності у разі збільшення обсягу страхування на одиницю (малу).
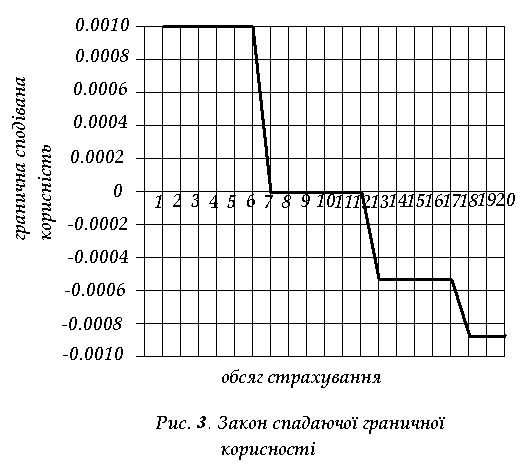
Увігнутість функції сподіваної корисності свідчить про дію в даному випадку закону спадаючої граничної корисності. В табл.3 та на рис.6. відображена дія цього закону.
Табл.3. Гранична сподівана корисність
| Обсяг страхування | Гранична сподівана корисність |
| 0 | 0,0010 |
| 1 | 0,0010 |
| 2 | 0,0010 |
| 3 | 0,0010 |
| 4 | 0,0010 |
| 5 | 0,0010 |
| 6 | 0,0000 |
| 7 | 0,0000 |
| 8 | 0,0000 |
| 9 | 0,0000 |
| 10 | 0,0000 |
| 11 | -0,0005 |
| 12 | -0,0005 |
| 13 | -0,0005 |
| 14 | -0,0005 |
| 15 | -0,0005 |
| 16 | -0,0009 |
| 17 | -0,0009 |
| 18 | -0,0009 |
| 19 | -0,0009 |
| 20 | -0,0009 |
Закон спадаючої граничної сподіваної корисності розширює дію закону спадаючої граничної корисності. У випадку розглянутої схеми страхування сформульований закон означає, що кожна додаткова одиниця застрахованого активу приносить його власнику все менший приріст його сподіваної корисності.
Помічена властивість може використовуватись для раціоналізації розрахунків: як тільки гранична сподівана корисність стає від’ємною, розрахунки далі можна не продовжувати.
Реакція клієнта на зміну параметрів страхування
Якщо зафіксувати страхову премію, то страховий платіж можна інтерпретувати як плату за ризик. Оскільки ризик для людини, несхильної до ризику, - антиблаго, то плата за нього здійснюється для того, щоб ризику позбутись. Економісту важливо вміти дослідити ринок товару „ризик”, і зокрема, наскільки жвавіше йде торгівля цим товаром у разі зміни ціни на ризик.
Зробимо ще один розрахунок за іншого страхового платежу r=0,003. Методика розрахунків абсолютно аналогічна до вже наведених. Результати нових розрахунків відображені в табл.4. та на рис. 4.
Табл.4. Обсяг страхування та сподівана корисність за різних рівнів страхових платежів
| Обсяг страхування |
Сподівана корисність за r=0.001 |
Сподівана корисність за r=0.003 |
| 0 | 179,9820 | 179,9820 |
| 1 | 179,9830 | 179,9830 |
| 2 | 179,9840 | 179,9840 |
| 3 | 179,9850 | 179,9850 |
| 4 | 179,9860 | 179,9860 |
| 5 | 179,9870 | 179,9870 |
| 6 | 179,9870 | 179,9870 |
| 7 | 179,9870 | 179,9870 |
| 8 | 179,9870 | 179,9870 |
| 9 | 179,9870 | 179,9870 |
| 10 | 179,9870 | 179,9870 |
| 11 | 179,9865 | 179,9865 |
| 12 | 179,9860 | 179,9860 |
| 13 | 179,9855 | 179,9855 |
| 14 | 179,9850 | 179,9850 |
| 15 | 179,9845 | 179,9845 |
| 16 | 179,9836 | 179,9836 |
| 17 | 179,9827 | 179,9827 |
| 18 | 179,9818 | 179,9818 |
| 19 | 179,9809 | 179,9809 |
| 20 | 179,9800 | 179,9800 |
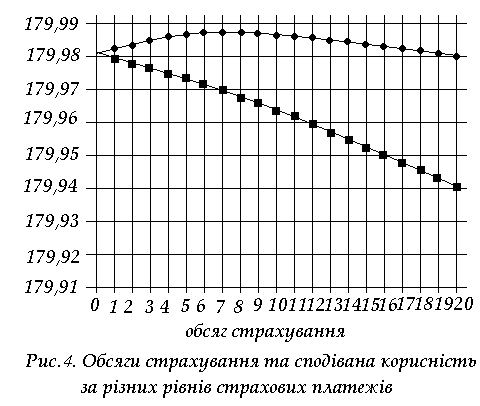
Рис.4. та табл.4. наочно показують, що страховий платіж r=0.003 занадто великий з точки зору клієнта, і він буде ухилятись від страхування. Неважко зміркувати , що занадто великий страховий платіж буде невигідним і для страхової компанії, оскільки у разі небажання клієнтів страхуватися компанія не матиме прибутку. Знову ж потрібна золота середина.
Аналіз рівноваги особи, яка страхується
Математична модель клієнта
Введемо позначення:
А – величина активу клієнта;
 - імовірність
страхового
випадку;
 - питомий
страховий
внесок (плата
страховій
компанії за
кожну одиницю
застрахованого
майна);
 -
питома страхова
винагорода
(відшкодування
страховою
компанією, яке
припадає на
кожну одиницю
застрахованого
активу).
Додатково позначимо через
х – величину страхованого активу (її обирає клієнт страхової компанії):
 -
функцію за
Нейманом-Моргенштерном
клієнта, яка
визначена на
залишку активу
після страхового
випадку.
Якщо
трапиться
страховий
випадок, то
страхова компанія
відшкодовує
клієнтові
величину
 .
Отже, якщо клієнт
застрахував
х одиниць активу,
трапився страховий
випадок, то у
клієнта залишається
.
За решту компанія
відповідальності
не несе.
Якщо
ж страхового
випадку не
буде, то залишок
активу становитиме
величину А -
 .
Корисність
у разі страхового
випадку становить
величину
 ,
в протилежному
випадку -
 .
Сподівана
корисність
за обсягу страхування
х дорівнюватиме
величині
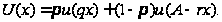 Поведінка
клієнта описуватиметься
моделлю:
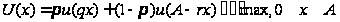 (4.2)
Гранична сподівана корисність та сподівання граничної корисності
Припустимо, обсяг страхування збільшився на одиницю. Тоді у разі страхового випадку відшкодування зросте на величину q, а корисність - на величину MU(qx) · q, де MU – гранична корисність залишку активу. Якщо страхового випадку не буде, то втрата клієнта збільшиться на величину r, а корисність - на величину MU(А –rх)· r. Останню величину можна інтерпретувати як граничну шкоду (або зі знаком мінус), як граничну корисність страхування за відсутності страхового випадку, а величину MU(qx) · q – як граничну корисність страхування за наявності страхового випадку Сподівана гранична корисність дорівнюватиме величині:
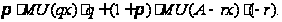
Водночас ця величина показує приріст сподіваної корисності внаслідок зміни (збільшення) обсягу страхування, тобто вона є й граничною сподіваною корисністю.
Отже, гранична сподівана корисність страхування збігається Із сподіваною граничною корисністю
Цей факт також негайно підтверджується відомими правилами диференціювання:
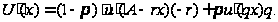
Величина
 є іншим
записом величини
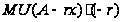 ,
тобто
граничною
корисністю
страхування
за відсутності
страхового
випадку,
 - величина
 ,
тобто граничною
корисністю
страхування
за наявності
страхового
випадку.
З припущення про монотонне зростання функції корисності випливає цікавий висновок - гранична корисність страхування - додатна величина у разі страхового випадку (коли трапляється нещастя) і від’ємна - за відсутності страхового випадку – на перший погляд парадоксальне твердження, але за більш детального розгляду відповідає логіці поведінки індивіда: якщо все гаразд, то гроші, витрачені на страхування, здаються марно втраченими; коли ж трапляється біда, то кожна вкладена гривня в страхування дає незрівнянно більшу користь.
Теорема про рівновагу
Теорема 1
Припустимо, клієнт – несхильний до ризику й має монотонно зростаючу та диференційовану функцію корисності. У цьому разі, якщо
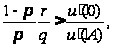
то клієнт ухиляється від страхування,
якщо
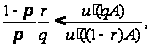
то клієнт страхує весь актив;
якщо ж
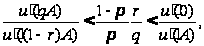
то клієнт страхує частку свого активу (але не весь актив), причому для обсягу страхування, який забезпечує максимальну сподівану корисність х*, виконується:
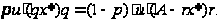
Доведення
Оскільки клієнт несхильний до ризику, то його функція корисності увігнута. Доведення базується на властивостях увігнутих функцій.
Дійсно,
з властивостей
увігнутих
функцій, з
увігнутості
функції корисності
 випливає
увігнутість
функції сподіваної
корисності
U(x).
Звідси, гранична сподівана корисність U'(x) спадає у разі зростання обсягу страхування. Отже, максимальна гранична сподівана корисність буде спостерігатись у точці 0. За максимального обсягу страхування гранична сподівана корисність буде мінімальною. Таким чином, можна виписати співвідношення для задачі (2):
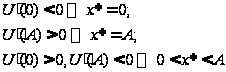
Випадок (3) та (5) ілюструє Рис 8 ((. 143), випадок (4) – Рис.9. Оскільки
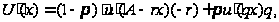
то
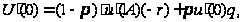
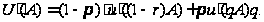
Сполучаючи останні три співвідношення з (3'), (4'), (5'), отримуємо доведення теореми про рівновагу.
Аналіз рівноваги
Рівняння (6) допускає таке читання в стані рівноваги гранична корисність страхування за наявності страхового випадку, перемножена на його імовірність, збігається з граничною шкодою від страхування за відсутності страхового випадку, перемноженою на його імовірність.
Отже, клієнт балансує граничну шкоду та граничну корисність дня визначення найбільш привабливого для себе обсягу страхування, причому, враховуючи імовірність страхового випадку.
Нерівність (3) можна переписати таким чином:
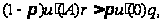
тобто, якщо гранична шкода першої одиниці страхування за відсутності страхового випадку, перемножена на імовірність недоторканості активу, перевищує граничну корисність останньої одиниці активу за умови, що страховий випадок трапився, перемножену на його імовірність, то клієнт не схильний до страхування в будь-яких обсягах.
Аналогічну інтерпретацію можна дати й для нерівності (4), коли переписати її у вигляді:
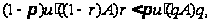
маючи
на увазі, що
величина
 характеризує
граничну шкоду
від страхування
за максимально
можливого його
обсягу за умови
недоторканості
активу, a u'(qA)q
– граничну
корисність
максимально
можливого
обсягу страхування
за умови, коли
трапляється
страховий
випадок.
Звернемось
ще раз до рівняння
рівноваги (6),
для
того щоб помітити
цікаву деталь:
оскільки здебільшого
імовірність
недоторканості
активу
 істотно
більша від
імовірності
страхового
випадку
, то
гранична
корисність
страхування
за умови страхового
випадку повинна
бути набагато
більшою від
граничної шкоди
від страхування
за умови, коли
страховий
випадок не
трапляється.
Окремий випадок теореми про рівновагу
Якщо
страхова компанія
повністю відшкодовує
актив клієнтові
у разі страхового
випадку, тобто
коли
 ,
то
маємо простий,
але важливий
наслідок з
теореми про
рівновагу.
Якщо
,
то
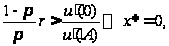
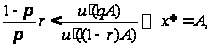
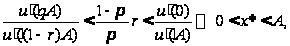
причому
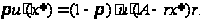
Імовірність страхового випадку та реакція клієнта страхової компанії
Розглянемо вплив імовірності страхового випадку на обсяг страхування клієнта. Дослідимо простий випадок, коли q = 1 (хоча всі висновки зберігаються й для загального випадку).
Із несхильності до ризику особи, яка страхується, а звідси - з увігнутості його функції корисності випливає:
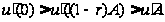
(коли
 ).
Звідси
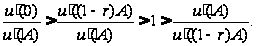
Характер поведінки клієнта страхової компанії залежатиме від того, в якому інтересі
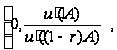
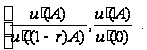
чи

перебуватиме
величина -
 .
Неважко
помітити, що
за
фіксованого
питомого платежу
спадає у разі/
зростання
,
причому
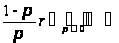 та
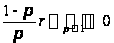 .
Отже,
за достатньої
близькості
імовірності
страхового
випадку
до
одиниці величина
буде малою й
потраплятиме
в інтервал
(10), а
отже, згідно
з (7), клієнт
страхуватиме
свій
актив повністю.
Якщо
ж
дещо
зменшуватиметься,
то величина
збільшуватиметься,
поки не потрапить
до інтервалу
(11), а тоді, згідно
з (8), клієнт
не буде страхувати
актив повністю.
За подальшою
зменшення
імовірності
страхового
випадку
величина
ще збільшиться
й потрапить
до інтервалу
(12). У
цьому разі,
згідно з (6),
клієнт
вже не буде
клієнтом страхової
компанії!
Спеціальний вигляд функції корисності та формулювання моделі клієнта страхової компанії як задачі лінійного програмування
Запроваджено спеціальний вигляд функції корисності для особи, несхильної до ризику:
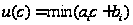 (13)
та схильної до ризику:
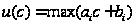 (14)
(Функція корисності (13) зображена на Рис. 26 )
Функція (13) - увігнута, а (14) – опукла.
Модель клієнта з функцією корисності (13) матиме вигляд:
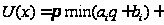
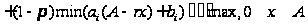
Задачу (15) можна записати за допомогою еквівалентної задачі лінійною програмування:
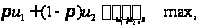
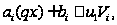
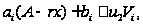

(Під стрілкою вказуються для більшої виразності змінні, за якими здійснюється оптимізація.)
Для якісного та чисельного аналізу моделі клієнта у формулі (16) можна застосовувати відомі методи лінійного програмування.
АНАЛІЗ ТАКТИКИ СТРАХОВОЇ КОМПАНІЇ
Прибуток страхової компанії та його корисність
Прибуток страхової компанії - це різниця між страховими внесками клієнтів та винагородами у разі страхових випадків. Звідси, прибуток страхової компанії є випадковою величиною, оскільки кожен клієнт може як збільшувати, так і зменшує прибуток страхової компанії залежно від того, трапився чи ні страховий випадок.
Позначимо
через
 індекс
клієнта страхової
компанії, їх
кількість
позначимо через
 ,
впровадимо
спеціальну
випадкову
величину Is
- індекс страхового
випадку коли
Is
дорівнює
1, якщо має місце
страховий
випадок для
клієнта s,
і 0
у
протилежному
випадку. Тоді
прибуток страхової
компанії становитиме
величину:
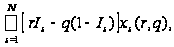
де
 обсяг страхування
з боку клієнта
s за
питомого страхового
внеску питомої
страхової
винагороди
q.
Будемо виходити з того, що страхова компанія прагне до максимізації сподіваної корисності прибутку й обирає параметри страхування r, q саме з цих міркувань. Якщо через v позначити функцію корисності прибутку страхової компанії, то сподівана корисність прибутку дорівнюватиме:
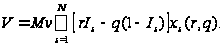
Модель страхової компанії
Очевидно, що сподівана корисність прибутку компанії залежить від параметрів страхування r, q. Її метою є підбір параметрів страхування таким чином, щоб максимізувати сподівану корисність прибутку, тобто
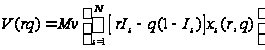 (17)
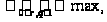
де
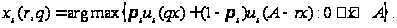 (18)
Запис
(18) –
означає, що
є розв'язком
задачі:
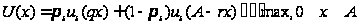
(17), (18) досить складна задача. Безпосередньо з вигляду (17), (18) на сказати можна сказати напевно лише одне: для знаходження параметрів страхування з боку страхової фірми потрібна "золота середина". Перший імпульс, який може виникнути досвідченого менеджера страхової компанії - зменшити страхову винагороду збільшити страховий внесок q. На цьому шляху може виникнути небезпека позбутися клієнтів взагалі і збанкрутити внаслідок надмірної жадібності. Страховій компанії не може бути добре, якщо буде погано її клієнтам!
Водночас завелика страхова винагорода та замалий страховий внесок можуть при звести також до банкрутства компанії, оскільки сумарна страхова винагорода може перевищити сумарний страховий внесок. Потрібен розрахунок!
Нейтральність до ризику страхової компанії
Основним припущенням, якого ми будемо дотримуватись, с припущення про нейтральність до ризику страхової компанії. Для забезпечення своєї нейтральності до ризику компанія повинна мати солідний капітал. Дійсно, маючи в кишені 10,000,000 гривень, можна взяти участь у лотереї з виграшем та програшем 10,000 з імовірностями 0.5 (нейтральність до ризику в межах 10,000 гривень). Маючи всього 10,000 гривень, майже ніхто не буде ризикувати всім статком, і для нього "справедлива лотерея" з нульовим виграшем буде невигідною, оскільки сподівання отримати додатково по компенсується жахом залишитись без нічого.
Якщо компанія нейтральна до ризику, то її функція корисності буде лінійною, а сподівана корисність матиме такий вигляд:
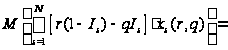
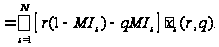
Полічимо математичне сподівання індикатора страхового випадку:
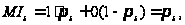
де
 -
імовірність
страхового
випадку для
клієнта s.
Звідси, модель страхової компанії за умови її нейтральності до ризику можна записати у вигляді:
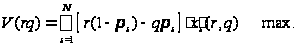 (19)
Модель
(19) наочно демонструє
дилему, яка
виникає перед
страховою
компанією: під
знаком суми
містяться
доданки, що є
добутками
співмножників,
один з яких
 збільшується,
коли більш
жорсткі правила
страхування
(більший питомий
страховий
внесок та менша
питома страхова
винагорода),
інший
- зменшується.
Числовий приклад: дані
Для спрощення розрахунків буде запроваджене додаткове припущення: всі клієнти однакові, тобто мають однакові функції корисності й імовірності страхових випадків.
Залишимо основні параметри моделі клієнта незмінними порівняно з прикладом, який розглядався вище, тобто: А = 20 000; п= 0.0001.
Система цінностей особи, яка страхується, описана в Табл. 1.
Особливостями системи цінностей особи, яка може скористатись послугами страхової компанії, є те, що найбільш болючими для неї будуть втрати останніх одиниць активу (20 ютилів за кожну тисячу з останніх п'яти). Кожна з наступних п'яти одиниць і втрата перших одиниць - найменш болюча.
На відміну від моделі клієнта питомий страховий платіж вже не фіксується й не є об'єктом вибору.
|
Табл. 4. Корисність залишку активу після страхового випадку (згідно з граничною корисністю (1)) |
Табл. 5. Страхові платежі та обсяги страхування (п - 0.0001) |
||||
|
Величина активу(х) (в тис.) |
Гранична Корисність
|
Корисність (u(x)) |
|
|
|
| 0 | 20 | ||||
| 0 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||

