Моделювання поведінки клієнта страхової компанії
Метод розрахунку
Сподіваний прибуток страхової компанії за умови, що всі клієнти однакові, становитиме величину:
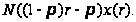 (20)
Максимізація сподіваного прибутку буде еквівалентна максимізації сподіваної корисності прибутку, оскільки, згідно з припущенням, страхова фірма нейтральна до ризику.
Для
визначення
сподіваного
прибутку фірми,
який відповідає
певному рівню
питомого страхового
платежу, потрібно
визначити
реакцію клієнтів
(а вони, згідно
з припущенням,
всі однакові)
на
 ,
тобто знайти
х()
Після
цього знайдену
величину підставити
формулу (20).
Розрахунок реакції клієнта страхової компанії
Для визначення реакції клієнта страхової компанії потрібно у разі різних питомих страхових платежів перерахувати дані Табл. 2 і знайти той обсяг страхування, який забезпечує максимальну сподівану корисність клієнтові.
У Табл.
4 відображений
розрахунок
для
= 0.001, у
Табл.
5 для
= 0.003
Оберемо
інтервал зміни
від
0.0001 до 0.0021 і дня кожною
з цього
інтервалу з
кроком 0.0001 знайдемо
х().
Для
спрощення
розрахунків
можна скористатись
законом спадаючої
граничної
сподіваної
корисності.
Використання
цього закону
дає змогу повністю
не заповнювати
таблиці на
зразок Табл.
2:.
як тільки сподівана
корисність
починає спадати
у разі збільшення
обсягу страхування,
розрахунок
можна припиняти.
Табл. 5 містить
результати
розрахунків
реакції клієнта
на зміну питомого
страхового
платежу в інтервалі
[0.0001, 0.0021] з кроком
0.0001.
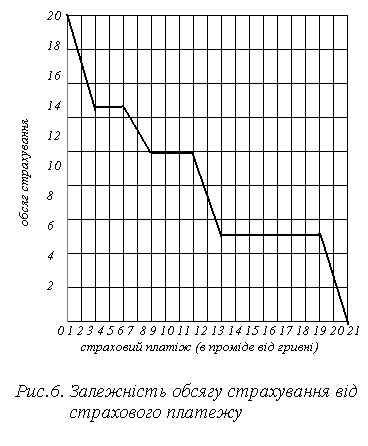
Рис.6 графічно зображає обсяг страхування клієнта залежно від ціни страхування (питомого страхового платежу). (Для однозначності в точках r – 0.0001, 0.0005, 0.0010, 0.0020 обрані середні значення можливих варіантів страхування, тобто відповідно 17.5, 12.5, 7.5, 2.5.
Табл.5 та Рис.6 наочно показують важливу особливість: спадання обсягу страхування у разі зростання ціни страхування. Очевидним є намагання особи застрахуватись, коли це нічого не варто. Обсяг страхування у цьому випадку буде максимальним, проте страхова фірма матиме лише збитки. За ціни страхування, яка перевищує 0.0021 гривні на кожну гривню застрахованого майна, збитків не буде, але й прибуток теж буде відсутнім, оскільки ніхто не страхуватиметься.
|
Табл.6.
Страхові
платежі ( |
|
|
|
((1-
р) |
| 0 | 2,00 |
| 1 | 0,00 |
| 2 | 1,50 |
| 3 | 3,00 |
| 4 | 4,50 |
| 5 | 5,00 |
| 6 | 5,00 |
| 7 | 6,00 |
| 8 | 7,00 |
| 9 | 8,00 |
| 10 | 6,75 |
| 11 | 5,00 |
| 12 | 5,50 |
| 13 | 6,00 |
| 14 | 6,50 |
| 15 | 7,00 |
| 16 | 7,50 |
| 17 | 8,00 |
| 18 | 8,50 |
| 19 | 9,00 |
| 20 | 4.75 |
| 21 | 0.00 |
| 22 | 0.00 |
Оптимальна ціна страхування
Полічимо сподіваний прибуток страхової фірми за різного обсягу питомого страхового платежу (ціни за страхування). Нагадаємо ще раз, що максимізація сподіваного прибутку згідно з припущенням про нейтральність страхової фірми до ризику, буде еквівалентна максимізації сподіваної корисності прибутку!
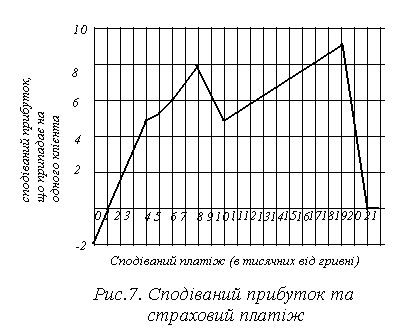
Результати розрахунків відображені в Табл.6. Як і під час побудови Рис.6, для усунення неоднозначності обсягу страхування для деяких значень страхового платежу обираються середні значення обсягів страхування.
Рис.7 і Табл. 6 свідчать про те, що максимальний сподіваний прибуток страхова компанія отримає у разі страхового платежу 0.0019 гривні за кожну гривню застрахованого активу.
Характерною особливістю залежності сподіваного прибутку від страхового платежу є відсутність увігнутості.
Умови прибутковості страхової компанії
Випишемо умови, за яких страхова компанія в середньому буде прибуткова. Розглянемо випадок, коли страхова компанія повністю відшкодовує застрахований актив, тобто q = 1. Сподіваний прибуток компанії з розрахунку на одного клієнта в цьому разі становитиме величину:
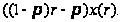 (21)
Як і раніше, будемо дотримуватись припущення, що всі клієнти страхової компанії однакові. Отже, за певних умов страхування вони всі гуртом страхуватимуться в однакових обсягах, або ухилятимуться взагалі від страхування. Це дає змогу розглядати питання про прибутковість страхової компанії з точки зору взаємовідносин компанії та одного клієнта.
З (21) випливає, що страхова компанія буде прибутковою (в середньому), якщо одночасно виконуються дві умови:
1. клієнт страхує хоча б частку свого активу, тобто:
х()
> 0; (22)
2) сподіваний страховий платіж клієнта компанії перевищує сподівану страхову компенсацію компанії клієнтові, тобто:
 (23)
Теорема про рівновагу та її наслідок, коли q = 1, дають умови, за яких клієнт схиляється до страхування.
Згадаємо, що, згідно з наслідком з теореми про рівновагу, якщо q = 1, то:
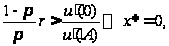 (24)
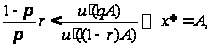 (25)
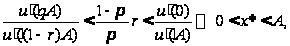 (26)
Поєднуючи (26) та (23), робимо висновок, що умови прибутковості страхової компанії в середньому будуть такі:
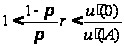 (27)
Варто звернути увагу на цікаву особливість. Порівняння формул (25), (23) та (27) дає підстави стверджувати, що у разі виконання умов, достатніх для того, щоб власник активу страхував його повністю, страхова фірма буде в середньому збитковою.
Цей висновок, до речі, підтверджується розрахунками з Табл.6 та Рис.7.
Параметричний аналіз взаємодії страхової компанії та її клієнта
Аналіз теореми про рівновагу, її наслідку та умов прибутковості страхової компанії дає змогу дослідити, яким чином впливають деякі параметри на взаємодію компанії та її клієнта.
Відразу ж вкажемо три принципові ситуації, які можуть трапитись на ринку купівлі та продажу ризику.
1) умови врахування вигідні страховій компанії, але не привабливі дня клієнта;
2) умови страхування привабливі для клієнта, але не вигідні страховій компанії,
3) умови страхування вигідні компанії й водночас привабливі для клієнта.
З точки
зору аналізу,
принциповим
є взаємне
розташування
величин
 та 1,
 ,
 .
Розглянемо
розташування
в чотирьох
інтервалах:
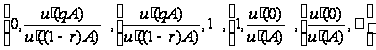 .
Результати аналізу відображені в табл.7. Підкреслимо, що реальна прибутковість страхової компанії та реальна привабливість умов страхування для клієнта можливі лише тоді, коли умови взаємно вигідні й для продавця, й для покупця ризику. Це забезпечується лише в третьому випадку.
Перші два випадки були б реально вигідними для клієнтів, коли б існувала страхова компанія, яка б працювала собі на збиток. Останній - коли б клієнти страхувались, погіршуючи свої життєві кондиції.
Табл. 7. Взаємодія страхової фірми та клієнта |
||
| Умови | Клієнт | Страхова компанія |
|
|
умови страхування вигідні для того, щоб клієнт страхував актив повністю | збиткова |
|
|
умови страхування вигідні для того, щоб клієнт страхував актив частково |
збиткова |
|
|
умови страхування вигідні для того, щоб клієнт страхував актив частково |
прибуткова (в середньому) |
|
|
умови страхування не вигідні для клієнта |
прибуткова (в середньому) |
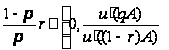
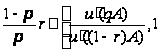
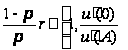
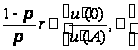
Отже, клієнт страхової компанії зацікавлений в її процвітанні, й навпаки, страхова компанія не може нормально працювати, не створивши вигідні умови для клієнтів.
Окремий випадок
Табл.7
свідчить про
важливість
урахування
страховою
компанією сили
цінностей
клієнтта й
зокрема, загрозливої
межі
для параметра
, після
чого клієнт
вже не звертається
до страхової
компанії.
Досить часто оправданою є така гіпотеза:
Корисність першої одиниці активу надзвичайно велика, а останньої - досить мала;
З гіпотези
випливає, що
загрозлива
межа
відсувається
дуже далеко,
й достатньою
умовою прибутковості
страхової фірми
буде виконання
лише нерівності:

або
.
(28)
У підручниках
і задачниках
з мікроекономіки
вживаною є
функція корисності
 .
Очевидно,
що гранична
корисність
першої одиниці
активу, згідно
з цією функцією
становитиме
величину:
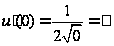 .
Звідси,
для страхової
компанії, яка
обслуговує
клієнтів із
системою цінностей,
що відображається
функцією корисності
,
єдиною
умовою прибутковості
є нерівність
(28).
Проте прибутковість буває теж різною, й звісно, компанія прагне до максимального прибутку (сподіваного). Тому надмірна жадібність може призвести до невеликих прибутків.
Ускладнені варіанти розрахунків
Проведений вище аналіз базувався на істотних спрощеннях, зокрема на припущенні, що всі клієнти однакові. Зберігаючи основну схему розрахунків, її можна розповсюдити на більш загальний випадок, зокрема на той, коли є кілька груп клієнтів із різним ставленням до ризику.
Позначимо
через g
групу
клієнтів, через
 -
множину груп,
 -
кількість осіб,
які належать
до групи
 - відповідно
функцію корисності
та актив особи
групи.
Модель індивіда, який звертається за послугами до страхової компанії, залишається незмінною, за винятком того, запроваджується додатковий індекс належності до груп.
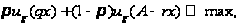 (29)

Позначимо
через вважатимемо,
що розв'язок
задачі (29).
Будемо
вважати його
єдиним. Також
вважатимемо,
що страхова
подія трапляється
для усіх осіб
однієї групи
разом.
розрахунків
Завдання
страхової
компанії полягає
у виборі параметрів
страхування
та q
таким
чином, щоб
максимізувати
сподівану
корисність
її прибутку,
тобто:
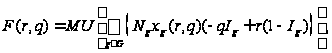
де
 - індикатор
страхової події
для осіб групи
 ,
U – функція корисності страхової компанії.
Припущення щодо нейтральності до ризику страхової компанії істотно спрощує вираз сподіваної корисності її прибутку:
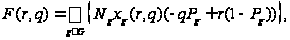
де Pg
- імовірність
страхового
випадку для
групи
.
Розрахунки сподіваного прибутку страхової компанії в цьому випадку вимагають знаходження оптимальної реакції на параметри страхування осіб з усіх груп.
ВИСНОВОК
I. Економікa страхування базується на купівлі та продажу ризику. На відміну від звичайних товарів, ризик - антитовар. Позбавлення від нього особи приводить до покращення її життєвих кондицій. За це продавець ризику сплачує покупцеві ризику.
II. Покупцем ризику є страхова компанія, продавцем – її клієнт.
III. Клієнт страхової компанії – особа, несхильна до ризику. Для неї більш привабливим є отримання дещо меншої, але гарантованої суми, аніж участь у ризикованій операції з більшим сподіваним результатом. Тому потенційний клієнт схильний до того, щоб позбутись частки активу, яким він володіє, але гарантовано зберегти залишок активу.
IV. Особа, нeсхильна до ризику, має увігнуту функцію корисності за Нейманом-Моргенштерном. Найбільш вагомою вона вважає втрату останніх одиниць активу. Втрата перших одиниць - менш вагома.
V. Загальна схема страхування полягає в купівлі клієнтом страхової компанії страхового потоку, який гарантує повне відшкодування частки активу, яка страхується. Вартість полісу пропорційна обсягу страхованого активу й називається страховим платежем. Вартість страхування одиниці активу – питомим страховим платежем. У разі втрати активу, тобто, копи трапляється страховий випадок, страхова компанія повністю відшкодовує клієнтові страховану частку активу, а також страховий внесок.
VI. Модель клієнта страхової компанії має такий вигляд:
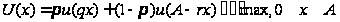
Згідно з цією моделлю, клієнт поводиться так, начебто він максимізує сподівану корисність залишку активу.
VII. Оскільки
функція корисності
 увігнута, то
функція сподіваної
корисності
 буде
також увігнутою.
Іншими словами,
для особи, несхильної
до ризику,
виконується
закон спадаючої
граничної
сподіваної
корисності.
VIII. Увігнутість функції сподіваної корисності дає змогу давати достатні умови випадкам, коли
а) клієнт ухиляється від страхування взагалі,
б) клієнт страхує весь актив повністю;
в) клієнт страхує частку активу.
Якщо перша одиниця страхованого активу мала від'ємну граничну сподівану корисність, то клієнт ухиляється від страхування взагалі, тобто
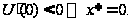
Аналогічно, якщо остання одиниця страхованою активу має додатну сподівану граничну корисність, то клієнт страхує актив повністю:
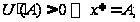
Якщо перша одиниця страхованого активу має додатну граничну сподівану коpиcнicть, а остання - від’ємну, то клієнт страхує актив частково, тобто
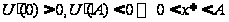
IX. Оскільки
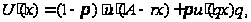
то остання умова дає рівняння рівноваги:
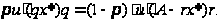 (30)
X. Величина
 є граничною
корисністю
страхування
у разі страхового
випадку,
 -
граничною
шкодою за його
відсутності.
Отже,
згідно з рівнянням
рівноваги,
клієнт у разі
пошуку найпривабливішого
обсягу страхування
балансує граничну
корисність
та шкоду від
страхування
з урахуванням
імовірності
страхового
випадку.
XI. Прибуток страхової компанії - це різниця між страховими внесками та винагородами клієнтів. Звідси, прибуток страхової компанії є випадковою величиною, оскільки кожен клієнт може як збільшувати, так і зменшувати прибуток страхової компанії залежно від того, чи трапився страховий випадок.
XII. Позначимо
через s індекс
клієнта страхової
компанії. Кількість
клієнтів позначимо
через
 .
Тоді прибуток
страхової
компанії становитиме
величину:
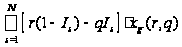 ,
де xs(r,q) обсяг страхування з боку клієнта s за питомого страхового внеску та питомої страхової винагороди q.
Іs - індекс страхового випадку, клієнта s, що дорівнює 1, якщо має місце страховий випадок для клієнта s, і 0 у протилежному випадку.
XIII. Модель
страхової
компанії полягає
в підборі параметрів
страхування
,
q таким
чином, щоб
максимізувати
сподівану
корисність
прибутку, тобто:
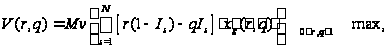
де v( • ) - функція корисності особи, яка втілює інтереси страхової компанії.
XIV. Модель фірми в щойно сформульованому вигляді - досить складна задача. Проте навіть аналіз її зовнішнього вигляду підказує, що для знаходження параметрів страхування з боку страхової фірми потрібна "золота середина". Перший