Компонентный и факторный анализ
Данная формула хороша тем, что она верна и в том случае, если матрица
А
не квадратная
(т.е. выделено
m
«Наблюденные»
значения главных
компонент
приведены в
Приложениях.
2.4 Классификация
объектов.
Проведем
классификацию
объектов по
первым двум
главным компонентам.
Рис.1: Объекты
в пространстве
главных компонент.
На рис.1
видно, что первая
группа характеризуется
положительными
значениями
первой главной
компоненты,
а вторая группа
характеризуется
отрицательными
значениями
первой главной
компоненты.
При этом значения
второй главной
компоненты
схожи у обеих
групп.
2.5 Уравнение
регрессии на
главные компоненты. Построим
уравнение
регрессии на
выделенные
главные компоненты
методом пошаговой
регрессии,
который предполагает,
что на каждом
шаге мы будем
включать в
уравнение
регрессии тот
признак, который
будет вызывать
наибольшее
приращение
коэффициента
детерминации. Процесс
будет остановлен,
когда величина
В итоге
уравнение
регрессии
примет вид:
Подробный
анализ, выполненный
с помощью программы
“Stadia”,
приведен в
Приложениях.
3.Метод главных
факторов Мы
ставим перед
собой задачу
снижения размерности
признакового
пространства.
С самого начала
будем исходить
из того, что мы
n
признаков
попытаемся
объяснить с
помощью меньшего
количества
m-латентных
признаков -
общих факторов,
где m< Конечная
цель статистического
исследования,
проводимого
с привлечением
аппарата факторного
анализа, как
правило, состоит
в выявлении
и интерпретации
латентных общих
факторов с
одновременным
стремлением
минимизировать
как их число,
так и степень
зависимости
Итак,
в нашем распоряжении
последовательность
многомерных
наблюдений
Х.
Предполагаем,
что каждый
признак
Представим
выражение (1) в
матричной
форме. Введём
обозначения: Сумма
матриц даёт: Представим
матрицы индивидуальных
значений общих
и характерных
факторов. Иногда
для удобства
их представляют
в одной матрице: Модель
(1) можно записать
в матричной
форме:
3.1 Преобразование
матрицы парных
коэффициентов
корреляции
в редуцированную
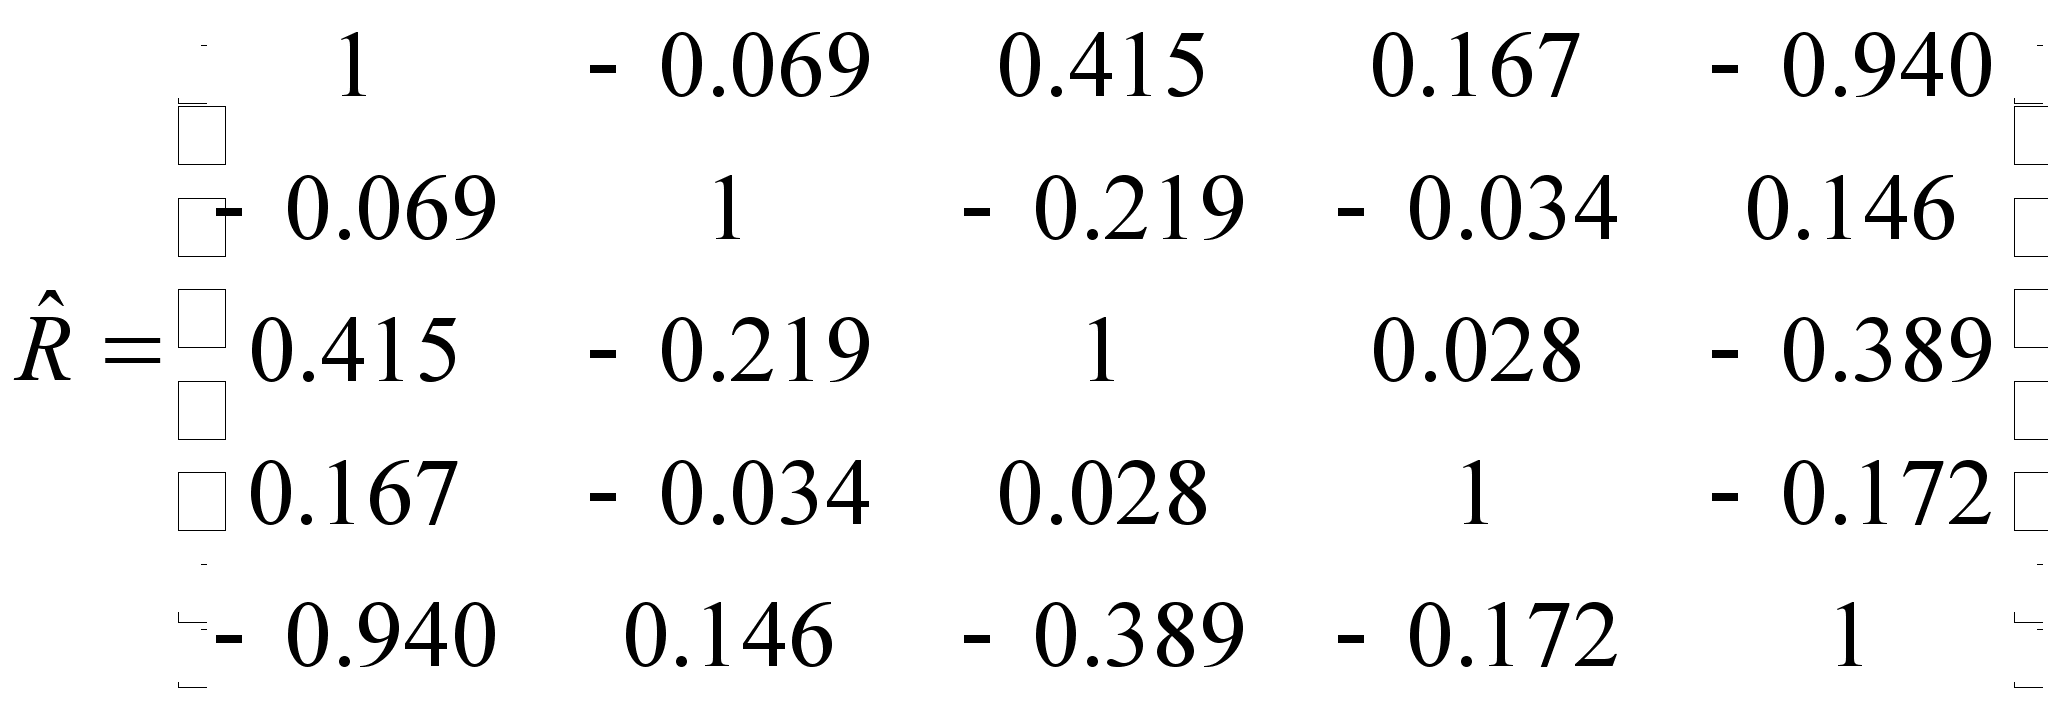
матрицу. Запишем
корреляционную
матрицу:
Следующим
шагом будет
– построение
редуцированной
матрицы корреляции
с общностями
на главной
диагонали.
Общность показывает
какую часть,
какую долю
составляет
относительно
дисперсии
каждого из m
общих факторов
в дисперсии
I -
го исходного
признака. Существуют
следующие
методы нахождения
общности: Суть
метода заключается
в том, что в строке
матрицы
h
h
В j
– ом столбце
или строке
отыскивают
два наибольших
значения
коэффициентов
корреляции
h h Запишем
матрицу
h
Построим
матрицу Rh
– редуцированную
корреляционная
матрица.
Для получения
первого вектора
коэффициентов
первого главного
фактора необходимо
найти наибольшее
собственное
число матрицы
Получим
следующие
собственные
числа:
Процесс
выделения
главных факторов
прекращают
как только
сумма собственных
чисел соответствующих
выделенным
главным факторам
превысят след
матрицы Rh.
В нашем случае
при выделении
первых трех
главных факторов
Положительное,
максимальное
собственное
число
собственному
числу:
Найдем:
Рассмотрим
второе положительное
максимальное
собственное
число и третье,
а также соответственные
собственные
собственные
вектора
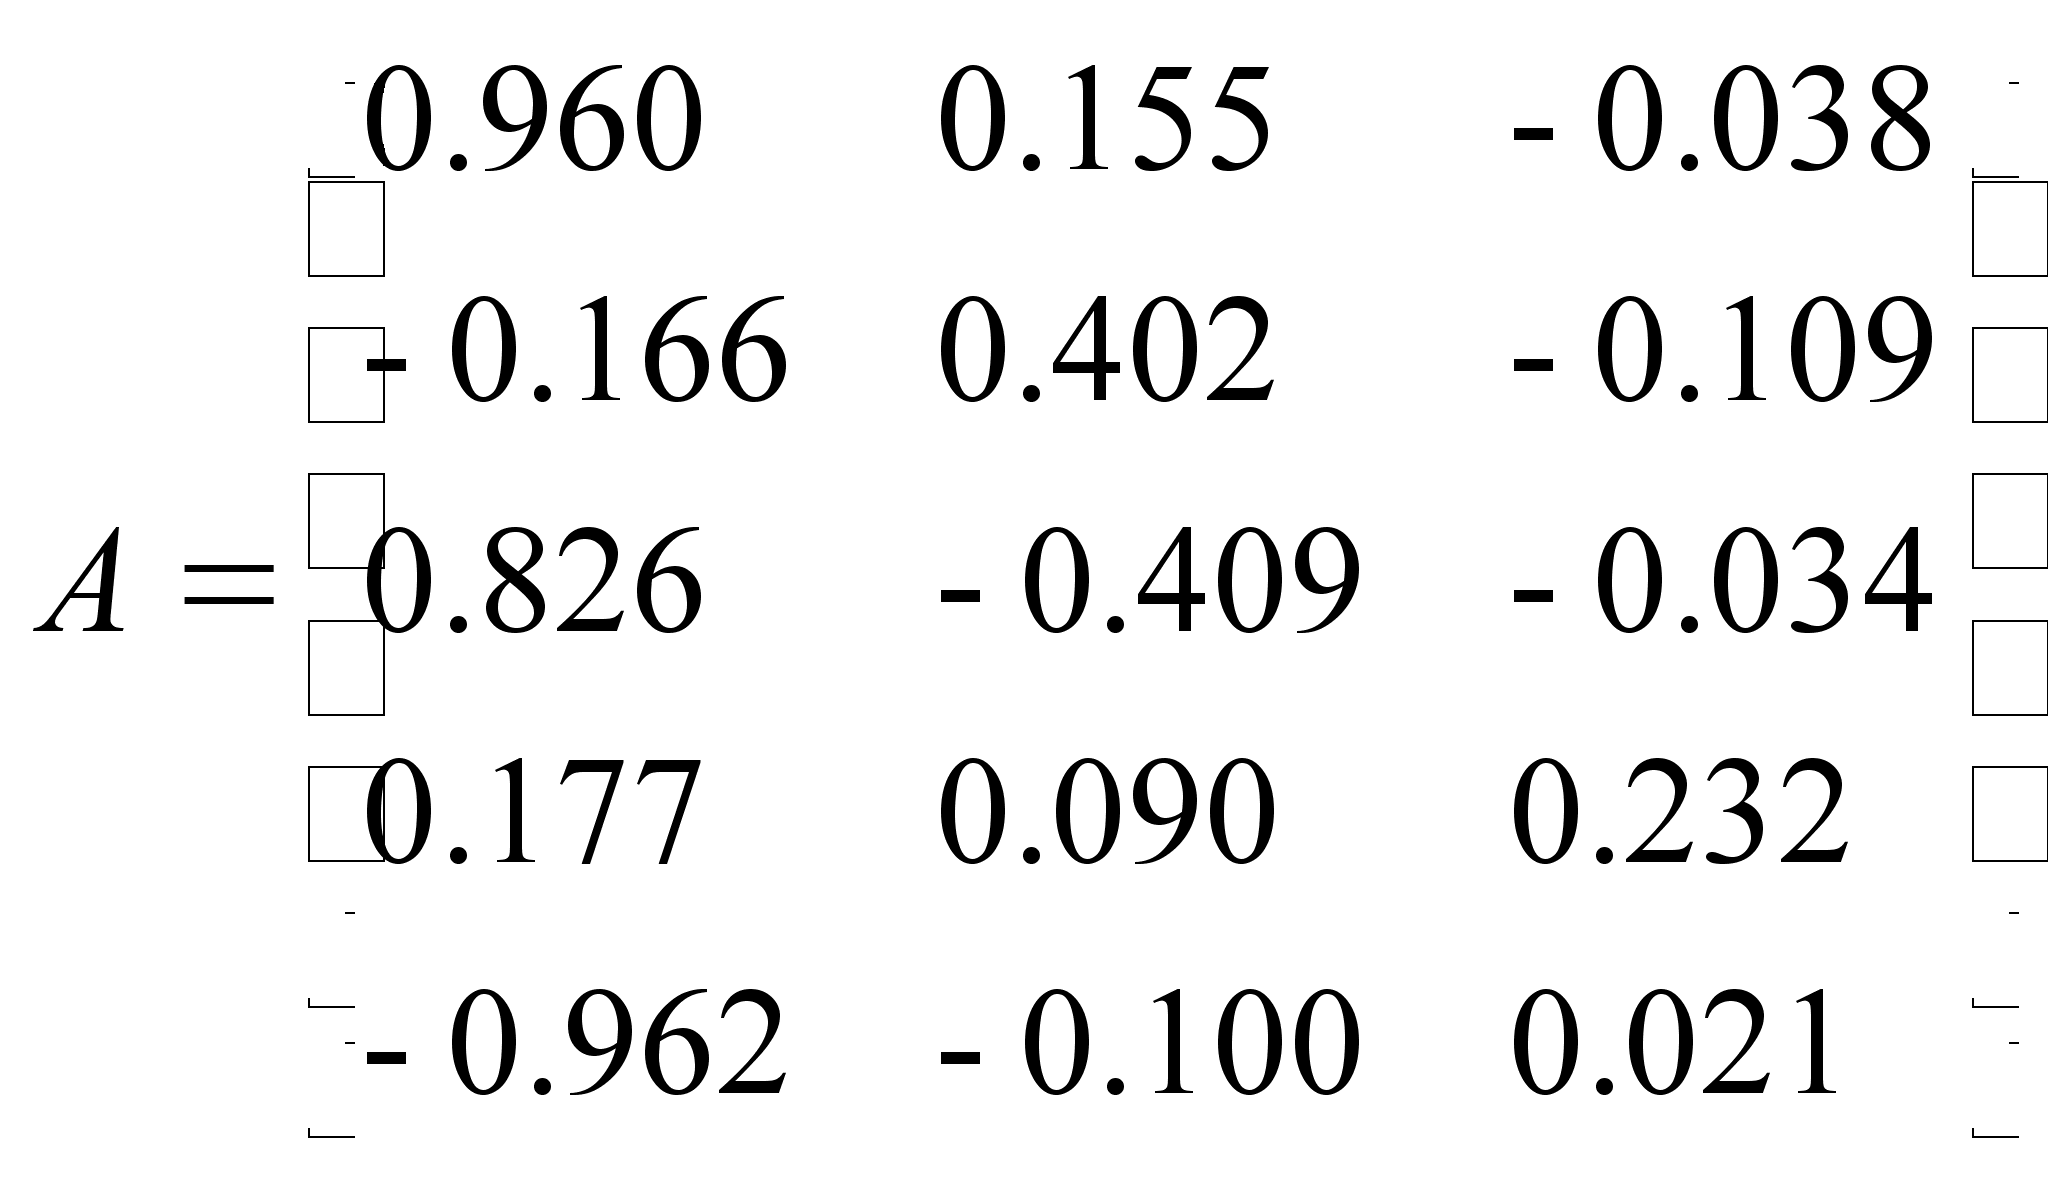
Матрица факторного
отображения:
Произведем
экономическую
интерпретацию
полученных
общих факторов
на основании
матрицы факторных
нагрузок А.
Первый главный
фактор имеет
тесную взаимосвязь
с первым (X5
– удельный вес
рабочих в составе
ППП) и третьего
(X7 – коэффициент
сменности
оборудования)
исходного
признака,
следовательно
его можно обозначить
как «Эффективность
основного
производства».
Второй общий
фактор наиболее
тесную взаимосвязь
имеет со вторым
исходным признаком,
обозначим его
как «Удельный
вес покупных
изделий». Третий
главный фактор
имеет очень
низкую взаимосвязь
со всеми исходными
признаками
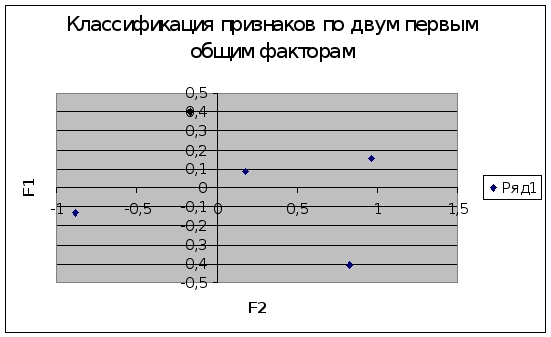
3.2 Графическая
классификация
предприятий
по двум общим
факторам Чтобы
графически
произвести
классификацию
объектов, необходимо
найти наблюденные
значения первых
двух общих
факторов. Это
можно сделать
по формуле:
Матрица
наблюденных
значений общих
факторов приведена
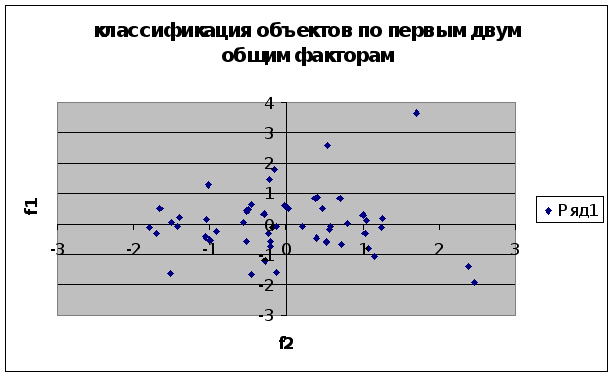
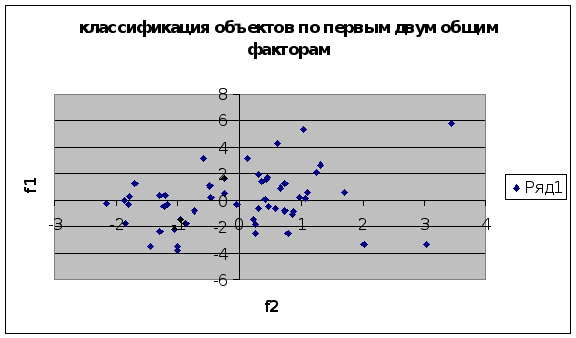
в Приложениях. Отобразим
объекты наблюдения
в пространстве
первых двух
общих факторов. 3.3 Переход
к обобщенным
факторам с
помощью варимаксного
вращения В факторном
анализе при
решении практических
задач широко
применяется
ортогональное
вращение. Конечной
целью факторного
анализа является
получение
содержательно
интерпретируемых
факторов, которые
воспроизводили
бы выборочную
корреляционную
матрицу между
переменными.
Например, в
методе главных
факторов это
достигается
путем вращения.
Поскольку
из множества
положений
системы координат
надо выбрать
одну, нужен
критерий, который
давал бы возможность
судить о том,
что мы близко
подошли к своей
цели. Таких
критериев
предложено
много. Остановимся
на наиболее
часто используемом
методе
варимаксного
вращения. Метод
Варимакс рассчитывает
Vj
критерий качества
структуры
каждого фактора: При
помощи метода
«варимакс»
достигают
максимального
упрощения в
описании столбцов
матрицы факторного
отображения.
Возможно
раздельноеулучшение
структуры
факторов. Наилучшим
будет максимальное
значение критерия.
Если после
очередного
вращения Vj
растет – переходим
к вращению.
Рассчитаем
Vj
для имеющейся
матрицы А:V1=0.307,
V2=0.168 Рис.3:
Классификация
признаков. Наша
цель не только
снизить размерность
признакового
пространства,
но и предать
выделенным
факторам какой-то
экономический
смысл. Мы можем
перейти с помощью
вращения от
факторов f1
и f2
к факторам
f1 Т= Известно,
что sin15 Рассчитаем
Vj
для матрицы
В , полученной
после вращения:
V1=0,240, Vj=0,156.
Значение
Vj
не возросло
ни по одному
из факторов. Попытки
производить
вращения на
другие углы
не приводят
к возрастанию
значения Vj
следовательно
нет необходимости
во вращении. 3.4
Построение
функции регрессии
на выделенные
обобщенные
факторы
Используя
данные о «наблюденных»
значениях общих
факторов, построим
функцию регрессии
на выделенные
обобщенные
факторы с помощью
программы
«Stadia».Получим
уравнение
регрессии
следующего
вида для i-го
объекта наблюдения:
Подробное
описание уравнения
регрессии дано
в Приложениях
Список использованных
источников 1
Дубров А.М., Мхитарян
В.С., Трошин Л.И.
Многомерные
статистические
методы: Учебник.
– М.: Финансы и
статистика,1998.-
352с. 2
Сошникова Л.А.,
Тамашевич В.Н.,
Уебе Г., Шефер
М. Многомерный
статистический
анализ в экономике:
Учебное пособие
для вузов-
М.:ЮНИТИ-ДАНА,
1999.-598 с. Y1 X5 X6 X7 X9 X17 9,26 0,78 0,4 1,37 0,23 17,72 9,38 0,75 0,26 1,49 0,39 18,39 12,11 0,68 0,4 1,44 0,43 26,46 10,81 0,7 0,5 1,42 0,18 22,37 9,35 0,62 0,4 1,35 0,15 28,13 9,87 0,76 0,19 1,39 0,34 17,55 9,17 0,73 0,25 1,16 0,38 21,92 9,12 0,71 0,44 1,27 0,09 19,52 5,88 0,69 0,17 1,16 0,14 23,99 6,3 0,73 0,39 1,25 0,21 21,76 6,22 0,68 0,33 1,13 0,42 25,68 5,49 0,74 0,25 1,1 0,05 18,13 6,5 0,66 0,32 1,15 0,29 25,74 6,61 0,72 0,02 1,23 0,48 21,21 4,32 0,68 0,06 1,39 0,41 22,97 7,37 0,77 0,15 1,38 0,62 16,38 7,02 0,78 0,08 1,35 0,56 13,21 8,25 0,78 0,2 1,42 1,76 14,48 8,15 0,81 0,2 1,37 1,31 13,38 8,72 0,79 0,3 1,41 0,45 13,69 6,64 0,77 0,24 1,35 0,5 16,66 8,1 0,78 0,1 1,48 0,77 15,06 5,52 0,72 0,11 1,24 1,2 20,09 9,37 0,79 0,47 1,4 0,21 15,98 13,17 0,77 0,53 1,45 0,25 18,27 6,67 0,8 0,34 1,4 0,15 14,42 5,68 0,71 0,2 1,28 0,66 22,76 5,22 0,79 0,24 1,33 0,74 15,41 10,02 0,76 0,54 1,22 0,32 19,35 8,16 0,78 0,4 1,28 0,89 16,83 3,78 0,62 0,2 1,47 0,23 30,53 6,48 0,75 0,64 1,27 0,32 17,98 10,44 0,71 0,42 1,51 0,54 22,09 7,65 0,74 0,27 1,46 0,75 18,29 8,77 0,65 0,37 1,27 0,16 26,05 7 0,66 0,38 1,43 0,24 26,2 11,06 0,84 0,35 1,5 0,59 17,26 9,02 0,74 0,42 1,35 0,56 18,83 13,28 0,75 0,32 1,41 0,63 19,7 9,27 0,75 0,33 1,47 1,1 16,87 6,7 0,79 0,29 1,35 0,39 14,63 6,69 0,72 0,3 1,4 0,73 22,17 9,42 0,7 0,56 1,2 0,28 22,62 7,24 0,66 0,42 1,15 0,1 26,44 5,39 0,69 0,26 1,09 0,68 22,26 5,61 0,71 0,16 1,26 0,87 19,13 5,59 0,73 0,45 1,36 0,49 18,28 6,57 0,65 0,31 1,15 0,16 28,23 6,54 0,82 0,08 1,87 0,85 12,39 4,23 0,8 0,68 1,17 0,13 11,64 5,22 0,83 0,03 1,61 0,49 8,62 18 0,7 0,02 1,34 0,09 20,1 11,03 0,74 0,22 1,22 0,79 19,41
f1 f2 f3 1 0.465 0.513 -0.722 2 0.521 -0.576 -0.18 3 -0.918 -0.263 -0.119 4 -0.53 0.434 -0.672 5 -1.703 -0.315 0.16 6 0.527 -0.593 0.05 7 -0.574 0.059 0.243 8 -0.455 0.651 -0.508 9 -1.005 -0.546 0.676 10 -0.495 0.48 -0.315 11 -1.401 0.233 0.292 12 -0.293 0.333 0.082 13 -1.516 0.049 0.366 14 -0.277 -1.222 0.996 15 -0.456 -1.647 0.942 16 0.722 -0.662 0.164 17 1.067 -0.793 0.279 18 1.029 -0.334 0.062 19 1.246 -0.106 -0.118 20 0.109 -0.534 21 0.569 -0.175 -0.127 22 1.149 -1.072 0.215 23 -0.212 -0.722 0.771 24 0.698 0.853 -1.066 25 0.399 0.874 -1.153 26 1.007 0.311 -0.723 27 -0.523 -0.562 0.473 28 0.797 6.03E-3 -0.184 29 -0.225 1.458 -0.957 30 0.382 0.833 -0.584 31 -1.525 -1.642 0.833 32 -0.161 1.809 -1.328 33 -0.185 -0.104 -0.45 34 0.395 -0.45 -0.103 35 -1.426 -0.081 0.145 36 -1.057 -0.412 -0.012 37 1.263 0.194 -0.811 38 0.016 0.516 -0.546 39 0.211 -0.1 -0.251 40 0.576 -0.082 -0.332 41 1.703 3.644 5.731 42 -0.235 -0.339 0.019 43 -1.023 1.293 -0.705 44 -1.656 0.487 0.022 45 -1.047 0.164 0.457 46 -0.211 -0.573 0.546 47 -0.017 0.608 -0.645 48 -1.804 -0.119 0.487 49 2.464 -1.953 -0.182 50 0.543 2.607 -1.793 51 2.391 -1.4 -0.05 52 -0.127 -1.581 0.901 53 -0.131 -0.094 0.26 ПОШАГОВАЯ
РЕГРЕССИЯ.
Файл: гл.комп.std Пропущн=2
2 Переменная
Среднее Ст.отклон. f1
3,77E-5 1 f2 5,66E-7
1 f3
3,77E-5 1
Корреляционная
матрица f1
f2
f3
Y
f2
0 f3
-0,001 0 Y
0,044 0,009 -0,167 Критичeское
значение=0,57 Число
значимых
коэффициентов=0
(0%) ***
Метод включения.
Шаг No.1,
введена переменная:f3 Коэфф.
a0
a1 Значение
7,97 -0,437 Ст.ошиб.
0,357 0,36 Значим.
0 0,229 Источник
Сум.квадр. Степ.св
Средн.квадр. Регресс.
9,92 1 9,92 Остаточн
344 51 6,75 Вся
354 52 Множеств
R
R^2
R^2прив
Ст.ошиб. F
Значим 0,16732
0,0279970,0089386 2,5985 1,47 0,144 Гипотеза
0: <Регрессионная
модель неадекватна
экспериментальным
данным> Измен.R^2
F
Значим 0,028
1,47 0,229 --------------
Переменные
в уравнении
--------------- Переменн.
Коэфф.В Ст.ош.В
Бета F
Значим f3
-0,437 0,36 -0,167
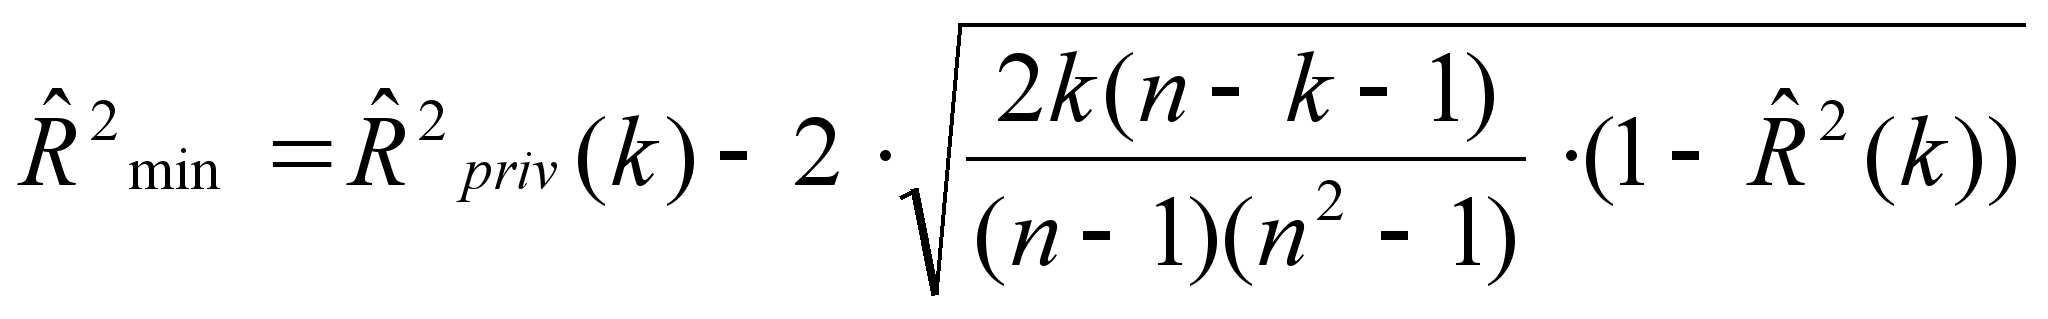 достигнет
своего максимума.
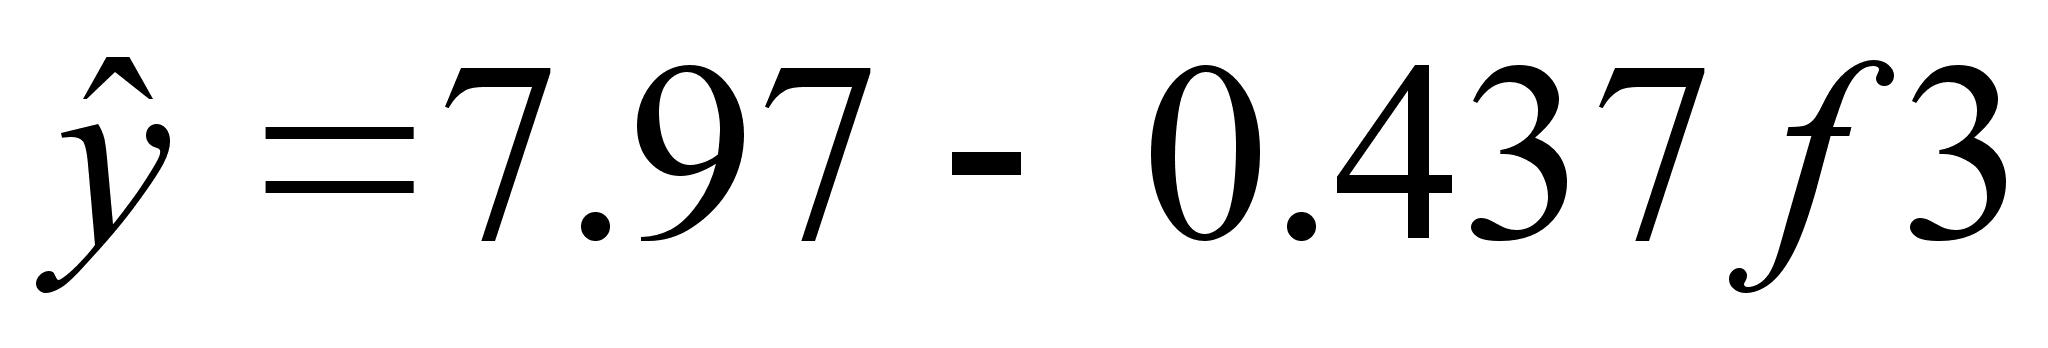
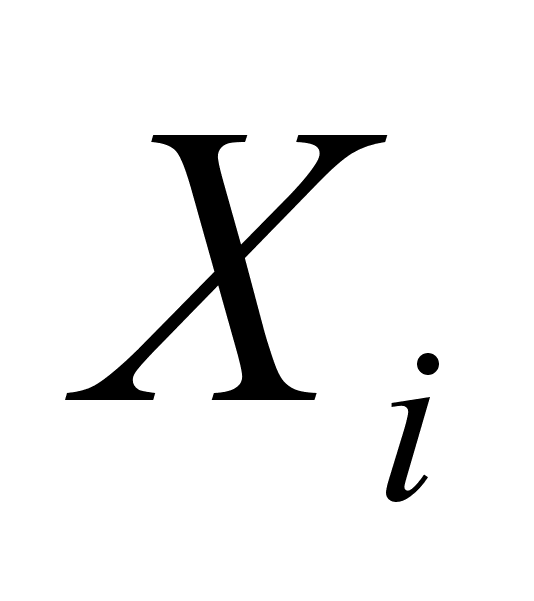 от своих специфических
остаточных
случайных
компонент
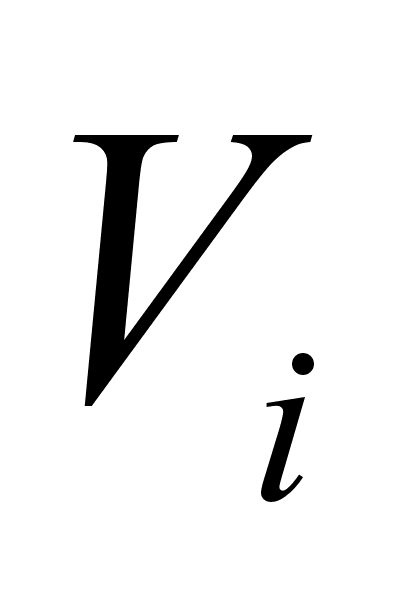 .
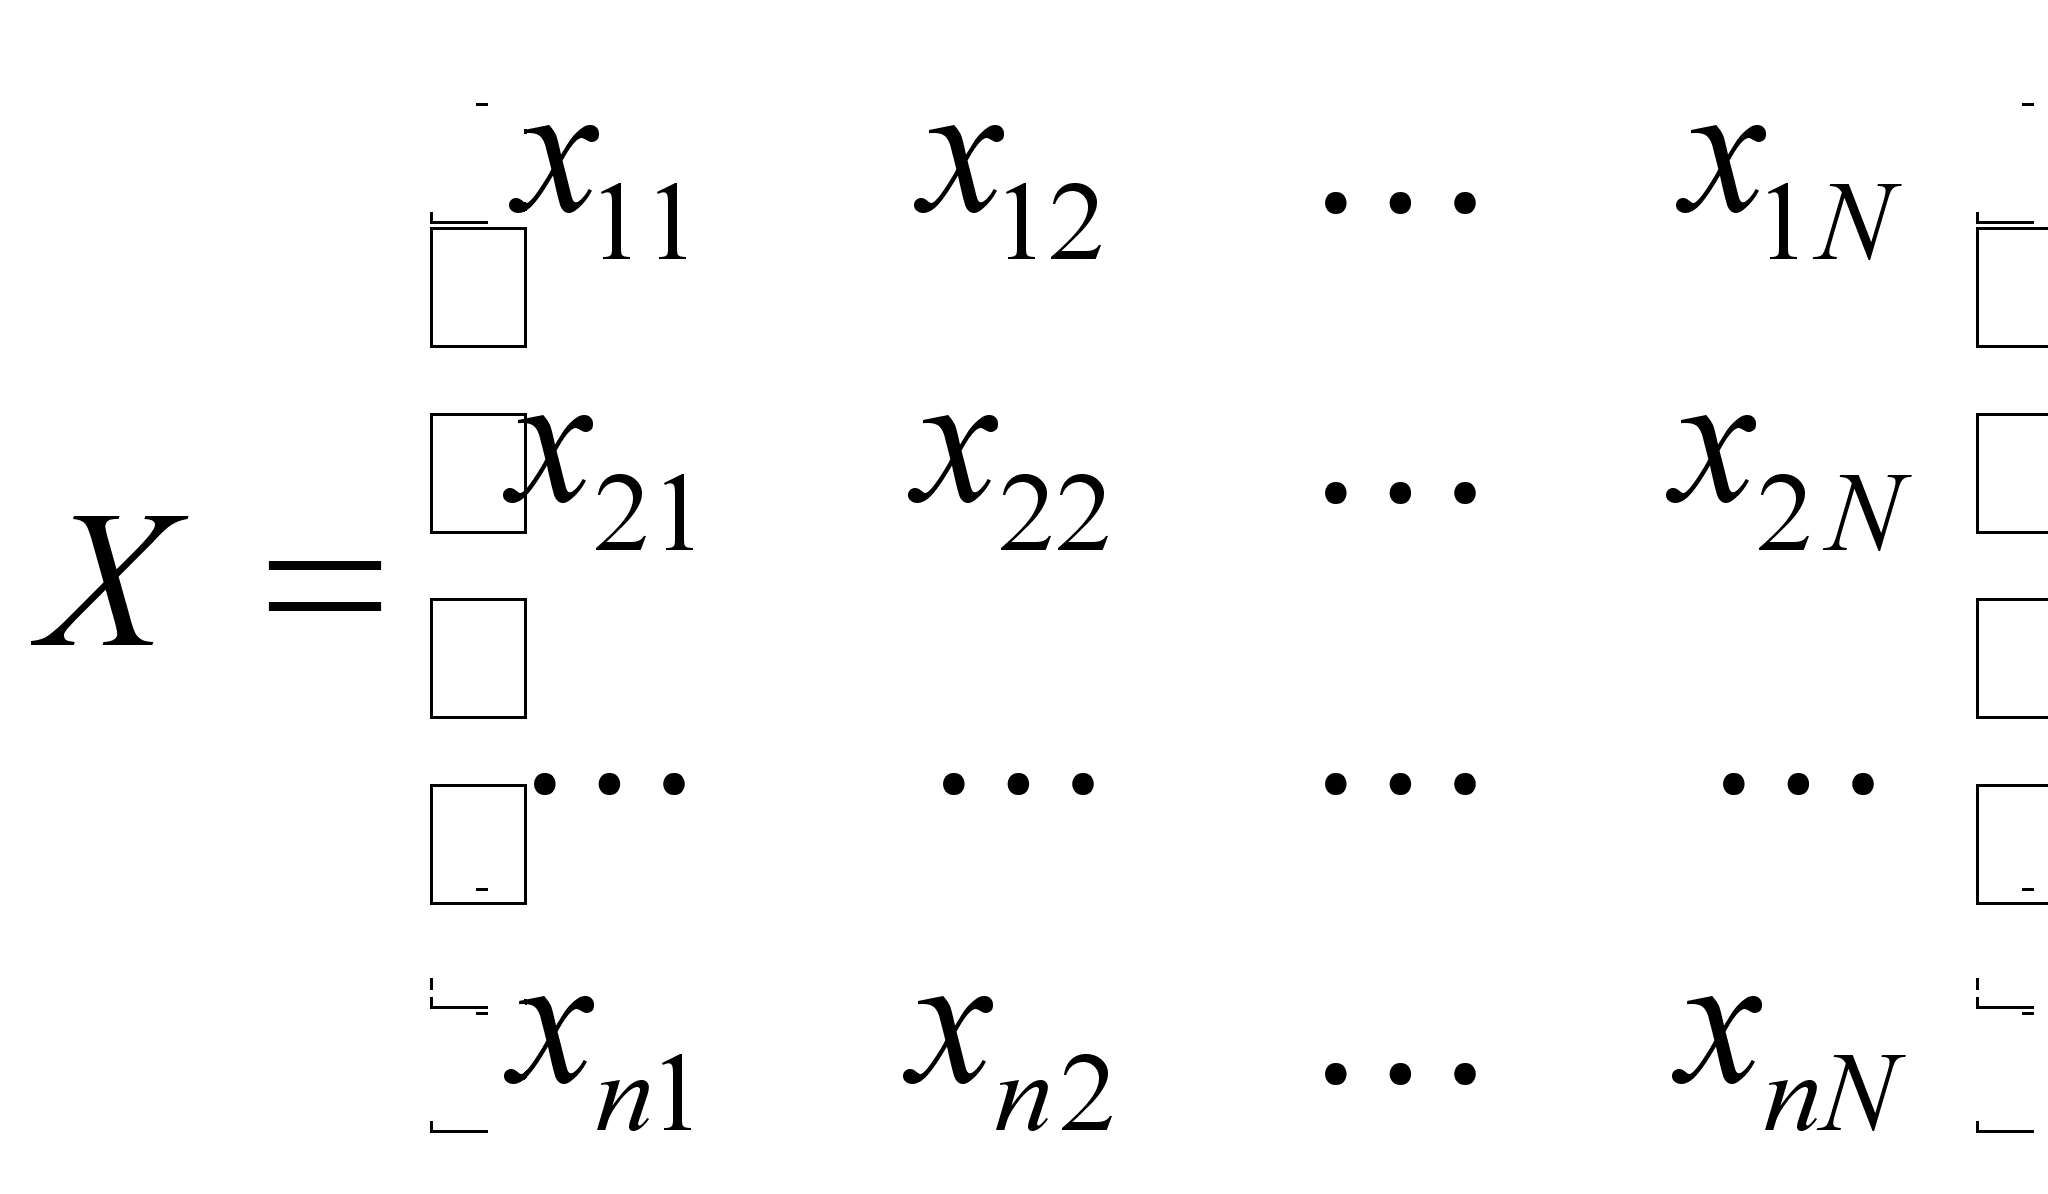
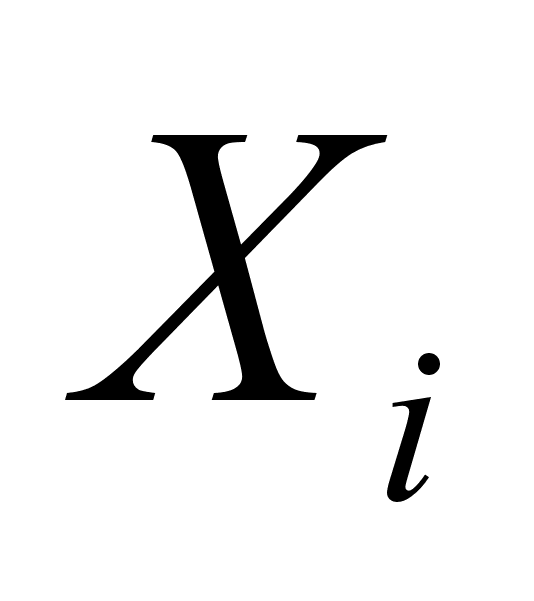 является результатом
воздействия
m
гипотетических
общих и одного
характерного
факторов:
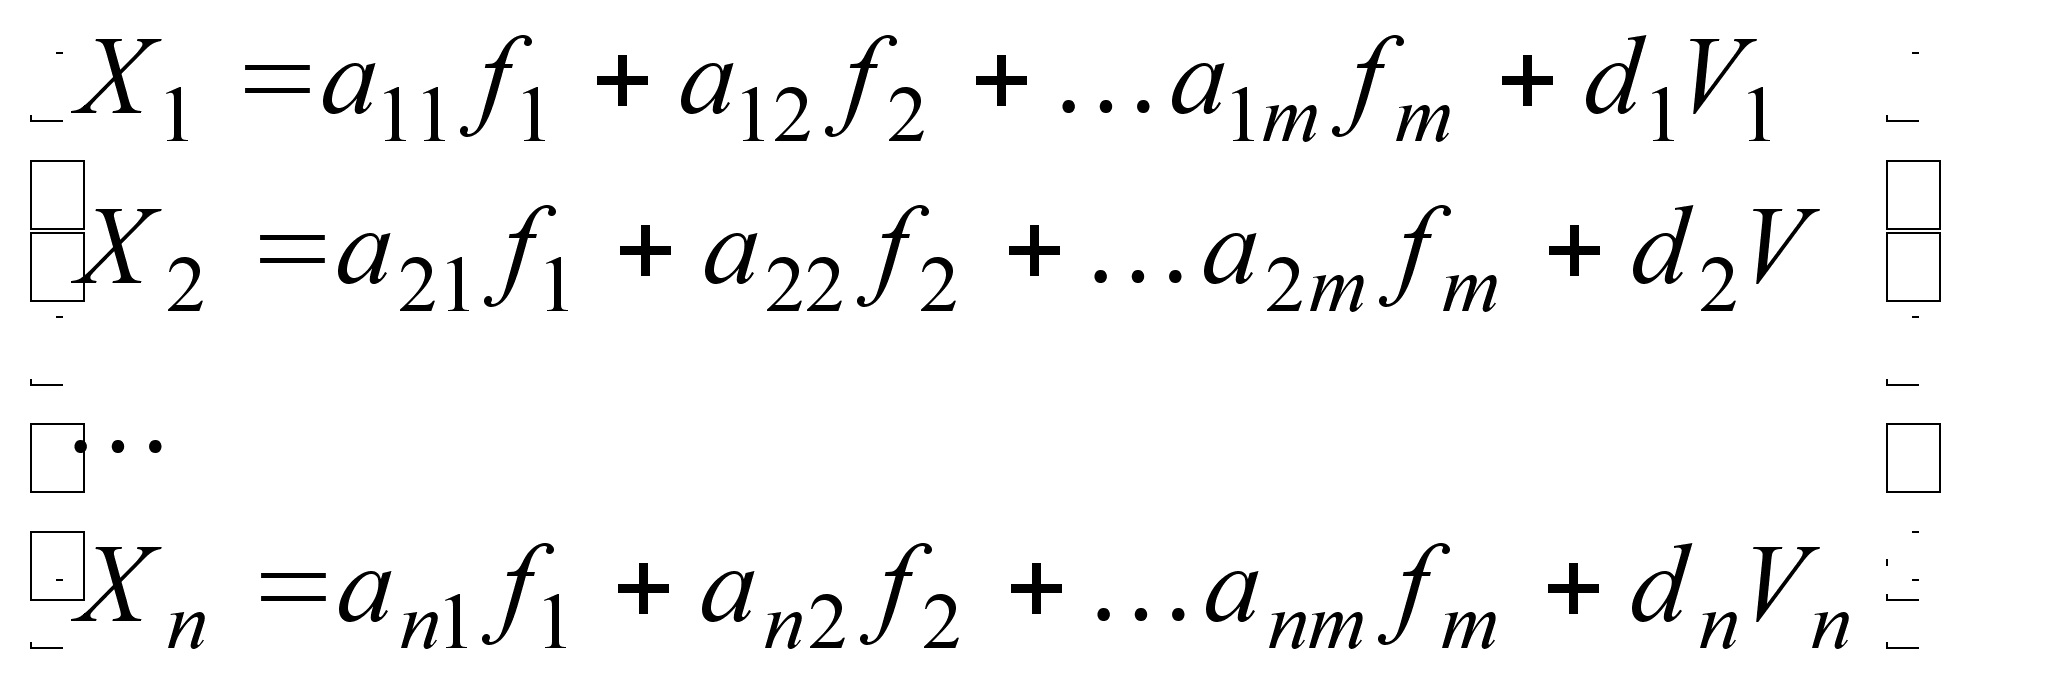 (1)
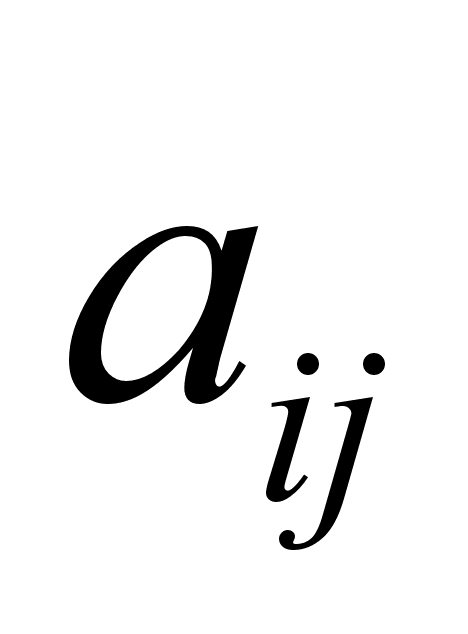 -
весовые коэффициенты;
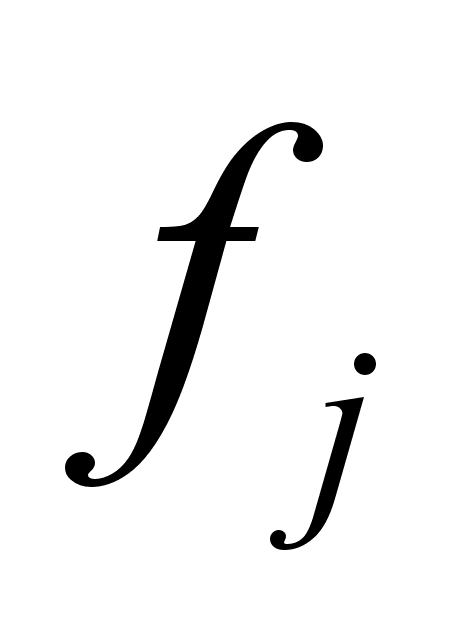 -
общие факторы,
которые подлежат
определению; -
характерный
фактор для
i-ого
исходного
признака;
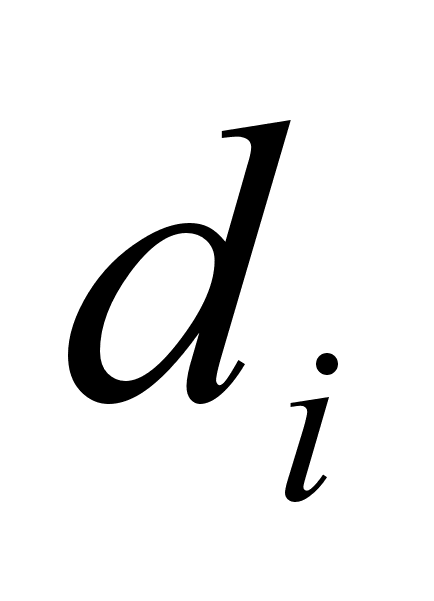 -
весовой коэффициент
при i-ом
характерном
факторе.
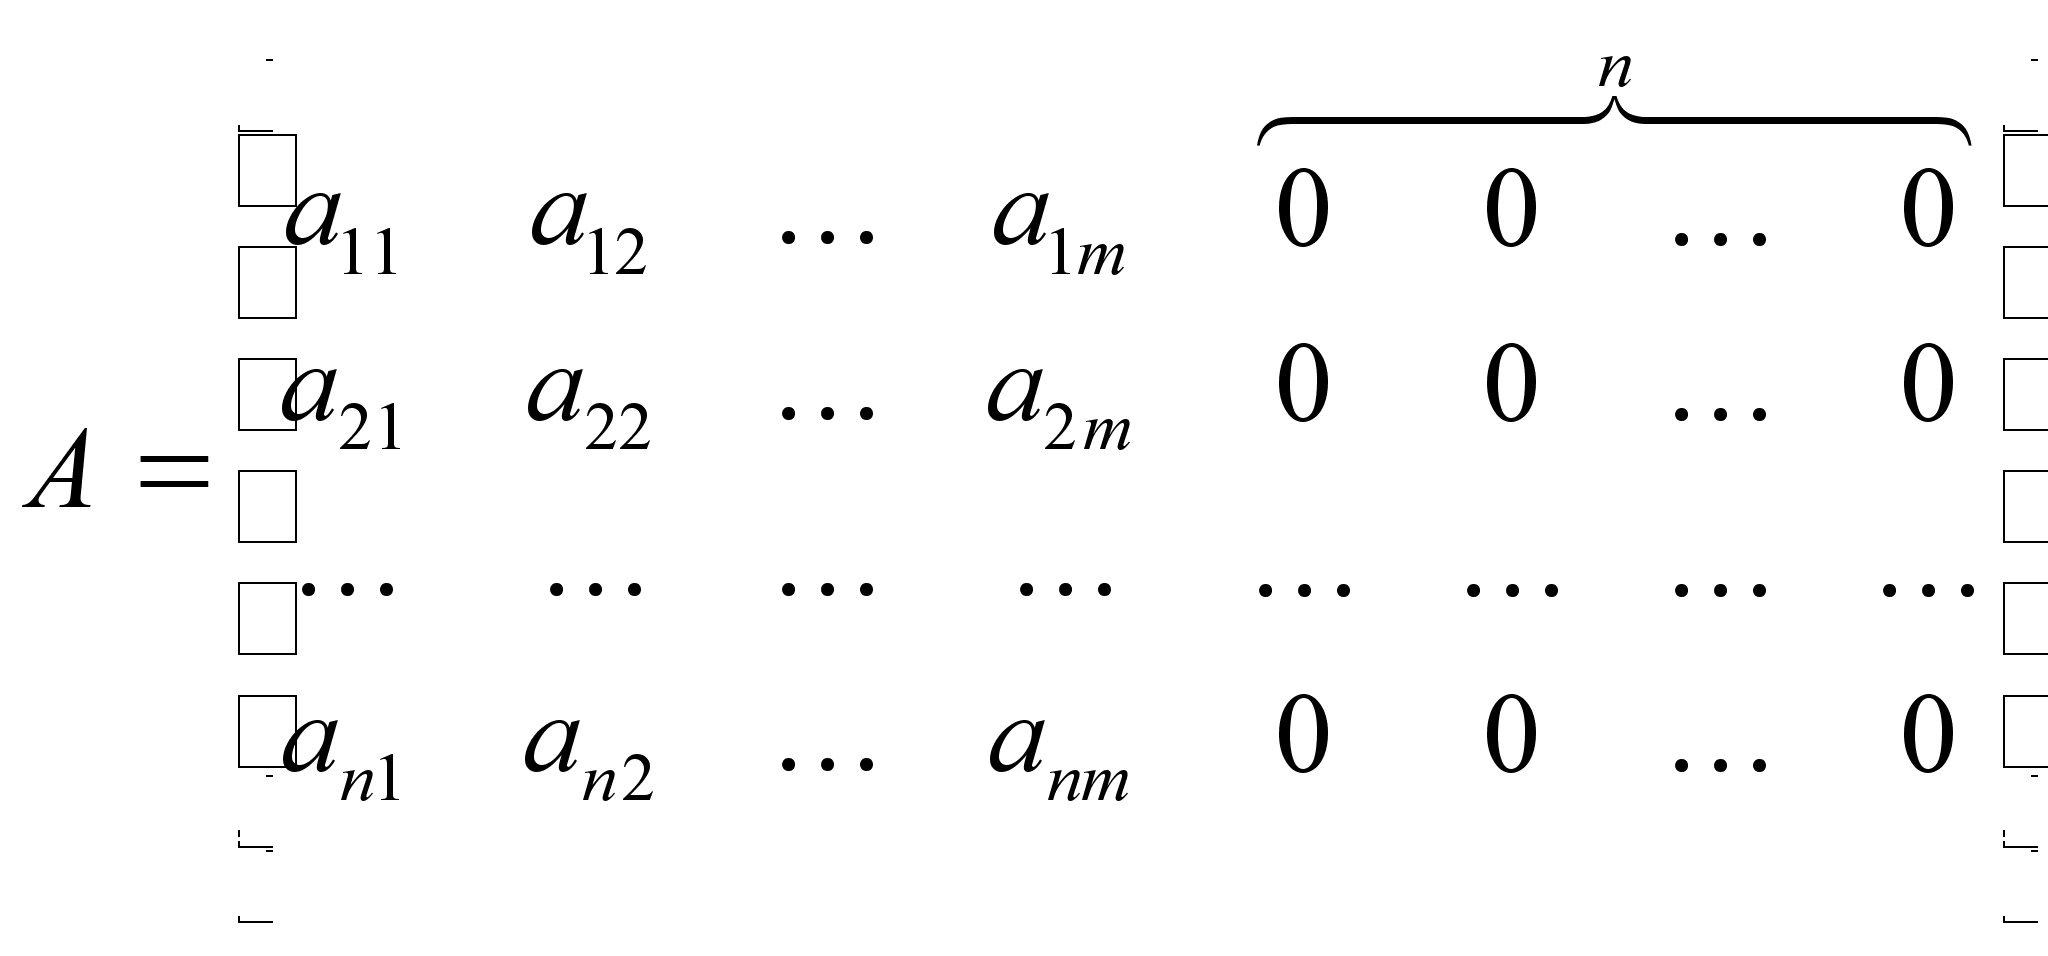
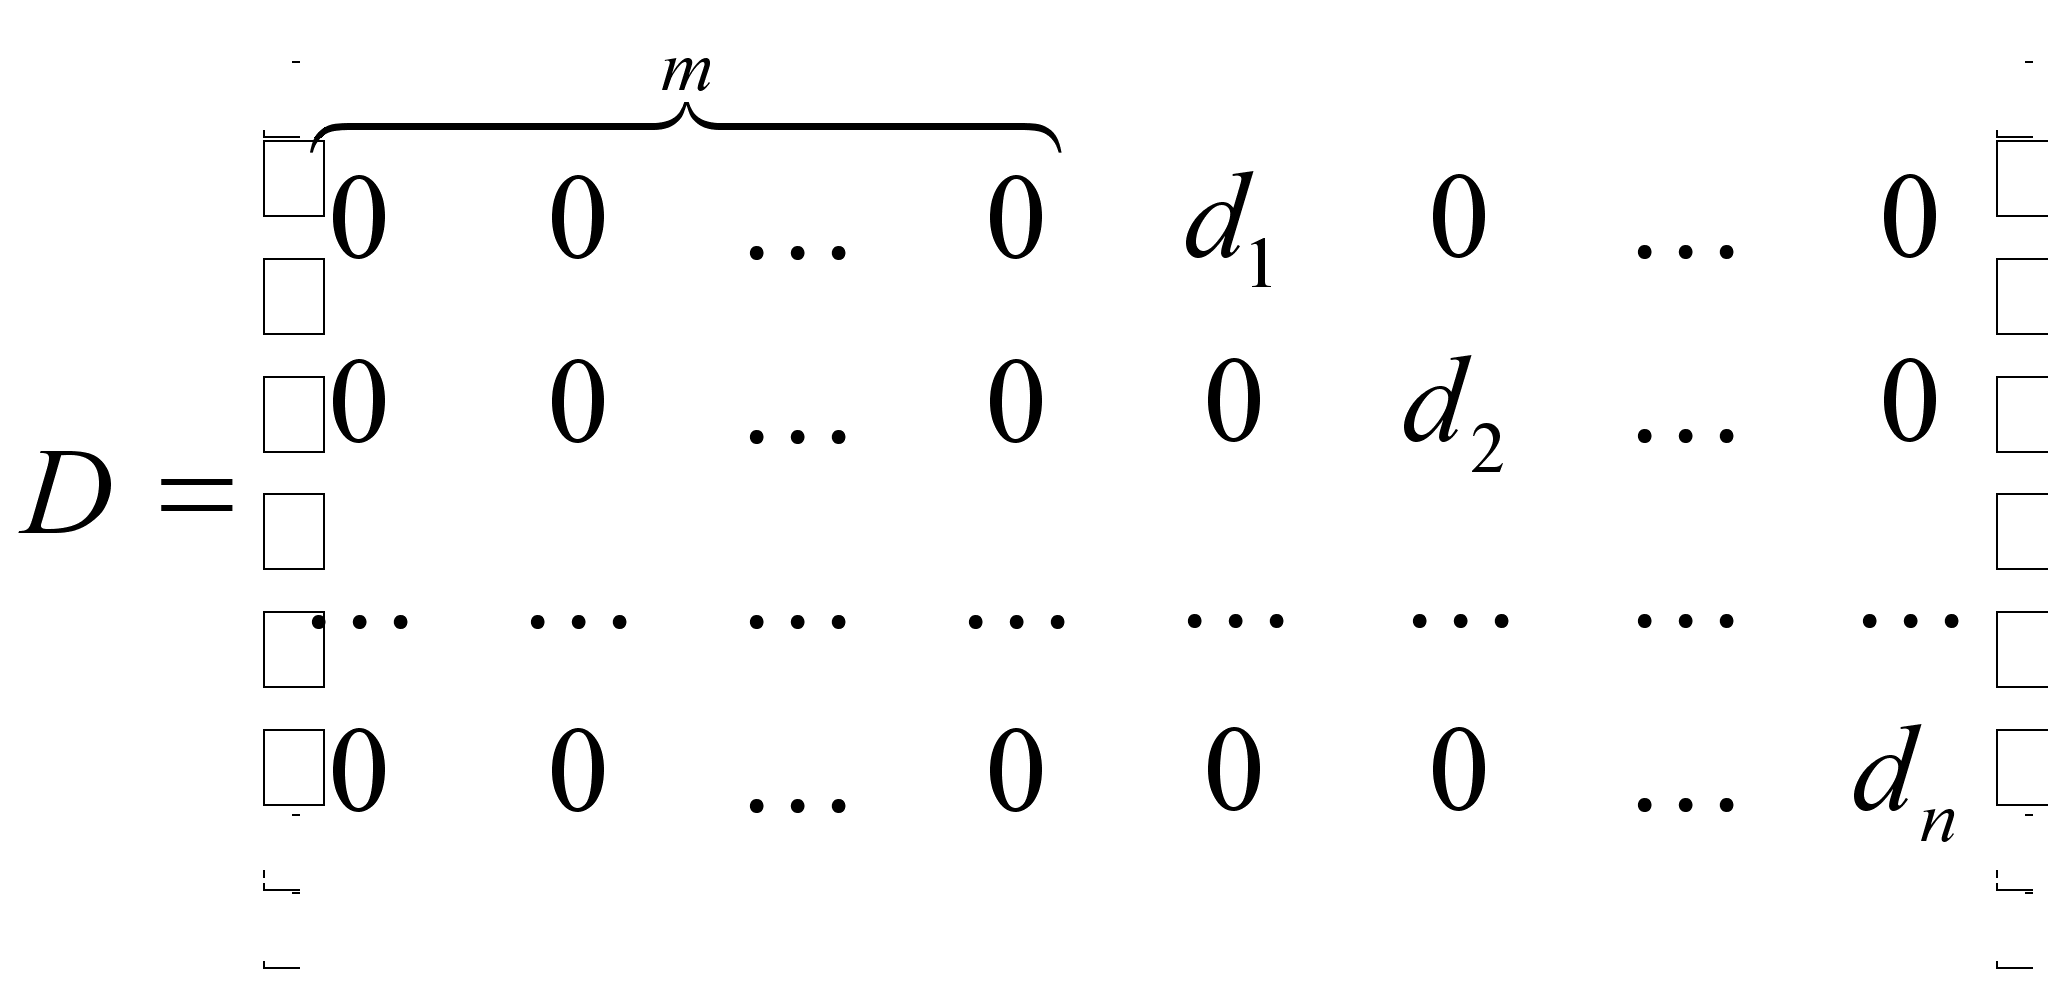
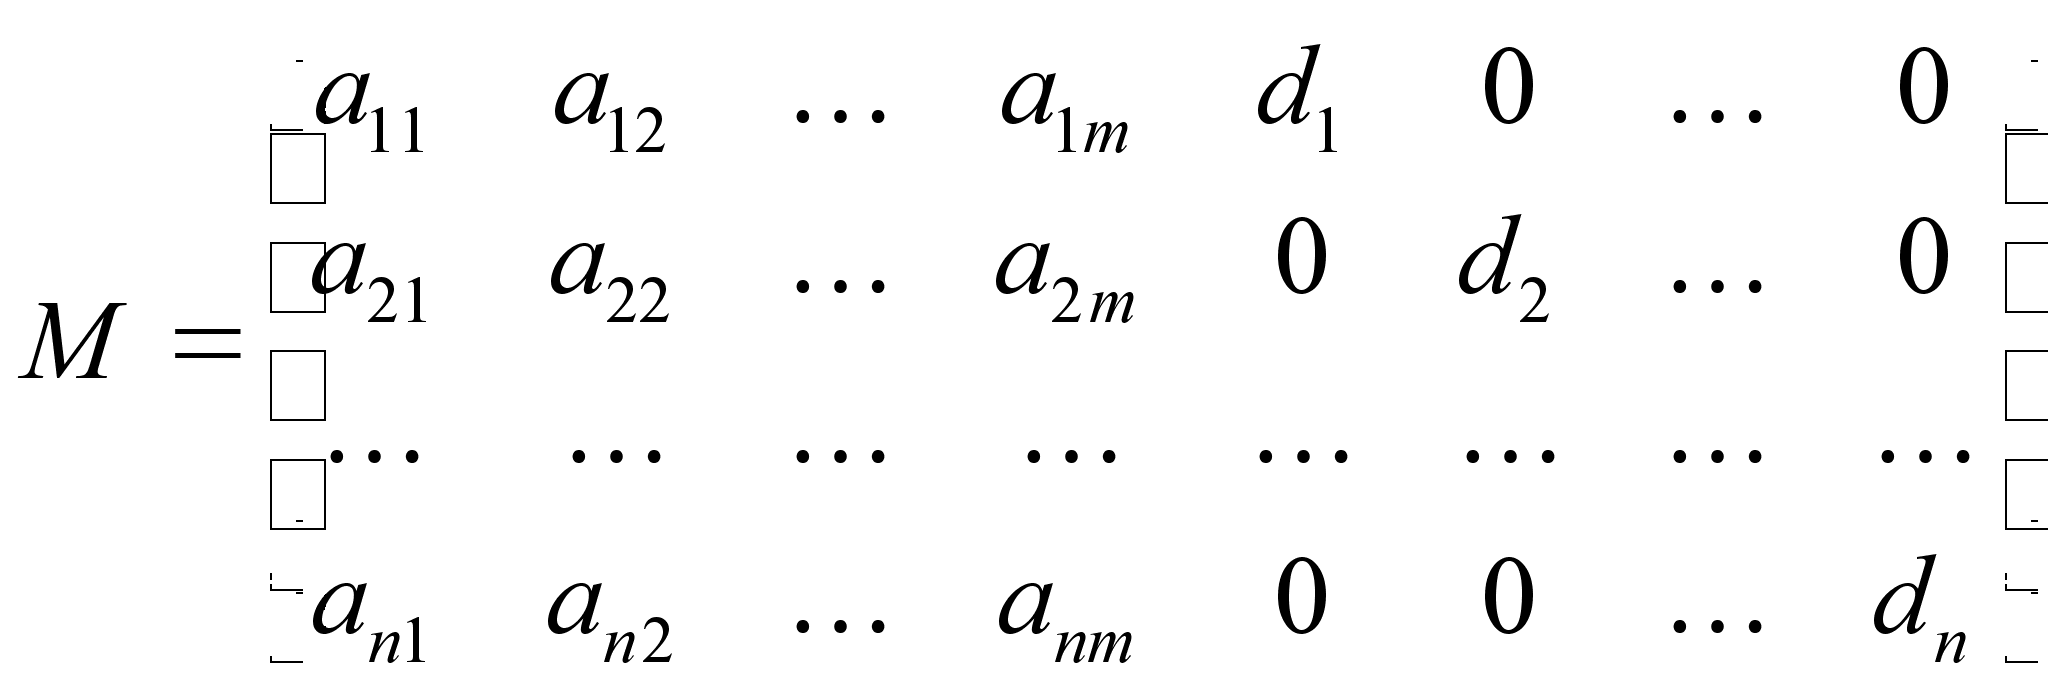
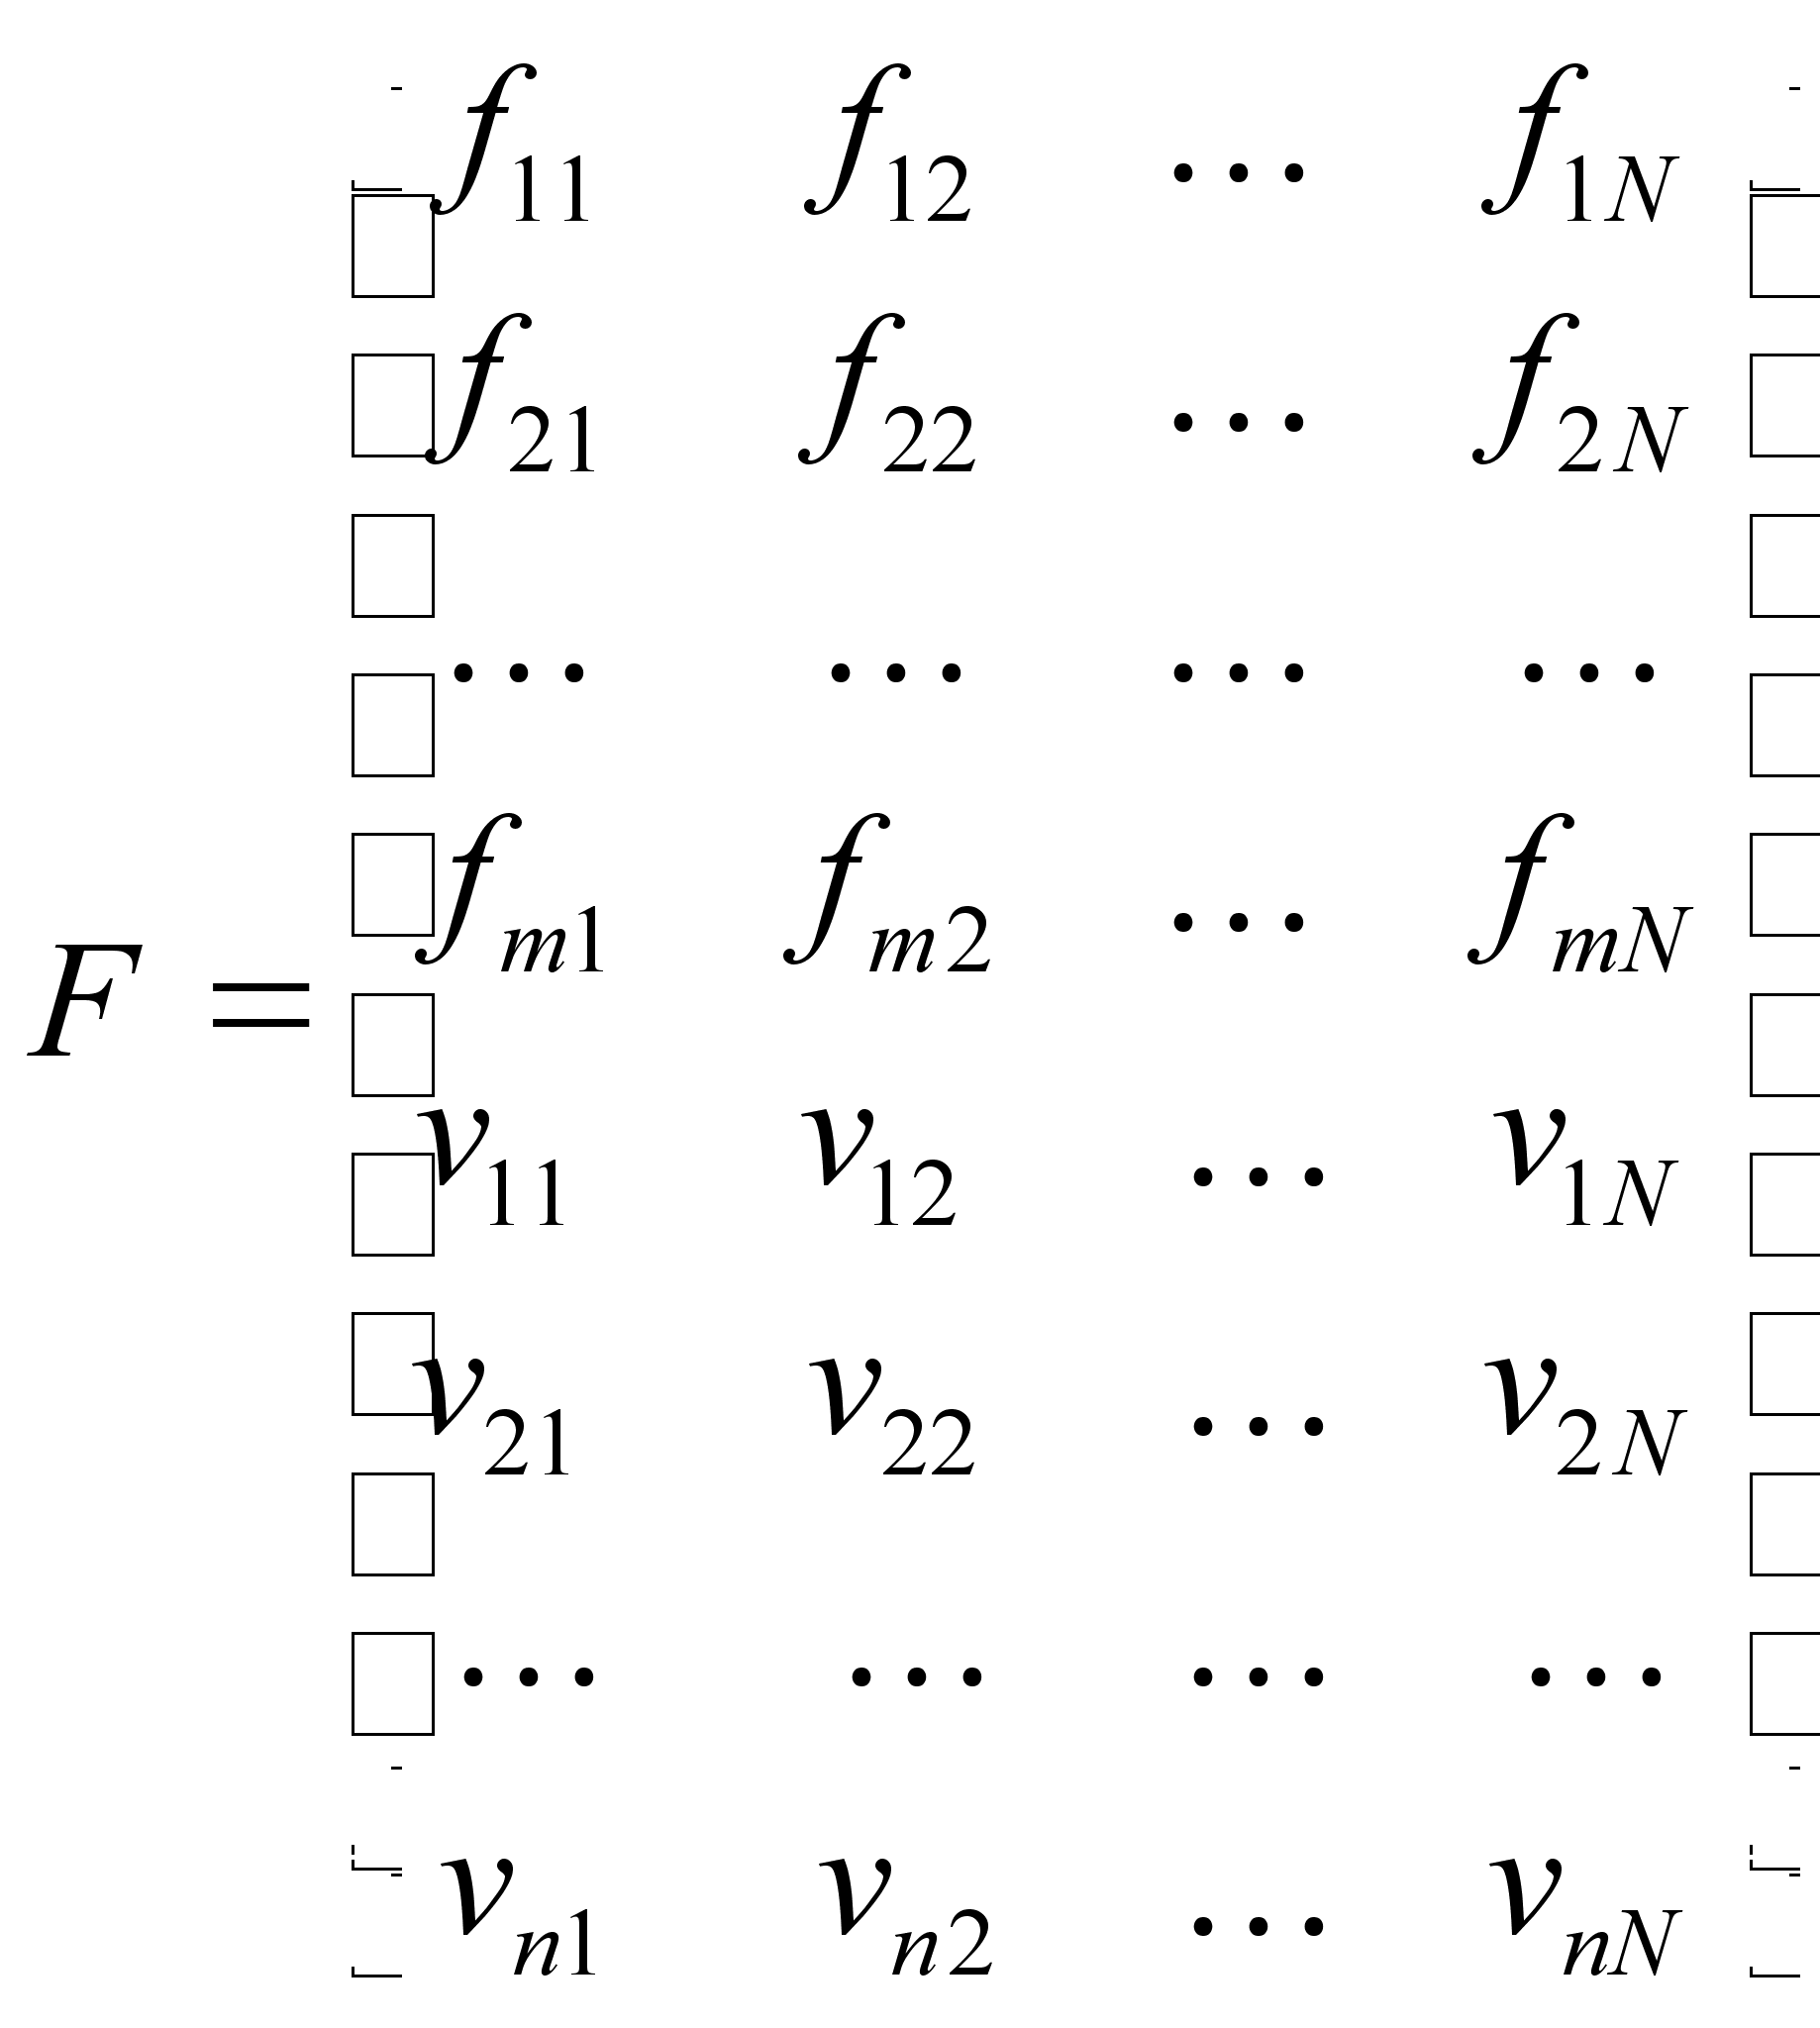
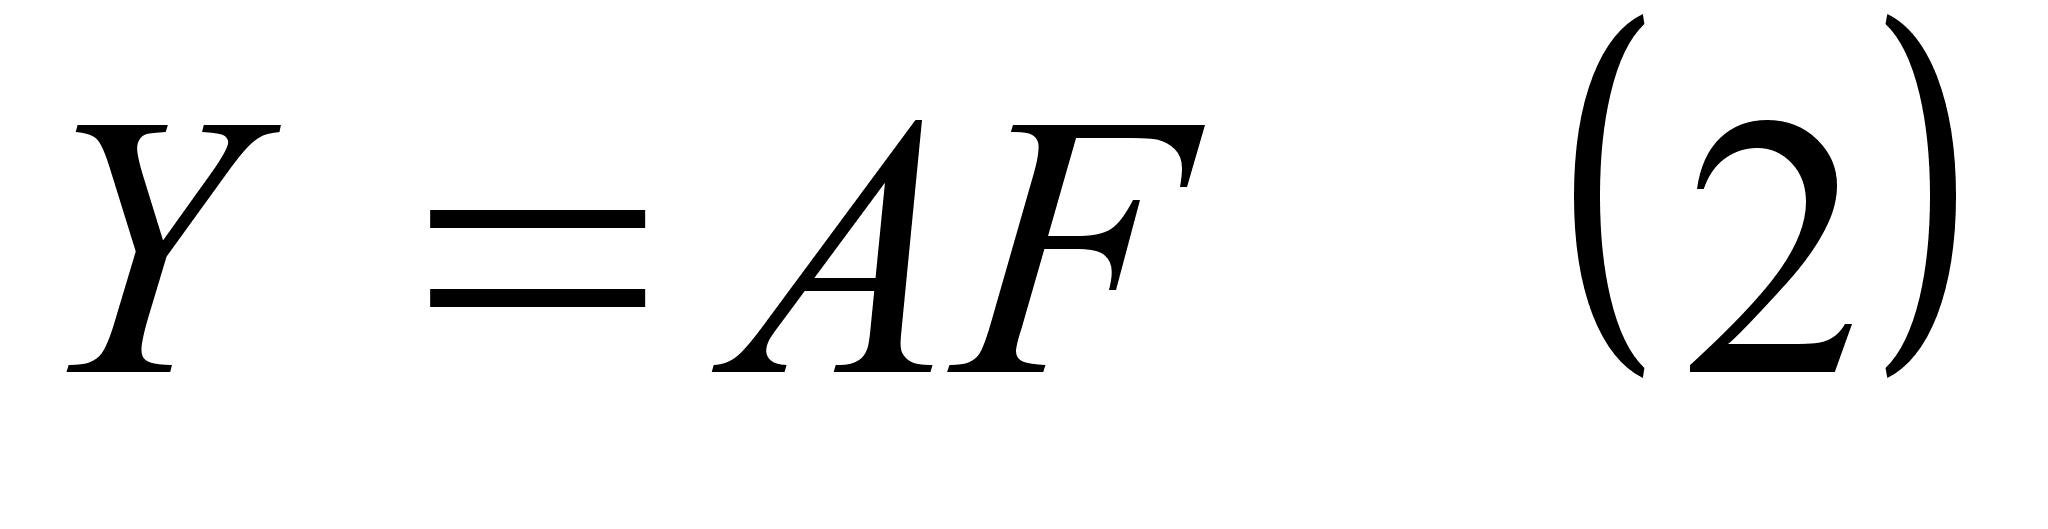
наибольшего
элемента метод
по строке
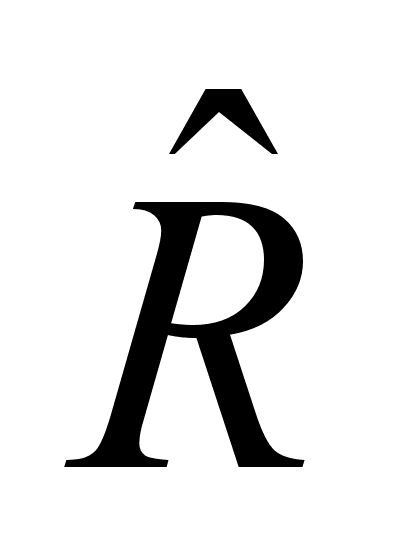 ,
соответствующей
данному признаку,
выбирается
элемент с наибольшим
абсолютным
значением.
Это наибольшее
значение коэффициента
корреляции
записывается
на главной
диагонали.
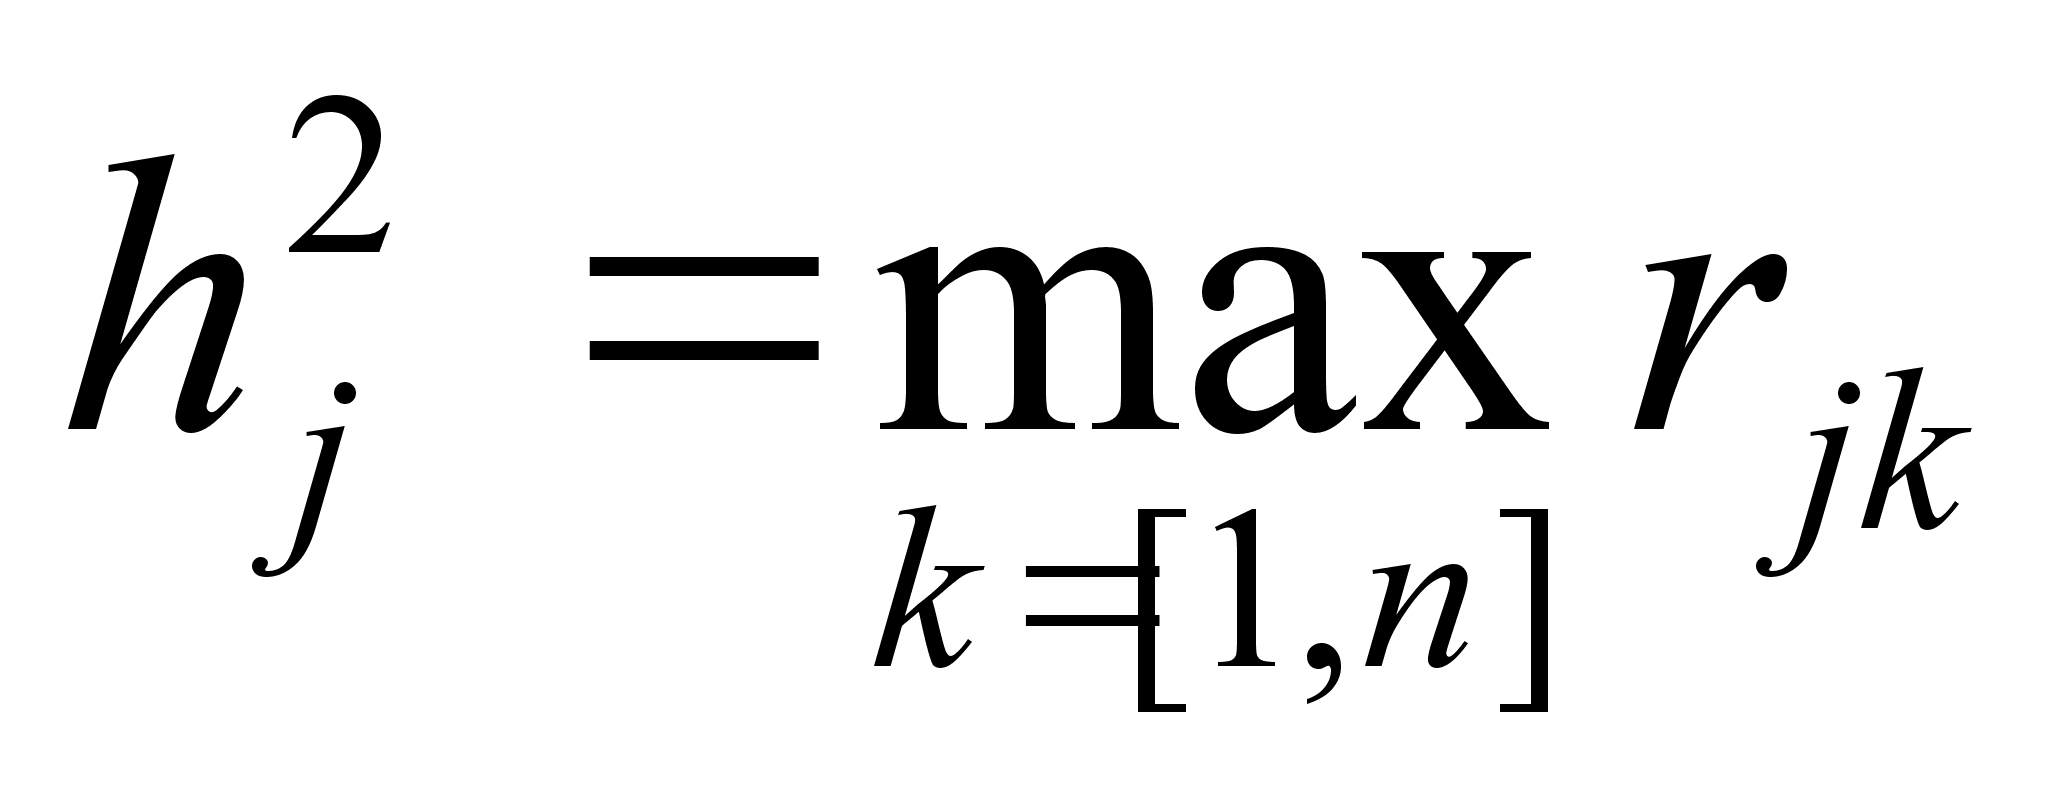
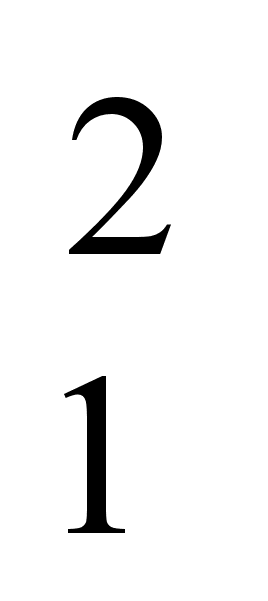 =
0,940 h
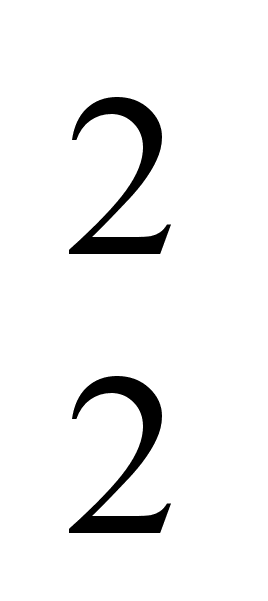 =0,219
h
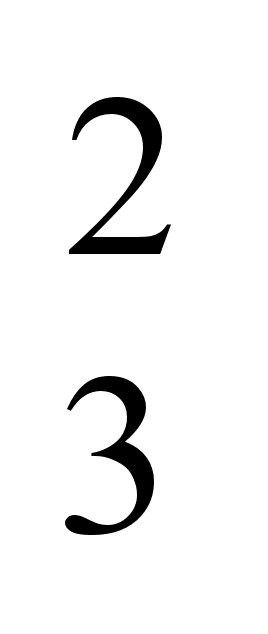 =0,415
h
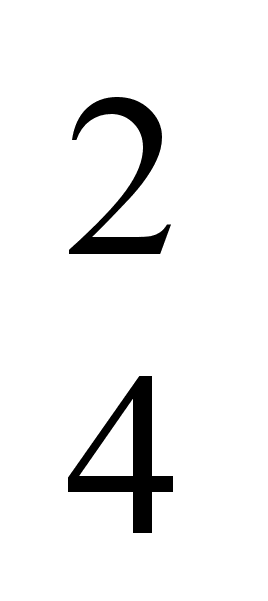 =0,172
h
 =0,940
метод
среднего коэффициента
корреляции
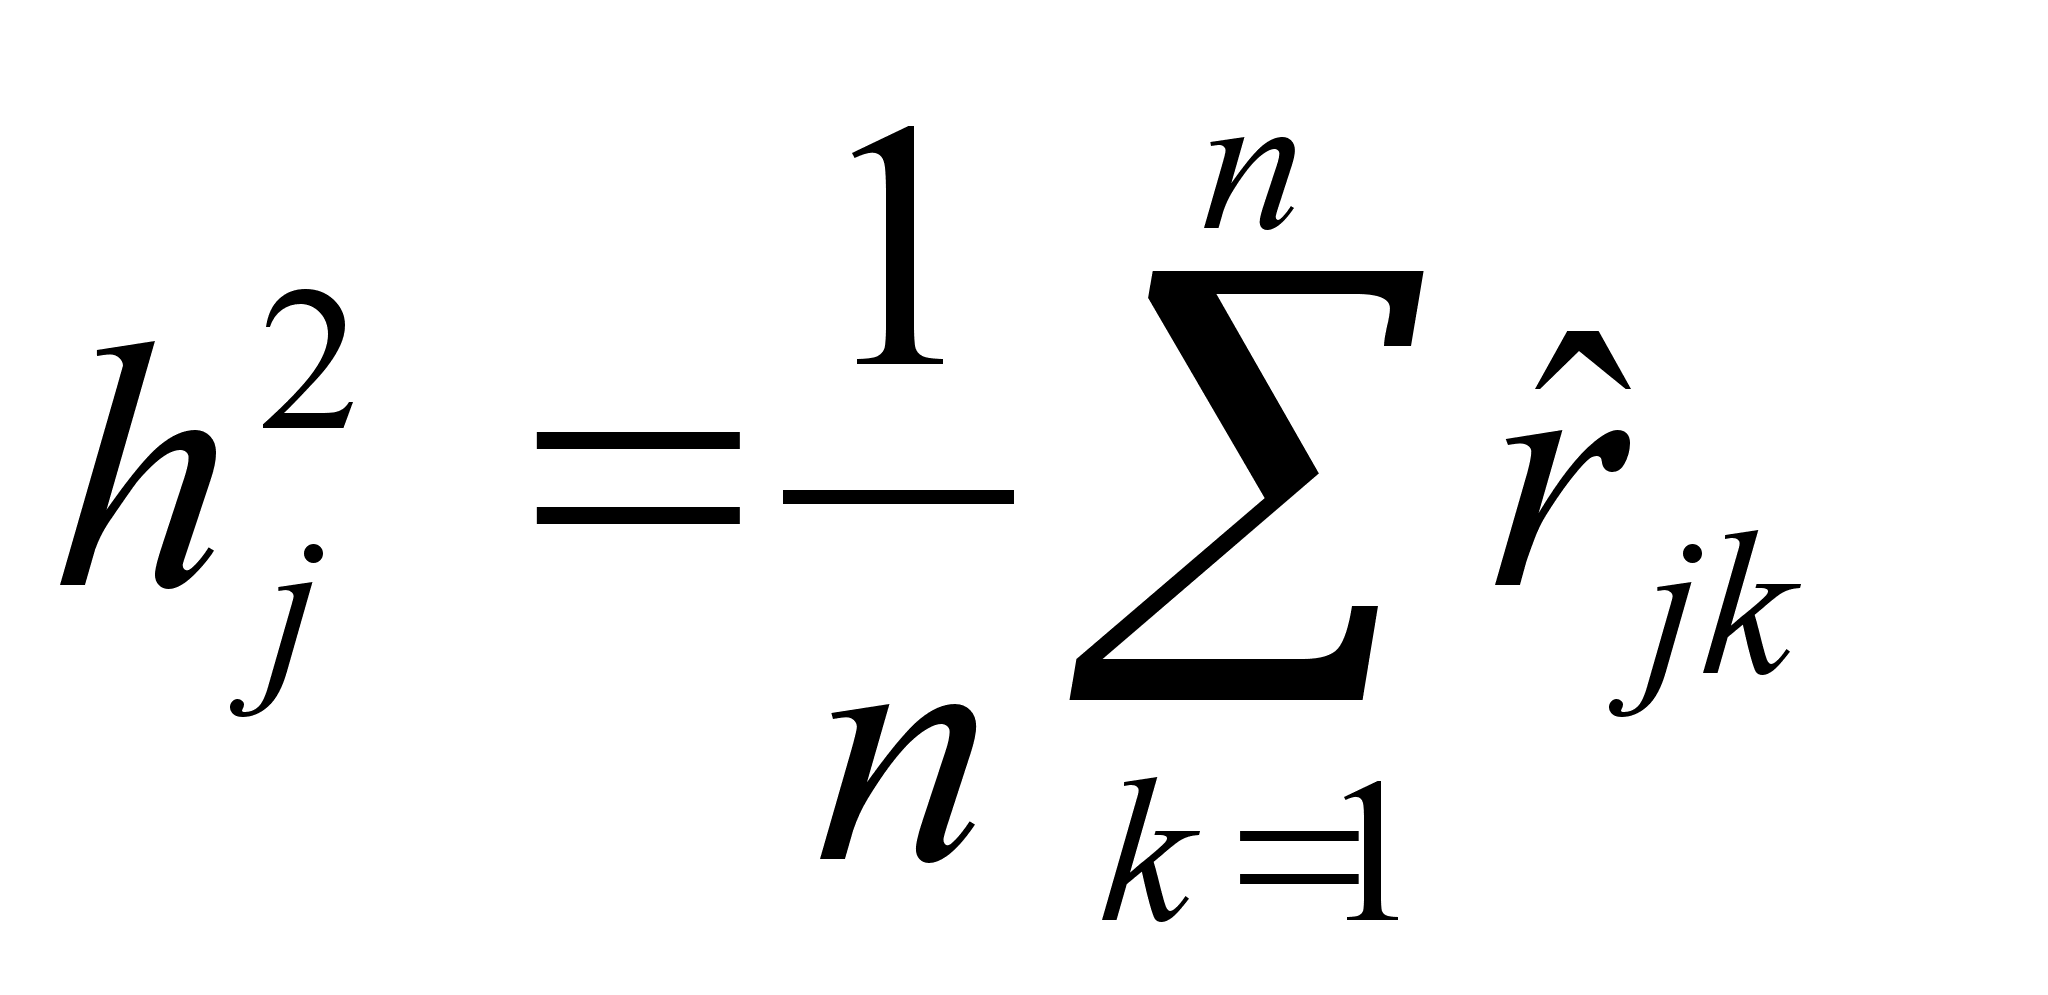 =
0,3977 h=0,1175
h=0,2627
h=0,10025
h=0,4117
с) метод
триад
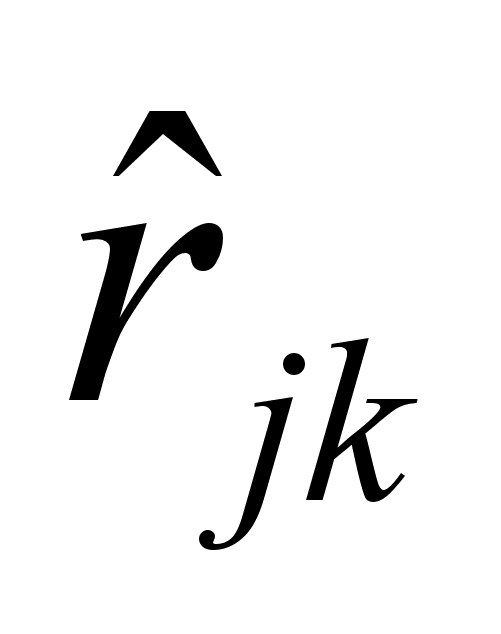 и
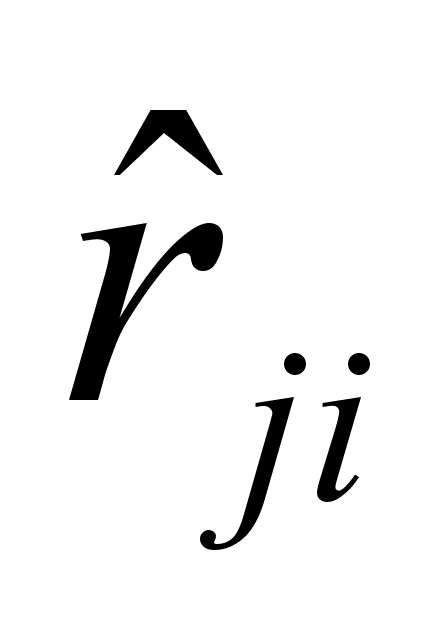 ,
тогда
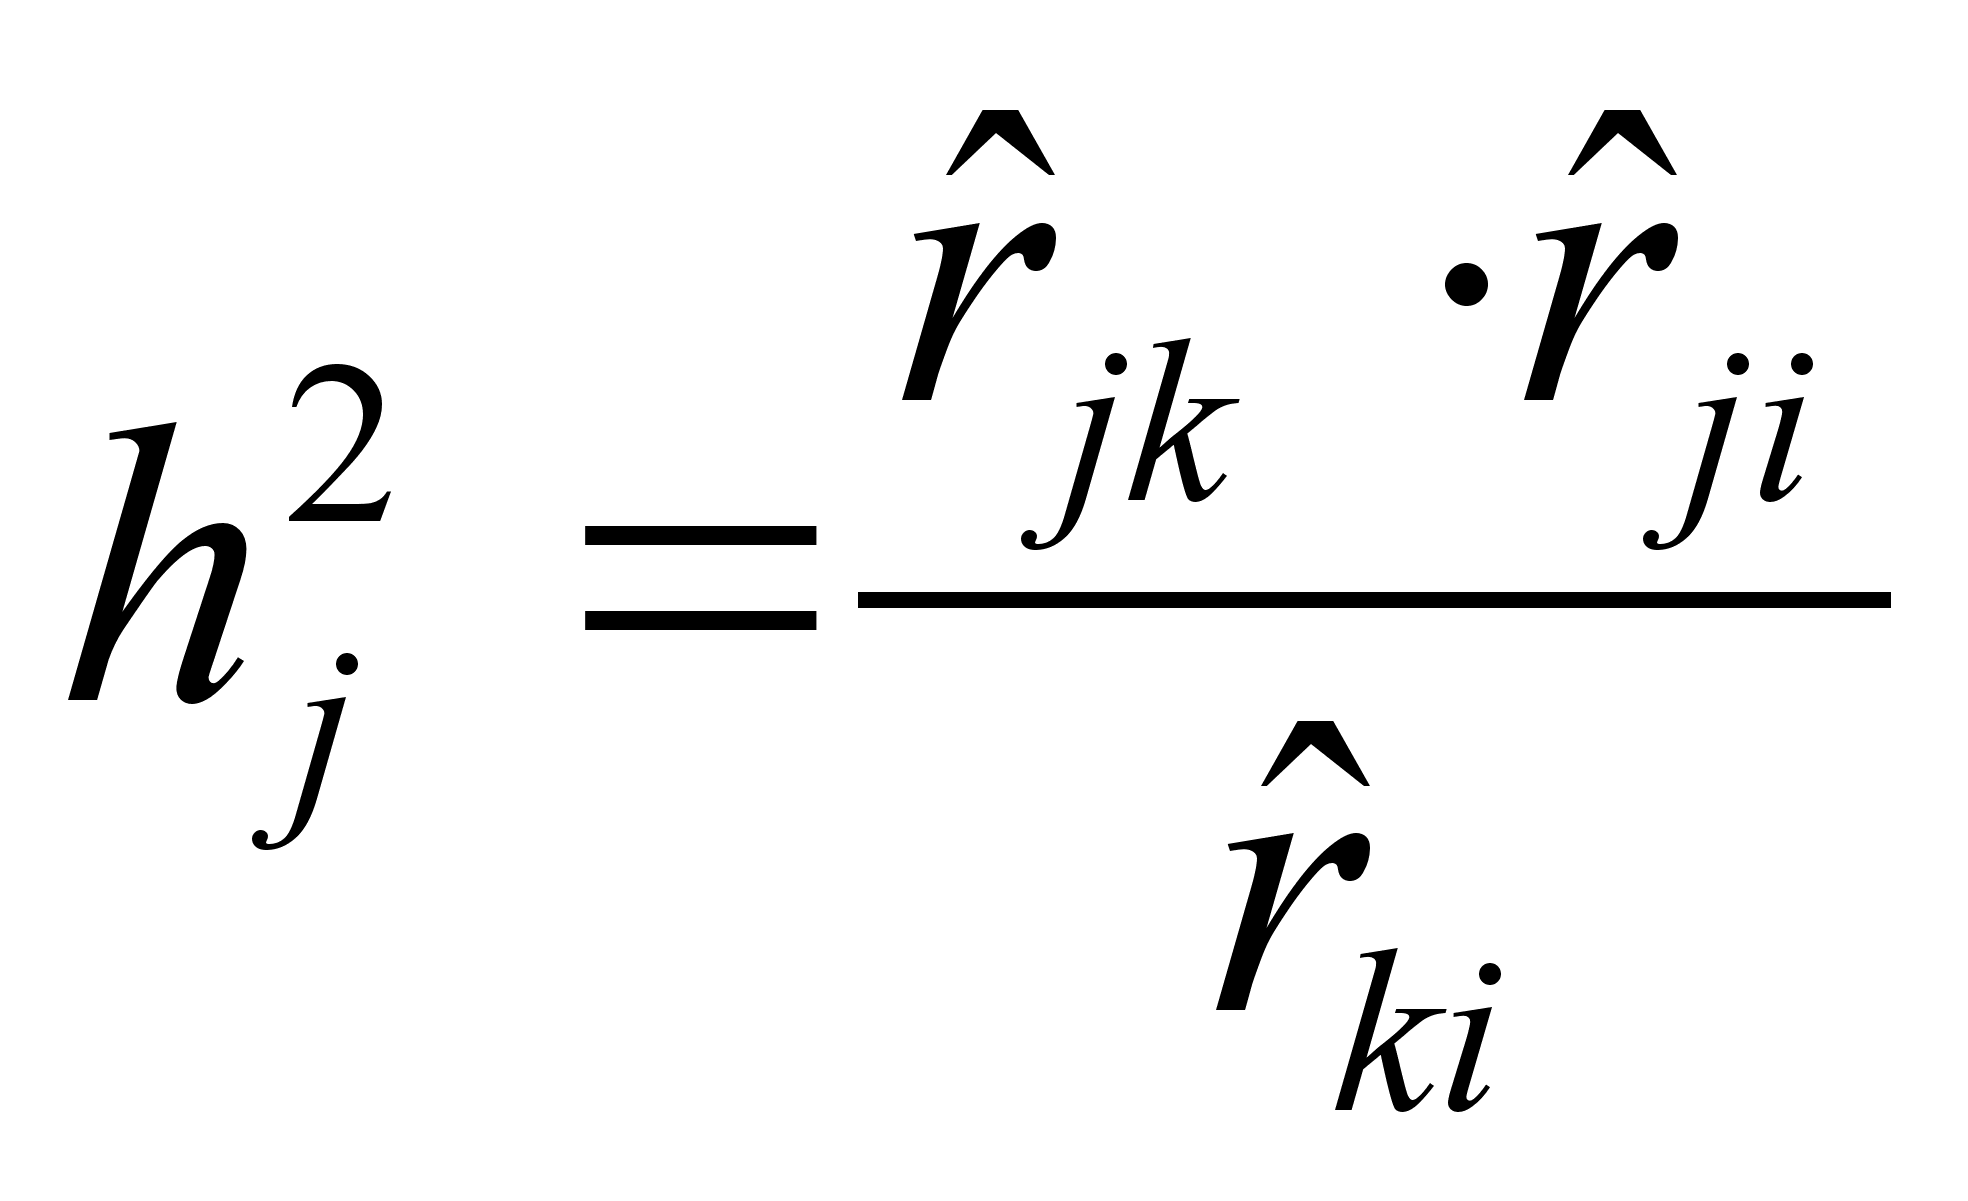 =
0,2314 h=0.0821
h=0,1717
h=0,0306
h
 =0,1956
d)
метод первого
центроидного
фактора
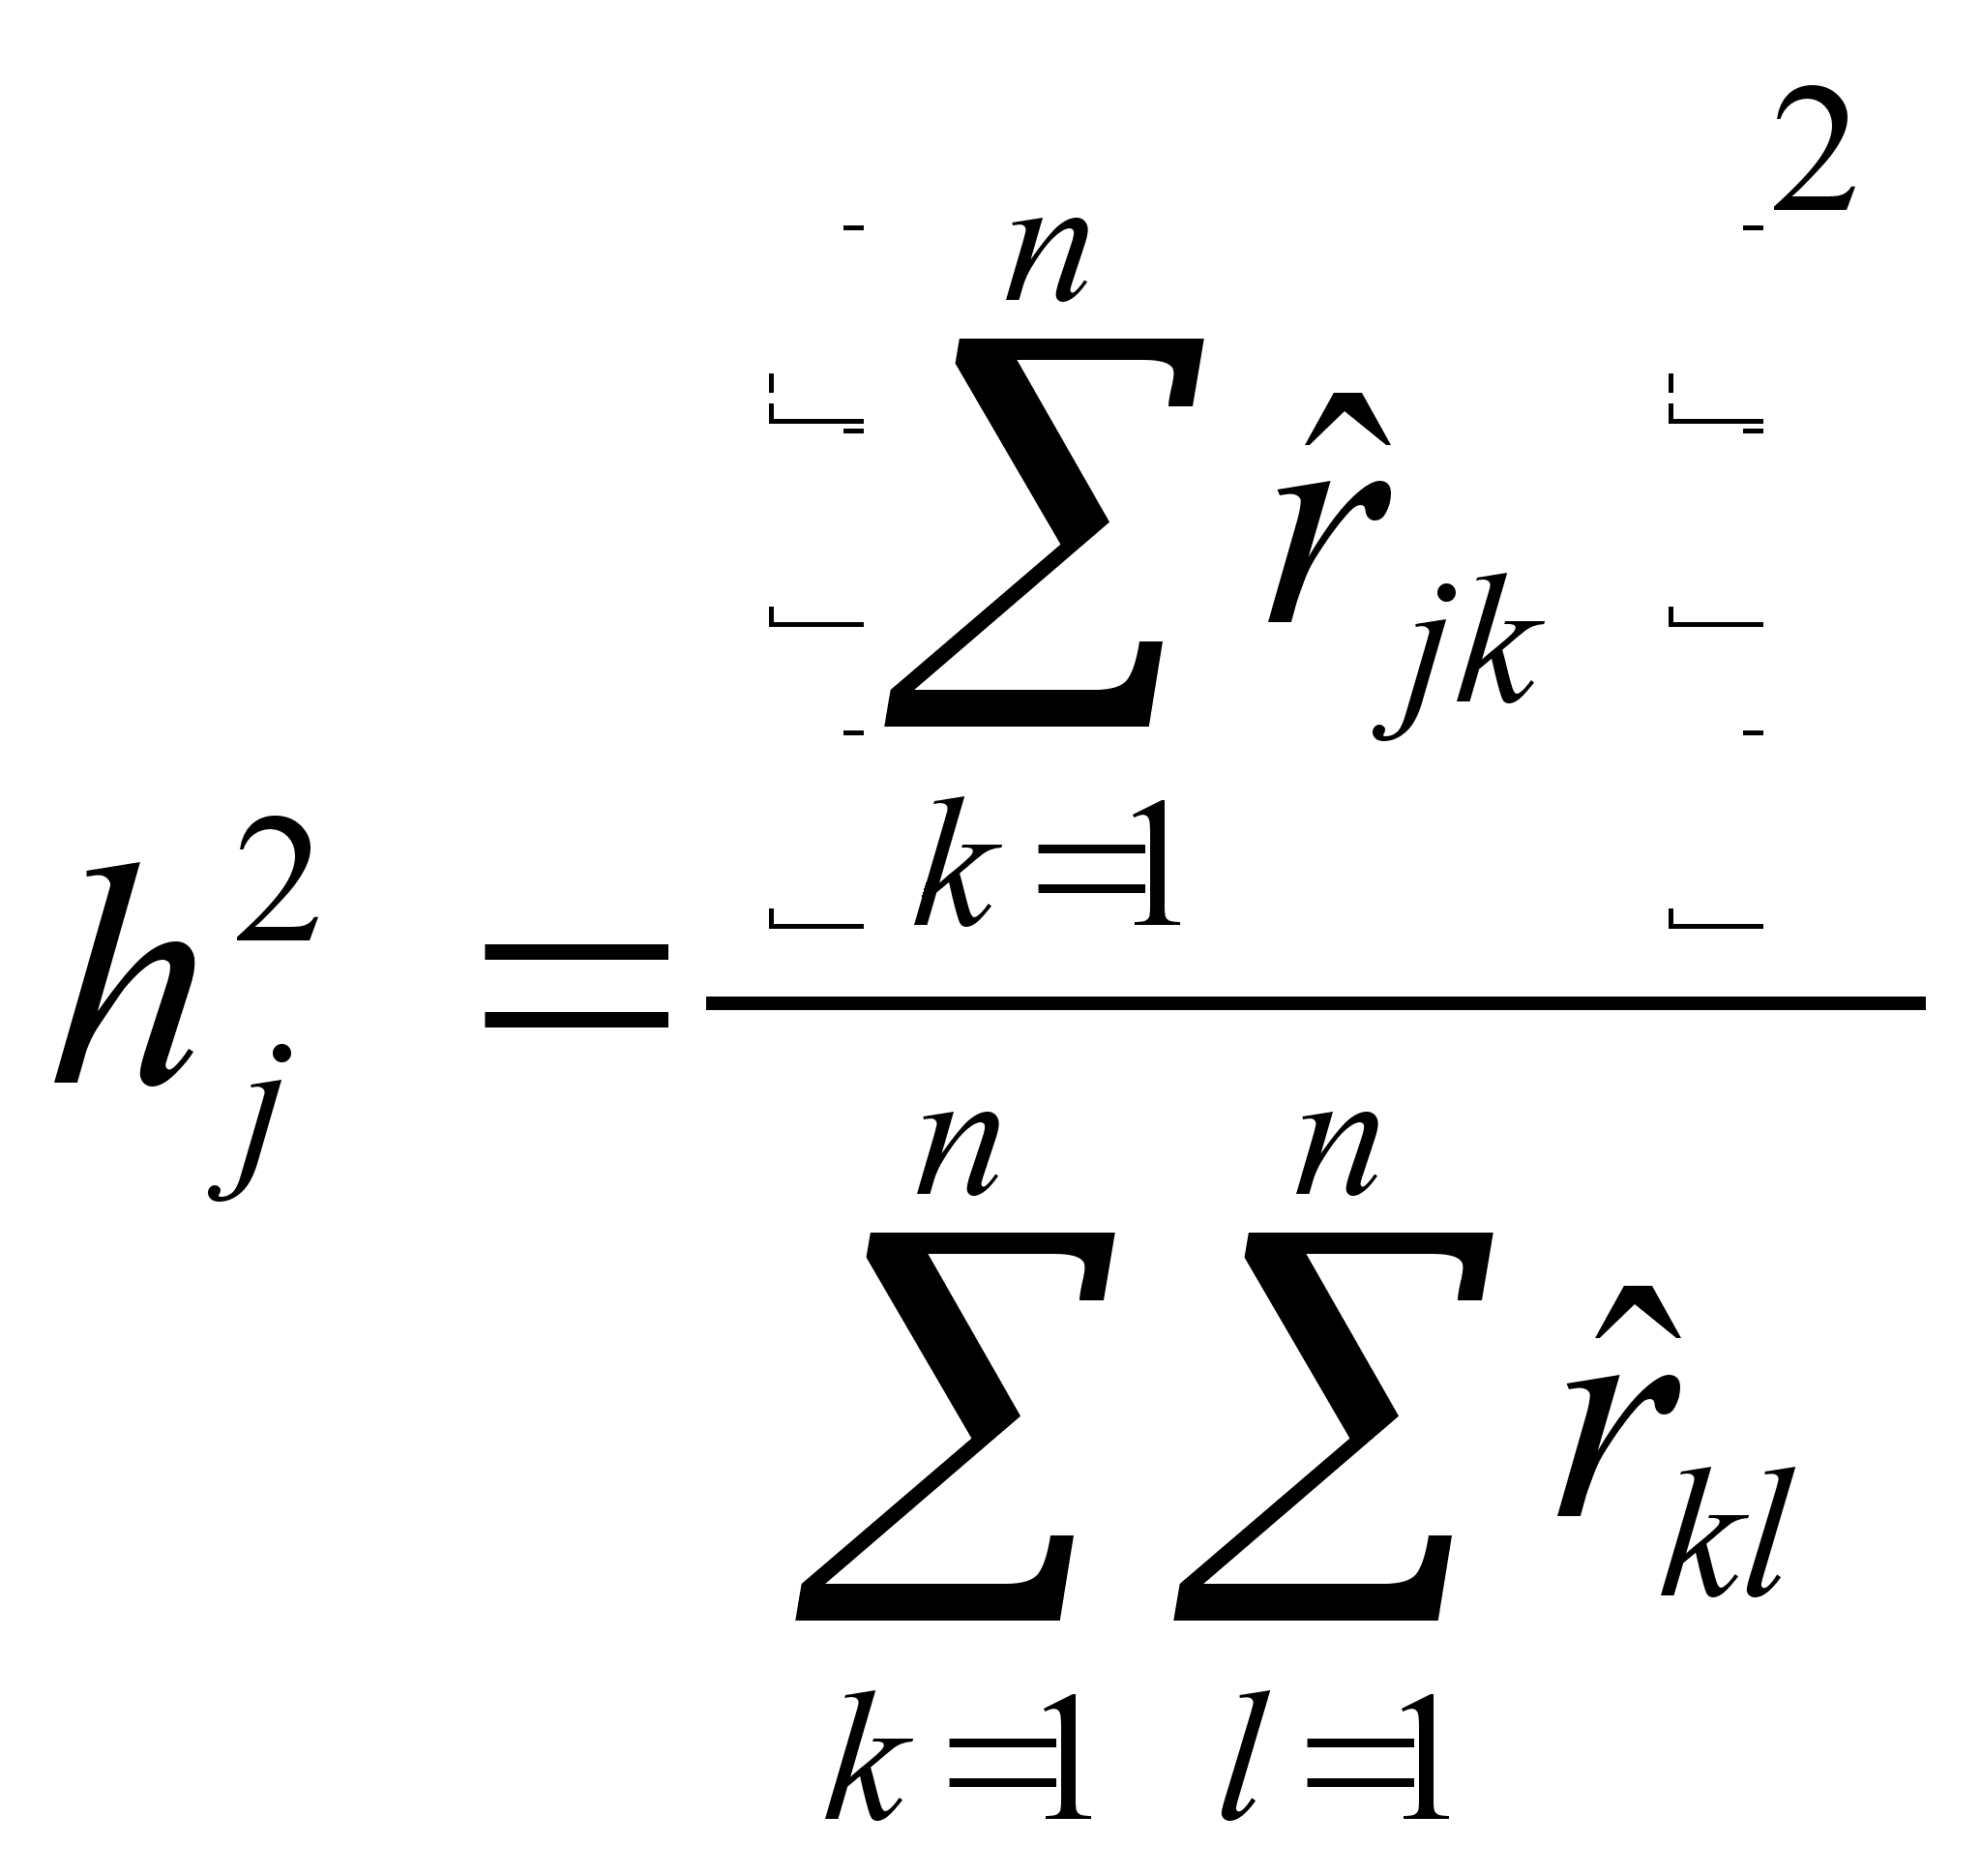 =
0,6562 h=0,8181
h=0,9407
h=0,2054
h=0,4315
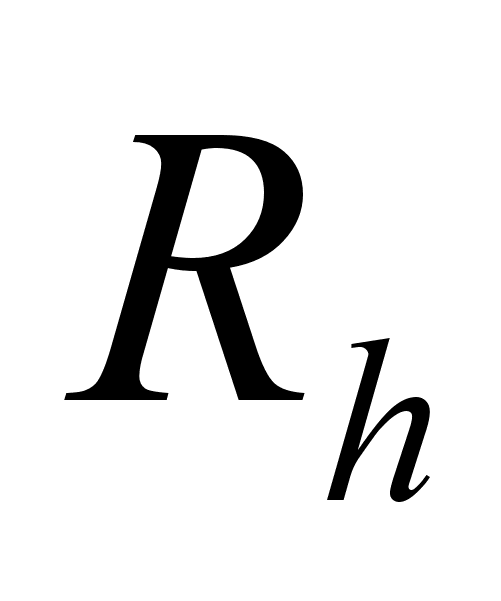 ,
используя метод
среднего коэффициента
корреляции:=
0,3977 h=0,1175
h=0,2627
h=0,10025
h=0,4117
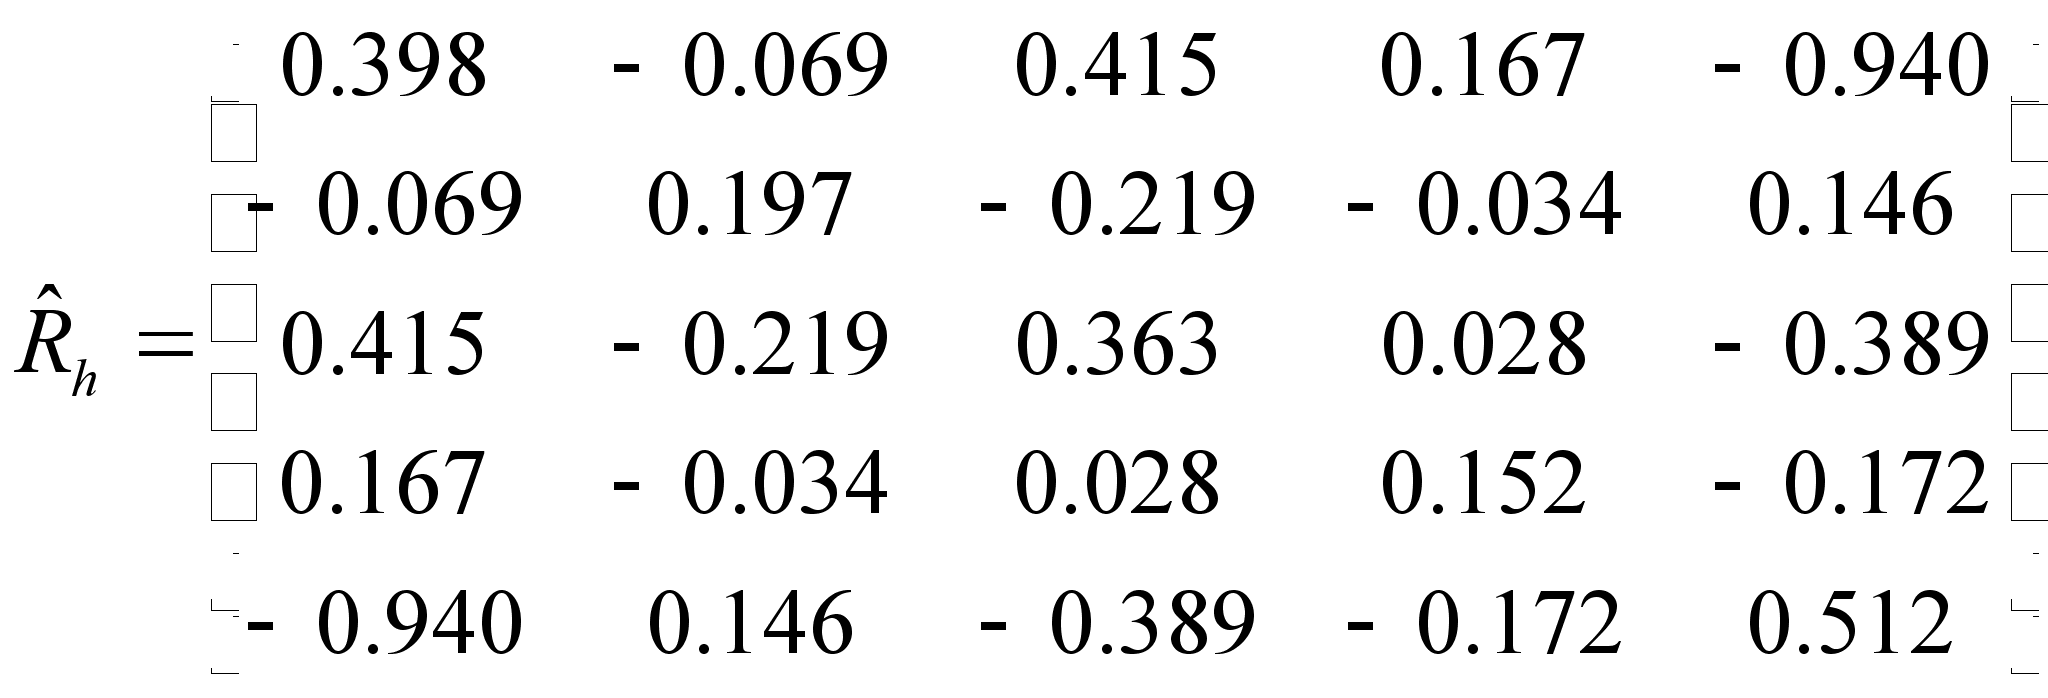
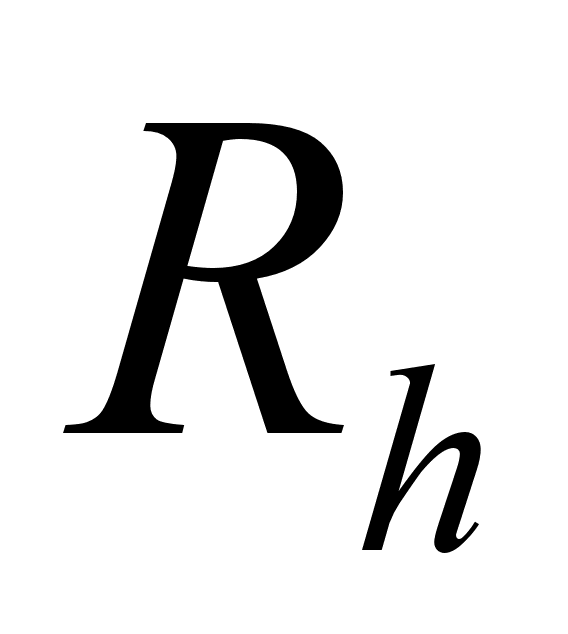 и по нему построить
соответствующий
собственный
вектор, затем
нормировать
его и умножить
все компоненты
этого вектора
на
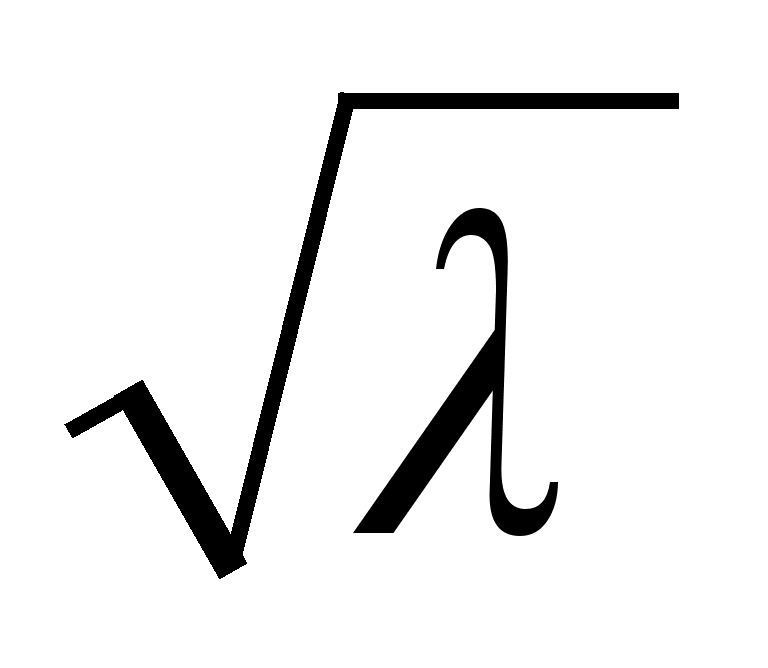 ( для того, чтобы
длина этого
вектора была
),
тогда получим
искомый вектор
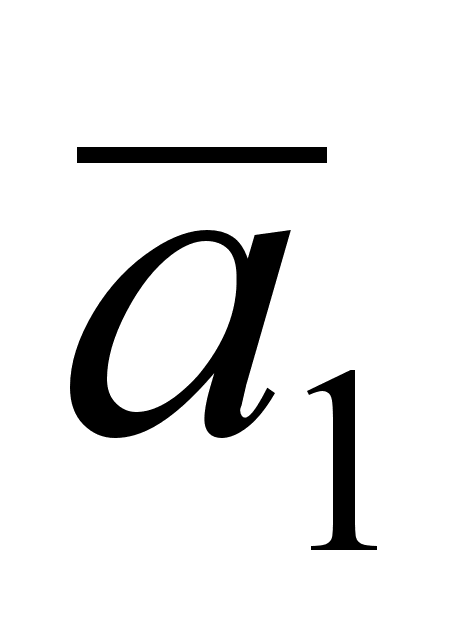 .Затем
необходимо
найти матрицу
рассеивания
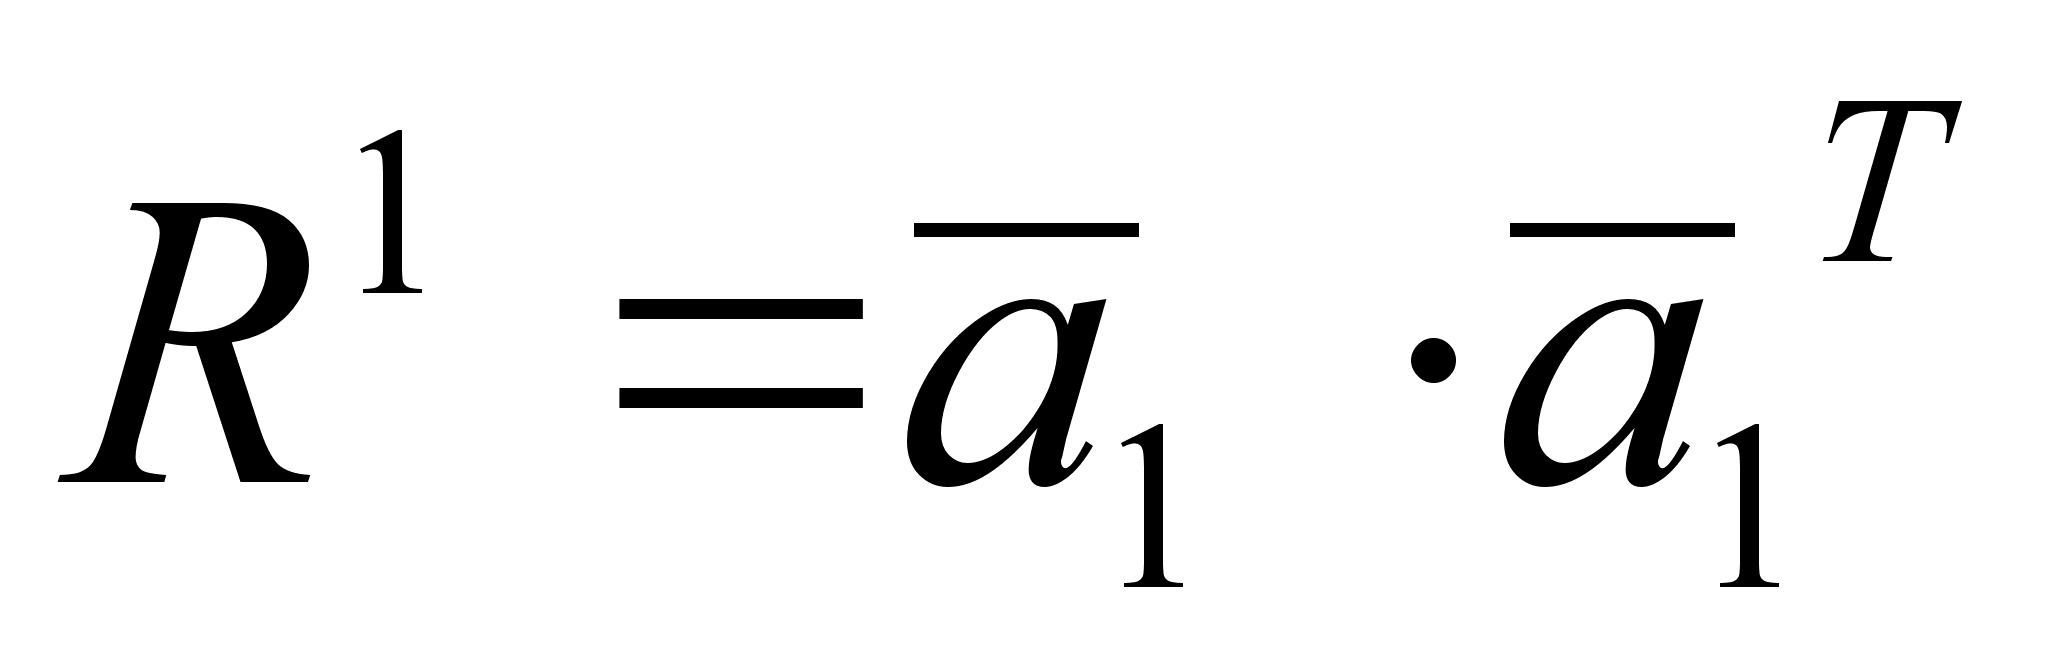 ,
обусловленную
влиянием первого
общего фактора,
и матрицу остатков
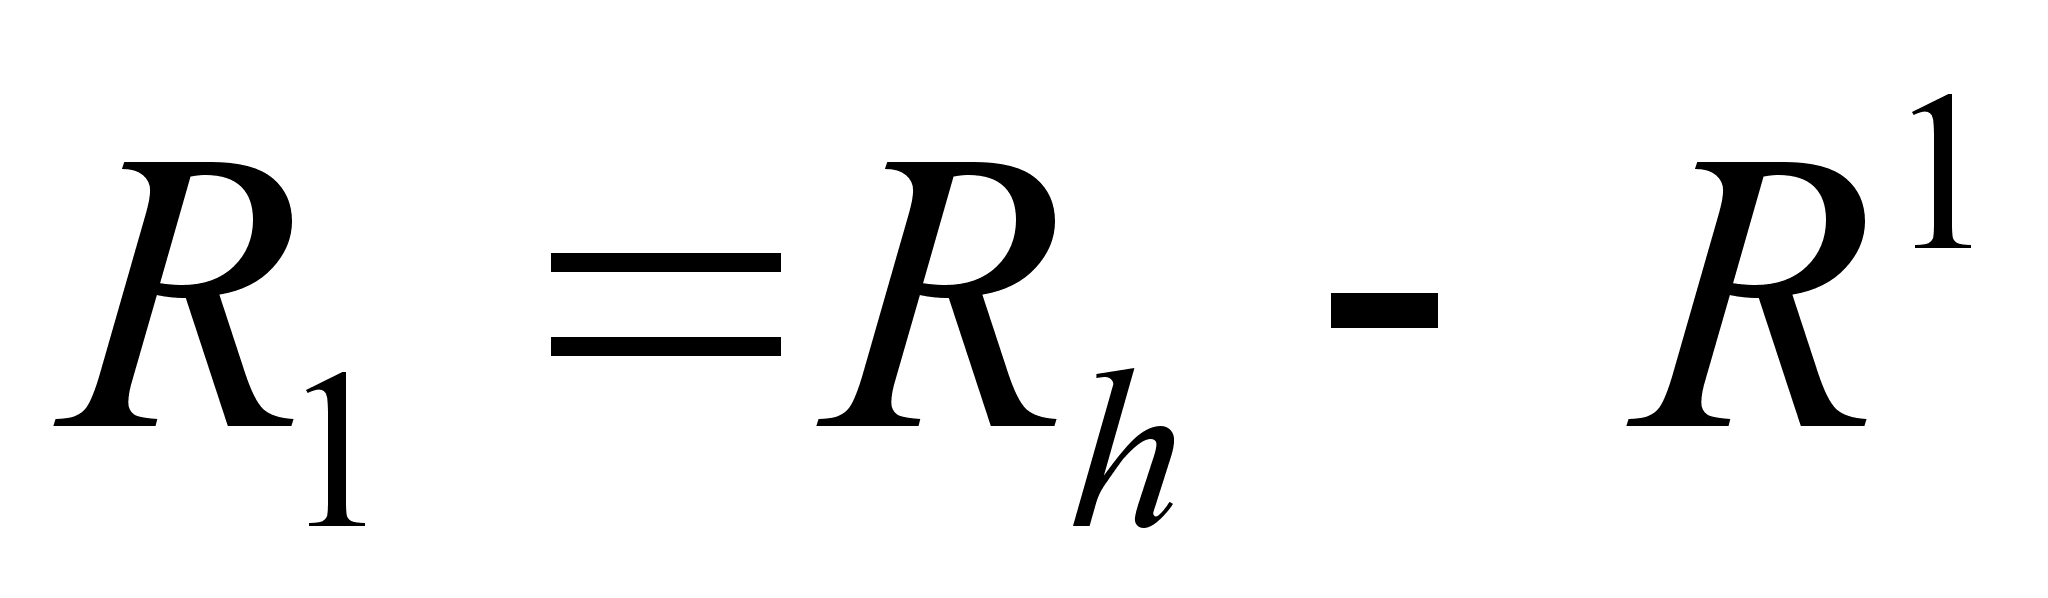 ,
которая содержит
в себе связи,
обусловленные
влиянием всех
общих факторов,
начиная со
второго. Далее
переходим по
той же схеме
к поиску собственных
чисел матрицы
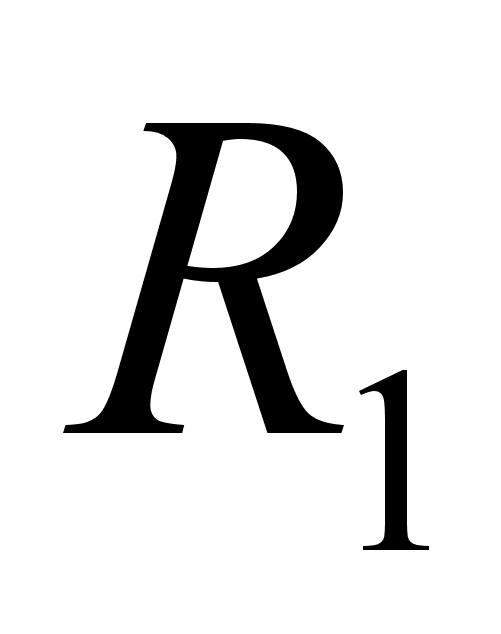 .
Но, оказывается,
что собственные
числа и собственные
вектора матриц
и
совпадают,
начиная со
второго, а это
означает, что
достаточно
найти собственные
числа матрицы
,
ранжировать
их и найти
собственные
вектора.
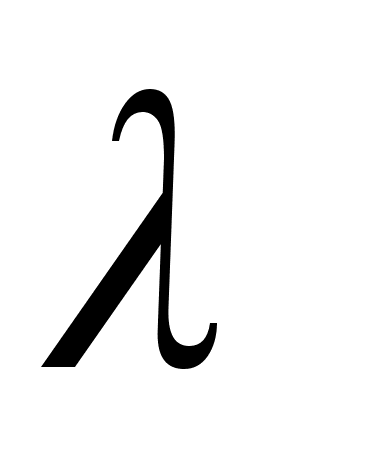 1=1.658
2=0.21
3=0.069
4=-0.105
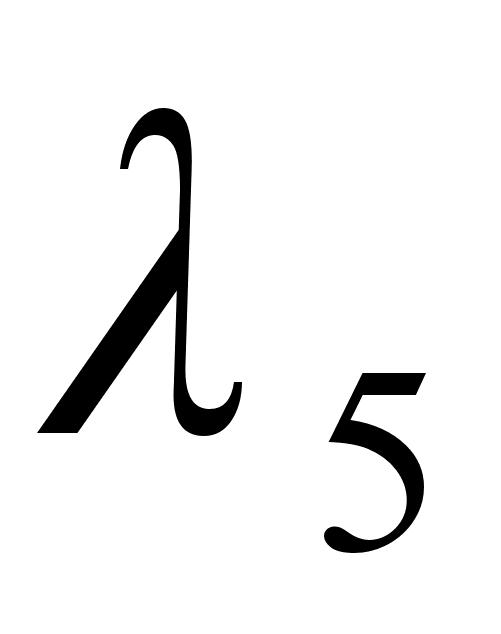 =-0.542
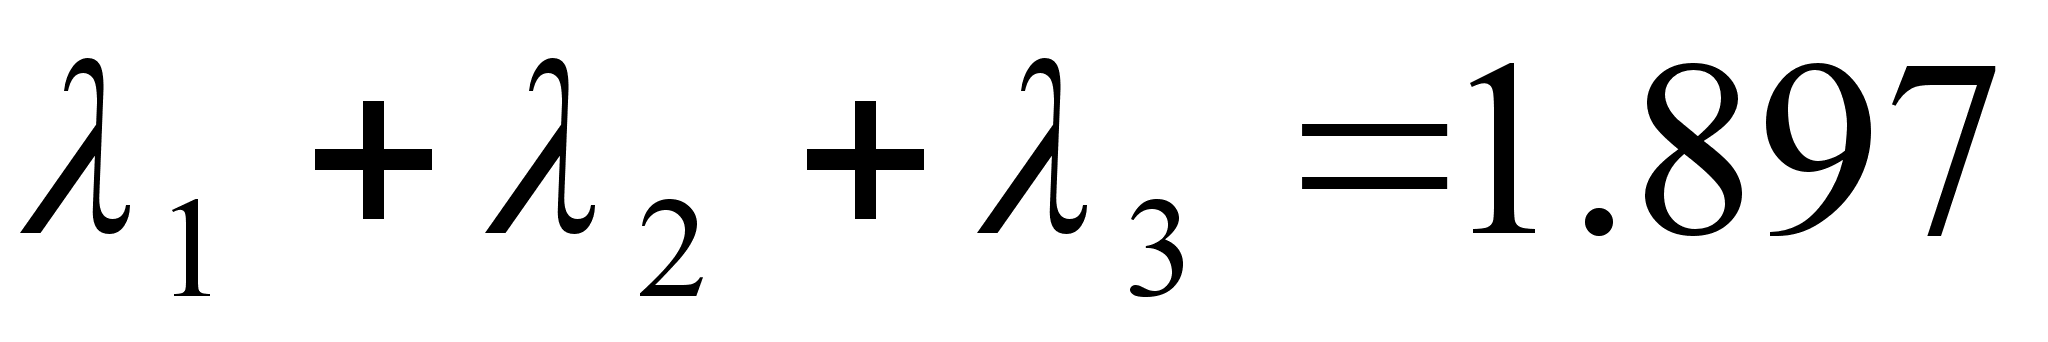 ,
а
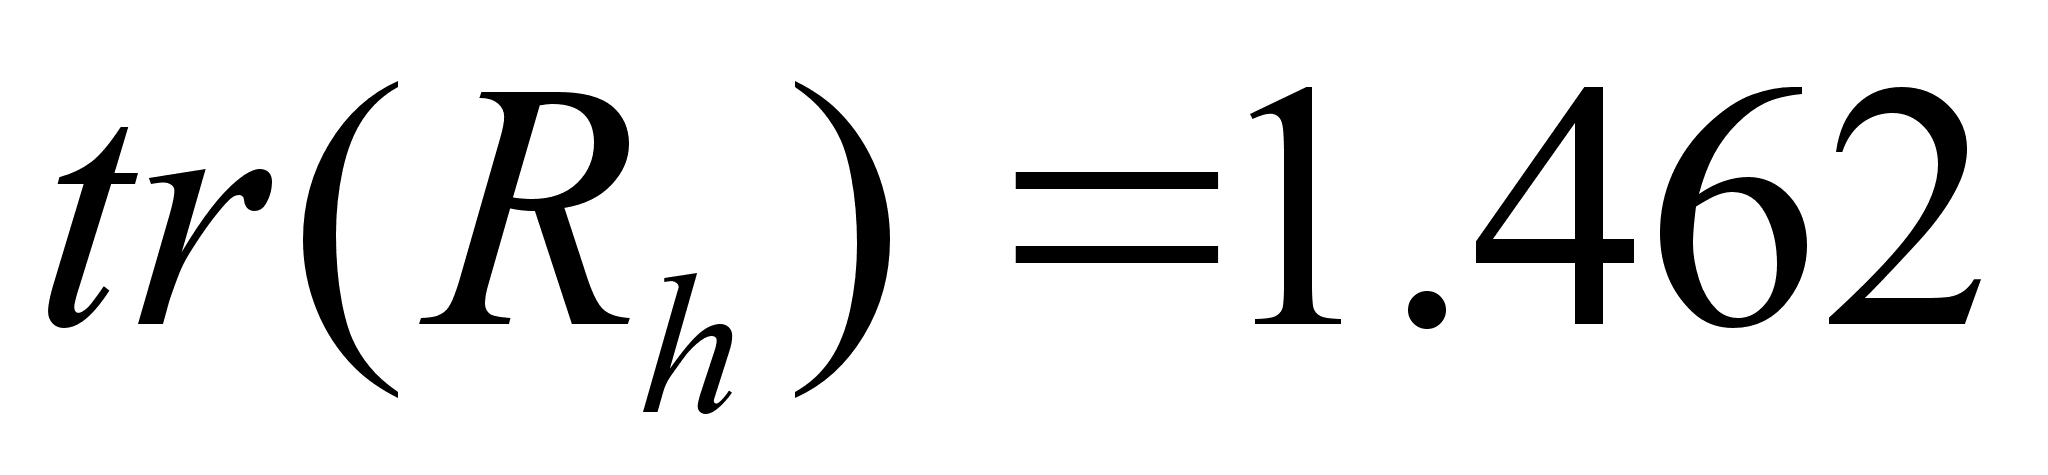 То
есть в нашем
случае выделения
трех главных
факторов достаточно
для объяснения
корреляционных
связей между
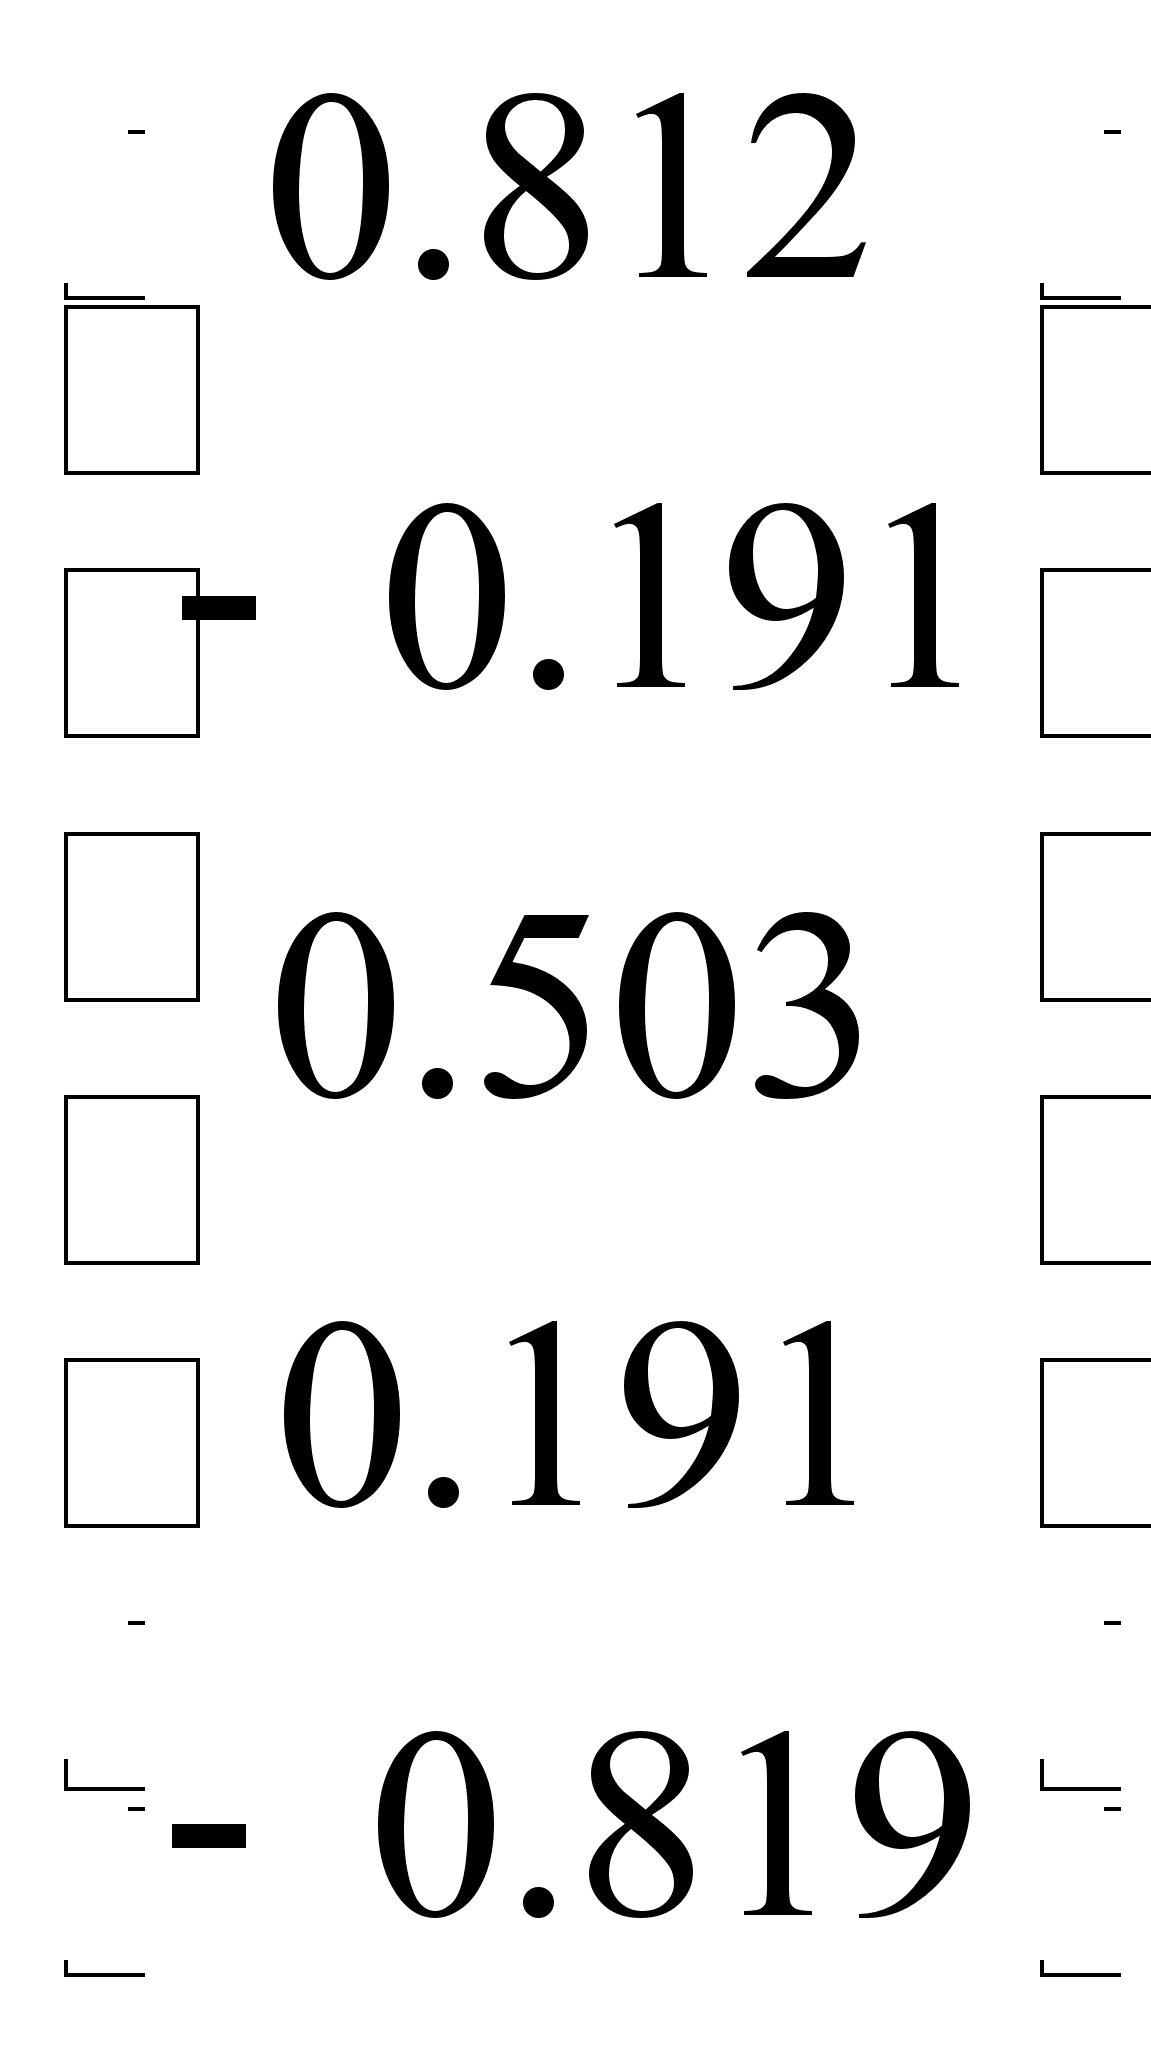
признаками.1=1,568,
построим собственный
вектор соответствующий
данному
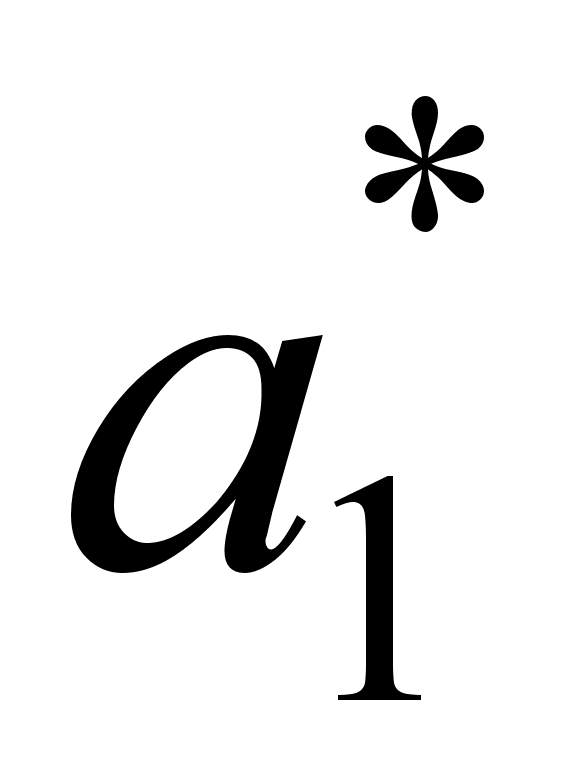 =
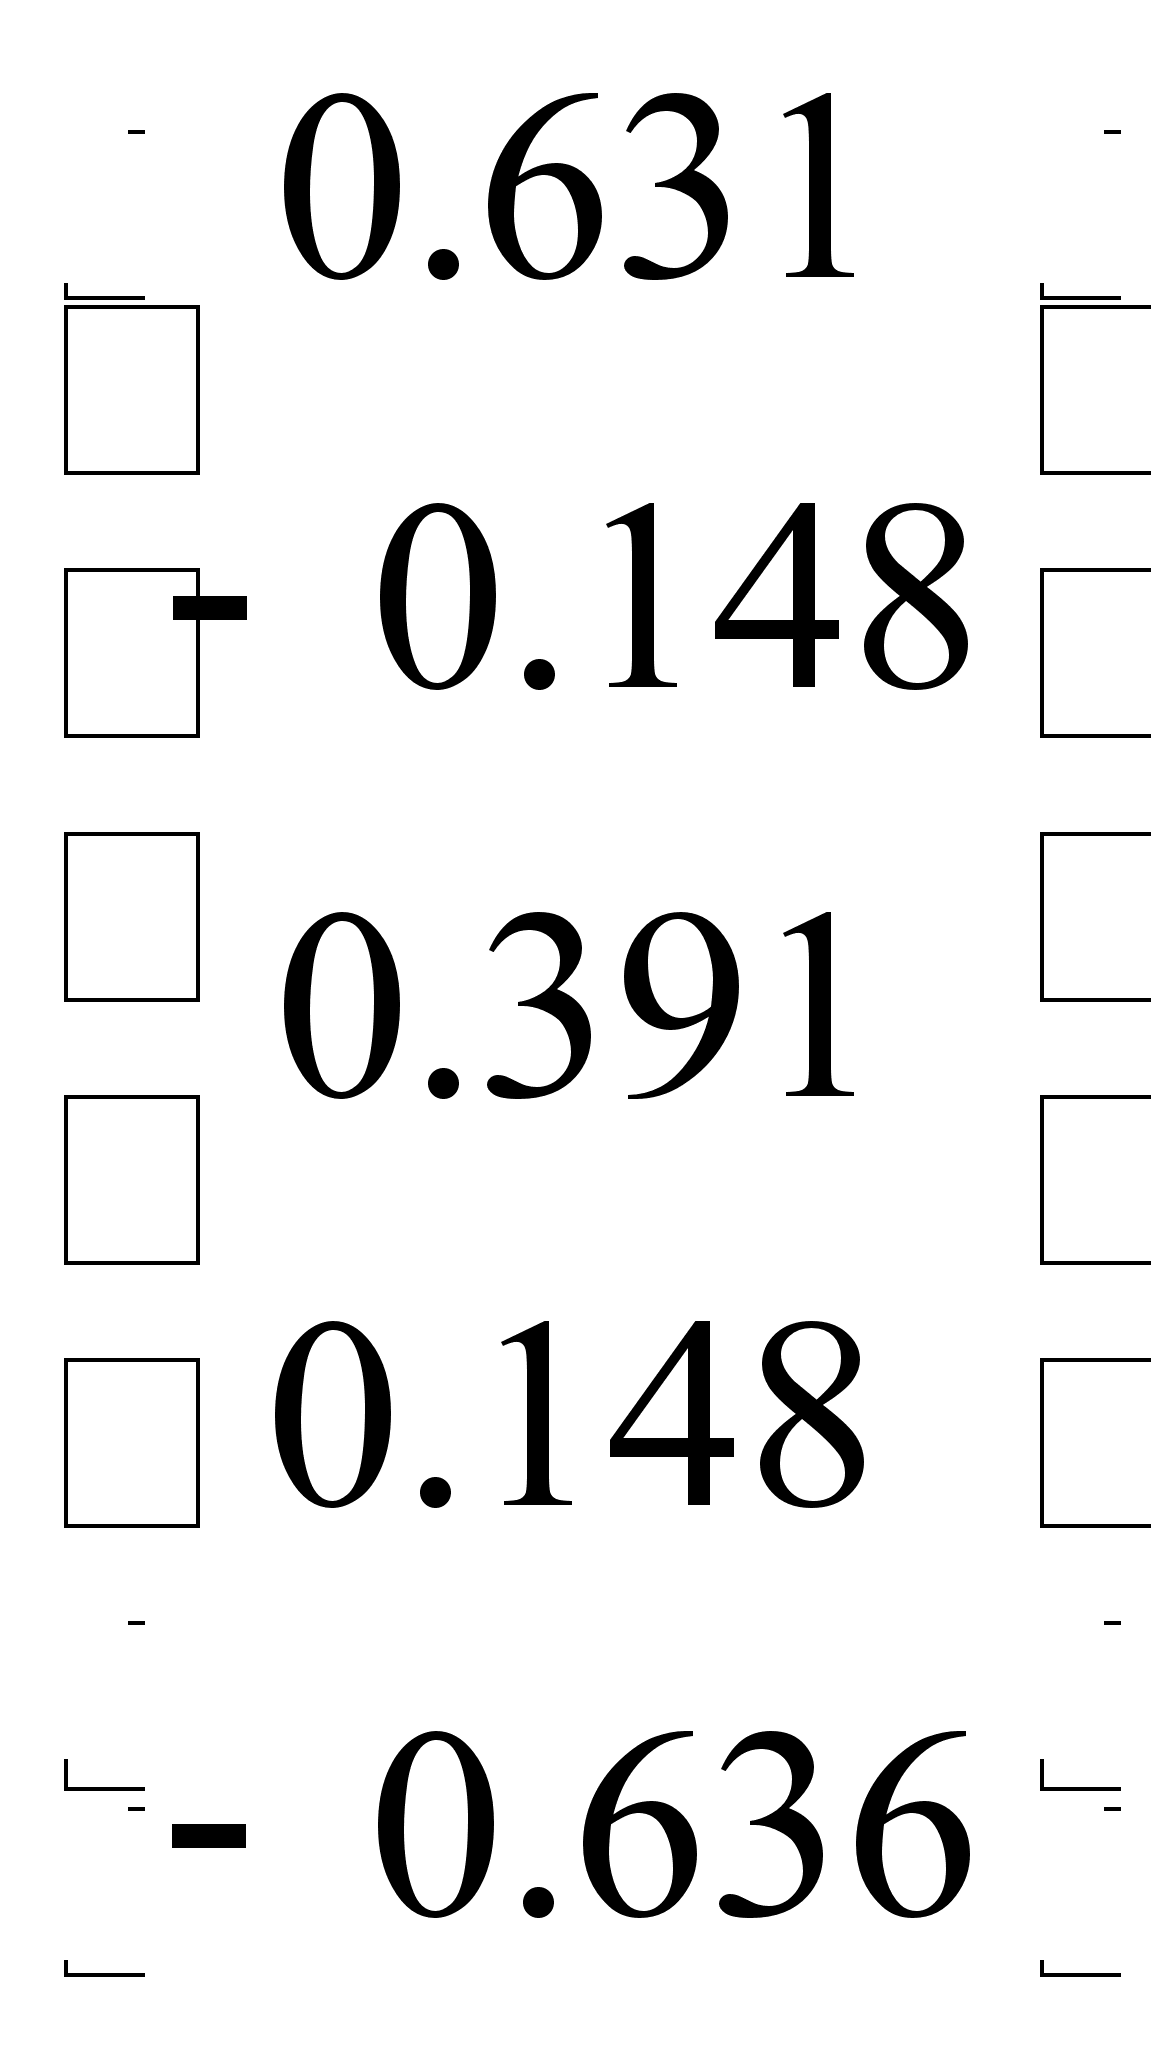 ,
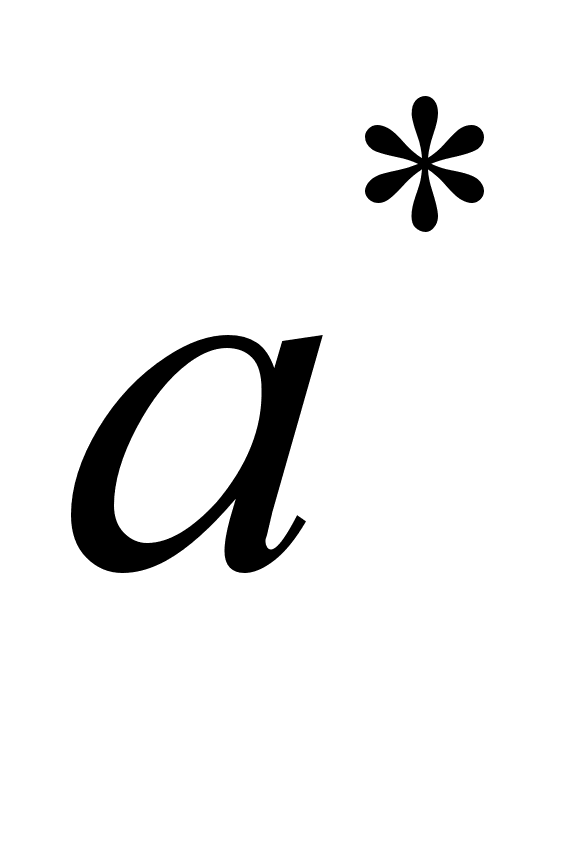 -
ненормированный
вектор полученный
из
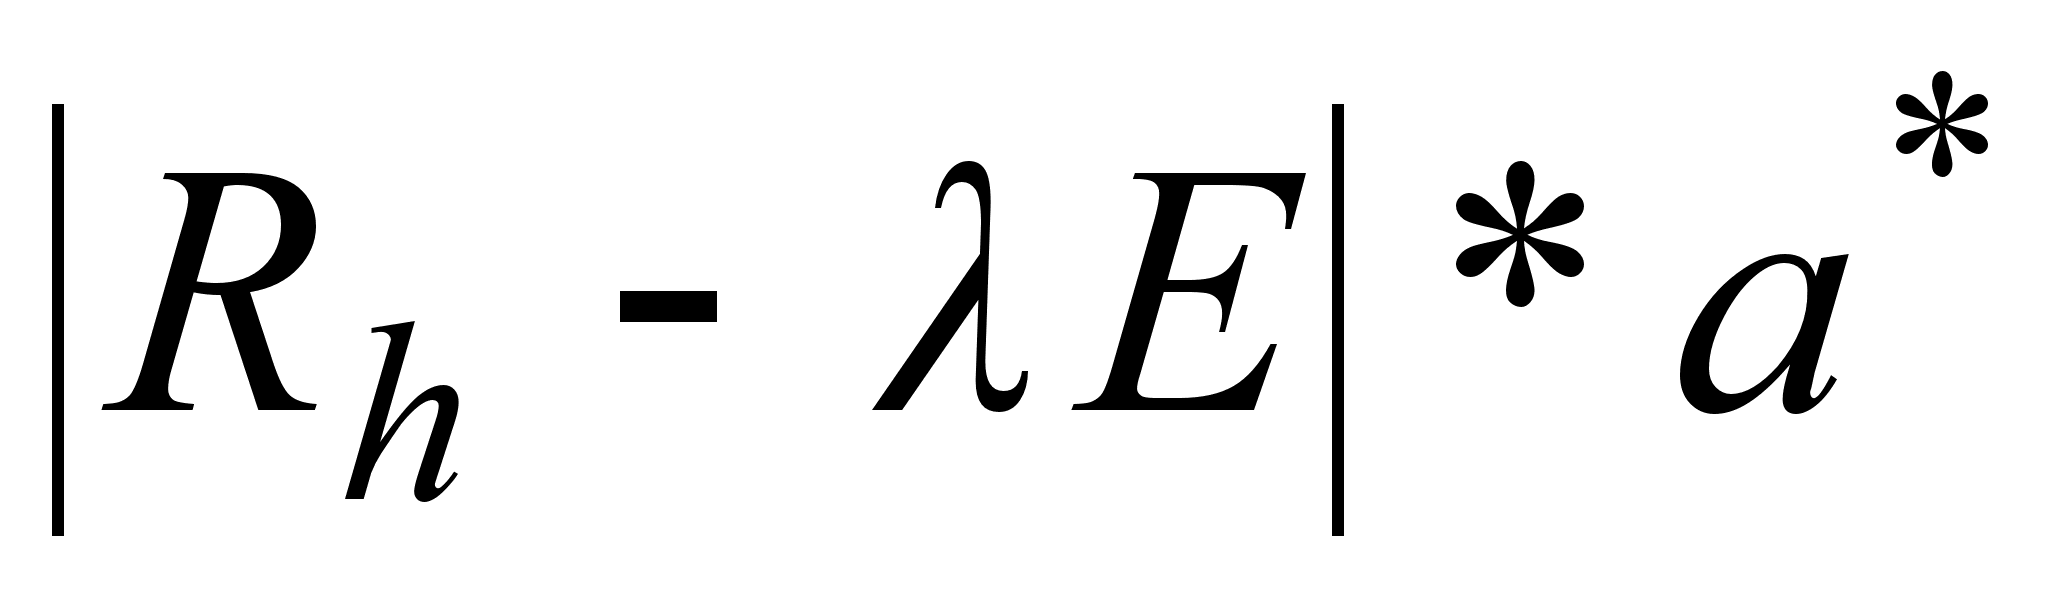 =0
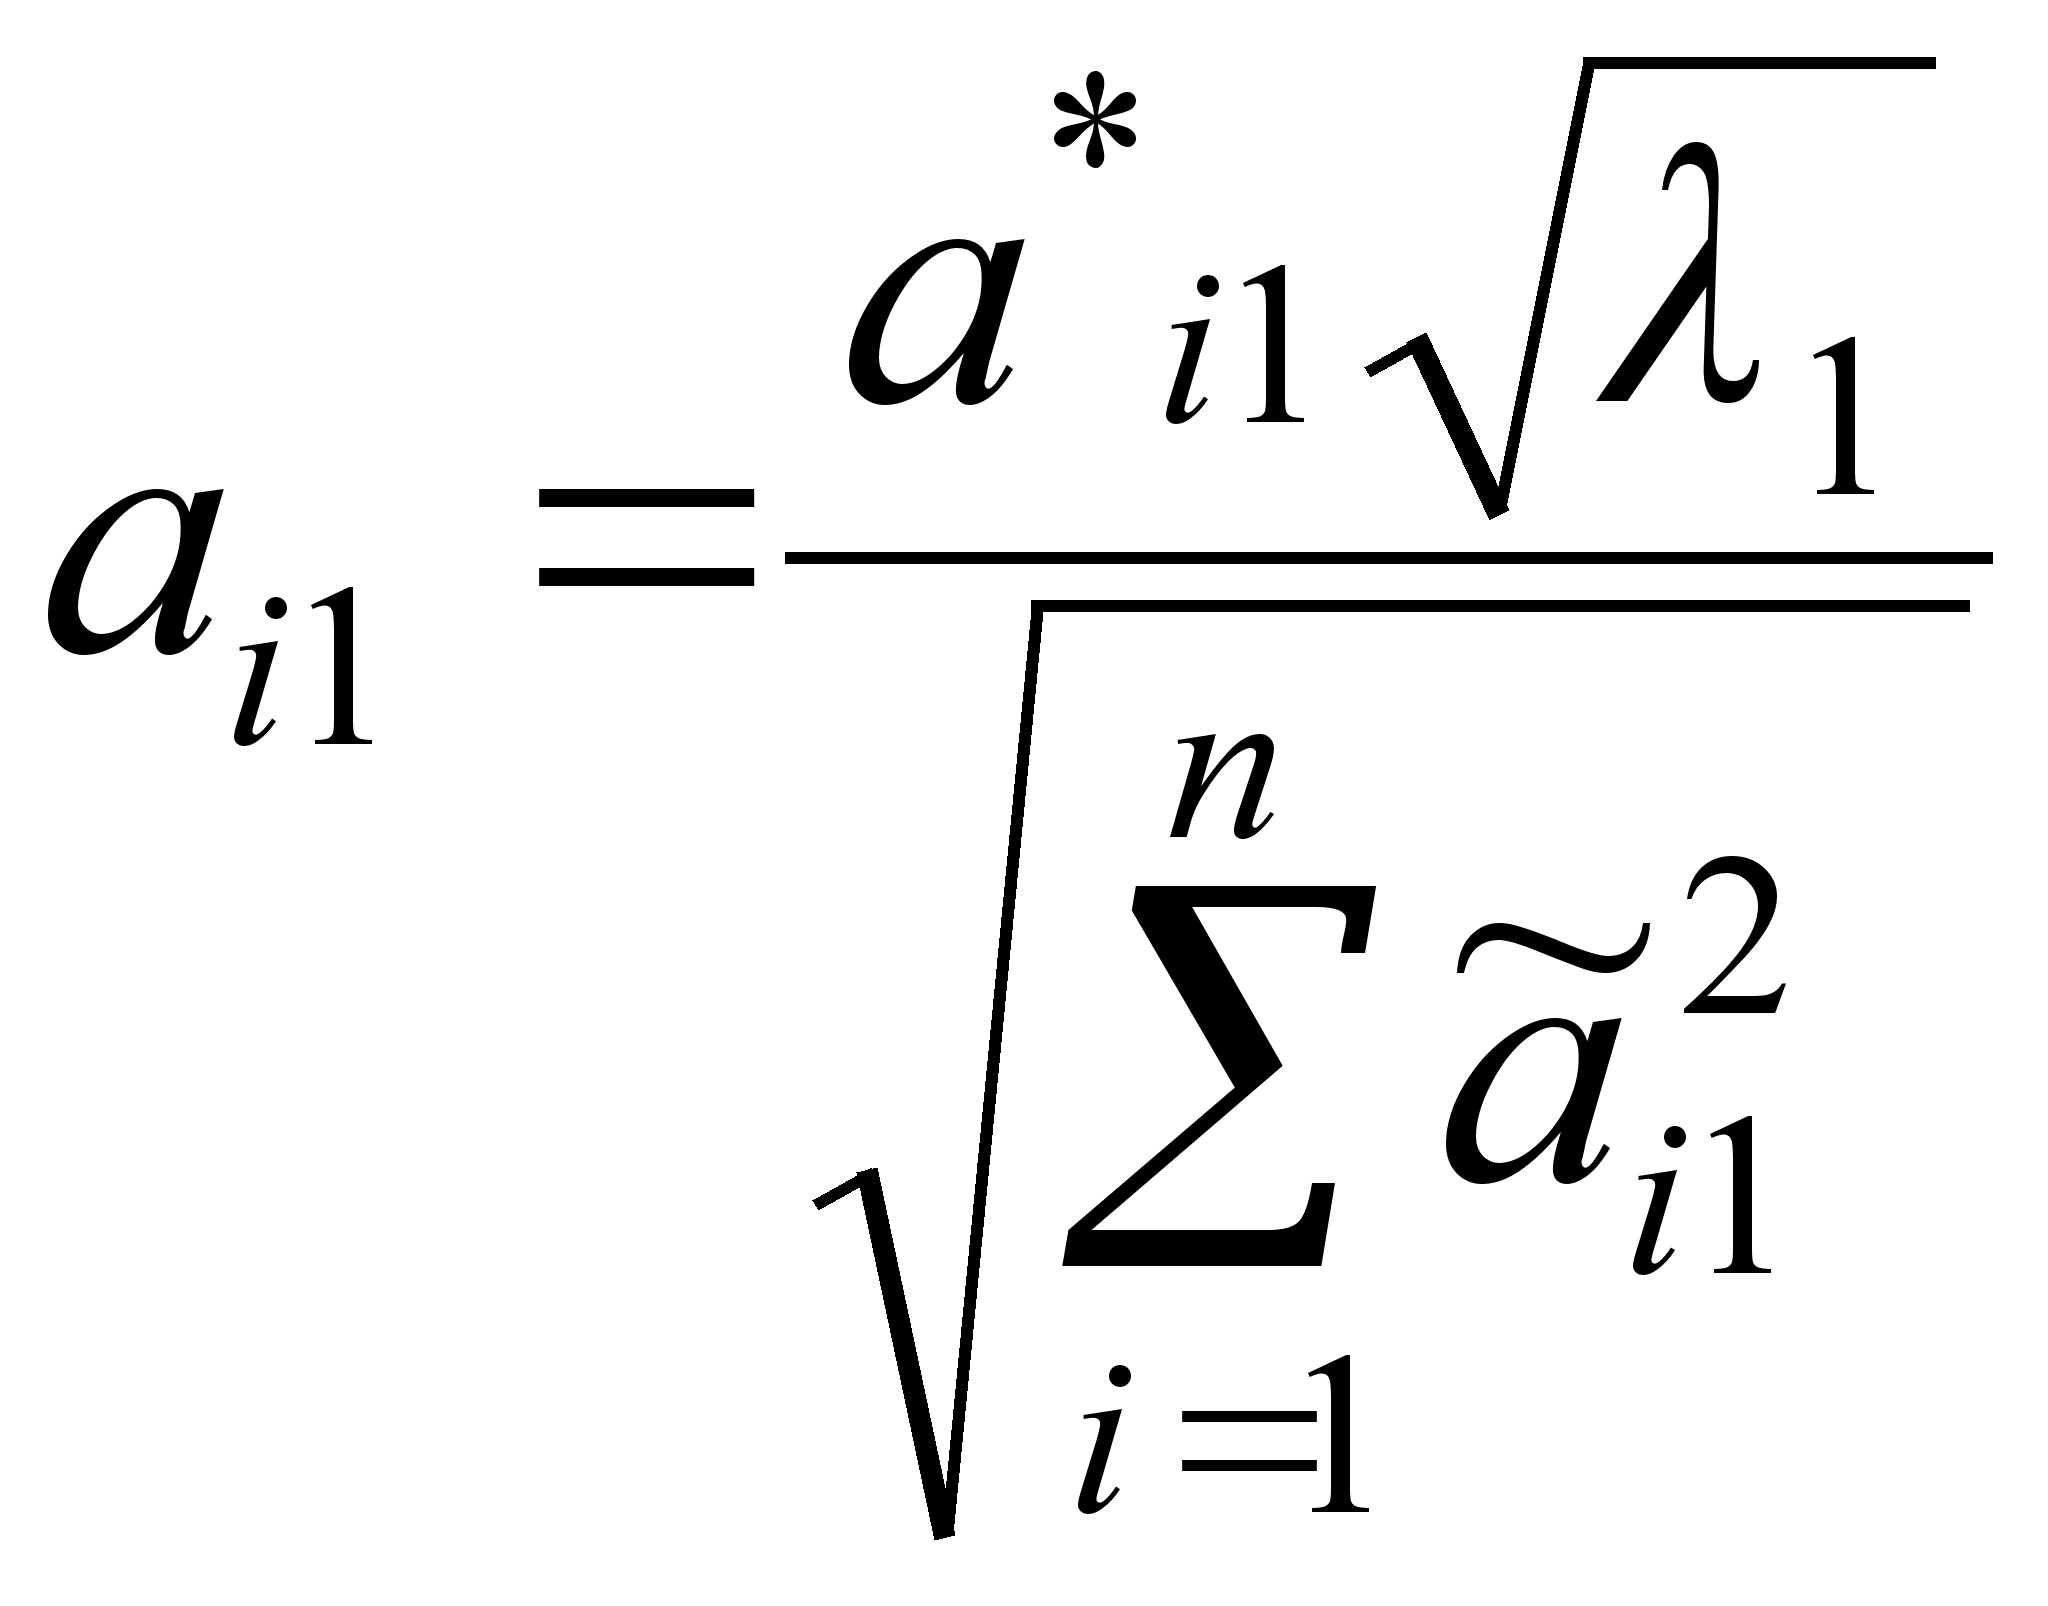 ,
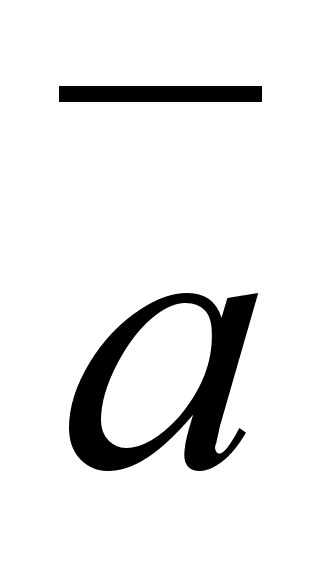 1=
 .2=
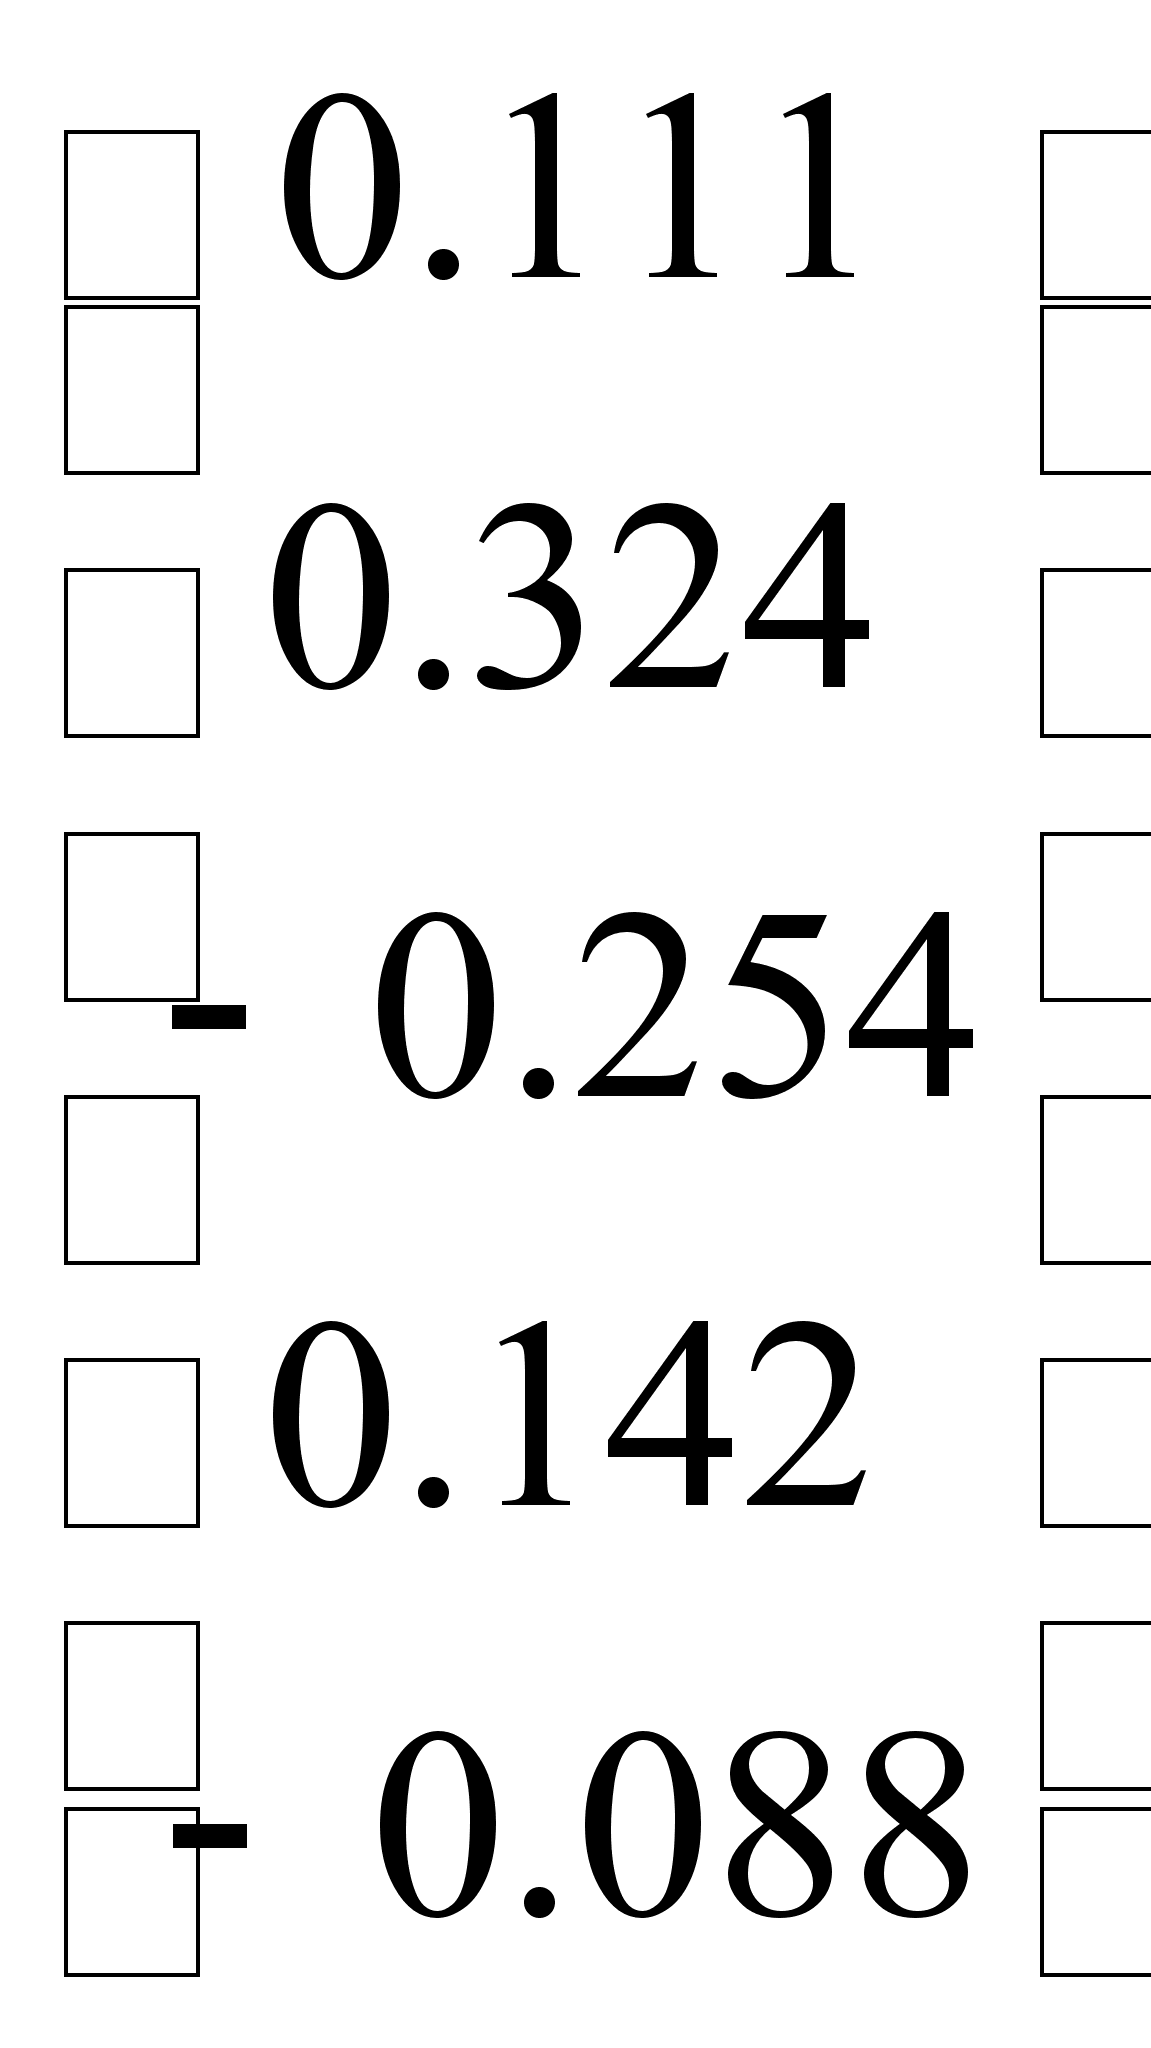 ,
для
2=0,213=
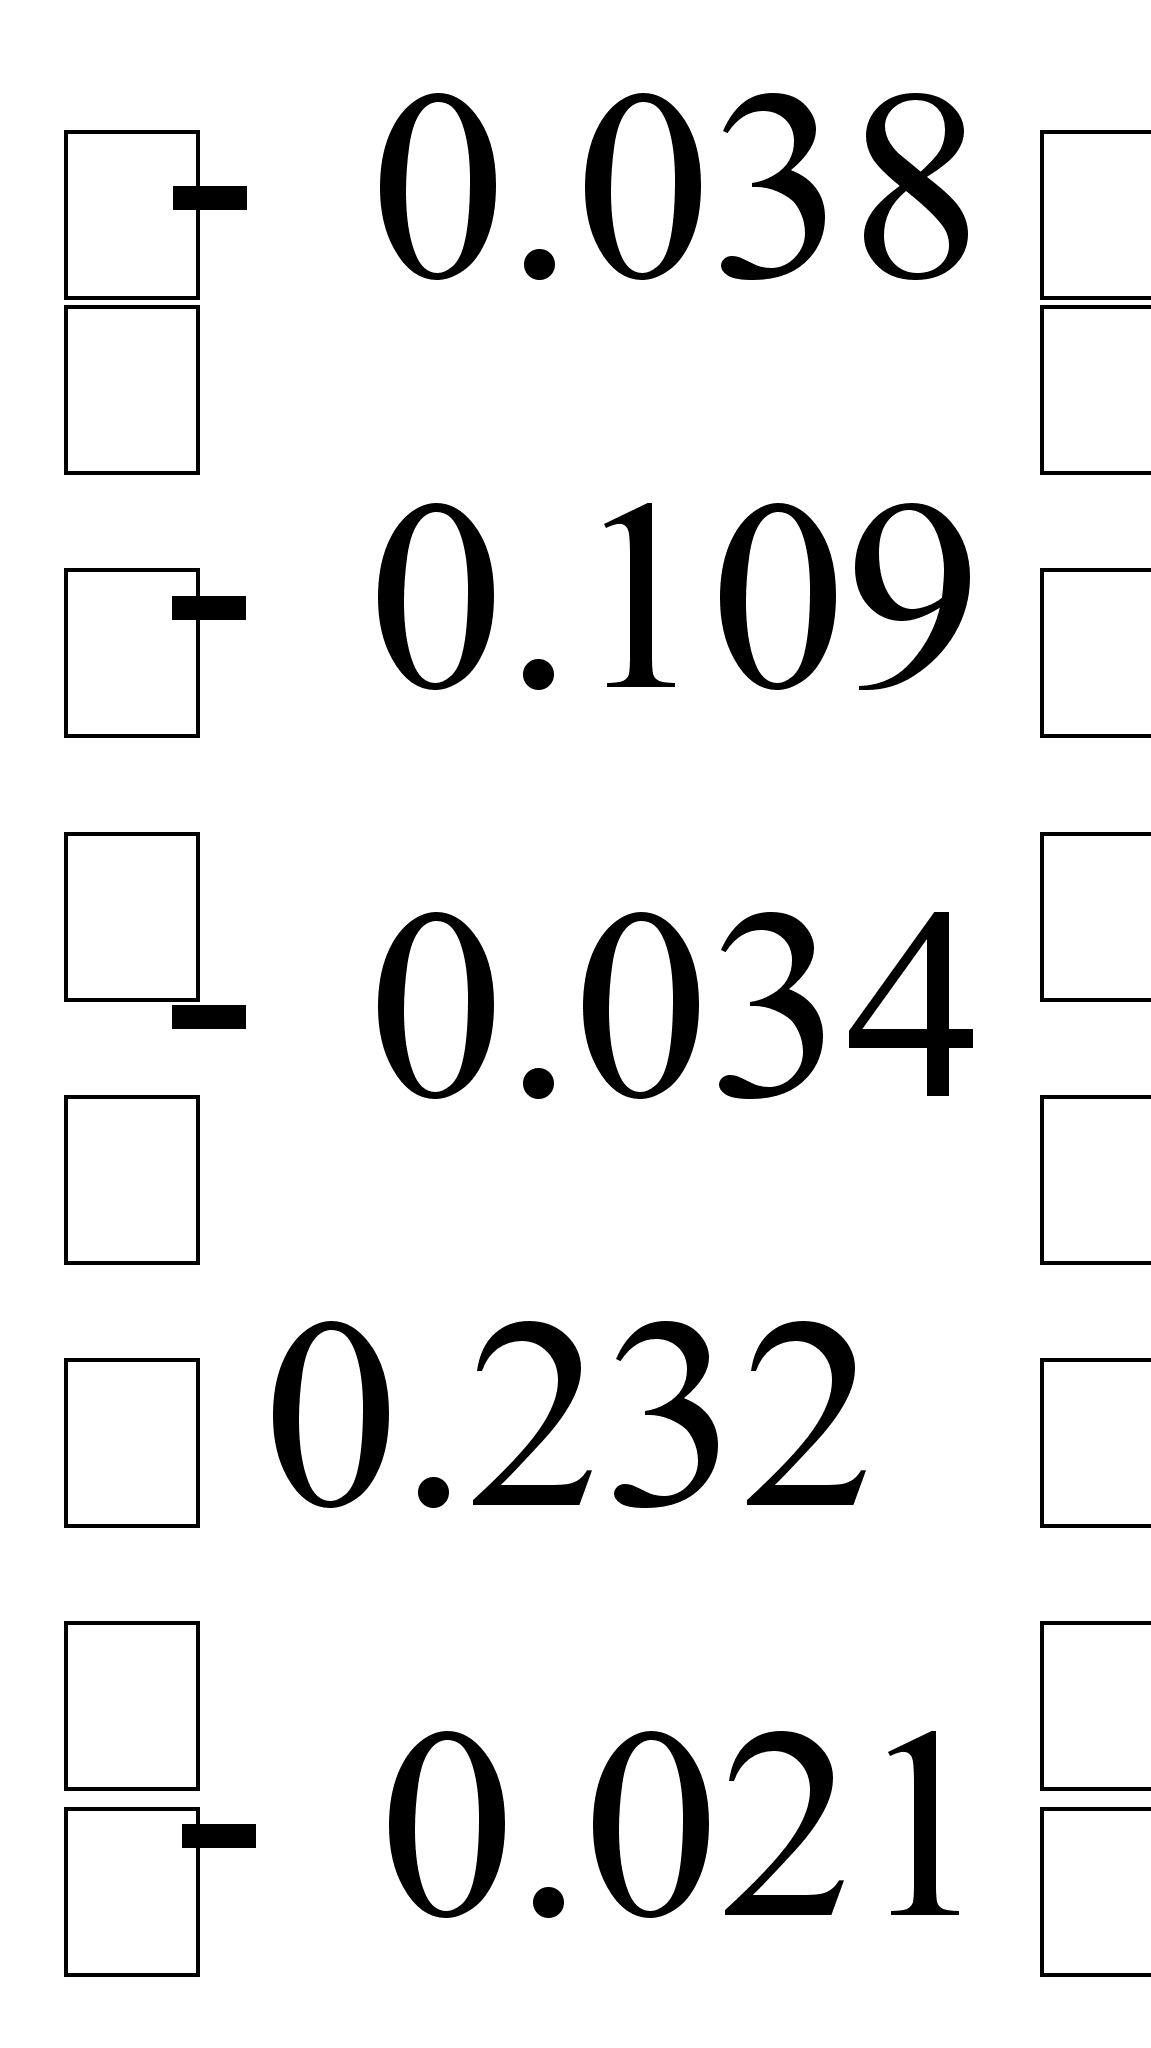 ,
для
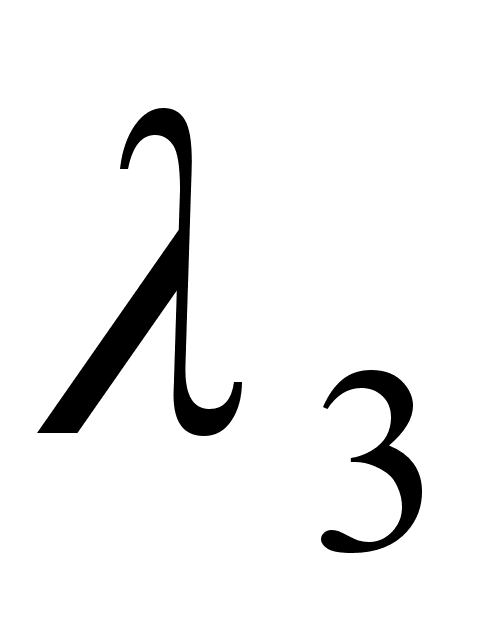 =0,069
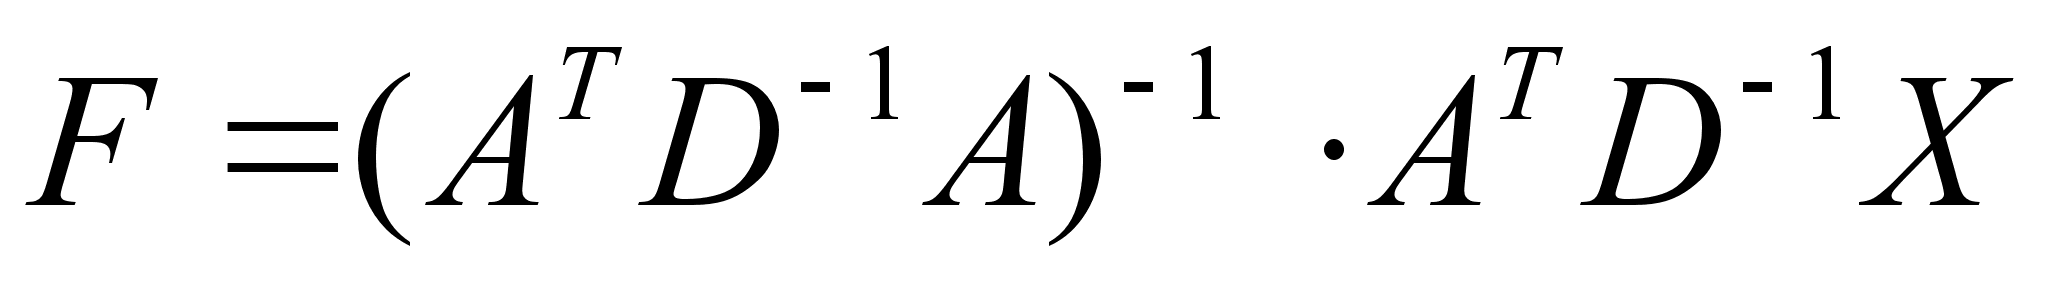 ,
где
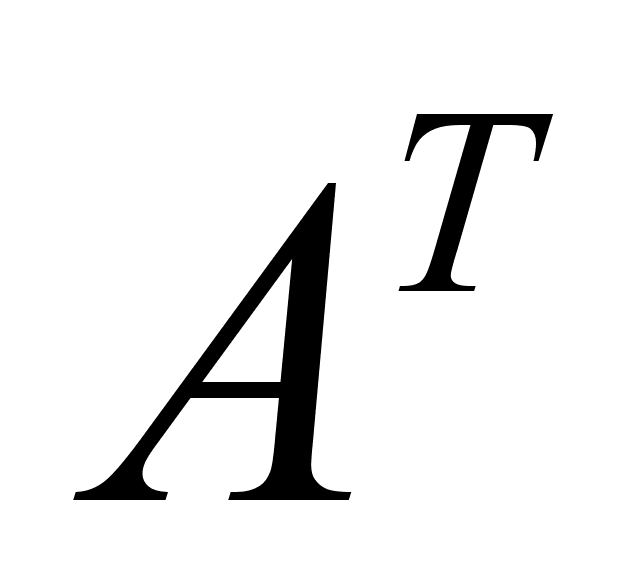 -
транспонированная
матрица факторных
нагрузок;
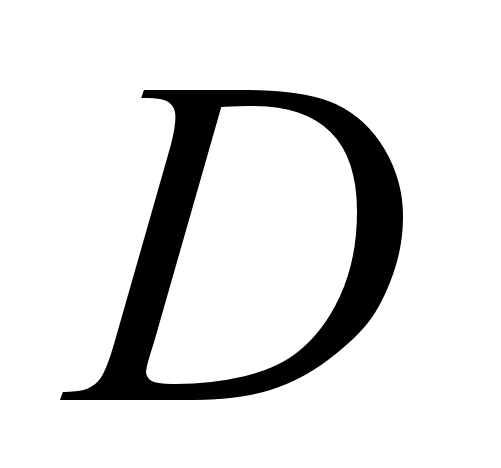 -
диагональная
матрица, на
главной диагонали
которой стоят
харак терности
соответствующих
общих факторов;
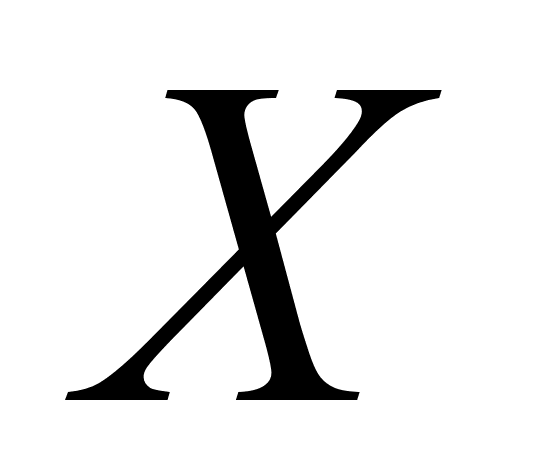 -
матрица
центрированно-нормированных
значений исходных
признаков.
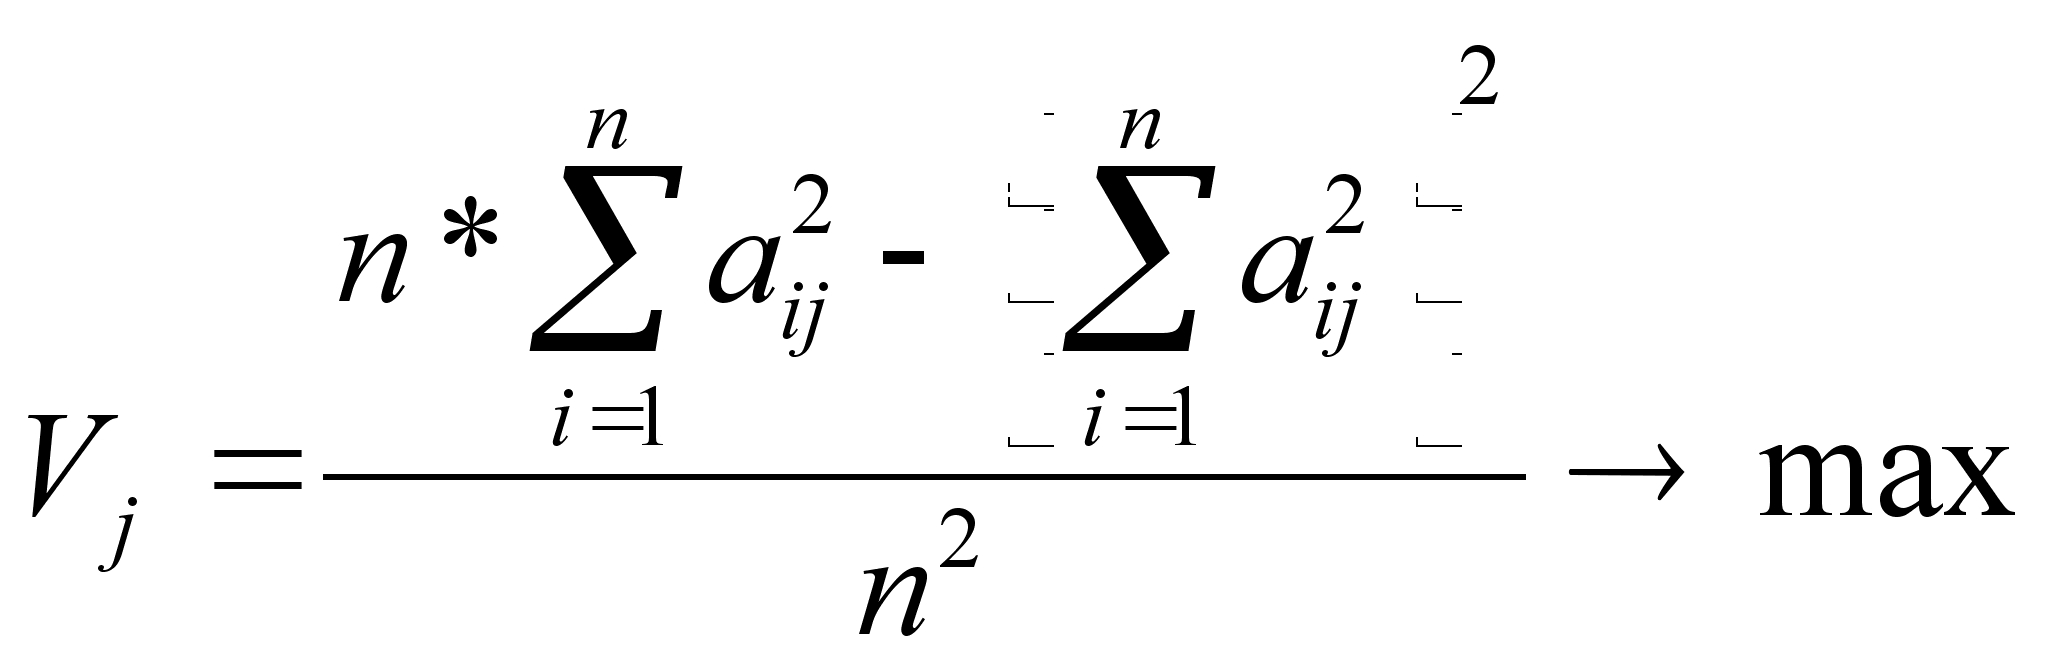
 и f2
с помощью
соотношения
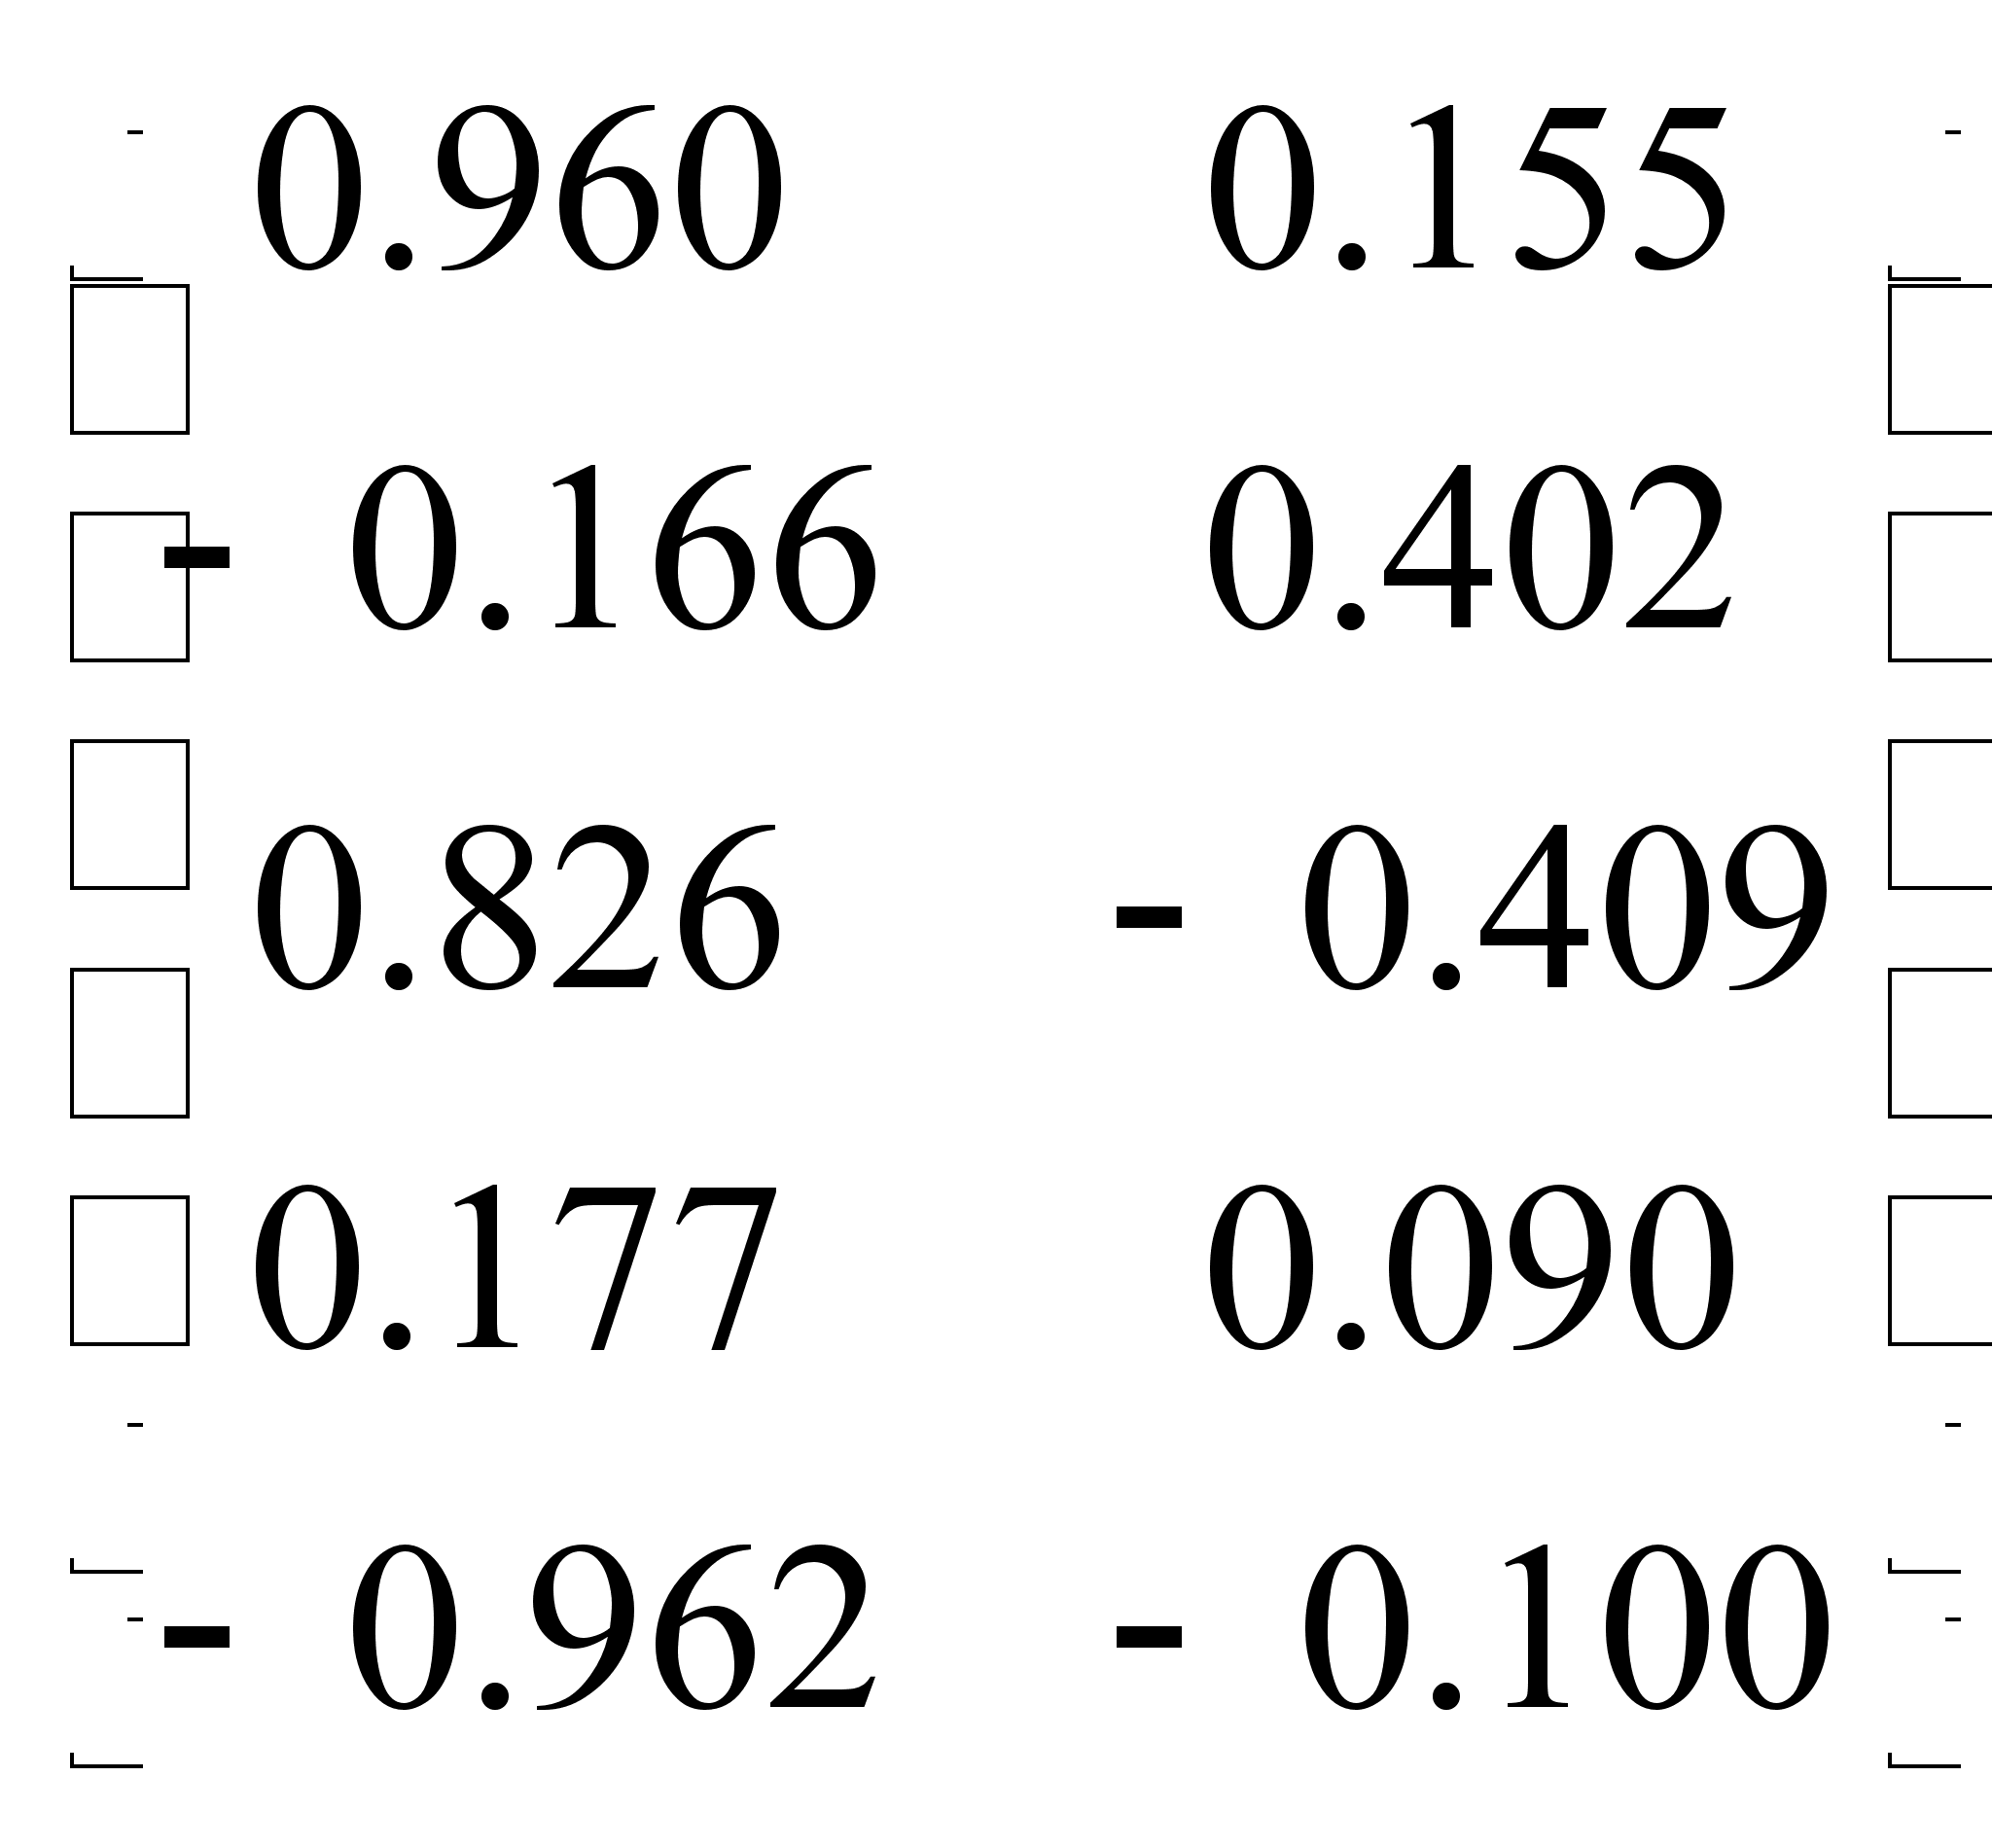
В=Т*А. Исходя
из геометрических
соображений,
повернем систему
координат по
часовой стрелки
на угол равный
15
 .
Матрица вращения
будет иметь
вид:
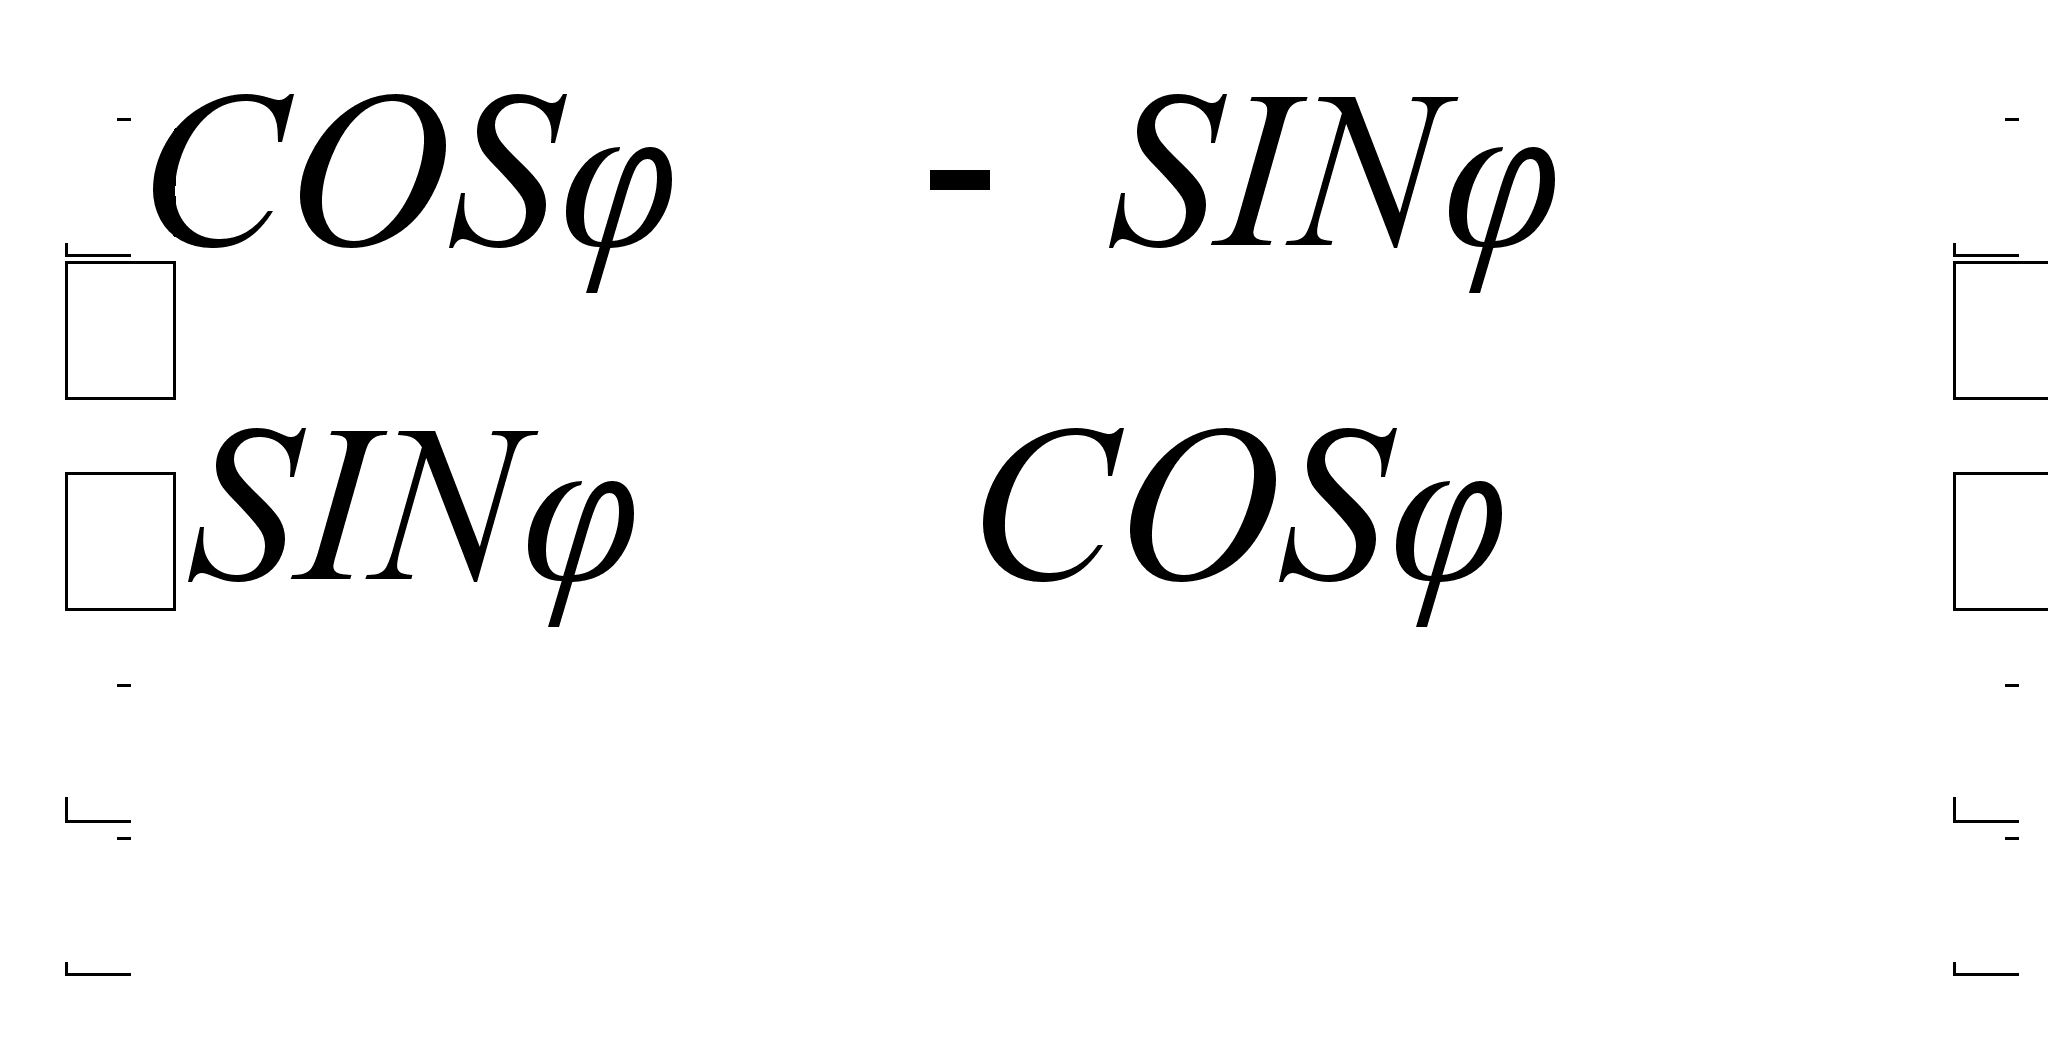 =0.259
cos15=0.966.
Найдем матрицу
В=Т*А
 *
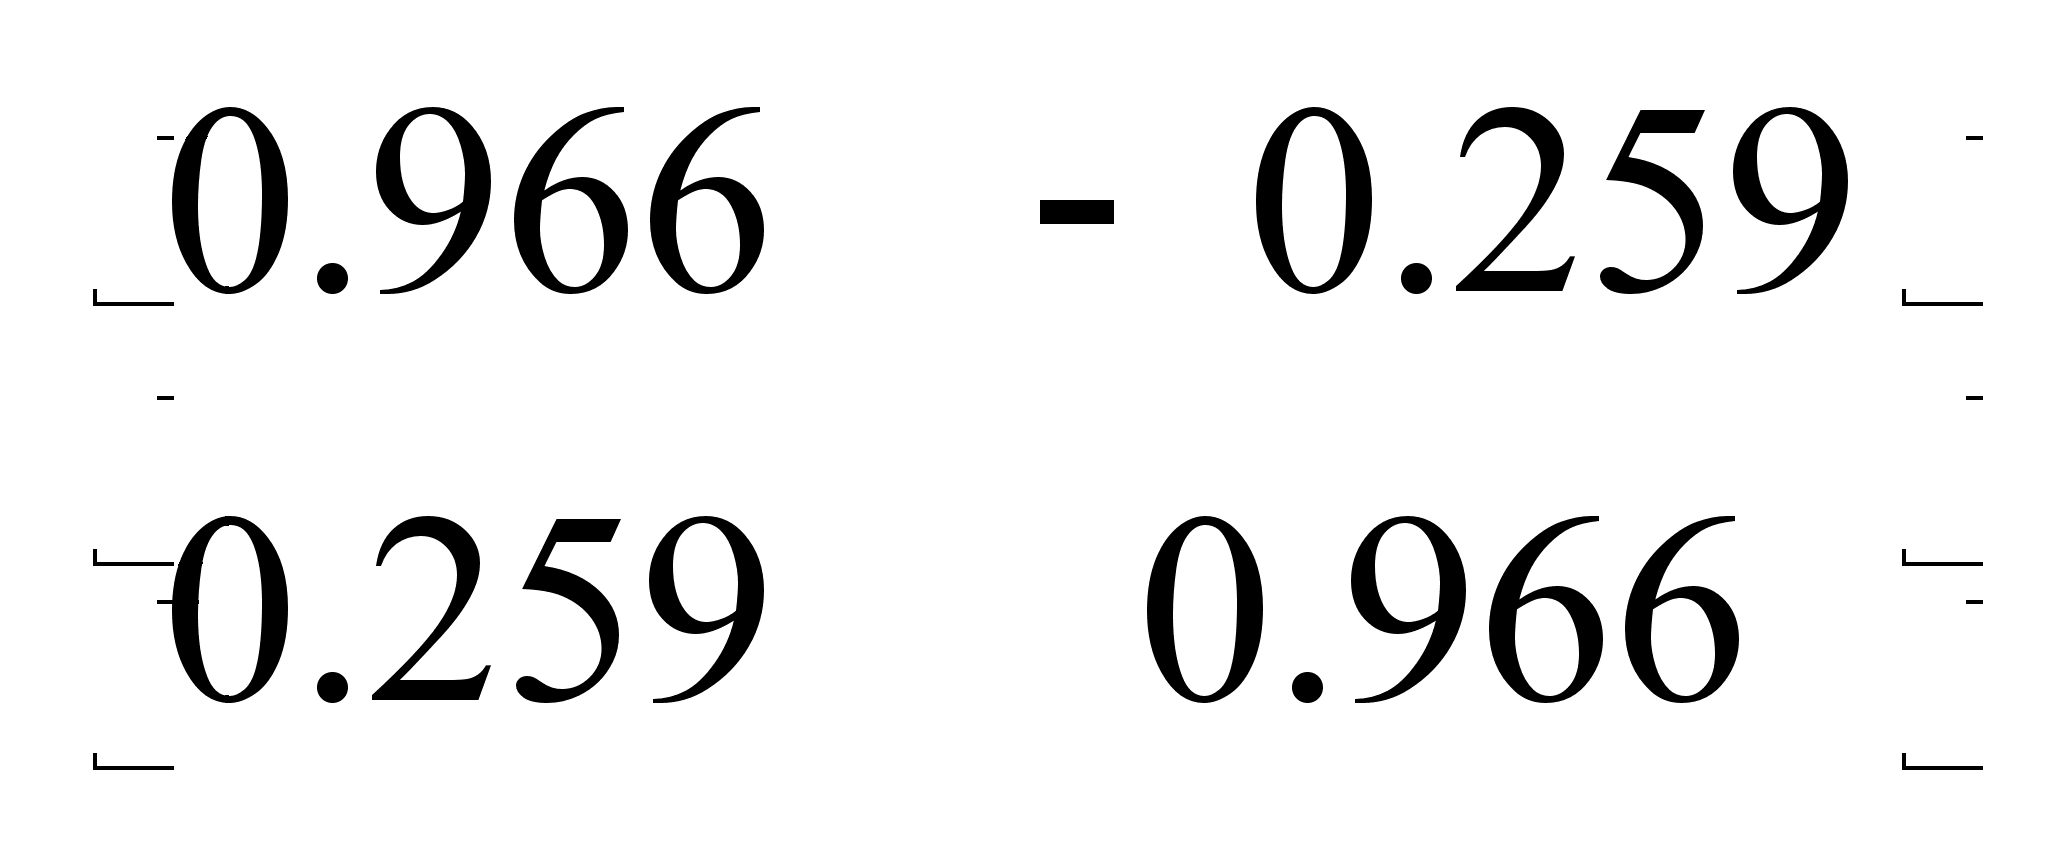 =
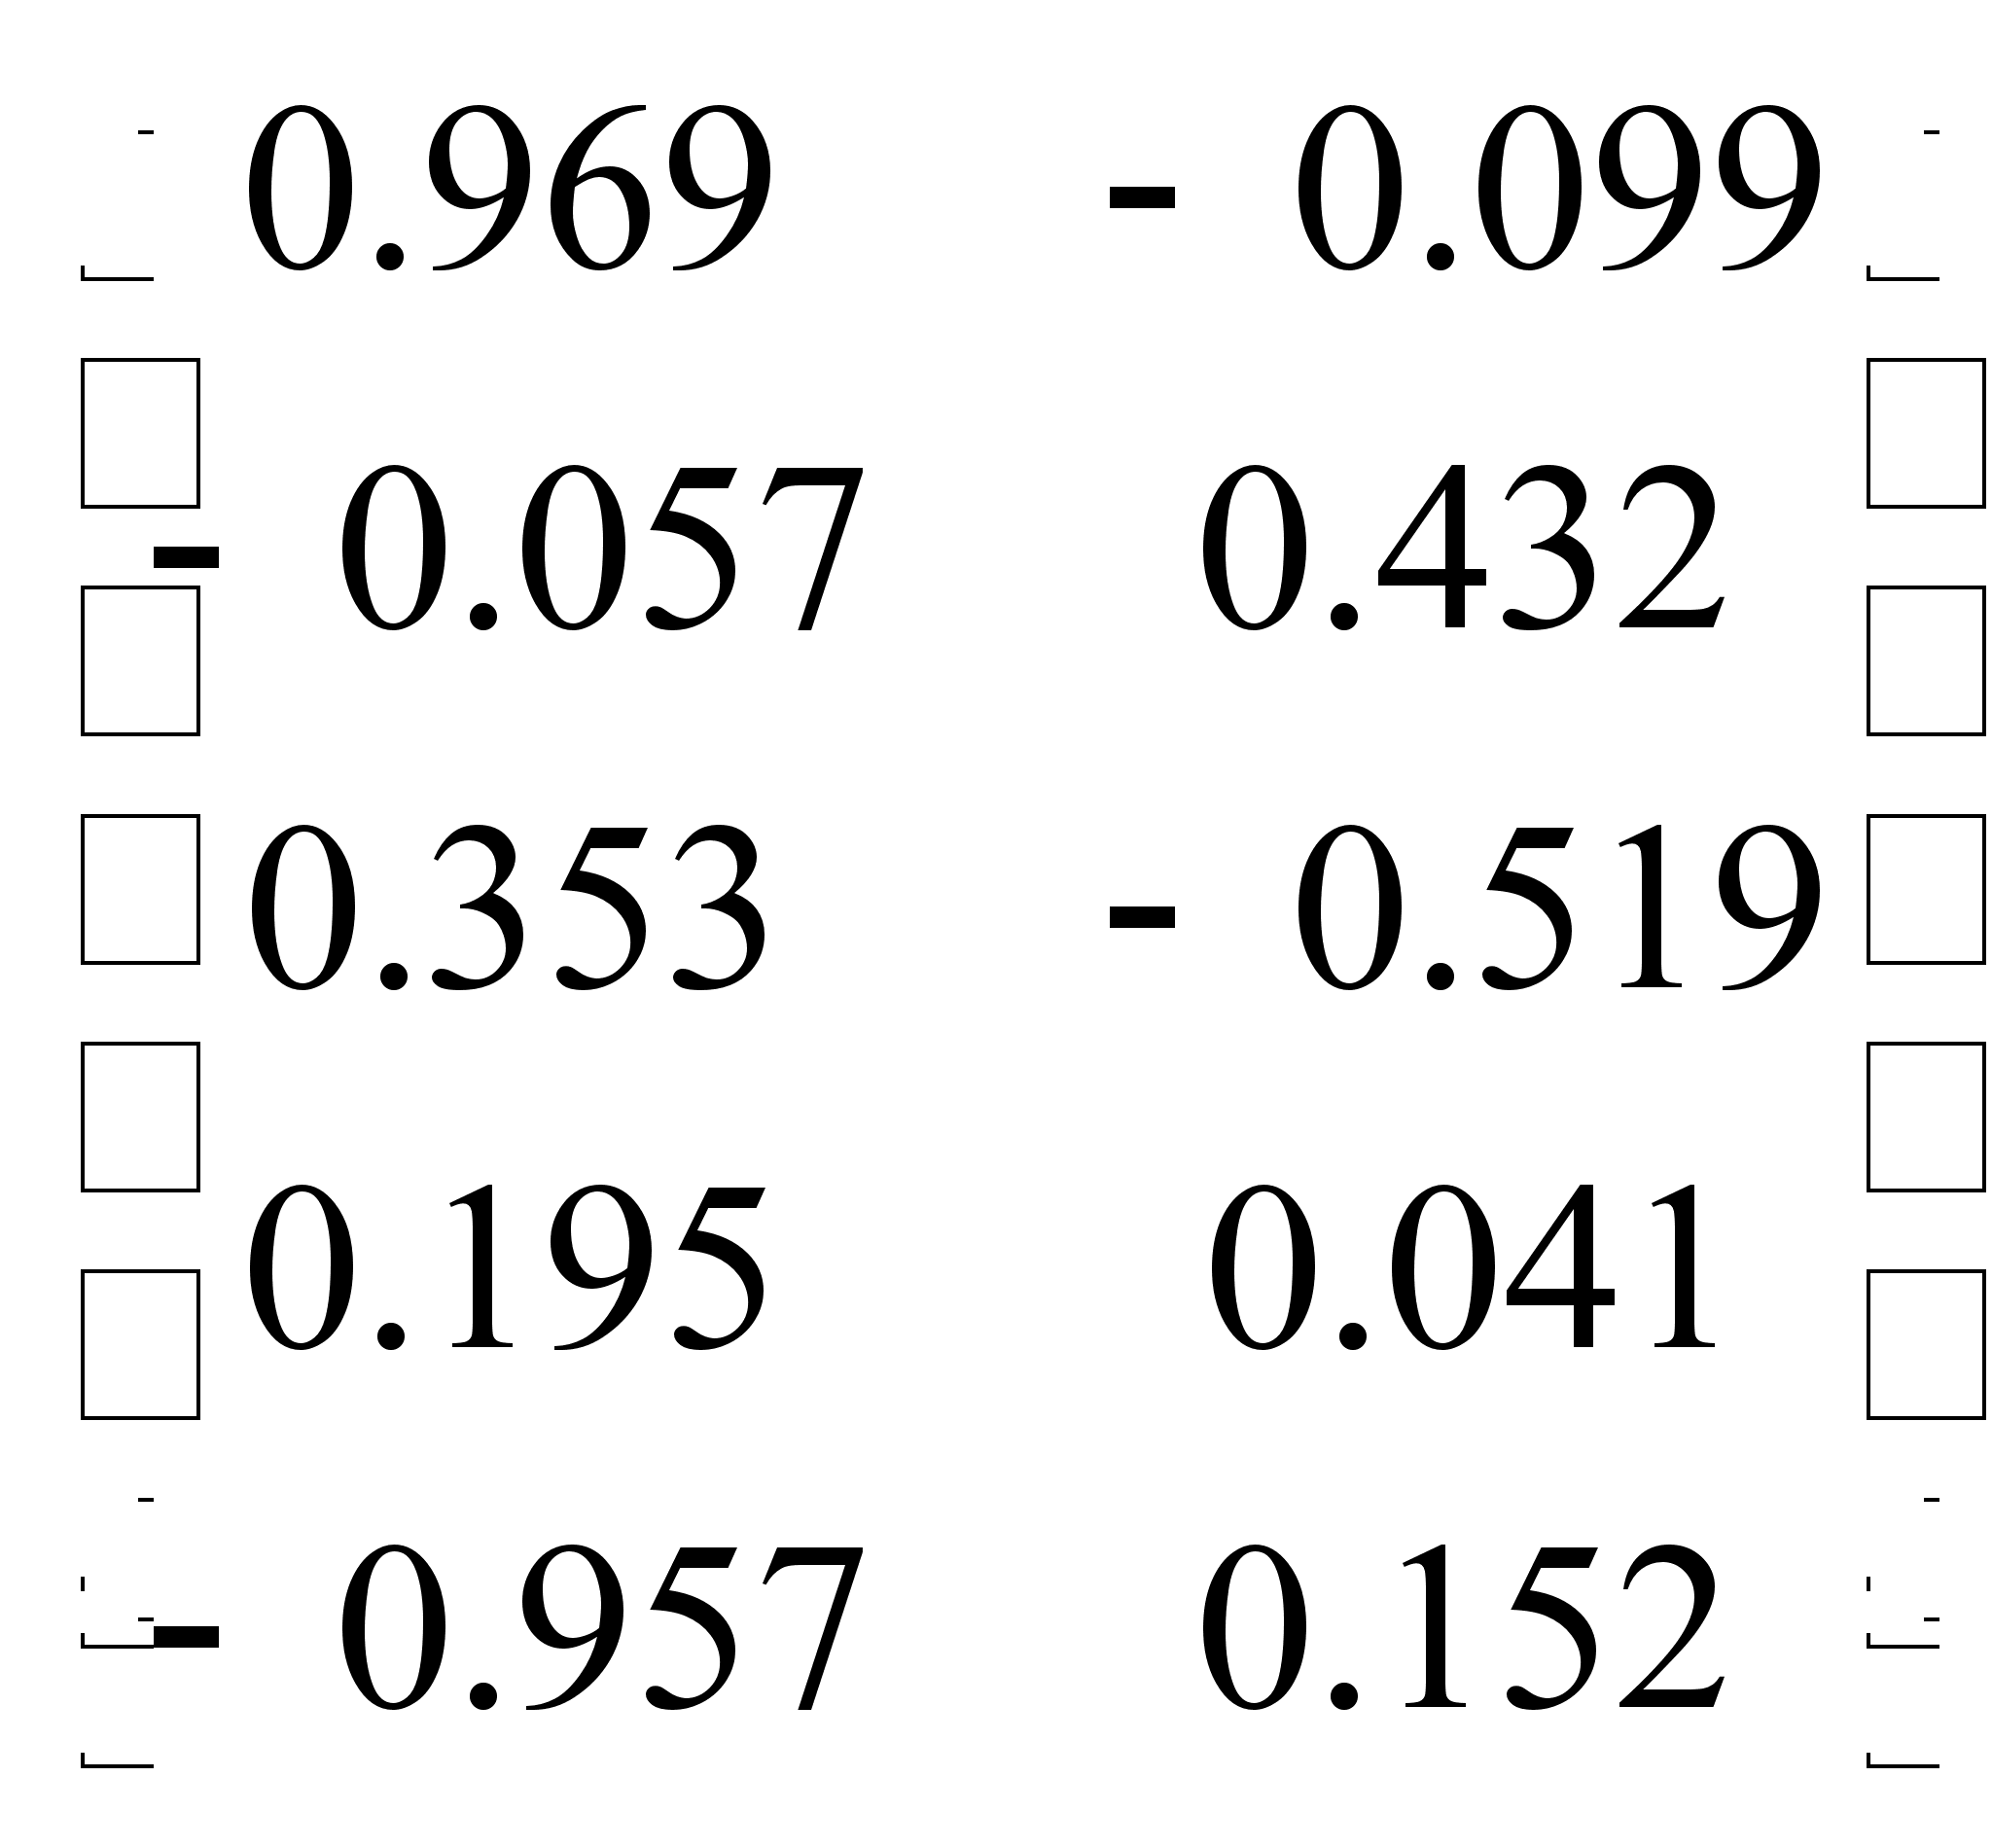
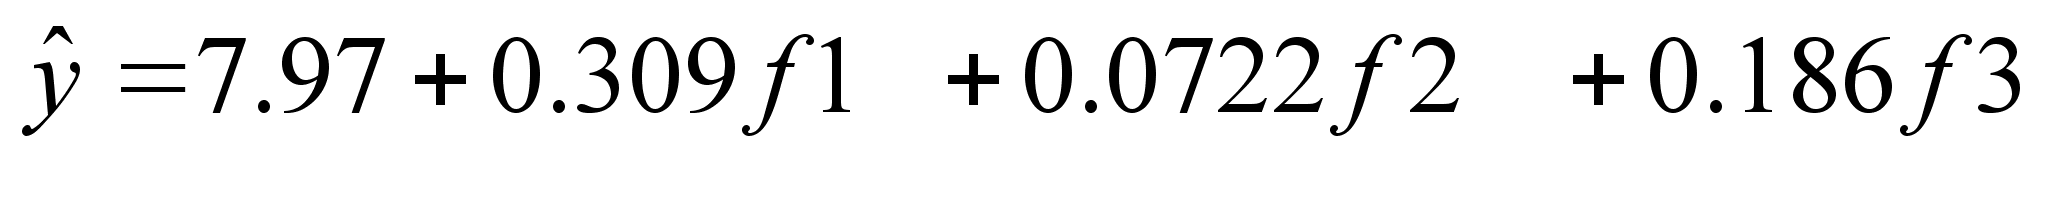
Приложение
1
Наблюденные
значения исходных
признаков
№
1.05
Главные
компоненты
Приложение
3
Построение
уравнения
регрессии на
главные компоненты.
Y 7,97 2,61