Стратегический анализ рынка бытовой техники
Размещено на /
ВВЕДЕНИЕ
В современных условиях управленческие решения должны приниматься лишь на основе тщательного анализа имеющейся информации. Для решения подобных задач предназначен аппарат прикладной статистики, составной частью которого являются статистические методы прогнозирования. Эти методы позволяют выявить закономерности на фоне случайностей, сделать обоснованные прогнозы и выявить вероятность их выполнения.
При рассмотрении классической модели регрессии характер экспериментальных данных не имеет принципиального значения. Методы исследования моделей, основанных на данных пространственных выборок и временных рядов, существенно отличаются. Это можно объяснить тем, что наблюдения во временных рядах нельзя считать независимыми.
Прогнозирование – это оценка на основе глубокого анализа тенденций развития социально-экономических явлений и их взаимосвязей. Процесс прогнозирования предполагает выявление возможных альтернатив развития в перспективе для обоснованного их выбора и принятия оптимального решения.
Экономическое прогнозирование невозможно без хорошего знания изучаемого явления и владения различными методами обработки динамических рядов, которые в каждом отдельном случае помогли бы обнаружить общую закономерность изменения, периодичность в повышении или снижении уровней (если она имеет место), корреляцию между отдельными рядами.
Для анализа данных целесообразно рассчитывать показатели: абсолютные приросты (изменения) уровней; темпы роста; темпы прироста (снижения) уровней.
Для обобщающей характеристики динамики исследуемого явления за ряд периодов использовались средние показатели: средний темп роста, средний темп прироста, средний абсолютный прирост.
Целью курсовой работы являлось приобретение практических навыков поиска и систематизации собранного материала для статистического исследования.
Для реализации поставленной цели в дипломной работе будут решены следующие задачи:
графический анализ данных об объеме рынка бытовой техники;
содержательный анализ данных об объеме рынка бытовой техники;
анализ данных об объеме рынка бытовой техники на основе методов прогнозирования;
задача прогнозирования на 2009 г., проверка адекватности и точности прогноза и анализ ситуации на рынке бытовой техники г. Уфа в 2009 г;
выбор наилучшего метода прогнозирования;
задача прогнозирования на 2010 г.;
сформулированы выводы.
РАЗДЕЛ 1. ПРИМЕНЕНИЕ ТЕОРИИ ВРЕМЕННЫХ РЯДОВ ДЛЯ ПРОГНОЗИРОВАНИЯ ЭКОНОМИЧЕСКИХ ПРОЦЕССОВ
1.1 Экономические процессы и их прогнозирование
графический анализ прогнозирование
Одним из наиболее сложных этапов прогнозирования, который отнимает много времени и сил, является сбор обоснованных и достоверных данных. Точность любого прогноза ограничивается достоверностью тех данных, на которых он построен. Наиболее сложные модели прогнозирования не сработают, если они будут применяться к недостоверным данным [1, С.85].
Для оценки, будут ли имеющиеся данные полезны для решения поставленной задачи, можно использовать следующие четыре принципа:
данные должны быть достоверными и точными. Необходимо позаботиться о том, чтобы данные были получены из достоверного источника, и обратить внимание на то, чтобы они имели требуемую точность;
данные должны быть значимыми. Данные должны отражать те обстоятельства, для анализа которых они будут использоваться;
данные должны быть согласованными. Если обстоятельства, в отношении которых данные собирались, изменились, необходимо внести корректировки, направленные на сохранение согласованности новых данных с исторически сложившейся структурой;
данные должны собираться через определенные интервалы времени. Данные, собранные и подытоженные в строгом хронологическом порядке, представляют наибольший интерес для целей прогнозирования.
Для создания прогнозов представляют интерес два типа данных. К первому типу относят данные, собранные в фиксированный момент времени. Это может быть конкретный час, день, неделя, месяц или квартал. Второй тип представляют данные наблюдений, произведенных с течением времени. Кросс-секционными данными называются наблюдения, собранные в фиксированный момент времени [2, С.85]. Задача состоит в изучении таких данных с последующей экстраполяцией или последующим распространением полученных взаимоотношений на большую генеральную совокупность.
1.2. Анализ временных рядов
1.2.1 Временные ряды и их компоненты
Совокупность
наблюдений
величины
 ,
выполненных
в течение некоторого
промежутка
времени, называют
данными временного
ряда или просто
временным
рядом. Чаще
всего наблюдения
регистрируются
через постоянные
промежутки
времени. В общем
случае временные
ряды не представляют
собой случайную
выборку и требуют
специальных
методов для
их исследования.
Наблюдения
во временных
рядах, как правило,
зависят друг
от друга (автокоррелируют).
Эта зависимость
образует модель
изменения или
поведения
данных, которую
можно использовать
для предсказания
их будущих
значений, а
это, в свою очередь,
может значительно
помочь руководству
в управлении
деловыми операциями
[3, С.180].
Декомпозиция
Один из методов анализа данных временных рядов включает попытку определить составляющие факторы, которые влияют на каждое значение временного ряда. Подобная процедура идентификации называется декомпозицией. Каждая компонента идентифицируется отдельно. Затем вклады каждой компоненты комбинируются с целью получения прогнозов будущих значений временных рядов.
Рассмотрение методов декомпозиции начинается с четырех компонент временных рядов – это трендовая, циклическая, сезонная и нерегулярная (или случайная) компоненты.
Тренд. Тренд
– это компонента,
представляющая
основной рост
(или спад) во
временном
ряду. Компонента
тренда обозначается
буквой
 .
Цикличность.
Циклическая
компонента
– это последовательность
волнообразных
флуктуации
или циклы
длительностью
более одного
года. Изменение
экономических
условий обычно
происходит
циклически.
Циклическая
компонента
обозначается
буквой
 .
Сезонность.
Сезонные изменения
обычно присутствуют
в квартальных,
месячных или
недельных
данных. Под
сезонными
вариациями
понимаются
изменения с
более или менее
стабильной
структурой,
имеющие годовую
цикличность
и повторяющиеся
из года в год.
Сезонная компонента
обозначается
буквой
 .
Нерегулярность.
Нерегулярная
компонента
включает
непредсказуемые
или случайные
флуктуации.
Нерегулярная
компонента
обозначается
буквой
 .
Двумя простейшими
моделями,
связывающими
наблюдаемую
величину временного
ряда ( )
с компонентами
тренда (
 ),
сезонности
(
 )
и нерегулярности
(
 ),
являются модель
аддитивных
компонент
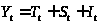 (1.1)
и модель мультипликативных компонент.
 . (1.2)
Модель аддитивных компонент применима в тех случаях, когда анализируемый временной ряд имеет приблизительно одинаковые изменения на протяжении всей длительности ряда. Иными словами, все значения ряда существенно убывают в пределах полосы постоянной ширины, центрированной на уровне тренда.
Модель мультипликативных компонент эффективнее в тех ситуациях, когда изменение временной последовательности увеличивается с ростом уровня.
Тренд
Тренд представляет собой долговременные изменения во временных рядах, которые иногда можно описать с помощью прямой линии или гладкой кривой. Если грубо представить тренд в виде прямой линии, т.е. если рост или спад похожи на прямую линию, то она описывается следующим уравнением:
 , (1.3)
где
 – это расчетное
значение тренда
в момент времени
 .
Символ
используется
для независимой
переменной,
представляющей
время и обычно
принимающей
целочисленные
значения 1,2,3,...,
соответствующие
последовательным
периодам времени.
Коэффициент
наклона
 является средним
ростом или
спадом
 для любого
возрастания
во времени за
один период.
Прогноз тренда
Пусть прогноз
величины
на
 шагов вперед
делается в
момент времени
 (конец последовательности),
при этом для
прогнозирования
используется
трендовая
модель. Период
времени, на
который делается
прогноз, – в
данном случае
это
 – называется
началом предсказания.
Значение
именуется
дальностью
прогнозирования.
Для модели
линейного
тренда можно
сделать прогноз,
вычисляя значения
по уравнению
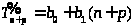 .
1.2.2 Основные показатели динамики для временного ряда годовых данных
В исходных данных нам представлен интервальный ряд с равноотстоящими уровнями во времени [4, C.51]. Поэтому для определения среднего уровня ряда можно воспользоваться следующей формулой:
 , (1.4)
где
– длина временного
ряда, то есть
число уровней.
Для количественной оценки динамики явлений применяются следующие основные аналитические показатели:
абсолютный прирост;
темпы роста;
темпы прироста.
Причем каждый из перечисленных показателей может быть трех видов:
цепной;
базисный;
средний.
Абсолютный прирост характеризует изменение показателя за определенный промежуток времени и находится по формуле:
 , (1.5)
где
 ,
 .
Причем, если
 ,
то можно найти
цепной абсолютный
прирост:
 . (1.6)
Если
 ,
то можно найти
базисный абсолютный
прирост относительно
начального
уровня:
 . (1.7)
Средний абсолютный прирост – это обобщающая характеристика скорости изменения исследуемого показателя во времени (скорость – это прирост в единицу времени):
 , (1.8)
где
 – цепной
абсолютный
прирост
Темп роста характеризует отношение двух сравниваемых уровней ряда и определяется по формуле:
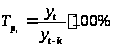 . (1.9)
Цепной темп роста:
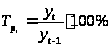 . (1.10)
Базисный темп роста относительно начального уровня:
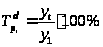 . (1.11)
Средний темп роста – обобщающая характеристика динамики, отражающая интенсивность изменения уровней ряда. Эта величина показывает, сколько в среднем процентов составляет последующий уровень от предыдущего на всем периоде наблюдения. Показатель находится по формуле:
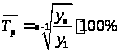 . (1.12)
Темп прироста характеризует абсолютный прирост в относительных величинах. Данный показатель показывает, на сколько процентов изменился сравниваемый уровень по отношению к уровню, принятому за базу сравнения. Для расчета этой величины необходимо воспользоваться следующей формулой:
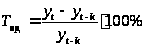 . (1.13)
Цепной темп прироста:
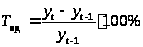 . (1.14)
Базисный темп прироста относительно начального уровня:
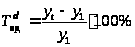 . (1.15)
Средний темп прироста:
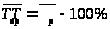 . (1.16)
1.2.3 Проверка гипотезы о наличии тренда (критерий Фостера-Стюарта, критерии серий)
Если присутствие
тренда во временном
ряду прослеживается
нечетко, то
прежде чем
перейти к дальнейшему
анализу, нужно
выяснить, существует
ли тенденция
в исследуемом
процессе [5, C.101].
Основные подходы
к решению этой
проблемы основаны
на проверке
статистических
гипотез. Критерии
выявления
компонент ряда
основаны на
проверке гипотезы
о случайности
ряда (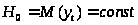 ).
Существует множество критериев, которые отличаются мощностью и сложностью. К таким критериям можно отнести критерии серий и критерий Фостера-Стюарта. Критерии серий делятся на критерий серий, основанный на медиане выборки, и критерий «нисходящих» и «восходящих» серий.
Введем 2 гипотезы:
 – тренда нет;
 – тренд
присутствует.
Критерий Фостера-Стюарта
Проверка гипотезы осуществляется в несколько этапов:
Для начала
определяем
вспомогательные
характеристики
 и
 :
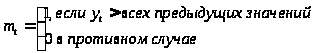
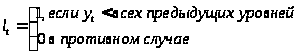 .
Вычисляем
 .
Эта величина
может принимать
значения: –1,0,1.
 .
Применяем критерий Стьюдента:
 , (1.17)
где
 – среднее
квадратическое
отклонение
величины
 .
Если
 ,
то гипотеза
об отсутствии
тренда отвергается.
Критерии серий:
Критерий «восходящих» и «нисходящих» серий.
Образуем
последовательность
 из «+» и «-» по
следующему
правилу [6, C.59]:
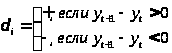 ,
где
 .
В случае если
 ,
учитывается
лишь одно значение.
Далее необходимо
подсчитать
число серий
 и протяженность
самой длинной
серии
 и проверить
выполнение
неравенств:
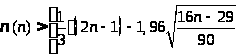 , (1.18)
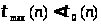 , (1.19)
где
 – табличное
значение.
Если оба
неравенства
выполняются,
то принимается
гипотеза
при уровне
значимости
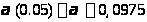 .
Строим ранжированный
ряд:
 ,
где
 – наименьшее
значение из
 .
Определим медиану полученного вариационного ряда:
если
 ,
то
 ,
если
 ,
то
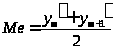 .
Следующий
шаг – это образование
последовательности
из «+» и «-» по
правилу:
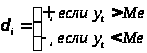 .
Если
 ,
то это значение
пропускается.
Далее необходимо
подсчитать
число серий
в совокупности
,
где под серией
понимается
последовательность
подряд идущих
плюсов или
минусов. Один
плюс или минус
тоже считается
серией.
При отсутствии системной составляющей протяженность самой длинной серии не должна быть слишком большой, а число серий слишком маленьким, то есть:
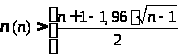 , (1.20)
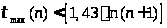 . (1.21)
Если хотя
бы одно из неравенств
нарушается,
то гипотеза
отвергается
с вероятностью
ошибки
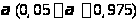 ,
то есть подтверждается
наличие неслучайной
составляющей,
зависящей от
.
1.2.4 Анализ структуры временного ряда с использованием коэффициента автокорреляции
При наличии тенденции и периодических колебаний значений каждого последующего уровня ряда зависит от предыдущих [7, C.79].
Коэффициент автокорреляции находится по следующей формуле:
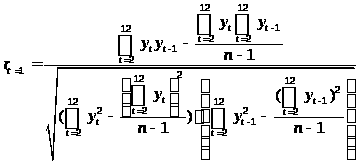 . (1.22)
Аналогично находятся остальные коэффициенты:
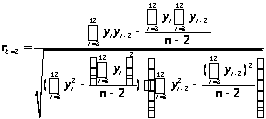 . (1.23)
Проверим значимость коэффициента автокорреляции. Для этого введем две гипотезы:
:

:

 находится
по таблице
критических
значений
 отдельно для
>0
и
<0.
Причем, если
||>|
 |,
то принимается
гипотеза
,
то есть коэффициент
значим. Если
||<||,
то принимается
гипотеза
и коэффициент
автокорреляции
незначим. Если
коэффициент
автокорреляции
достаточно
велик, то проверять
его значимость
необязательно.
1.2.5 Сглаживание временного ряда квартальных данных с помощью скользящих средних
Распространенным приемом при выявлении и анализе тенденции временного ряда является его сглаживание [8, C.114]. Суть различных приемов сглаживания сводится к замене фактических уровней временного ряда расчетными уровнями, которые в меньшей мере подвержены колебаниям. Это способствует более четкому проявлению тенденции развития.
Скользящие средние позволяют сгладить как случайные, так и периодические колебания и выявить тенденцию в развитии процесса, поэтому они служат важным инструментом при фильтрации компонент временного ряда. Иногда скользящие средние применяют как предварительный этап перед моделированием тренда с помощью процедур аналитического подхода [9, C.84].
Процедура сглаживания приводит к устранению периодических колебаний во временном ряду, если длина интервала берется равной или кратной периоду колебаний.
Поэтому для
устранения
сезонных колебаний
часто требуется
использовать
 или
 .
Если
 - четное число,
то первое и
последнее
наблюдения
на активном
участке берутся
с половинными
весами. Активный
участок сглаживания
– наблюдения,
которые берутся
для расчета
среднего значения.
Для четырехчленной скользящей средней используется следующая формула:
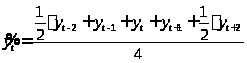 .(1.24)
Аналогично находятся остальные сглаженные значения.
Недостатком метода скользящей средней является потеря первых и последних уровней ряда. Причем потеря последних уровней ряда является существенным недостатком, так как свежие значения обладают наибольшей информационной ценностью.
Одним из
приемов восстановления
пропущенных
уровней является
последовательное
прибавление
среднего абсолютного
прироста
