Статистика государственного бюджета
I. Общее финансирование (II + III).
II. Внутреннее финансирование.
1. От других частей сектора государственного управления.
2. От органов денежно-кредитного регулирования.
3. От депозитных банков.
4. Прочее внутреннее финансирование.
5. Корректировки.
III. Внешнее финансирование.
6. От международных организаций экономического развития.
7. От зарубежных учреждений управления.
8. Прочее внешнее заимствование.
9. Изменения в объемах наличных денежных средств, депозитов и ценных бумаг, предназначенных для управления ликвидностью.
Классификация операций финансирования (см. табл.4) составлена таким образом, чтобы показать источники получения финансовых средств, необходимых для покрытия дефицита сектора государственного управления, а также использование тех средств, которые образовались в результате превышения доходов над расходами.
Таблица 4. Источники покрытия дефицита федерального бюджета Российской Федерации.
|
1995 |
19967 |
1997 |
19981 |
|||||
|
трлн. руб. |
В процентах к ВВП |
трлн. руб. |
В процентах к ВВП |
трлн. руб. |
В процентах к ВВП |
трлн. руб. |
В процентах к ВВП |
|
|
Общее финансирование - всего |
43,1 |
2,8 |
74,3 |
3,5 |
93,2 |
3,7 |
86,5 |
3,2 |
|
в том числе: |
||||||||
|
внутренее: |
19,7 |
1,3 |
41 |
1,9 |
39,7 |
1,6 |
-3,7 |
|
|
из него: |
||||||||
|
кредиты Банка России |
-1,2 |
-0,2 |
-0,6 |
- |
- |
|||
|
изменение остатков средств бюджета на счетах Банка России |
-2,8 |
4,7 |
0,2 |
-2,9 |
-30,8 |
|||
|
государственные краткосрочные обязательства |
24,7 |
1,6 |
38,1 |
1,8 |
36,4 |
1,5 |
-57,0 |
- |
|
облигации федеральных займов |
- |
- |
- |
- |
-0,1 |
- |
85,9 |
3,2 |
|
казначейские обязательства |
-0,8 |
-7,2 |
||||||
|
облигации государственного сберегательного займа |
2,0 |
0,1 |
6,3 |
0,3 |
5,1 |
0,2 |
1,5 |
0,1 |
|
прочие государственные ценные бумаги |
-2,2 |
-0,7 |
1,8 |
0,1 |
-3,3 |
|||
|
внешнее: |
23,4 |
1,5 |
33,3 |
1,6 |
53,5 |
2,1 |
90,2 |
3,3 |
|
из него: |
||||||||
|
кредиты международных финансовых организаций |
29,5 |
1,9 |
22,5 |
1,1 |
25 |
1,0 |
12,2 |
0,4 |
|
кредиты Правительств иностранных государств, иностранных коммерческих банков и фирм, Предоставленные Российской Федерации |
-6,1 |
10,8 |
0,5 |
28,5 |
1,1 |
78,0 |
2,9 |
|
По внутреннему финансированию показываются все операции финансирования, осуществляемые учреждениями государственного управления и резидентами данной страны, к которым относятся частные лица, предприятия, учреждения управления или другие экономические единицы. Торговля государственными ценными бумагами, осуществляемая между резидентами и нерезидентами, также может оказывать влияние на объем внутреннего финансирования. Во внутреннее финансирование включаются изменения государственных резервов национальной валюты, депозитов, хранимых в финансовых учреждениях, которые являются резидентами данной страны, и объема ценных бумаг, выпущенных резидентами и используемых учреждениями управления с целью управления ликвидностью.
По внешнему финансированию учитываются все операции финансирования, осуществляемые учреждениями государственного управления и частными лицами, предприятиями, международными организациями и другими экономическими единицами, не являющимися резидентами данной экономики. Сюда же относится торговля (между резидентами и нерезидентами) государственными ценными бумагами. Во внешнем финансировании отражаются все изменения в государственных резервах иностранной валюты, в объеме депозитов, депонированных в финансовых учреждениях — нерезидентах, а также в резервах ценных бумаг, выпущенных организациями-нерезидентами и используемых учреждениями для управления ликвидностью, которые являются результатом финансовых сделок, а не стоимостных переоценок.
По типу долгового обязательства. Классификация операций финансирования бюджетного дефицита по типу долгового обязательства позволяет получить информацию о способах, используемых государственными учреждениями для финансирования своего дефицита или распределения финансовых ресурсов, образовавшихся в результате превышения их доходов над расходами. Общая схема такой классификации включает следующие рубрики:
I. Общее финансирование (II + III).
II. Внутреннее финансирование.
1. Долгосрочные облигации.
2. Краткосрочные облигации и векселя.
3. Долгосрочные ссуды, не отнесенные к другим категориям.
4. Краткосрочные ссуды и авансы, не отнесенные к другим категориям.
5. Прочие обязательства.
6. Изменения в объемах наличных денежных средств, депозитов и ценных бумаг, предназначенных для управления ликвидностью.
III. Внешнее финансирование.
7. Долгосрочные облигации.
8. Краткосрочные облигации и векселя.
9. Долгосрочные ссуды и авансы, не отнесенные к другим категориям.
10. Краткосрочные ссуды и авансы, не отнесенные к другим категориям
11. Прочие обязательства
12. Изменения в объемах наличных денежных средств, депозитов и ценных бумаг, предназначенных для управлений ликвидностью
Данные о поступлениях от размещения каждого типа долгового обязательства отражают фактически полученные средства, т. е. цену эмиссии. Например, поступления от продажи векселей должны равняться номинальной стоимости за вычетом скидки. Тогда погашение долговых обязательств должно отражать фактические платежи в счет погашения задолженности, производимые учреждениями управления. В этом случае погашении векселей скидку следует показывать как процент, уплачиваемый при погашении, т. е. как статью расходов, а не финансирования. При этом оставшаяся часть суммы отражается как погашение долга.
В рассматриваемой классификации различаются заимствование в форме ссуд, не предназначенных для обращения, и заимствование в форме ценных бумаг. Проводится разграничение между краткосрочным заимствованием и долгосрочным заимствованием (до года и свыше года), предусмотрена отдельная категория для прочих обязательств. Следует обратить внимание на то, что в отличие отданных о финансировании по типу кредитора на итоговые показатели финансирования, осуществляемого за счет каждого типа долговых обязательств, не влияют операции с ценными бумагам, совершаемые различными кредиторами, являющимися их владельцами.
Классификация государственного долга.
Статистика государственного долга должна охватывать сектор государственного управления в целом, центральное правительство, территориально органы управления, местные органы управления. Данные о долге показывают общую сумму обязательств государственного управления, не уменьшенную на величину их требований к другим секторам экономики. Государственный долг статистически определяется суммарными признанными прямыми обязательствами учреждений управления перед другими секторами экономики или остальными странами мира, которые обслуживаются посредством выплаты процентов и/или погашения основной суммы долга. Кроме того, необходимо отразить бессрочные обязательства, по которым выплачиваются только проценты, но не платежи в счет погашения основной суммы долга, а также любые беспроцентные обязательства, если только остается силе требование о выплате основной суммы долга.
Наиболее важной классификацией государственного долга являете классификация по типу держателей долговых обязательств, т. е. по тип кредитора:
I. Общая сумма долга (II + III).
II. Внутренний долг.
1. Другим частям сектора государственного управления.
2. Органам денежно-кредитного регулирования.
3. Депозитным банкам.
4. Прочая внутренняя задолженность.
5. Корректировка, связанная с различиями в стоимостных оценках.
III. Внешний долг.
6. Международным организациям развития.
7. Зарубежным учреждениям управления.
8. Прочая внешняя задолженность.
9. Корректировка, связанная с различиями в стоимостных оценках.
Во избежание повторного счета итоговые величины (внутренний долг другим частям сектора государственного управления или отдельные его позиции) не должны включать долговые обязательства, владельцами которых являются те части сектора государственного управления, отдельные его уровни или весь сектор в целом, данные о долге которых уже включены в таблицу. Рекомендуется иметь ряд справочных статей (например, внутренний долг, погашаемый в иностранной валюте, внешний долг, погашаемый в национальной валюте, и др.). Дополнительными классификациями государственного долга могут быть классификации непогашенного долга по секторам и подсекторам экономики, по типу долгового обязательства (внутренний или внешний; в форме ценных бумаг или в форме ссуд, не предназначенных для обращения; краткосрочный или долгосрочный).
IV.Бюджетная классификация и особенности статистики государственного бюджета Российской Федерации.
Бюджетная классификация является методологическим документом, отражающим порядок составления и использования бюджетов. Регламентация источников дохода и направлений расходования бюджетных средств — обязательное условие составления и исполнения бюджетов. Это достигается посредством определенной группировки доходов и расходов бюджетов и правил отнесения их к той или иной группе. Такая научно обоснованная группировка доходов и расходов бюджетов всех уровней с присвоением объектам классификации группировочных кодов представляет собой бюджетную классификацию. Она обеспечивает единство финансовых показателей, унификацию учета и отчетности учреждений государственного управления и сопоставимость бюджетов всех уровней.
Общие принципы построения современной российской бюджетной классификации реализуются Законом «О бюджетной классификации Российской Федерации», принятом Государственной Думой 7 июня 1996 г. В дореформенный период государственная статистика финансов отражала нерыночные отношения и сложившуюся структуру управления централизованно планируемой экономики. Одним из важнейших отличий действовавшей схемы государственного бюджета в республиках бывшего СССР от международных стандартов являлась трактовка заимствования. В международных стандартах заимствование не рассматривается как часть доходов государственного бюджета. Таким образом, соотношение доходов и расходов, дефицита (или профицита) государственного бюджета отражалось по другой методологии, чем это было принято в международных стандартах, поэтому полученные данные не были сопоставимы с аналогичными показателями, исчисленными в соответствии с международными стандартами по статистике государственных финансов, в свою очередь скоординированной с СНС.
Новая российская бюджетная классификация разработана на основе рекомендаций международных финансовых организаций, в частности, Международного валютного фонда, анализа существующих бюджетных классификаций других стран, с учетом российской специфики. В соответствии с Законом «О бюджетной классификации в Российской Федерации» бюджетная классификация включает:
классификацию доходов бюджетов Российской Федерации;
функциональную классификацию расходов бюджетов Российской Федерации и экономическую классификацию расходов бюджетов Российской Федерации;
классификацию источников внутреннего финансирования дефицита бюджетов Российской Федерации;
классификацию источников внешнего финансирования дефицита; федерального бюджета;
классификацию видов государственных внутренних долгов Российской Федерации и субъектов Российской Федерации;
классификацию видов государственного внешнего долга и внешних активов Российской Федерации;
ведомственную классификацию расходов федерального бюджета.
Новая классификация претерпела ряд принципиальных изменений к трактовке как доходных, так и расходных статей государственного бюджета страны, вступившей на путь реформирования экономики. Бюджетная классификация расширена за счет показателей, применяемых при составлении и использовании бюджета. В ней наряду с блоками «Доходы» и «Расходы» появились новые блоки: «Финансирование бюджета» и «Государственный долг». Всего в составе бюджетной классификации Российской Федерации 12 блоков, из них 11 — классификации расходов бюджетов, 1 — классификация доходов.
Определение доходной и расходной части бюджета в основном соответствует требованиям международных стандартов, что позволяет в явной форме трактовать категорию бюджетного дефицита. Введены категории налоговых и неналоговых доходов. Международная функциональная бюджетная классификация расходов адаптирована к современным российским условиям и особенностям государственного управления. В частности, изменения в классификации обусловлены необходимостью осуществления контроля за привлечением заемных средств, золотовалютными резервами, совокупными долговыми обязательствами государства, появлением новых расходов, трансфертных отношений с административными территориями. Укрупненная классификация статей доходов государственного бюджета приведена ниже.
Налоговые доходы:
Налоги на прибыль (доход), прирост капитала.
Налоги на товары и услуги, лицензионные и регистрационные сборы.
Налоги на совокупный доход.
Налоги на имущество.
Платежи за пользование природными ресурсами.
Налоги на внешнюю торговлю и внешнеэкономические операции
Прочие налоги, пошлины и сборы
Неналоговые поступления.
Доходы от имущества, находящегося в государственной и муниципальной собственности, или от деятельности.
Доходы от реализации государственных запасов.
Доходы от продажи земли и нематериальных активов.
Поступления капитальных трансфертов из негосударственных источников.
Административные платежи и сборы.
Штрафные санкции, возмещение ущерба.
Доходы от внешнеэкономической деятельности.
Прочие неналоговые доходы.
9. Безвозмездные перечисления:
а) нерезидентов и бюджетов других уровней;
б) государственных внебюджетных фондов;
в) государственных организаций;
г) наднациональных организаций;
д) средства, передаваемые в целевые бюджетные фонды.
10. Доходы целевых бюджетных фондов.
Группировка доходной части российского бюджета на налоговые и неналоговые поступления свидетельствует о сближении отечественной классификации с международными стандартами. В соответствии с международными рекомендациями под налоговыми доходами понимаются обязательные, безвозмездные, безвозвратные платежи в пользу бюджета. К налоговым доходам относятся также штрафы и пени, уплаченные за нарушения налогового законодательства; к неналоговым доходам — государственные доходы, поступление которых связано с тем, что государство владеет собственностью, предприятиями, финансовыми или нематериальными активами, а также фактическая прибыль ведомственных предприятий, полученная ими в результате реализации товаров и услуг за пределы сектора государственного управления. Доходы данной группы могут принимать форму лизинговых платежей и др.
Следует иметь в виду, что российская классификация допускает отклонения от международных стандартов. Так, согласно международным стандартам доходы должны распределяться на общие доходы и полученные официальные трансферты, а в свою очередь общие доходы — на текущие доходы и доходы от операций с капиталом. В действующей бюджетной классификации категория неналоговых доходов охватывает как текущие доходы, так и доходы от операций с капиталом. Платежи за использование природных ресурсов отражены в группе «Налоговые доходы», что не соответствует международным стандартам. До 1 января 1999 г. поступления от продажи имущества, находящегося в государственной и муниципальной собственности, включались в доходную часть бюджета, а не рассматривались в качестве источника финансирования дефицита бюджета, как предусматривается международными стандартами.
Расходы в новой бюджетной классификации распределяются в соответствии с международными рекомендациями по функциональному, экономическому и ведомственному принципам группировки бюджетных расходов. Традиционные и приоритетные для конкретного исторического этапа направления деятельности государства вытекают из его основных функций. Функциональная классификация расходов бюджетов Российской Федерации является группировкой расходов бюджетов всех уровней, отражающей направления финансов на выполнение основных функций государства (государственное управление, обеспечение внутренней и внешней безопасности, международная деятельность, содействие научно-техническому прогрессу, социально-экономическое и культурное развитие).
V.Функциональная классификация расходов бюджетов Российской Федерации
Государственное управление и местное самоуправление.
Судебная власть.
3. Международная деятельность.
4. Национальная оборона.
5. Правоохранительная деятельность и обеспечение безопасности.
6. Фундаментальные исследования и содействие научно-техническому прогрессу.
7. Промышленность, энергетика и строительство.
8. Сельское хозяйство и рыболовство.
9. Охрана природной среды, гидрометеорология, картография и геодезия.
10. Транспорт, дорожное хозяйство, связь и информатика.
11. Развитие рыночной инфраструктуры.
12. Жилищно-коммунальное хозяйство.
13. Предупреждение и ликвидация последствий чрезвычайных ситуаций и стихийных бедствий.
14. Образование.
15. Культура, искусство и кинематография.
16. Средства массовой информации.
17. Здравоохранение и физическая культура.
18. Социальная политика.
19. Обслуживание государственного долга.
20. Пополнение государственных запасов и резервов.
21. Финансовая помощь бюджетам других уровней.
22. Утилизация и ликвидация вооружений, включая выполнение международных договоров.
23. Мобилизационная подготовка экономики.
24. Прочие расходы.
25. Целевые бюджетные фонды.
Для большей части государственных расходов можно однозначно определить, к какой из функций государства они относятся (см. табл.5).
Таблица 5. Расходы консолидированного бюджета Российской Федерации на социально-культурные мероприятия в 1998 г.
|
млрд. руб. |
В процентах к итогу |
|
|
Расходы - всего |
238,9 |
100,0 |
|
в том числе на: |
||
|
образование |
97,0 |
40,6 |
|
культуру и искусство |
10,1 |
4,2 |
|
средства массовой информации |
2,9 |
1,2 |
|
здравоохранение и физическую культуру |
64,4 |
27,0 |
|
социальную политику |
64,5 |
27,0 |
Для некоторых функций в связи с их обширностью требуется конкретизация (особенно это относится к задаче развития экономики страны). Так, в настоящее время среди подобных функций государства наиболее актуальными являются обеспечение конверсии военного производства, содействие структурной перестройке промышленности, проведение аграрной реформы. Отдельные узкоспециализированные функциональные разделы неизбежно могут иметь временный характер и подлежат отмене, когда соответствующая функция государства перестает быть основной.
Функциональная классификация дополняется экономической классификацией расходов бюджета. В ней выделены три группы расходов:
текущие расходы (закупки товаров и оплата услуг, выплаты процентов, субсидии и текущие трансферты);
капитальные расходы (капитальные вложения в основные фонды, создание государственных запасов и резервов, приобретение земли и нематериальных активов, капитальные трансферты);
предоставление кредитов за вычетом погашения (платежи учреждений государственного управления, в результате которых у них появляются финансовые требования по отношению к другим экономическим единицам либо они приобретают долевое участие в акционерном капитале предприятий, минус поступления, уменьшающие объем подобных требований или долевого участия в акционерном капитале).
В ведомственной классификации расходы бюджета группируются по ведомственному признаку. Первым уровнем ведомственной классификации является перечень прямых получателей средств из федерального бюджета. Этот перечень содержит около 100 адресов и несколько десятков наименований программ. Выделены все федеральные министерства и наиболее важные ведомства. Кроме того, как принято и в других странах, в качестве самостоятельных организационных компонентов показаны органы законодательной, судебной власти и исполнительный аппарат Президента и правительства.
Классификация целевых статей расходов федерального бюджета образует второй уровень ведомственной классификации и отражает финансирование по конкретным направлениям деятельности прямых получателей средств из федерального бюджета по определенным разделам и подразделам функциональной классификации расходов бюджетов Российской Федерации.
Третий уровень ведомственной классификации расходов федерального бюджета детализирует направления финансирования по целевым статьям и по прямым получателям средств.
Практическая часть.
В этой части я хотела бы более подробно и более наглядно рассмотреть расчет и динамику одних из основных показателей статистики государственного бюджета Российской Федерации. Для этого выбрала два основных показателя: доходы и расходы консолидированного бюджета. В основе этих наблюдений лежит период с 1993 по 1998 года.
Но для начала хотелось бы сделать общий анализ показателей государственного бюджета: доходов, расходов бюджета, дефицита бюджета, задолжностей по налоговым платежам и объем внутреннего государственного долга. Возьмем данные по этим показателям только за 1998 год.
Таблица 6.Основные показатели состояния бюджетной системы Российской Федерации в 1998 г.
(на конец периода; миллиардов рублей)
|
1 квартал |
1 полугодие |
9 месяцев |
Год |
|
|
Доходы консолидированного бюджета |
120,3 |
274,5 |
418,6 |
657,1 |
|
Расходы консолидированного бюджета |
144,8 |
331,7 |
488,3 |
753,0 |
|
Дефицит консолидированного бюджета |
24,5 |
57,2 |
69,7 |
95,9 |
|
Задолжность по налоговым платежам |
191,4 |
228,0 |
254,0 |
259,0 |
|
Объем государственного внутреннего долга |
415,7 |
436,0 |
385,8 |
385,.8 |
Из приведенных данных видно, что в 1998 г. доходы консолидированного бюджета в течение указанных периодов росли в геометрической прогрессии. С начала года доходы выросли почти в 6 раз (с 120,3млрд. руб. до 657,1 млрд. руб.).
Но как только мы посмотрим на показатели расходов бюджета за тот же период, то сделаем вывод, что расходы превышают доходы в начале года на 24,5 млрд. руб., а уже к концу года на 95,9 млрд. руб. Эти наблюдения отражены в таблице как показатель дефицита консолидированного бюджета.
Одним из основных и актуальных показателей статистики государственного бюджета является объем государственного долга (государственный долг). В первом полугодии наблюдался рост объема государственного долга (с 415,7 млрд. руб. до 436,0 млрд. руб.), но уже во втором полугодии идет значительное снижения объема долга и стабильность его значения в течение 3 месяцев (с 436,0 млрд. руб. до 385,8 млрд. руб.).
Для того чтобы иметь более точную информацию о самых основных статистических показателях бюджета РФ – доходах и расходах бюджета – необходимо рассмотреть их на примере периода с 1993 по 1998 год.
Таблица 7. Доходы консолидированного бюджета Российской Федерации в 1993-1998 гг.
( в фактически действовавших ценах; триллионов рублей;1998 г. - млрд. руб.)
|
Год |
Доходы трлн. руб. |
Абсолютный прирост, трлн.руб. |
Темп роста, % |
Темп прироста, % |
Абсолютная величина 1% прироста,трлн. руб. |
Пункты роста,% |
|||
|
постоянная база |
переменная база |
постоянная база |
переменная база |
постоянная база |
переменная база |
||||
|
1993 |
49,73 |
||||||||
|
1994 |
172,38 |
122,65 |
122,65 |
346,63 |
346,63 |
246,63 |
246,63 |
0,50 |
246,63 |
|
1995 |
437,0 |
387,27 |
264,6 |
878,75 |
253,51 |
778,75 |
153,51 |
1,72 |
532,12 |
|
1996 |
558,5 |
508,77 |
121,5 |
1123,06 |
127,80 |
1023,06 |
27,80 |
4,37 |
244,31 |
|
1997 |
711,6 |
661,87 |
153,1 |
1430,93 |
127,41 |
1330,93 |
27,41 |
5,59 |
307,87 |
|
1998 |
657,1 |
607,37 |
-54,5 |
1321,34 |
92,34 |
1221,34 |
-7,66 |
7,12 |
-109,59 |
|
Итого |
2586,31 |
||||||||
При расчете показателей использовались следующие формулы:
Абсолютный прирост (базисный)
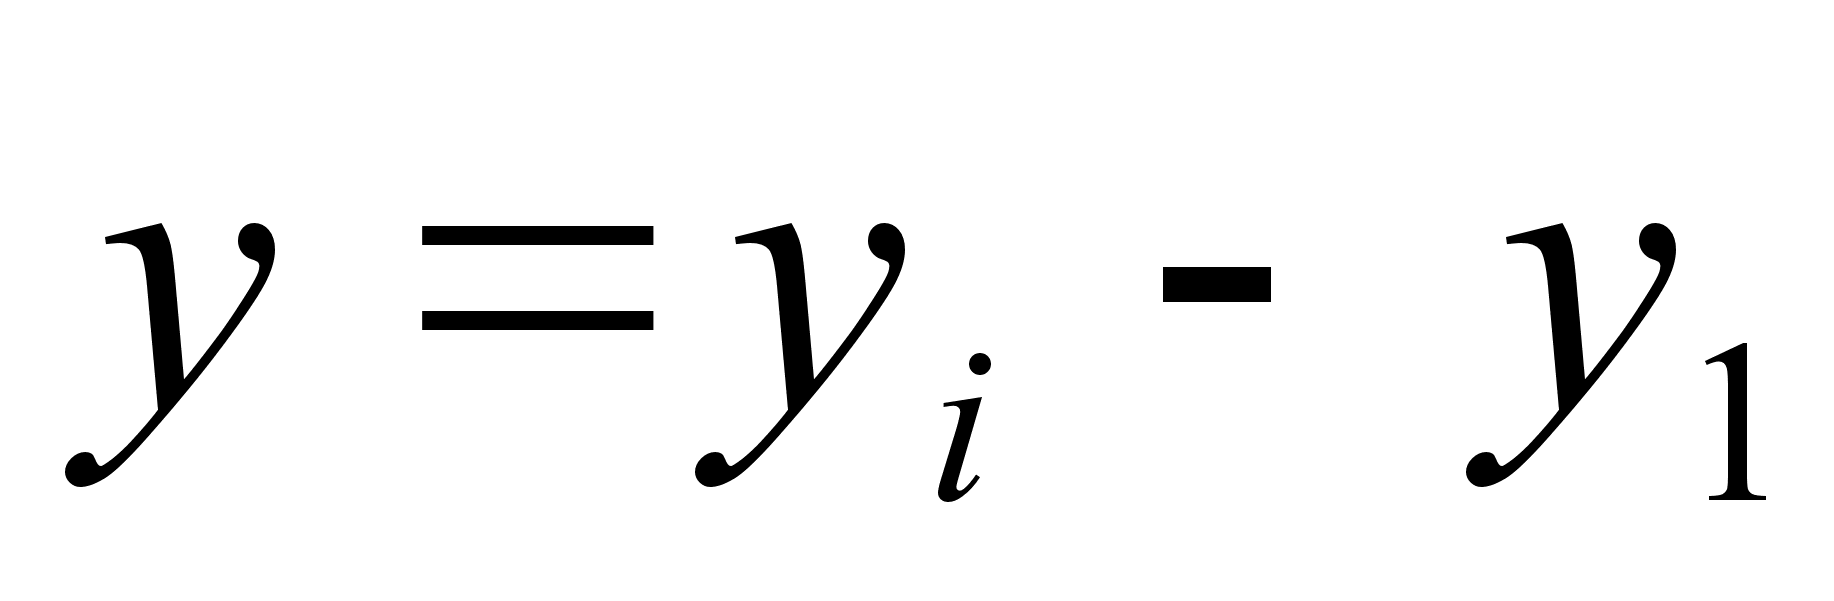 ,
где
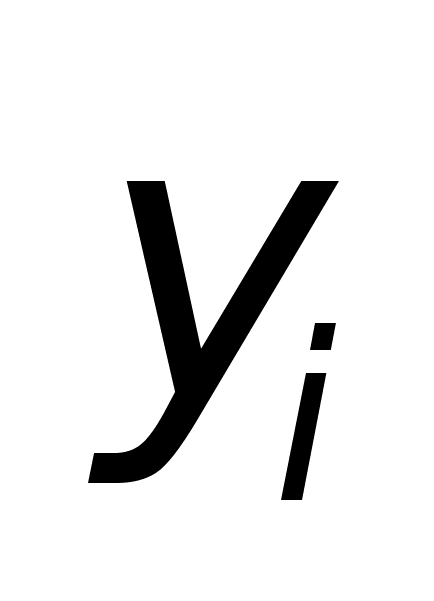 –
любой уровень,
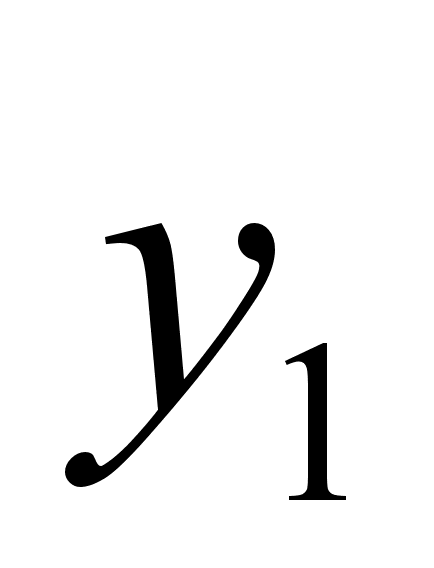 – первый
уровень ряда
(за базу взят
первый уровень
ряда, то есть
данные за 1993 г.).
Абсолютный прирост (цепной)
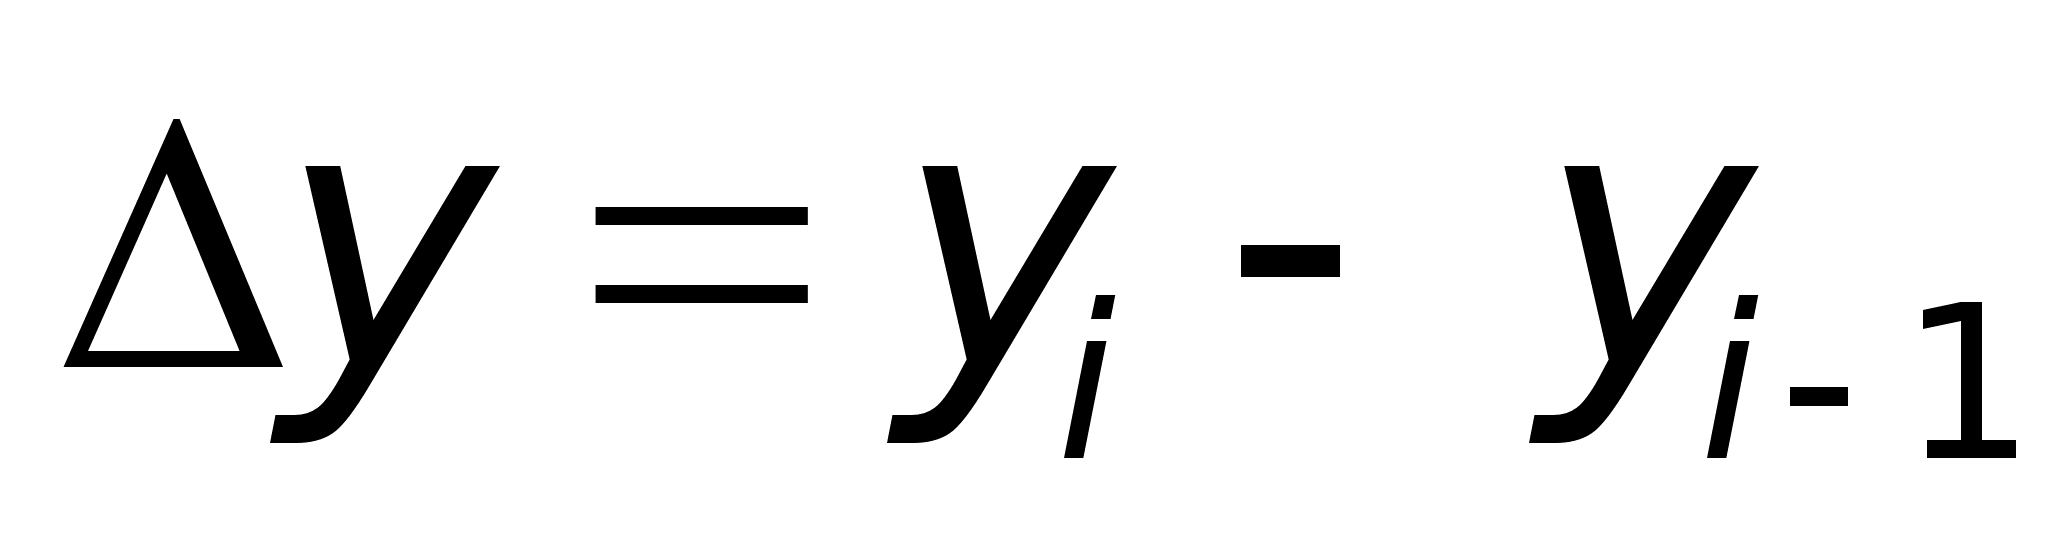 ,
где
–
любой уровень,
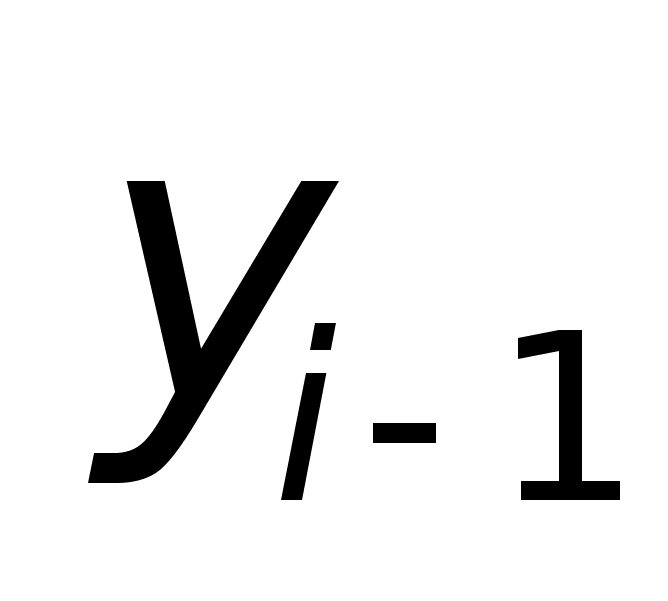 – предшествующий
уровень ряда.
Средний абсолютный прирост
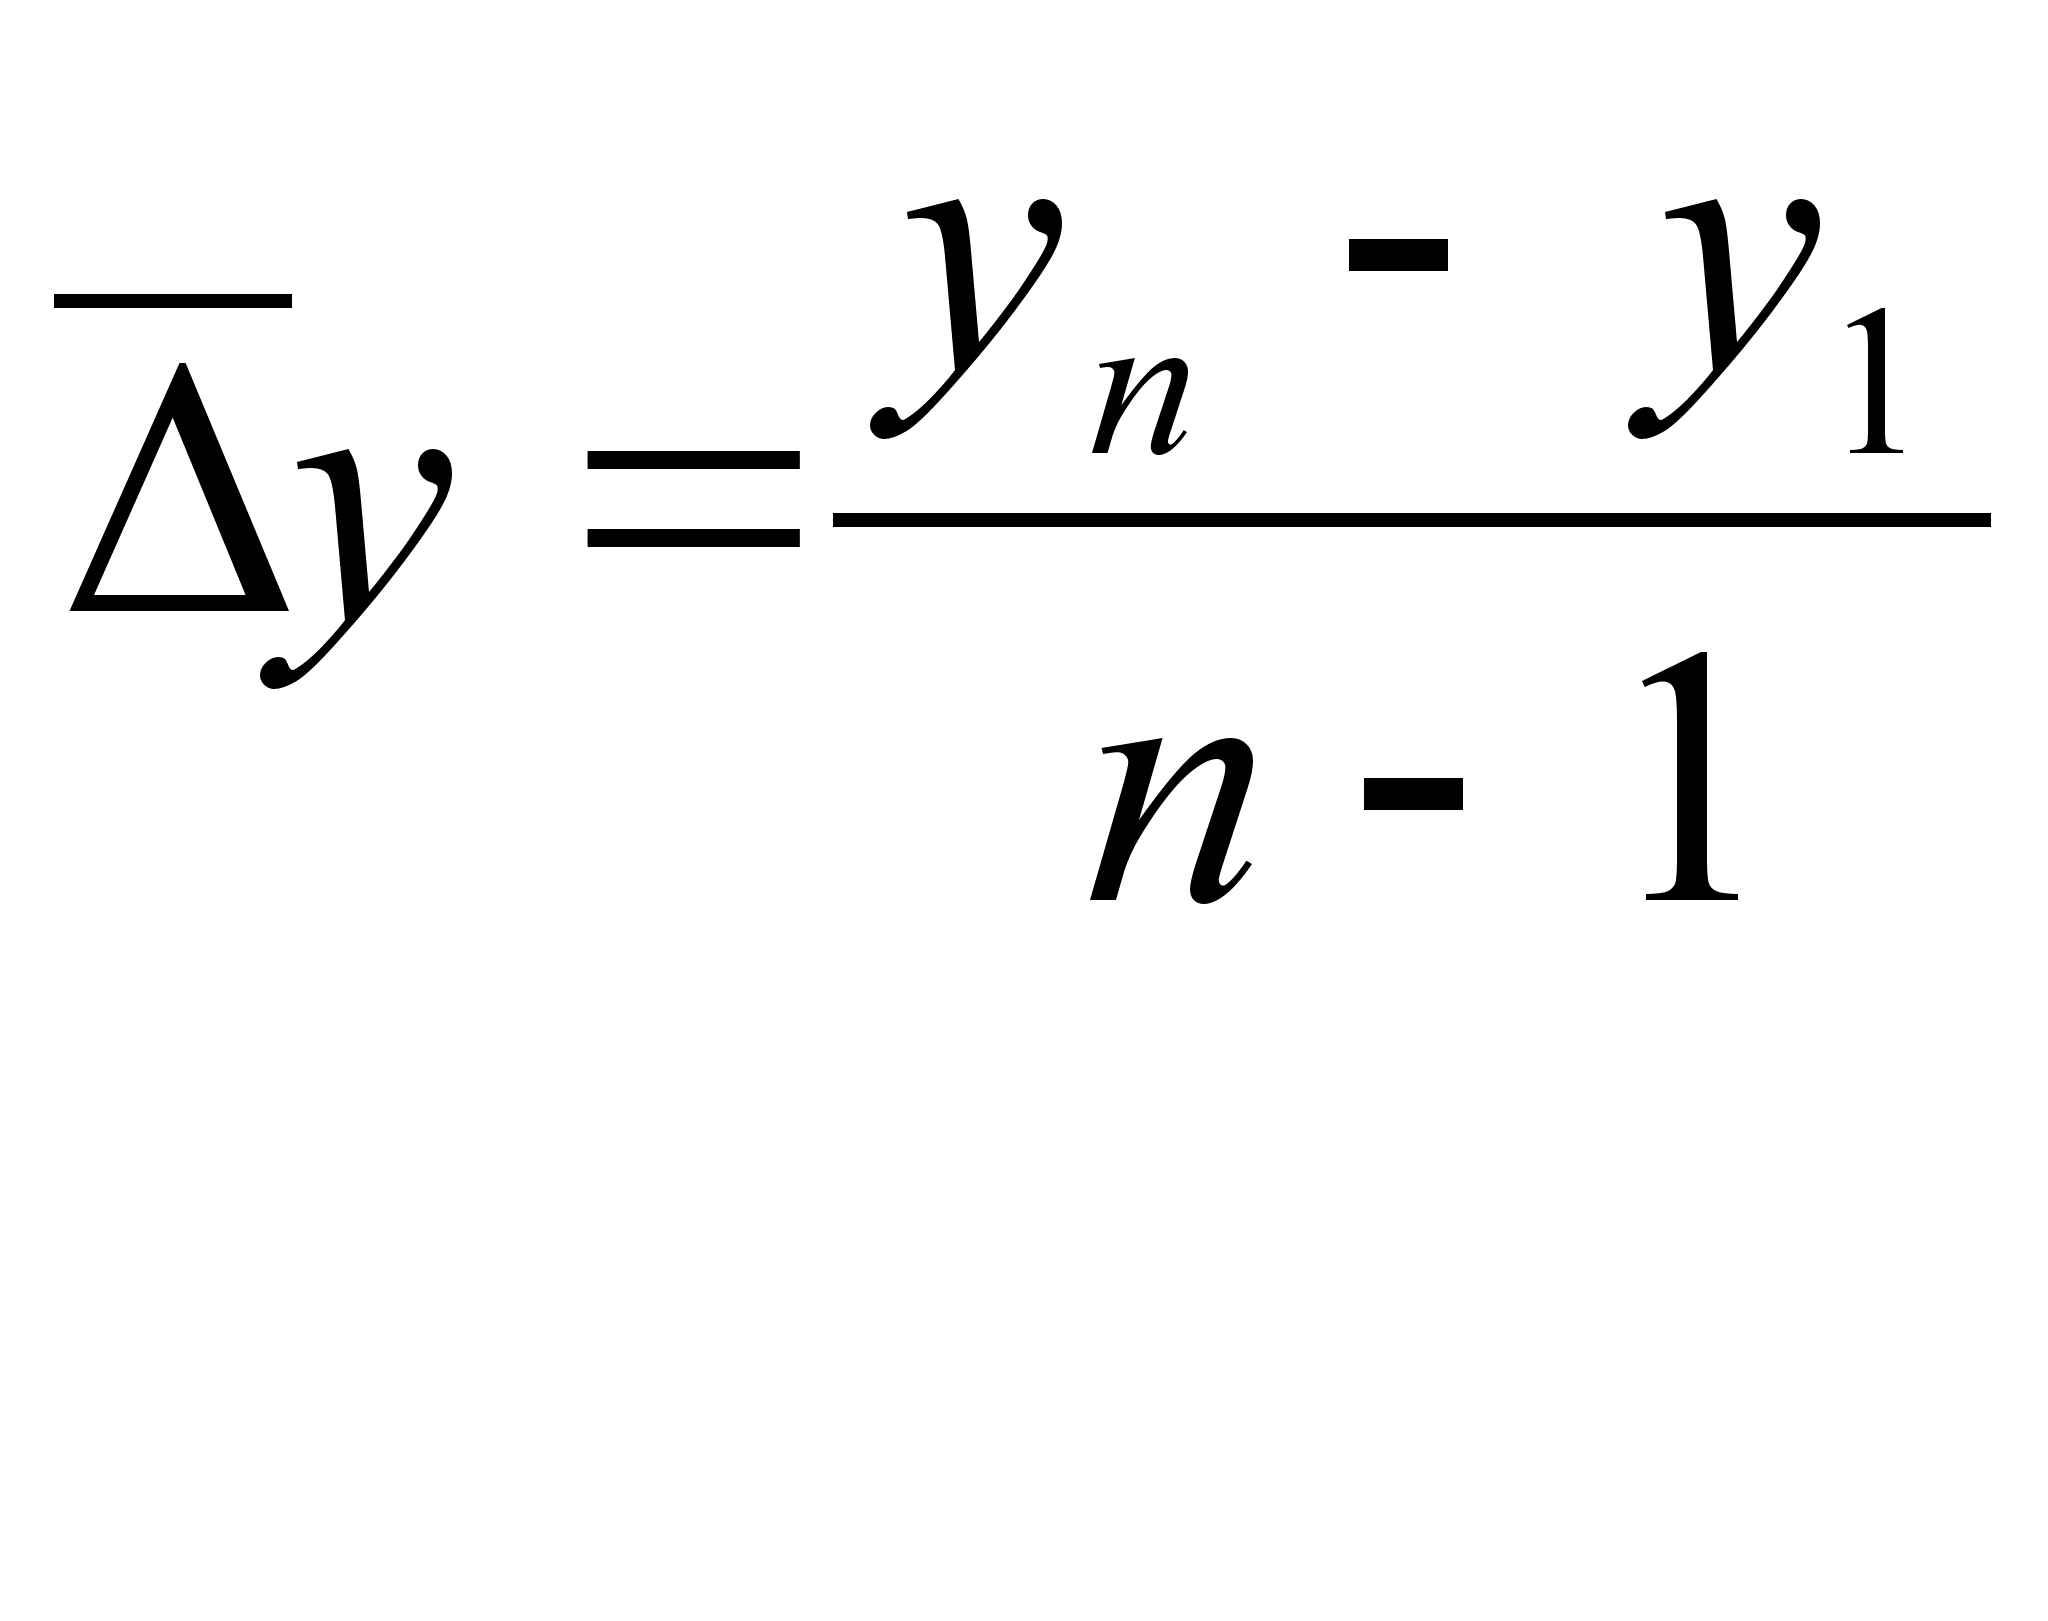 ,
где
– первый
уровень ряда,
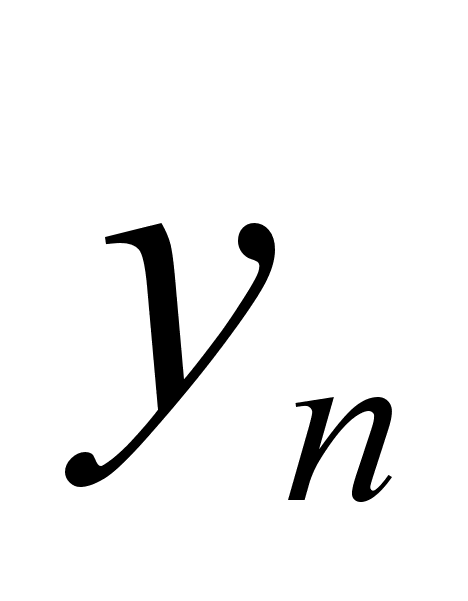 – последний
уровень ряда,
n –
количество
уровней.
657,1 – 49,73

 У
= 6-1 = 121,47 трлн.
руб.
Коэффициент роста (базисный)
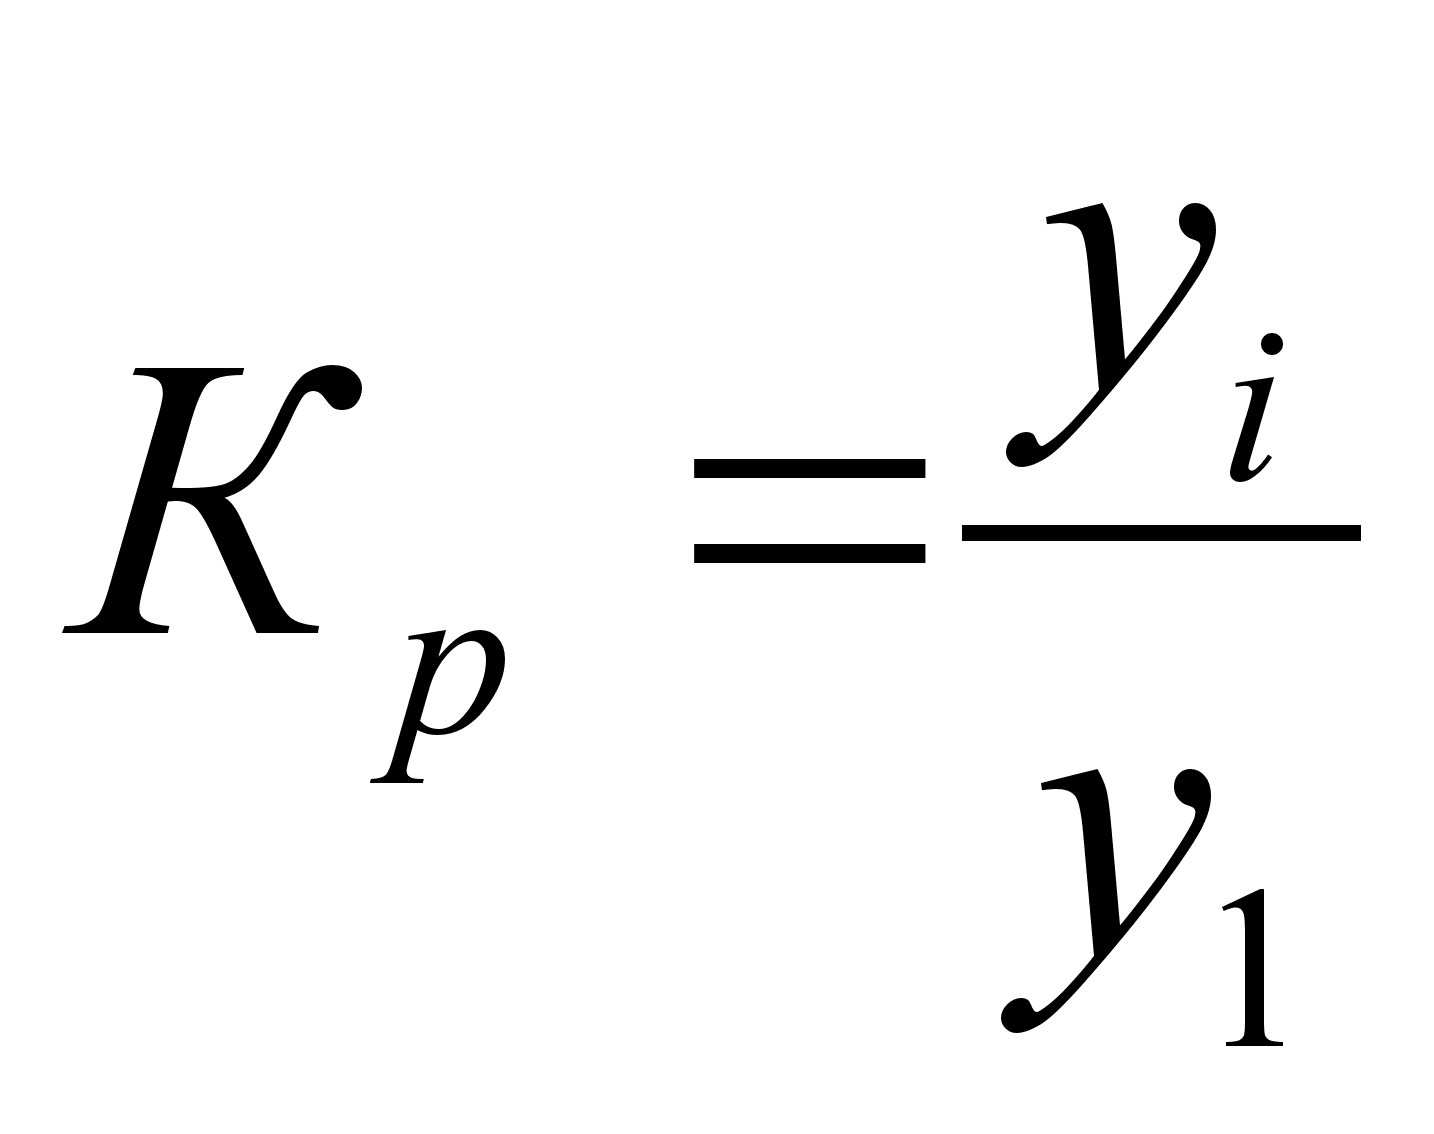 ,
где
–
любой уровень,
– первый
уровень ряда
(за базу взят
первый уровень
ряда, то есть
данные за 1993 г.).
К1=172,38 = 3,5 К3= 558,5 = 11,2

 49,73
49,73
К2=
437,0 = 8,8 К4=14,3
49,73 К5=13,2
Коэффициент роста (цепной)
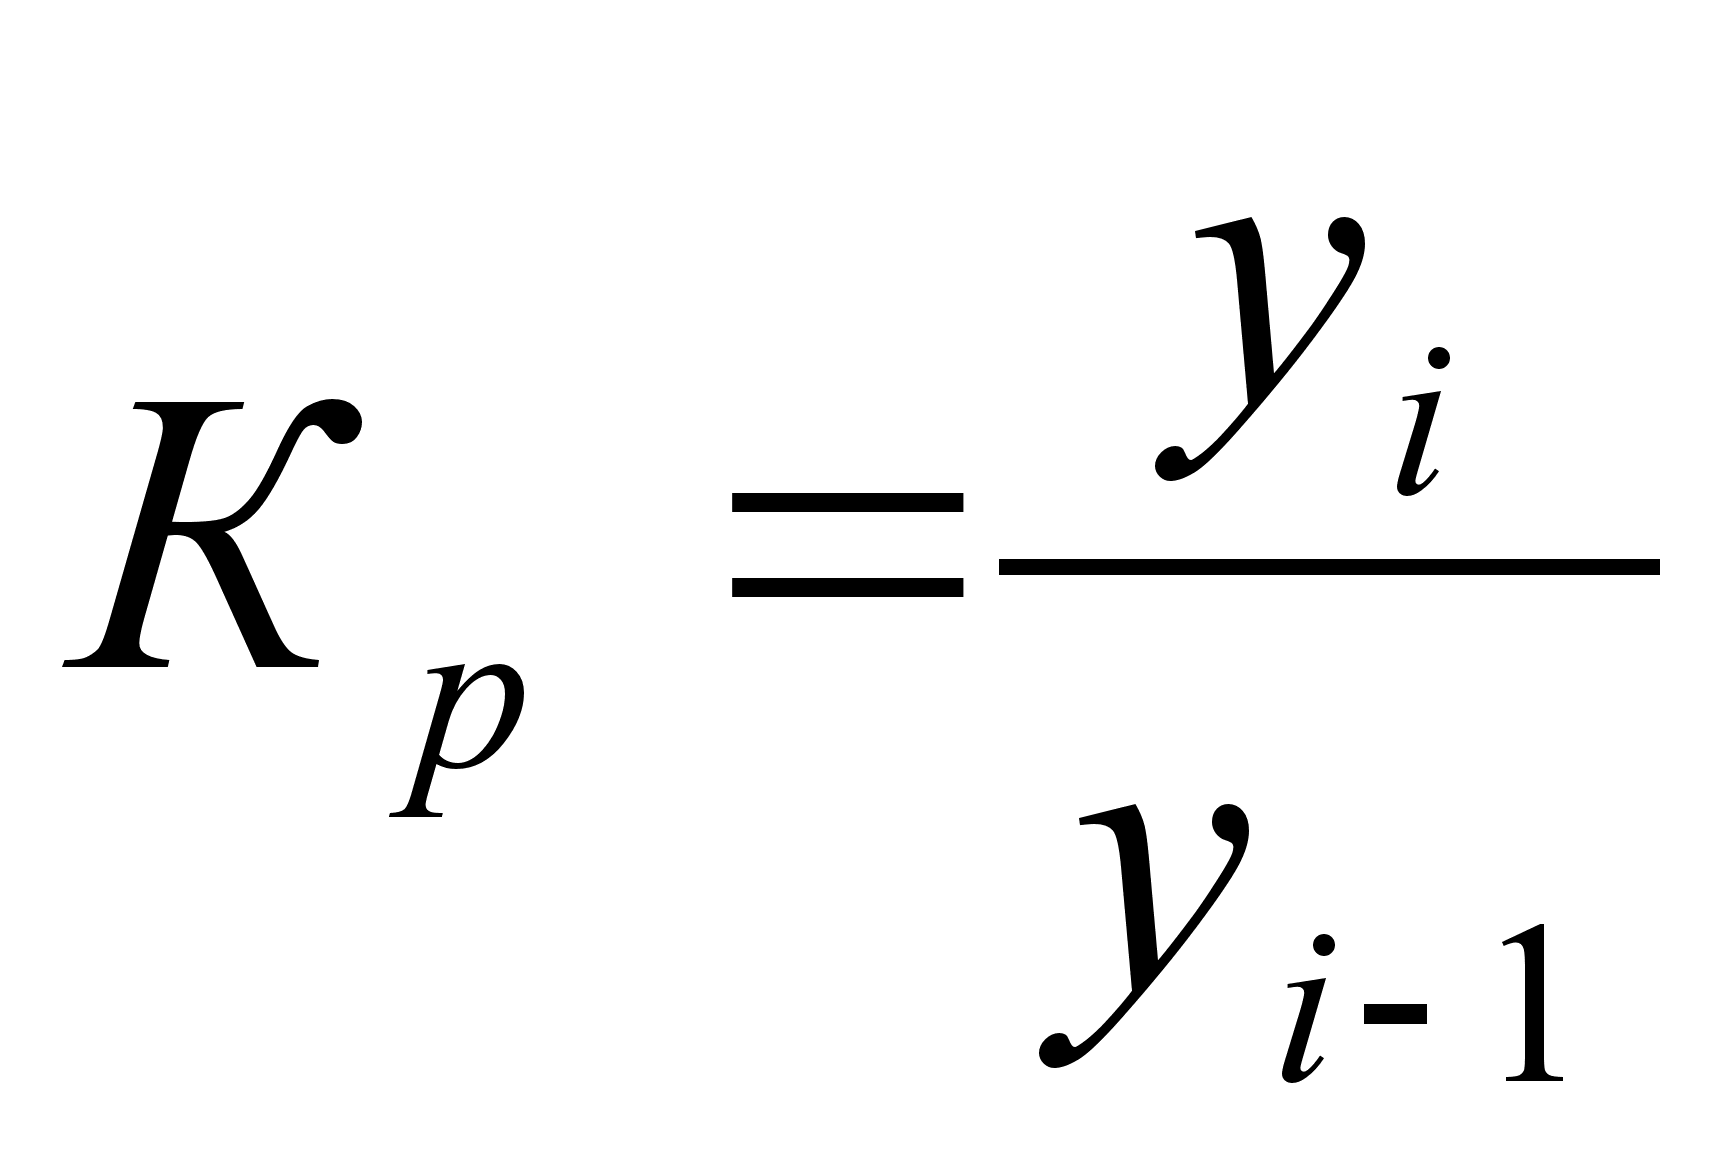 ,
где
–
любой уровень,
– предшествующий
уровень ряда.
К1=3,5 К4= 711,6 = 1,3
К