Статистика государственного бюджета
 172,38
К3= 558,5 = 1,3 К5= 0,92
 437,0
Средний коэффициент роста
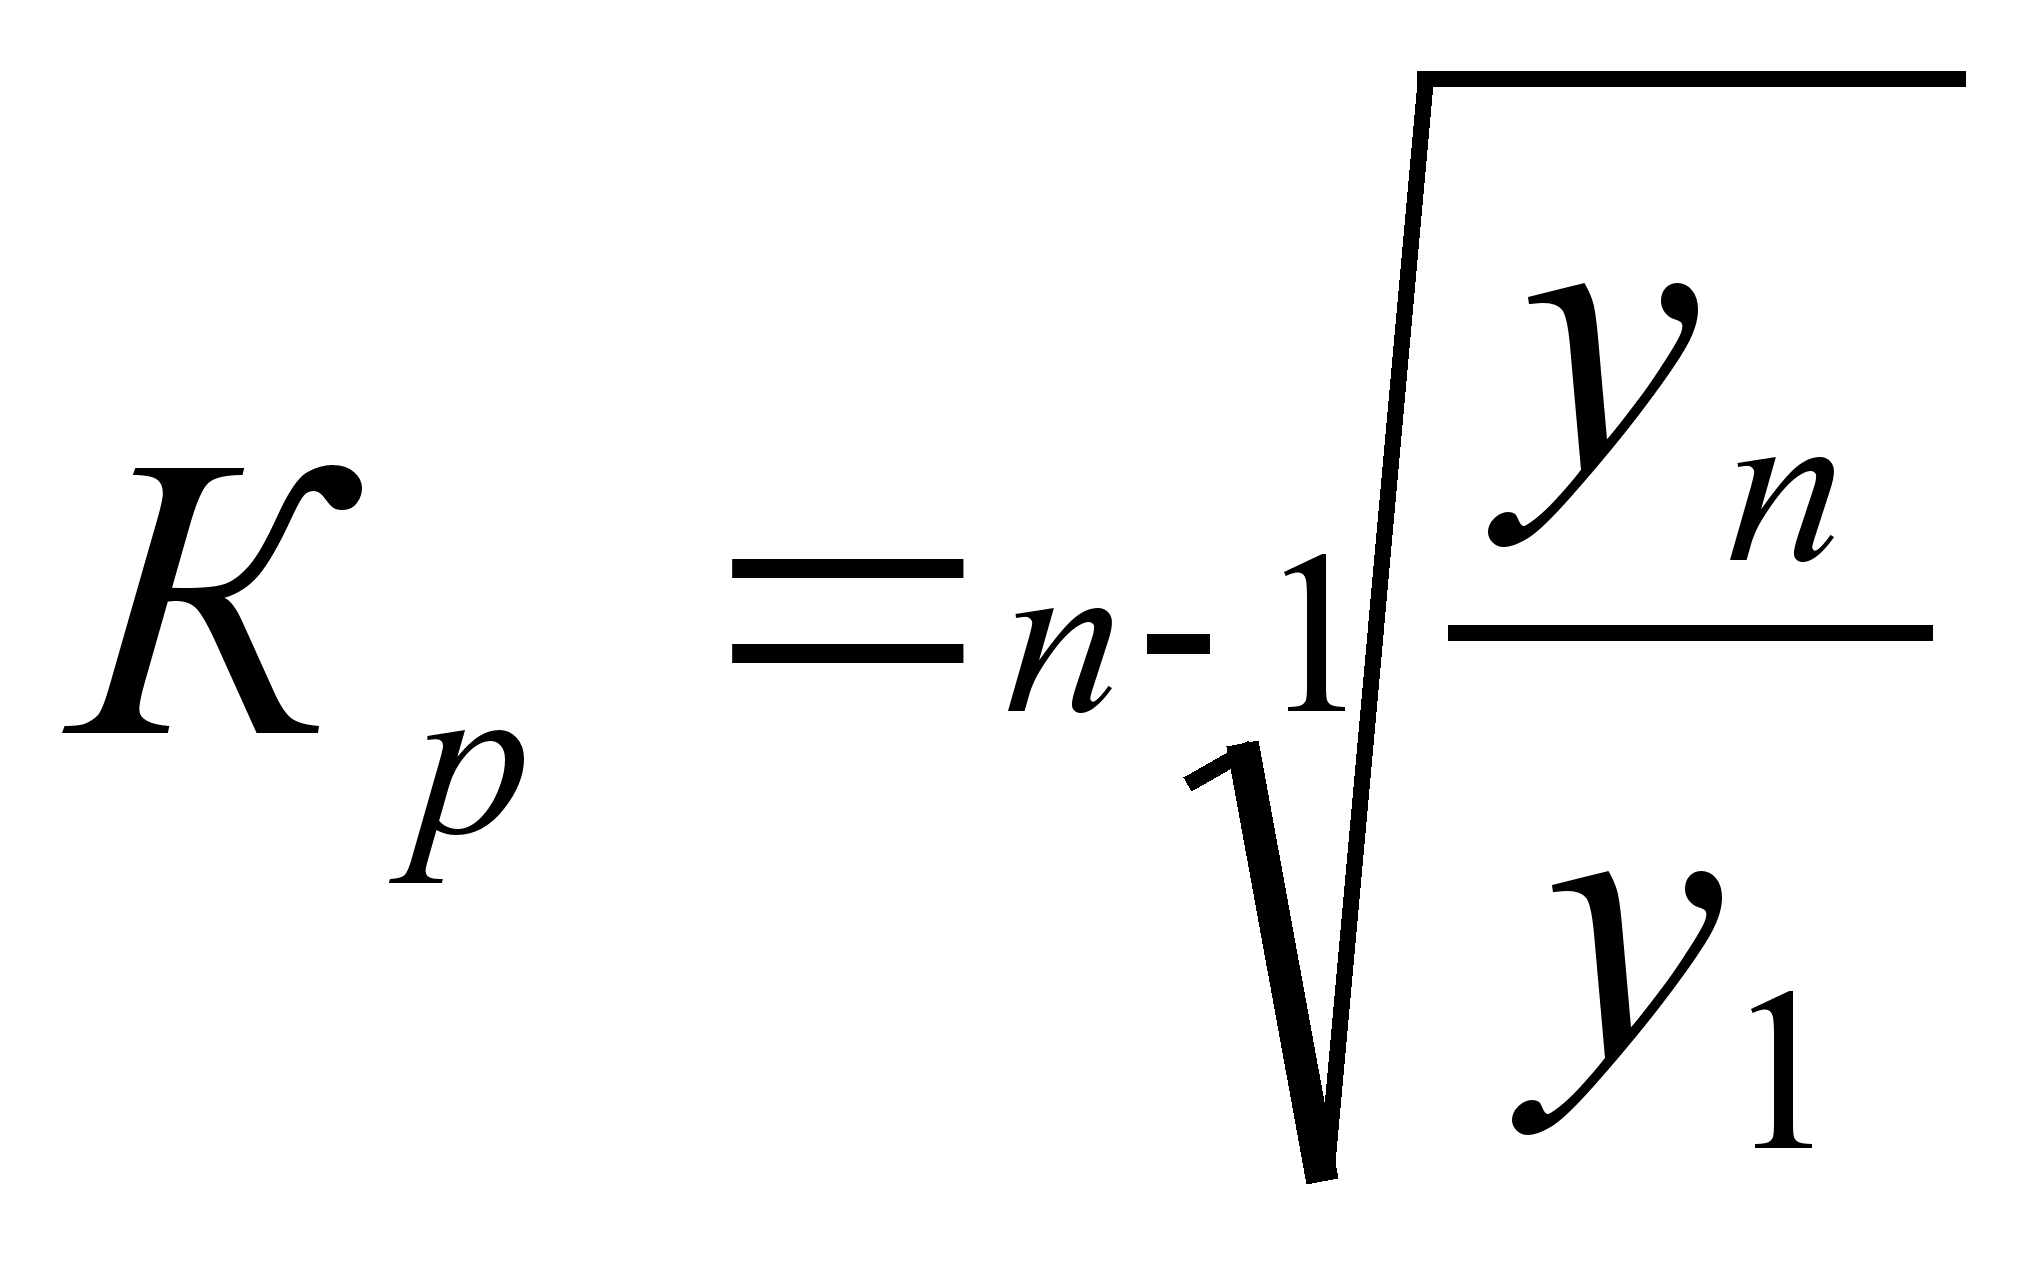 ,
где
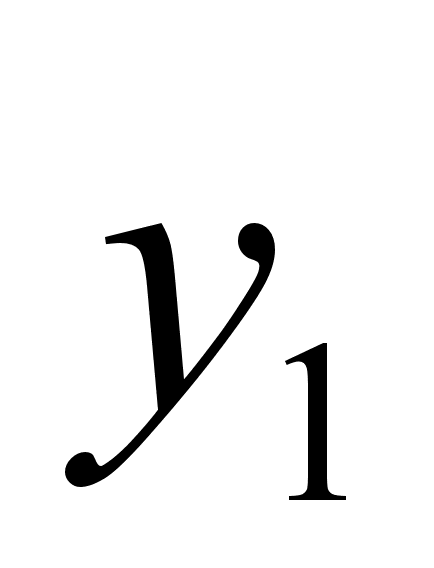 – первый
уровень ряда,
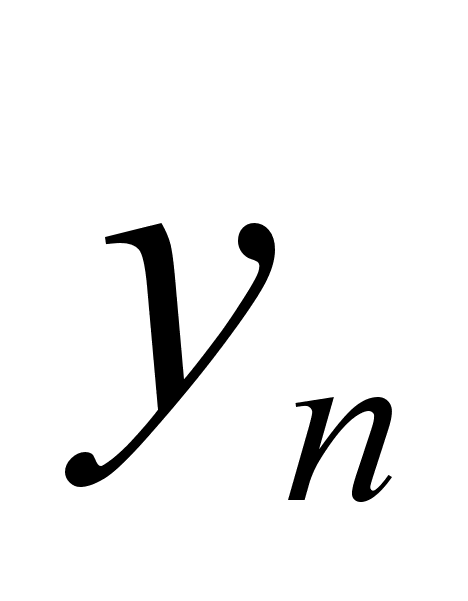 – последний
уровень ряда,
n
– количество
уровней ряда.


К
 р= 6-1
657,1 = 1,68
49,73
Темп роста
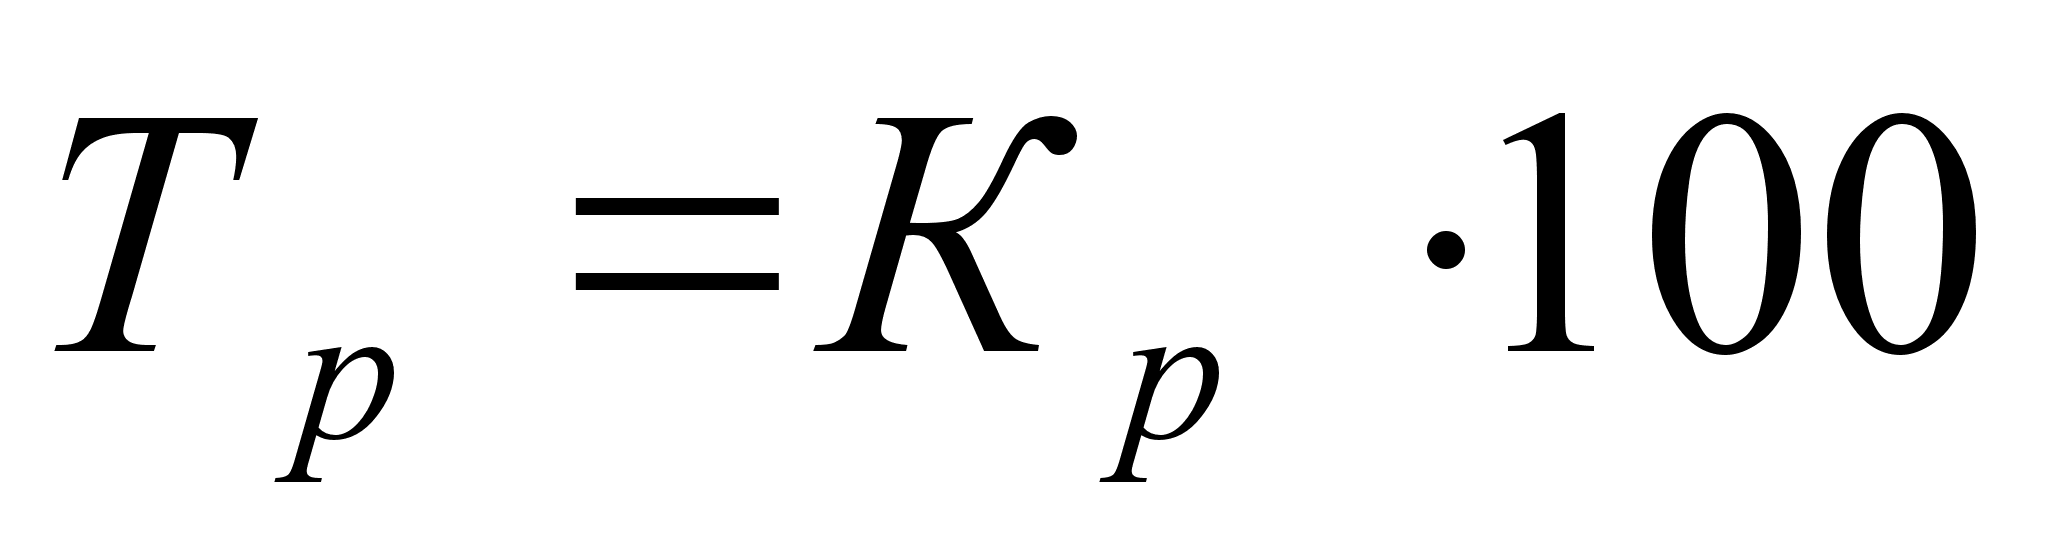 %
(по этой формуле
рассчитываются
цепные, базисные
и средний
показатель).
Темп прироста
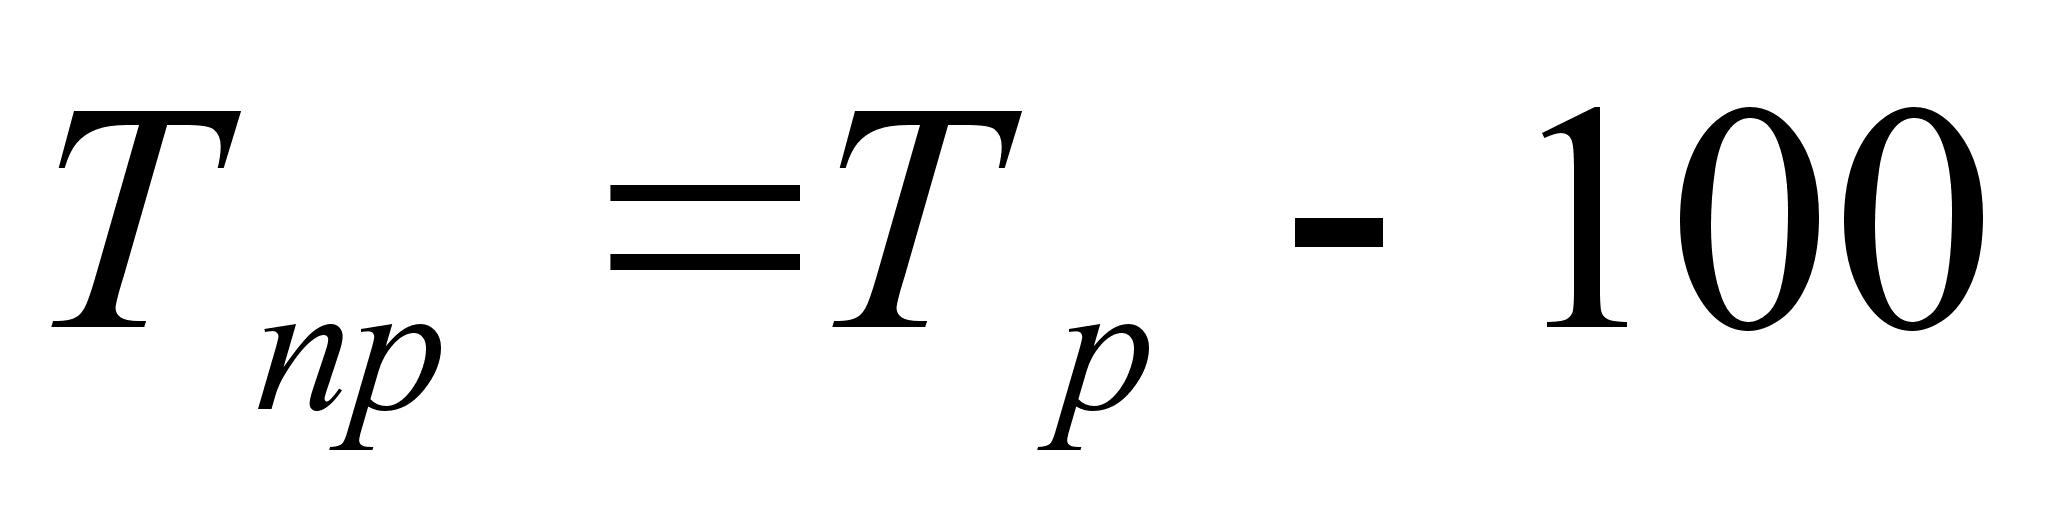 %
(по этой
формуле рассчитываются
цепные, базисные
и средний
показатель).
9) Абсолютное
значение одного
процента прироста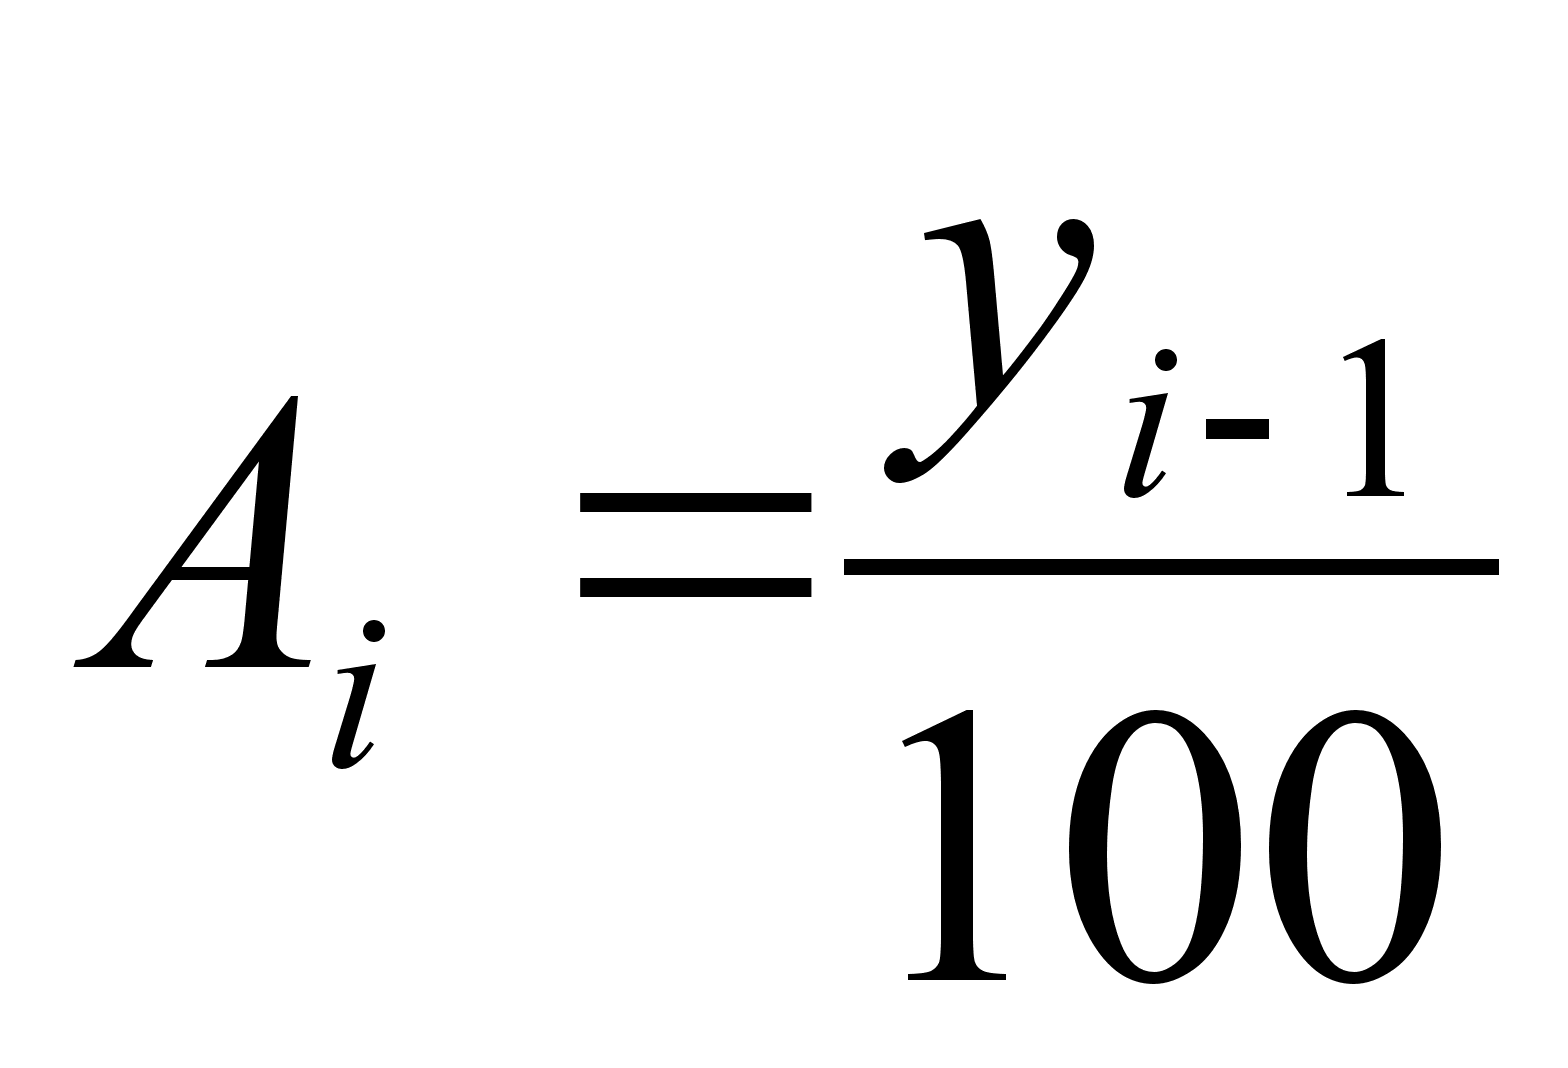 .
Вывод из таблицы 7.
Из приведенных данных видно, что доходы бюджета за рассматриваемый период постоянно росли: от 49,73 трлн. рублей (в фактически действовавших ценах) в 1993 г. до 657,1 млрд. руб. в 1998 году. Проведенные подсчеты показали, что, хотя прирост доходов бюджета происходил из года в год (базисные показатели абсолютного прироста постоянно увеличиваются), он шел неравномерно: после прироста в 122,65 трлн. рублей в 1994 году и резкого увеличения прироста в 1995 г. (264,6 трлн. руб.) последовал спад – доходы в 1996 году по сравнению с 1995 г. приросли всего на 121,5 трлн. рублей. В 1997 г. наблюдается стабилизация в значении абсолютного прироста доходов бюджета (данный показатель составил 153,1 трлн. руб.), а в 1998 г. последовало очень резкое уменьшение соответствующего цепного показателя, показывающий отрицательный прирост доходов (- 54,5 млрд. руб.). В среднем же прирост стоимости экспорта за год составил 121,47 трлн. руб. (в фактически действовавших ценах).
Об этой тенденции свидетельствуют и показатели коэффициента роста: на фоне стабильного роста базисных показателей происходит уменьшение цепных показателей. Максимальный цепной коэффициент роста был в 1994 г. (3,5), после снижения значений коэффициента в 1995 – 1997 гг. (от 2,5до 1,3) он достиг своего минимального значения в 1998 г. и составил 0,92. Средний коэффициент роста составил 1,68.
Эту же тенденцию можно проследить при анализе темпов роста и прироста. Необходимо сделать одно замечание: по каждому из этих показателей наблюдается снижение значений в 1998 году. Особое же внимание следует уделить абсолютным значениям 1% прироста. Минимальный темп прироста был в 1994 г. (247%), ему соответствовало минимальное абсолютное значение 1% прироста (0,5 трлн. руб.). Аналогично, в 1998 г. темп прироста был максимальным (1221%), ему соответствовало максимальное абсолютное значение 1% прироста (7,12 трлн. руб).
Аналогично проанализируем динамику расходов консолидированного бюджета.
Таблица 8. Расходы консолидированного бюджета Российской Федерации в 1993-1998 гг.
( в фактически действовавших ценах; триллионов рублей;1998 г. - млрд. руб.)
|
Год |
Расходы трлн. руб. |
Абсолютный прирост, трлн.руб. |
Темп роста, % |
Темп прироста, % |
Абсолютная величина 1% прироста,млн. руб. |
Пункты роста,% |
|||
|
постоянная база |
переменная база |
постоянная база |
переменная база |
постоянная база |
переменная база |
||||
|
1993 |
57,67 |
||||||||
|
1994 |
230,39 |
172,72 |
172,72 |
399,50 |
399,50 |
299,50 |
299,50 |
0,58 |
299,50 |
|
1995 |
486,11 |
428,44 |
255,72 |
842,92 |
210,99 |
742,92 |
110,99 |
2,30 |
443,42 |
|
1996 |
652,7 |
595,03 |
166,59 |
1131,78 |
134,27 |
1031,78 |
34,27 |
4,86 |
288,86 |
|
1997 |
839,5 |
781,83 |
186,8 |
1455,70 |
128,62 |
1355,70 |
28,62 |
6,53 |
323,92 |
|
1998 |
753,0 |
695,3 |
-86,5 |
1305,70 |
89,70 |
1205,70 |
-10,30 |
8,40 |
-150,00 |
|
Итого |
3019,37 |
||||||||
При расчете показателей использовались следующие формулы( ост. формулы см. выше):
Средний абсолютный прирост
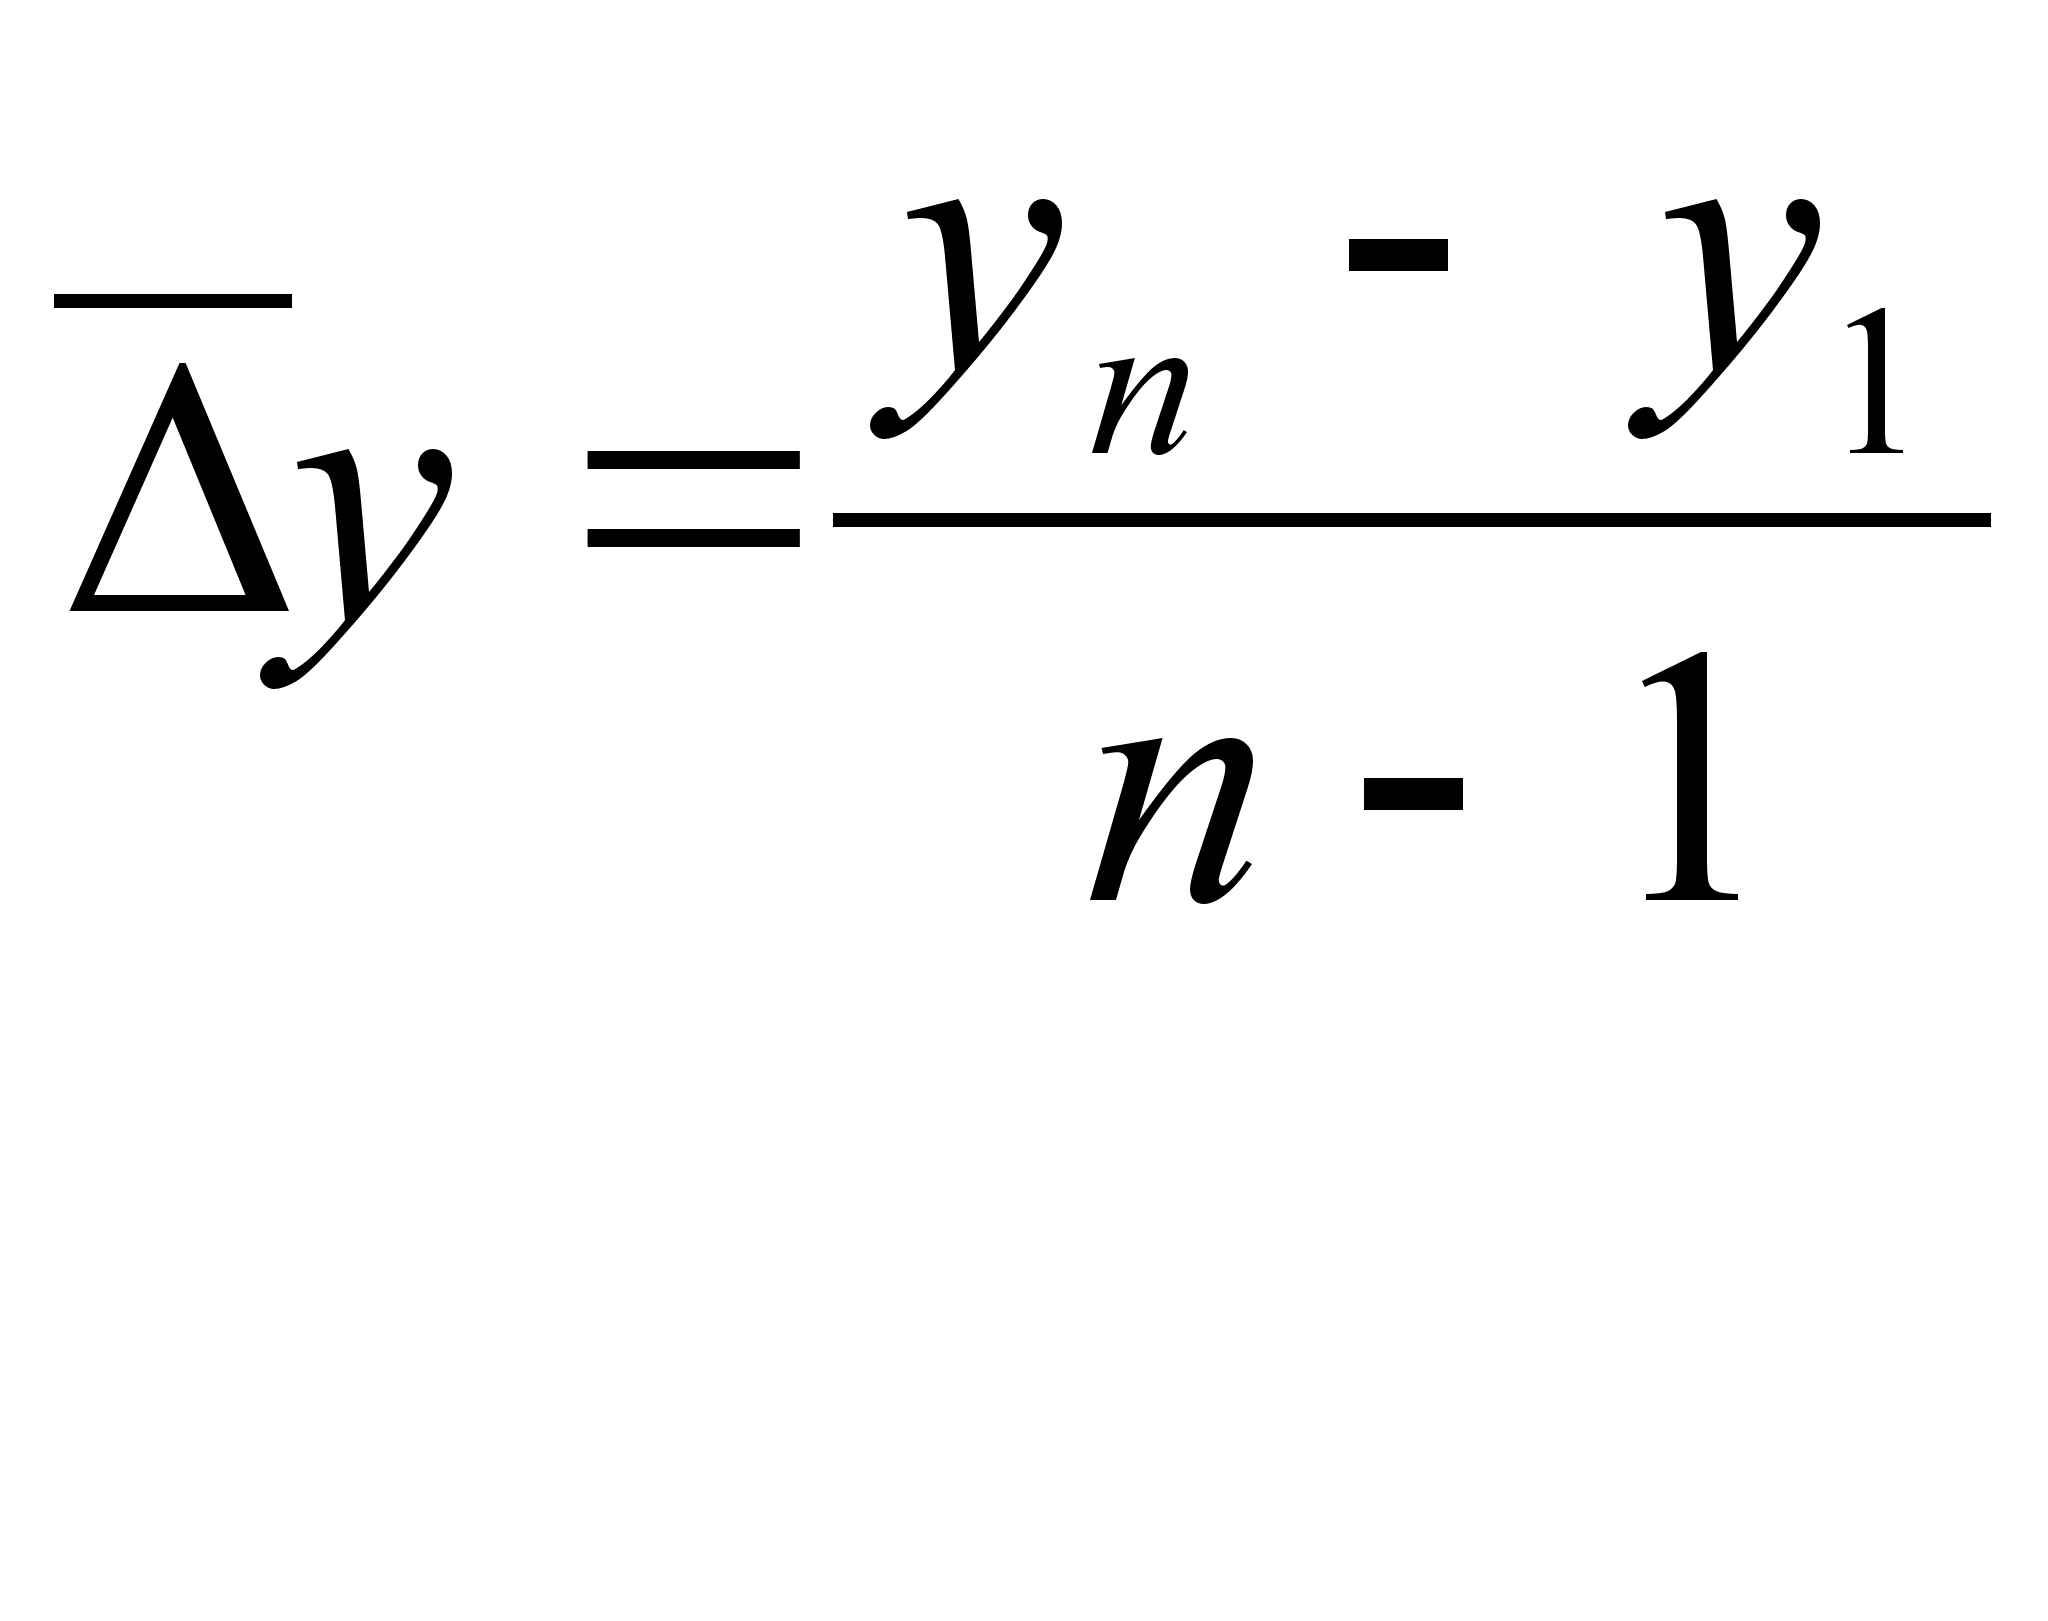 ,
где
– первый
уровень ряда,
– последний
уровень ряда,
n –
количество
уровней.
753 – 57,67

 У
= 6-1 = 139,06 трлн.
руб.
Коэффициент роста (базисный)
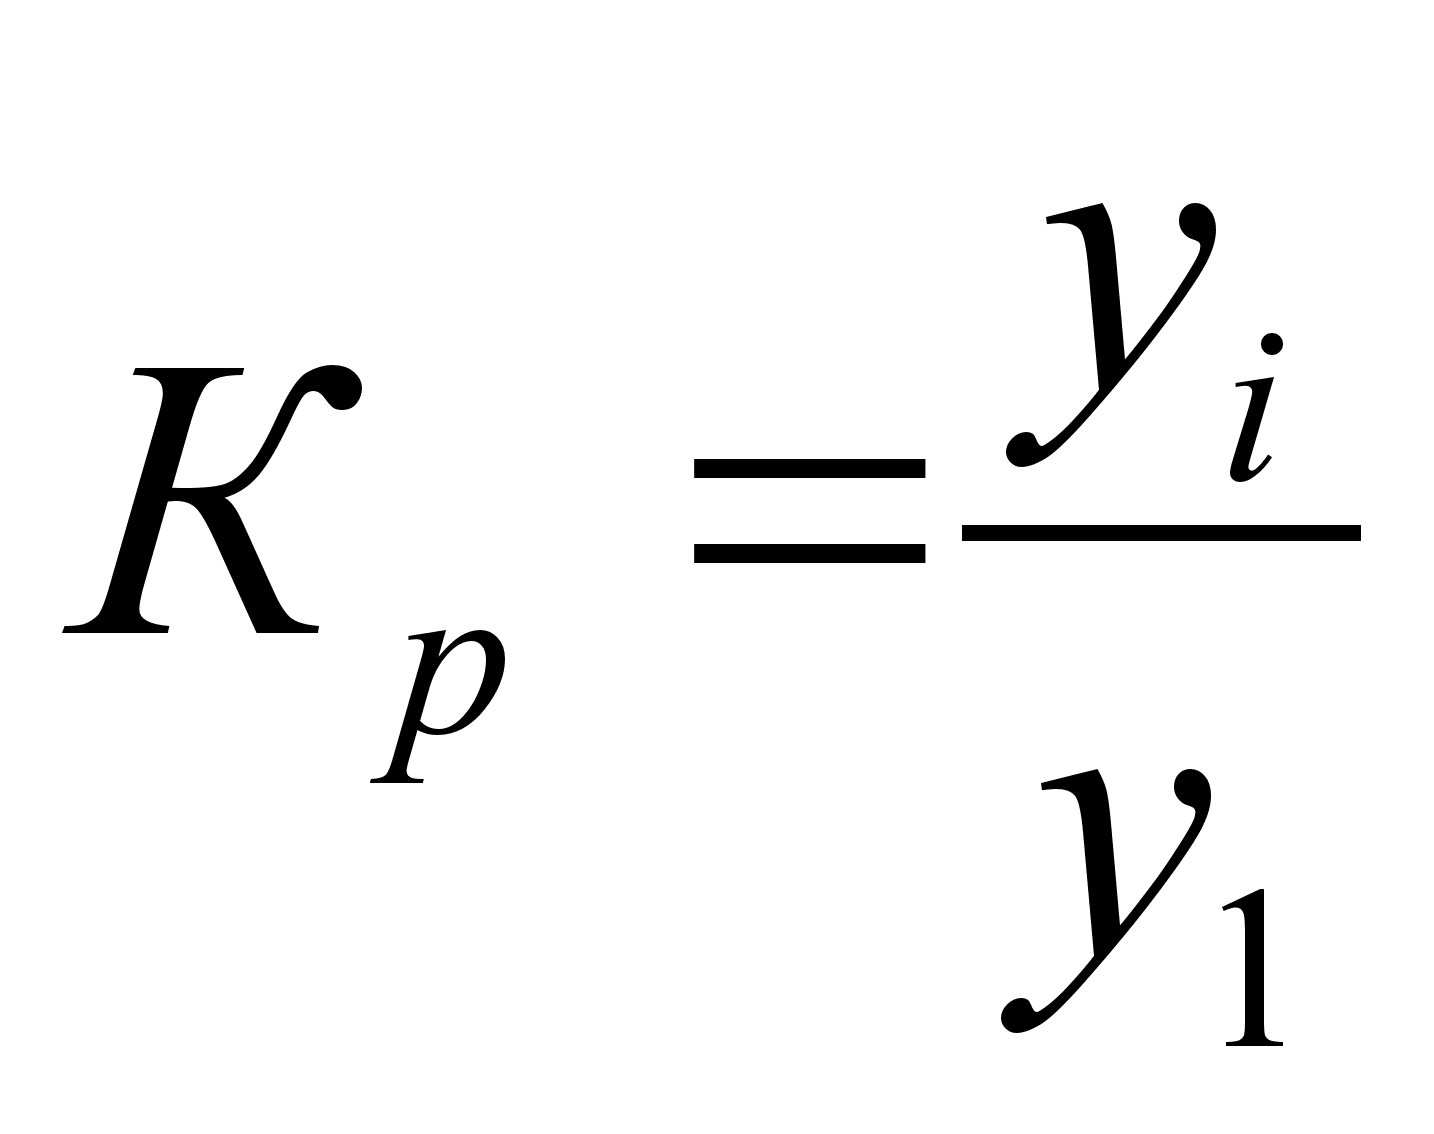 ,
где
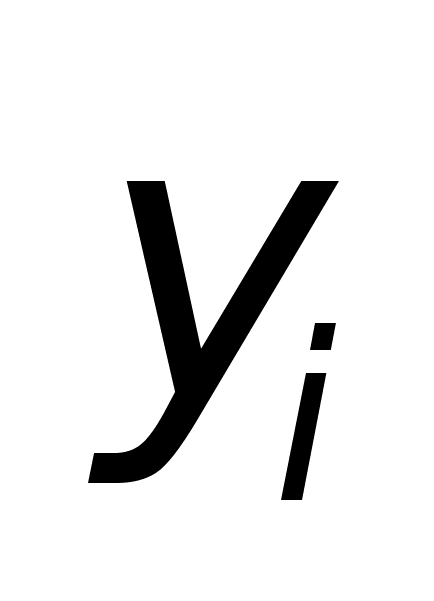 –
любой уровень,
– первый
уровень ряда
(за базу взят
первый уровень
ряда, то есть
данные за 1993 г.).
К 1=
230,39 = 4 К3=
652,7 = 11,3
57,67
57,67
К 2=
486,11= 8,4
57,67
К4=14,55
К5=13,05
Коэффициент роста (цепной)
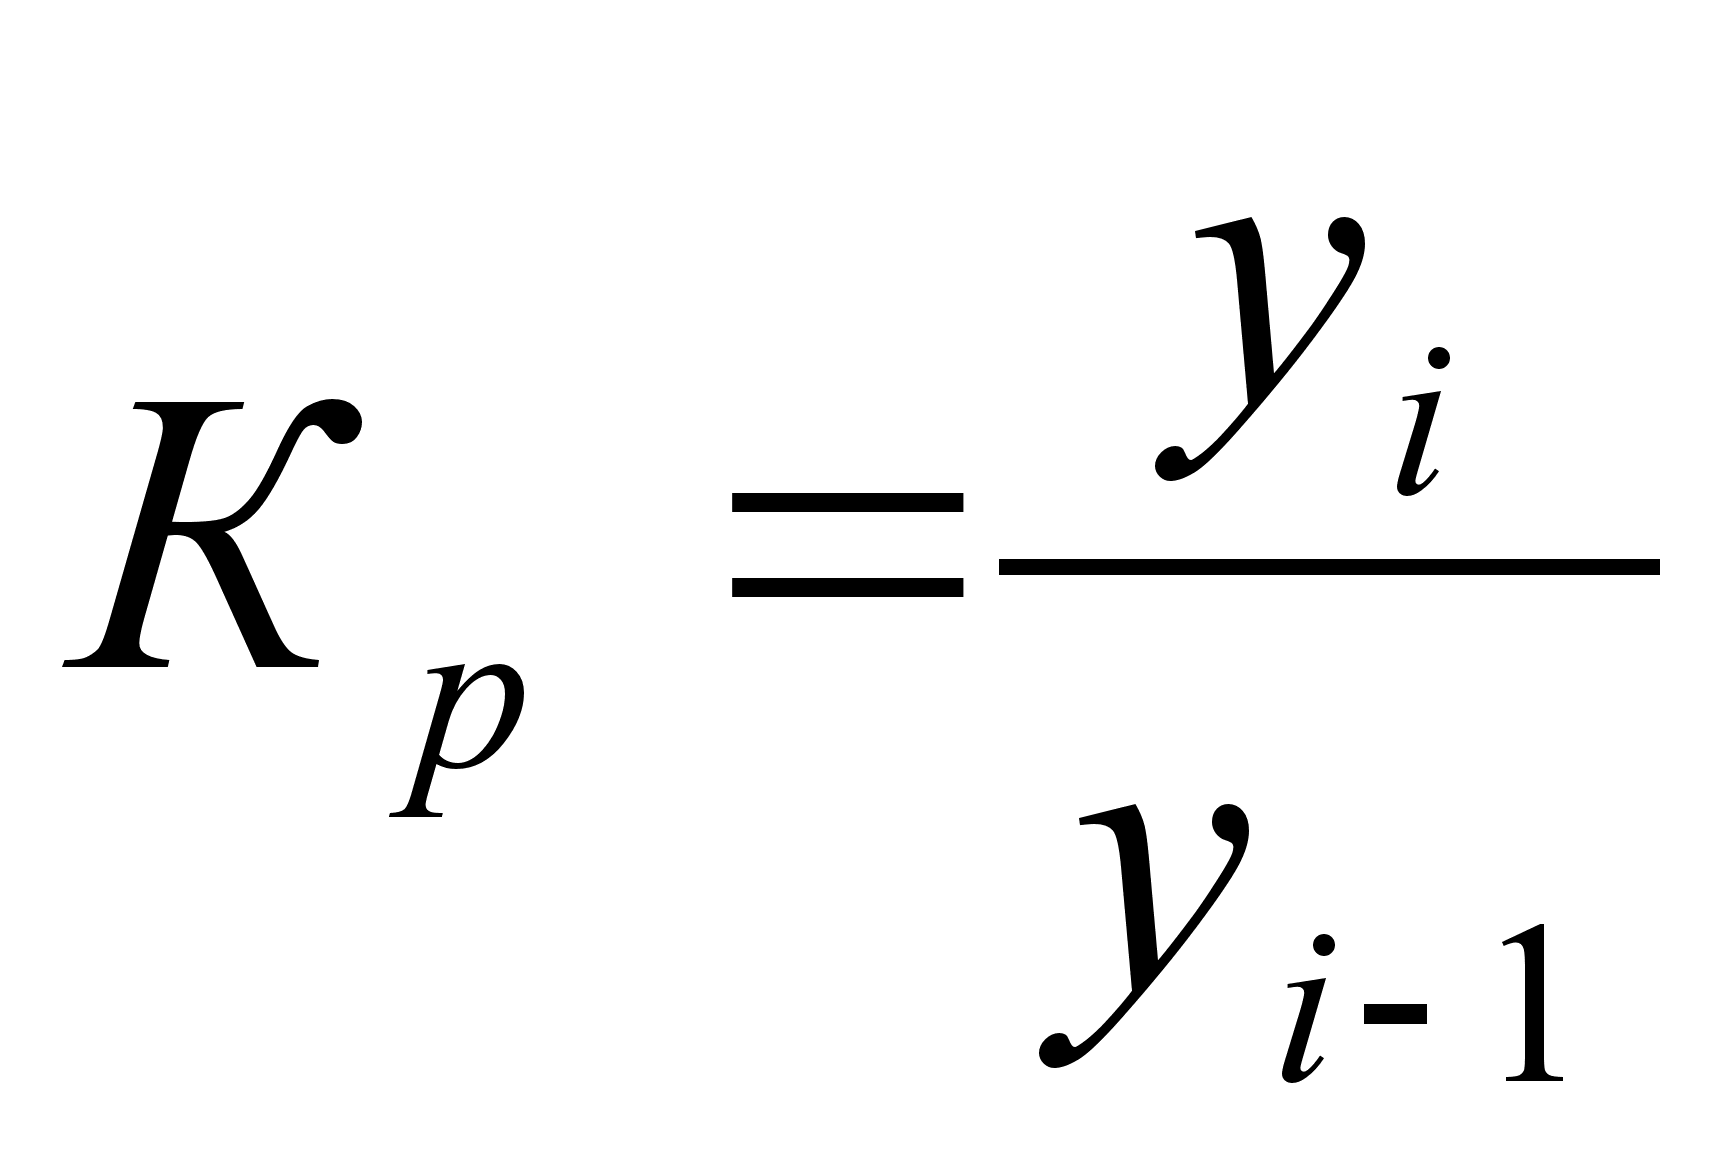 ,
где
–
любой уровень,
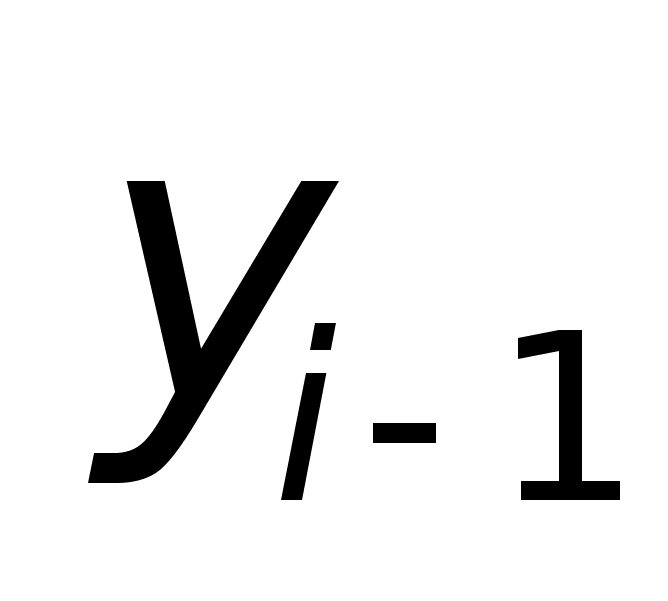 – предшествующий
уровень ряда.
К1= 4 К4= 839,5 = 1,3
К2=
486,11 = 2,1 652,7
230,39
К3=
652,7 = 1,3 К5=
0,9
486,11
Средний коэффициент роста
,
где
– первый
уровень ряда,
– последний
уровень ряда,
n
– количество
уровней ряда.
К р=
6-1 753,0 =
1,67
57,67
Вывод из таблицы 8.
В период с 1993 г. по 1995 г. наблюдалось резкое увеличение базовых показателей абсолютного прироста с 172,72 (1994 г.) до 428,44 трлн. руб. (1995 г., за базу взят 1993 г.).
В период с 1995 по1997 гг. наблюдалось стабильное увеличение базовых показателей абсолютного прироста с 428,44 (1995 г.) до 781,83 трлн. руб.(1997 г.). Но в 1998 г. показатель абсолютного прироста расходов бюджета заметно снизился до 659,3 трлн. руб. В среднем же прирост составил 139,06 млрд. рублей. Цепные показатели абсолютного прироста говорят о неравномерности этого процесса: если в 1994г. прирост составил 172,72 трлн. руб. и в следующем году он составил 255,72 трлн. руб., то в 1996 г. он снизился до 166,59 трлн. рублей. В 1997 г. последовал рост данного показателя (186,8 трлн. руб.), а в 1998г. он резко снизился до своего минимального значения (– 86,5 трлн. руб.).
Об этом же свидетельствуют коэффициенты роста и прироста: на фоне стабильного роста базисных показателей происходит уменьшение цепных показателей. Максимальный цепной коэффициент роста был в 1994 г. (4), после снижения значений коэффициента в 1995 – 1997 гг. (от 2,1до 1,3) он достиг своего минимального значения в 1998 г. и составил 0,9. Средний коэффициент роста составил 1,67.Интересно отметить, что, в случае с динамикой расходов бюджета, минимальное абсолютное значение 1% прироста (0,58) приходится на год с минимальным темпом прироста (299,50) – 1993г., а максимальное значение (8,40) не приходится на год с максимальным темпом прироста (1205,70), т.к. максимальный темп прироста – 1355,70 (1997г.). В рассматриваемый период абсолютное значение 1% прироста расходов бюджета постоянно увеличивалось и в 1998 г. достигло максимальной величины в. Это означает, что при увеличении темпов роста доходов консолидированного бюджета, на каждый процент прироста приходилось меньше дополнительных денег.
VI.Заключение.
Практическая статистика государственных финансов обобщает данные и подготавливает статистическую информацию, необходимую для анализа и планирования деятельности учреждений государственного управления и выработки экономической политики. Несмотря на важную роль международных стандартов в реформировании отечественной статистики вообще и статистики государственного бюджета в частности, в отечественной статистике отражаются организационно-ведомственная структура экономики и особенности практической деятельности учреждений государственного управления.
Масштабы перераспределительных процессов посредством государственного вмешательства отражает показатель, определяющий отношение доходной части государственного бюджета к ВВП. Бюджетные отношения характеризуются большим многообразием, поэтому их показатели отражают разные механизмы перераспределения финансовых ресурсов вертикального и горизонтального характера (межотраслевой и межтерриториальный). Статистические данные о государственном бюджете выполняют и контрольную функцию, так как с их помощью можно определить, как поступают в распоряжение государства финансовые ресурсы от хозяйствующих субъектов и соответствует ли размер этих ресурсов объему общественных потребностей и их составляющим, ранжированным в порядке первоочередности. Формами прямого и косвенного воздействия на экономику являются: субсидирование предприятий, государственные инвестиции, бюджетное финансирование, субвенции и др.
Упорядочение информации об операциях учреждений государственного управления, осуществляемое с помощью классификаций, позволяет проанализировать, в какой степени потребности государственного управления в расходах и кредитах могут быть удовлетворены за счет имеющихся в наличии ресурсов, без привлечения заемных средств или средств, накопленных за прошлые периоды. Этот принцип положен в основу классификаций государственного бюджета.
Статистика государственного долга должна охватывать сектор государственного управления в целом, центральное правительство, территориально органы управления, местные органы управления.
Бюджетная классификация является методологическим документом, отражающим порядок составления и использования бюджетов. Регламентация источников дохода и направлений расходования бюджетных средств — обязательное условие составления и исполнения бюджетов. Это достигается посредством определенной группировки доходов и расходов бюджетов и правил отнесения их к той или иной группе. Такая научно обоснованная группировка доходов и расходов бюджетов всех уровней с присвоением объектам классификации группировочных кодов представляет собой бюджетную классификацию. Она обеспечивает единство финансовых показателей, унификацию учета и отчетности учреждений государственного управления и сопоставимость бюджетов всех уровней.
VII.Список литературы:
1 Информация о задолжности по налоговым платежам в бюджетную систему Российской Федерации представляется Министерством Российской Федерации по налогам и сборам с 1994 г.
2 С учетом отсроченных платежей.
3 Акцизы по минеральному сырью.
4 Недоимка по платежам за пользование природными ресурсами.
4
5 Без заключительных оборотов.
6 Финансирование — привлечение правительством заемных средств для покрытия дефицита. Оно равно величине заимствования учреждениями государственного управления минус погашение долга минус чистое приобретение требований к другим секторам плюс чистое уменьшение остатков денежных средств за отчетный период. Величина финансирования совпадает с величиной дефицита государственного бюджета, но имеет противоположный знак.
7 Без заключительных оборотов.
1