Ипотека недвижимости
Речь идет о том, что на протяжении определенного периода времени приток наличных средств в банк может оказаться недостаточным по сравнению с величиной аналогичных платежей по требованиям вкладчиков (в том числе платежей по процентам). Риск ликвидности обычно выше для тех банков, пассивы которых сконцентрированы в краткосрочных депозитах, а активы - в долгосрочных кредитах. Характерно, что банки, применяющие вариант ИРОП или другие алгоритмы ипотечного кредитования с индексацией суммы основного долга, оказываются перед проблемой ликвидности чаще, чем банки, подобные схемы не использующие. Дело в том, что перенос части платежей по кредитам на конец кредитного периода можно принять за предоставление банком кредитов большего размера тем же заемщикам (причем банк не имеет возможности контролировать предоставление «дополнительных» кредитов). В течение всего срока, пока накапливается кредитная задолженность по индексируемым ипотечным кредитам (т. е. сохраняется «негативная амортизация»), банк обязан выплачивать клиентам проценты по вкладам, тогда как его собственный доход в виде процентов может поступить лишь позднее, т. е. банк недополучит в данный момент процентный доход. Сказанное характерно для всех ипотечных кредитов, предполагающих отсрочку платежей. Поэтому банкам рекомендуется держать в индексируемых кредитах лишь небольшую часть своих активов, особенно в первые годы после начала погашения ссуд по данной схеме кредитования. В последующие годы проблема ликвидности решается автоматически - за счет поступления крупных платежей по выданным ранее ссудам, компенсирующих минимальный приток средств в виде платежей по кредитам, предоставленным недавно.
В общем, проблема ликвидности напрямую связана с моделью жилищного кредитования. При этом для разных участников данного процесса она проявляется по-разному. Так, если для депозитного института риск ликвидности может стать серьезной угрозой, то для ипотечной компании, которая продает выданные кредиты, он просто отсутствует: компания не привлекает вкладов, а финансирует свои активные операции за счет вырученных от продажи займов средств.
В целом такой очень интересный инструмент ипотечного кредитования, как ИРОП, мог бы широко использоваться в России, но с одним условием: если будет найден механизм компенсации кредитору упущенной им в связи с отложенными платежами по кредиту выгоды.
Нынешняя неопределенность кредитного механизма вместе с другими негативными социально-экономическими факторами значительно сдерживает развитие ипотеки в России. Чтобы сделать механизм ипотечного кредитования исправно работающим, в нем необходимо учесть не только высокий уровень инфляции, который будет существовать в России еще какое-то время, но и особенности функционирования ее финансовой системы, банковской деятельности, рынка недвижимого имущества, размер и структуру доходов населения, традиции, противоречивые реалии ее экономики.
5. Ипотечные механизмы выкупа недвижимости.
Важно подчеркнуть: предметом ипотеки может быть не только безусловное право собственности, но и право долгосрочного (как правило, более 49 лет) пользования недвижимым имуществом, т. е. аренда. Последнее обстоятельство особенно значимо применительно к земельным участкам. Как известно, в московской практике земля не продается, а продается право долгосрочной аренды, что является достаточным основанием для обеспечения кредита.
Поскольку выкуп (аренда на 49 лет) земельного участка для большинства собственников основных фондов объектов потребительского рынка на данном этапе весьма затруднителен (хотя бы по чисто финансовым причинам), Роскомзем вполне оправданно (дабы не затруднять выкуп
недвижимого имущества) дает согласие на залог магазина, столовой, прачечной и других аналогичных объектов при том, что договором обуславливается передача в залог части помещения (обычно 75-80%). Это помогает уйти от необходимости передавать залог предприятие как целый имущественный комплекс.
Среди общих особенностей ипотеки (наряду с обязательными нотариальными заверениями и государственной регистрацией) - длительность срока, на который дается кредит; в классическом случае это 15-30 лет. Условия предоставления кредитных ресурсов на столь значительное время в России пока отсутствуют, однако положительные сдвиги в этом направлении налицо: серьезные банки уже начали выдавать обеспеченные недвижимостью годовые и полуторагодовые кредиты. В целом можно констатировать значительный рост интересов московских банков, особенно крупных, к ипотечному кредитованию. Это объясняется рядом причин, в частности, снижением доходности валютных операций, фактическим распадом межбанковских кредитов, уменьшением привлекательности государственных ценных бумаг.
Расчетная часть
Определим стоимость прав аренды земли
| № | Характеристика | Объект оценки | Объект№ 1 |
Объект№2 |
Объект№3 |
| 1 | Цена за сотку | 1500 | 1600 | 1000 | |
| 2 |
Условия финансирования |
Рын. | Рын. | -64 | Рын. |
| 3 | Дата продажи | Сейчас | +23 | +16 | + 1 |
| 4 |
Размер участка, сотка |
220 | -60 | -64 | -20 |
| 5 | Состояние | Хор. | + 150 | Хор. | +200 |
| 6 | Местоположение | Средн. | -75 | +80 | + 100 |
| 7 | Скорректированная цена за сотку | 1538 | 1568 | 1280 |
По условию задачи стоимость прав аренды земли составляет 0,5 % в квартал.
Объект № 1:
В денежном выражении характеристика - условия финансирования аналогична оцениваемому объекту.
За 9 месяцев стоимость прав аренды земли составит 0,5*3=1,5 %;
В денежном выражении характеристика - дата продажи составит 1,5% от 1500 и равна 23.
В денежном выражении характеристика - размер участка составит 4% от 1500 и равна 150.
В денежном выражении характеристика - состояние составит 10 % от 1500 и равна 150.
В денежном выражении характеристика - местоположение составит 5% от 1500 и равна 75.
Объект № 2:
В денежном выражении характеристика - условия финансирования составит 4% от 1600 и равна 64.
За 6 месяцев стоимость прав аренды земли составит 0,5*2=1 %;
В денежном выражении характеристика - дата продажи составит
1%от 1600 и равна 16.
В денежном выражении характеристика - размер участка составит 4% от 1600 и равна 64.
В денежном выражении характеристика - состояние аналогична оцениваемому объекту.
В денежном выражении характеристика - местоположение составит 5 % от 1600 и равна 80.
Объект № 3:
В денежном выражении характеристика - условия финансирования аналогична оцениваемому объекту.
За 20 дней стоимость прав аренды земли составит 0,5/3=0,14 %;
В денежном выражении характеристика - дата продажи составит 0,14% от 1000 и равна 1.
В денежном выражении характеристика - размер участка составит 2% от 1000 и равна 20.
В денежном выражении характеристика - состояние составит 20 % от 1000 и равна 200.
В денежном выражении характеристика - местоположение составит 10 % от 1000 и равна 100.
Определим скорректированную стоимость сотки земли оцениваемого участка:
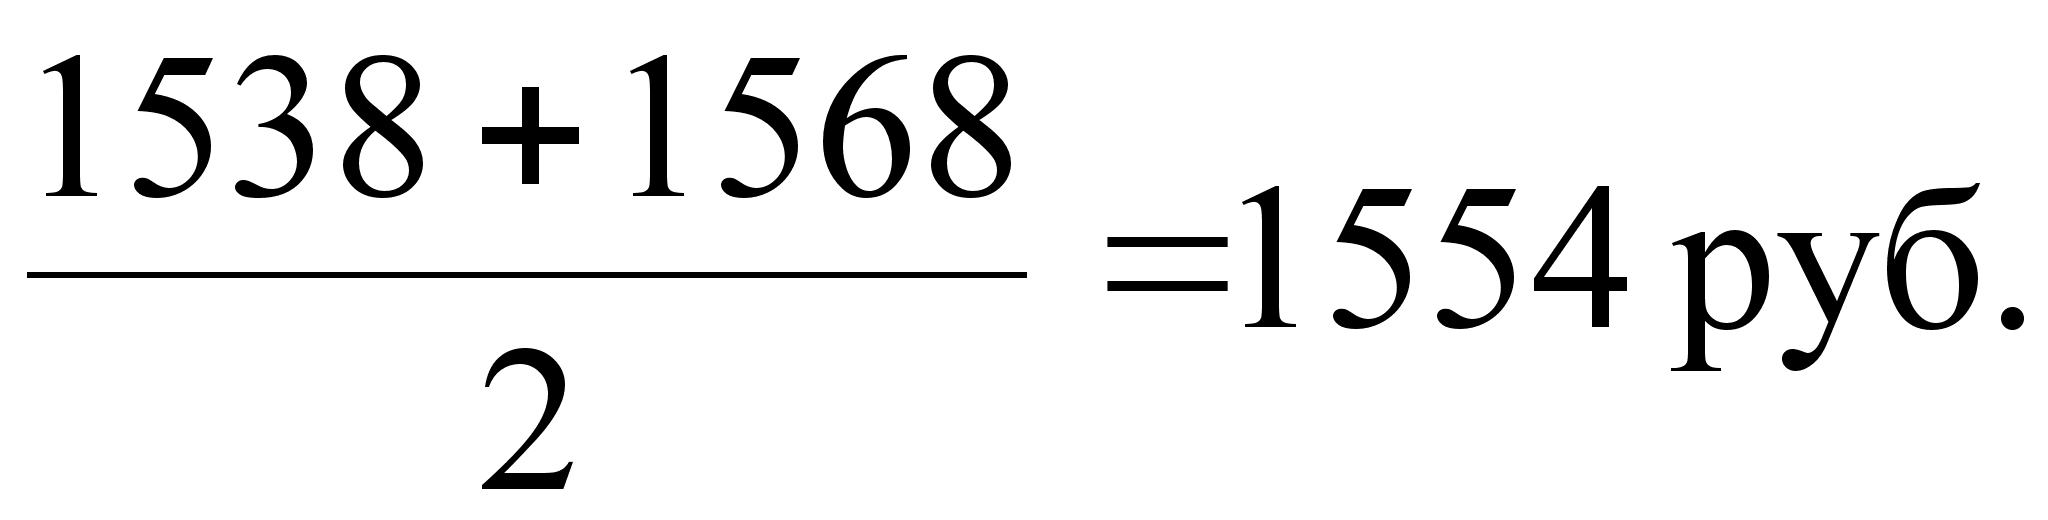
Определим стоимость участка: 1554*220=341880 руб.
2. Определим восстановительную стоимость комплекса
В расчете примем 1 у.е. эквивалентна 30 рублей: 475000 * 30 = 14250000 руб.
3. Произведем оценку износа:
Оцениваемые здания требуют капитального ремонта и реконструкции для приведения их в состояние, соответствующее наиболее эффективному их использованию. Ремонту и реконструкции подлежат здания площадью 2500 м 2, в том числе:
- производственное здание площадью 2000 м ;
- складские помещения площадью 500 м2.
Планируемая замена:
- производственное здание перепрофилируется в цех по выпуску столярных изделий (площадью 2000 м2);
- складские помещения (реконструкция) площадью 500 м .
Стоимость реконструкции и ремонта:
- по производственным помещениям - 90 у. е. за 1 м2;
- по складским помещениям - 50 у. е. за 1 м2.
Определим величину устранимого физического износа:
- по производственным помещениям- 90 * 30 * 2000 = 5400000 руб.;
- по складским помещениям – 50 * 30 * 500=750000руб.
Устранимый физический износ составит 5400000 + 750000 = 6150000 руб.
Определим величину неустранимого физического износа:
| Наименование |
Доля, % |
Восстановительная стоимость, руб. |
Физический износ | Средний износ |
|
Производственные помещения |
80 | 11400000 | 60 | 48 |
|
Складские помещения |
20 | 2850000 | 80 | 16 |
| Сумма | 100 | 14250000 | 140 | 64 |
Стоимость нового строительства составит 14250000 руб.
Устранимый физический износ составит 6150000 руб.
Остаточная стоимость составит 8100000 руб.
Неустранимый физический износ составит 8100000 * 0,64 = 5184000 руб.
Определим величину устранимого функционального износа: 800 * 30 = 24000 руб.
Определим величину неустранимого функционального износа:
Стоимость строительства при высоте 8,1 м - 180 у. е. за м .
Стоимость строительства при высоте 5 м - 150 у. е. за м2.
«Излишняя» площадь - 2000 м2 при физическом износе лишних элементов - 60 %.
Определим сверх затраты: 180-150 = 30 у. е.;
30*2000*30=1800000 руб.
Физический износ лишних элементов - 60 % от 1800000 руб., он составит 1080000руб.
Определим величину неустранимого функционального износа: 1800000-1080000=720000 руб.
Рыночная стоимость объекта недвижимости, оцененная затратным методом
|
Наименование |
Сумма, руб. |
|
1 . Стоимость комплекса зданий |
14250000 |
|
2. Устранимый физический износ |
6150000 |
|
3. Неустранимый физический износ |
5184000 |
|
4. Устранимый функциональный износ |
24000 |
|
5. Неустранимый функциональный износ |
720000 |
|
6. Стоимость комплекса зданий с учетом износа |
2172000 |
|
7. Стоимость права аренды земли |
341880 |
|
8. Стоимость объекта недвижимости с учетом права аренды земли |
2513880 |
|
9. Рыночная стоимость объекта недвижимости |
2514000 |
Рыночная стоимость объекта недвижимости, оцененная затратным методом, составит 2514000 руб.
7. Заключение
Ключевая категория ипотечного кредитования - залог. Кредитор-залогодержатель в случае неисполнения залогодателем обязательства по возврату ссуд обретает право получить компенсацию за счет реализации заложенной недвижимости в первоочередном порядке (в сравнении с другими кредиторами). Разновидностью залога является заклад. В отличии от обычного залога при закладе имуществом распоряжается не залогодатель, а залогодержатель, т. е. банк-кредитор.
Решения этих проблем в большинстве случаев слабо стыкуются, в силу чего вырабатываемые схемы довольно, сложны, сопряжены с немалыми дополнительными расходами участников сделки и клиентов. И, тем не менее, спрос на подобные виды финансовых услуг сравнительно высок и устойчиво растет.
Нынешние виды ипотечного кредитования следует рассматривать не более как прототипы будущей системы жилищного финансирования, которая призвана выполнять три основные функции:
1) обеспечивать мобилизацию средств на финансирование строительства и покупки жилья;
2) предоставлять и обслуживать кредиты (имея в виду и их рефинансирование);
3) осуществлять функцию инвестора.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ:
1. Фридман Д. «Анализ и оценка приносящей доход недвижимости», М.: «Дело», 1998.
2.Балабанов И.Т. «Операции с недвижимостью в России». - М.; Финансы и статистика, 1996.
3.«Российский экономический журнал», 1998. - № 5.
4. «Деньги и кредит», 1999 г. - № 2.
5.Российский экономический журнал, 1996. - № 7