Маркетинг в банках и проблемы его развития
|----------------------------------+----------------+
| 15. Чистый комиссионный доход | 35 |
| (ст.13-ст.14) | |
|----------------------------------+----------------+
| Прочие операционные доходы: | |
|----------------------------------+----------------+
| 16. Доходы от операций с | 0 |
| иностранной валютой и с другими | |
| валютными ценностями, включая | |
| курсовые разницы | |
|----------------------------------+----------------+
| 17. Доходы от операций по купле-| 0 |
| продаже драгоценных металлов, | |
| ценных бумаг и другого имущества,| |
| положительные результаты переоце-| |
| нки драгоценных металлов и ценных| |
Продолжение табл.2.3
|----------------------------------+----------------+
| А | 2 |
|----------------------------------+----------------+
| бумаг | |
|----------------------------------+----------------+
| 18. Доходы, полученные в форме| 0 |
| дивидендов | |
|----------------------------------+----------------+
| 19. Другие текущие доходы | 709 |
|----------------------------------+----------------+
| 20. Итого прочие операционные| 709 |
| доходы | |
| (Сумма ст. с 16 по 19) | |
|----------------------------------+----------------+
| 21. Текущие доходы | 5447 |
| (Ст.12+ст.15+ст.20) | |
|----------------------------------+----------------+
| Прочие операционные расходы: | |
|----------------------------------+----------------+
| 22. Расходы по оплате труда | 230 |
|----------------------------------+----------------+
| 23. Эксплуатационные расходы | 630 |
|----------------------------------+----------------+
| 24. Расходы от операций с| 0 |
| иностранной валютой и другими| |
| валютными ценностями, включая| |
| курсовые разницы | |
|----------------------------------+----------------+
| 25. Расходы от операций по купле-| 87 |
| продаже драгоценных металлов, | |
| ценных бумаг, и другого иму- | |
| щества, операций РЕПО,отрицатель-| |
| ные результаты переоценки драго- | |
| ценных металлов и ценных бумаг | |
|----------------------------------+----------------+
| 26. Другие текущие расходы | 2332 |
|----------------------------------+----------------+
| 27. Всего прочих операционных | 3279 |
|----------------------------------+----------------+
| расходов | |
| (Сумма ст. с 22 по 26) | |
|----------------------------------+----------------+
| 28. Чистые текущие доходы до| 2168 |
| формирования резервов и без учета| |
| непредвиденных доходов | |
| (ст.21 - ст.27) | |
|----------------------------------+----------------+
| 29. Изменение величины резервов| 306 |
| под возможные потери по ссудам | |
|----------------------------------+----------------+
| 30. Изменение величины резервов| 0 |
| под обесценение ценных бумаг | |
|----------------------------------+----------------+
| 31. Изменение величины прочих | 0 |
| резервов | |
|----------------------------------+----------------+
| 32. Чистые текущие доходы без| 1862 |
| учета непредвиденных доходов | |
| (ст.28-ст.29-ст.30-ст.31) | |
|----------------------------------+----------------+
| 33 Непредвиденные доходы | 0 |
| за вычетом непредвиденных | |
| расходов | |
|----------------------------------+----------------+
| 34. Чистый доход до выплаты | 1862 |
| налога на прибыль | |
| (ст.32+ст.33) | |
|----------------------------------+----------------+
| 35. Налог на прибыль | 0 |
|----------------------------------+----------------+
| 36. Отсроченный налог на прибыль| 0 |
|----------------------------------+----------------+
| 36A. Непредвиденные расходы после| 0 |
| налогообложения прибыли | |
|----------------------------------+----------------+
| 37. Чистая прибыль(убыток) за | 1862 |
| отчетный период | |
+----------------------------------------------------
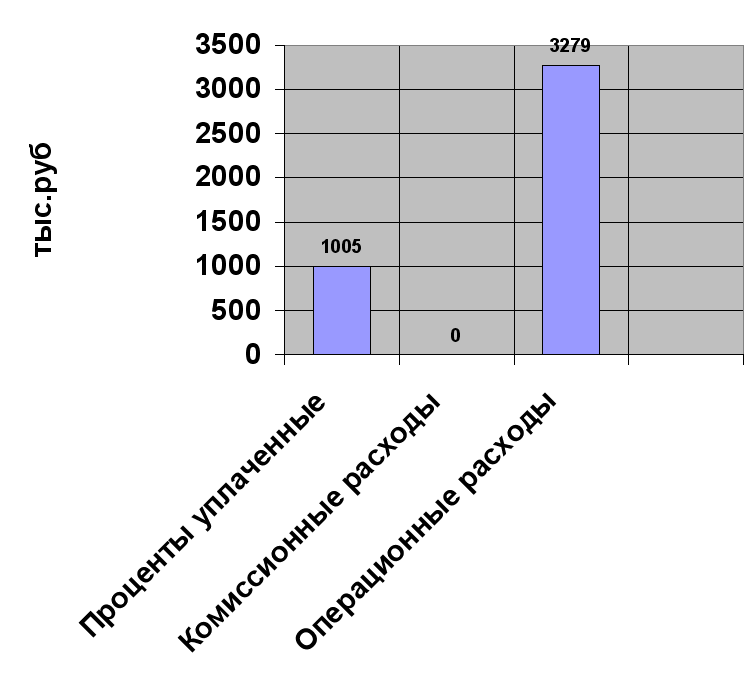
Из таблицы 2.3. видно, что валовые доходы и расходы банка разделяются на процентные и непроцентные. Прибыль – главный показатель результативности работы банка (см.п.37 табл.2.3). В соответствии с таблицей 2.3. построим графики доходов и расходов банка по группам (рис.2.2-2.3).
Основную долю доходов банка составляют полученные проценты по ссудным операциям и проценты по ценным бумагам.
Банк произвел значительное вложение привлеченных средств в эти операции и, конечно, несет риск не возврата этих средств. Поэтому необходимо постоянно оценивать риски в деятельности банка.
Уровень доходов
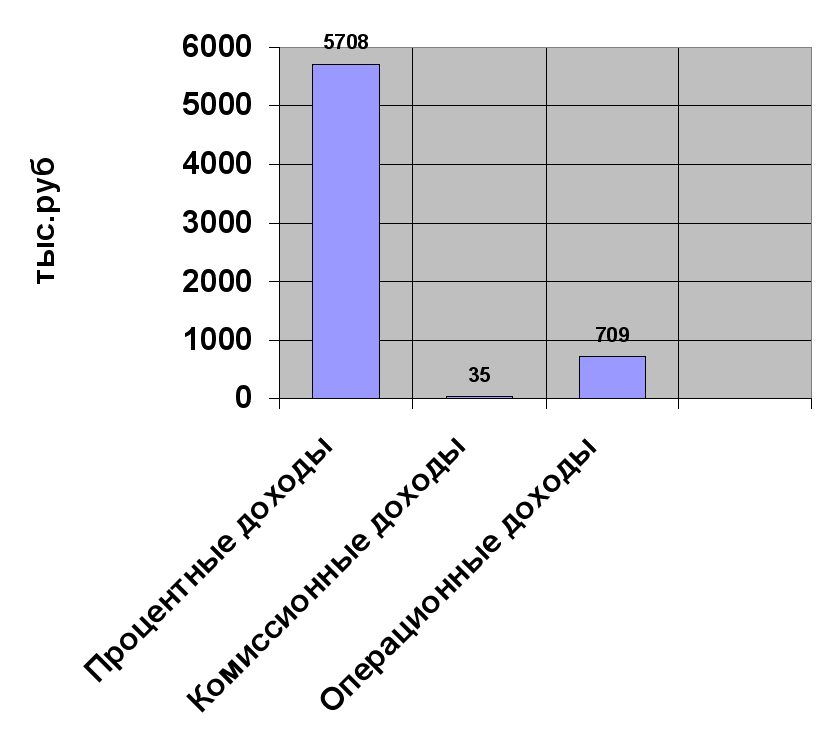
Рис.2.2
Уровень расходов
Рис. 2.3
2.2 Оценка риска в банковской деятельности
Становление и развитие банковского маркетинга имеет большую практическую значимость с точки зрения банковских работников, так как от умелого использования широкого комплекса финансово-кредитных инструментов непосредственно зависит само их существование, сама возможность извлечения прибыли от операций на денежном рынке, или же, напротив, риск потери капитала и банкротства.
Рыночная модель экономики предполагает, что прибыльность выступает важнейшим стимулом работы банков. Однако развитие рыночных отношений всегда связано с некоторой нестабильностью различных экономических параметров, что соответственно порождает серию банковских рисков. Постоянно меняются спрос и предложение, финансовые условия заключения сделок, платежеспособность клиентов и т. п. Поэтому коммерческий банк при совершении определенной сделки никогда не может быть до конца уверен в ее результате или, другими словами, несет риск финансового результата сделки. Наиболее распространенными финансовыми рисками являются: риск неплатежеспособности заемщика, кредитный риск, процентный риск, валютный риск, риск несбалансированной ликвидности (рис. 2.4).
Влияние риска на доходность работы банка
Технологический риск |
Законодательный риск |
|||
|
|
Риск недостаточности капитала |
|||
|
|
Ожидаемый доход банка |
|||
|
|
||||
Риск инфляции |
Валютный риск |
|||
Процентный риск |
Кредитный риск |
|||
|
Риск финансового рычага |


 Риск
несбалансированной
ликвидности


Рис. 2.4
Риск постоянно сопутствует банковской деятельности. Риски в банковской практике это опасность (возможность) потерь банка при наступлении определенных событий. Риски могут быть как чисто банковскими (внутренними), связанными с функционированием кредитного института, так и внешними, или общими. Важнейшим способом преодоления или минимизации рисков служит их регулирование, т. е. поддержание оптимальных соотношений ликвидности и платежеспособности банка в процессе управления его активами и пассивами.
Высокий уровень прибыльности, как правило, связан с высоко рисковыми операциями. Эту зависимость можно представить графически (рис. 2.5).
Взаимозависимость риска и доходности банковских операций
Р иск

 Операции
С ценными бумагами

Ссуды

