Маркетинг в банках и проблемы его развития
Депозиты
Прибыль
Рис. 2.5
Прямо пропорциональная зависимость между рыночным риском и доходностью банка представлена на графике в виде прямой линии. Действительно, в банковской практике под рискованными понимаются или очень выгодные, или очень невыгодные операции. Причем потенциальная возможность получить максимально возможную выгоду возрастает по мере увеличения степени риска. Анализируя степень рискованности выполнения тех или иных операций, банк использует различные приемы с тем, чтобы максимально снизить возможные убытки. Например, банк проводят страхование рисков в виде сформированного резерва на возможные потери.
Политика банка должна заключаться в том, чтобы достичь равновесия (оптимального соотношения) между риском и доходом банка. Равновесие в ближайшей перспективе, или краткосрочное равновесие, представляет собой соотношение между ликвидностью и прибыльностью. Чем выше ликвидность банка, тем ниже прибыльность и наоборот: чем ниже ликвидность, тем выше ожидаемая прибыль и обязательно риск. Равновесие в отдаленной перспективе, или долгосрочное равновесие, предполагает, что чем выше ликвидность, тем прочнее финансовое состояние банка, его капитальная база. Наоборот, чем ниже ликвидность, тем менее устойчив банк, меньше его капитальная платежеспособность.
Доходность и ликвидность банков не достигаются автоматически. Очевидным решением проблемы привлечения дешевых и размещения дорогих ресурсов является проведение такой политики банка, которая может принести наивысший доход при разумном, с точки зрения руководства банка, уровне риска. С одной стороны, руководство банка, акционеры (пайщики) последнего заинтересованы в более высоких доходах, которые могут быть получены за счет вложения средств в долгосрочные проекты, ценные бумаги сомнительного качества и т. п. Однако подобные действия неизбежно ухудшают ликвидность банка, необходимую при изъятии вкладов и для удовлетворения законного спроса на кредит. Неспособность же банка удовлетворить обоснованные и законные потребности клиентов приведет к немедленной потере банком выгодных контрактов, ослаблению его конкурентных позиций и, в конечном счете, к возможному краху банка как жизнеспособного субъекта рыночных отношений. Таким образом, с другой стороны, подобные операции коммерческих банков могут поставить под сомнение платежеспособность, ликвидность и устойчивость банковской системы в целом.
Основным методом управления ликвидностью и платежеспособностью российских коммерческих банков (с позиций внутреннего и внешнего аудита) является соблюдение ими экономических нормативов Банка России. В настоящее время для обеспечения экономических условий устойчивого функционирования банковской системы Центральный банк РФ в соответствии с Инструкцией № 1 от 30 января 1996 г. с учетом изменений устанавливает следующие экономические нормативы деятельности коммерческих банков:
минимальный размер уставного капитала для вновь создаваемых минимальный размер уставного капитала для вновь создаваемых и минимальный размер собственных средств (капитала) для действующих банков;
нормативы достаточности капитала;
нормативы ликвидности;
максимальный размер риска на одного заемщика или группу связанных заемщиков;
максимальный размер крупных кредитных рисков;
максимальный размер риска на одного кредитора (вкладчика);
максимальный размер кредитов, гарантий и поручительств, предоставленных кредитной организацией своим участникам (акционерам, пайщикам) и инсайдерам;
максимальный размер привлеченных денежных вкладов (депозитов) населения;
нормативы использования собственных средств кредитных организаций для приобретения долей (акций) других юридических лиц.
Минимальный размер уставного капитала для вновь создаваемого банка устанавливается соответственно [2]:
на 1 января 1998 г. в сумме, эквивалентной 4,0 млн. ЭКЮ;
на 1 июля 1998 г. - 5,0 млн. ЭКЮ.
Минимальный размер собственных средств (капитала) банка, определяемых как сумма уставного капитала, фондов банка и нераспределенной прибыли, устанавливается в сумме, эквивалентной 5 млн. ЭКЮ (начиная с 1 января 2001г.).
Банки, размер собственных средств (капитала) которых составляет сумму, эквивалентную величине от 1 до 5 млн. ЭКЮ, с 1 января 2001г. не могут:
а) проводить банковские операции за пределами Российской Федерации (кроме открытия и ведения корреспондентских счетов в банках-нерезидентах для осуществления расчетов по поручению физических и юридических лиц);
б) осуществлять операции по привлечению и размещению драгоценных металлов;
в) открывать филиалы и создавать дочерние организации за рубежом;
г) принимать участие в капитале кредитных организаций на сумму, превышающую 25% капитала этих кредитных организаций.
Норматив достаточности собственных средств (капитала) банка (Н1) определяется как отношение собственных средств (капитала) банка к суммарному объему активов, взвешенных с учетом риска, за вычетом суммы созданных резервов под обесценение ценных бумаг и на возможные потери по ссудам 2-4-й групп риска. В расчет норматива включаются величина кредитного риска по инструментам, отражаемым на вне балансовых счетах бухгалтерского учета, а также величина кредитного риска по срочным сделкам:
К
Н1 = _____________________________ х 100%, (2.1)
Ар - Рц -Рк - Рд + КРВ + КРС
где К – капитал;
Ар - сумма активов банка, взвешенных с учетом риска;
КРВ - величина кредитного риска по инструментам, отражаемым на вне балансовых счетах бухгалтерского учета;
КРС - величина кредитного риска по срочным сделкам;
Рц - общая величина созданного резерва под обесценение ценных бумаг, рассчитываемая как сумма остатков на счетах: 50204, 50304, 50404, 50504, 50604, 50704, 50804, 50904, 51004, 51104 минус код 8915;
Рк - код 8987;
Рд - величина созданного резерва на возможные потери по прочим активам и по расчетам с дебиторами, счета: 47425, 60324.
Норматив мгновенной ликвидности (Н2) определяется как отношение суммы высоколиквидных активов банка к сумме обязательств банка по счетам до востребования:
ЛАм
Н2 = ______ х 100%, (2.2)
Овм
где ЛАм - высоколиквидные активы, рассчитываемые как сумма остатков на счетах;
ОВм - обязательства до востребования;
Норматив текущей ликвидности банка (Н3) определяется как отношение суммы ликвидных активов банка к сумме обязательств банка по счетам до востребования и на срок до 30 дней:
ЛАт
Н3 = ______ х 100%, (2.3)
ОВт
где ЛАт - ликвидные активы, рассчитываемые как сумма высоколиквидных активов и остатков на счетах;
ОВт - обязательства до востребования и на срок до 30 дней.
Норматив долгосрочной ликвидности банка (Н4) определяется как отношение всей долгосрочной задолженности банку, включая выданные гарантии и поручительства, сроком погашения свыше года к собственным средствам (капиталу) банка, а также обязательствам банка по депозитным счетам, полученным кредитам и другим долговым обязательствам сроком погашения свыше года:
Крд
Н4 = _______ х 100%, (2.4)
К + ОД
где Крд - кредиты, выданные банком, размещенные депозиты, в том числе в драгоценных металлах, с оставшимся сроком до погашения свыше года, а также 50% гарантий и поручительств, выданных банком сроком погашения свыше года, код 8996;
ОД - обязательства банка по кредитам и депозитам, полученным банком, а также по обращающимся на рынке долговым обязательствам банка сроком погашения свыше года.
Норматив общей ликвидности (Н5) определяется как процентное соотношение ликвидных активов и суммарных активов банка:
ЛАт
Н5 = _______ х 100%, (2.5)
А - Ро
где А - общая сумма всех активов по балансу банка за минусом остатков на счетах: 105, 20319, 20320, 30302, 30304, 30306, 325, 40104, 40109, 40111, 40311, 459, 61404...61408, 702, 704, 705, код 8961;
Ро - обязательные резервы кредитной организации, по счетам в валюте.
Максимальный размер риска на одного заемщика или группу связанных заемщиков (Н6) устанавливается в процентах от собственных средств (капитала) банка.
Расчет норматива осуществляется по следующей формуле:
Крз
Н6 = _____ х 100%, (2.6)
К
где Крз - совокупная сумма требований банка к заемщику или группе взаимосвязанных заемщиков по кредитам, учтенным векселям, займам, по депозитам в драгоценных металлах и суммы, не взысканные банком по своим гарантиям.
Максимальный размер крупных кредитных рисков (Н7) устанавливается как процентное соотношение совокупной величины крупных кредитных рисков и собственных средств (капитала) банка.
Крупным кредитным риском является превышение величины 5% собственных средств (капитала) банка. Расчет крупного кредитного риска осуществляется по формуле:
Кскр
Н7 = ---------- х 100%; (2.7)
К
где Кскр - совокупная величина крупных кредитных рисков.
Максимальный размер риска на одного кредитора (вкладчика) (Н8) устанавливается как процентное соотношение величины вкладов, депозитов или полученных банком кредитов, гарантий и поручительств, остатков по счетам одного или связанных между собой кредиторов (вкладчиков) и собственных средств (капитала) банка:
Овкл
Н8 = ______ х 100%, (2.8)
К
где Овкл - совокупная сумма обязательств банка. В расчет Овкл включаются обязательства банка перед одним или группой связанных кредиторов (вкладчиков).
Максимальный размер кредитного риска на одного акционера (участника) (Н9) определяется как отношение значения показателя Кра к собственным средствам (капиталу) банка:
Кра
Н9 = _____ х 100%, (2.9)
К
где Кра - значение показателя Крз в отношении тех акционеров (участников), вклад которых в уставный капитал банка превышает 5% от его зарегистрированной Банком России величины.
Максимальный размер привлеченных денежных вкладов (депозитов) населения (Н11) устанавливается как процентное соотношение общей суммы денежных вкладов (депозитов) населения и величины собственных средств (капитала) банка:
Вкл
Н11 = ______ х 100%, (2.10)
К
где Вкл - совокупная сумма вкладов населения.
Норматив использования собственных средств (капитала) банка для приобретения долей (акций) других юридических лиц (Н12) устанавливается как процентное соотношение вложений банка в акции, приобретенные для инвестирования (за исключением вложений, уменьшающих показатель собственных средств (капитала) банка), а также части вложений банка в акции, приобретенные для перепродажи (за исключением вложений, которые составляют менее 5% зарегистрированного в установленном порядке на дату расчета собственных средств (капитала) банка уставного капитала организации-эмитента), и собственных средств (капитала) банка.
Кин
H12 = _____ х 100%, (2.11)
К
где Кин - инвестиции банка в доли (акции) других юридических лиц.
Приведем в таблице 2.4 расчет кредитной организацией установленных Центральным Банком Российской Федерации экономических нормативов по состоянию на 01 января 1999г.
Таблица 2.4
Нормативы, рассчитанные в соответствии
с Инструкцией № 1 ЦБ РФ
|
Норматив, % |
01.02 |
01.03 |
01.04 |
01.05 |
01.06 |
01.07 |
01.08 |
01.09 |
01.10 |
01.11 |
01.12 |
Допуск |
|
Н1 |
13,2 |
9,3 |
12,1 |
13,8 |
5,1 |
18,4 |
22,8 |
31,9 |
39,2 |
36,3 |
40,3 |
>=7.0 |
|
Н2 |
65,8 |
35,6 |
115,9 |
119,2 |
94,2 |
86,3 |
108,3 |
132,7 |
203,6 |
206,8 |
20,6 |
>=20.0 |
|
Н3 |
50,2 |
43,5 |
69,6 |
42,6 |
47,6 |
36,2 |
52,8 |
48,3 |
64,7 |
67,4 |
111,5 |
>=50.0 |
|
Н4 |
0,0 |
0,0 |
14,8 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
<=120.0 |
|
Н5 |
34,0 |
30,4 |
42,7 |
24,1 |
33,4 |
23,1 |
30,2 |
29,9 |
29,7 |
26,2 |
48,1 |
>= 20.0 |
|
Н6 |
0,0 |
73,7 |
69,3 |
163,4 |
437,5 |
114,7 |
95,2 |
69,1 |
56,1 |
59,3 |
48,4 |
<= 25.0 |
|
Н7 |
5,70 |
6,30 |
4,20 |
5,80 |
14,00 |
2,60 |
3,40 |
2,30 |
2,00 |
2,0 |
1,9 |
<= 8.0 |
|
Н8 |
0,0 |
44,5 |
38,9 |
33,9 |
250,2 |
72,3 |
37,3 |
23,3 |
20,0 |
13,8 |
27,8 |
<= 25.0 |
|
Н9 |
0,0 |
39,3 |
37,0 |
34,6 |
92,6 |
18,2 |
15,1 |
0,7 |
0,0 |
9,8 |
8,0 |
<= 20.0 |
|
Н11 |
81,8 |
115,4 |
108,3 |
92,1 |
245,4 |
71,8 |
59,9 |
43,1 |
36,8 |
39,2 |
32,1 |
<=100.0 |
Построим графики изменений нормативов в соответствии с таблицей 2.4.
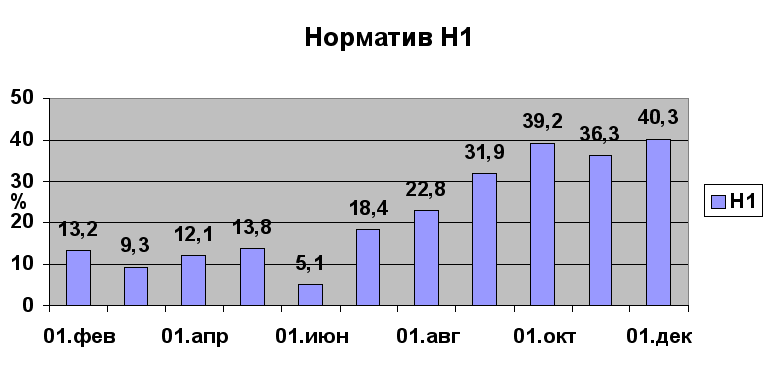
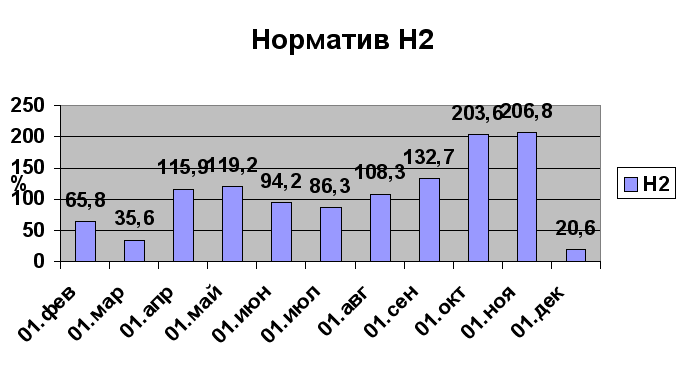
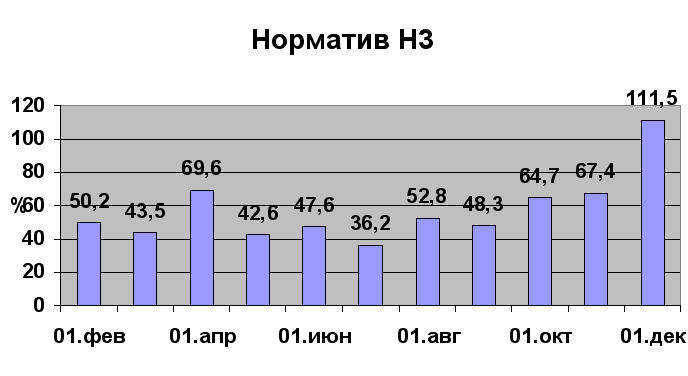
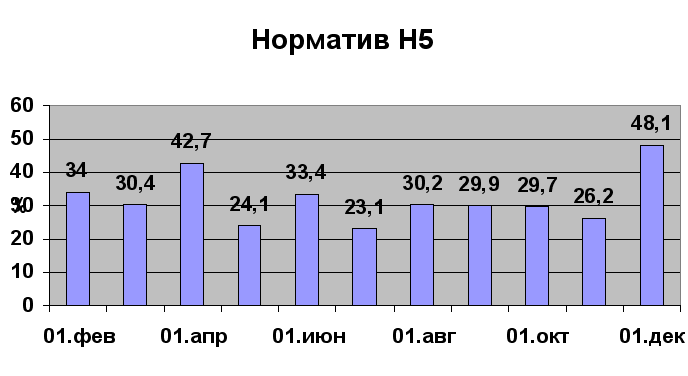
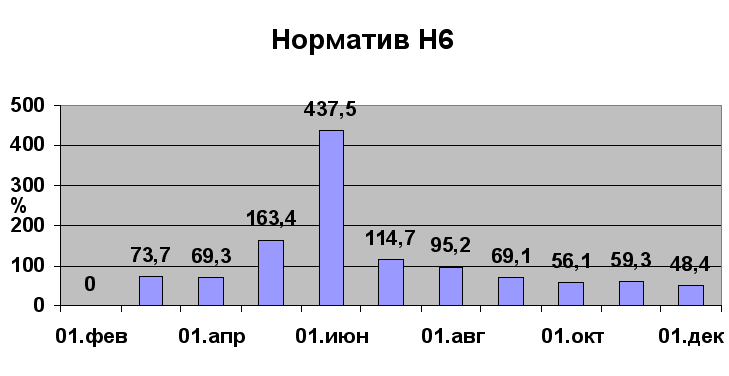
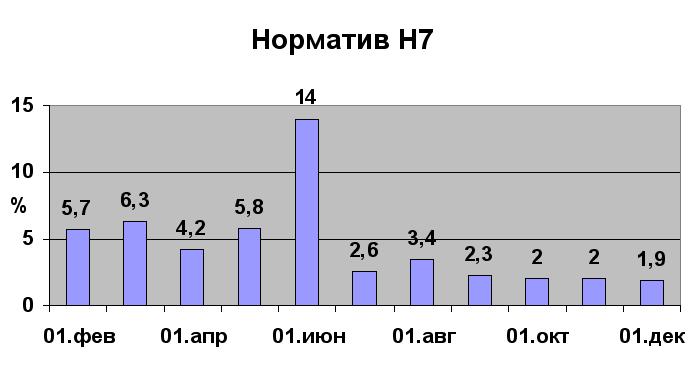
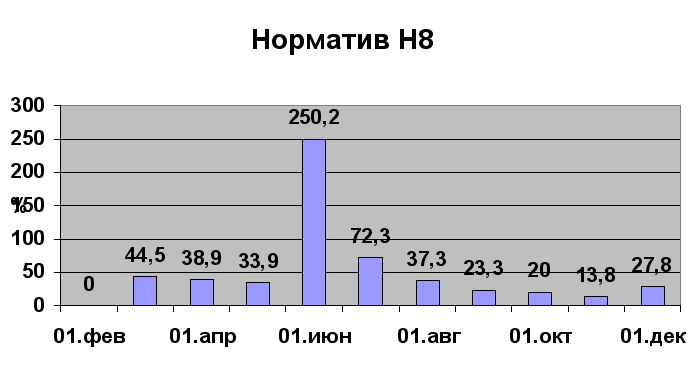
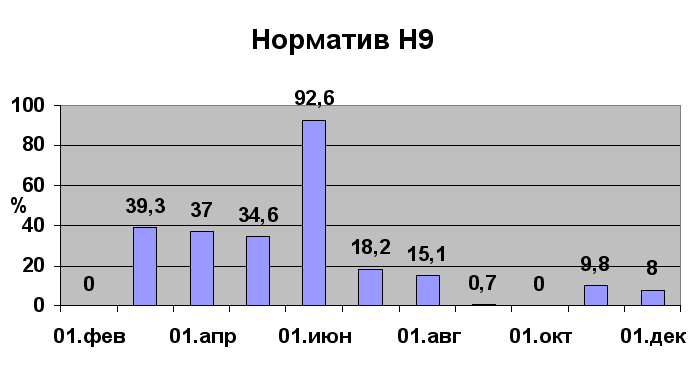
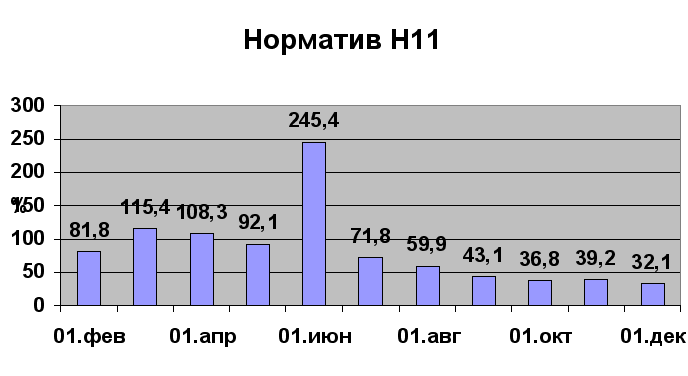
Рис. 2.6
Односторонность и ограниченное значение каждого из нормативов свидетельствует о целесообразности их использования для оценки деятельности банка. Из графиков видно, что очень рискованными являются кредитные операции (Н6). Чтобы регулировать отклонение значения нормативов нужно заблаговременно прогнозировать ликвидность в предстоящем периоде на основе предполагаемых изменений объема и структуры кредитных вложений и привлеченных средств. Решить подобную задачу позволяют современные программные средства, так как определить ожидаемые изменения нелегко, поскольку банк должен опираться на анализ различных факторов, влияющих на ликвидность банка. Кроме того, важно иметь в виду, что анализ ликвидности и управление ею в коммерческом банке необходимо проводить одновременно с анализом доходности его деятельности. Этим должен заниматься маркетинговый отдел.
3. Совершенствование маркетинга в КБ «NNN - банк»
3.1. Совершенствование организационной структуры банка
Специфика работы банка на рынке, особенности стратегической программы, среды, в которой он действует и целый ряд других факторов предопределяют его организационную структуру, которая призвана максимально соответствовать обстановке рынка. В коммерческом банке «NNN - банк» присутствуют следующие организационные структурные элементы (рис.3.1).
Структура коммерческого банка
|
ПРАВЛЕНИЕ БАНКА |
||||||
|
Подразделение автоматизации Банковских работ |
Подразделение Бухгалтерского учета и отчетности |
Подразделение по работе с вкладами населения |
Юридическое подразделение |
|||
|
Подразделение трастовых операций |
Подразделение краткосрочного кредитования и расчетов |
Подразделение долгосрочного кредитования и инвестиций |
Подразделение депозитов и ценных бумаг |
|||
Рис. 3.1
Под подразделением здесь принимаются различные структурные единицы - отделы, службы, группы, секторы и т.д. Разные банки в свою функциональную структуру постоянно вносят различные изменения с тем, чтобы она содействовала выполнению поставленных перед банком задач. Поскольку банки обычно ориентируются на конкретные круги клиентуры, в их структуре это находит свое отражение.
В КБ «NNN - банк», как и во многих банках еще не появилось специальных подразделений маркетинга. Это можно объяснить отсутствием у некоторых банкиров-руководителей должного понимания роли и значения маркетинговой службы для судеб банка, особенно в расчете на перспективу, а также тем, что в России имеется пока мало специалистов по банковскому маркетингу.
Однако условия жизнедеятельности банков на рынке, возрастание их материальных возможностей приводят к тому, что вопросам маркетинга банка, особенно в последнее время, стали уделять гораздо большее внимание, что уже отразилось и в организационной структуре некоторых банков.
Организационное построение банка, если он хочет добиться реальных успехов на рынке, должно обеспечивать тесное взаимодействие всех звеньев управления, четкое разделение труда и строгую регламентацию работы каждого сотрудника. В российской действительности преобладают структурная организация коммерческих банков, которая обеспечивает ориентирование на предоставление банковских услуг самого разного рода, работу с различными группами клиентов, а также учет региональных факторов. В этом случае управление строится таким образом, чтобы обеспечивать руководство в рамках этих направлений.
В связи с тем, что в настоящее время начинает усиливаться конкуренция коммерческим банкам со стороны быстро развивающихся различных небанковских институтов, возросли потребности в такой банковской структуре, которая была бы весьма эластичной и способной быстро реагировать на изменения рыночной ситуации.
При любой структуре коммерческий банк возглавляет его руководство. В его функции входит:
определение целей развития банка;
подготовка и обеспечение реализации стратегической программы;
выявление новых перспективных сфер и направлений деятельности банка;
разработка нормативной документации;
регламентация требований к учету и отчетности;
обеспечение банка необходимыми кадрами с учетом перспектив его развития.
Функции других подразделений и служб определяются нормативными документами и учетной политикой банка.
Структура банка не представляет нечто застывшее, а постоянно модернизируется в соответствии с его новыми целями и задачами. В то же время на организационное строение банка большой отпечаток накладывает его внутренняя культура, наличие традиций, определяющих основы поведения руководителей и сотрудников. Здесь очень многое зависит от уровня руководства.
Накопленный уже опыт свидетельствует, что к правилам эффективного руководства относятся следующие:
передача (делегирование) соответствующим банковским структурам полномочий и ответственности за результаты использования предоставленной власти;
планирование основных направлений работы с людьми;
неуклонное стремление к достижению цели;
четкость и конкретность отдаваемых распоряжений;
соотнесение возможностей исполнителей со сложностью поставленных задач;
формирование деловой и доброжелательной атмосферы во всех подразделениях банка;
сочитание поощрений за лучшие показатели в работе и карательных мер и санкций за упущения;
гласность в работе (разумеется, при сохранении коммерческой тайны и других секретов банка);
постоянный контроль за физическим и психологическим состоянием сотрудников;
материальная поддержка сотрудников в необходимых ситуациях;
регулярные контакты руководителей с подчиненными;
организация методической работы и т.д.
Любые изменения в структуре банка, которые обусловлены: внедрением в практику новых услуг, изменениями в характере обслуживания клиентов, намерением руководства расширить степень охвата рынка, использованием более совершенной техники, новых методов работы - порой коренным образом изменяют требования к персоналу банка, его сотрудникам. Это еще более обостряет проблему банковских кадров - их квалификации, столь болезненную для многих коммерческих банков России.
Опыт убеждает, что целесообразно разработать собственную систему подготовки и переподготовки кадров для банка. Можно, в частности, предложить следующую схему организации кадровой политики (рис.3.2).
Схема организации кадровой политики
|
ФОРМИРОВАНИЕ КАДРОВОЙ ПОЛИТИКИ |
|||||
|
Разработка квалификационной структуры |
Разработка системы работы с кадрами |
Разработка системы оплаты труда и стимулирование |
|||
|
Подсистема: Оценка персонала |
Подсистема: Обучение, Переподготовка и повышение квалификации |
Подсистема: Отбор продвижение и руководство |
|||
Рис. 3.2
Практика также подсказывает необходимость наличия в банковской структуре специального органа по работе с кадрами. Для решения кадровых проблем в условиях перехода к рынку для российского коммерческого банка рекомендуется следующая система мероприятий:
Обеспечивать продвижение по службе только по достигнутым результатам с учетом умения ладить с другими людьми.
Всемерно "Продвигать" молодежь, максимально ей помогая.
Принимать на работу только по конкурсу, в основе которого лежат результаты деловых игр и решений ситуационных рыночных задач.
Формировать в каждом банке собственный информационный кадровый фонд, систематически вести кадровую статистику.
Добиться овладения каждым работником нескольких профессий (обычно смежных), осуществлять ротацию кадров.
Создавать все условия для постоянного повышения квалификации сотрудников.
Безоговорочно увольнять за плохую или недостаточно инициативную работу на основании систематически проводимой жесткой аттестации. От любителей склок и интриг избавляться немедленно.
Изменить систему комплектации кадров. Отбор осуществлять по способностям, по психологической совместимости.
Заранее готовить работников на перспективу, подбирая кадры из выпускников учебных заведений, сотрудничая со студентами еще во время их учебы и т.д.
Брать на работу только с испытательным сроком, как правило, не менее одного года.
Руководству систематически и самокритично отчитываться перед коллективом о достигнутых банком результатах, отмечать недостатки не столько для наказания, сколько для того, чтобы виновные не повторяли своих ошибок.
Всемерно содействовать развитию инноваций, рационализации, обеспечивая быстрое и весомое вознаграждение за успехи в данной области. Целесообразно поставить цель, чтобы каждый работник разрабатывал не менее одного инициативного предложения в месяц; ценить в людях творческое начало, способность к нестандартным подходам и решениям.
Совершенствовать организационную структуру банка с учетом изменяющихся условий для максимально эффективной работы коллектива.
Ориентировать работников не на достижение кратковременного успеха, пусть даже значительного, а на долговременный позитивный результат.
Постоянно проводить социологические исследования. Знать, что хотят работники, анализировать психологическую атмосферу в коллективе, немедленно реагировать на выявившиеся негативные обстоятельства.
Управлять коллективом на основе предвидения возможных изменений, а когда это оказываются сложным, использовать систему гибких, альтернативных решений.
Не допускать конфликтных ситуаций, предвидеть возможность их возникновения, а в случае конфликта действовать быстро и решительно, разряжая атмосферу.
Наладить постоянное обучение кадров, стимулировать рост их квалификации, поставить это как непременное условие работы и продвижения по службе.
Опыт также убеждает, что для успешной деятельности банка ему объективно необходима служба маркетинга. Структурное построение коммерческого банка должно быть следующим (рис.3.3).
Структура коммерческого банка
|
ПРАВЛЕНИЕ БАНКА |
|||||||
|
Подразделение автоматизации Банковских Работ |
Подразделение Бухгалтерского учета и отчетности |
Подразделение маркетинга и аналитических исследование |
Подразделение по работе с кадрами |
||||
|
Подразделение трастовых операций |
Подразделение краткосрочного кредитования и расчетов |
Подразделение долгосрочного кредитования и инвестиций |
Подразделение депозитов и ценных бумаг |
||||
|
Подразделение По работе с вкладами населения |
Юридическое подразделение |
||||||
Рис. 3.3
Остановимся на особенностях деятельности маркетологов в банке. Организация звена такого рода во многом зависит от уровня развития банка. Недавно созданные мелкие и средние коммерческие банки, которые предоставляют клиентам ограниченный набор услуг и действуют на небольшом территориальном пространстве, обычно имеют небольшую группу по маркетингу, работающую по функциональному признаку. Конкретным сотрудникам поручают отдельные участки – маркетинговые исследования, реклама и стимулирование сбыта, ценообразование и т.д.
Крупные банки, как правило, создают фундаментальные отделы маркетинга, занимающиеся всем спектром рыночных проблем. Для российских маркетологов в банковском бизнесе особенно характерны следующие направления деятельности.
обеспечение рынка сбыта банковских услуг;
определение характера функционирования банка на рынке;
налаживание партнерских отношений с клиентурой, создание условий для конкурентоспособности банка;
формирование ценовой политики.
Банк должен уделить много внимания развитию "паблик рилейшнз", изучению стратегии и тактики конкурентов. Маркетинговые службы должны обеспечивать анализ рыночной ситуации, изучают ее динамику, подготавливают для руководства предложения по совершенствованию маркетинговой политики.
Если маркетинговая программа банка направлена на более эффективное использование тех услуг, которые банк уже оказывает клиентуре, то служба маркетинга работает над тем, как увеличить долю рынка, расширить клиентуру, что достигается соответствующей политикой цен благодаря снижению издержек и форсированной рекламе. Нередко в этом случае происходит расширение комплекса предоставляемых услуг за счет внедрения в практику сопутствующих услуг. С расширением сети филиалов появляется возможность включить в орбиту пользователей услуг банка новых клиентов. Банк политике маркетинга должен постоянно развивать круг банковских продуктов, расширяют их ассортимент, внедряют новые виды услуг. Это позволит поддерживать высокие темпы развития и повышение эффективности деятельности банка.
Опыт показал, что для того, чтобы работать в сфере банковского маркетинга, необходимо обладать широким кругом познаний, иметь фундаментальную экономическую подготовку. В противном случае из-за рыночных просчетов банк может потерять очень многое, и российская практика дает немало тому примеров. Поэтому уточним, какие требования должны предъявляться к специалистам по маркетингу.
Наличие глубоких макроэкономических познаний.
Детальное знание рынка, законов его развития, специфики и динамики рыночных отношений в России и других странах.
Доскональное освоение узкой маркетинговой специальности, являющейся для конкретного работника основной.
Свободная ориентация во всей совокупности экономических отношений в области рынка, в их взаимозависимости и взаимообусловленности.
Кроме того, обязательны такие качества, как предприимчивость, ответственность, честность, принципиальность, скромность, физическое здоровье.
Требования, предъявляемые к руководителю маркетинговой службы, естественно, намного выше. Конкретно их сформулируем:
Компетентность в избранной сфере бизнеса.
Способность эффективно действовать в условиях рынка, детально знать менеджмент, маркетинг, управление персоналом, уметь обеспечивать при любых рыночных ситуациях оптимальный конечный хозяйственный результат.
Способность организовывать, координировать, направлять и контролировать деятельность подчиненных.
Высокие нравственные качества: честность, правдивость, скромность, высокая требовательность к себе и другим, развитое чувство долга и ответственности.
Единство слова и дела, оперативность и гибкость в работе, умение самостоятельно и своевременно принимать оптимальное решение, добиваться исполнения его подчиненными.
Глубокое знание человеческой психологии, способов контактирования с людьми, способность формировать коллектив с высоким творческим потенциалом.
Стремление к наиболее рациональному распределению функций между собой и сотрудниками, объективная оценка результатов деятельности как своей, так и других.
Справедливость во взаимоотношениях с подчиненными, умение завоевывать их доверие, создавать в коллективе благоприятный психологический климат.
Умение правильно организовать свою работу, распределять время на решение текущих и перспективных задач.
Постоянное обновление собственных знаний, поддержание их на уровне требований каждого этапа в соответствии с растущими потребностями.
Проявление заботы о повседневных нуждах коллектива, его работников, всемерное поддержание их здоровья и работоспособности.
Умение мыслить стратегически, предугадывать тенденции развития рынка, строить работу собственную и коллектива в расчете на перспективу.
Перманентное повышение квалификации работников банка строится на следующих принципах: непрерывность процесса приобретения новых знаний, сочетание повышения квалификации как в избранной сфере деятельности, так и в качестве руководителя и, наконец, органическое сочетание образования, получаемого в специализированных учебных заведениях, центрах, и самообразования.
В условиях рынка в связи с постоянными изменениями рыночной конъюнктуры и быстрым увеличением объемов получаемой информации необходим контроль за финансовыми показателями и над всей деятельностью банка.
3.2. Контроль в системе банковского маркетинга
Работа банка всегда направлена на достижение конкретных целей. Но для того, чтобы не сбиться с намеченного курса, необходим постоянный контроль за тем, как реализуются намеченные программы. Значительная трансформация происходит в содержании, формах и методах контроля в нашей стране по мере углубления и расширения экономических реформ, перехода к рыночной экономике, упразднения запретов на негосударственные формы собственности, изменения порядка владения производимыми материальными благами и услугами, их потребления, распределения и использования.
Весьма энергично в России осуществляется контроль за деятельностью учреждений кредитной системы, особенно коммерческих банков. Однако для решения проблем маркетинга ключевое значение имеет организация многопланового, последовательного и тщательного внутреннего контроля, без которого трудно выстоять на рынке в борьбе с конкурентами.
В той или иной мере в каждом российском банке имеет место внутренний контроль, выступающий как система мер, обеспечивающих его нормальную работу, прежде всего в финансовой области, в частности, сохранность активов банка, достижение плановых показателей, в том числе по прибыли и т.д. Такого рода контроль осуществляется администрацией банка. Кроме того, имеет место внутренний бухгалтерский контроль и внешний контроль за результатами деятельности банка со стороны аудиторских организаций.
Для текущего внутреннего контроля, проводимого руководящими органами банка, используются данные анализа, в том числе статистического, материалы оценки качества выполнения планов и т.д. С точки зрения контроля со стороны бухгалтерии банка, здесь оценивается строгое соблюдение сотрудниками решений