Анализ финансово-хозяйственной деятельности на предприятии
Абсолют-
ные отклонения
Темп роста, %
Анализ актива баланса
Темп роста валюты баланса
ТР = 133600 * 100 = 132%
 101137
Произошло повышение валюты баланса по статьям имущества на 32%
Влияние иммобилизованных активов
∆ ВБ
= 29371 * 100
= 29%
101137
За счёт повышения иммобилизованных активов валюта баланса возросла на 29%
Влияние мобильных активов
∆ВБ
= 3092 * 100
= 3%
101137
За счёт повышения мобильных активов валюта баланса возросла на 3%
Суммарное влияние
∆ВБ = 29 + 3 = 32%
В итоге валюта баланса повысилась на 32%
Вывод: валюта баланса повысилась на 32% в большей степени из-за повышения иммобилизованных активов 29% и мобильных активов на 3%. На повышение влияния мобильных активов в большей степени повлияло: повышение ценных бумаг и денежных средств на 5929 тыс руб; повышение запасов и затрат на 1500 тыс руб; повышение дебиторской задолженности на 745 тыс руб.
Таблица 4.2 Анализ пассива баланса
| На начало года | На конец года |
Абсолют- ные отклонения |
Темп рост, % |
|||
| Актив | тыс. руб. | в % к итогу | тыс. руб. | в % к итогу | ||
| 1 Источники имущества | 101137 | 100 | 133600 | 100 | +32463 | 132,1 |
| 1.1 Собственный капитал | 83857 | 82,9 | 95564 | 71,5 | 11707 | 113,9 |
| 1.2 Заемный капитал | 17280 | 17,1 | 38036 | 28,5 | 20756 | 220,1 |
| 1.2.1 Долгосрочные обязательства | - | - | - | - | - | - |
| 1.2.2 Краткосрочные обязательства | 2428 | 2,4 | 18942 | 14,2 | 16514 | 780,1 |
| 1.2.3 Кредиторская задолженность | 12510 | 12,4 | 17852 | 13,4 | 5342 | 142,7 |
| 1.2.4 Прочие краткосрочные пассивы | 2342 | 2,3 | 1242 | 0,9 | -1100 | 53 |
Анализ пассива баланса
Темп роста валюты баланса
ТР
= 133600 * 100
= 132%
101137
произошло повышение валюты баланса по статьям источников имущества
1. Влияние собственного капитала
∆ВБ
= 11707 * 100
= 11,5%
101137
За счёт повышения собственного капитала валюта баланса увеличилась на 11,5%
2.Влияние заёмного капитала
∆ВБ = 20756 * 100 = 20,5%
101137
За счёт повышения заёмного капитала валюта баланса возросла на 20,5%
Вывод: валюта
баланса повысилась
на 32% в большей
степени из-за
повышения
влияния на
валюту баланса
заёмного капитала
на 20,5%. Также валюта
баланса
повысилась
из-за повышения
влияния собственного
капитала на
11,5%.
К д
= 35068 – 35868 =
-0,02
35868
К в
= 133600 – 101137 =
0,3
101137
Кд < Кв – финансовое положение неустойчивое
Таблица 4.3 Анализ иммобилизованных активов
Внеоборотные активы |
Абсолютная величина, тыс.руб | Удельный вес, % | Отклонения | Влия- ние сдви- гов | ||||
| на начал года | на кон года | на нач года | на кон года | Абс величина, тыс. руб | удельный вес, % | отн величина тыс.руб | ||
| 1 Нематериальные активы | 5242 | 6142 | 7,2 | 6 | 900 | -1,2 | 17,2 | 1,2 |
| 2 Основные средства | 57431 | 83802 | 78,9 | 82 | 26371 | 3,1 | 45,9 | 36,2 |
| 3 Долгосрочные финансовые вложения | 10142 | 12242 | 13,9 | 12 | 2100 | -1,9 | 20,7 | 2,9 |
| 4 Прочие внеоборотные активы | - | - | - | - | - | - | - | - |
| 5 Общая величина внеоборотных активов | 72815 | 102186 | 100 | 100 | 29371 | - | 40,3 | 40,3 |
Вывод: общая величина внеоборотных активов увеличилась на 29371 руб из-за: повышения влияния основных средств на 26371; по сравнению с предыдущим годом, повышения долгосрочных финансовых вложений на 2100 руб и нематериальных активов.
Таблица 4.4 Анализ мобильных активов
| Абсолютная величина, тыс.руб | Удельный вес, % | Отклонения | Вли- яние сдви- гов | |||||
Оборотные активы |
на нач года | на кон года | на нач года | на кон года | абс величин, тыс.р | Уд. вес, % | отн величина, тыс.р | |
| 1 Запасы | 22468 | 23968 | 79,3 | 76,3 | 1500 | -3 | 3,7 | 5,3 |
| 2 Дебиторская зад-ть сроком более 1 года | - | - | - | - | - | - | - | - |
| 3 Дебиторская зад-ть сроком менее 1 года | 1226 | 1526 | 4,3 | 4,2 | 300 | 0,6 | 24,5 | 1,1 |
| 4 Краткосрочные фин вложения | - | 442 | - | 1,4 | 442 | 1,4 | - | 1,6 |
| 5 Денежные средства | 4628 | 5478 | 16,4 | 17,4 | 850 | 1 | 18,4 | 3 |
Продолжение таблицы 4.4
Оборотные активы |
Абсолютная величина, тыс.руб | Удельный вес, % | Отклонения | Вли- яние сдви- гов | ||||
| на нач года | на кон года | на нач года | на кон года | абс величин, тыс.р | Уд. вес, % | отн величина, тыс.р | ||
| 6 Прочие оборотные активы | - | - | - | - | - | - | - | - |
| 7 Общая величина мобильных активов | 28322 | 31414 | 100 | 100 | 3092 | - | 10,9 | 10,9 |
Таблица 4.5.Анализ состояния запасов и затрат
Запасы и затраты |
Абсолютная величина, тыс.руб | Удельный вес, % | Отклонения | Вли- яние сдви- гов |
||||
| на нач года | на кон года | на нач года | на кон года | абс величина, тыс.р | уд вес, % | отн вел | ||
| 1 Сырье, материалы, МБП и др. | 8642 | 6742 | 38,5 | 28,1 | -1900 | -10,4 | -22 | -8,5 |
| 2 Незавершенное производство | - | - | - | - | - | - | - | - |
| 3 Готовая продукция | 12984 | 16184 | 57,8 | 67,5 | 3200 | 9,7 | 24,6 | 14,2 |
| 4 Расходы будущих периодов | 842 | 1042 | 3,7 | 4,4 | 200 | 0,7 | 23,8 | 0,9 |
| 5 Прочие запасы и затраты | - | - | - | - | - | - | - | |
| 6 Общая величина запасов и затрат | 22468 | 23968 | 100 | 100 | 1500 | - | 6,6 | 6,6 |
Вывод: общая величина запасов и затрат возросла на 1500 руб из-за повышения готовой продукции на 3200 руб и расходов будущих периодов на 200 руб. Отрицательно повлияло на величину запасов и затрат сырьё и материалы на 1900 руб.
Таблица 4.6 Изменения производственного потенциала предприятия
| На начало года | На конец года |
темпы именений |
Изменения | ||||
| Показатели | тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | тыс.руб. | уд. вес, % | |
| 1 Основные средства | 57431 | 86,9 | 83802 | 92,6 | 145,9 | 26371 | 5,7 |
| 2 Производственные запасы | 8642 | 13,1 | 6742 | 7,4 | 78 | -1900 | -5,7 |
| 3 Производственный потенциал в тыс.руб. | 66073 | 100 | 90544 | 100 | 137 | 24471 | - |
| В % к имуществу | 65,3 | - | 67,8 | - | 103,8 | - | - |
Вывод: наблюдается увеличение производственного потенциала на 24471 руб по сравнению с предыдущим годом. На увеличение производственного потенциала в большей степени повлияло увеличение основных средств на 26371 руб, что на 5,7% больше, чем в предыдущем году, уменьшение производственных запасов на 1900 руб уменьшилось, что на 5,7% меньше чем в предыдущем году.
Таблица 4.7 Анализ собственного капитала и резервов
Капитал и резервы |
Абсолютная величина, тыс.руб | Удельный вес, % | Отклонения |
|||||
| на нач года | на конец года | на нач года | на кон года | абс величина, тыс.р | уд вес, % | отн величина, тыс.р | Влия- ние сдви- гов | |
| 1 Уставный капитал | 63989 | 72796 | 76,3 | 76,2 | 8807 | -0,1 | 13,8 | 10,5 |
| 2 Добавочный капитал | 7242 | 8142 | 8,6 | 9,5 | 900 | 0,9 | 12,4 | 1,1 |
| 3 Специальные фонды и целевое финансирование | 12626 | 14626 | 15,1 | 15,2 | 2000 | 0,1 | 15,8 | 2,4 |
| 4 Нераспределенная прибыль | - | - | - | - | - | - | - | |
| 5 Общая величина собственного капитала и резервов | 83857 | 95564 | 100 | 100 | 11707 | 0 | 14 | 14 |
Вывод: общая величина собственного капитала возросла на 11707 руб всвязи с увеличением в большей степени уставного капитала на 8807 руб, добавочного на 900 руб, специальных фондов на 2000 руб.
Таблица 4.8 Анализ заемных средств
| Абсолютная величина, тыс.руб | Удельный вес, % | Отклонения | Влия- ние сдви- гов | |||||
Заемные средства |
на на года | на кон года | на нач года | на кон года | абс величина, тыс. руб | уд вес, % | отн вел. тыс. руб | |
| 1 Долгосрочные заемные средства | - | - | - | - | - | - | - | - |
| 2 Краткосрочные заемные средства | 2458 | 18945 | 12,8 | 49,7 | 16487 | 36,9 | 67 | 85,9 |
| 3 Кредиторская задолженность | 14370 | 17870 | 74,9 | 46,9 | 3500 | -28 | 24,3 | 18,3 |
| В том числе: | ||||||||
| 3.1 Задолженность перед бюджетом | 1545 | 1745 | 8,05 | 4,5 | 200 | -3,5 | 12,9 | 1,1 |
| 3.2 Задолженность по социальному страхованию | 1145 | 1245 | 5,9 | 3,3 | 100 | -2,6 | 8,7 | 0,5 |
| 3.3 Задолженность поставщи-кам и подрядчикам | 8145 | 10245 | 42,5 | 26,9 | 2100 | 15,6 | 25,7 | 10,9 |
| 3.4 Прочие кредиторы | 2390 | 3490 | 12,4 | 9,1 | 1100 | -3,3 | 46,1 | 5,7 |
| 3.5 Задолженность перед внебюджетным фондом | 1145 | 1145 | 5,9 | 3 | - | -2,9 | - | - |
Продолжение таблицы 4.8
| Абсолютная величина, тыс.руб | Удельный вес, % | Отклонения | Влия- ние сдви- гов | |||||
Заемные средства |
на нач года | на кон года | на нач года | на кон года | абс величина, тыс. руб | уд вес, % | отн величина, тыс. руб | |
| 4 Прочие краткосрочные пассивы | 2345 | 1245 | 12,2 | 3,3 | -1100 | -8,9 | -46,9 | -5,7 |
| 5 Общая величина заемных средств | 19173 | 38060 | 100 | 100 | 18887 | - | 98,5 | 98,5 |
СОС + ДП ≥ ЗЗ,
где ДП – долгосрочные пассивы
Если условия неравенства выполняются, то финансовое состояние предприятия устойчиво. При невыполнении условия необходимо общую величину источников для формиования запасов и затрат сравнить с величиной запасов и затрат:
СОС + ДП + КП ≥ ЗЗ,
где СОС + ДП + КП – общая величина источников формирования запасов и затрат;
КП – краткосрочные пассивы
Если условия равенства выполняются, то финансовое состояние предприятия неустойчивое. Если не выполняется, то состояние кризисное:
ЗЗ > СОС + ДП + КП
Для анализа финансовой устойчивости рекомендуется использовать таблицу 4.9
Для оценки финансовой устойчивости рассчитать относительные коэффициенты, характеризующие финансовую устойчивост:
коэффициент автономности, Кав
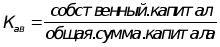
Должен быть > 0,5
коэффициент финансовой зависимости, Кфз

удельный вес заёмных средств, Кзс
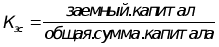
Таблица 4.9 Анализ финансовой устойчивости
| Показатели | На начало года, тыс.руб. | На конец года, тыс.руб. | Изменения |
| 1 Источники собственных средств | 83857 | 95564 | 11707 |
| 2 Основные средства и прочие внеоборотные активы | 72815 | 102186 | -29371 |
| 3 Наличие основных средств | 11042 | -6622 | -17664 |
| 4 Долгосрочные кредиты и заемные средства | - | - | - |
| 5 Наличие собственных и долгосрочных заемных источников формирования запасов и затрат, СОС + ДП | 11042 | -6622 | -17664 |
| 6 Краткосрочные кредиты и заемные средства | 17280 | 38036 | 20756 |
| 7 Общая величина основных источников формирования запасов и затрат, СОС+ДП+КП (стр 5-6) | 28322 | 31414 | 3092 |
| 8 Общая величина запасов и затрат | 22468 | 23968 | 1500 |
| 9 Излишек (недостаток) собственных оборотных средств (стр 3-8) | -11426 | -30590 | - |
| 10 Излишек (недостаток) собственных и долгосрочных заемных источников формирования запасов и затрат (стр 5-8) | -11426 | -30590 | - |
| 11 Излишек (недостаток) общей величины основных источников формирования запасов и затрат (стр 7-8) | -28706 | -68626 | - |
| 12 Тип финансовой ситуации | предкризисный | предкризисный | предкризисный |
Вывод: так как общая величина основных источников формирования запасов и затрат больше общей величины запасов и затрат на 1500 руб, то финансовое положение предприятия является неустойчивым.
Расчёт коэффициентов финансовой устойчивости:
Коэффициент автономности
К аво
= 83857
= 0,8
101137
Кав1 = 95564 = 0,7
 133600
Преприятие развивается в предыдущем году за счёт собственных средств 80%, в анализируемом на 70%.
Коэффициент финансовой зависимости
Кфз0 = 1,25
Кфз1 = 2
Предприятие в анализируемом году финасово независимо.
Удельный вес заёмных средств
УВзс0
= 17280
= 0,2
101137
УВ
зс1
= 38036
= 0,3
133600
Концентрация заёмных средств увеличилась на 10% и составила в анализируемом году 30%.
Коэффициент соотношения заёмных средств и собственных средств
Кс0
= 17280 =
0,2
83857
Кс1
= 38036 =
0,4
95564
В распоряжении предприятия больше заёмного капитала, чем собственного.
Коэффициент покрытия инвестиций
Кфу0
= 80215 =
0,8
101137
Кфу1
= 91322 =
0,7
133600
Предприятие финансово устойчиво
Коэффициент манёвренности основных средств
Км0
= 7400 =
0,9
80215
Км1
= -10864 =
-0,11
91322
Превращение собственных оборотных средств в денежные средства замедлено.
Таблица 4.10 Анализ коэффикиентов финансовой устойчивости
| Показатели финансовой устойчивости | Критическое значение | На начало года | На конец года | Изменения |
| 1 Коэффициент автономии | 0,5 | 0,8 | 0,7 | -0,1 |
| 2 Коэффициент финансовой зависимости | 2 | 1,3 | 1,5 | 0,2 |
| 3 Удельный вес заемных средств | 0,4 | 0,2 | 0,3 | 0,1 |
| 4 Коэффициент соотношения заемных и собственных средств | 1 | 0,3 | 0,5 | 0,2 |
| 5 Коэффициент финансовой устойчивости | 0,5 | 0,8 | 0,7 | -0,1 |
| 6 Коэффициент маневренности собственных средств | 0,2 | 0,1 | -0,1 | -0,2 |
Вывод: коэффициент автономности снизился на 10%, значит предприятие развивается за счёт собственных средств на 70%. Коэффициент финансовой зависимости приблизился к критическому значению, это значит, что предприятие в анализируемом году финансово зависимо, повышается удельный вес заёмных средств на 10% и составил 30%, в распоряжении предприятия больше заёмного капитала, замедлено превращение собственных оборотных средств в денежные.
Таблица 4.11 Анализ ликвидности баланса
Актив |
На нача- |
На конец |
Пассив |
На нача- |
На конец |
Платежные излишки / недостатки | |
| ло года | года | ло года | года | На начало года | На конец года | ||
| 1 Наиболее ликвидные активы, А1 | 4628 | 5920 | 1 Наиболее срочные обязательства, П1 | 12510 | 17852 | -7882 | -11932 |
| 2 Быстро реализуемые активы, А2 | 1226 | 1526 | 2 Кратко-срочные пассивы, П2 | 4770 | 20184 | -3544 | -18658 |
| 3 Медленно реализуемые активы, А3 | 31668 | 35168 | 3 Долго-срочные пассивы, П3 | - | - | 31768 | 35168 |
| 4 Трудно реализуемые активы, А4 | 62673 | 89944 | 4 Постоян-ные пасси-вы,П4 | 83015 | 94522 | -20342 | -4578 |
1 Коэффициент абсолютной ликвидности, Кал
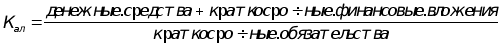
Кнг = 4628 = 0,2
20922
Ккг
= 5920 =
0,1
42278
2 Коэффициент промежуточного покрытия, Кпр.п
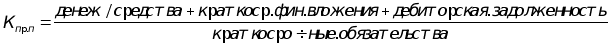
Кнг = 4628 = 0,2
20922
Ккг
= 5920 =
0,1
42278
3 Коэффициент текущей ликвидности, Ктл
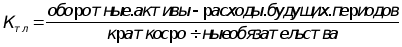
Кнг
= 36296 =
1,7
20922
Ккг = 41088 = 1
| Показатели ликвидности | Критические значения | На начало года | На конец года | Изменения |
| 1 Коэффициент абсолютной ликвидности | 0,2 | 0,2 | 0,1 | -0,1 |
| 2 Коэффициент промежуточного покрытия | 0,8 | 0,2 | 0,1 | -0,1 |
| 3 Коэффициент текущей ликвид-ности | 2 | 2,1 | 1,1 | -1 |
42278
Таблица 4.12 Анализ показателей ликвидности
Вывод: коэффициент абсолютной ликвидности меньше критического значения - это значит что предприятие не может во время погашать краткосрочную задолженность. При условии реализации дебиторской задолженности предприятие может погасить 10% краткосрочной задолженности в анализируемом году. Текущая задолженность в анализируемом году обеспечена собственными средствами на 11%
Таблица 4.13 Анализ деловой активности и рентабельности
| Наименование коэффициента | Порядок расчета | Источник информации | Характеристика |
| 1 Рентабельность продаж |
|
|
Показывает сколько прибыли приходится на единицу реализованной продукции. Уменьшение свидетельствует о снижении спроса |
| 2 Рентабельность всего капитала |
|
|
Показывает эффективность использования всего имущества предприятия. Снижение свидетельствует о падении спроса и о перенакоплении активов |
| 3 Рентабельность основных средств и прочих внеоборотных активов |
|
|
Отражает эффективность использования основных средств и прочих внеоборотных активов |
| 4 Рентабельность собственного капитала |
|
|
Показывает эффективность использования собственного капитала. Динамика коэффициента показывает влияние на уровень котировки акций предприятия |
| 5 Рентабельность перманентного капитала |
|
|
Отражает эффективность использования капитала, вложенного в деятельность предприятия |
| 6 Общая оборачивае-мость капитала |
|
|
Отражает скорость оборота всего капитала предприятия. Рост означает ускорение кругооборота средств предприятия или инфляционный рост цен |
| 7 Оборачиваемость мобильных средств |
|
|
Показывает скорость оборота всех мобильных средств. Рост характеризуется положительно |


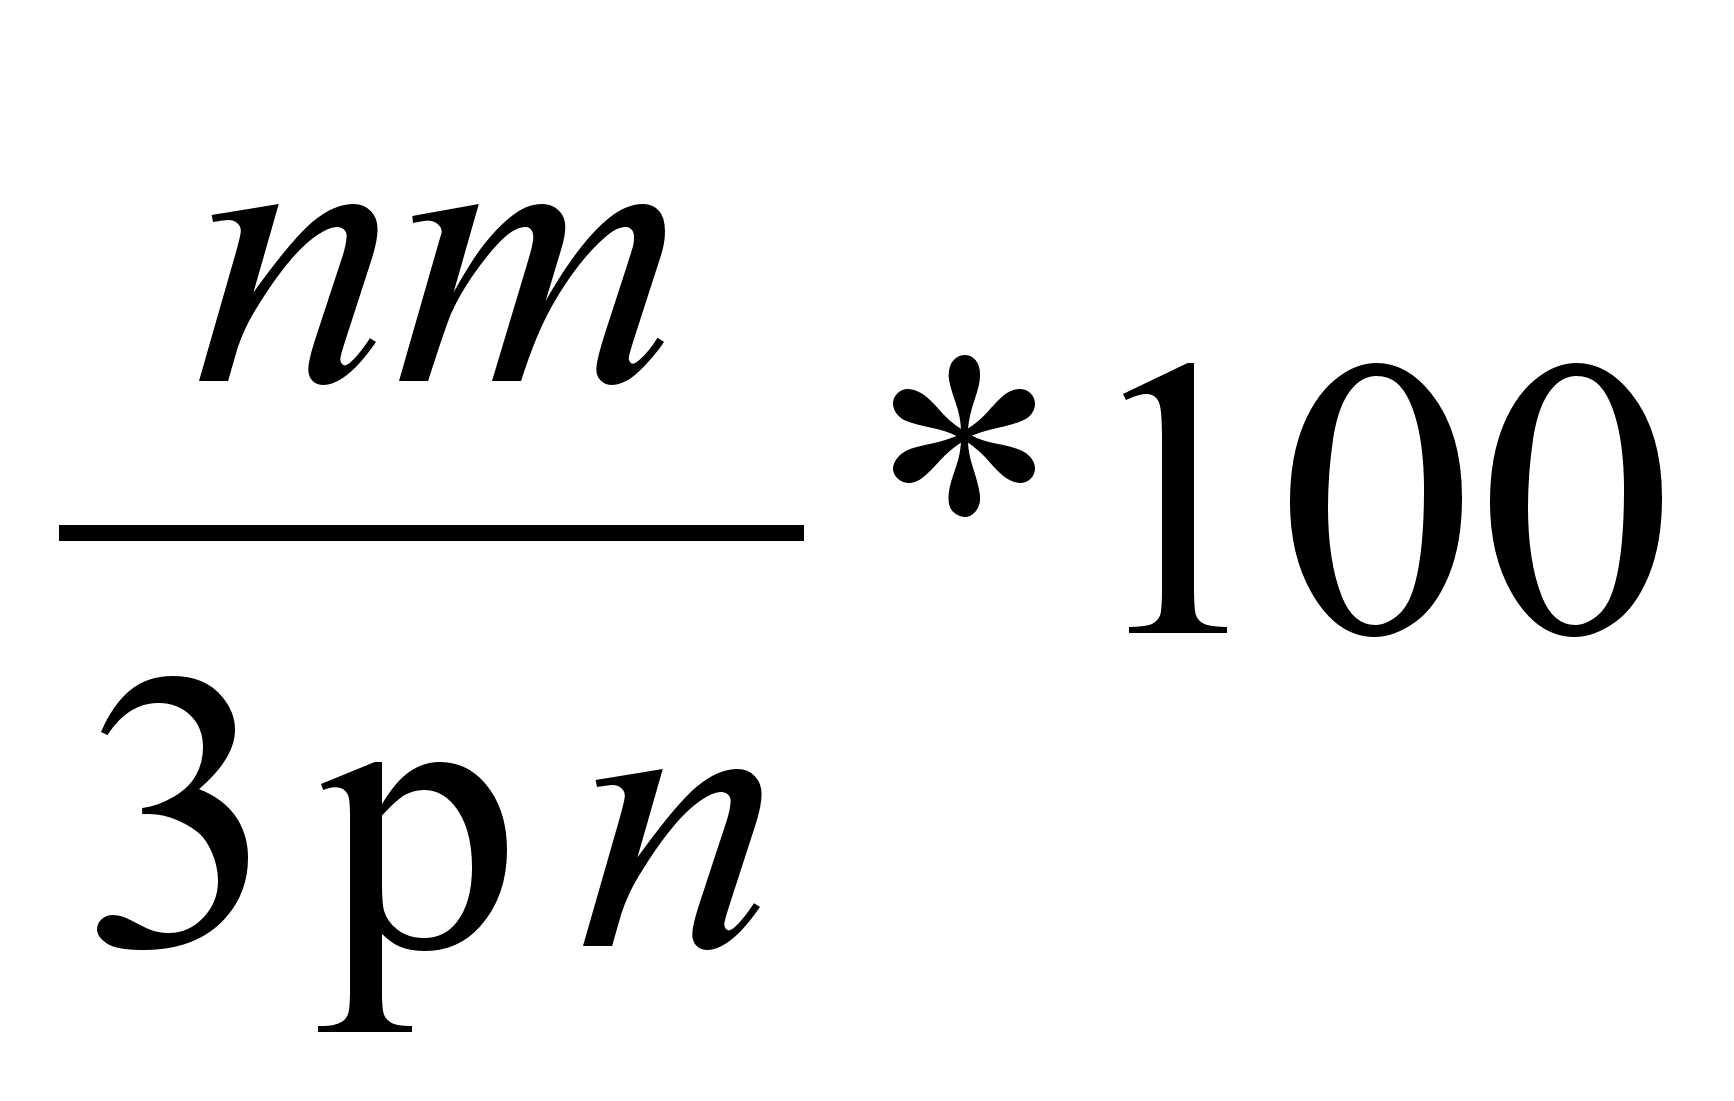

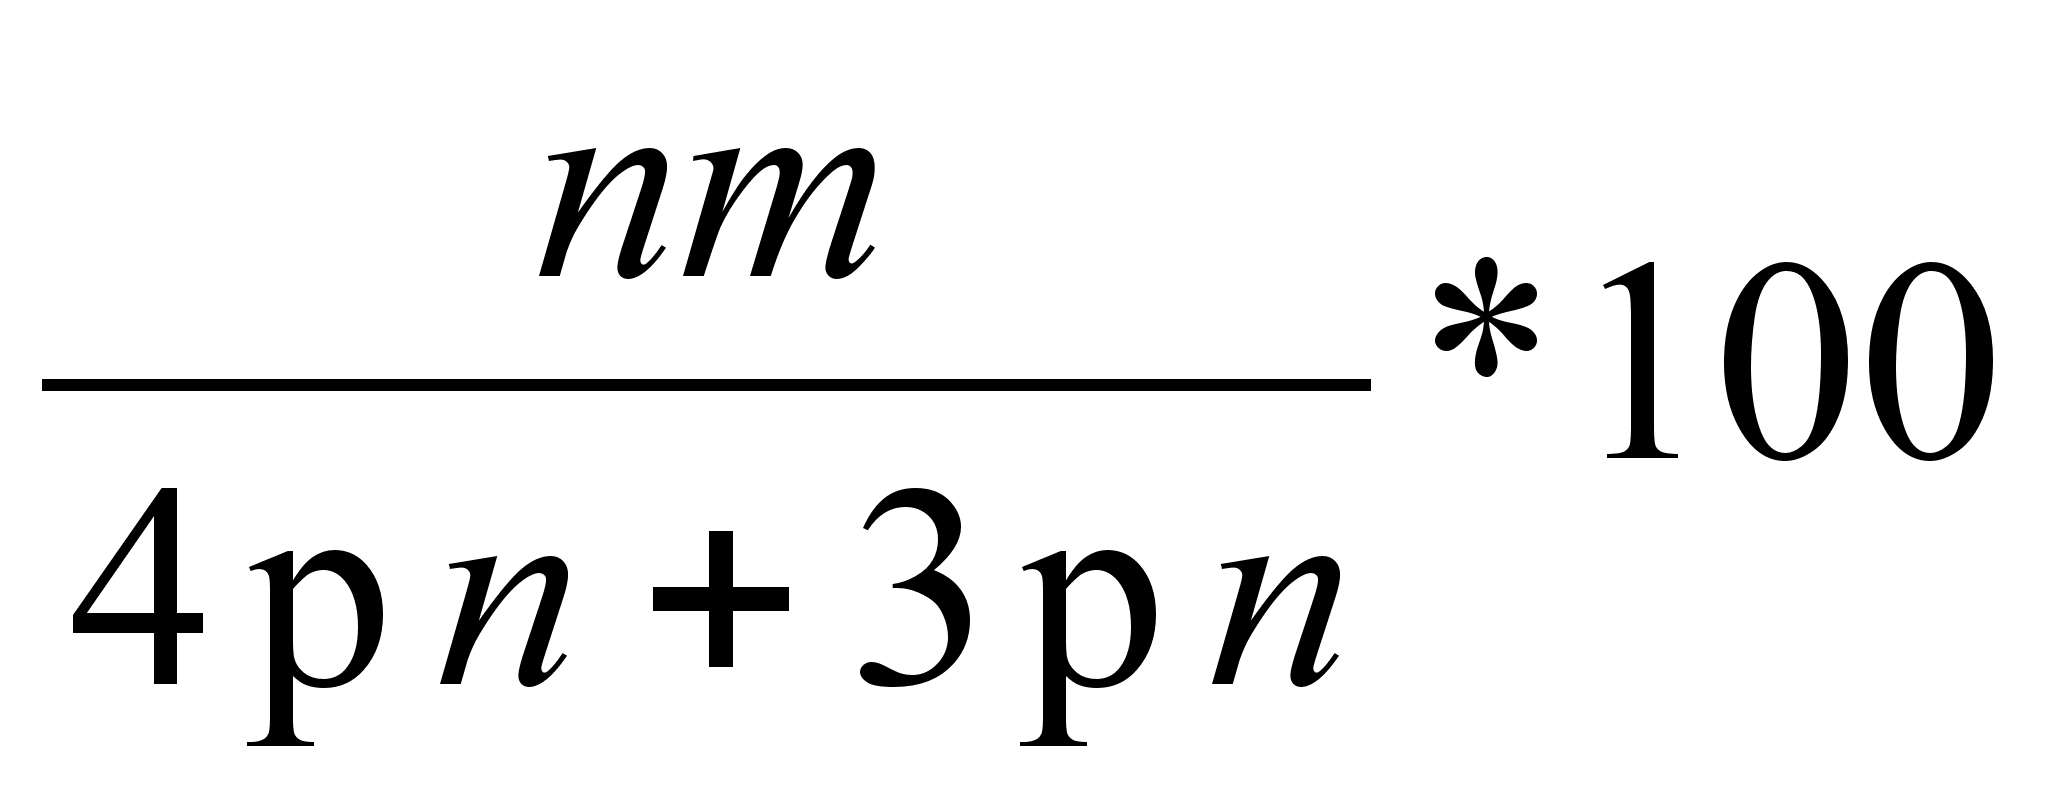
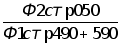


Продолжение таблицы 4.13
| Наименование коэффициента | Порядок расчета | Источник информации | Характеристика |
| 8 Оборачиваемость материальных оборотных средств |
|
|
Отражает число оборотов запасов и затрат предприятия. Снижение свидетельствует об относительном увеличении производственных запасов и незавершенного производства или о снижении спроса на готовую продукцию |
| 9 Оборачиваемость готовой продукции |
|
|
Показывает скорость оборота готовой продукции. Рост коэффициента означает увеличение спроса на продукцию, снижение-затоваривание |
| 10 Оборачиваемость дебиторской задолженности |
|
|
Показывает расширение или снижение коммерческого кредита, предоставленного предприятием |
| 11 Средний срок оборота дебиторской задолженности |
|
|
Характеризует средний срок погашения дебитор-ской задолженности. Положительно оценивается снижение коэффициента |
| 12 Оборачиваемость кредиторской задолженности |
|
|
Показывает расширение или снижении коммер-ческого кредита, предоставляемого предприятию. Рост означает увеличение скорости оплаты задол-женности, снижение - рост покупок в кредит |
| 13 Средний срок оборота кредиторской задолжен-ности |
|
|
Отражает средний срок возврата коммерческого кредита предприятию |


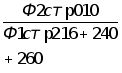

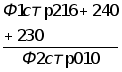


Продолжение таблицы 4.13
| Наименование коэффициента | Порядок расчета | Источник информации | Характеристика |
| 14 Фондоотдача основных средств и прочих внеоборотных активов |
|
|
Характеризует эффективность использования основных средств и прочих внеоборотных активов, измеряемую величину продаж, приходящихся на единицу стоимости средств |
| 15 Оборачиваемость собственного капитала |
|
|
Показывает скорость оборота собственного капитала. Резкий рост отражает повышение уровня продаж. Существенное снижение отражает тенденцию к бездействию части собственных средств |


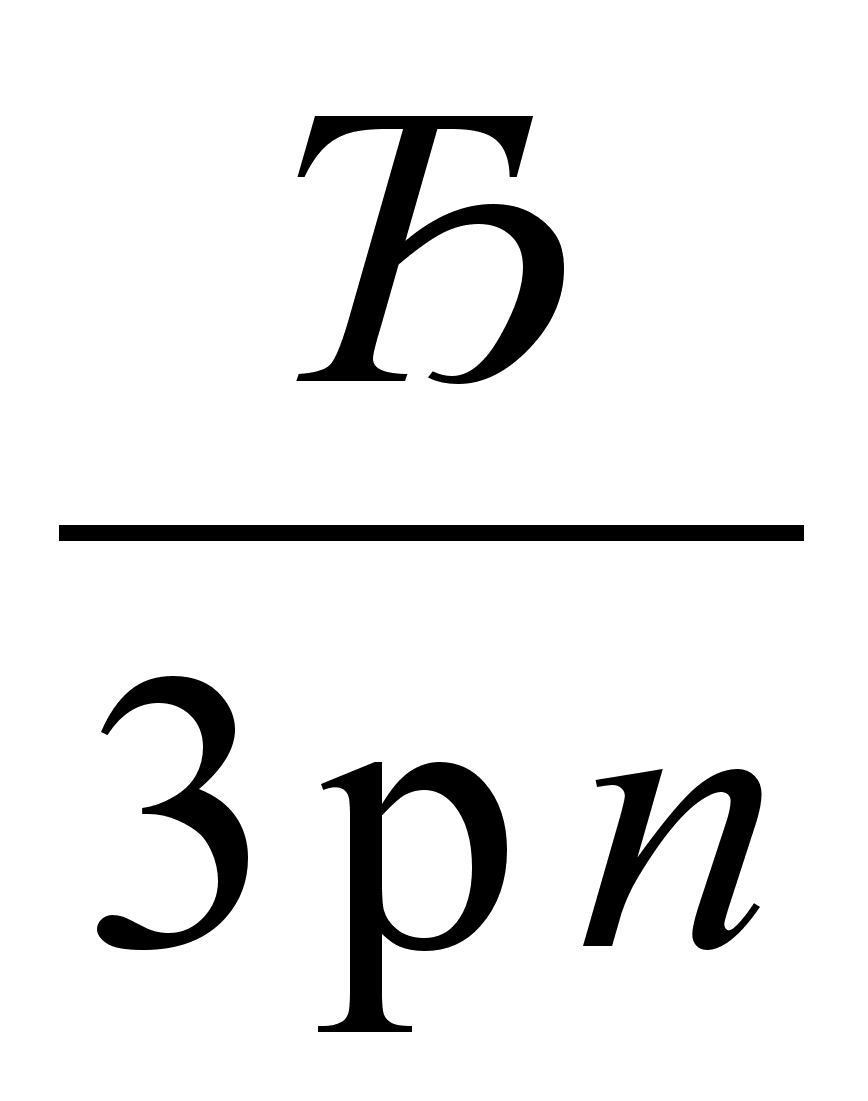

1 Рентабельность продаж, %
Анализируемый год = 12546 * 100 = 42
29890
Предыдущий
год = 13791,3
* 100 = 47,2
29223,3
2 Рентабельность всего капитала, %
Анализируемый
год = 12546 * 100 =
9,4
133600
Предыдущий
год = 13791,3 * 100
= 13,6
101137
3 Рентабельность основных средств и прочих внеоборотных активов, %
Анализируемый год = 12546 * 100 = 12,3
102186
Предыдущий
год = 13791,3 * 100
= 18,9
72815
4 Рентабельность собственного капитала, %
Анализируемый
год = 12546 * 100 =
13,1
95564
Предыдущий
год = 13791,3 *
100 = 16,4
83857
5 Рентабельность перманентного капитала, %
Анализируемый
год = 12546 * 100 =
13,1
95564
Предыдущий
год = 13791,3 *
100 = 16,4
83857
6 Общая оборачиваемость капитала
Анализируемый
год = 29890 =
0,22
133600
Предыдущий
год = 29223,3 =
0,28
101137
7 Оборачиваемость мобильных активов
Анализируемый
год = 29890 =
0,95
31414
Предыдущий
год = 29223,3 =
1,03
28322
8 Оборачиваемость материальных оборотных средств
Анализируемый
год = 29890 =
1,2