Экономика фармацевтических организаций
При исследовании факторов, влияющих на товарооборот необходимо, прежде всего, проанализировать его товарное обеспечение. При этом можно воспользоваться методом балансовой увязки (см. раздел «Методы экономического анализа»).
По данным таблицы 4 проанализируем влияние факторов товарного обеспечения (остатки, поступление, выбытие товаров) на выполнение прогноза фактического товарооборота аптеки в текущем году.
Таблица 6.
Анализ товарного баланса аптеки №2 за год, тыс. руб.
|
Показатель |
Прогнозный |
Фактический |
Темп роста | Влияние фактора |
|
Остаток на начало года Поступление Всего приход с остатками Реализация товара за год Прочее выбытие товара Итого расход за год Остаток на конец года Итого расход с остатком
|
1000,0 3000,0 4000,0 3000,0 100,0 3100,0 950,0 4050,0 |
900,0 3020,0 3920,0 3010,0 80,0 3090,0 1000,0 4090,0 |
90 100,7 ___ 100,3 80,0 ___ 105,2 ___ |
- 10,0 + 20,0 - 80,0 + 10,0 - 20,0 - 10,0 + 50,0 + 40,0 |
Влияние отдельных факторов определяем по разности между фактическими и прогнозными данными изучаемых показателей.
Анализ товарного баланса позволяет сделать следующий вывод: в целом аптека добилась увеличения товарооборота по сравнению с прогнозом (на 10 тыс. руб.), но детальный анализ отдельных факторов, составляющих товарный баланс аптеки, показывает, что в товарном обеспечении имеются проблемы:
- на начало года фактические товарные запасы были занижены (на 10 тыс. руб.);
- на конец года фактические товарные запасы превысили прогнозируемые (на 50 тыс. руб.);
- перевыполнение плана поступления товаров (на 20,0 тыс. руб.) повлекло за собой наличие сверхнормативных товарных запасов;
- фактическое снижение прочего выбытия по сравнению с прогнозом (на 20 тыс. руб.) положительно должно было сказаться на реализации (увеличив её на 20 тыс. руб.).
Таким образом, по результатам анализа товарного баланса аптека №2 нужно сделать следующие выводы:
- не допускать превышение прогнозируемых объёмов поступления товара в течение года, так как они могут повлиять на затоваривание аптеки на конец года;
- стремиться к фактическому снижению прочего выбытия товаров, так как это может увеличить объём реализации;
- следить за нормативом товарных запасов на начало года, так как его снижение по сравнению с прогнозом может затруднить выполнение товарооборота в данном периоде, в то время как на I квартал (начало года) традиционно приходится значительная часть годового товарооборота.
При появлении необходимости анализа ритмичности поставок можно воспользоваться расчётом коэффициента ритмичности:
Критм. = 100 – V ; (12)
 V
= σ / x
* 100 ; (13)
 σ
= VΣ(x
– x)2/n ,где (14)
Критм. – коэффициент ритмичности (равномерности поставок);
V – коэффициент вариации (неравномерности);
σ – среднее квадратическое отклонение;
x
– среднее значение
анализируемого
признака;
n – число значений анализируемого признака.
Произведём расчёт коэффициента ритмичности на основе данных таблицы 5.
Таблица 5.
Анализ ритмичности поставок товаров в аптеку.
| Показатели | Итого за квартал | Сроки получения | |||||
| 1-15 октября | 16-31 октября | 1-15 ноября | 16-30 ноября | 1-15 декабря | 16-31 декабря | ||
|
Получено: - сумма - % квартальной поставки - отклонение от среднего процента поставки (16,66%) Квадраты отклонений |
512,14 100,0 ___ 136,51 |
50,31 9,9 - 6,76 45,7 |
80,13 15,6 - 1,06 1,12 |
70,60 13,8 - 2,88 8,18 |
90,04 17,6 + 0,84 0,71 |
90,19 17,6 + 0,94 0,88 |
130,87 25,6 +8,94 79,92 |
Как видно из таблицы интервал поставок двухнедельный. В среднем в этот интервал аптека должна получить 16,66% квартальной поставки (100:6). Если по плану каждые две недели аптека в среднем должна получать товара на 85,32 тыс. руб. (512,14*16,66:100), то фактически наблюдается колебание поставок от 50,31 тыс. руб. до 130,87 тыс. руб., то есть объёмы неравномерны. На неритмичность также указывает и удельный вес двухнедельных объёмов товаров: поставки колебались от 9,9 до 25,6% к квадратному объёму. Среднее квадратическое отклонение и коэффициент вариации составили:

 σ
= V136,51/6
= V22,75 =
4,77%
V = 4,77 * 100/16,66 = 28,63% , тогда
Критм. = 100,0 – 28,63 = 71,34% ,
то есть поставки неритмичны, что может стать причиной невыполнения плана товарооборота. Чем ближе коэффициент к 100% - тем равномернее ведётся поставка товаров. На товарооборот влияют не только получение товаров, но и товарные запасы и их оборачиваемость.
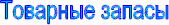 по
ГОСТу – это
количество
товаров в денежном
или натуральном
выражении,
находящееся
в торговых
предприятиях,
на складах, в
пути на определённую
дату.
Фактические товарные запасы в сумме определяются на конкретную дату. Например, фактический товарный запас на 1-е число месяца (по товарному отчёту) или фактический товарный запас на момент инвентаризации. Если нужно определить фактический товарный запас за какой-либо период используют средние величины. В частности, при определении фактического товарного запаса за короткий период (до квартала) используют формулу средней арифметической:
ТЗср = (ТЗ1 +ТЗ2 – ТЗ3) : 3 , где (15)
ТЗср – средний товарный запас за квартал;
ТЗ1 – ТЗ3 – суммы товарных запасов в каждом месяце квартала.
При определении суммы фактического за более длительный период (более квартала) используется формула средней хронологической моментного ряда динамики:
 (1/2 ТЗ1
+ ТЗ2
+ …+1/2ТЗn)
ТЗср = n – 1 , где (16)
n – количество периодов, взятых для расчёта.
Анализирую фактические товарные запасы находящиеся в торговом предприятии, в пути и на складах за несколько лет, можно сделать вывод о ритмичности (равномерности) завоза товаров. Так, резкие колебания в объёме товаров в пути за анализируемый период говорят о неравномерности их завоза на склад (оптовой или розничной фармацевтической организации).
В зависимости от целевого назначения товарные запасы принято подразделять на
- текущие;
- сезонные;
- досрочного завоза.
К текущим относятся товары, предназначенные для бесперебойной работы фармацевтической организации. Они систематически пополняются с определённой периодичностью.
Сезонные товарные запасы создаются в период определённых сезонов (например, в зимний период – запас противогриппозных, жаропонижающих, противовоспалительных средств и т.п.; в летний период – запас минеральных вод, антисептических средств и др.).
Товарные запасы досрочного завоза создаются в регионах, доступ в которые обеспечивается только в период навигации.
Товарные запасы могут быть выражены не только в сумме, но и в днях.
Товарный запас в днях (ТЗдн.) согласно ГОСТу – относительный показатель обеспеченности товарными запасами на определённую дату, показывающий – на сколько дней торговли хватит товаров. Фактический товарный запас в днях может быть рассчитан тремя способами:
| Используемые в расчёте показатели | Способ расчёта |
|
Средний товарный запас в сумме (ΣТЗср) Товарооборот в оптовых ценах Количество дней в анализируемом периоде: (год – 360 дней, квартал – 90 дней, месяц – 30 дней). |
1. Через однодневный оборот (Од) Од = ТОц.п.: кол. дней ТЗдн. = ΣТЗср. : Од 2. Через коэффициент закрепления средств (К.з.с.) К.з.с. = ΣТЗср. : ТО ц.п. ТЗдн. = К.з.с. * кол. дней. 3. Через скорость оборота (Vоб.): Vоб. = ТОц.п. : ΣТЗср. ТЗдн. = кол. дней : Vоб. |
Фактический товарный запас в сумме и днях анализируют. При этом должно быть установлено:
- соответствие товарных запасов прогнозируемому объёму товарооборота;
- структура товарных запасов (в частности выявление малоходовых и залежавшихся товаров с низкой скоростью реализации);
- оборачиваемость товаров;
- соответствие фактических товарных запасов нормативу товарных запасов.
Согласно
ГОСТу,
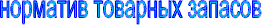 (НТЗ)
– это оптимальный
товарный запас,
обеспечивающий
бесперебойную
продажу товара
при минимуме
затрат. Норматив
товарных запасов
призван поддержать
ситуацию, когда
в фармацевтической
организации
не наблюдается
признаков ни
затоваренности,
ни недоотоваренности.
Так, в фармацевтической
организации,
не контролирующей
норматив товарных
запасов, могут
возникнуть
сверхнормативные
запасы в силу
таких причина
как завоз товаров
в количествах,
превышающих
заказ, завоз
товаров, не
пользующихся
спросом; недостаточное
информирование
медицинских
работников
о наличии тех
или иных медикаментов
в розничной
аптечной сети
и прочее.
Занижение норматива товарных запасов возможно в случаях нарушениях графиков поставки; завозе товаров в недостающем количестве; неверных расчётах количеств заказываемых товаров и так далее.
Анализ товарных запасов проводится путём сравнения фактических запасов с нормативными. Анализируются товарные запасы в сумме и в днях.
Проанализируем состояние товарных запасов аптеки в суммовом выражении в отчётном году:
Таблица 7.
Анализ текущих товарных запасов в аптеке №3 в оптовых ценах, тыс. руб.
| Показатель | Остатки на начало года | Остатки на конец прошлого года | Изменение в остатках | |||||
| План | Факт | Отклон. | План | Факт | Отклон. | План | Факт | |
| Товарные запасы | 164,3 | 158,0 | - 6,3 | 162,5 | 165,0 | + 2,5 | - 1,8 | + 7,0 |
Из таблицы видно, что на начало года фактические товарные запасы занижены (на 6,3 тыс. рублей), а на конец года – завышены (на 2,5 тыс. руб.). Чтобы фактический товарный запас достиг норматива, предусмотренного на конец года, фактические товарные остатки должны были уменьшиться на 1,8 тыс. рублей, однако этого не произошло, что явилось причиной завышения норматива товарных запасов по аптеке на 7 тыс. рублей. Вывод: аптека не соблюдала в отчётном году установленный норматив, что привело к наличию сверхнормативных запасов. Можно предположить, что это отрицательно сказалось на выполнение товарооборота, качестве лекарственного обслуживания, снизило эффективность использования оборотных средств, создало предпосылки для нарушения финансовой дисциплины и т.п.
Анализ товарных запасов целесообразно также проводить в разрезе товарной структуры ассортимента. При дальнейшем анализе товарных запасов важно установить, какие факторы оказали влияние на отклонение (завышение или занижение) товарных запасов от норматива в целом и в разрезе товарных групп.
Чтобы выявить влияние товарооборота на объём товарных запасов их изучение в сумме необходимо увязать с анализом товарных запасов в днях оборота:
Таблица 8.
Анализ товарных запасов на конец отчётного года (в розничных ценах) и обеспеченность товарооборота в I квартале следующего года, тыс. руб. *
| Показатель | Остатки, сумма | Остатки, дни оборота | Товарооборот IV квартала отчётного года |
Обеспеченность реализации в I квартале следующего года План ТО в I квартале. |
|||||||||
| план | факт | Отклон. | план (гр.2:9) | факт (гр. 3:11) | отклонения | план. | факт. | сумма | однодневный оборот(гр.10:90) | товарные запасы, дни оборота (гр. 3:13) | |||
| всего | однодневный оборот, руб (гр. 8:90) | всего | однодневный оборот, руб (гр. 10:90) | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| Товарные запасы | 85,0 | 90,0 | + 5,0 | 99,9 | 105,9 | +6 | 95,06 | 1056 | 85,06 | 945 | 79,0 | 878 | 102,5 |
* Примечание: так как реализация прогнозируется в розничных ценах, то в данном случае товарные запасы должны быть взяты также в розничных ценах.
Из таблицы видно, что в аптеке имелись 6 – дневные сверхнормативные товарные запасы (гр. 7). Фактические товарные запасы на конец отчётного года (гр. 3) обеспечивают прогнозируемый товарооборот аптеки в I квартале следующего года на 102,5 дней. Таким образом, несмотря на то, что фактические товарные запасы конца текущего года обеспечат начало работы в I квартале будущего года, в целом по аптеке наблюдались значительные расхождения фактических и нормативных товарных запасов, что является негативной тенденцией и может привести к отрицательным моментам указанным выше. Такой анализ целесообразно делать в разрезе товарных групп ассортимента. В результате можно установить, в каком объёме фактические остатки по группам товаров будут реализовываться в I квартале следующего года по сравнению с IV кварталом текущего года, что позволит в дальнейшем планировать их закупки.
Анализ товарооборота невозможен без изучения его скорости, иными словами оборачиваемости товаров. Чем выше оборачиваемость, тем больше доход, получаемый фармацевтической организацией в единицу времени, тем выше рентабельность предприятия. Оборачиваемость выражается через показатель скорости оборота (Vоб). Скорость оборачиваемых товаров определяется путём сравнения объёмов товарооборота и средних товарных запасов в изучаемом периоде.
Например, средняя сумма фактического товарного запаса в оптовых ценах в аптеке за квартал отчётного года 190,0 тыс. рублей, фактический объём товарооборота в оптовых ценах – 1080 тыс. рублей, тогда скорость оборота – 5,6 (1080:190), то есть приблизительно 6 раз в квартал должен «обернуться» (обновиться), средний товарный запас, чтобы был достигнут данный объём товарооборота. Данного товарного запаса хватит на 15 дней работы (90:6).
Путём составления фактической и прогнозируемой оборачиваемости товаров можно сделать вывод о работе фармацевтической организации по ускорению продвижения товаров от поставщика к потребителю. Кроме того, данное заключение можно сделать исходя из анализа фактического товарного запаса в днях в динамике.
Например, фактический товарный запас в днях составлял:
20 дней 22 дня 18 дней 17 дней
отклонение показателей: + 2 дня - 4 дня - 1 день
среднее отклонение: (+2)+(-4)+(-1)/3 = - 1 день,
то есть наблюдается снижение товарных запасов на 1 день, иными словами, анализ данного динамического ряда показывает тенденцию к ускорению оборачиваемости товаров.
При анализе оборачиваемости необходимо принимать во внимание групповую структуру ассортимента, так как она значительно влияет на скорость товарооборота.
На скорость обращения товаров по группам влияют:
- многообразие ассортиментных групп товаров;
- изменение скорости на них;
- осведомлённость медицинских работников и населения о наличии тех или иных товаров в аптечной сети и т.д.
Снижение скорости оборачиваемости товаров может повлечь появление сверхнормативных запасов, повышение расходов на хранение, подработку, посортировку товаров, вероятность списания товаров по истечении срока годности и, в конечном итоге, снижение экономической эффективности работы предприятия.
Таким образом, нами рассмотрены подходы к экономическому анализу розничного товарооборота. При этом использован комплексный подход к анализу, т.е. проанализированы не только объёмы реализации, но и товарное обеспечение этого процесса.

Как уже было сказано, оптовых товарооборот представляет собой объём продажи товаров потребителям в целях дальнейшей перепродажи. Оптовая продажа товаров подлежит лицензированию. В этой связи, фармацевтическая организация с подобным видом деятельности должна иметь лицензию на оптовую торговлю.
Информационной базой анализа оптового товарооборота является бухгалтерская и статистическая отчётность.
Перед экономическим анализом оптового товарооборота стают следующие задачи:
- изучение выполнения прогнозируемых показателей товарооборота за разные отрезки времени (кварталы, полугодия, год);
- анализ выполнения товарооборота по товарному ассортименту, сегментам покупателей, регионам и прочее;
- изучение поступления товаров от предприятий-производителей и других поставщиков в строгом соответствии с договорными условиями по количеству, ассортименту, качеству и срокам поставки;
- изучение отгрузки товаров в розничную сеть по количеству, равномерности, ассортименту, срокам, качеству;
- изыскание внутренних резервов для совершенствования оптовой торговли и улучшения экономических показателей.
Анализ оптового товарооборота проводится с использованием динамических рядов, построенных за ряд периодов с учётом изменения цен. При этом также можно использовать те же методы и средства, которые применяются в анализе розничного товарооборота, то есть анализируют баланс товарных ресурсов, поступление, товарные запасы, скорость оборачиваемости.
Выполнение прогнозных объёмов оптового товарооборота возможно только при соответствующем товарном обеспечении. Анализ поступления товаров должен вестись по источникам поступления и конкретным производителям (оптовым посредникам). Под источниками поступления подразумевают: отечественные предприятия-производители, промышленные и оптовые предприятия стран ближнего зарубежья, импорт.
Например,
Таблица 9.
Анализ поступления лекарственных средств по источникам поступления оптовой фирмы «Фармэкс».
| Наименование поставщика | Сумма, млн. руб. | Выполнение плана | Удельный вес (%). | ||
| План | факт | ||||
| план | факт | ||||
|
1. Предприятия-производители РФ: ___ ___ ___ ___ 2. Предприятия-производители оптовые поставщики из стран СНГ 3. Импорт. |
2701,0 202,0 1102 |
2456,0 296,0 1311 |
90,9 146,5 119,0 |
67,4 5,1 27,5 |
60,4 7,3 32,3 |
| Итого: | 4005 | 406,3 | 101,4 | 100,0 | 100,0 |
Как видно из таблицы, основным источником поступления товаров в оптовую фирму являются отечественные предприятия (60,4% всех поставок); далее идут поставки по импорту (чуть более 32,0%) и, наконец, из стран СНГ (7,3%). При этом объёмы поставок перевыполнены по такому источнику как производители и оптовики из ближнего зарубежья (темп роста по сравнению с планируемыми объёмами составил 146,5%), на втором месте импортные поставщики (119,0%), а вот план объёмов поставок от отечественных производителей выполнили лишь на 90,9%.
Помимо анализа поставок оптовым предприятиям важно проанализировать рациональность перевозок, так как они могут обслуживать десятки и даже сотни розничных предприятий. Для такого анализа широко используют методы линейного программирования.
Анализ оптимизации конечных результатов в оптовой торговле может проводиться с использованием математической теории игр. При этом решаются ситуации, связанные с выбором оптимальных решений не только производственного характера, но и, например, хозяйственных взаимоотношений между партнёрами.
Анализ равномерности отгрузки может проводиться по алгоритму, приведённому выше (см. Расчёт коэффициента ритмичности (равномерности) поставок):
Таблица 10.
Анализ отгрузки товаров розничным торговым организациям в I квартале текущего года.
| Покупатель | 1 – 15 января | 16 – 31 января | 1 – 15 февраля | 16 – 31 февраля | 1 – 15 марта | 16 – 31 марта | Итого за квартал |
|
1. Аптека №1 Отгружено: - в тыс. руб. - в % к величине за квартал Отклонение от среднего процента отгрузок (16,67%) Квадраты отклонений |
20 6,7 - 10,0 100,0 |
35 11,7 - 5,0 25,0 |
40 13,3 - 3,4 11,56 |
45 15,0 - 1,7 2,89 |
60 20,0 + 3,3 10,89 |
100 33,3 +16,6 275,56 |
300 100,0 ___ 425,9 |
|
2. Аптека №2 Отгружено: - в тыс. руб. - в % к величине за квартал Отклонения Квадраты отклонений |
30 8,3 - 8,4 70,56 |
50 13,9 - 2,7 7,84 |
40 11,1 - 5,6 31,36 |
55 15,3 - 1,4 1,96 |
75 20,8 + 4,1 16,81 |
110 30,6 + 13,9 193,21 |
360 100 ___ 321,74 |
|
3. Аптека №3 Отгружено: - в тыс. руб. - в % к величине за квартал Отклонение Квадраты отклонений |
20 8,3 - 8,4 70,56 |
25 10,4 - 6,3 39,69 |
50 20,8 + 4,1 12,71 |
42 17,5 + 0,8 0,64 |
58 24,2 + 7,5 56,25 |
45 18,8 + 2,1 4,41 |
240 100 ___ 184,26 |
Vапт.1 = 8,43*100/16,66 = 50,5% Критм. апт.№1 = 100,0 – 50,5% = 49,5%
Vапт.2 = 7,32*100/16,66 = 43,8% Критм. апт.№2 = 100,0 – 43,8% = 56,2%
Vапт.3 = 5,54*100/16,66 = 33,2% Критм. апт.№3 = 100,0 – 33,2% = 66,8%
Все три коэффициента свидетельствуют о неравномерности отгрузок. Но аптеке №3 товары отгружались равномернее (коэффициент ближе к 100,0%), чем аптекам №1 и 2.
Сравнительный анализ оптового товарооборота может проводиться как на основе сопоставления фактических показателей между собой в отчётном периоде, так и с показателями в предшествующих периодах и с прогнозируемыми объёмами товарооборота.
Например,
Таблица 11.
Анализ оптового товарооборота фирмы «Медлюкс» за 3 года.
| Показатель, млн. руб. | 200. год | 200. год | Абс. прирост, млн. руб. | ТР (%) | 200. год | Абс. прирост, млн. руб. | ТР (%) | Средний ТР за 3 года |
| Оптовый товарооборот | 15,9 | 17,2 | + 1,3 | 108,2 | 18,1 | + 0,9 | 105,2 | 106,7 |
Как видно из таблицы, при сопоставлении объёмов оптового товарооборота последовательно по годам, наблюдается в период первого-второго годов рост оптового товарооборота (на 1,3 млн. руб.), за период со второго по третий год абсолютный прирост несколько снизился и составил 900 тыс. рублей. Темп роста оптового товарооборота также имеют тенденцию к снижению (от 108,2% в первом периоде до 105,2% - во втором). Средний темп роста оптового товарооборота за три изучаемых года составил 106,7%.

Валовой доход является главным источником рентабельности оптовой и розничной торговли.
По ГОСТу, валовой доход торговли – это показатель, характеризующий финансовый результат торговой деятельности и определённый как превышение выручки от продажи товаров и услуг над затратами по их приобретению за определённый период времени.
Валовой доход торговли определяется в сумме и по уровню.
 ∑
ВДт
Ур. ВДт = т/о * 100% , где (15)
Ур. ВДт – уровень валового дохода;
∑ ВДт – сумма валового дохода;
т/о – товарооборот в розничных ценах.
Факторы, влияющие на валовой доход торговли:
1. Изменение цены (розничных и оптовых);
2. Размер товарооборота;
3. Групповая структура товарооборота;
4. Внутригрупповой ассортимент.
При проведении экономического анализа выясняют: какие факторы и в каком объёме повлияли на валовой доход торговли в отчётном периоде.
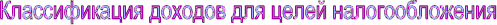 прибыли
дана в главе
25 II
части Налогового
Кодекса (в ред.
ФЗ №57 от 29.05.02г.).
В частности доходы делятся на:
- доходы от реализации (ст. 249 НК);
- доходы от внереализационной деятельности (ст. 250 НК).
Доходы от реализации для целей налогообложения прибыли – это выручка от реализации товаров (работ, услуг) как собственного производства, так и ранее приобретённых, а также выручка от реализации имущественных прав.
Внереализационные доходы – это штрафы, пени, неустойки за нарушение договорных обязательств признанные должником или решением суда; суммы возмещения убытков или ущерба; доходы от сдачи имущества в аренду (эти доходы могут быть отнесены как к внерелизационным, так и к доходам от реализации).
Проанализируем валовой доход торговли аптеки за год.
Таблица11
Анализ валового дохода аптеки за отчётный год, тыс. руб.
Показатель
|
Прошлый год |
Отчётный год |
отклонение |
||
| план | факт | от плана | от прошлого года | ||
|
Товарооборот: - розн. ц. - опт. ц. Валовой доход торговли Уровень, % |
2710,0 1837,0 873,0 30,89 |
2780,0 1884,0 896,0 32,2 |
2809 1935,0 874,0 31,1 |
+29,0 +51,0 - 22,0 - 1,1 |
+99,0 +98,0 +1,0 +0,21 |
Из таблицы видно, что в отчётном году аптека перевыполнила план товарооборот по розничным ценам на 29 тыс. руб. (по оптовым – на 51 тыс. руб.), что отрицательно сказалось на сумме валового дохода (в отчётном году она составила 874,0 тыс. руб. при прогнозе 896,0 тыс. руб.) т.е. план по доходам не выполнен на 22 тыс. руб. Это явилось причиной снижения уровня валового дохода торговли в отчётном периоде по сравнению с прогнозом на 1,1%. Сравнение фактических данных отчётного и прошлого года показывает, что в сумме валовой доход торговли в текущем году вырос, но незначительно на 1 тыс. рублей, также незначительно увеличился и уровень дохода – на 0,21%.
В экономическом анализе этого показателя следует проследить влияние на размер дохода изменения объёма товарооборота и среднего уровня торговой надбавки. Кроме того, весьма важно определить степень влияния структуры товарооборот на средний уровень валового дохода. Для вышеуказанных аналитических целей используют методы разниц, процентных чисел и др.
Влияние товарооборота на сумму дохода определяется умножением нормативного (прогнозируемого) уровня доходов на величину отклонения фактического товарооборота от прогнозируемого:
(т/о факт. – т/о прогн.)*УрВДт.прогн.
 ∆∑ВДт = 100% ,
где (16)
∆∑ВДт – изменение суммы валового дохода торговли;
т/о факт., прогн. – объём товарооборота фактического и прогнозируемого;
УрВДт.прогн – уровень валового дохода торговли прогнозируемый.
В нашем примере, изменение товарооборота составило + 29 тыс. руб. (2809 – 2780 тыс. руб.), что вызовет изменение суммы валового дохода на 9,34 тыс. руб. (29*32,2/100,0).
Определение влияния групповой структуры товарооборота на средний УрВДт. методом процентных чисел:
| Группа | Уд. вес в реализации | УрВДт в % к т/о | Процентные числа (гр5*гр4) | ||
| план | факт | отклон. | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Медикаменты Перевязочные средства Мыло и парфюмерия Минеральные воды Предметы ухода за больными Прочие |
70,0 10,0 4,0 1,5 5,5 9,0 |
67,8 10,0 3,7 1,4 6,6 10,5 |
- 2,2 0,0 - 0,3 - 0,1 + 1,1 + 1,5 |
41,0 4,5 17,0 15,0 12,5 12,0 |
- 90,0 0,0 - 3,75 - 1,50 + 18,7 + 18,0 |
| Итого | 100,0 | 100,0 |
______ |
32,23 | - 58,75 |
Из таблицы видно, что в отчётном году увеличился удельный вес в реализации товаров с низким уровнем валового дохода (предметы ухода за больными и прочие) соответственно на 1,1 и 1,5%. Уменьшилась доля медикаментов в реализации (на 2,2%), в то время как эта группа с высоким уровнем дохода (41,0%). Снизился удельный вес в структуре товарооборота групп, дающих средние уровни дохода (15,0 – 17,0%) – мыло и парфюмерия, минеральные воды. В итоге, изменение структуры товарооборота привело к снижению среднего уровня валовых доходов в отчётном году на 0,59% (- 58,75:100,0). При фактическом товарообороте (2809,0 тыс. руб.) снижение доходов в сумме составило 16,573 тыс. руб. (2809,0*0,59/100,0).
Влияние изменения среднего уровня торговой наценки на величину валового дохода определяется путём умножения фактического товарооборот на величину отклонения фактического уровня торговой надбавки от прогнозируемого.
т/о факт. *(УрТнад.ф.- УрТнад.п.)
 ∆∑ВДт = 100% ,
где (17)
∆∑ВДт – величина изменения суммы валового дохода торговли;
т/о факт. – товарооборот фактический;
УрТнад.ф. и УрТнад.п. – средние уровни торговой надбавки фактические и прогнозируемые.
Например, фактический товарооборот - 2809 тыс. руб.; средний прогнозируемый уровень торговой надбавки - 30%; средний фактический уровень торговой надбавки - 27%.
2809,0*(27,0 – 30,0)
 ∆∑ВДт = 100% = -
87,27 тыс. руб.
то есть снижение уровня торговой надбавки на 3,0% (27,0 – 30,0) привело к снижению суммы валового дохода торговли на 84270 рублей.
Доведение товаров