Расширение объемов производства и ассортимента полиамидных текстурированых нитей
Конкуренция.
Рассмотрим потенциальных конкурентов нового производства:
Черниговское АО “Химволокно” выпускает суровые текстурированные нити колготочного ассортимента на устаревшем оборудовании. Черниговская продукция будет уступать по качеству, массе единицы продукции и виду паковки.
Киевское АО “Химволокно” до последнего времени выпускало цветные текстурированные нити, но только двух-трёх цветов / чёрный, коричневый, серый /, в паковках небольшой массы по устаревшим энергоёмким технологиям.
Таким образом продукция этих предприятий не будет составлять конкуренции продукции нового производства. Теперь о конкурентах предприятий ближнего зарубежья. Для анализа конкурентоспособности продукции воспользуемся диаграммой отображающей цены (без НДС) на один вид продукции различных предприятий СНГ (рис. ). Из диаграммы видно, что только у Даугавпилсского ГАУ “Даутекс” цены ниже, нежели у нашего предприятия. Более низкому уровню издержек производства и цен в Даугавпилсском предприятии способствует:
Закупка и использование дешёврго сырья. Цены на капролоктам ниже на 20 – 25 % (отсутствие оборотных средств на ОАО "ЖЗХВ" не давало возможности свободного выбора поставщика капролоктама);
Низкая стоимость энергетики. Превышение стоимости электроэнергии на украинских предприятиях составляет 16 – 30 % (увеличение производства выпуска текстурированных нитей низкой линейной плотности на ОАО "ЖЗХВ" позволит уменьшить долю
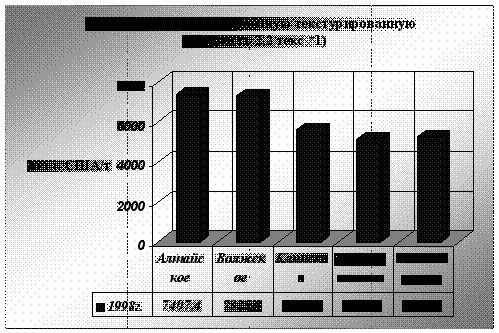
Рис.4.1
расходов на
другие производственные затраты в себестоимости);
Кроме того, несколько ниже процентная ставка налога на социальные нужды, включаемого в себестоимость продукции.
Но несмотря на отсутствие вышеперечисленных преимуществ, продукции ОАО "ЖЗХВ" уже сейчас конкурентоспособна с латвийской, а при внедрении нового производства с появлением оборотных средств и использованием новых технологий повысится культура производства, что приведёт к общему снижению материальных ресурсов.
4.7.МАРКЕТИНГ
Маркетинговая стратегия ОАО "ЖЗХВ" направлена на развитие деятельности по производству полиамидных нитей и волокон, наращиванию выпуска достаточно большого ассортимента высококачественных текстурированых нитей и волокон низких линейных плотностей с обеспечением обьёмов их поставок в соответствии с динамикой изменения платежеспособного спроса и в условиях жёсткой конкуренции с предприятиями-изготовитнлями аналогичной продукции стран СНГ.
При выборе стратегии охвата рынка были учтены:
Ресурсы предприятия;
Особенности внутреннего и внешнего рынков;
Маркетинговые стратегии конкурентов;
Действующие условия поставок.
Концепция маркетинга.
С учётом результатов анализа состояния и тенденций развития внутреннего и внешнего рынков в основу маркетинговой стратегии положенаконцепция “концентрированного маркетинга”, суть которого заключается в концентрации усилий на трёх крупных географических сегментах рынка: сотрудничество со всеми текстильными предприятиями Украины и Молдавии, а также частичный выход на рынки Беларусии и России. Относительно небольшая часть продукции будет реализовываться на рынках стран Восточной Европы.
Целесообразность подобного подхода к формированию стратегии маркетинга обосновывается следующими соображениями:
Подобная стратегия экономична. Её использование позволяет минимизировать издержки по производству продукции, поддержанию её запасов и транспортировке, что имеет большое значение на первом этапе – этапе реализации проекта.
Она позволяет наиболее полно учесть реалии украинского рынка, состояние и перспективы развития рынков стран ближнего и дальнего зарубежья.
Этот подход наиболее эффективен при проникновении на рынок в условиях, когда основные конкуренты используют стратегию недифференцированного маркетинга.
Подобная стратегия минимизирует влияние субъективных факторов, сложившихся стереотипов, что особенно важно при позиционировании нового продукта на рынке.
В соответствии с их основными задачами в реализации стратегии маркетинга можно выделить два самостоятельных этапа:
Этап внедрения на рынок.
Этап глубокого проникновения.
Этап внедрения на рынок.
Продолжительность этапа около двух лет.
На этом этапе стратегия ОАО "ЖЗХВ" рассчитана на решение двух задач:
Завоевание лидерства по показателям доли рынка в Украине.
Оптимизация текущей прибыли с целью обеспечения окупаемости проекта в кратчайшие сроки.
В соответствии с его основными задачами центральное место среди комплекса запланированных маркетинговых мероприятий на первом этапе займут действия по позиционированию нитей различных типов (2,2 текс и 3,3 текс) на выбранных рынках и обеспечению им конкурентоспособного положения. Решение этой задачи будет осуществлятся с помощью комплекса взаимоувязанных мер: стратегии сбыта, ценовой стратегии. На этом этапе решается также ряд задач организационно-технического характера, которые должны обеспечить выход на внутренний и внешний рынки и подготовить реализацию стратегии “глубокого проникновения”, которая составит содержание второго этапа.
Стратегия сбыта.
Приоритетное направление первого этапа – создание устойчивого канала сбыта продукции.
Предлагается одноуровневый канал сбыта – использование собственной сбытовой сети. Такой подход обеспечивает высокую доступность продукции ОАО "ЖЗХВ" для потребителей, минимизирует затраты на содержание сбытовой сети, позволяет оперативно реагировать на изменение ситуации на рынке и выполнять все поступившие заказы.
Ценновая стратегия.
В настоящих условиях, когда практически отсутствуют замеры эластичности спроса по цене, в качестве базового метода ценообразования выбран метод “установления цены на основе уровня текущих цен”. В соответствии с этим методом в качестве основы расчёта цены реализации продукции выбраны цены конкурентов на рынках, а не собственные издержки производства.
В условиях дефицита текстурированых нитей на выбраных целевых рынках подобная стратегия, с одной стороны, позволяет максимизировать прибыль за счёт более высоких качественных характеристик предлагаемой потребителю продукции.
Этап глубокого проникновения на рынок (с 2001 г.).
Приоритеты маркетинговой стретегии предприятия на втором этапе:
Повышение качества продукции;
Проникновение в новые геогрофические сегменты рынка.
Маркетинговый опрос потенциальных потребителей продукции позволяет определить потребность в суровых текстурированных нитях низких линейных плотностей, которая по Украине составляет 2 тыс. т/год, а за рубежом (Белоруссия, страны Балтии, Польша, Чехия, Словакия и др.) ещё 4,5 – 5 тыс. т/год. Причём, опрашивались только те предприятия и фирмы, с которыми завод постоянно работает, поэтому фактическая потребность выше.
Оценка возможных рисков и путей страхования от них:
Табл.4.5
|
Виды рисков |
Способы защиты и страховния |
|
Повышение текущих расходов |
Плановое уменьшение цены продукции (за счёт снижения удельного веса цеховых и общезаводских расходов) |
|
Снижение спроса |
Выход на на мировой рынок (продукция пользуется повышеным спросом на мировом рынке) |
|
Появление конкурентов на планируемых рынках сбыта |
Существует возможность относительного снижения цены (исходя из уменьшения затрат на выпуск продукции) |
4.8.ФИНАНСОВЫЙ ПЛАН
Ниже приводится финансовый план проекта с дополнительными таблицами используемыми для его заполнения. Алгоритм заполнения таблиц помещён в приложении 1 (таблицы заполнялись с помощью редактора электронных таблиц Microsoft Excel).
ПЛАНИРОВАНИЕ НА БУДУЩЕЕ
Долгосрочная цель и задача ОАО "ЖЗХВ" заключается в постепенном наращивании мощности до номинальной и в дальнейшем поддержании выпуска продукции высокого качества и широкого ассортимента. Это позволит предприятию сохранить существующих потребителей и выйти на новые рынки. Мы хотим чтобы нас знали на каждом рынке, где мы работаем, как предприятие выпускающее высокого качества химические волокна и нити – предприятие, к которому первому обращаются в случае необходимости.
5. Моделирование
Определения показателей эффективности инвестиционных проектов
Определение экономической эффективности инвестиционного проекта является одним из наиболее ответственных этапов прединвестиционных исследований.
Методы оценки эффективности капитальных вложений и производственного строительства, которые применялись до этого времени в нашей стране, были ориентированы на административно-плановую экономику. В основу этих методов был заложен критерий величины народнохозяйственного эффекта (или эффекта для отрасли народного хозяйства), который будет получен в результате реализации инвестиционного проекту.
Базовым методом расчёта эффективности капитальных вложений был метод приведённых затрат, основаный на использовани установленого норматива окупаемости капитальных вложений.
В рыночной экономике методы оценки эффективности инвестиционных проектов основаны главным образом на сравнении эффективности (прибыльности) инвестиций в разные проекты. При этом как альтернатива вложениям средств за проектом, который рассматривается, выступают финансовые вложения в другие производственные обьекты, вложение средств в банк под проценты или их перевод в ценные бумаги.
Реализация инвестиционного проекта может быть представлена в виде двух зависимых друг от друга процесов: процес инвестиций в создание производственного обьекта (или накапливание капитала) и процес получения прибыли от вложеных средств.
Каждый из этих процесов характеризуется потоками платежей. При производственых инвестициях интенсивность результирующего потока платежей формируется как разница между интенсивностью (расходами за единицу времени) инвестиций и интенсивностью чистого дохода от реализации проекта.
Под чистым доходом понимается доход, полученый в каждом временном интервале (год, квартал, месяц) от производственной деятельности, с учётом всех платежей, связаных с его получением (поточными затратами на оплату труда, сырья, энергии, налогов и др.). При этом амортизационные отчисления не относятся к поточным затратам. Оценка эффективности проводится с помощью расчёта системы показателей: чистого приведёного дохода, внутренней нормы прибыльности, окупаемости капитальных вложений, рентабельности проекта. Все они имеют одну важную особеность. Расходы та доходы, разделённые за временем, приводятся к одному (базовому) моменту времени. Базовим моментом времени как правило является дата начала реализации проекта, дата начала производства продукции.
Процедура приведения разновременных платежей к базовой дате называется дисконтированием. Экономический смысл этой процедуры такой. Пусть дана некоторая ставка заёмного процента r и поток платежей (позитивных или негативных) P(t), начало которого совпадает с базовим моментом времени приведения. Тогда дисконтированая величина платежа P(t), выполненого в момент, отдалённый от базового на величину t интервалов (месяцев, годов), равна некоторой величине Pd(t), которая, будучи выданой под заёмный процент r, даст в момент t величину P(t). Таким образом, Pd(t)·(1+r)^t=P(t) или дисконтированая величина платежа P(t) равна:
P(t)
Pd(t)=───.
(1+r)^t
Величина заёмного процента r называется нормой дисконтирования (приведения), она в экономической литературе трактуется как норма (или степень) предоставления преимуществ доходам, полученым в это мгновение, над доходами, которые будут получены в будущем.
При выборе ставки дисконтирования ориентируются на существующий или ожидаемый средний уровень заёмного процента.
В основе большинства методов определения экономической эффективности инвестиционных проектов в рыночной экономике лежит вычисление чистого приведённого дохода. Чистый приведеный доход (ЧПД) являет собой разницу дисконтированых на один момент времени (обычно на год начала реализации проекту) показателей дохода и капиталовложений. Потоки доходов и капиталовложений обычно представляются в виде единого потока – чистого потока платежей, который равен разницы поточных доходов и расходов. Ориентиром при установлении нормы дисконтирования есть ставка банковского процента или прибыльность вложений средств в ценные бумаги.
Для оценки эффективности производственных инвестиций в основном используются все выше перечисленые показатели. Они являются результатами сопоставлений разделёных во времени доходов с инвестициями и расходами на производство.
5.1. Чистый приведеный доход (ЧПД)
Вычисляется при заданой норме дисконтирования (приведения) по формуле:
n
ЧПД = ∑Pt / (1+d)^t . (1)
t=0
где t – время реализации инвестиционного проекта (в годах), включая этап строительства (t=0, 1, 2, 3, …, n);
Pt – чистый поток платежей (наличных денег) за год;
d – ставка дисконтирования;
n – количество лет цикла жизни проекта;
Чистый поток платежей содержит в виде доходов прибыль от производственной деятельности и амортизационные отчисления, а в виде расходов – инвестиции в капитальное строительство, воспроизведение отработаных за период производства основных фондов, а также инвестиции на создание и накопление оборотных средств.
Влияние инвестиционных затрат и доходов от них на ЧПД можна подать в более наглядном виде , записавши вышеприведёную формулу (1) в виде уравнения:
n tc
Kв = ∑Pt / (1+d)^t - ∑Kt / (1+d)^t (2)
t=tn t=0
где tn – год начала производства продукции;
tc – год окончания капитальпого строительства;
Kt – инвестиционные расходы (капитальные вложения) за год t.
В этих формулах вместо годового интервала могут использоваться и более мелкие временые интервалы – месяц, квартал, полугодие.
Год начала
производства
продукции Tn
может не
совпадать с
годом окончания
строительства.
Случай, когда
Tn>Tc, означает
временную
задержку производства
продукции после
завершения
строительства,
а случай когда
Tn
5.2. Внутреняя норма прибыльности (ВНП)
Методика определения внутренней нормы прибыльности зависит от конкретных особеностей разпределения доходов от инвестиций и самих инвестиций. В общем случае, когда инвестиции и отдача от них задаются в виде потока платежей, ВНП определяется как решение такого уравнения относительно неизвестной величины d*:
n
0 = ∑Pt / (1+d*)^t . (3)
t=0
где d* = ВНП – внутреняя норма прибыльности, соответствена потоку платежей Pt.
Это уравнение может быть получено с формулы (1): если её левую часть (ЧПД) приравнять к нулю, оно эквивалентно алгебраическому уравнению степени n и как правило решается методом итерации.
Величина ВНП зависит не только от соотношения капитальных вложений и доходов от реализации проекта, но и от их разпределения по времени. Чем более растянутый во времени процес получения доходов в результате сделаных вложений, тем ниже значение внутренней нормы прибыльности. Показатель ВНП можно охарактеризовать и как дисконтную ставку, при которой чистый приведеный доход в процесе дисконтирования будет приведён к нулю. ВНП наиболее приемлемый для сравнительной оценки. При этом сравнительная оценка может осуществлятся не только в пределах проектов, которые рассматриваются, но и в более широком диапазоне (например, сравнение внутренней нормы прибыльности за инвестиционным проектом с уровнем прибыльности активов, которые используются в процесе поточной хозяйственной деятельности предприятия; со средней нормой прибыльности инвестиций; с нормой прибыльности за альтернативным инвестированием – депозитным счётом, приобретением государственных облигаций и др.).
5.3. Срок окупаемости инвестиций
Это один из наиболее часто используемых показателей, особенно для предыдущей оценки эффективности инвестиций. Он широко использовался и в плановой экономике для оценки эффективности капитальных вложений.
Срок окупаемости определяется как период времени, на протяжении которого инвестиции будут возвращены за счёт доходов, полученых от реализации инвестиционного проекта. Более точно, под сроком окупаемости в рыночных условиях понимается продолжительность периода, на протяжении которого сумма чистых доходов, дисконтированая на момент завершения инвестиций, равна сумме инвестиций.
Для определения срока окупаемости можна воспользоваться формулой (2), изменивши её соответственным образом. Левую часть этой формулы приравниваем к нулю и будем полагать, что все инвестиции сделаны в момент окончания строительства. Тогда неизвестная величина h периода с момента окончания строительства, которая отвечает этим условиям, и будет сроком окупаемости инвестиций.
Уравнение для определения срока окупаемости можна записать в виде:
h
Kв = ∑Pt / (1+d)^t . (4)
t=0
где h – срок окупаемости;
Kb – суммарные капиталовложения в инвестиционный проект.
В этом уравнении t=0 соответствует моменту окончания строительства. Величина h определяется путём последовательного сложения членов ряда дисконтированых доходов до того момента, пока не будет получена сумма, которая равна объёму инвестиций или больше его.
Обозначим
m
Sm = ∑t / (1+d)^t . (6)
t=0
причём
Sm
Тогда срок окупаемости приблизительно равен
h= m + ((Kв – Sm) / (Pm+1)) • (1+d)^m+1. (5)
На величину срока окупаемости, кроме интенсивности поступлений доходов, существенно влияет использованая норма дисконтирования доходов.
Естественно, что наименьший срок окупаемости соответствует отсутствию дисконтирования доходов, монотонно возростая по мере увеличения ставки процента.
Показатель срока окупаемости может быть использован для оценки не только эффективности инвестиций, но и уровня инвестиционных рисков, связаных с ликвидностью, поскольку чем более длительный период реализации проекта до полной его окупаемости, тем более высокий уровень инвестиционных рисков.
5.4. Рентабельность
Показатель рентабельности (или индекс прибыльности) инвестиционного проекта представляет из себя отношение приведённых доходов до приведённых на ту же дату инвестиционных расходов.
Используя те же обозначения, что и в формуле (2), получаем формулу рентабельности (R) в виде:
n tc
R = ∑ Pt / (1+d)^t ∑ Kt / (1+d)^t . (6)
t=tn t=0
С этой формулы видно, что в ней сравниваются две части приведённого чистого дохода (прибыльная и инвестиционная).
Если при некоторой норме дисконтирования d* рентабельность проекта равна единице, то это значит, что приведённые доходы равны приведённым инвестиционным расходам и чистый приведённый доход равен нулю. Значит, d* есть внутренней нормой прибыльности проекта.
При норме дисконтирования, меньшей за ВНП, рентабельность больше единицы. Поэтому, когда рентабельность проекта превышает единицу, то это означает некотурую его дополнительную прибыльность при ставке процента, который рассматривается.
Если рентабельность проекта менее единицы, то это означает его неэффективность при данной ставке процента, проект в этом случае должен быть отклонён потому, что он не принесёт дополнительного дохода инвестору. Таким образом, к реализации могут быть приняты инвестиционные проекты только со значением показателя рентабельности выше единицы.
5.5. Сравнение показателей эффективности Рассмотренные выше показатели эффективности инвестиционного проекта тесно связаны между собой. Это объясняется тем, что все они строятся на основе дисконтирования потока платежей. Поэтому часто инвестиционному проекту, которому даётся преимущество за одним показателем, будет также дано преимущество и за другим. На практике зачастую используется как показатель эффективности инвестиций внутренняя норма прибыльности, а вторым по частоте использования есть чистый приведенный доход.
Все другие показатели эффективности инвестиций применяются значительно реже. Следует при этом заметить, что оба указаных выше показателя целесообразно применять одновременно, поскольку внутреннюю норму прибыльности можна рассматривать как качественный показатель, который характеризует прибыльность единицы вложеного капитала, а чистый приведеный доход есть абсолютным показателем, который отображает масштабы инвестиционного проекта и полученого дохода.
5.6.Чистый поток платежей (Pt)
Основой для расчёта всех показателей эффективности инвестиционных проектов есть расчёт чистого потока платежей. Как уже отмечалось, чистый поток платежей определяется как разница поточных доходов и расходов, связаных с реализациею инвестиционного проекта, и измеряется количеством денежных единиц за единицу времени (доллар/день, млн.дол./год и т. д.).
С финансовой точки зрения потоки поточных доходов и расходов, а также чистый поток платежей в целом характеризируют инвестиционный проект. Поэтому расчёт этих показателей инвестиционного проекта необходим. Ниже представлены алгоритм и основные формулы для расчёта чистого потока платежей.
Чистый поток платежей Pt во временном интервале t (год) равен:
Рt = ЧПt + Аt + ФВt - Кt - ПОКt , (7)
где t = 0, 1, 2, …, n;
ЧПt – чистая прибыль;
Аt – амортизационные отчисления;
ФЗt – финансовые затраты;
Кt – капитальные вложения;
ПОКt – приращение оборотного капитала.
Рассмотрим в общем виде составные Pt:
ЧПt + Dt - ВВt - ППt , (8)
где Dt – общий объём продаж t – го года (за высчетом НДС);
ВВt
–