Расширение объемов производства и ассортимента полиамидных текстурированых нитей
Пt – налог на облагаемую прибыль за t - ый год
Dt = ДВt = ДЕt , (9)
где ДВt – доход от продажи на внутреннем рынке за t - ый год;
ДЕt – доход от продажи на экспорт за t - ый год.
Все доходы определяются за высчетом НДС.
N
ДВt = ∑ ЦВjt • Qjt , (10)
J=1
N
ДЕt = ∑ ЦЕjt • Qj • qt . (11)
J=1
где j = 1, 2, …, N – вид продукции,
ЦВjt – цена единицы j – ой продукции на внутреннем рынке за t – ый год в отечественной валюте;
Qjt – количество j – ой продукции, реализованой за t – ый год на внутреннем рынке;
ЦЕjt – цена единицы j – ой продукции на внешнем рынке за t – год в иностранной валюте;
Qj – количество j – ой продукции, реализованой за t – ый год на внешнем рынке;
qt – среднегодовой коэффициент перерасчёта иностранной валюты в отечественную.
ВВt = Сt + Мt + КВt + РМt + Еt + ЗЧt + ЗНВt + ВСt +
+ ФВt + АНВt+ ЗБt +Аt. (12)
где Сt – затраты на сырьё;
Мt – затраты на материалы;
КВt – затраты на закупку комплектующих изделий;
Еt – затраты на горючее, тепло, пар и т. д.;
ВСt – расходы на выплату производственному персоналу, включая отчисления на социальные нужды (соцстрах, пенсионный фонд, медицинское страхование, чернобыльский фонд, фонд занятости);
РМt – затраты на обслуживание и ремонт оборудования (без зарплаты);
ЗЧt – затраты на запасные части для ремонта оборудования;
ЗНВt – заводские накладные расходы;
АНВt – административные накладные расходы;
ЗБt – затраты сбыта та розпределения;
Аt – амортизационные отчисления;
ФВt – финансовые затраты (процент за кредит).
Иногда с затрат производства выделяются для дальнейших расчётов ещё две группы затрат – заводские затраты (ЗВt) и эксплуатационные затраты (ЕВt):
ЗВt = Сt + Мt + КВt + РМt + Еt + ЗЧt + ЗНВt , (13)
ЕВt = ЗВt + АНВt + ЗБt . (14)
На основании выше изложенного, моделируем на языке Turbo Pascal 7.0 расчёт показателей инвестиционных проектов. Программа позволяет кроме расчёта основных показателей, прослеживать расчёт дополнительных не только по-годично, но и по-квартально, что весьма удобно. Программа была создана по просьбе сотрудников ОАО “ЖЗХВ” и ориентирована на данное предприятие. Результаты расчётов представляются в виде таблиц. Из-за простоты и понятности работы с программой, руководство по экплуатации в данной работе не приводится. Текст программы представлен в приложении 2.
Аннотация
В проекте рассматриваются основные причины экономического кризиса открытого акционерного общества "Житомирский завод химического волокна". Предлагаются мероприятия и направления для улучшения текущего финансового состояния предприятия.
Разработан бизнес-план по расширение объёмов производства и ассортимента, полиамидных текстурированых нитей на данном предприятии.
Проведено моделирование на электронной вычислительной машине определения показателей эффективности инвестиционных проектов.
Annotation
In this project viewing fundamentals courses of economic crisis jointstock company "Zitomirsky chemical fiber company". For improvement present financial state company propositions actions and directions.
Business plan on the volume widening of manufakture and assortment of poliamid and texstured fibers at the given plant is worked out.
The computer modeling of detarmination of the indicator of the investment projects’ efficacy is carried out.
Введение.
Отсутствие сколь-нибудь осмысленных действий со стороны правительства в сфере экономики за последние семь лет привело к достаточно грустным последствиям. Их ощущает вся экономика — и, в первую очередь, крупнейшие предприятия.
Изменения способа хозяйствования всегда проходят болезненно, а отсутствие четко спланированных действий (что наблюдалось в экономической политике Украины в первые годы независимости) приводит к тяжелым последствиям. Украинская экономика в этот период столкнулась с целым рядом трудностей.
Практически все крупные предприятия украинской промышленности занимали место в середине технологической цепочки: получали сырье из России, обрабатывали и отправляли дальше, причина проста — экономика Украины представляла собой лишь часть народнохозяйственного комплекса СССР. Естественно, разрыв экономических связей лишил украинские предприятия (как и предприятия других бывших республик Советского Союза) традиционных рынков сбыта, а также сырья и комплектующих изделий.
Кроме того, произошел распад единых энергетической и транспортной систем. В последние годы жизни Союз не слишком заботился об обновлении основных фондов “гигантов промышленности”. Соответственно, Украина получила “в наследство” порядком устаревшее оборудование. Наличие гигантских предприятий с устаревшими технологиями и оборудованием (себестоимость продукции которых превышала мировые цены), их большая энергоемкость препятствовали и препятствуют повышению конкурентоспособности украинских товаров на мировом рынке.
С 1996 г. наблюдается улучшение положения многих предприятий за счёт ведения успешной экономической деятельности. В настоящее время одним из основных факторов успешной экономической деятельности выступает политика постоянных нововведений. Развитие рыночного хозяйствования в нашей стране происходит с множеством трудностей. Для того, чтобы выжить в условиях рынка необходима многовариантность и нестандартность деловых решений, неординарность хозяйственных операций, внедрение инноваций во всех сферах деятельности, на различных видах рынков.
Инновации включают в себя не только технические или технологические разработки, но и внедрение новых форм бизнеса, новых методов работы на рынке, новых товаров и услуг, новых финансовых инструментов. Они характеризуются более высоким технологическим уровнем, более высокими потребительскими качествами товара или услуги по сравнению с предыдущим продуктом. Инновации являются важнейшим фактором стабильности функционирования предпринимательских, финансовых, кредитных структур, обеспечивают их экономический рост и конкурентоспособность.
Научно-технический прогресс, признанный во всём мире в качестве важнейшего фактора экономического развития, ныне всё чаще связывается с понятием инновационного процесса, который является единственным в своём роде процессом, объединяющий науку, технику, экономику, предпринимательство и управление. Он состоит в разработке и реализации новшества и простирается от зарождения идеи до её коммерческой реализации, охватывая, таким образом, весь комплекс отношений: производства, обмена, потребления.
Для того чтобы обеспечивать последовательность инноваций, нужны немалые средства, отвлекаемые из общественного оборота, как правило, на длительный период, то есть инвестиции (денежные средства с длительным циклом освоения). Принято считать, что инвестиционные операции это – операции, связанные с вложением денежных средств в реализацию проектов, которые будут обеспечивать получение доходов в течение периода, превышающего один год.
Проблема привлечения инвестиций, способных создать мощный импульс для финансового развития предприятий, волнует сегодня большинство отечественных предпринимателей. Инвестиции требуются всем, однако получает их не каждый. Для финансирования основных средств краткосрочный банковский кредит – исключение, а не правило, поскольку связанный с ним риск чрезвычайно велик. Предприятиям приходится в полной мере учитывать условия, на которых они получают инвестиции, так как если деньги получены на невыгодной основе, предприятие рискует нанести убытки, а в ряде случаев и стать банкротом. Того же, кто предоставляет денежные средства – инвестора, интересует прибыль, которую он может получить, а также размеры риска.
Целью данной работы есть выявление причин кризисного положения предприятия, проведение маркетинговых исследований с дальнейшими выводами о возможных направлениях выхода предприятия из тяжёлого экономического положения, а также составление бизнес-плана по одному из направлений (объектом исследования выбран ОАО "ЖЗХВ").
6. Заключительные положения
Основной вывод настоящего анализа заключается в констатации того факта, что главной причиной, не позволяющей разработать и эффективно проводить комплекс мероприятий по восстановлению деятельности предприятия (санации), является именно его тяжелейшее финансово-экономическое состояние. Основной причиной полного провала в хозяйственной деятельности предприятия за последние два года является обвальное снижение объёмов производства, за счёт чего резко возросладоля условно-постоянных затрат в себестоимости, что привело к обратному пересечению так называемой точки безубыточности производства.
Исходя из вышеизложенного, для восстановления эффективной и рентабельной деятельности завода, должна ставиться задача, не просто обеспечить рост объёмов производства, а обеспечить многократный его рост, причём в самое короткое время. Представляется, что эта задача в ближайшей перспективе (2 – 3 года) нереальна, особенно с учётом крайне негативных значений по важнейшим показателям хозяйственной деятельности завода. Для восстановления эффективного производства в условиях общего кризиса промышленности в Украине необходимо время (не менее 5 – 7 лет) и хорошо продуманая программа деятельности предприятия на ближайшие 10 лет. В связи с этим представляю своё видение развития предприятия:
На первом этапе необходимо задействовать как можно больше мощностей предприятия (до 50% от полной мощности) и учесть комплекс мер приведённых в разделе “Санации прозводства”:
Необходимо использовать мощности кордного потока (хотя бы на 10-15%, выпуская старый ассортимент продукции), взяв кредит на оборотные фонды.
Как можно быстрее задействовать существующие проекты (для загрузки мощностей потока текстильных нитей):
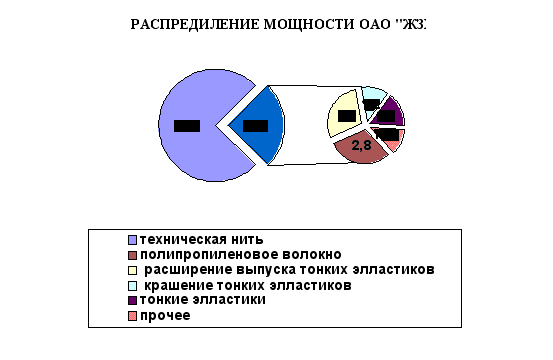
Рис.6.1
Проект “расширение объёмов выпуска текстурированых нитей низких линейных плотностей” позволит увеличить мощности текстильного потока до 57%;
Проект “выпуск полипропиленовых нитей и волокон” – до 87%.
Проект “Крашение тонких элластиков” – до 100%, что составит 34% от мощности всего производства;
По мере увеличения мощности производства постоянно внедрять новые перспективные проекты.
Второй этап можно начинать тогда, когда предприятие будет устойчиво работать, получая стабильную прибыль (или стабильно возрастающую) и когда отданы будут все кредиты. Этот этап может начаться не раньше чем через 7 лет и предусматривает полную реконструкцию кордного потока (этот этап может начаться и одновременно с первым, но только при условии непосредственного участия в проекте Министерства химической промышленности Украины).
3. Анализ рынков химических волокон
Химическая промышленность в Украине является одной из самых крупных отраслей в промышленном секторе экономики. Промышленность представлена следующими основными отраслями: производство минеральных удобрений; лакокрасочная промышленность; производство синтетических волокон и пластмасс, химико-фармацевтическая, коксохимическая промышленность. Предприятия расположены по всей территории Украины. Производство базируется как на собственном сырье, так и на импортируемом (в основном из России). Многие из предприятий химической промышленности входят в число наиболее крупных предприятий Украины по объему производства.

Рис.3.1
Производство синтетических волокон до настоящего времени имело весьма значительный вес в химической промышленности Украины. Но с развалом СССР эта отрасль стала сдавать свои позиции, хотя и остаётся одной из самых быстроразвивающихся. Чтобы проследить причины кризиса, а также найти пути выхода из сложившейся ситуации проведём обзор мирового рынка, рынка СНГ и рынка Украины.
Для анализа мирового рынка производства химических волокон воспользуемся таблицей помещённой в английском журнале “Chemiefasern” 1996 г.№ 5 – s. 105 (табл.3.1):
Таблица3.1
|
Виды волокон |
1990 г. |
2000 г. |
||
|
млн. тонн |
% |
млн. тонн |
% |
|
|
Гидратцеллюлозные |
2,0 |
10,5 |
2,5 |
8,9 |
|
Ацетатные |
1,0 |
5,3 |
1,0 |
3,6 |
|
Полиэфирные |
8,5 |
44,6 |
14,0 |
50,0 |
|
Полиамидные |
4,0 |
21,1 |
5,0 |
17,9 |
|
Полиакрилонитрильные |
2,5 |
13,2 |
3,0 |
10,7 |
|
Полипропиленовые |
1,0 |
5,3 |
2,5 |
8,9 |
|
Всего |
19,0 |
100 |
28,5 |
100 |
Доля каждого вида волокон для различных периодов времени хорошо отображена на диаграммах (рис.3.2, рис.3.3):
Динамика мирового развития химических волокон видна из рис.3.4. Из приведенных диаграмм видно, что два вида волокон за последнее десятилетие увеличили свою долю в общем объёме (полиэфирные и полипропиленовые), а доля полиамидных хотя и уменьшилась, но объём выпуска увеличился и остаётся на
втором месте после полиэфирных. Поэтому из всех видов волокон мы ограничимся рассмотрением трёх:
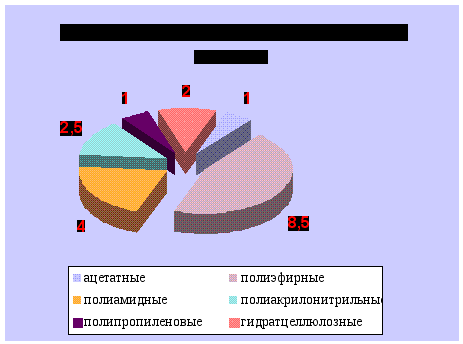
Рис.3.2
полипропиленовых, полиэфирных и полиамидных.
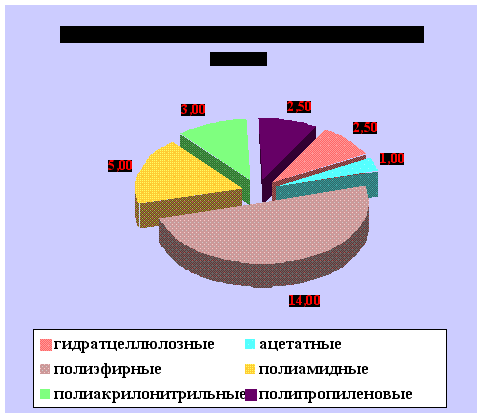
Рис.3.3
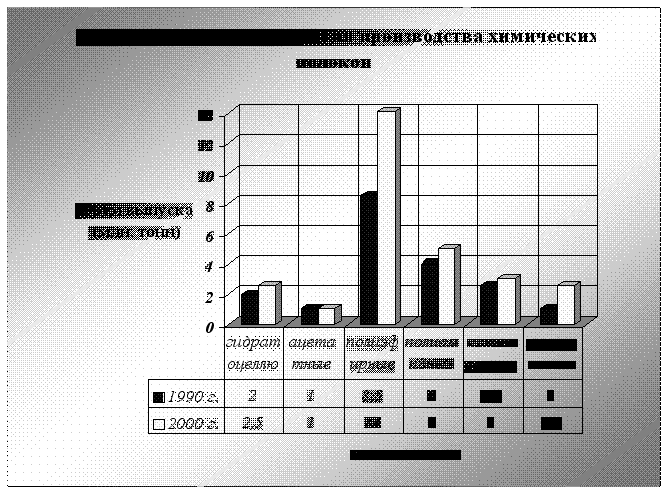 Рис.3.4
3.1.Полиэфирные волокна и нити
Среди всех видов химических волокон и нитей полиэфиры развиваются самыми высокими темпами. Если в 1970 году их доля в общем выпуске составляла 35%, то по прогнозам специалистов доля этого вида волокна к 2000 г. возрастёт до 50% от общего мирового производства химических волокон. Анализ информации по мировому рынку за период 1975 – 1985 гг. показал, что ни один прогноз того времени не предполагал такого бурного развития полиэфирных волокон.
Рост спроса на полиэфирные волокна был вызван, в первую очередь, более низкой ценой по сравнению с другими видами химволокон. Полиэфирные волокна оказались менее энергоёмкими и трудоёмкими. По имеющимся оценкам расход нефти в качестве сырьевых и энергетических ресурсов для производства 1т. синтетических волокон составляет: полиакрилонитрильных – 6,9 т., полиамидных – 5,5 т., а полиэфирных только 3,75 т.
Кроме того, популярность полиэфирных волокон объясняется ещё и широким спектром применения из-за прекрасных свойств этих волокон. Они выпускаются в виде гладких комплексных и текстурированных нитей для изготовления тканей и трикотажа, штапельных волокон хлопкового и шерстяного типа, коврового жгута. Постоянно расширяется, изменяется структура потребления, появляется много новых, преимущественно на основе физически и химически модифицированного полиэтилентерефталата, волокон и нитей – с пониженной линейной плотностью, разноусадочные, ворсовые, комбинированные, бикомпонентные комплексные и текстурированные нити, анионно-модифицированные волокна шерстяного типа (обладают повышенной способностью к накрашиванию), отбеленные в массе волокна хлопкового типа, с постоянным антистатическим эффектом, огнестойкие и низкоплавкие (пригодные для склеивания волокнистых материалов) волокна и нити и др.
Недостатком полиэфирных волокон, как впрочем, и других синтетических является плохая смачиваемость водой, из-за чего влага трудно проникает из-под одежного пространства во внешнюю среду, в результате чего происходит перегрев тела и, как следствие, появляется дискомфорт. Поэтому применение полиэфирных волокон в производстве нательной одежды ограничено. Выше приводился прогноз о динамике мирового производства химических волокон до 2000 г., однако ещё к концу 1997 г. мировая мощность по полиэфирным волокнам превысила 15 млн. тонн. За 27 лет выпуск полиэфирных нитей и волокон увеличился в 9,65 раз (это видно из диаграммы на рис3.6):
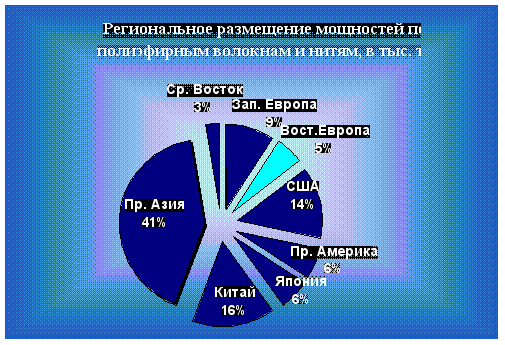
Рис.3.5
Говоря об Украине, следует отметить, что отечественных производителей этого популярнейшего вида волокна у нас нет, хотя в начале 90-х годов в Украине была разработана государственная программа развития производства полиэфиров: в Киеве предполагалось создать мощности по выпуску волокон, в Харькове – для целей упаковки. Однако эта программа не была реализована.
Учитывая всё выше сказанное можно было бы предположить создание на ОАО "ЖЗХВ" мощностей по выпуску полиэфира, но наличие конкурентов заставляет
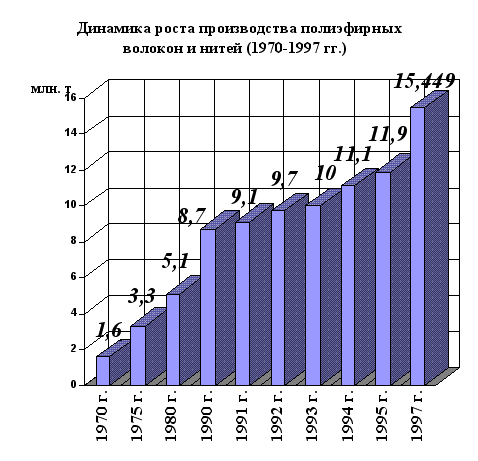
Рис.3.6
отказаться от этой идеи (хотя бы на время пока предприятие уверенно не станет на ноги). Итак, конкуренты – это, во-первых - Могилевское производственное объединение "Химволокно", которое является крупнейшим в Европе комплексом по изготовлению полиэфирных волокон и нитей.
Производство этих волокон и нитей было освоено на МПО “Химволокно” за период с 1968 по 1971 гг. по лицензии английской фирмы "Ай-Си-Ай". Объем производства 1 очереди - 50000 тонн волокон и нитей. В последующие годы объединение наращивало мощности по выпуску диметилтерефталата (ДМТ), полиэтилентерефталата (ПЭТФ), нитей и волокон. В 1975 г. в состав объединения вошло старейшее предприятие химической промышленности - завод искусственного волокна - производитель вискозных нитей и волокон. В 1976, 1980, 1982 гг. были введены в строй производства ДМТ-2, ДМТ-З, ДМТ-4 общей мощностью 240 тысяч тонн.
В 1977 г. введено в эксплуатацию, а в 1980 г. модернизировано производство волокна мощностью 88,4 тысяч тонн в год. В 1982 году по лицензии японской фирмы "Мицуи Торей" освоено производство текстурированных нитей мощностью 5 тысяч тонн в год. Совместно с германскими фирмами Уде ГмбХ. и Хехст АГ спроектировано и в 1988 году введено в строй производство высокопрочных нитей с объемом выпуска 24,6 тысяч тонн в год. Сегодня объединение сотрудничает более чем с 80 зарубежными фирмами.
Мощности Могилёвского ПО "Химволокно" хватает, чтобы удовлетворить потребность в полиэфирных волокнах и нитях, как Белоруссию и Украины, так и ещё ряда стран. Хотя это не является решением проблемы для Украины, но учитывать сильного конкурента необходимо.
Во-вторых, два химических предприятий России (АО “Курскхимволокно” и АО “Тверьхимволокно”), хотя и не таких мощных, но всё же давно зарекомендовавших себя на Европейском рынке.
Но, несмотря на это по данным Министерства химической промышленности Украины с 1999 г. начнётся выпуск полиэфирных волокон и нитей на пробных мощностях внедрённым Киевским ПО "Химволокно" с дальнейшим увеличением объёма выпуска.
Все приведённые выше рассуждения показывают несостоятельность внедрения на данный момент проекта по выпуску полиэфирных нитей и волокон (если учесть ещё и отсутствие на Украине этилентерефталата /сырья для выпуска полиэфира/, то положение ещё более усугубляется).
Ниже приведём
диаграммы
производства
полиэфирных
волокон и нитей
предприятиями
СНГ (рис.3.7, рис.3.8):
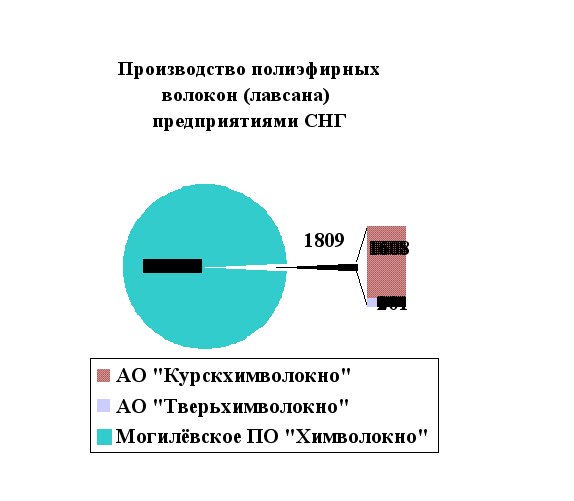
Рис.3.7
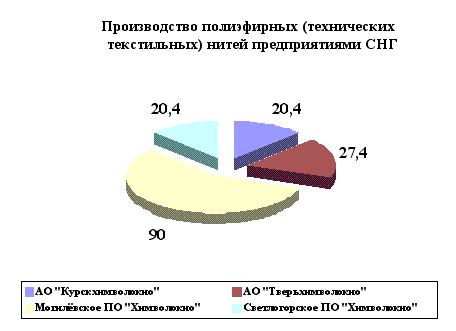
Рис.3.8
3.2.Полипропиленовые волокна и нити
Наличие источников доступного и дешевого сырья способствовало бурному развитию полипропиленовых волокон и нитей. По темпам роста производства они к 2005 г. могут выйти на 1-е место. Причина такого быстрого развития заключается в относительно простой и экологически «чистой» технологии и низких издержках производства.
Промышленное производство полипропиленовых волокон и нитей по-прежнему концентрируется в Западной Европе, США и Японии, на которые приходится 70 % всего выпуска ПП. В 90-е годы их доля начала снижаться в связи с созданием производства в развивающихся странах Южной Америки, Азии и Африки. Поэтому динамику развития этих волокон проследим на примере Западной Европы, США и Японии.
С середины 80-х годов наблюдается наращивание мощностей выпуска полипропиленовых волокон и нитей, тогда как развитие мощностей производства пленочных нитей и мононитей практически стабилизировалось. Это объясняется, прежде всего, широким и разнообразным, в сравнении с другими полимерами, текстильным ассортиментом изделий из полипропилена: штапельное волокно, комплексные нити, в том числе текстурированные, текстурированный ковровый жгутик, пряжа БСФ, мононити, плёночные нити (гладкие и фибриллированные), волокнистые материалы.
На текстильные области применения приходится около 20% мирового потребления полипропиленового гранулята, из которого изготавливается нить. Крупнейшей и наиболее развитой областью использования полипропилена является ковровое производство.
В будущем полипропиленовые волокна и нити могут занять первое место в производстве ковров, опередив полиамидные; этому будет способствовать появление на мировом рынке полипропиленовой пряжи БСФ фирмы «Дюпон» (США). Увеличение рынка сбыта напольных покрытий из полипропилена связывается с использованием их в автомобильной промышленности. Нетканые материалы из полипропиленового волокна применяются как в быту, так и в технике (строительство, сельское хозяйство, автомобилестроение, мебельная и кожевенная промышленность и др.). Возросла выработка санитарных и гигиенических нетканых материалов из полипропиленового волокна.
В Украине полипропиленовые волокна также пользуются спросом, хотя и не таким как за рубежом. А вот полипропиленновая крошка (полуфабрикат из которого изготавливают нить) нашла широкое применение в химической промышленности Украины. Выпуск готовой продукции (начиная с полипропиленовых мешков, канатов, шпагатов и заканчивая огромными “Big Bag” – ми, ворсовыми коврами) из неё освоило множество, главным образом, малых совместных предприятий. В планах ОАО "ЖЗХВ" предусматривается внедрение мощностей по выпуску полипропиленового волокна с небольшим объёмом выпуска (2800 т/год), хотя на территории предприятия уже существует СП “PoliSax”, специализирующееся на выпуске полипропиленовых мешков (единственное на Украине). Выпуск данного волокна не сможет задействовать и трети производственной мощности предприятия, поэтому выпуск полипропиленового волокна
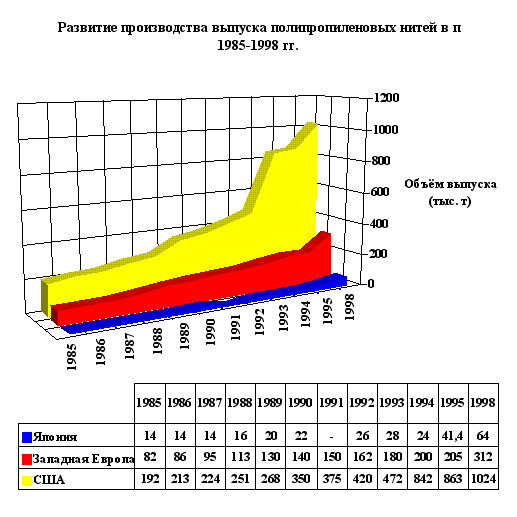 Рис.3.9
можна использовать только для дополнительной загрузки мощности ОАО "ЖЗХВ".
3.3.Полиамидные волокна и нити
В общем мировом объёме химических волокон занимают вторую позицию и хотя увеличение выпуска незначительное, но всё же 17,9% мирового объёма говорит о хороших характеристиках (широком спектре применения) этих волокон. Эксперты прогнозировали выпуск полиамидных волокон в 2000 г. на уровне 5 млн. тонн, недооценивая степень конкуренции с полиэфирными волокнами на рынке одежды и ряде областей технического назначения. Однако этот вид волокон давно пользуется хорошим спросом для производства чулочно-носочных изделий, ковров, шинного корда.
В соответствии с направлениями использования полиамидная продукция выпускается в виде штапельного волокна (17,5 – 18,5 % от общего выпуска) и нитей (текстильных, ковровых, технических).
В мировом производстве нитей соотношение текстильных, ковровых и технических в настоящее время составляет 45:25:30 (в 1985 году оно было 60:20:20).
Мощности по полиамидным нитям в мире составляют в настоящее время 4,75 млн. тонн, и регионально размещены в следующем соотношении (рис.3.10):
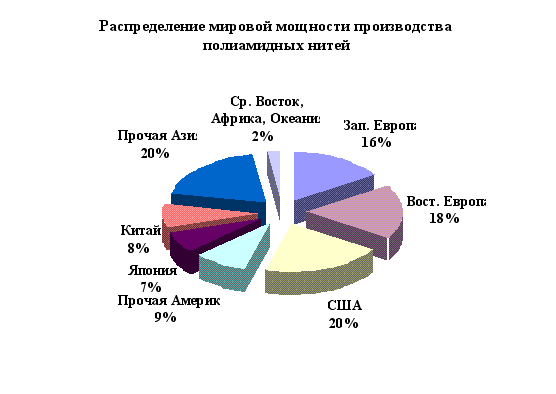
Рис.3.10
Около 1,5 млн. тонн составляют мощности по техническим нитям. Преимущественное развитие они получили в Восточной Европе, которая занимает 34% мировых мощностей, и в Азии – 23%. В промышленно развитых странах мощности по полиамидным техническим нитям значительно ниже, так как в этих регионах активно развивались полиэфирные технические нити. Доля США в мировых мощностях по полиамидным техническим нитям составляет 16%, Японии – 10% и Западной Европы – 8%. По прогнозу к 2000 году мощности по этому виду полиамидных нитей в мире увеличатся на 17%, причём только за счёт азиатского региона (Китая, Тайваня, Кореи, Индии, Индонезии, Таиланда) и будут в 1,5 раза превышать мощности по полиэфирным техническим нитям.
Около 60% мирового потребления полиамидных технических нитей используется в производстве шинного корда. В этой области он испытывает серьёзную конкуренцию со стороны других видов технических нитей.
Соотношение в потреблении различных видов шинного корда очень отличается по регионам (рис.3.11). В Восточной Европе, Азии и Южной Америке полиамидный корд является основным видом текстильного корда. Напротив, в Западной Европе и США он составляет около трети общего объёма, в Японии – немногим более половины. В 1998 году потребление полиамидного корда в азиатском регионе составляло примерно 243 тыс. тонн, в Западной Европе – 29 тыс. тонн, в США – 55 тыс. тонн.
Такие различия в потреблении полиамидного корда объясняются не только требованиями к эксплуатационным показателям, но и историческими традициями, спецификой развития автомобильного транспорта, климатическими условиями, устройством дорожного полотна. Общепризнанно, что полиамидный корд имеет преимущества перед другими видами шинного корда в производстве грузовых автомобилей с высокой проходимостью в условиях бездорожья.
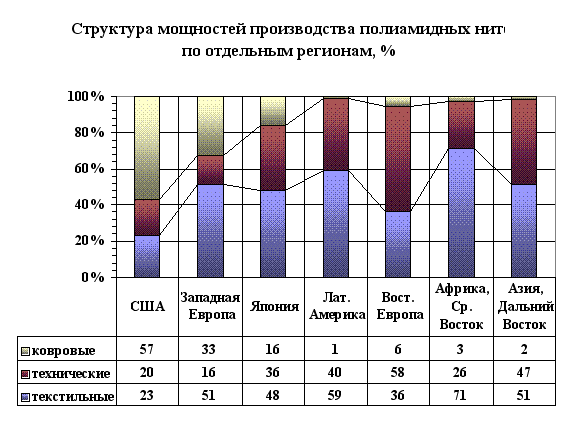
Рис.3.11
Мощности по ковровым полиамидным нитям в мире на сегодняшний день оцениваются в 1,2 млн. тонн.
Основными производителями их являются США – 50% мировых мощностей и Западная Европа – более 20%. К 2000 году ожидается рост мощностей в мире на 13%.
Около 2 млн. тонн составляют мировые мощности по полиамидным текстильным нитям, их рост к 2000 году составит не более 8%.
На рынке СНГ
по выпуску
капроновой
нити специализируется
14