Анализ и пути укрепления финансового состояния фирмы ЗАО МОДЕМТРАНСАВТО
Таблица 25
Определение рейтинговой оценки фирмы «МодемТрансАвто»
| Наименование показателя | Нормативное минимальное значение | Рейтинговая оценка | ||
| абсол.знач за 2002 г | абсол.знач за 2003 г | Измене-ние, % | ||
| 1 | 2 | 3 | 4 | 5 |
| Обеспеченность собствен-ными средствами (Ко) | 0,1 | 0,4304 | 0,3192 | -25,84 |
| Коэффициент покрытия (Кп) | 2,0 | 1,809 | 1,505 | -16,80 |
| Интенсивность оборота авансируемого капитала(Ки) | 0,5 | 1,401 | 1,780 | +27,05 |
| Эффективность управления фирмой (КМ) | 0,44 | 0,0409 | 0,1090 | +166,50 |
| Рентабельность фирмы (Кр) | 0,2 | 0,1146 | 0,4319 | +276,88 |
| Рейтинговая оценка финан-сового состояния фирмы (R) | 1 | 1,2868 | 1,4123 | +9,75 |
Выполненный анализ показывает, что за рассматриваемый период фирма "МодемТрансАвто" улучшила свое финансовое состояние, о чем свидетельст-вует рост рейтинговой оценки на 9,75 %. Это обусловлено прежде всего ростом прибыльности компании на 276,88 %.
Тем самым подтвержден сделанный ранее вывод об улучшении финансового состояния фирмы "МодемТрансАвто", однако, этот рост невысок.
ГЛАВА 3 ПУТИ УКРЕПЛЕНИЯ ФИНАНСОВОГО СОСТОЯНИЯ ФИРМЫ
«МОДЕМТРАНСАВТО»
3.1 МАТРИЦА ФИНАНСОВОЙ СТРАТЕГИИ ЗАО «МОДЕМТРАНСАВТО»
В заключение определим финансовое положение фирмы "МодемТрансАвто" с помощью матрицы финансовой стратегии . Иногда эту матрицу называют таблицей финансовых потоков (5).
Для построения матрицы определим результаты хозяйственной деятельности предприятия следующим образом:
РХД = ПР +Δ ЗЗ + ΔДЗ - ΔКЗ - И + ПИ, (3.1)
где
РХД – результаты хозяйственной деятельности фирмы;
ПР - прибыль от реализации;
Δ ЗЗ - изменение запасов и затрат за рассматриваемый период;
Δ ДЗ - изменение дебиторской задолженности;
Δ КЗ - изменение кредиторской задолженности;
И - производственные инвестиции; ПИ - продажи имущества.
Результаты финансовой деятельности предприятия определяются в виде:
РФД = Δ ЗС - СП - Тпр - Д + ЭА - ДФВ + ДДФВ, (3.2)
где РФД - результаты финансовой деятельности предприятия;
Δ ЗС - изменение заемных средств; СП - сумма уплаченных процентов;
Тпр - налог на прибыль; Д - выплаченные дивиденды;
ЭА - эмиссия акций; ДФВ - долгосрочные финансовые вложения;
ДДФВ - доходы от других долгосрочных финансовых вложений.
Результат финансово-хозяйственной деятельности фирмы есть сумма результатов его хозяйственной и финансовой деятельности:
РФХД = РХД + РФД, (3.3)
где РФХД -
результат
финансово-хозяйственной
деятельности
фирмы за рас-сматриваемый
период;
РХД
- результат
хозяйственной
деятельности;
РФД - результат финансовой деятельности.
Матрица финансовой стратегии представлена в таблице 26.
Таблица 26
Матрица финансовой стратегии
-
РФД<< 0
РФД 0 РФД>>0 РХД>>0
1
РФХД ≈ 0
4
РФХД > 0
6
РФХД>> 0
РХД ≈ 0
7
РФХД < 0
2
РФХД ≈ 0
5
РФХД > 0
РХД <<0
9
РФХД <<0
8
РФХД < 0
3
РФХД ≈ 0
Данная матрица характеризует возможные финансовые состояния фирмы, а ее применение позволяет спрогнозировать финансовый путь на перспективу и выявить порог возможностей фирмы.
Каждая клетка матрицы характеризует финансово-хозяйственное состояние фирмы. Подробное описание клеток приведено в [10], здесь мы дадим только их названия.
Три позиции равновесия:
Квадрат 1 - "Отец семейства";
Квадрат 2 - "Устойчивое равновесие";
Квадрат 3 - "Неустойчивое равновесие".
Три позиции дефицита:
Квадрат 7 - "Эпизодический дефицит";
Квадрат 8 - "Дилемма";
Квадрат 9 - "Кризис".
Три позиции успеха:
Квадрат 4 - "Рантье";
Квадрат 5 - "Атака";
Квадрат 6 - "Материнское общество".
В таблице 27 приведены результаты расчета показателей результата хозяйственной деятельности фирмы (РХД), результата финансовой деятельности (РФД), результата финансово-хозяйственной деятельности фирмы (РФХД).
Таблица 27
Определение результатов финансово-хозяйственной деятельности фирмы
| Показатели | Условное обозначение | Значение, тыс. руб. | |
| 1 | 2 | 3 | |
| 1. Прибыль от реализации | ПP | 1963,3 | |
| 2. Изменение запасов и затрат | ΔЗЗ | 2575,3 | |
| 3 . Изменение дебиторской задолженности | ΔДЗ | 73,8 | |
| 4. Изменение кредиторской задолженности | ΔКЗ | 2033,6 | |
| 5. Производственные инвестиции | И | 332,0 | |
| 6. Продажи имущества | ПР | 25,6 | |
| 7. Результат хозяйственной деятельности | РХД | 1041,4 | |
| 8. Изменение заемных средств | ΔЗС | 2997,7 | |
| 9. Сумма уплаченных процентов | СП | 0 | |
| 10. Налог на прибыль | Тпр | 652,4 | |
| 11 . Выплаченные дивиденды | Д | 0 | |
| 12. Эмиссия акций | ЭА | 0 | |
| 13. Долгосрочные финансовые вложения | ДФВ | 509,9 | |
| 14. Доходы от других долгосрочных финансовых вложений | ДДФВ | 10,4 | |
| 15. Результаты финансовой деятельности | РФД | 1845,8 | |
| 16. Результаты финансово-хозяйственной деятельности | РФХД | 2887,2 | |
Таким образом, РХД= 1041,4 тыс.руб., РФД= 1845,8 тыс.рую., РФХД= 2887,2 тыс.руб.. По этим результатам можно изобразить матрицу финансовой стратегии фирмы «МодемТрасАвто».
Таблица 28
Матрица финансовой стратегии ЗАО «МодемТрасАвто».
-
РФД<< 0
РФД 0 РФД>>0
1845,8 т.р.
РХД>>0
1041,4 т.р
1
РФХД ≈ 0
4
РФХД > 0
6
РФХД>> 0
2887,2 т.р.
РХД ≈ 0
7
РФХД < 0
2
РФХД ≈ 0
5
РФХД > 0
РХД <<0
9
РФХД <<0
8
РФХД < 0
3
РФХД ≈ 0
Фирма имеет РХД>>0, РФД>>0 и РФХД>>0 и находится в квадрате 6 – «Материнское общество». Это очень хорошее положение для фирмы, однако, поскольку коэффициент финансирования, определенный в гл.2 (см. табл.13 ), снизился за рассматриваемый период на 26,74 %, то фирма «МодемТрансАвто» имеет тенденцию к перемещению в квадрат 4 «Рантье». Это означает, что в перспективе фирма «МодемТрансАвто» будет довольствоваться умеренными по сравнению со своими возможностями темпами роста оборота и будет поддерживать задолженность на нейтральном уровне.
3.2 ВОЗМОЖНЫЕ ПУТИ УЛУЧШЕНИЯ ФИАНСОВОГО СОСТОЯНИЯ
ФИРМЫ ЗАО «МОДЕМТРАНСАВТО»
Для правильной интерпретации и практического использования результатов экспресс-диагностики необходимо учитывать не только величину и тенденцию изменения самих показателей, но и их взаимное влияние. Это влияние весьма сложно и многогранно.
Для оценки и планирования деятельности предприятия необходимо постоянно поддерживать рациональное соотношение между различными показателями, часто имеющими противоположное влияние.
На основании данных финансового анализа можно классифицировать имеющиеся проблемы, определить влияющие на них параметры и наметить пути решения и меры по устранению неблагоприятных ситуаций.
Можно применить методику управления текущими активами и пассивами: управление величиной собственных оборотных средств, контроль оборачиваемости текущих активов и пассивов; совершенствование кредитной политики; управление инкассацией дебиторской задолженности в плане снижения периода оборота дебиторской задолженности, изменения политики скидок покупателям и т.п.
Использование результатов экспресс-диагностики можно представить в виде схемы, разработанной Любушкиным Н.П., Дьяковой В.Г.[12].
На рис.3.1 изображена схема взаимосвязи составляющих экспресс-диагностики.
По результатам экспресс-диагностики и детализированного анализа финансо-вого состояния ЗАО «МодемТрансАвто» можно сделать следующие выводы:
1. За рассматриваемый период фирма ЗАО «МодемТрансАвто» успешно и гармонично развивалась, валюта баланса увеличилась почти на 52 %, а собственные оборотные средства - на 11 %.
2. Значительно увеличилась рентабельность активов компании, что объясняется в большей степени ростом рентабельности продаж по сравнению с ростом оборачиваемости активов. Увеличение рентабельности продаж произошло за счет опережающего роста выручки от реализации по сравнению с ростом затрат.
3. В рассматриваемом периоде произошло изменение структуры/активов в сторону увеличения внеоборотных активов. Анализ раздела 3 формы № 5 показывает значительные вложения предприятия в основные средства, что было вызвано модернизацией оборудования
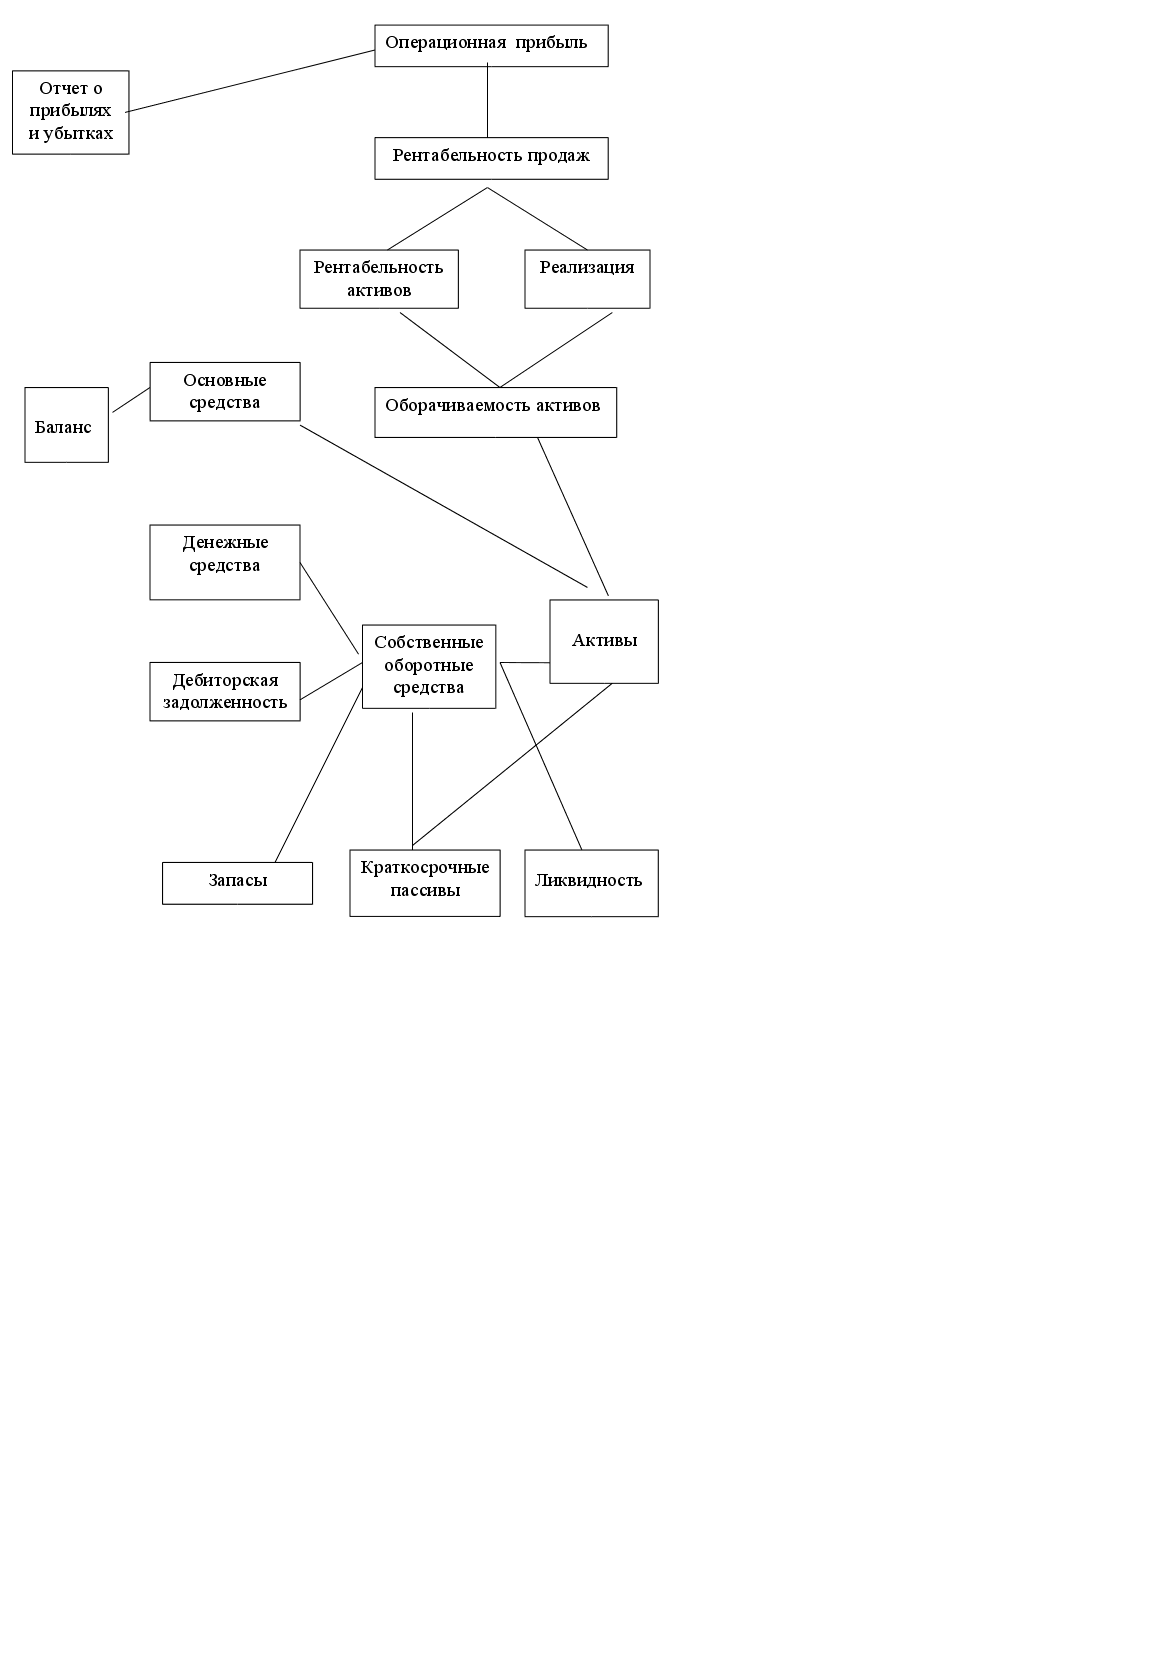
Рис 3.1 Взаимосвязь составляющих элементов экспресс-диагностики
4. Фирма ЗАО «МодемТрансАвто» на начало и конец 2003 года характеризуется абсолютной финансовой устойчивостью.
5. Анализ безубыточности предприятия "показал заметное снижение риска его деятельности, что характеризуется снижением значения "финансового рычага и ростом запаса финансовой прочности фирмы в стоимостном выражении.
6. В результате экспресс-диагностики и последующего детализированного анализа выяснено, что фирма ЗАО «МодемТрансАвто» имеет проблемы с ликвидностью, которые усилились за рассматриваемый период. Снижение ликвидности, особенно в краткосрочном периоде, произошло за счет существенного роста кредиторской задолженности, а также роста запасов, что вызвало "омертвление денежных средств.
7. В целом можно сделать вывод о некотором улучшении финансового состояния фирмы ЗАО «МодемТрансАвто» за анализируемый период.
8. Данный вывод подтверждается результатами расчета рейтинговой оценки
фирмы ЗАО «МодемТрансАвто».
9. Анализ с использованием матрицы финансовой стратегии показывает, что фирма ЗАО «МодемТрансАвто» находится в хорошем финансовом состоянии, однако имеет тенденцию к смещению в положение "рантье", то есть не использованию всех своих возможностей.
В связи с вышеизложенным предлагаются следующие пути укрепления финансового состояния фирмы ЗАО «МодемТрансАвто».
Фирма должна проанализировать свою потребность в запасах сырья и материалов и принять решение об их разумном снижении.
Фирма должна направить свои усилия на увеличение ликвидности. Для этого необходимо направить усилия на уменьшение краткосрочной задолженности фирмы в первую очередь, на снижение величины краткосрочных кредитов, а также на уменьшение той части кредиторской задолженности, которая обусловлена наибольшими процентами за товарный кредит.
Кроме того, фирма должна направить свои усилия на снижение дебиторской задолженности, так как в условиях инфляции всякая отсрочка платежа приводит к реальным потерям. Поэтому необходимо расширить систему авансовых платежей. Однако, здесь необходимо проявить особую осторожность, чтобы не потерять покупателей и не снизить объемы реализации.
При этом фирме необходимо постоянно контролировать и своевременно выявлять недопустимые виды дебиторской и кредиторской задолженности, к которым в первую очередь относятся: просроченная задолженность поставщикам и просроченная задолженность покупателей свыше трех месяцев, просроченная задолженность по оплате труда и по платежам в бюджет и внебюджетные фонды.
В представленной работе не рассматривается влияние инфляционных процессов на финансовое состояние фирмы. Имеются публикации, в которых вопрос влияния инфляции на финансовое состояние фирмы освещен с точки зрения определения минимального значения рентабельности. Однако, эта тема весьма сложна и требует отдельного исследования.
ЗАКЛЮЧЕНИЕ
Актуальность выбранной темы состоит в том, что предпринимателям в условиях рынка необходимо иметь своевременную, объективную и полную информацию о финансовом состоянии фирмы для принятия грамотных управленческих решений и прогнозирования своей деятельности. Задачи финансовых менеджеров в том, чтобы оградить свои фирмы от возможных финансовых потерь с помощью проведения аналитических финансовых расчетов. Цель работы – повышение эффективности деятельности объекта исследования посредством проведения анализа финансовой деятельности фирмы. Представленный в работе анализ является внутренним. Его цель – установить планомерное поступление денежных средств и разместить собственные и заемные средства таким образом, чтобы обеспечить нормальное функционирование фирмы для получения максимума прибыли и исключения банкротства. Задачи работы определяются целью работы:
- изучение литературных источников по теме исследования;
- изучение организации бухгалтерского учета, аналитической работы на фирме ЗАО «МодемТрансАвто»;
- изучение форм бухгалтерской отчетности и их содержания;
- сбор и систематизация исходных данных для проведения анализа финансовой деятельности фирмы;
- выполнение анализа финансовой деятельности фирмы;
- разработка мероприятий по укреплению финансовой деятельности фирмы.
Предметом исследования послужила финансовая деятельность фирмы.
Объектом исследования стало закрытое акционерное общество «МодемТрансАвто» (ЗАО «МодемТрансАвто»).
Дипломная работа состоит из трех глав. В первой главе рассматривается теория и методика анализа финансовой деятельности фирмы. За основу взята методика финансового анализа ВВ.Ковалева, состоящая из экспресс-диагностики финансового состояния фирмы и детализированного анализа финансового состояния фирмы. Во второй главе представлена практическая часть расчета экспресс-диагностики и детализированный анализ финансового состояния ЗАО «МодемТрансАвто». Были рассчитаны коэффициент текущей ликвидности (коэффициент покрытия) и коэффициент финансирования. Коэффициент покрытия уменьшился за год на 16,73%, что является тревожной тенденцией для фирмы, так как указывает на снижение способности предприятия погашать свои обязательства. Коэффициент финансирования, равный отношению собственного капитала к заемному капиталу, также уменьшился на 26,74 %. Это характеризует увеличение степени зависимости предприятия от внешнего финансирования. Сравнение периодов оборота кредиторской и дебиторской задолженности показывает, что фирма с лихвой перекрывает по срокам своей кредиторской задолженностью дебиторскую, то есть, имеет дешевый источник финансирования своей деятельности. Оборот дебиторской задолженности - 21,6117, оборот запасов – 2,2579, оборот кредиторской задолженности – 3,0435, период оборота дебиторской задолженности – 16,66 дней, период оборота запасов – 159,44 дня, период оборота кредиторской задолженности – 118,28 дней, длительность операционного цикла – 176,1 день, длительность финансового цикла – 57,82 дня. Рентабельность активов предприятия увеличилась на 229,04 %, что показы-вает существенное увеличение эффективности использования хозяйственных средств. При этом рентабельность продаж увеличилась на 165,85 %, а оборачиваемость активов возросла на 23,53 %.
По результатам проведенной экспресс-диагностики фирмы «МодемТрансАвто» можно сделать следующие выводы:
1) Предприятие в рассматриваемом периоде динамично и гармонично развива-лось, что выразилось в увеличении валюты баланса на 51,65 % и в увеличении собственных оборотных средств ~ на 11 %.
2) Структурно-динамический анализ уплотненного баланса выявил увеличение внеоборотных активов при соответствующем уменьшении оборотных на 2,12%, соответственно. Источники собственных средств уменьшились в структуре на 8,05 %, а заемные средства соответственно увеличились, в том числе произош-ло увеличение краткосрочной задолженности в структуре на 5734 %, что является неоднозначным фактом для предприятия. Оценка финансовой устойчивости предприятия была проведена на основе данных годового баланса.
Проведенный анализ показывает, что фирма "МодемТрансАвто" имеет тенденцию к уменьшению ликвидности. На начало года фирма имела проблемы с ликвидностью в краткосрочном периоде, в конце года эти проблемы усили-лись. Наблюдается снижение всех коэффициентов ликвидности на 17-38%.
Результаты анализа безубыточности показывают, что, хотя фирма
"МодемТрансАвто" повысила свой запас финансовой прочности в стоимостном выражении, в процентах к выручке от реализации запас финансовой прочности снизился на 17,1 %. При этом сила производственного рычага снизилась на 47%, что показывает существенное снижение производственного риска для предприятия и является положительным моментом. Рентабельность собствен-ного капитала фирмы «МодемТрансАвто» за рассматриваемый период увеличилась на 58,79 % за счет увеличения рентабельности продаж на 167,16%, увеличения оборачиваемости чистых активов на 29,92 % и увеличения финансового рычага на 12,69 %. Экономической рост фирмы за рссматриваемый рниод составил 0,11%.Опеределение рейтинговой оценки фирмы «МодемТрансАвто» показал, что за рассматриваемый период фирма улучшила свое финансовое состояние, о чем свидетельствует рост рейтинговой оценки на 9,75 %. Это обусловлено прежде всего ростом прибыльности компании на 276,88 %. Тем самым подтвержден сделанный ранее вывод об улучшении финансового состояния фирмы "МодемТрансАвто", однако, этот рост невысок.
Третья глава содержит матрицу финансовой стратегии фирмы ЗАО «МодемТрансАвто» и пути улучшения финансового состояния фирмы.
Проведенное в дипломной работе исследование позволило:
1) Поставить проблему конкретизации понятия финансового состояния фирмы и сделать попытку его уточнения.
2) Разработать методику проведения финансового анализа фирмы в виде двухуровневой схемы, предусматривающей проведение на первом этапе экспресс-диагностики финансового состояния фирмы и на втором этапе – детализированного анализа.
3) Уточнить методику структурно-динамического анализа агрегированного баланса фирмы.
4) Разработать структуру модифицированного отчета и прибылях и убытках и провести структурно-динамический анализ прибыльности компании.
5) Разработать электронные таблицы для автоматического проведения расчетов анализа финансового состояния фирмы на основании данных годовой бухгалтерской отчетности.
6) Анализ матрицы финансовой стратегии позволил сделать вывод о хорошем финансовом состоянии фирмы, но в тоже время имеется тенденция к недоиспользованию всех финансовых возможностей фирмы.
7) Были предложены возможные пути улучшения финансового состояния фирмы.
Фирма должна проанализировать свою потребность в запасах сырья и материалов и принять решение об их разумном снижении.
Фирма должна направить свои усилия на увеличение ликвидности. Для этого необходимо направить усилия на уменьшение краткосрочной задолженности фирмы в первую очередь, на снижение величины краткосрочных кредитов, а также на уменьшение той части кредиторской задолженности, которая обусловлена наибольшими процентами за товарный кредит.
Кроме того, фирма должна направить свои усилия на снижение дебиторской задолженности, так как в условиях инфляции всякая отсрочка платежа приводит к реальным потерям. Поэтому необходимо расширить систему авансовых платежей. Однако, здесь необходимо проявить особую осторожность, чтобы не потерять покупателей и не снизить объемы реализации.
При этом фирме необходимо постоянно контролировать и своевременно выявлять недопустимые виды дебиторской и кредиторской задолженности, к которым в первую очередь относятся: просроченная задолженность поставщикам и просроченная задолженность покупателей свыше трех месяцев, просроченная задолженность по оплате труда и по платежам в бюджет и внебюджетные фонды.
В настоящее время финансовый анализ в значительной степени зависит от выполняющего его специалиста. Решение возникающих проблем требует большого опыта и глубокого понимания процессов, лежащих в основе финансовой деятельности фирмы. Решение этих проблем будет способствовать все большему превращению финансового анализа в унифицированную, единую и понятную всем пользователям систему.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1. Артеменко В.Г., Беллендир М.Ф. Финансовый анализ: Учебное пособие.-М.: «ДИС», НГАЭиУ, 1997
2. Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник.-4-е изд.-М.: Финансы и статистика, 1997.
3. Быкадоров В.Л., Алексеев П.Д. Финансово-экономическое состояние предприятия: Практическое пособие- М.: «ПРИОР», 1999.
4. Гиляровская Л.Т. Об оценке кредитоспособности хозяйствующих субъектов/ Финансы. 1999 № 4. с. 53
5. Глазунов В.Н. Анализ финансового состояния предприятия/ Финансы. 1999. №7. с.15.
6. Графова Г.С. Об оценке предприятия-заемщика/ Финансы. 1999. №12. с.27.
7. Друри К. Введение в управленческий и производственный учет.: Пер. с англ./Под ред. Табалиной С.А. – М.: ЮНИТИ, 1997.
8. Ефимова О.В. Финансовый анализ. 2-е изд., перераб. и доп. – М.: «Бухгалтерский учет», 1998. – (Библиотека журнала «Бухгалтерский учет»).
9. Ковалев В.В. Финансовый анализ: Управление капиталом, выбор инвестиций. Анализ отчетности. – 2-е изд., перераб. и доп. – М.: Финансы и статистика, 1999.
10. Крейнина М.Н. Финансовое состояние предприятия. Методы оценки. – М.: ИКЦ «ДИС», 1997.
11. Кузьменко Т.Н. Диагностика, анализ и планирование финансовой деятельности предприятия: Учебное пособие. Самара: СГЭА, 1999.
12. Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово-экономической деятельности предприятия: Учебное пособие для ВУЗов/ Под ред. проф. Любушина Н.П. – М.: ЮНИТИ-ДАНА,1999. -471с.
13. Соцкова С.И. Влияние инфляции на финансовые результаты деятельности предприятия/ Проблемы учета, анализа и аудита в современных условиях: Сборник научных трудов/ Под ред. Фомина В.П. – Самара: СГЭА 1999. – .с.18
14. Шеремет А.Д., Негашев Е.В. Методика финансового анализа. – М.: ИНФРА-М, 1999
15. Шеремет А.Д.,Сайфулин Р.С.Методика финансового анализа.- М.: ИНФРА-М,1999
16. Финансовый менеджмент: теория и практика: Учебник/ Под ред. Стояновой Е.С.- 4-е изд., перераб. и доп. – М.: «Перспектива», 1999.
17. Экономический анализ: ситуации, тесты, примеры, задачи, выбор оптимальных решений, финансовое прогнозирование. Учебное пособие/ Под ред. Баканова М.И., Шеремета А.Д. – М.: Финансы и статистика, 1999.
Предприятие представляет собой сложную систему, состоящую из подсистем, которые находятся в тесном взаимодействии друг с другом. Одним из основных элементов этого взаимодействия являются информационные потоки между подсистемами. Кроме того предприятие само является частью более широкой системы экономического механизма региона и в качестве такового оно вступает во взаимодействие с другими элементами окружающей среды, осуществляя информационный обмен. Если в качестве подсистем определить заинтересованные группы пользователей финансовой информации, то получим совокупность субъектов финансового анализа.
В связи с этим можно выделить основные партнерские группы, как субъекты финансового анализа, их вклад в деятельность предприятия, требования в отношении компенсации своего участия и цели, которые они преследуют в отношении финансовой диагностики.
Табл. 1
Основные партнерские группы коммерческой организации
| Основные партнерские группы | Вклад партнерской группы | Требуемый вид компенсации | Цель, преследуемая при финансовом анализе |
| 1 | 2 | 3 | 4 |
| Собственники | Собственный капитал | Дивиденды | Финансовые результаты и финансовая устойчивость |
| Заимодавцы | Заемный капитал | Проценты | Ликвидность - способность предприятия мобилизовать денежную наличность, чтобы уплатить долги |
| Руководители (администра-ция) | Знание дела и умение руководить | Оплата труда и доля прибыли сверх оклада | Вся информация, полезная для управления |
| Персонал (служащие) | Выполнение работ в соответствии с разделением труда | Зарплата, премии, социальные условия | Финансовые результаты предприятия и его ликвидность |
| Поставщики средств и предметов труда | Поставка средств и предметов труда | Договорная цена | Финансовое состояние: ликвидность |
| Покупатели (клиенты) | Сбыт продукции | Договорная цена | Финансовое состояние и состояние запасов готовой продукции и товаров |
| Общество (государство) в лице налоговых органов | Услуги общества (государства) | Уплата налогов полностью и в срок | Финансовые результаты предприятия |
К неосновным партнерским группам относят пользователей, непосредственно не заинтересованных в результатах деятельности предприятия. Сюда входят фондовые биржи, страховые компании, аудиторские фирмы, пресса, профсоюзы и пр.
В качестве объекта финансового анализа выступает финансово-хозяйственная деятельность предприятия, направленная на достижение целей его существования, которые могут быть различными для различных предприятий.
Для проведения финансовой диагностики (в настоящей работе оба термина: финансовый анализ и финансовая диагностика предполагаются равнозначными) может быть использована информация, поступающая на различных материальных носителях и являющаяся предметом анализа, в том числе: нормативная информация; хозяйственный (экономический) учет: оперативно-технический учет, бухгалтерский учет, статистический учет.
Независимо от того в какой сфере осуществляется коммерческая деятельность все многообразие коммерческих решений, принимаемых на основе финансовой диагностики, может быть сведено к трем основным направлениям: решения по вложению капиталов; операции, проводимые с помощью этих ресурсов; определение финансовой структуры бизнеса.
ОТЗЫВ- ХАРАКТЕРИСТИКА
Дмитриева Елена Владимировна с 16 февраля 2004 г. по 10 мая 2004 г. проходила преддипломную практику в фирме ЗАО «МодемТрансАвто» в отделе бухгалтерии.
За время прохождения практики показала себя как способный, серьезный, ответственный человек.