Учет и анализ материально-производственных запасов организации
В случае поставки продукции, не соответствующей по своим качественным характеристикам стандартам, техническим условиям, заказам, договорам, такие материалы приходуются по пониженным ценам, согласованным с поставщиком.
4.2. Учет использования материальных ценностей в производственном процессе ЗАО «МРК»
Как правило, все товарно-материальные ценности поступают на склад. Учет ценностей на складе ведет работник, которого назначает руководитель (например, кладовщик). С этим работником должен быть заключен договор о полной материальной ответственности.
Учет материалов на складе ведут в специальных карточках (форма № М-17).
Для карточки учета материалов предусмотрен типовой бланк. Его форма утверждена постановлением Госкомстата России от 30 октября 1997 г. № 71 а.
Бухгалтер заполняет карточку в одном экземпляре на основании приходного ордера (форма № М-4) или акта о приемке материалов (форма № М-7) [6].
Карточку оформляют на каждый номенклатурный номер или вид материалов (например, отдельные карточки выписывают на кирпич, цемент, доски и т. д.). Затем карточку передают кладовщику.
Кладовщик должен фиксировать в карточке каждую операцию по приходу или расходу материала и заверять ее своей подписью.
Кладовщик сдает карточку в бухгалтерию после того, как она будет полностью заполнена (но не реже одного раза в месяц). К карточке прикладывают все документы по приходу и расходу материалов.
Конкретные порядок и сроки сдачи карточки в бухгалтерию определяют в графике документооборота.
Если при заполнении карточки кладовщик допустил ошибку, можно сделать необходимые исправления. Однако не забывайте о том, что все исправления должны быть заверены подписями, как самого кладовщика, так и работника, которому были отпущены материалы.
Со склада товарно-материальные ценности могут быть переданы:
• в производство;
• на другой склад.
При перемещении материалов оформляют требование-накладную (форма № М-11).
Требование-накладную оформляют, если в организации не установлено ограничения (лимита) на отпуск материалов со склада. Для требования-накладной предусмотрен типовой бланк. Его форма утверждена постановлением Госкомстата России от 30 октября 1997 г. № 71 а.
Требование составляет кладовщик, отпускающий материалы, в 2 экземплярах:
• первый экземпляр остается на складе;
• второй экземпляр передается работнику, который получает материалы. На материалы разных наименований можно выписать общее требование-накладную.
Оба экземпляра требования сдают в бухгалтерию. Бухгалтер должен заполнить графу «Корреспондирующий счет».
Требования-накладные должны храниться в архиве организации 5 лет.
Самым важным недостатком бухгалтерского учета на ЗАО “МРК” является учет ТМЦ на складе, в связи с использованием устаревших форм документов (например: вместо карточки формы №М-17 используется карточка старого образца). А также не применяются приходные ордера (форма №М-4) и акты о приемке материалов. Это приводит к частым недостачам и убыткам, так затруднен контроль за сохранностью ТМЦ.
Материалы или товары могут быть проданы или переданы безвозмездно сторонним организациям или физическим лицам.
При продаже (безвозмездной передаче) материалов оформляют накладную на отпуск материалов на сторону (форма № М-15).
Для накладной на отпуск материалов на сторону предусмотрен типовой бланк. Его форма утверждена постановлением Госкомстата России от 30 октября 1997 г. №71 а.
Накладную выписывают в 2 экземплярах:
• первый экземпляр передают на склад для отпуска материалов;
• второй экземпляр передают получателю материалов.
Кладовщик отпускает материалы со склада на основании накладной и доверенности, выписанной на имя получателя.
К материалам, которые содержат драгоценные металлы или камни, должен быть приложен специальный паспорт.
Оформленную накладную кладовщик, отпустивший материалы, должен передать в бухгалтерию. Бухгалтер заполняет графу «Корреспондирующий счет» и отражает выбытие материалов.
Накладная должна храниться в архиве организации 5 лет.
При продаже организацией материалов физическим и юридическим лицам цена продажи определяется по соглашению сторон (продавца и покупателя). Материалы, как правило, должны продаваться по рыночным ценам с учетом их физического состояния. Исчисление и уплата налогов к цене продаваемых (передаваемых) материалов осуществляется организацией в порядке, предусмотренном действующим законодательством.
Продажа материалов оформляется соответствующим подразделением организации, осуществляющим снабженческо-сбытовые функции, либо должностным лицом, выполняющим аналогичные функции, путем выписки накладной на отпуск материалов на сторону, на основании договоров или других документов и разрешения руководителя организации или лиц, им на то уполномоченных.
При перевозке грузов автотранспортом оформляется товарно-транспортная накладная.
Порядок вывоза и выноса с территории организации материальных запасов, оформления пропусков на вывоз и вынос, организация контроля за вывозом (выносом) материальных запасов устанавливаются организацией.
При отгрузке (отпуске) материалов для продажи определяются суммы, подлежащие оплате покупателем, оформляется и предъявляется ему к оплате расчетный документ.
Продавец (поставщик) учитывает по дебету счета учета расчетов в корреспонденции с кредитом счета учета продаж следующие суммы, подлежащие оплате покупателем:
а) стоимость отгруженных (отпущенных) материалов по договорным ценам;
б) налог на добавленную стоимость в размерах, установленных законодательством. Одновременно отражаются по дебету счета учета расчетов другие суммы, подлежащие оплате покупателем и включенные в расчетные документы.
Порядок учета расходов по транспортировке материалов аналогичен порядку учета по транспортировке готовой продукции.
В случае образования задолженности за покупателями списываются в дебет счета учета продаж:
а) фактическая себестоимость материалов (при применении учетных цен сумма стоимости материалов по учетным ценам и доля отклонений или транс-портно-заготовительных расходов, относящихся к этим материалам);
6) расходы по продажам, относящиеся к проданным материалам;
в) налог на добавленную стоимость - в суммах, определенных в соответствии с действующим законодательством;
г) дебетовое или кредитовое сальдо по счету учета продаж списывается на финансовые результаты организации.
Оплаченная покупателем сумма отражается по дебету соответствующих счетов учета денежных средств в корреспонденции с кредитом счетов учета расчетов.
Аналитический учет расчетов с покупателями за отгруженные (отпущенные) им материалы должен вестись по каждому предъявленному покупателю и заказчику счету.
Списание материалов со счетов учета запасов может осуществляться в следующих случаях:
а) пришедшие в негодность по истечении сроков хранения;
б) морально устаревшие;
в) при выявлении недостач, хищений или порчи, в том числе вследствие аварий, пожаров, стихийных бедствий.
Подготовка необходимой информации для принятия руководством организации решения о списании материалов осуществляется Комиссией с участием материально ответственных лиц [7].
Комиссией осуществляются следующие функции:
а) непосредственный осмотр материалов;
б) установление причин непригодности к использованию материалов (нарушение условий сроков хранения, вследствие пожара, стихийных бедствий и т.д.);
в) выявление лиц, по вине которых материалы оказались непригодны к использованию или ограничены в использовании по прямому назначению;
г) определение возможности использования материалов на другие цели или их продажи;
д) составление акта на списание материалов (акт составляется по каждому подразделению организации по материально ответственным лицам);
е) представление акта на утверждение руководителю организации или уполномоченному им лицу;
ж) проведение совместно с экономическими службами (специалистами) организации оценки рыночной стоимости материалов при понижении их физических свойств (других случаев оценки, например, моральный износ материалов, изменение рыночной цены) и определение стоимости отходов (утиля, лома и т.п.);
з) осуществление контроля за утилизацией непригодных к дальнейшему использованию материалов.
В акте на списание материалов указывается:
- наименование списываемых материалов и их отличительные признаки:
- количество;
- фактическая себестоимость;
- установленный срок хранения;
- дата (месяц, год) поступления материалов;
- причина списания;
- информация о взыскании материального ущерба с виновных лиц.
Акт утверждается руководителем организации или лицом, им уполномоченным.
При списании материалов их фактическая себестоимость (сумма стоимости материалов по учетным ценам и доля отклонений или ТЗР, связанная с их приобретением) относится в дебет счета "Недостачи и потери от порчи ценностей".
В зависимости от конкретных причин потерь фактическая себестоимость материалов подлежит списанию с кредита счета "Недостачи и потери от порчи ценностей" в дебет счетов учета затрат на производство или издержки обращения (расходы), расчетов по возмещению ущерба, финансовых результатов.
Списанные материалы, использование которых возможно в хозяйственных целях (материалы с пониженными качественными характеристиками), или подлежащие сдаче в виде отходов (лом, ветошь и т.п.) приходуются на склад (кладовую) организации на основании акта на списание и накладной на внутреннее перемещение материальных ценностей.
Накладная на внутреннее перемещение материальных ценностей, как правило, выписывается в 3-х экземплярах, из которых один экземпляр остается в подразделении, списывающем материалы, второй экземпляр передается подразделению, принимающему ценности, третий экземпляр передается в бухгалтерскую службу организации. Накладные на внутреннее перемещение материальных ценностей подписываются руководителями передающего и принимающего подразделения организации.
Остающиеся от списания материальных ценностей отходы оцениваются по сложившейся на дату списания стоимости, исходя из цены возможного использования, и зачисляются по указанной стоимости на финансовые результаты у коммерческой организации или увеличение доходов у некоммерческой организации.
Списание материалов, передаваемых по договору дарения или безвозмездно, осуществляется на основании первичных документов на отпуск материалов (товарно-транспортных накладных, заявлений на отпуск материалов на сторону, приказов на отпуск и др.).
Материалы списываются передающей стороной по фактической себестоимости (учетной цене, увеличенной на долю отклонений к стоимости этих материалов или ТЗР, приходящихся на них). Стоимость материалов, передаваемых безвозмездно, а также возникающие расходы по отпуску этих материалов относятся на финансовые результаты у коммерческой организации или увеличение расходов у некоммерческой организации.
4.3. Инвентаризация материально-производственных запасов организации ЗАО «МРК»
На основании учетной политики ЗАО “МРК” обязательная инвентаризация проводится не менее одного раза в год, а внезапные проверки проводятся ежемесячно.
Для обеспечения достоверности данных бухгалтерского учета и бухгалтерской отчетности организации обязаны проводить инвентаризацию запасов, в ходе которой проверяются и документально подтверждаются их наличие, состояние и оценка.
Порядок (количество инвентаризаций в отчетном году, даты их проведения, перечень запасов, проверяемых при каждой из них, и т.д.) проведения инвентаризации определяется руководителем организации, за исключением случаев, когда проведение инвентаризации обязательно [8].
Проведение инвентаризации обязательно:
- при передаче имущества в аренду, выкупе, продаже, а также при преобразовании государственного или муниципального унитарного предприятия;
- перед составлением годовой бухгалтерской отчетности (кроме имущества, инвентаризация которого проводилась не ранее 1 октября отчетного года). В организациях, расположенных в районах Крайнего Севера и приравненных к ним местностях, инвентаризация товаров и материалов проводится в период их наименьших остатков;
- при смене материально ответственных лиц;
- при выявлении фактов хищения, злоупотребления или порчи имущества;
- в случае стихийного бедствия, пожара или других чрезвычайных ситуаций, вызванных экстремальными условиями;
- при реорганизации или ликвидации организации;
- в других случаях, предусмотренных законодательством Российской Федерации.
С целью организации текущего контроля за сохранностью запасов, оперативного выявления возможных расхождений между данными бухгалтерского учета и их фактическим наличием по отдельным наименованиям и (или) группам в местах хранения и эксплуатации в организациях проводятся проверки.
Порядок проведения проверок, в том числе определение конкретных наименований, видов, групп запасов, подлежащих проверке, сроки проведения проверки и т.п., устанавливается руководителем организации, а также руководителями подразделений организации по поручению руководителя организации.
При организации работы по проведению инвентаризации проверок запасов необходимо учитывать структуру складского хозяйства, где склады (кладовые) подразделений организации могут быть самостоятельными учетными единицами или входить в состав других учетных единиц. В отдельных подразделениях организации склады (кладовые) могут отсутствовать.
Отнесение складов к самостоятельным ученым единицам определяется руководителем организации по представлению главного бухгалтера (бухгалтера при отсутствии в штате должности главного бухгалтера).
В подразделениях организации, склады (кладовые) которых не являются самостоятельными учетными единицами, инвентаризация запасов на таких складах (кладовых) производится одновременно с инвентаризацией незавершенного производства (незавершенного строительства) в данном подразделении.
Для проведения комплекса работ по выявлению фактического наличия запасов, сопоставлению фактического наличия запасов с данными бухгалтерского учета, документальному оформлению фактов несоответствия количества, качества, ассортимента поступающих запасов соответствующим показателям (характеристикам), предусмотренным в договорах (поставки, купли-продажи и других аналогичных документах), определению причин списания запасов и возможности использования отходов и ряда других аналогичных работ в организации создается постоянно действующая инвентаризационная комиссия.
Учитывая большой объем указанных работ, их специальный характер, в организации могут создаваться рабочие инвентаризационные комиссии.
Персональный состав постоянно действующей и рабочих инвентаризационных комиссий утверждает руководитель организации, о чем издается распорядительный документ (приказ, распоряжение и т.п.).
В состав указанных комиссий включаются представители администрации организации, работники бухгалтерской службы, другие специалисты (юристы, инженеры, экономисты, техники и т.д.).
В состав инвентаризационной комиссии можно включать представителей службы внутреннего аудита организации, независимых аудиторских организаций.
Конкретные направления деятельности постоянно действующей и рабочих инвентаризационных комиссий.
Бухгалтерская служба организации обязана:
- осуществлять контроль за своевременностью и полнотой проведения инвентаризаций;
- требовать сдачи материалов инвентаризаций в бухгалтерскую службу;
- следить за своевременным завершением инвентаризации и документальным оформлением их результатов;
- отражать на счетах бухгалтерского учета выявленные при инвентаризации расхождения между фактическим наличием имущества и данными бухгалтерского учета.
По результатам инвентаризаций и проверок принимаются соответствующие решения по устранению недостатков в хранении и учете запасов и возмещению материального ущерба.
Выявленные при инвентаризации расхождения между фактическим наличием имущества и данными бухгалтерского учета отражаются в следующем порядке:
а) излишки запасов приходуются по рыночным ценам и одновременно их стоимость относится:
- в коммерческих организациях - на финансовые результаты;
- в некоммерческих организациях - на увеличение доходов;
б) суммы недостач и порчи запасов списываются со счетов учета по их фактической себестоимости, которая включает в себя договорную (учетную) цену запаса и долю транспортно-заготовительных расходов, относящуюся к этому запасу. Порядок расчета указанной доли устанавливается организацией самостоятельно. В бухгалтерском учете данная операция отражается по дебету счета "Недостачи и потери от порчи ценностей" и кредиту счетов учета запасов - в части договорной (учетной) цены запаса и дебету счета "Недостачи и потери от порчи ценностей" и кредиту счета "Отклонение в стоимости материалов" при использовании в учетной политике организации счетов заготовления и приобретения материалов или соответствующего субсчета к счетам учета запасов в части доли транспортно-заготовительных расходов.
При порче запасов, которые могут быть использованы в организации или проданы (с уценкой), последние одновременно приходуются по рыночным ценам с учетом их физического состояния с уменьшением на эту сумму потерь от порчи.
Недостача запасов и их порча списывается со счета "Недостачи и потери от порчи ценностей" в пределах норм естественной убыли на счета учета затрат на производство или (и) на расходы на продажу; сверх норм - за счет виновных лиц. Если виновные лица не установлены или суд отказал во взыскании убытков с них, то убытки от недостачи запасов и их порчи списываются на финансовые результаты у коммерческой организации, на увеличение расходов у некоммерческой организации. Нормы убыли могут применяться лишь в случаях выявления фактических недостач.
Недостача запасов в пределах установленных норм естественной убыли определяется после зачета недостач запасов излишками по пересортице. В том случае если после зачета по пересортице, произведенного в установленном порядке, все же оказалась недостача запасов, то нормы естественной убыли должны применяться только по тому наименованию запасов, по которому установлена недостача. При отсутствии норм убыль рассматривается как недостача сверх норм.
В материалах, представленных руководству организации для оформления списания недостач запасов и порчи сверх норм естественной убыли, должны содержаться документы, подтверждающие обращения в соответствующие органы (органы МВД России, судебные органы и т.п.) по фактам недостач, и решения этих органов, а также заключение о факте порчи запасов, полученные от соответствующих служб организации (отдела технического контроля, другой аналогичной службы) или специализированных организаций.
Взаимный зачет излишков и недостач в результате пересортицы может производиться по решению руководства организации только за один и тот же проверяемый период, у одного и того же проверяемого лица, в отношении запасов одного и того же наименования и в тождественных количествах.
О допущенной пересортице материально-ответственные лица представляют подробные объяснения инвентаризационной комиссии.
В том случае когда при зачете недостач излишками по пересортице стоимость недостающих запасов выше стоимости запасов, оказавшихся в излишке, то указанная разница относится на виновных лиц.
Если конкретные виновники недостачи не установлены, то разницы рассматриваются как недостача сверх норм убыли и списываются на финансовые результаты у коммерческой организации или увеличение расходов у некоммерческой организации.
Предложения о регулировании выявленных при инвентаризации расхождений фактического наличия запасов и данных бухгалтерского учета представляются на рассмотрение руководителю организации. Окончательное решение о зачете принимает руководитель организации.
Результаты инвентаризации должны быть отражены в учете и отчетности того месяца, в котором была закончена инвентаризация, а по годовой инвентаризации - в годовой бухгалтерской отчетности.
Материальные запасы, утраченные (уничтоженные) в результате стихийных бедствий, пожаров, аварий и других чрезвычайных ситуаций, списываются с кредита счетов учета запасов в дебет счета "Недостачи и потери от порчи ценностей" по фактической себестоимости этих запасов с последующим отражением на счете учета финансовых результатов как чрезвычайные расходы.
Страховые возмещения, поступающие в качестве компенсации потерь от стихийных бедствий, пожаров, аварий и других чрезвычайных ситуаций, учитываются в составе чрезвычайных доходов организации [9].
Организация бухгалтерского учета на предприятии ЗАО «МРК» основана на следующих типовых проводках (табл.4.1) с использованием унифицированных форм документов.
Таблица 4.1
Типовые проводки учета ТМЦ на предприятии ЗАО «МРК»
| Содержание операций | Дебет | Кредит |
| Оприходованы материалы, поступившие от поставщиков | 10 - субсчета | 60.1 |
| Учтен НДС по затратам, непосредственно связанным с приобретением материалов. | 19.3 | 60.1 |
| Оприходованы материалы, приобретенные подотчетными лицами. | 10 - субсчета | 71.1 |
| Оприходованы материалы, полученные безвозмездно. | 10 - субсчета | 98.2 |
| Отражена стоимость испорченных или недостающих материалов в пределах норм, предусмотренных в договоре с поставщиком | 94 | 60.1 |
| Отражена стоимость испорченных или недостающих материалов сверх норм, предусмотренных в договоре с поставщиком. | 76.2 | 60.1 |
| Внутреннее перемещение между цехами | 10 - субсчета | 10 - субсчета |
| Оприходованы материалы, возвращенные на склад из основного производства | 10 - субсчета | 20 |
| Оприходованы материалы, оставшиеся после списания основных средств (по рыночной стоимости). | 10 - субсчета | 91.1 |
| Списание материалов на производство. | 20 | 10 - субсчета |
| Выпуск материалов собственного производства для нужд других цехов. | 10.9 | 20 |
| Оприходованы материалы собственного производства от других цехов | 10 - субсчета | 10.9 |
| Списание материалов на капитальное строительство объектов. | 08.3 | 10.17 |
| Списаны проданные (безвозмездно переданные) материалы. | 91.2 | 10 - субсчета |
| Отражена недостача материалов. | 94 | 10 - субсчета |
| Отражены излишки материалов, выявленные в результате инвентаризации. | 10 - субсчета | 91.1 |
| Материалы, израсходованные при выполнении работ, затраты на которые учитываются как расходы будущих периодов. | 97 | 10 - субсчета |
| Расходы будущих периодов, относящиеся к текущему периоду, учтены в затратах основного производства. | 20 | 97 |
5. АНАЛИЗ ИСПОЛЬЗОВАНИЯ МАТЕРИАЛЬНЫХ РЕСУРСОВ ПРЕДПРИЯТИЯ ЗАО «МРК»
5.1. Задачи анализа, источники информации
Необходимым условием выполнения планов по производству продукции, снижению ее себестоимости, росту прибыли, рентабельности является полное и своевременное обеспечение предприятия сырьем и материалами необходимого ассортимента и качества.
Рост потребности предприятия в материальных ресурсах может быть удовлетворен экстенсивным путем (приобретением или изготовлением большего количества материалов и энергии) или интенсивным (более экономным использованием имеющихся запасов в процессе производства продукции) [10].
Первый путь ведет к росту удельных материальных затрат на единицу продукции, хотя себестоимость ее может при этом и снизиться за счет увеличения объема производства и уменьшения доли постоянных затрат. Второй путь обеспечивает сокращение удельных материальных затрат и снижение себестоимости единицы продукции. Экономное использование сырья, материалов и энергии равнозначно увеличению их производства.
Задачи анализа обеспеченности и использования материальных ресурсов:
а) оценка реальности планов материально-технического снабжения, степени их выполнения и влияния на объем производства продукции, ее себестоимость и другие показатели;
б) оценка уровня эффективности использования материальных ресурсов;
в) выявление внутрипроизводственных резервов экономии материальных ресурсов и разработка конкретных мероприятий по их использованию.
Источники информации для анализа материальных ресурсов: план материально-технического снабжения, заявки, договоры на поставку сырья и материалов, формы статистической отчетности № 1-СН, 3-СН, 4-СН, 11-СН, 12-СН о наличии и использовании материальных ресурсов и ф.№ 5-з о затратах на производство, оперативные данные отдела материально-технического снабжения, сведения аналитического бухгалтерского учета о поступлении, расходе и остатках материальных ресурсов и др.
5.2. Анализ выполнения плана материально-технического снабжения и обеспеченности материальными ресурсами ЗАО «МРК»
При анализе обеспеченности предприятия материальными ресурсами в первую очередь проверяют качество плана материально-технического снабжения. Проверку реальности плана начинают с изучения норм и нормативов, которые положены в основу расчета потребности предприятия в материальных ресурсах. Затем проверяется соответствие плана снабжения потребностям производства продукции и образования необходимых запасов исходя из прогрессивных норм расхода материалов.
Важным условием бесперебойной работы предприятия является полная обеспеченность потребности в материальных ресурсах источниками покрытия. Они могут быть внешними и внутренними. К внешним, источникам относятся материальные ресурсы, поступающие от поставщиков в соответствии с заключенными договорами. Внутренние источники - это сокращение отходов сырья, использование вторичного сырья, собственное изготовление материалов и полуфабрикатов, экономия материалов в результате внедрения достижений научно-технического прогресса.
Реальная потребность в завозе материальных ресурсов со стороны - это разность между общей потребностью в определенном виде материала и суммой собственных внутренних источников ее покрытия.
Проведена оценка обеспеченности потребности в завозе материальных ресурсов договорами на их поставку и фактическое их выполнение (табл.5.1).
Из приведенных данных видно, что план потребности в материалах не полностью обеспечен договорами на поставку и внутренними источниками покрытия.
Фактически план поставки материала недовыполнен на 0,33%:
Это означает, что только на 99,67% удовлетворяется потребность в материалах. Самое большое не обеспечение потребности было по ферросплавам – 86,19%.
Таблица 5.1
Обеспечение потребности материальных ресурсов договорами и фактическое их выполнение
| Материал | Плановая потребность, | Источники покрытия потребности, т | Заключено договоров, | Обеспечение потребности договорами | Поступило от поставщиков, | Фактическое обеспечение потребности | Выполнение договоров, | |
| т | Внутренние | Внешние | Т |
(Кобпл), % |
Т |
(Кобф), % |
% | |
| Чугун | 76 445 | 6 000 | 70 445 | 70000 | 99.42% | 70531 | 100.11% | 100.76% |
| Ферросплавы | 1 457 | 1 457 | 1300 | 89.21% | 1256 | 86.19% | 96.62% | |
| Металлолом | 9 286 | 2 786 | 6 500 | 6000 | 94.62% | 6342 | 98.30% | 105.70% |
| Добавочные материалы | 444 | 444 | 500 | 112.61% | 431 | 97.07% | 86.20% | |
| Всего: | 87 632 | 8 786 | 78 846 | 77800 | 98.81% | 78560 | 99.67% | 100.98% |
На предприятии ЗАО “МРК” представитель службы снабжения проверяет качество полученных материалов от поставщиков, соответствие их стандартам, техническим условиям и условиям договора и в случаях их нарушения предъявляются претензии поставщикам.
Большое значение придается выполнению плана по срокам поставки материалов (ритмичности). Нарушение сроков поставки ведет к недовыполнению плана производства и реализации продукции.
Особое внимание на нашем предприятии уделяется состоянию складских запасов сырья и материалов. Чтобы рассчитать величину текущего запаса необходимо интервал поставки (в днях) умножить на среднесуточный расхода i-го материала (5.1).
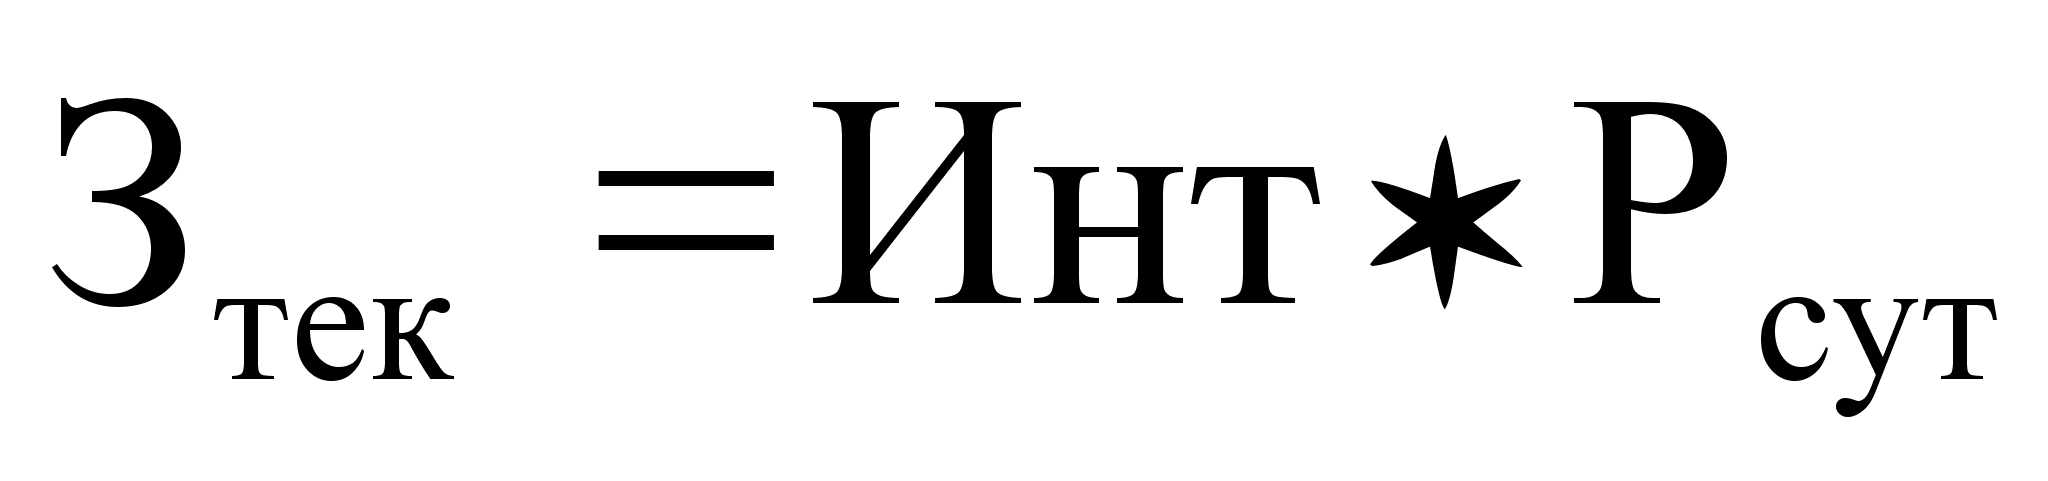 (5.1)
В процессе анализа проверяется соответствие фактического размера запасов важнейших видов сырья и материалов нормативным. С этой целью на основании данных о фактическом наличии материалов в натуре и среднесуточном их расходе рассчитывается фактическая обеспеченность материалами в днях и сравнивают ее с нормативной (табл. 5.2). Проверяют также состояние запасов сырья и материалов на предмет выявления излишних и ненужных. Их можно установить по данным складского учета путем сравнения прихода и расхода. Если по каким-либо материалам нет расхода на протяжении года более, то их относят к группе неходовых и подсчитывают общую стоимость.
Таблица 5.2
Анализ состояния запасов материальных ресурсов
|
Материал |
Среднесуточный расход, т |
Фактический запас |
Норма запаса, дни |
Отклонение от максимальной нормы |
|||
|
Т |
Дни |
максимальная |
Минимальная |
дни |
Т |
||
|
Чугун |
209 |
315 |
2 |
5 |
2 |
3 |
732 |
|
Ферросплавы |
4 |
15 |
4 |
10 |
5 |
6 |
25 |
|
Металлолом |
25 |
734 |
29 |
20 |
16 |
-9 |
-225 |
|
Добавочные материалы |
1 |
70 |
58 |
30 |
10 |
-28 |
-34 |
Уменьшение объема производства продукции (К) в связи с недопоставкой материалов определяется следующим образом: количество недопоставленных материалов i-го вида делится на норму их расхода на единицу продукции (НРпл) (5.2).
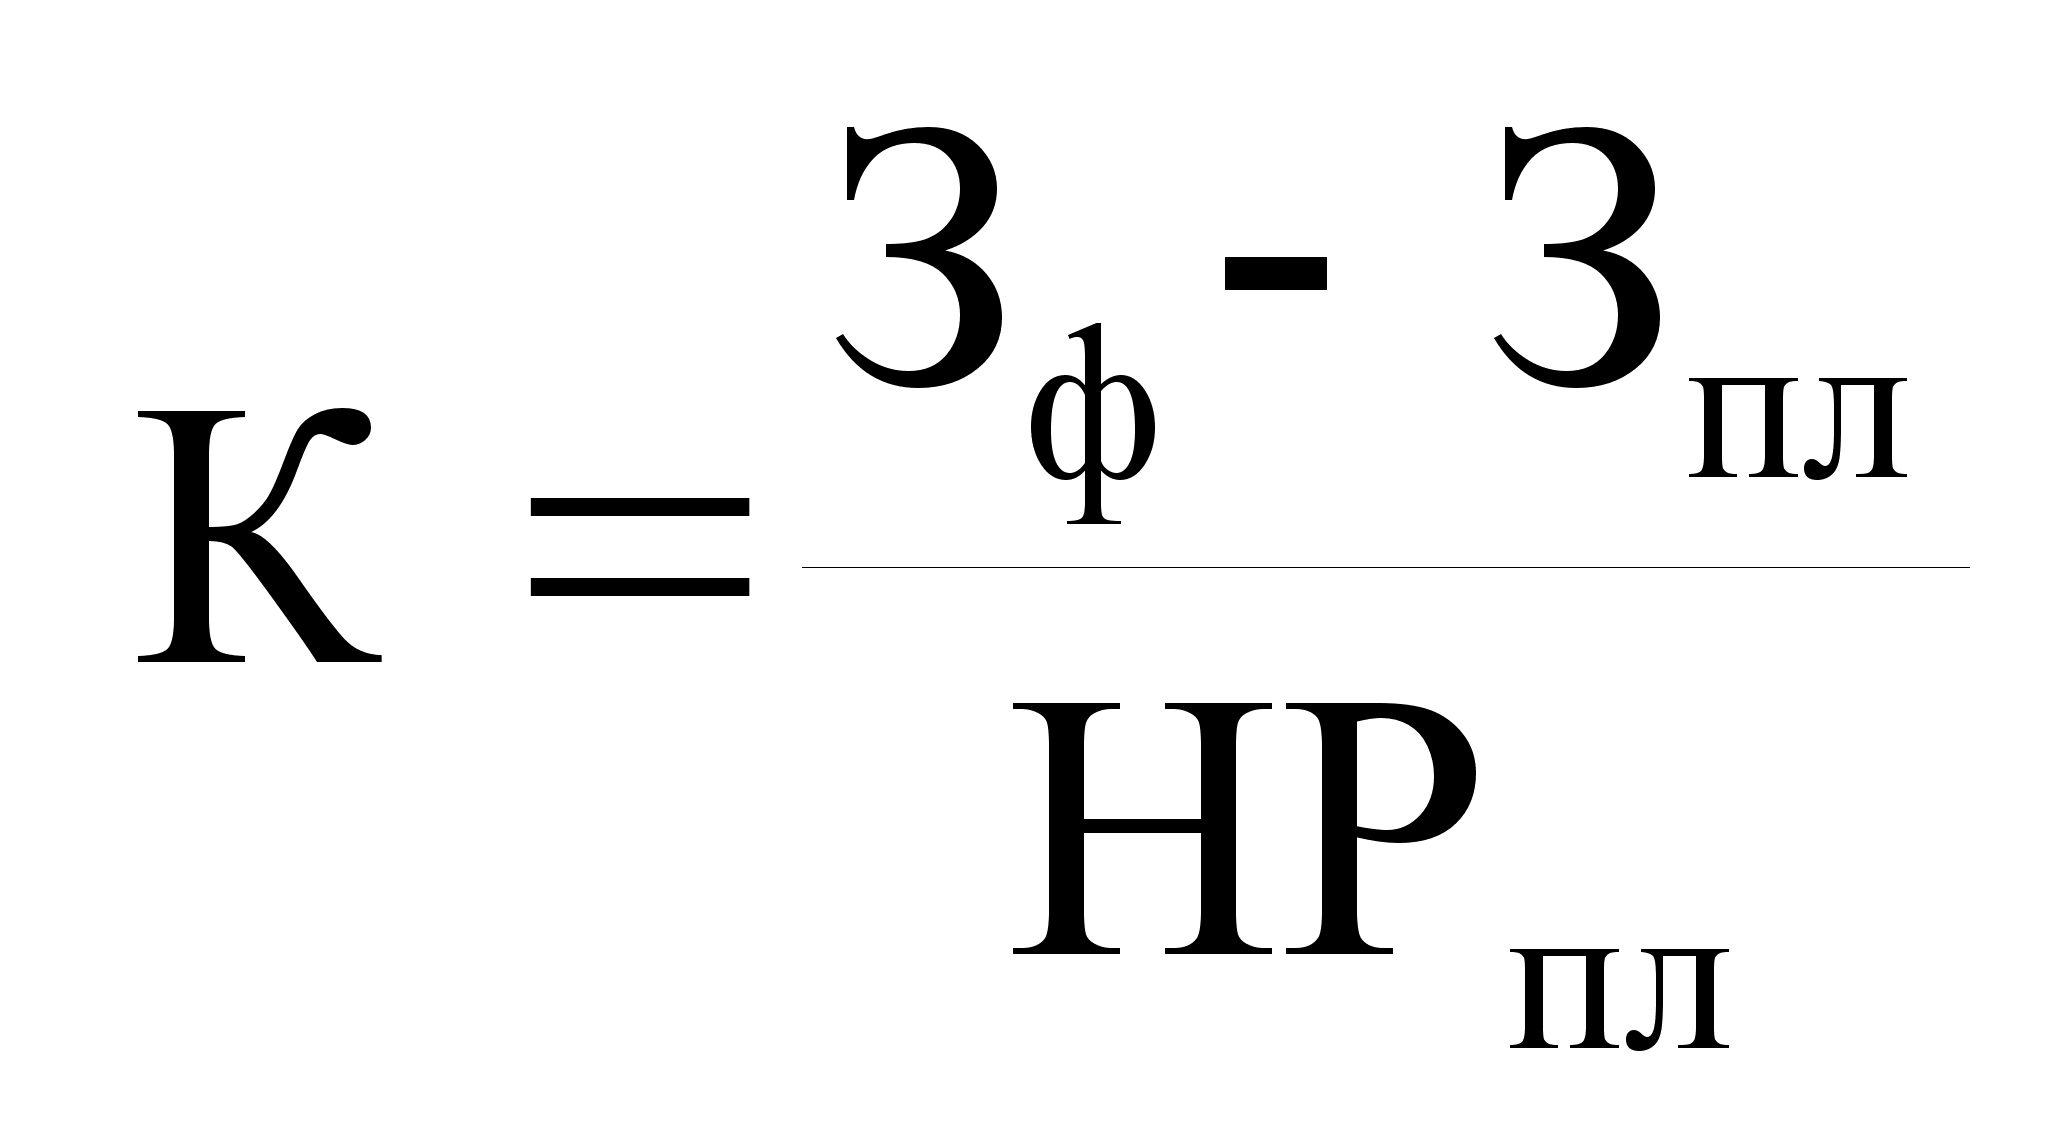 (5.2)
На основании представленных данных из-за недопоставки ферросплавов снижение производства произошло на 9 580 тонн (табл.5.3).
Таблица 5.3
Уменьшение объема производства продукции в связи с недопоставкой материалов
|
Материал |
Плановая потребность |
Источники покрытия потребности,т |
Расход на 1 т продукции, т |
Уменьшение объемов про-ва продукции, т |
|
|
Т |
Внутренние |
Внешние |
|||
|
Чугун |
76 445 |
6 000 |
70531 |
1.100 |
|
|
Ферросплавы |
1 457 |
1256 |
0.021 |
-9580 |
|
|
Металлолом |
9 286 |
2 786 |
6342 |
0.134 |
-1179 |
|
Добавочные материалы |
444 |
431 |
0.005 |
-2600 |
|
|
Всего: |
87 632 |
8 786 |
78560 |
1.260 |
|
В связи с низким качеством сырья и материалов образуются сверхплановые отходы. Чтобы подсчитать, насколько за счет этого фактора уменьшился выход продукции, необходимо количество сверхплановых отходов i-го сырья или материала разделить на норму расхода его на единицу продукции.
План Факт
Заготовлено чугуна, т 76445 76531
Отходы в пределах нормы, т 4472 4248
Фактические отходы, т 4643
Сверхплановые отходы, т 395
Норма расхода на 1 т продукции, т 1,1
За счет сверхплановых отходов количество произведенной продукции уменьшилось на 359 т (395/1,1), в стоимостном выражении - на 1 310 тыс. руб. (359 * 3 650 руб.).
Таким образом, из-за недопоставки сырья и низкого его качества выпуск продукции за год снизился на 9 939 т, в результате чего план по выпуску этого вида продукции недовыполнен на 14,3%.
При нарушении ассортимента поставляемых материалов предприятие может произвести доработку поступившего материала или найти ему замену. При доработке материала образуется перерасход его на единицу продукции, что приводит к увеличению суммы переменных затрат. Чтобы определить потери, необходимо перерасход материалов на единицу продукции в результате его доработки (подгонки) умножить на фактический выпуск продукции из этого материала и на его цену:
3 = (НР1 – НР0) * Кф * Ц =(1,2 т - 1,1 т) * 2000 т *3 038 руб =607 600 руб.
Кроме того, будет дополнительный расход средств на оплату труда работникам за доработку материала:
Дзп = ЗПед * КМ = 205 руб.* 200 т =4050 руб.
Чтобы комплексно оценить эффективность такой операции, нужно установить, как изменилась себестоимость единицы продукции, а соответственно и прибыль предприятия. Несмотря на дополнительные затраты, связанные с доработкой материала, себестоимость изделия могла снизиться за счет увеличения объема выпуска продукции на 2000 т и уменьшения постоянных затрат на единицу продукции (5.3).
C=Сф – Cв=Зф/Кф – (Зф – Дпз – Дз)/(Кф -К) (5.3)
где Сд, Сф - соответственно себестоимость изделия до и после проведения этого мероприятия;
Дпз - дополнительные переменные затраты, необходимые для обеспечения дополнительного выпуска продукции;
Дз - дополнительные затраты, связанные с доработкой сырья и материалов;
Кф - фактическое количество произведенной продукции.
Фактический объем выпуска продукции в год, т. 69 495
Дополнительный объем выпуска продукции в год, т. 2 000
Фактическая себестоимость единицы продукции, руб. 3 450
Переменные затраты на единицу продукции, руб. 3 080
Переменные затраты на дополнительный выпуск в год, тыс. руб. 6 160
Дополнительные затраты на доработку
материалов в год, руб. 611 650
Цена за единицу продукции, руб. 3 650
Прибыль на единицу продукции, руб. 200
С = 239 757 750 / 69495 – (239 757 750 – 6 160 000 – 611 650)/
/(69 495 –2 000) = 3 450 –3 452 = -2 руб.
С одной стороны для предприятия невыгодно производить доработку исходного сырья, так как это значительно увеличивает трудоемкость и материалоемкость продукции. Но с другой стороны за счет увеличения объема производства продукции на 2000 ед. себестоимость изделия уменьшилась на 2 руб. и прибыль предприятия за счет этого увеличилась на 139 тыс. руб.
Кроме того, сумма прибыли возросла и в связи с увеличением объема продаж на 40 тыс. руб.
Если происходит замена одного материала другим более дорогостоящим, то также возрастет сумма затрат. Для определения ее необходимо количество замененного материала умножить на разность в цене взаимозаменяемых материалов.
Если бы предприятие это не сделало, то план по производству продукции был бы не выполнен. В результате себестоимость единицы продукции возросла.
В случае повышения поставщиком цен на сырье и материалы предприятие должно оценить, что для него выгоднее в этой ситуации:
а) увеличить переменные затраты в связи с применением более дорогих материалов, но за счет наращивания объемов получить дополнительную прибыль;
б) уменьшить объем производства этого вида продукции, если в результате использования дорогого сырья продукция окажется убыточной, или искать новые более дешевые рынки сырья, или изменять структуру производства.
Большие потери имеют место из-за неритмичной поставки сырья и материалов, в связи, с чем предприятия простаивают и недополучают много продукции, а соответственно и прибыли. Для определения этих потерь необходимо количество человеко-часов простоя из-за отсутствия материалов умножить на плановую среднечасовую выработку продукции (5.4).
ТП = Кч.п. * ЧВпл (5.4)
Увеличивается и сумма затрат, так как простои по вине предприятия рабочим оплачивают.
Обобщая результаты анализа выполнения плана материально-технического снабжения, следует иметь в виду, что потери при недопоставке сырья и из-за отсутствия сырья в какой-то мере дублируют друг друга. Если бы предприятие выпускало один вид продукции, то эти величины примерно совпадали бы. Но поскольку предприятие выпускает несколько видов продукции, то при отсутствии одного вида сырья и наличии другого, оно может использовать производственные мощности для производства другого вида продукции.
5.3. Анализ использования материальных ресурсов ЗАО «МРК»
Обобщающими показателями использования производственных запасов в производстве являются материалоемкость продукции (МП) и материалоотдача (МО).
Материалоемкость определяется по формуле (5.5).
МП = РМ / П, (5.5)
где РМ - расход материалов за анализируемый период;
П - объем продукции за анализируемый период.
Этот показатель характеризует расход материалов на 1 рубль изготовленной продукции. Если показатель МП отчетного года оказался выше аналогичного за прошлый год, то такое положение нельзя считать нормальным.
Материалоотдача определяется по формуле (5.6).
МО = П /