Учет и анализ материально-производственных запасов организации
Этот показатель характеризует объем выпущенной продукции на 1 рубль затраченных материалов.
Сравнивая этот показатель с аналогичным других предприятий, можно судить об эффективном использовании производственных запасов.
Экономический анализ углубляет поиски резервов повышения эффективности производства в направлении тех возможностей, которые обусловливают снижение материалоемкости.
Определение эффективности использования производственных запасов ограничено и подчинено анализу других показателей деятельности предприятий. Вопросы измерения эффективности использования производственных запасов рассредоточиваются, как правило, по разделам анализа обеспеченности предметами труда и их использования на объем себестоимости продукции. Отсутствует единый комплексный подход к анализу материалоемкости продукции, что не позволяет использовать аналитические возможности изыскания направлений снижения материальных затрат и за счет повышения эффективности производства. Подчиненность анализа использования производственных запасов задачам оценки обобщающих показателей деятельности предприятий, методически слабая разработка способов и приемов выявления резервов снижения материалоемкости, ограниченная информационная база не позволяют решить на практике ряд проблем повышения эффективности использования предметов труда.
Задачами анализа материалоемкости выпущенной продукции предприятия являются:
определение изменения уровня материалоемкости выпущенной продукции в динамике и по сравнению с планом;
Выявление причин изменений и определение динамики достигнутых результатов (экономии или перерасхода) по видам расходуемых материалов, масштабам действия отдельных факторов, обусловивших изменение этого уровня (совершенствование техники и технологии производства продукции, структуры потребляемого сырья, материалов и топливно-энергетических ресурсов);
контроль за выполнением заданий по среднему снижению норм расхода важнейших видов производственных запасов и экономии материальных затрат;
изменение эффективности использования в производстве продукции новых видов материалов;
выявление неиспользованных внутрихозяйственных резервов снижения материальных затрат и их влияния на формирование себестоимости продукции, объема производства, прибыли и рентабельности, производительности труда и фондоотдачу.
Определим уровень и динамику материалоемкости продукции (табл. 5.4).
Таблица 5.4
Уровень и динамика изменения материалоемкости
Показатели |
1 кв. 2001 г. | 2 кв. 2001 г. | Отклонения | |
| Абс. | % | |||
| А | 1 | 2 | 3 | 4 |
а) изменения расхода материалов (стр.1 гр.2 : стр.2 гр.1 – стр.3 гр.1) б) изменение объема продукции (стр.3 гр.2 - стр.1 гр.2 : стр.2 гр.1) |
53 514 63 341 84,5 118,4 |
52 240 61 115 85,5 117,0 |
– 1274 – 2226 + 1,0 - 1,4 – 2,0 + 3,0 |
– 2,4 – 3,5 + 1,2 - 1,2 – 2,4 + 3,6 |
На основании произведенных расчетов материалоемкость товарной продукции увеличилась на 1,0%, при этом темпы снижения материальных затрат (– 2,4%) были ниже, чем темпы снижения объема выпускаемой продукции (-3,5%). Это означает, что за счет изменения расхода материалов материалоемкость продукции уменьшилась на 2 коп. или на -2,4%, а за счет изменения объема продукции материалоемкость возросла на 3,0 коп.
Увеличение материальных затрат может происходить в результате отклонений фактического расчета материалов от норм расхода; несовпадения уровня фактических транспортно-заготовительных расходов с плановым; изменение оптовых цен на сырье и материалы, покупные полуфабрикаты и тарифов на электрическую и тепловую энергию.
Влияние двух первых факторов выявляется только на основе анализа калькуляций отдельных изделий. Влияние рассматриваемых факторов по видам материалов определяется прежде всего на удельную материалоемкость, а затем обобщается и увязывается с изменением общего показателя по всей товарной продукции.
Для выяснения причин изменения материалоемкости определяются частные показатели эффективности использования по элементам материальных затрат как отношение затрат к стоимости продукции (табл. 5.5) по смете затрат за 2 квартал 2001 года.
Увеличение материалоемкости против плана произошло по следующим элементам материальных затрат: покупные материалы, топливо, энергия. Снижение материалоемкости произошло по сырью и материалам, вспомогательным материалам.
Материалоемкость товарной продукции может изменяться под влиянием отклонений фактического расхода от установленной в плане комплектации изделий, их недоброкачественности, повреждений, потерь. Фактические транспортно-заготовительные расходы могут не совпадать с их плановым размером из-за изменения поставщиков, вида транспорта, погрузки, разгрузки и других причин.
Существенное влияние на уровень материалоемкости товарной продукции оказывают возвратные отходы и потери от брака. Чем больше отходов и потерь от брака по сравнению с планом (или другим периодом), тем больше материальных затрат будет отнесено на единицу изделия и товарный выпуск продукции, так как снижается разница между ценой потребляемого сырья и материалов и ценой возможного использования возвратных отходов и неисправимого брака.
Таблица 5.5
Частные показатели материалоемкости продукции
Элементы материальных затрат |
Материалоемкость товарной продукции |
||
| план | факт | отклонения (+,-) | |
|
Материальные затраты в целом по производству В том числе: сырье и материалы ферросплавы добавочные материалы топливо энергия |
88,1 82,3 2,0 0,6 1,3 1,9 |
92,0 83,7 1,4 0,4 3,3 3,2 |
+ 3,9 + 1,4 - 0,6 – 0,2 + 2,0 + 1,3 |
В процессе анализа важно не только установить факторы, влияющие на материалоемкость, но и изменение основных качественных и количественных показателей в результате снижения или увеличения материалоемкости. При снижении материалоемкости продукции возникает экономия материальных ресурсов, которая создает возможность изготовления дополнительной продукции. Увеличение затрат материалов заставляет предприятия дополнительно вовлекать материальные ресурсы в производство, что означает определенную потерю выпуска продукции. Соответственно при снижении материалоемкости на долю сэкономленных материалов увеличивается прибыль и рентабельность предприятия. За счет дополнительного выпуска продукции из сэкономленных материалов возрастает производительность труда, фондоотдача основных фондов и наоборот, при росте материалоемкости за счет потерь выпуска продукции и определенного количества материалов снижается производительность труда и фондоотдача.
Сумму высвобожденных и непроизводительно затраченных материальных ресурсов в результате снижения или роста материалоемкости товарной продукции устанавливают умножением разницы между фактической и базисной (плановой) материалоемкостью на фактический объем выпущенной продукции.
5.4. Нормирование материально производственных запасов предприятия ЗАО «МРК»
Норматив оборотных средств в условиях рынка представляет собой потребность предприятия в оборотных средствах, необходимых для создания оптимальных материальных запасов.
Норматив собственных оборотных средств на материалы определяется как произведение стоимости однодневного расхода и нормы оборотных средств в днях. Средняя норма оборотных средств на материалы в днях исчисляется в целом как средневзвешенная от норм запаса оборотных средств по отдельным видам материалов.
Норма запасов материальных ресурсов Доб определяется в днях суммой следующих нормативов (5.7).
Доб=Дт+Дп+Дтек+Дстр, (5.7)
где Дт – время пребывания в пути материальных ресурсов, оплаченных предприятием (транспортный запас), дней;
Дп – время для выгрузки, доставки материалов на склады предприятия, приемки и складирования, а также время подготовки материалов к производству (подготовительный запас), дней;
Дтек – время нахождения материальных ресурсов в составе текущего запаса, дней;
Дстр – время нахождения материальных ресурсов в составе страхового запаса, дней.
Норма оборотных средств на образование текущего запаса зависит от частоты и равномерности поставок сырья и основных материалов.
Средний интервал между поставками определяется на основе фактического поступления по данным складского учета за отчетный год. При этом, если в один день совпали два или несколько поступлений одного и того же вида сырья и материалов от одного или нескольких поставщиков, они принимаются в расчет интервала общей суммой, как одна поставка.
Мелкие случайные партии в расчет среднего интервала не учитываются. К ним относятся партии, полученные со складов снабженческих и сбытовых организаций, в тех случаях, когда данный вид материала поступает в порядке транзитного снабжения.
Для сырья и материалов, поступающих периодически с примерно равными интервалами и партиями, средний интервал определяется путем деления количества дней в году (360) на фактическое количество поставок (табл. 5.6).
Таблица 5.6
Расчет среднего интервала между поставками чугуна и ферросплавов для определения оборотных средств на образование текущего запаса
|
Металлолом |
Ферросплавы |
|||||
|
Дата получения материала |
Объем поставок |
Количество поставок |
Дата получения материала |
Объем поставок |
Количество поставок |
|
|
02.01.01 |
357 |
1 |
01.01.01 |
90 |
1 |
|
|
17.01.01 |
350 |
1 |
31.01.01 |
110 |
1 |
|
|
31.01.01 |
360 |
1 |
01.03.01 |
95 |
1 |
|
|
15.02.01 |
345 |
1 |
31.03.01 |
86 |
1 |
|
|
01.03.01 |
355 |
1 |
29.04.01 |
101 |
1 |
|
|
16.03.01 |
370 |
1 |
29.05.01 |
112 |
1 |
|
|
30.03.01 |
360 |
1 |
27.06.01 |
105 |
1 |
|
|
14.04.01 |
355 |
1 |
27.07.01 |
99 |
1 |
|
|
28.04.01 |
348 |
1 |
25.08.01 |
103 |
1 |
|
|
13.05.01 |
365 |
1 |
24.09.01 |
104 |
1 |
|
|
27.05.01 |
370 |
1 |
23.10.01 |
110 |
1 |
|
|
11.06.01 |
355 |
1 |
22.11.01 |
120 |
1 |
|
|
25.06.01 |
340 |
1 |
21.12.01 |
102 |
1 |
|
|
10.07.01 |
380 |
1 |
31.12.01 |
120 |
1 |
|
|
24.07.01 |
365 |
1 |
||||
|
08.08.01 |
373 |
1 |
||||
|
22.08.01 |
348 |
1 |
||||
|
06.09.01 |
365 |
1 |
||||
|
20.09.01 |
350 |
1 |
||||
|
05.10.01 |
360 |
1 |
||||
|
19.10.01 |
345 |
1 |
||||
|
03.11.01 |
350 |
1 |
||||
|
17.11.01 |
370 |
1 |
||||
|
02.12.01 |
362 |
1 |
||||
|
16.12.01 |
358 |
1 |
||||
|
31.12.01 |
330 |
1 |
||||
|
9286 |
26 |
1457 |
14 |
|||
|
Средний интервал за год |
360/26=14 дней |
Средний интервал за год |
360/14=26 дней |
|||
|
Норма оборотных Средств |
14/2=7 дней |
Норма оборотных Средств |
26/2=13 дней |
|||
Норма оборотных средств на образование текущего запаса по каждому виду сырья, основных материалов и покупных материалов принимается в размере 50 % среднего интервала между поставками. Это связано с тем, что текущий запас каждого материала изменяется от своего максимального размера в момент получения очередной партии поставки до своего минимального размера перед следующей поставкой. Кроме того, по одним разновидностям сырья и материалов могут образоваться максимальные текущие запасы, а по другим минимальные.
Аналогично произвели расчет нормы для текущего запаса для вспомогательных материалов. Он составил 30 дней. По чугуну (полуфабрикату) поставки происходят ежедневно, следовательно норма текущего запаса равняется одному дню.
Создание страхового запаса имеет целью обеспечить нормальную работу предприятия в случаях возможных перебоев в снабжении, вызванных отклонениями в периодичности и величинах поставки.
Страховой запас не должен учитывать резерв на случай стихийных бедствий, крупных аварий, перерасхода сырья и материалов из-за брака в производстве и повышенных отходов, порчи сырья и материалов при неудовлетворительном хранении, а также резерва на перевыполнение плана.
Норма оборотных средств на образование страхового запаса рассчитывается по всем разновидностям сырья и материалов, по которым был исчислен текущий запас.
Определить размер страхового запаса в днях устанавливается 50% от текущего запаса.
ЗАО «МРК» осуществляет всю поставку материалов с Магнитогорского металлургического комбината. В связи с этим нормы транспортного и страхового запасов невелики.
Подсчет норм оборотных средств в днях для материалов приводится ниже (табл. 5.7)
Таблица 5.7
Расчет норм оборотных средств для материалов и полуфабрикатов на ЗАО «МРК»
|
Дт |
Дп |
Дтек |
Дстр |
Доб |
|
|
Чугун (полуфабрикаты) |
1 |
1 |
1 |
1 |
4 |
|
Ферросплавы |
1 |
4 |
13 |
6 |
24 |
|
Металлолом |
2 |
5 |
7 |
3 |
17 |
|
вспомогательные материалы |
1 |
3 |
30 |
15 |
49 |
Так как доля ферросплавов, металлолома и вспомогательных материалов в производстве составляет всего лишь 13%, то произведем объединение этих материалов в одну группу и рассчитаем средневзвешенную норму оборотных средств в целом по ним по формуле:
(24дн.*4т+17дн.*25т+49дн.*1т)/(4т+25т+1т)=19 дней
Таким образом, норматив:
по полуфабрикатам составил - 4дн.*334,5тыс. руб. = 1338 тыс. руб.;
по материалам составил –19дн.*674,8 тыс. руб. = 12 821,2 тыс. руб.
Для расчета норматива собственных оборотных средств на незавершенное производство необходимо определить норму оборотных средств на производство товарной продукции. Норма оборотных средств определяется исходя из длительности производственного цикла и коэффициента нарастания затрат.
Длительность производственного цикла включает в себя:
а) непосредственный процесс обработки (технологический запас);
б) пролеживания обрабатываемых изделий у рабочих мест (транспортный запас);
в) пребывание обрабатываемых изделий между отдельными операциями и отдельными цехами вследствие различия ритмов работы оборудования (оборотный запас);
г) пребывание изделий при массовом производстве в виде запаса на случай перебоев (страховой запас).
Таблица 5.8
Расчет продолжительности производственного цикла
|
Наименование изделия |
Период изготовления, дней | Удельный вес в общем объеме продукции по плановой себестоимости |
|
Тюбинги |
2 |
0.069 |
|
Валки |
25 |
0.276 |
|
Поддоны |
1 |
0.008 |
|
Изложницы |
18 |
0.123 |
|
Чаши |
2 |
0.078 |
|
Сборочные узлы |
23 |
0.445 |
Средняя продолжительность производственного цикла составит:
2*0,069+25*0,276+1*0,008+18*0,123+2*0,078+23*0,445=19,7 дня.
Для определения нормы оборотных средств по незавершенному производству, кроме данных о продолжительности производственного цикла, необходимо знать степень готовности изделий. Её отражает так называемый коэффициент нарастания затрат, который определяется по формуле (5.8).
К(н) = ( + 0.5)/( + ), (5.8)
где К(н) – коэффициент нарастания затрат;
- затраты, производимые единовременно в начале процесса производства (материалы, технологическое топливо);
- последующие затраты до окончания производства изделий (заработная плата, соц./страх).
Затраты за полугодие составили 601 580,4 тыс. руб., в том числе единовременные 332 726,5 тыс. руб., то коэффициент нарастания затрат равен:
(332726,5 + 0,5*268853,9)/601580,4 = 0,77
Норма оборотных средств по незавершенному производству, определяемая как произведение средней продолжительности производственного цикла в днях и коэффициента нарастания затрат, составит:
n = 19.7 * 0.76 = 15 дней.
Норматив оборотных средств на незавершенное производство определяется как произведение стоимости однодневного расхода по смете затрат на производство товарной продукции и нормы оборотных средств:
Ннп = 2 705,1 тыс. руб. * 15 дн. = 40 576,5 тыс. руб.
Итак общая формула расчета норматива оборотных средств на незавершенное производство (Ннп) такова (5.9).
Ннп = С/Е*tц*Кн, (5.9)
где С – затраты на производство валовой продукции;
Е – продолжительность периода (квартал, полугодие и т.д.);
tц – средняя продолжительность производственного цикла в днях;
Кн – коэффициент нарастания затрат в незавершенном производстве.
Норматив оборотных средств на готовую продукцию определяется как произведение однодневного оборота товарной продукции по производственной себестоимости и нормы оборотных средств. Последняя устанавливается в зависимости от времени, необходимого на подбор отдельных видов и марок изделий, на комплектование партий отгруженной продукции, на упаковку и транспортировку изделий со склада предприятий - поставщиков на станцию отправления, а также от времени погрузки.
Нгп = 1523,2 тыс. руб.*7 дней = 10 662,4 тыс. руб.
5.5. Расчет сверхнормативных остатков материально-производственных запасов и эффект от приведения их к нормам на предприятии ЗАО «МРК»
При анализе оборотных средств, необходимо проверить эффективность их использования и применении.
Повышение эффективности использования оборотных средств осуществляется за счет, совершенствования организации материально-технической базы, ремонтной службы, повышения квалификации рабочих, технического перевооружения предприятий, модернизации и проведения организационно-технических мероприятий.
В системе мероприятий по повышению эффективности общественного производства важное место занимают вопросы рационального использования оборотных средств, то есть приведение фактических остатков МПЗ к нормативам.
На основании динамики остатков МПЗ можно сделать вывод, что на предприятии ЗАО «МРК» за период с 01.07.01 г. по 01.07.02 г. имеются сверхнормативные остатки по материалам, полуфабрикатам и готовой продукции (рис. 5.1 и 5.2). По незавершенному производству сверхнормативных остатков нет, но в целом суммарные средние остатки МПЗ выше нормативных на 15 966,23 тыс. руб. (табл.5.9).
Таблица 5.9
Сравнение средних остатков МПЗ с нормативом
|
Норматив |
Средние остатки за период |
||||
|
дни |
Тыс. руб. |
дни |
Тыс. руб. |
Отклон., тыс. руб. |
|
|
1 |
2 |
3 |
4 |
5=4-2 |
|
|
сырьё и материалы |
19 |
12 821.20 |
25 |
17 141.63 |
4 320.43 |
|
полуфабрикаты (чугун) |
4 |
1 338.00 |
12 |
4 002.20 |
2 664.20 |
|
незавершенное пр-во |
12 |
32 461.20 |
11 |
29 273.90 |
-3 187.30 |
|
Готовая продукция |
7 |
10 662.40 |
15 |
22 831.30 |
12 168.90 |
|
Итого: |
57 282.80 |
73 249.03 |
15 966.23 |
||
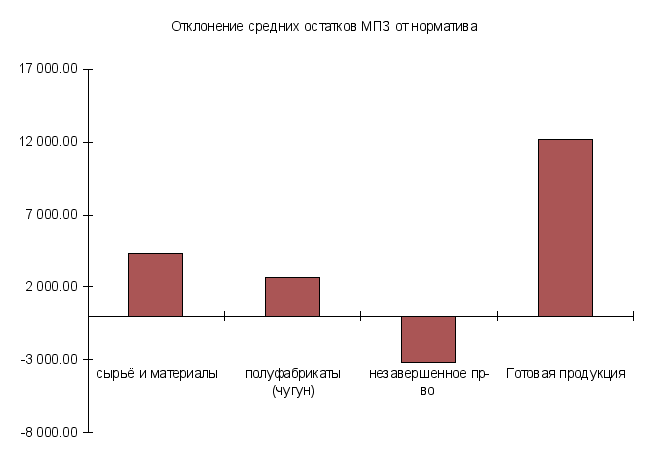
Рис 5.1
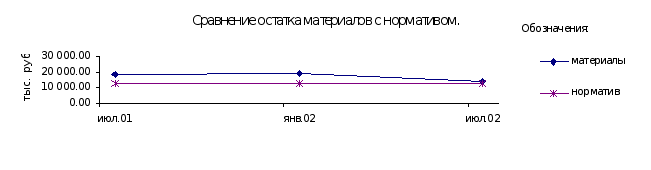
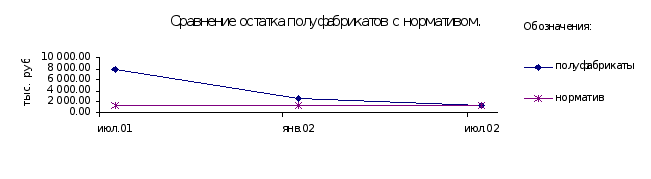
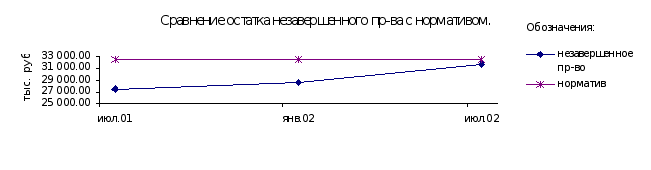
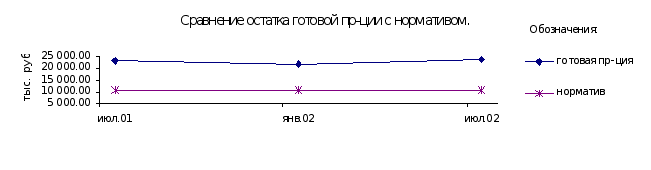
Рис. 5.2
Основное отклонение от норматива на ЗАО «МРК» имеется по готовой продукции за счет того, что много неликвидной продукции, оставшейся в наследство от ЗАО «МАРС».
На финансовом положении предприятия это сказывается негативно не только потому, что необходимо изыскивать средства для пополнения оборотных средств, но и потому что с суммы сверхнормативных остатков предприятию необходимо оплатить налог на имущество по ставке 2% от налогооблагаемой базы. Это составит:
15 966,23 тыс. руб. * 2% = 319,32 тыс. руб.
На предприятии ЗАО «МРК» за весь анализируемый период коэффициент обеспеченности собственными оборотными средствами ниже норматива (табл. 5.10)
Таблица 5.10
Коэффициент обеспеченности собственными оборотными средствами
| № п.п. | Наименование | строка баланса | на 31.12.2000г. | на 30.06.2001г. | на 31.12.2001г. | на 30.06.2002г. |
| 1 | Собственные оборотные средства (капитал и резервы - внеоборотные активы) | 490-190 | 15 407 | 6 752 | 13 998 | 33 886 |
| 2 | Оборотные активы | 290 | 137 109 | 205 921 | 279 414 | 352 103 |
| 3 | Запасы | 211,213,214 | 93 436 | 102 492 | 106 708 | 121 016 |
| 4 | Коэффициент обеспеченности собственными оборотными средствами (п.1/п.2) | Норматив = 0,1 | 0.112 | 0.033 | 0.050 | 0.096 |
| 5 | Коэффициент обеспеченности запасов собственными оборотными средствами (п.1/п.3) | Норматив = 0,6-0,8 | 0.165 | 0.066 | 0.131 | 0.280 |
Коэффициент обеспеченности собственными оборотными средствами предприятия за рассматриваемый период снизился на 0,016. Это связано с тем, что оборотные активы росли значительно быстрее, чем собственные средства. Увеличение оборотных активов происходило в основном за счет увеличения запасов материалов, незавершенной и готовой продукции.
Так как у предприятия не хватает собственных оборотных средств, оно вынуждено использовать заемные средства (табл. 5.11).
Таблица 5.11
Структура краткосрочных пассивов предприятия ЗАО «МРК»
| ПАССИВ | на 31.12.2000г. | на 30.06.2001г. | на 31.12.2001г. | на 30.06.2002г. |
| Заемные средства, в том числе : | 0 | 0 | 15 000 | 22 322 |
| Кредиты банков, подлежащие погашению более чем через 12 месяцев после отчетной даты | 15 000 | 22 322 | ||
| Кредиторская задолженность, в том числе: | 121 702 | 189 321 | 187 300 | 180 191 |
| поставщики и подрядчики | 75 215 | 72 364 | 34 059 | 36 530 |
| задолженность перед персоналом организации | 9 113 | 14 716 | 17 214 | 36 379 |
| задолженность перед бюджетом и внебюджетными фондами | 27 701 | 73 644 | 70 955 | 73 925 |
| авансы, полученные | 5 159 | 8 387 | 3 796 | 1 953 |
| прочие кредиторы | 4 514 | 20 210 | 61 276 | 31 404 |
| Итого: | 121 702 | 189 321 | 202 300 | 202 513 |
Как видно из таблицы предприятие ЗАО «МРК» увеличило свою задолженность: перед бюджетом и внебюджетными фондами на 46 млн. руб., перед персоналом организации на 27 млн. руб. То есть предприятие кредитуется за счет государства и внебюджетных фондов, но за несвоевременную выплату налогов предприятию начисляется пеня и штрафы, проценты по которым значительно выше, чем ставка кредитования в банковских учреждениях.
Увеличение задолженности перед бюджетом и внебюджетными фондами произошло, в том числе и из-за суммы находящейся в сверхнормативных остатках. За счет этого предприятие терпит убытки в размере 1/300 ставки рефинансировании за каждый день просрочки. Предприятие выплачивает ежегодно пеню за счет сверхнормативных остатков в размере:
15 966,23 тыс. руб. * 21%*365/300 = 4 079,4 тыс. руб.
Таким образом, предприятие ЗАО «МРК» за период с 01.07.01 г. по 01.07.02 г дополнительно выплатило за счет собственных средств порядка 4,5 млн. руб. Если бы предприятие следило за своими остатками МПЗ, то этого можно было бы избежать.
Для устранения этих недостатков необходимо провести следующие мероприятия:
Пересмотреть систему нормирования материально-производственных запасов и снизить нормы до минимального предела;
Разработать новые технологии, предполагающие замену более дорогостоящего материала на более дешевый;
Наладить работу материально-снабженческой службы предприятия, контроль за своевременным предоставлением оперативных данных и правильным перераспределением материалов внутри цехов завода;
Обеспечить предприятие достаточным количеством складских помещений, оснащенных весовыми и измерительными приборами, мерной тарой и другими приспособлениями;
Наладить складской учет на предприятии и, как следствие, контроль за сохранностью, приемкой, хранением и отпуском товароматериальных ценностей организации;
Осуществлять контроль за технологическими отходами и потерями и за их дальнейшим использованием.
Избавиться от сверхнормативных остатков путем продажи по рыночной стоимости либо путем увеличения объема производства и высвобожденные денежные средства отправить на погашение долгов.
ЗАКЛЮЧЕНИЕ
Закрытое акционерное общество «Механоремонтный комплекс» образовалось в результате слияния нескольких дочерних обществ ОАО «ММК» таких как ЗАО «МАРС», ЗАО «Металлургремонт-2», ЗАО «Металлургремонт-3», ЗАО «Механоремонт-4».
Механоремонтный комплекс сегодня - это комплекс ремонтных подразделений, оснащенных специальным оборудованием для восстановления оборудования домен, аглофабрик, прокатных станов, кислородно-конвертерных цехов, машин металлургических заводов.
Валовый выпуск продукции за анализируемый период вырос на 4,1 %. Вместе с валовой продукцией происходил также рост товарной продукции и объем реализованной продукции, соответственно на 8,1% и 10%.
Себестоимость всех видов продукции также увеличилась за счет увеличения цен на энергоресурсы, а также цен на чугун и ферросплавы, доля которых составляет 40% в себестоимости продукции.
Рентабельность товарной продукции снизилась с 19,8% до 14,4%, а рентабельность реализации снизилась незначительно, за счет одинакового темпа роста реализации продукции и её себестоимости. На снижение рентабельности также повлияло применение с 1 ноября 2001 года со стороны ОАО «ММК» понижающего коэффициента 0,87 к отпускным ценам на продукцию ЗАО «МРК».
Чистая прибыль предприятия в первом полугодии 2002 увеличилась на 9% по сравнению с аналогичным периодом 2001 года, за счет увеличения объемов производства.
За этот период среднесписочная численность человек снизилась на 71 человека, что отразилось на увеличении производительности труда. Хотя и произошло увеличение заработной платы, но её доля в себестоимости продукции снизилась за счет увеличения объемов производства и производительности труда. Так как доля повременной оплаты труда составляет 40% в общем фонде оплаты труда.
В целом подводя итоги анализа технико-экономических показателей деятельности ЗАО «МРК» стоит отметить, что предприятие наращивает объемы производства продукции и увеличивает реализацию продукции сторонним потребителям.
Но имеют место отрицательные моменты в деятельности предприятия, такие как увеличение себестоимости продукции, что приводит к снижению прибыли от реализации, к увеличению затрат на 1 рубль продукции и к снижению рентабельности продукции.
К материально-производственным запасам ЗАО «МРК» относятся сырье и материалы, полуфабрикаты, топливо, тара, запасные части, МБП, товары и готовая продукция.
В соответствии с учетной политикой ЗАО «МРК» материально-производственные запасы отражаются в отчетности по их средней себестоимости.
Одним из важнейших недостатков ведения бухгалтерского учета на ЗАО “МРК” является отсутствие номенклатурных номеров. Это не позволяет вести учет в единой конструкторской, технологической, плановой и учетной документации и не дает возможности применять метод оперативно-бухгалтерского учета движения материалов на складах.
Для устранения этого недостатка предлагаю разработать единый номенклатурный справочник по организации ЗАО «МРК» с учетом особенностей производственного процесса.
На основании динамики остатков МПЗ можно сделать вывод, что на предприятии ЗАО «МРК» за период с 01.07.01 г. по 01.07.02 г. имеются сверхнормативные остатки по материалам, полуфабрикатам и готовой продукции. По незавершенному производству сверхнормативных остатков нет, но в целом суммарные средние остатки МПЗ выше нормативных на 15 966,23 тыс. руб.
На финансовом положении предприятия это сказывается негативно не только потому, что необходимо изыскивать средства для пополнения оборотных средств, но и потому что с суммы сверхнормативных остатков предприятию необходимо оплатить налог на имущество по ставке 2% от налогооблагаемой базы.
На предприятии ЗАО «МРК» за весь анализируемый период коэффициент обеспеченности собственными оборотными средствами ниже норматива. Коэффициент обеспеченности собственными оборотными средствами предприятия за рассматриваемый период снизился на 0,016. Так как у предприятия не хватает собственных оборотных средств, оно вынуждено использовать заемные средства.
За анализируемый период предприятие ЗАО «МРК» увеличило свою задолженность: перед бюджетом и внебюджетными фондами на 46 млн. руб. То есть предприятие кредитуется за счет государства и внебюджетных фондов, но за несвоевременную выплату налогов предприятию начисляется пеня и штрафы, проценты по которым значительно выше, чем ставка кредитования в банковских учреждениях.
Мероприятия по устранению выявленных недостатков изложены в дипломной работе.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - М.: Экоперспектива, 1998.
Баканов Н.И., Шеремет А.Д. Теория экономического анализа. - М., 1994.
Волков Н.Г. Оценка товарно-материальных ценностей в учете и отчетности. //Бухгалтерский учет - 1996 - № 11 - с. 22-28.
Луговой В.А. Учет производственных запасов. //Бухгалтерский учет - 1996 - № 4 - с. 39-44.
Луговой В.А. Учет производственных запасов: материалов, топлива, запасных частей, МБП. - М., АО “Аудит”, 1995.
Федеральный закон “О бухгалтерском учете” от 21 ноября 1996 г. № 129-ФЗ.
Положения по бухгалтерскому учету. Издание 3-е, переработанное и дополненное. - М. ООО «ТК Велби», 2002 г.-152с.
План счетов бухгалтерского учета инструкция по его применению. Москва 2001 г.
Бератор. Практическая энциклопедия бухгалтера. Москва - 2002 г.
Глушков И.Е. «Бухгалтерский учет». Москва - 2002 г.
Абрамов А. Е. Основы анализа финансовой, хозяйственной и инвестиционной деятельности пред приятия в 2-х ч.М.: Экономика и финансы АКДИ, 1994-96 .
Балабанов И. Т. Финансовый менеджмент. - М. :Финансы и статистика, 1994.
Баканов М. И. Шеремет А. Д.Теория экономического анализа. - М. :Финансы и статистика, 1994.
Ветров А. А. Операционный аудит-анализ. - М. :Перспектива, 1996.
Ефимова О. В. Финансовый анализ - М. : Бухгалтерский учет, 1996.
Ковалев В. В.Финансовый анализ. - М. : Финансы истатистика,1996.
Ковалева А. М. Финансы в управлении предприятием. - М.: Финансы и статистика, 1995.
Крейнина М. Н. Анализ финансового состояния и инвестиционной привлекательности акционерных обществ в промышленности, строительстве и торговле. - М.: АОДИС, МВЦентр, 1994.
Моляков Д. С.Финансы предприятий отраслей народного хозяйства. - М. : Финансы и статистика, 1996.
Overview
Лист2Лист3
Лист4
Лист5
Лист6
Лист7
Sheet 1: Лист2
| Структура производства по цехам ЗАО "МРК" за 2001 год и 1-ое полугодие 2002 года | ||||||||||
| №№ пп | Наименование цеха | Валовый выпуск в 1-ом полугодии 2001г.,т.р. | Уд.вес,% | Валовый выпуск во 2-ом полугодии 2001г.,т.р. | Уд.вес,% | Валовый выпуск в 1-ом полугодии 2002г.,т.р. | Уд.вес,% | Итого: | Уд.вес,% | |
| 1 | Ф Л Ц | 122,183.90 | 18.7 | 125,117.80 | 18.7 | 133,373.80 | 19.6 | 380,675.50 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |