Взаимоотношения предприятий c коммерческими банками
6 Период погашения дебиторской задолженности показывает, за сколько дней в среднем в отчётном периоде погашалась дебиторская задолженность
 дней (2.13)
рассчитанные показатели сводим в таблицу 2.6
Таблица 2.6 – Показатели оборачиваемости
| Показатели | Значения |
| К обор. активов, раз | 0,13 |
| К обор. об. активов, раз | 0,07 |
| К обор. деб .задол., раз | 27,5 |
| Период оборота активов, дней | 2769 |
| Период оборота об. активов, дней | 5143 |
| Период погашения деб. зад., дней | 13 |
Вывод: самым высоким является коэффициент погашения дебиторской задолженности двадцать семь с половиной раз, а самый низкий коэффициент оборачиваемости оборотных активов ноль целых семь сотых раз. Коэффициент оборачиваемости активов имеет среднее значение ноль целых тринадцать сотых раз.
2.7 Анализ эффективности использования имущества предприятия.
Показатели эффективности деятельности предприятия являются показателями рентабельности.
1Коэффициент рентабельности использования активов показывает, сколько прибыли получено с каждой гривны полученных средств.
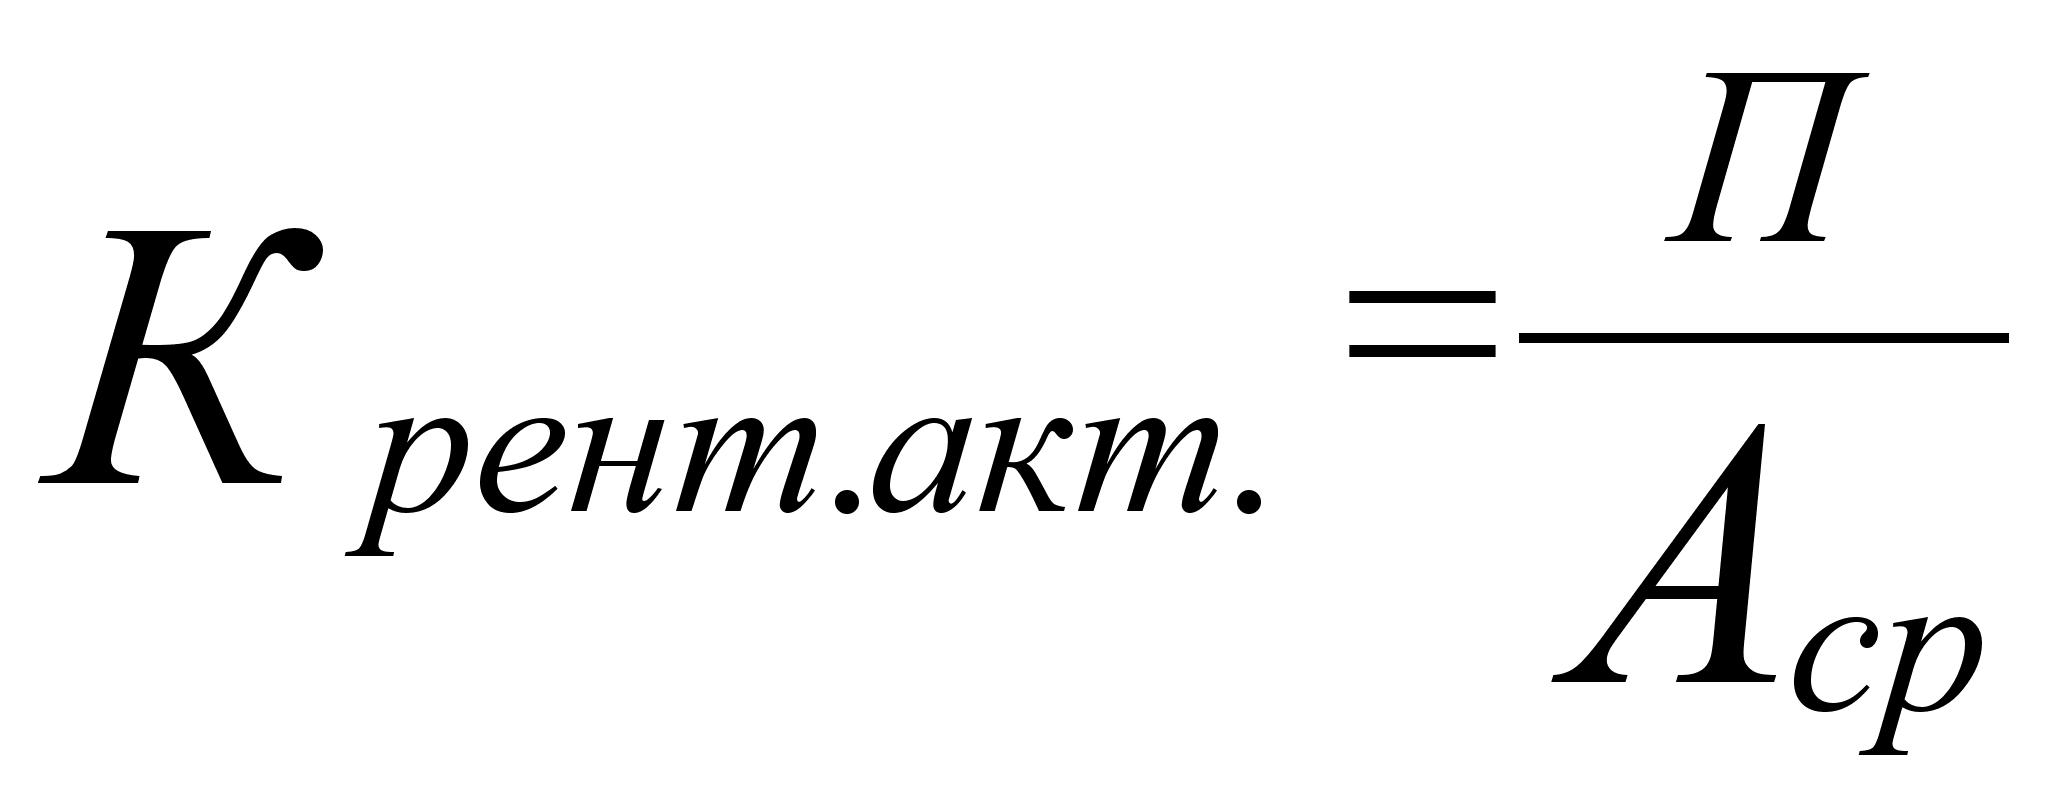 , (2.14)
где, П – прибыль
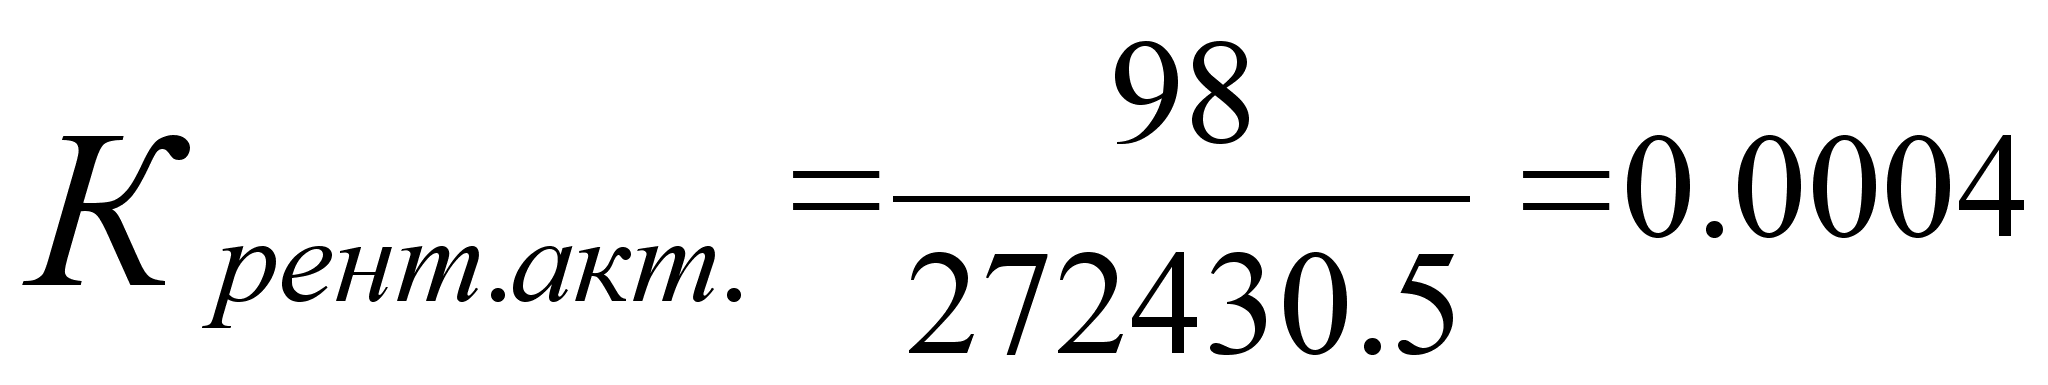 грн./грн.
С каждой гривны 0,0004коп.
2 Коэффициент рентабельности использования оборотных активов показывает, какую прибыль получили с каждой гривны оборотных активов.
 ,
(2.15)
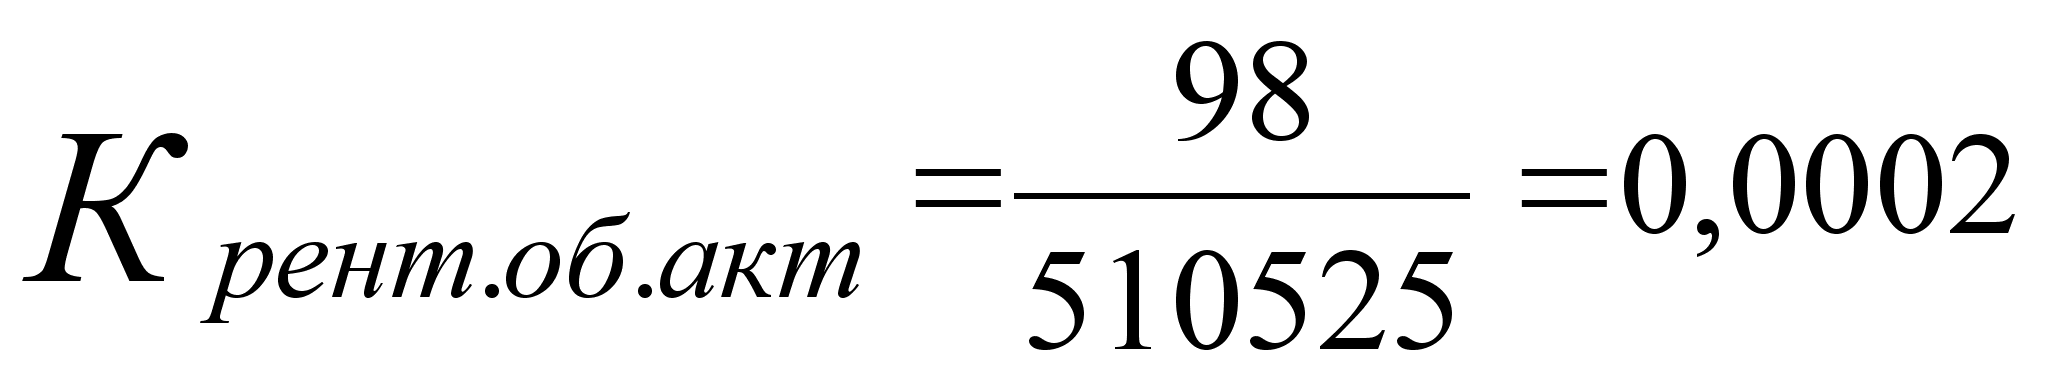
3 Коэффициент рентабельности собственного капитала показывает, сколько прибыли получено с единицы собственного капитала.
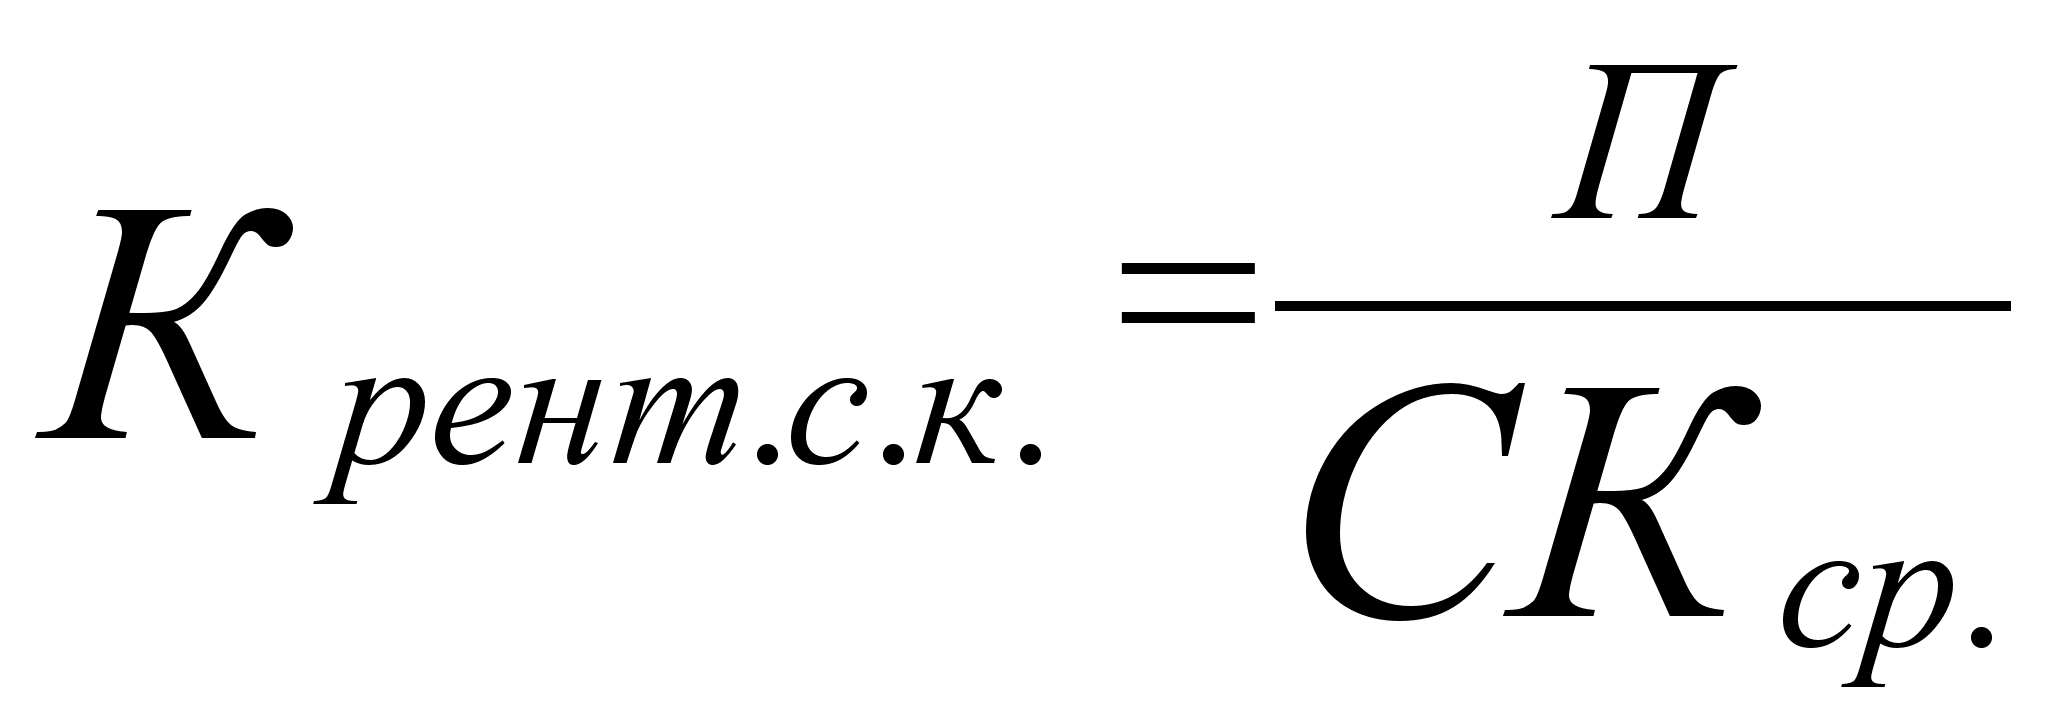 (2.16)
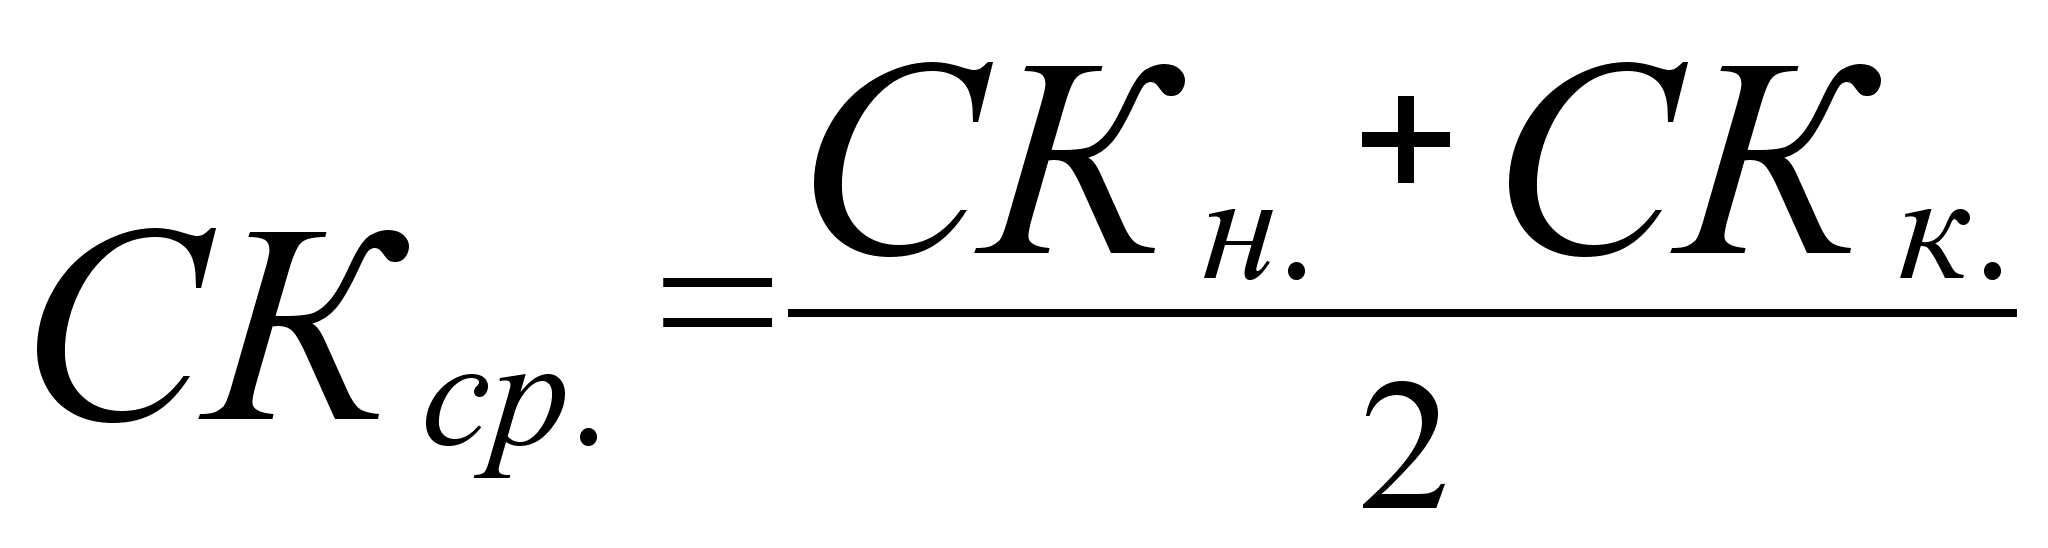
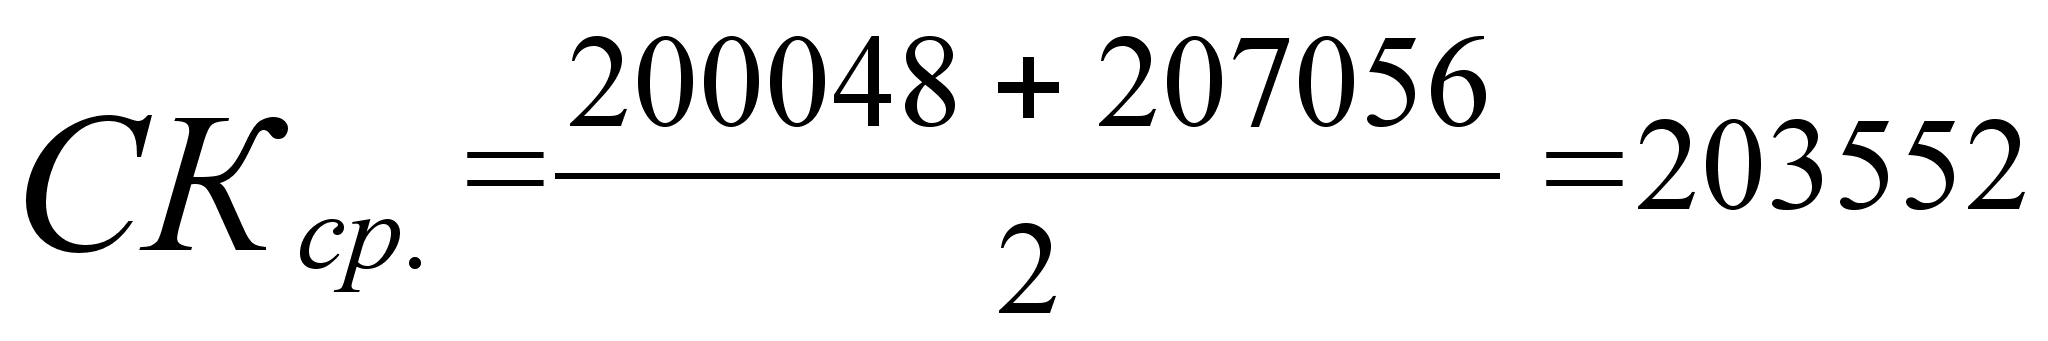
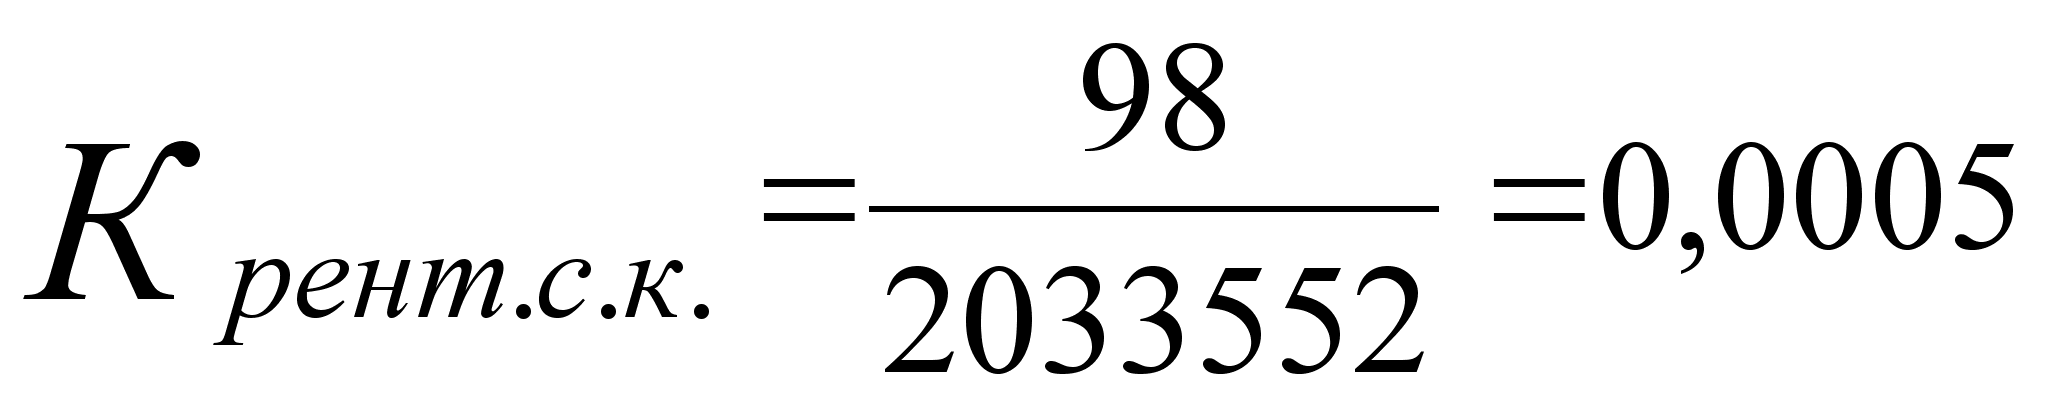
4 Коэффициент рентабельности продаж показывает, сколько прибыли получено с каждой гривны реализованной продукции.
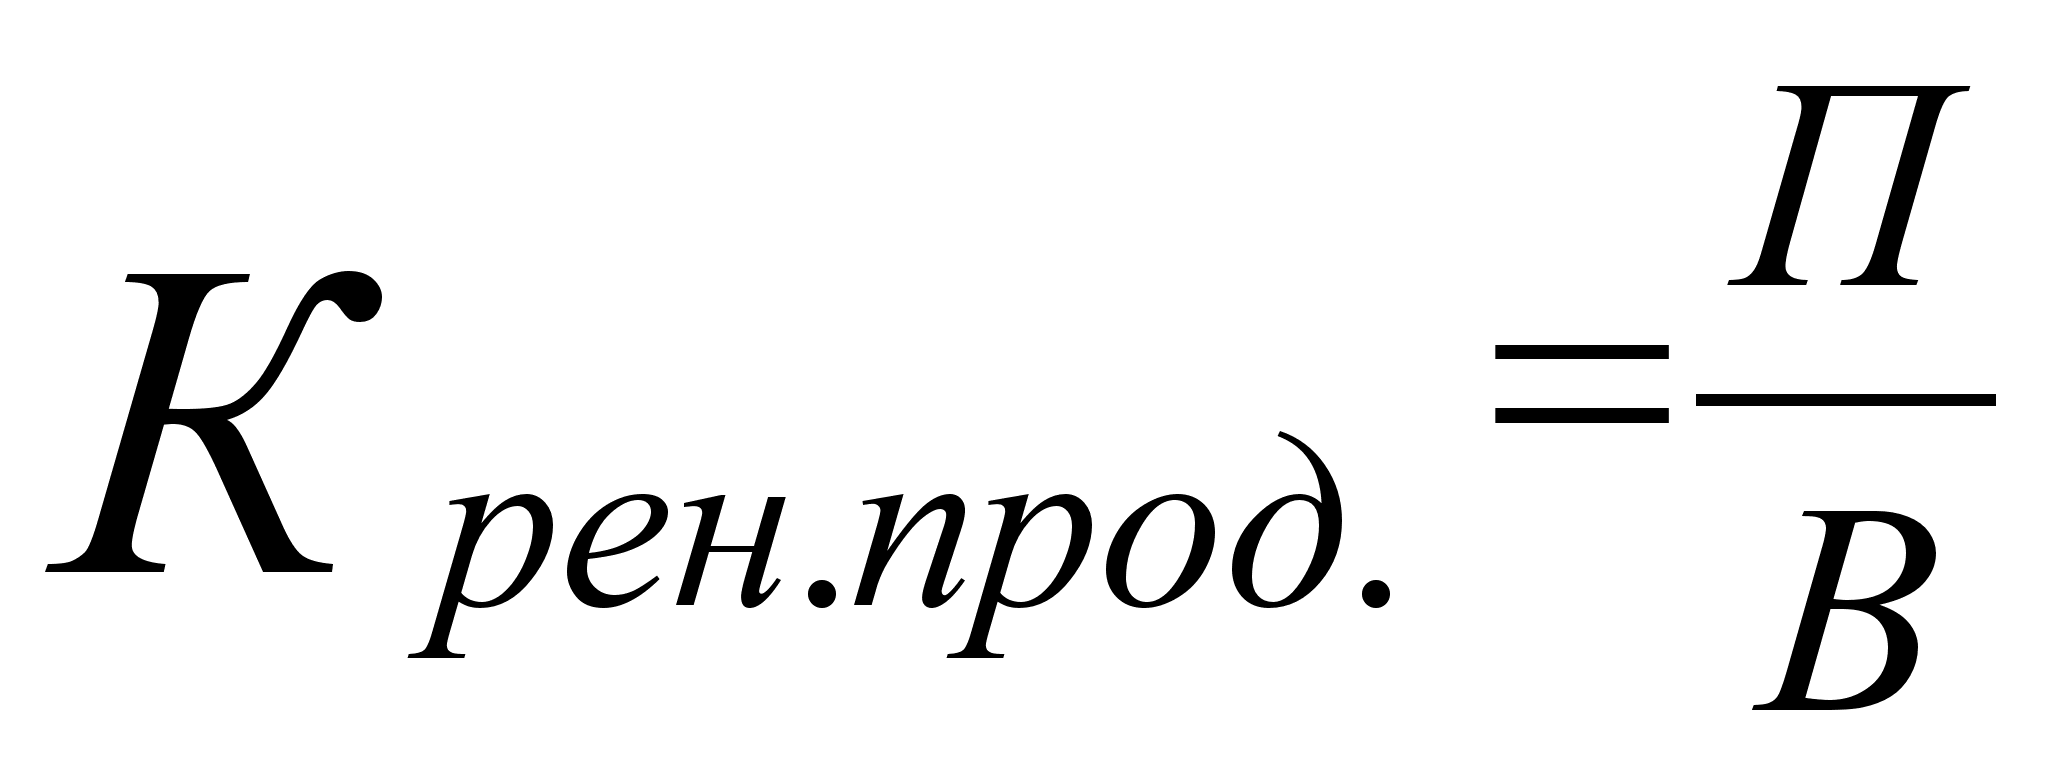 ,
(2.17)
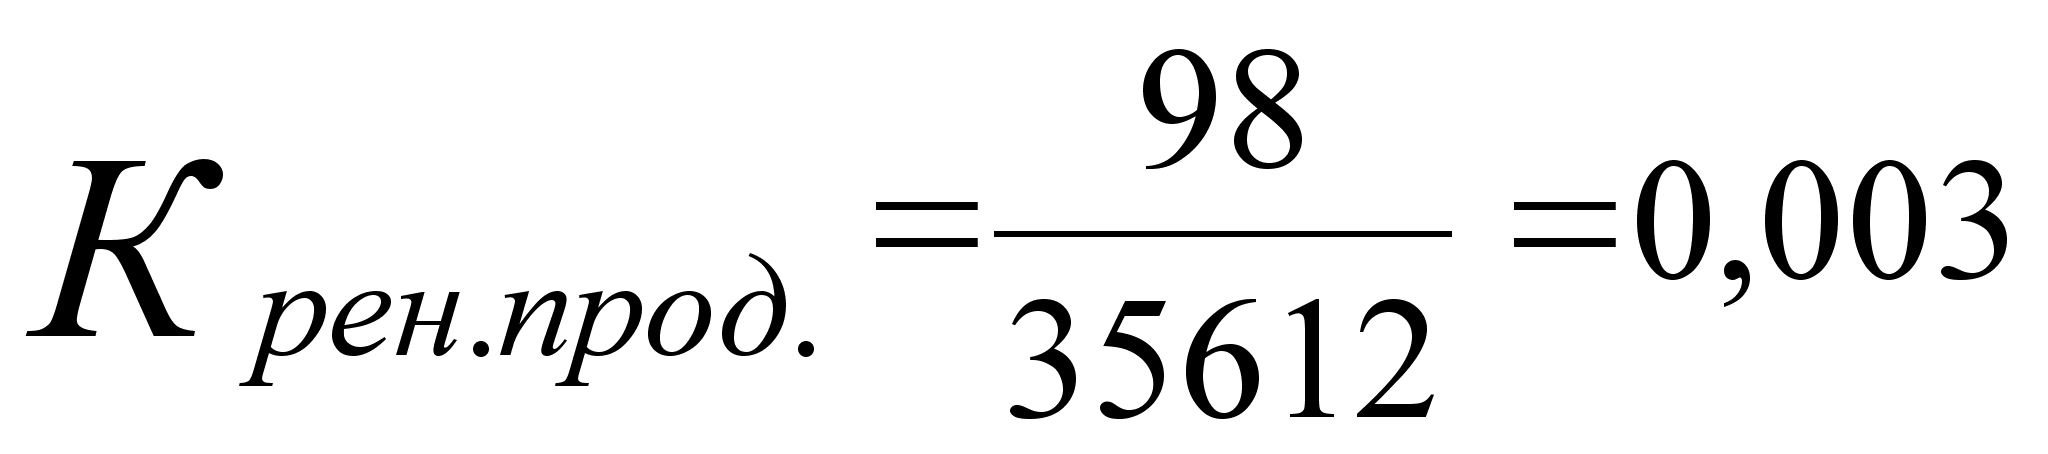
Рассчитанные показатели сводим в таблицу 2.7
Таблица 2.7 – Показатели рентабельности.
| Показатели | Значения |
| К рент. активов | 0,0004 |
| К рент. об. активов | 0,0002 |
| К рент с.к. | 0,0005 |
| К рент. продаж | 0,003 |
Вывод: самым высоким является коэффициент рентабельности продаж и составляет 0,003 что характеризует что предприятие получает самую высокую прибыль с каждой гривны реализованной продукции. Самым низким является коэффициент рентабельности оборотных активов и составляет 0,0002 что характеризует низкую прибыль которую предприятие получает с каждой гривны оборотных активов.
Выводы и предложения:
Таким образом, на конец отчетного периода произошло увеличение имущества предприятия, на это повлияло увеличение оборотных активов. Так же возрос собственный капитал и обязательства в соотношении собственных и заемных средств, но деятельность предприятия финансируется за счет собственных средств.
Показатели ликвидности свидетельствуют о платежеспособности предприятия и возможности погасить текущие обязательства, как за счёт имеющихся денежных средств, текущих финансовых инвестиций, так и за счёт предстоящих поступлений денежных средств, но только не за счёт оборотных активов.
Классификация оборотных активов по степени риска показывает, что наибольший удельный вес у группы оборотных активов с малой степенью риска, включающей дебиторскую задолженность, векселя полученные, готовую продукцию, пользующуюся спросом. А группу с высокой степенью риска предприятие не имеет, т. к. не производит продукцию, вышедшею из потребления.
Самым высоким является коэффициент погашения дебиторской задолженности двадцать семь с половиной раз, а самый низкий коэффициент оборачиваемости оборотных активов ноль целых семь сотых раз. Коэффициент оборачиваемости активов имеет среднее значение ноль целых тринадцать сотых раз.
На основании полученных результатов можно сделать вывод, что деятельность предприятия не достаточно эффективна, хотя и прибыльна. Об этом свидетельствуют показатели рентабельности, которые меньше 1. Для эффективной работы предприятия необходимо провести комплекс мер по его «оздоровлению». Эти меры могут быть определены в результате более детального анализа производственно-хозяйственной деятельности предприятия экономической службой.
Список литературы:
Финансы предприятий под ред. Н. В. Колчиной М.: 2001 г.
Финансы предприятий под ред. Поддерёгина А. Н. К:1998 г.
Пархоменко В. М. Баранцев П. П. Реформация бухгалтерского учёта в Украине: планы счетов. Общий и упрощённый. Регистры бухгалтерского учёта. Комментарии. Ч. Ш; - Луганск: «Футура», ДСД
«Лугань», 2001, - 464 с.