Разработка мер по выводу предприятия из кризисного финансового состояния
При осуществлении безналичных расчетов допускаются следующие формы расчетов: расчеты по инкассо, расчеты платежными поручениями, чеками, требованиями-поручениями, по аккредитиву, а также расчеты в иных формах, предусмотренных законом, установленными в соответствии с ним банковскими правилами и применяемыми в банковской практике обычаями делового оборота.
Ценовая политика
Конкретные возможности ценообразования в значительной степени предопределяют финансовую политику фирмы. Цена является объектом энергичной конкуренции, результаты которой во многом предопределяют и финансовые итоги рыночной деятельности.
Цена - представляет собой экономическую категорию, означающую сумму денег, за которую продавец хочет продать, а покупатель готов купить товар. Цена определенного количества товара составляет его стоимость, отсюда цена - денежная стоимость товара. Когда единица конкретного товара обменивается на определенное количество другого товара, это последнее становится товарной ценой данного товара.
Цена - сложная экономическая категория. В ней фокусируются практически все основные экономические отношения в обществе. Прежде всего это относится к производству и реализации товаров, формированию их стоимости, а также к созданию, распределению и использованию денежных накоплений. Цена опосредствует все товарно-денежные отношения.
Ценообразование - процесс формирования цен на товары и услуги. Характерны две основные системы ценообразования: рыночное ценообразование, функционирующее на базе взаимодействия спроса и предложения, и централизованное государственное ценообразование - формирование цен государственными организациями. При этом в рамках затратного ценообразования в основу формирования цены закладываются издержки производства и обращения.
Цена всегда была основным фактором, определяющим выбор покупателя. Это до сих пор характерно для бедных стран, а также среди неимущих групп населения применительно к товарам первой необходимости. Но в последнее время на покупательском выборе энергичнее стали отражаться ценовые факторы, в частности, стимулирование сбыта, организация распределения товаров и услуг для клиентуры различного покупательского уровня.
Ценовая политика в маркетинге заключается в установлении таких цен, которые удовлетворяли бы не только продавцов, но и покупателей производимых благ.
На процесс ценообразования влияет множество факторов. Маркетинговые цели и издержки фирмы являются лишь приблизительными ориентирами для определения цен на товары и услуги. Прежде чем установить окончательную цену, фирма учитывает также степень государственного регулирования, уровень и динамику спроса, характер конкуренции, потребности оптовых и розничных торговцев, которые продают товар конечному потребителю. Процесс формирования рыночных цен на товары включает ряд этапов:
постановку задач ценообразования;
определение спроса;
оценку издержек;
проведение анализа цен и товаров конкурентов;
выбор метода установления цен;
определение окончательной цены и правил ее будущих изменений;
учет мер государственного регулирования цен.
Установление цены на товар - процесс, состоящий из ряда этапов. Фирма:
тщательно определяет цели своего маркетинга, такие как обеспечение выживаемости, максимизации текущей прибыли, завоевания лидерства по показателям доли рынка или качества товара;
делает для себя оценку спроса, свидетельствующую о вероятных количествах товара, которые реально продать на рынке в течение конкретного отрезка времени по ценам разного уровня. Чем не эластичнее спрос, тем выше может быть цена, предлагаемая фирмой;
рассчитывает, как изменяется сумма ее издержек при различных уровнях производства;
изучает цены конкурентов для использования их в качестве базы при ценовом позиционировании собственного товара;
выбирает для себя один из многих методов ценообразования, прежде всего: «средние издержки плюс прибыль», анализ безубыточности и обеспечение целевой прибыли; установление цены на основе ощущаемой покупателями ценности товара; на основе уровня текущих цен и т.д.;
устанавливает окончательную цену на товар с учетом ее наиболее полного психологического восприятия и с обязательной проверкой, что цена эта соответствует практикуемой фирмой политике цен, будет благоприятно воспринята дистрибьюторами и дилерами, собственным торговым персоналом фирмы, конкурентами, поставщиками и государственными органами.
Доходы и поступления; расходы и отчисления средств
Одно из направлений управления финансами предприятия - это эффективное управление потоками денежных средств. Полная оценка финансового состояния предприятия невозможна без анализа потоков денежных средств. Одна из задач управления потоками денежных средств заключается в выявлении взаимосвязи между этими потоками и прибылью, т.е. является ли полученная прибыль результатом эффективных потоков денежных средств или это результат каких-либо других факторов.
Существуют такие понятия, как «движение денежных средств» и «поток денежных средств».
Под движением денежных средств понимаются все валовые денежные поступления и платежи предприятия. Поток денежных средств связан с конкретным периодом времени и представляет собой разницу между всеми поступившими и выплаченными предприятиями денежными средствами за этот период. Движение денег является первоосновной, в результате чего возникают финансы, т.е. финансовые отношения, денежные фонды, денежные потоки.
В мировой практике поток денежных средств обозначается понятием «кэш фло» (cash flow), хотя буквальный перевод (с англ.) этого термина - поток наличности. Денежный поток, в котором оттоки превышают притоки, называется «негативный кэш фло» (negative cash flow), в обратном случае - это «позитивный кэш фло» (positive cash flow).
Применяется также понятие «дисконтированный, или приведенный денежный поток - кэш фло» (discounted cash flow, или present value cash flow). Слово «дисконт» (discount) означает «скидка», следовательно, «дисконтирование» означает «приведение будущих денежных потоков в сопоставимый вид с настоящим временем» .
Управление денежными потоками является одним из важнейших направлений деятельности финансового менеджера. Оно включает в себя расчёт времени обращения денежных средств (финансовый цикл), анализ денежного потока, его прогнозирование, определение оптимального уровня денежных средств, составление бюджетов денежных средств и т.п.
Взаимоотношения с бюджетом
Расходы бюджета осуществляются с помощью бюджетного финансирования - предоставления денежных средств юридическим и физическим лицам на проведение мероприятий, предусмотренных бюджетом.
Бюджетное финансирование базируется на определенных принципах и характеризуется специфическими формами представления средств.
Принципы бюджетного финансирования играют важную роль в организации рациональной системы бюджетного финансирования. К ним относятся:
получение максимального эффекта от использования бюджетных ресурсов;
целевой характер использования бюджетных ресурсов;
предоставление бюджетных средств в меру выполнения производственных и других показателей деятельности с учетом использования ранее отпущенных средств;
безвозвратность и бесплатность основной части бюджетных ассигнований.
В соответствии с Бюджетным кодексом Российской Федерации предоставление бюджетных средств осуществляется в следующих формах:
ассигнований на содержание бюджетных учреждений;
средств на оплату товаров, работ и услуг, выполняемых физическими и юридическими лицами по государственным и муниципальным контрактам;
трансфертов населению;
ассигнований на осуществление отдельных государственных полномочий, передаваемых на другие уровни власти;
ассигнований на компенсацию дополнительных расходов, возникающих в результате решений, принимаемых органами государственной власти;
бюджетных кредитов юридическим лицам (в том числе налоговых кредитов, отсрочек и рассрочек по уплате налогов и платежей и других обязательств);
субвенций и субсидий физическим и юридическим лицам;
инвестиций в уставные капиталы действующих или вновь создаваемых юридических лиц;
бюджетных ссуд, дотаций, субвенций и субсидий бюджетам других уровней бюджетной системы РФ, государственным внебюджетным фондам;
кредитов иностранным государствам;
средств на обслуживание и погашение долговых обязательств, в том числе государственных и муниципальных гарантий.
На практике используются следующие разновидности предоставления бюджетных средств:
Финансирование по системе «нетто-бюджет». Этот способ предоставления денежных средств характеризуется тем, что бюджетные ассигнования выделяются на довольно ограниченный круг затрат, предусмотренных утвержденным бюджетом;
Финансирование по системе «брутто-бюджет». Применяется для предприятий и организаций, полностью состоящих на бюджетном финансировании. В этом случае бюджетные ассигнования выделяются на все виды расходов, которые связаны как с текущим содержанием, так и с расширением деятельности бюджетных учреждений.
Предприятию бюджетные средства могут быть предоставлены в следующих формах: средств на оплату товаров, работ и услуг, выполняемых предприятием по государственным и муниципальным контрактам; бюджетного кредита: субвенций; субсидий; инвестиций в уставный капитал.
Кредитные взаимоотношения
Оценка кредитоспособности предприятий основывается на фактических данных баланса, отчета о прибыли, кредитной заявке, информации об истории клиента и его менеджерах. В качестве способов оценки кредитоспособности используются система финансовых коэффициентов, анализ денежного потока, делового риска и менеджмента.
Глава 2. Анализ финансового состояния ООО СП "Единая торговая система"
Под финансовым состоянием предприятия понимается способность предприятия финансировать свою деятельность. Финансовое состояние предприятия - это совокупность показателей, отражающих его способность погасить свои долговые обязательства.
Финансовая деятельность охватывает процессы формирования, движения и обеспечения сохранности имущества предприятия, контроля за его использованием. Финансовое состояние является результатом взаимодействия всех элементов системы финансовых отношений предприятия и поэтому определяется совокупностью производственно-хозяйственных факторов.
Основными задачами анализа финансового состояния предприятия являются:
оценка динамики состава и структуры активов, их состояния и движения;
оценка динамики состава и структуры источников собственного и заемного капитала, их состояния и движения;
анализ абсолютных и относительных показателей финансовой устойчивости предприятия и оценка изменения ее уровня;
анализ платежеспособности предприятия и ликвидности активов его баланса.
Финансовое состояние может быть устойчивым, неустойчивым и кризисным. Способность предприятия своевременно производить платежи, финансировать свою деятельность на расширенной основе свидетельствует о его хорошем финансовом состоянии.
Главная цель анализа - своевременно выявлять и устранять недостатки в финансовой деятельности и находить резервы улучшения финансового состояния предприятия и его платежеспособности.
Основными источниками информации для анализа финансового состояния предприятия служат отчетный бухгалтерский баланс (форма №1), отчет о прибылях и убытках (форма №2) и другие формы отчетности, данные первичного и аналитического бухгалтерского учета, которые расшифровывают и детализируют отдельные статьи баланса.
Прибыль и убыток характеризуют финансовый результат деятельности предприятия и могут быть определены только в системе бухгалтерского учета. С точки зрения бухгалтерского учета прибыль отражает финансовый результат от хозяйственной деятельности, полученный предприятием за отчетный период (в случае превышения доходов над расходами). Прибыль относиться к числу важнейших показателей оценки работы предприятий и определения эффективности деятельности.
2.4. Анализ деловой активности
ООО СП «Единая торговая система» создано в 1994 году путем вкладов следующих учредителей:
50% доли – шведский международный производственный финансовый концерн «Торговая система»;
10% - физическое лицо, гражданин Швеции;
40% - российские физические лица.
По уставу предприятие может заниматься производственной, торгово-сбытовой и прочими видами деятельности.
Фонды и резервы предприятия образуются за счет чистой прибыли по решению учредителей.
ООО СП «Единая торговая система» специализируются на экспортно-импортных операциях, связанных с торговлей строительных материалов, продукцией химического производства и лакокрасочных материалов.
Экспорт составляет 90% в общей выручке от реализации.
Основными зарубежными поставщиками являются:
МПТК «Линдап»;
UTS Швеция и филиалы концерна в странах Западной Европы и Америки.
Покупателями продукции на российской территории являются химические и металлургические комбинаты, такие как ОАО «Тверьстеклопластик», ОАО «Тверьстекловолокно» и другие. Общий список покупателей — более 120 наименований.
2.1. Выбор и обоснование методики проведения анализа
Разные авторы предлагают разные методики финансового анализа. Детализация процедурной стороны методики финансового анализа зависит от поставленных целей, а также различных факторов информационного, временного, методического и технического обеспечения. Логика аналитической работы предполагает ее организацию в виде двухмодульной структуры:
экспресс-анализ финансового состояния;
детализированный анализ финансового состояния.
Целью экспресс-анализа является наглядная и простая оценка финансового благополучия и динамики развития хозяйствующего субъекта. В процессе анализа В.В.Ковалев предлагает рассчитать различные показатели и дополнить их методами, основанными на опыте и квалификации специалиста.
Автор считает, что экспресс-анализ целесообразно выполнять в три этапа: подготовительный этап, предварительный обзор финансовой отчетности, экономическое чтение и анализ отчетности.
Цель первого этапа - принять решение о целесообразности анализа финансовой отчетности и убедиться в ее готовности к чтению. Здесь проводится визуальная и простейшая счетная проверка отчетности по формальным признакам и по существу: определяется наличие всех необходимых форм и приложений, реквизитов и подписей, проверяется правильность и ясность всех отчетных форм; проверяются валюта баланса и все промежуточные итоги.
Цель второго этапа - ознакомление с пояснительной запиской к балансу. Это необходимо для того, чтобы оценить условия работы в отчетном периоде, определить тенденции основных показателей деятельности, а также качественные изменения в имущественном и финансовом положении хозяйствующего субъекта.
Третий этап - основной в экспресс-анализе; его цель - обобщенная оценка результатов хозяйственной деятельности и финансового состояния объекта. Такой анализ проводится с той или иной степенью детализации в интересах различных пользователей (таблица 1).
Таблица 1
Совокупность аналитических показателей для экспресс-анализа1
|
Направление анализа |
Показатели |
|
1. Оценка экономического потенциала субъекта хозяйствования. |
|
|
|
|
|
|
|
|
2. Оценка результатов финансово-хозяйственной деятельности. |
|
|
|
|
|
|
|
В.В.Ковалев предлагает проводить экспресс-анализ финансового состояния по выше изложенной методике. Экспресс-анализ может завершаться выводом о целесообразности или необходимости более углубленного и детального анализа финансовых результатов и финансового положения.
Цель детализированного анализа финансового состояния - более подробная характеристика имущественного и финансового положения хозяйствующего субъекта, результатов его деятельности в истекающем отчетном периоде, а также возможностей развития субъекта на перспективу. Он конкретизирует, дополняет и расширяет отдельные процедуры экспресс-анализа. При этом степень детализации зависит от желания аналитика.
В.В.Ковалев предлагает следующую программу углубленного анализа финансово-хозяйственной деятельности предприятия:
Предварительный обзор экономического и финансового положения субъекта хозяйствования:
характеристика общей направленности финансово-хозяйственной деятельности;
выявление «больных статей отчетности.
Оценка и анализ экономического потенциала субъекта хозяйствования:
оценка имущественного положения;
построение аналитического баланса-нетто;
вертикальный анализ баланса;
горизонтальный анализ баланса;
анализ качественных сдвигов в имущественном положении;
оценка финансового положения;
оценка ликвидности;
оценка финансовой устойчивости.
Оценка и анализ результативности финансово-хозяйственной деятельности субъекта хозяйствования:
оценка основной деятельности;
анализ рентабельности;
оценка положения на рынке ценных бумаг.
Рассмотрим далее методику анализа финансового состояния, предлагаемую И.Т.Балабановым в его книге «Основы финансового менеджмента» .
Движение любых ТМЦ, трудовых и материальных ресурсов сопровождается образованием и расходованием денежных средств, поэтому финансовое состояние хозяйствующего субъекта отражает все стороны его производственно-торговой деятельности. Характеристику финансового состояния Балабанов И.Т. предлагает провести по следующей схеме:
анализ доходности (рентабельности);
анализ финансовой устойчивости;
анализ кредитоспособности;
анализ использования капитала;
анализ уровня самофинансирования;
анализ валютной самоокупаемости.
Анализ доходности хозяйствующего субъекта характеризуется абсолютными и относительными показателями. Абсолютный показатель доходности - это сумма прибыли, или доходов.
Относительный показатель - уровень рентабельности. Рентабельность представляет собой доходность, или прибыльность производственно-торгового процесса. Ее величина измеряется уровнем рентабельности. Уровень рентабельности хозяйствующих субъектов, связанных с производством продукции (товаров, работ, услуг), определяется процентным отношением прибыли от реализации продукции к себестоимости продукции.
В процессе анализа изучают динамику изменения объема чистой прибыли, уровня рентабельности и факторы, их определяющие.
Финансово устойчивым считается такое предприятие, которое за счет собственных средств покрывает средства, вложенные в активы (основные фонды, НМА, оборотные средства), не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам. Главным в финансовой деятельности, считает И.Т.Балабанов, являются правильная организация и использование оборотных средств. Поэтому в процессе анализа финансового состояния вопросам рационального использования оборотных средств уделяет основное внимание.
Характеристика финансовой устойчивости включает в себя анализ:
состава и размещения активов хозяйствующего субъекта;
динамики и структуры источников финансовых ресурсов;
наличия собственных оборотных средств;
кредиторской задолженности;
наличия и структуры оборотных средств;
дебиторской задолженности;
платежеспособности.
Под кредитоспособностью хозяйствующего субъекта понимается наличие у него предпосылок для получения кредита и способность возвратить его в срок. Кредитоспособность заемщика характеризуется его аккуратностью при расчетах по ранее полученным кредитам, его текущим финансовым состоянием и перспективами изменения, способностью при необходимости мобилизовать денежные средства из различных источников.
При анализе кредитоспособности используется целый ряд показателей. Наиболее важными из них являются, норма прибыли на вложенный капитал и ликвидность. Норма прибыли на вложенный капитал определяется отношением суммы прибыли к общей сумме пассива по балансу. Ликвидность хозяйствующего субъекта - это способность его быстро погашать свою задолженность. Она определяется соотношением величины задолженности и ликвидных средств.
Вложение капитала должно быть эффективным. Под эффективностью использования капитала понимается величина прибыли, приходящаяся на 1 (один) рубль вложенного капитала. Эффективность капитала - комплексное понятие, включающее в себя использование оборотных средств, основных фондов и НМА. Поэтому анализ эффективности капитала проводится по отдельным частям.
Эффективность использования оборотных средств характеризуются, прежде всего, их оборачиваемостью. Под оборачиваемостью средств понимается продолжительность прохождения средствами отдельных стадий производства и обращения. Оборачиваемость оборотных средств исчисляется продолжительностью одного оборота в днях или количеством оборотов за отчетный период.
Эффективность использования капитала в целом. Капитал в целом представляет собой сумму оборотных средств, основных фондов и НМА. Эффективность использования капитала лучше всего измеряется его рентабельностью. Уровень рентабельности капитала измеряется процентным отношением балансовой прибыли к величине капитала.
Самофинансирование означает финансирование за счет собственных источников: амортизационных отчислений и прибыли. Эффективность самофинансирования и его уровень зависят от удельного веса собственных источников. Уровень самофинансирования можно определить с помощью коэффициента самофинансирования:
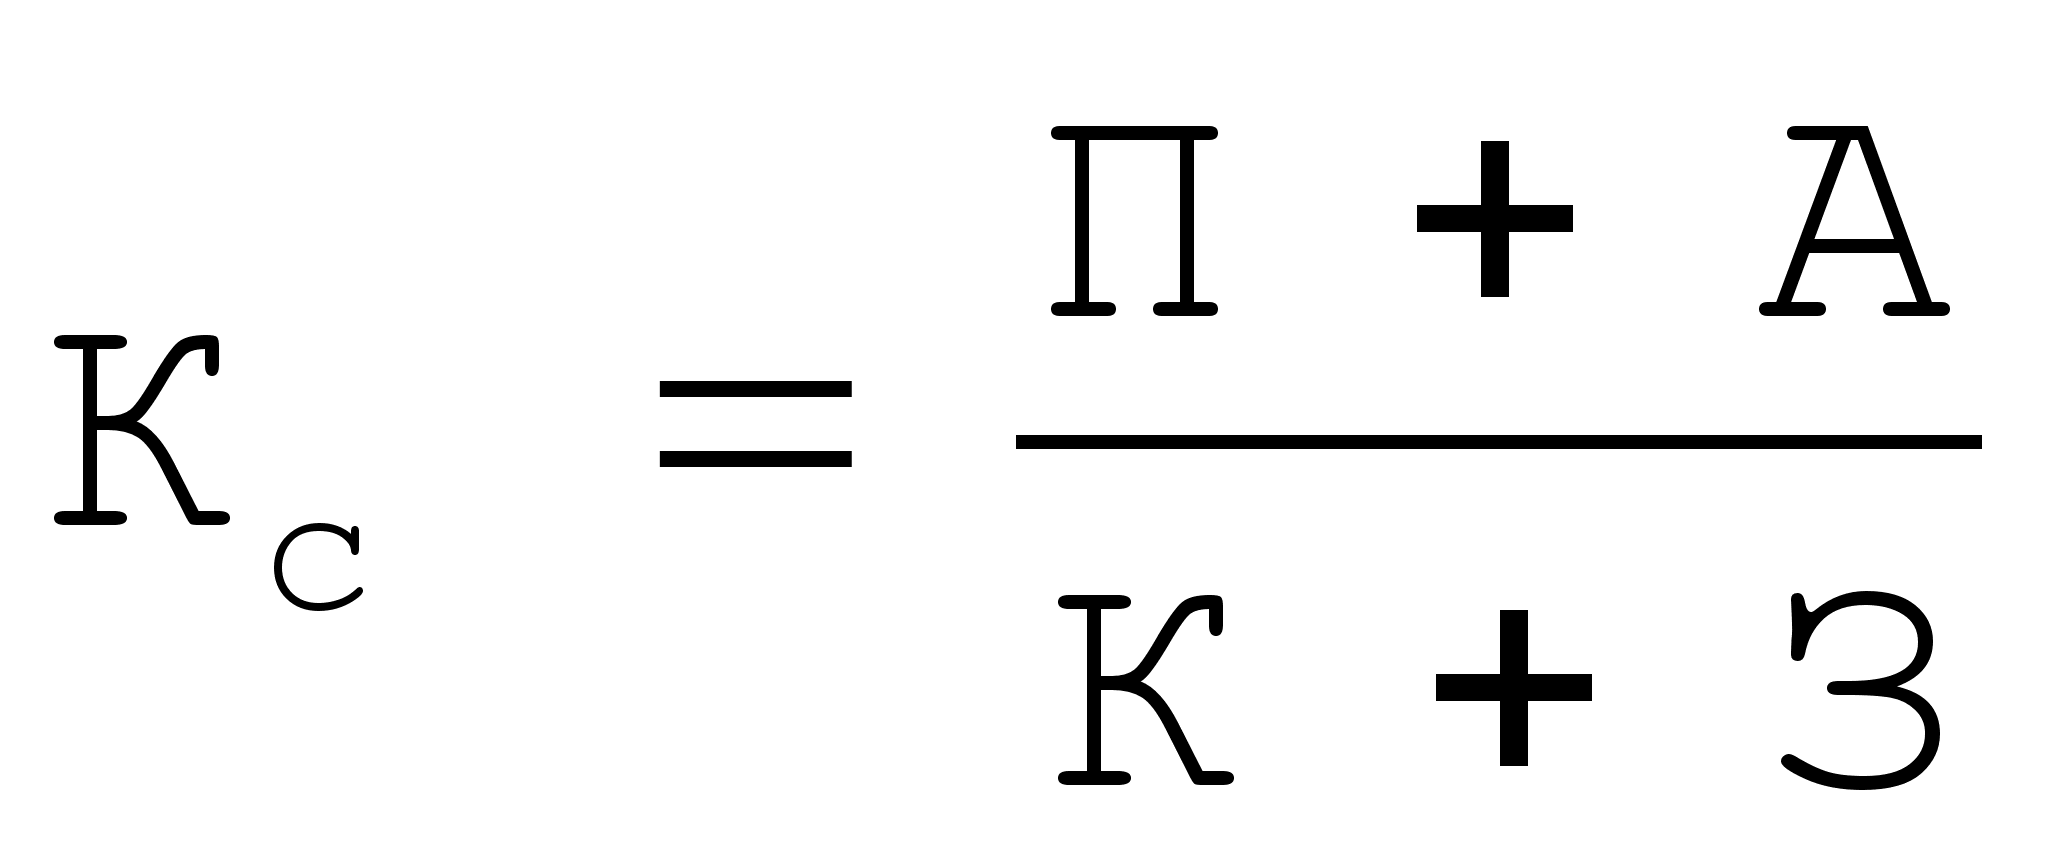 ,
 где
П - прибыль,
направляемая
в фонд накопления;
А - амортизационные отчисления;
К - заемные средства;
З - кредиторская задолженность и др. привлеченные средства.
Однако хозяйствующий субъект не всегда может полностью обеспечить себя собственными финансовыми ресурсами и поэтому широко использует заемные и привлеченные денежные средства, как элемент, дополняющий самофинансирования.
Принцип валютной самоокупаемости заключается в превышении поступлений валюты над его расходами. Соблюдение этого принципа означает, что хозяйствующий субъект не «проедает» свой валютный фонд, а постоянно накапливает его.
Следующий источник по рассматриваемой проблеме это учебник под редакцией Е.С.Стояновой «Финансовый менеджмент: теория и практика». Данный автор особое внимание уделяет специфическим методом анализа: это расчеты эффекта финансового рычага и операционного рычага, а также расчету финансовых коэффициентов.
Важнейшими коэффициентами отчетности, использующимися в финансовом управлении по Е.С.Стояновой, являются:
коэффициенты ликвидности (коэффициент текущей ликвидности, срочной ликвидности и чистый оборотный капитал);
коэффициенты деловой активности или эффективности использования ресурсов (оборачиваемость активов, оборачиваемость дебиторской задолженности, оборачиваемость материально - производственных запасов и длительность операционного цикла);
коэффициенты рентабельности (рентабельность всех активов предприятия, рентабельность реализации, рентабельность собственного капитала);
коэффициенты структуры капитала (коэффициент собственности, коэффициент финансовой зависимости, коэффициент защищенности кредиторов);
коэффициенты рыночной активности (прибыль на одну акцию, балансовая стоимость одной акции, соотношение рыночной цены акции и ее балансовой стоимости, доходность акции и доля выплаченных дивидендов).
Важным инструментом финансового менеджмента является не только анализ уровня и динамики основных коэффициентов в сравнении с определенной базой, считает автор, но и определения оптимальных пропорций между ними с целью разработки наиболее конкурентоспособной финансовой стратегии.
Эффект финансового рычага - это приращение к рентабельности собственных средств, получаемое благодаря использованию кредита, несмотря на платность последнего. Предприятие, использующее только собственные средства, ограничивает их рентабельность примерно двумя третями экономической рентабельности. Предприятие, использующие кредит, увеличивает либо уменьшает рентабельность собственных средств, в зависимости от соотношения собственных и заемных средств в пассиве и от величины процентной ставки. Тогда и возникает эффект финансового рычага.
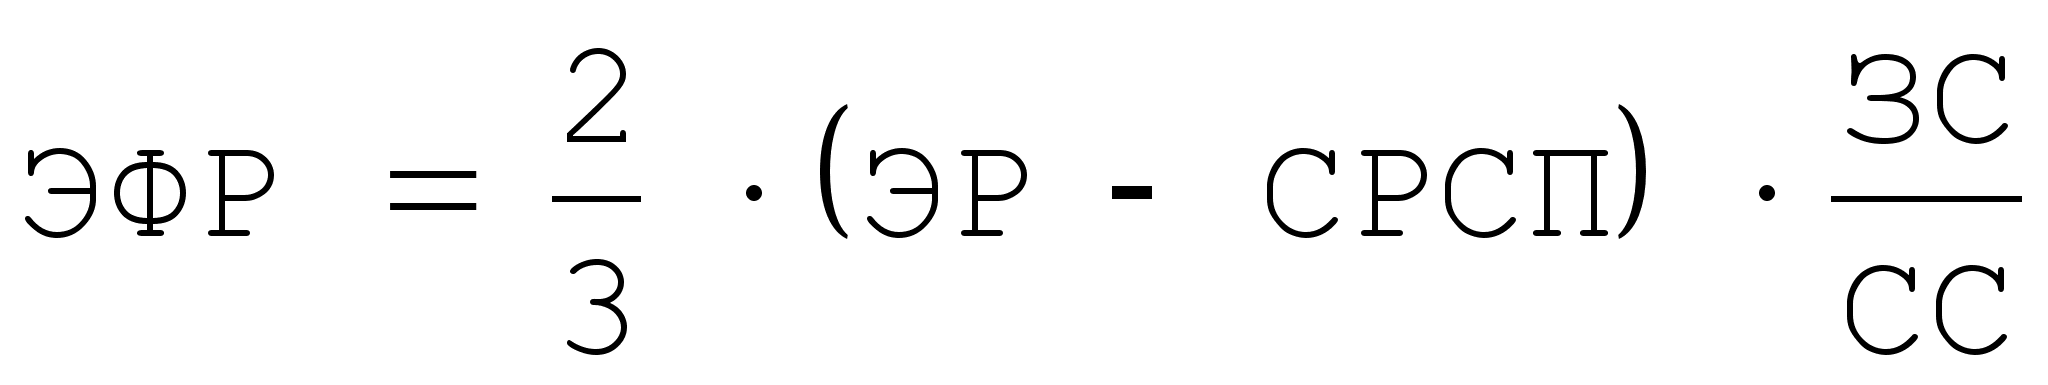 ,
где: ЭР - экономическая рентабельность, равная отношению прибыли до выплаты процентов и налогов к активам; СРСП – среднерасчетная ставка процента; ЗС – заемные средства; СС – собственные средства.
То есть для того, чтобы повысить рентабельность собственных средств, предприятие должно регулировать соотношение собственных и заемных средств.
Большое внимание Е.С.Стоянова уделяет операционному анализу, называемому также анализом "издержки-объем-прибыль", - отражающим зависимость финансовых результатов бизнеса от издержек и объемов производства/сбыта.
Ключевыми элементами операционного анализа служит: операционный рычаг, порог рентабельности и запас финансовой прочности.
Действие операционного рычага проявляется в том, что любое изменение выручки от реализации всегда порождает более сильное изменение прибыли. В практических расчетах для определения силы воздействия операционного рычага применяют отношение валовой маржи (результата от реализации после возмещения переменных затрат) к прибыли.
Порог рентабельности – эта такая выручка от реализации, при которой предприятие уже не имеет убытков, но еще не имеет и прибыли. Вычислив порог рентабельности, получаем пороговое (критическое) значение объема производства – ниже этого количества предприятию производить не выгодно: обойдется себе дороже. Пройдя порог рентабельности, фирма имеет дополнительную сумму валовой маржи на каждую очередную единицу товара. Наращивается и масса прибыли.
Разница между достигнутой фактической выручкой от реализации и порогом рентабельности составляет запас финансовой прочности.
Так как в данной работе не используются элементы операционного анализа, то нет смысла более подробно останавливаться на выше описанном методе.
В статье КЭН М.И.Литвина, рассматриваются некоторые возможности применения матричных методов оценки и анализа финансовых показателей, увязанных с действующей формой бухгалтерского баланса.
Как известно, матричная модель представляет собой прямоугольную таблицу, элементы которой отражают взаимосвязь объектов. Она очень удобна для финансового анализа, поскольку является простой и наглядной формой совмещения разнородных, но взаимосвязанных экономических явлений.
Бухгалтерский баланс предприятия можно представить как матрицу, где по горизонтали расположены статьи актива (имущество), а по вертикали – статьи пассива (источники средств). Размерность матрицы бухгалтерского баланса может соответствовать количеству статей по активу и пассиву баланса 42х35, но для практических целей вполне достаточно размерности 10х10 по сокращенной форме баланса.
В матрице баланса необходимо выделить четыре квадрата по следующей схеме:
|
Актив |
Пассив |
|
Внеоборотные средства |
Собственный капитал |
|
Оборотные средства |
Обязательства |
При составлении сокращенной формы баланса следует не только сгруппировать его статьи, но и исключить из сумм уставного и добавочного капитала статьи актива баланса "Расчеты с учредителями" и "Убытки прошлых лет и отчетного года". Понадобятся также данные из отчета о финансовых результатах и их использовании.
На основе выше перечисленных отчетных данных, надо составить четыре аналитические таблицы:
Матричный баланс на начало года.
Матричный баланс на конец года.
Разностный (динамический) матричный баланс за год.
Баланс денежных поступлений и расходов предприятия.
Матричные балансы предприятия составляются по единой методике. Первые два баланса носят статический характер и показывают состояние средств предприятия на начало и конец года. Третий баланс отражает динамику – изменение средств предприятия за год (наиболее пригоден для аналитических и прогнозных расчетов).
Правила составления матричной модели для первых трех балансов не сложны.
Выбирается размер матрицы, статьи актива отражаются по горизонтали матрицы, статьи пассива – по вертикали.
Заполняется балансовая строка и графа матрицы в точном соответствии с данными бухгалтерского баланса.
Последовательно, начиная с первой строки актива баланса, подбираются источники средств, находящиеся в распоряжении предприятия (см. табл. 1).
Проверяются все балансовые итоги по горизонтали и вертикали матрицы (таблица 2).
Наиболее ответственным является третий этап составления матрицы – подбор источников средств, находящихся в распоряжении предприятия. Здесь следует исходить из круга финансовых прав и полномочий предоставленных предприятию, экономической природы внеоборотных и оборотных, собственных и заемных средств, хозяйственной целесообразности.
Таблица 2
|
Статьи актива баланса |
Источники средств (статьи пассива) |
|
Внеоборотные средства. |
|
|
|
|
|
|
|
|
Оборотные средства. |
|
|
|
|
|
|
|
|
|
Можно предложить следующий вариант подбора средств (таблица 3). Подбор источников средств проводится в названной последовательности и в пределах остатка средств.
Таблица 3
Матричный баланс предприятия
|
Пассив Актив |
УК и добавочный капитал |
Резервный капитал |
Фонды накопления и прибыли |
Итого собственный капитал |
Долгосрочные кредиты |
Кредиторы |
Фонды потребления и резервы |
Итого обязательств |
БАЛАНС |
|
ОС и НМА |
х |
х |
х |
||||||
|
Кап. вложения |
х |
х |
х |
х |
х |
х |
|||
|
Долгосрочн. фин. вложения. |
х |
х |
х |
||||||
|
Итого внеоборотные активы |
х |
х |
х |
х |
х |
х |
|||
|
Запасы и затраты |
х |
х |
х |
х |
х |
х |
х |
||
|
Дебиторы |
х |
х |
х |
||||||
|
Краткосрочн. фин. вложения |
х |
х |
х |
||||||
|
Денежные средства |
х |
х |
х |
х |
|||||
|
Итого оборотные активы |
х |
х |
х |
х |
х |
х |
х |
х |
|
|
БАЛАНС |
х |
х |
х |
х |
х |
х |
х |
х |
х |
Матричные балансы существенно расширяют информационную базу для финансового анализа. С их помощью можно: определить увязку статей актива (имущества предприятия) и статей пассива баланса (источники средств); рассчитать структуру и определить качество активов по балансу предприятия и достаточность источников их финансирования; рассчитать весь набор показателей и коэффициентов, необходимых для оценки финансовой устойчивости, платежеспособности, использования ресурсов предприятия; объективно оценить финансовое состояние предприятия, выяснить причины его изменения за отчетный период; установить параметры, характеризующие приближение предприятия к порогу неплатежеспособности (банкротству).
Баланс денежных поступлений и расходов предприятия увязывает бухгалтерский баланс с финансовыми результатами работы, наличием денежных средств на счетах, текущим оборотам денежных средств. Он позволяет реально оценить, сколько денежных средств и на каком этапе требуется предприятию, а также дает наглядное представление о составе и структуре денежных доходов и расходов, факторах, повлиявших на изменение денежных остатков на счетах.
Все перечисленные выше методики имеют свои достоинства и недостатки. Исходя из поставленных целей, в данной работе используется методика проведения анализа финансового состояния, предлагаемая В.В.Ковалевым.
2.2. Анализ и оценка имущества
Устойчивость финансового положения предприятия в значительной степени зависит от целесообразности и правильности вложения финансовых ресурсов в активы. Активы динамичны по своей природе. В процессе функционирования предприятия и величина активов, и их структура претерпевают постоянные изменения.
Актив баланса позволяет дать общую оценку имущества, находящегося в распоряжении предприятия. А также выделить в составе имущества оборотные (мобильные) и внеоборотные (иммобилизованные) средства. Имущество - это основные фонды, оборотные средства и другие ценности, стоимость которых отражена в балансе. Данные аналитических расчётов приведены в таблице 4.
На основе данных аналитической табл. 4 можно сделать выводы:
общая стоимость имущества снизилась за отчетный период на 0,33%. Это изменение свидетельствует о спаде хозяйственной деятельности предприятия;
уменьшение стоимости имущества на 73000 руб. сопровождалось внутренними изменениями в активе: при увеличении внеоборотных активов на 370000 руб. (прирост на 2,72%) произошло уменьшение стоимости оборотных средств на 443000 руб. (снижение на 6,02%);
уменьшение стоимости оборотных активов в целом произошло вследствие уменьшения денежных средств на 53,46% и снижения запасов организации на 21,34%;
при общем снижении имущества предприятия основное финансирование было направлено на пополнение внеоборотных средств. Из всех групп внеоборотных активов наблюдается снижение только незавершенного строительства на 594000 руб. (на 100%), в остальных – увеличение;
наиболее крупное увеличение удельного веса, на 4 пункта, наблюдается в расчетах с дебиторами – прирост дебиторской задолженности составил 153,37%. В начале периода она была равна 1647000 руб., а к концу периода увеличилась до 2526000 руб. Это самый высокий показатель динамики относительно других статей актива баланса.
На основе общей оценки актива баланса выявлено снижение производственно-хозяйственного потенциала организации. Это изменение сопровождалось ростом внеоборотных средств и уменьшением стоимости оборотных активов.
Изменение структуры имущества представлено на рис.2 и 3.
Таблица 4
Изменение имущественного положения организации
(тыс.руб.)
|
Показатели |
На начало года |
На конец года |
Доля в итоге баланса |
Доля в итоге раздела |
Изменение |
|||
|
н.г. |
к.г. |
н.г. |
к.г. |
тыс.руб. |
% |
|||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|
Внеоборотные активы |
||||||||
|
1. ОС и прочие внеоборотные активы (строка 190) |
13595 |
13965 |
61,25 |
63,12 |
100,00 |
100,00 |
370 |
2,72 |
|
1.1. Нематериаль- ные активы (строка 110) |
- |
11 |
- |
0,05 |
- |
0,08 |
11 |
100,00 |
|
1.2. Основные средства (строка 120) |
13001 |
13954 |
58,57 |
63,07 |
95,63 |
99,92 |
953 |
7,33 |
|
1.3. Незавершён- ное строительство (строка 130) |
594 |
- |
2,68 |
- |
4,37 |
- |
-594 |
-100,00 |
|
1.4. Долгосрочные финансовые вложения (строка 140) |
- |
- |
- |
- |
- |
- |
- |
- |
|
Оборотные активы |
||||||||
|
2. Оборотные (мобильные) средства (строка 290) |
7363 |
6920 |
33,17 |
31,28 |
100,00 |
100,00 |
-443 |
-6,02 |
|
2.1. Запасы (строка 210) |
5398 |
4246 |
24,32 |
19,19 |
73,31 |
61,36 |
-1152 |
-21,34 |
|
2.2. Денежные средства и краткосрочные финансовые вложения (строки 250+260) |
318 |
148 |
1,43 |
0,67 |
4,32 |
2,14 |
-170 |
-53,46 |
|
2.3. Дебиторская задолженность (строки 230+240) |
1647 |
2526 |
7,42 |
11,42 |
22,37 |
36,50 |
879 |
53,37 |
|
2.4. НДС по приобретенным ценностям (строка 220) |
- |
- |
- |
- |
- |
- |
- |
- |
|
3. Убытки (строка 390) |
1239 |
1239 |
5,58 |
5,60 |
100,00 |
100,00 |
0 |
0,00 |
|
Всего имущества (строка 399) |
22197 |
22124 |
100,00 |
100,00 |
- |
- |
-73 |
-0,33 |
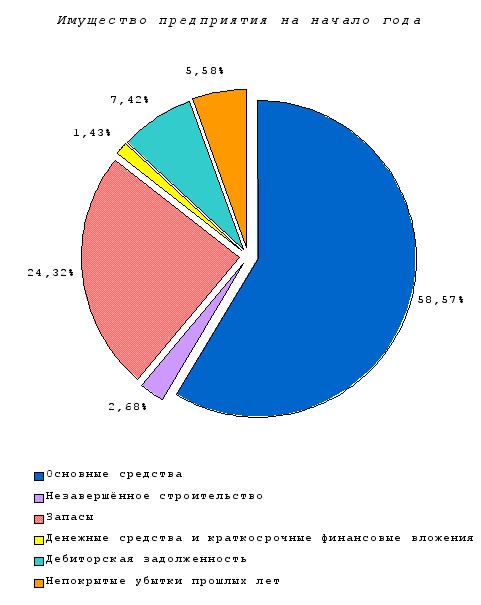
Рис. 2
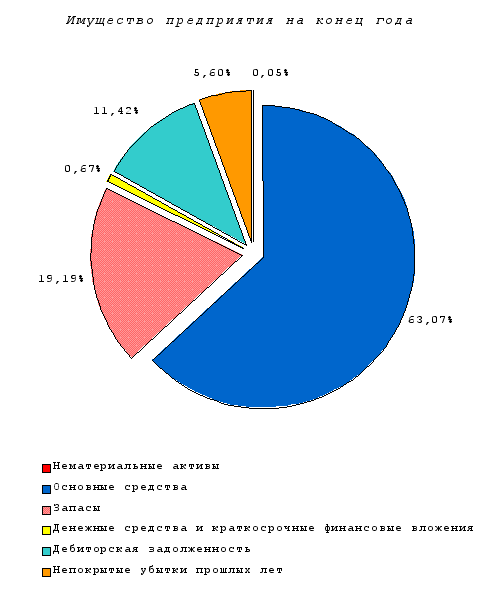
Рис. 3
2.3. Анализ финансовой устойчивости и платежеспособности предприятия
Одна из важнейших характеристик финансового состояния предприятия — стабильность его деятельности в свете долгосрочной перспективы. Она связана с общей финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов. Так, многие бизнесмены, включая представителей государственного сектора экономики, предпочитают вкладывать в дело минимум собственных средств, а финансировать его за счет денег, взятых в долг. Однако если структура «собственный капитал — заемные средства» имеет значительный перекос в сторону долгов, предприятие может обанкротиться, если несколько кредиторов одновременно потребуют свои деньги обратно в «неудобное» время.
В рыночных условиях, когда хозяйственная деятельность предприятия и его развитие осуществляется за счёт самофинансирования, а при недостаточности собственных финансовых ресурсов - за счёт заёмных средств, важной аналитической характеристикой является финансовая устойчивость предприятия.
Финансовая устойчивость - это определённое состояние счетов предприятия, гарантирующее его постоянную платежеспособность. В результате осуществления какой-либо хозяйственной операции финансовое состояние предприятия может остаться неизменным, либо улучшиться, либо ухудшиться. Поток хозяйственных операций, совершаемых ежедневно, является как бы «возмутителем» определённого состояния финансовой устойчивости, причиной перехода из одного типа устойчивости в другой. Знание предельных границ изменения источников средств для покрытия вложения капитала в основные фонды или производственные запасы позволяет генерировать такие потоки хозяйственных операций, которые ведут к улучшению финансового состояния предприятия, к повышению его устойчивости.
Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам её финансово-хозяйственной деятельности.
На практике применяют разные методики анализа финансовой устойчивости. Проанализируем финансовую устойчивость с помощью абсолютных показателей.
Для аналитических исследований и качественной оценки динамики финансово-экономического состояния предприятия рекомендуется объединить статьи баланса в отдельные специфические группы (табл. 5). Цель — создание агрегированного баланса, который используется для определения важных характеристик финансового состояния предприятия и расчета ряда основных финансовых коэффициентов.
В ходе производственно-хозяйственной деятельности на предприятии идет постоянное формирование (пополнение) запасов товарно-материальных ценностей. Для этого используются как собственные оборотные средства, так и заемные (долгосрочные и краткосрочные кредиты и займы). Анализируя соответствие или несоответствие (излишек или недостаток) средств для формирования запасов и затрат, определяют абсолютные показатели финансовой устойчивости.
Таблица 5
Баланс предприятия (в агрегированном виде)
|
АКТИВ |
Условные обозна-чения |
ПАССИВ |
Условные обозна-чения |
|
F |
|
ИС |
|
Ra |
|
К |
|
Запасы и затраты |
Z |
Долгосрочные кредиты и заемные средства |
КТ |
|
Дебиторская задолженность |
ra |
Краткосрочные кредиты и заемные средства |
Кt |
|
Денежные средства и краткосрочные финансовые вложения |
Д |
Кредиторская задолженность |
RP |
|
Баланс |
В |
Баланс |
B |
Для полного отражения разных видов источников (собственных средств, долгосрочных и краткосрочных кредитов и займов) в формировании запасов и затрат используются следующие показатели:
1. Наличие собственных оборотных средств.
Определяется как разница величины источников собственных средств и величины основных средств и вложений (внеоборотных активов):
ЕС = ИС – F ,
где: ЕС — наличие собственных оборотных средств;
ИС — источники собственных средств (итог разд.IV
«Капитал и резервы»);
F — основные средства и вложения (итог разд.I баланса
«Внеоборотные активы»).
2. Наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат.
Определяется как сумма собственных оборотных средств и долгосрочных кредитов и займов:
ЕT = ЕC + КT =(ИC + КT)- F ,
где: ЕT — наличие собственных оборотных средств и
долгосрочных заемных источников для формирования
запасов и затрат;
КТ — долгосрочные кредиты и заемные средства (итог
разд.V баланса «Долгосрочные пассивы»).
3. Общая величина основных источников средств для формирования запасов и затрат.
Рассчитывается как сумма собственных оборотных средств, долгосрочных и краткосрочных кредитов и займов:
ЕΣ = ЕТ + Кt = (ИC + KT + Кt)- F