Разработка мер по выводу предприятия из кризисного финансового состояния
где: ЕΣ — общая величина основных источников средств для
формирования, запасов и затрат;
Кt — краткосрочные кредиты и займы (итог разд.VI
баланса «Краткосрочные пассивы»).
На основе этих трех показателей, характеризующих наличие источников, которые формируют запасы и затраты для производственно-хозяйственной деятельности, рассчитываются величины, дающие оценку размера (достаточности) источников для покрытия запасов и затрат:
1. Излишек (+) или недостаток (-) собственных оборотных средств:
±ЕС = ЕС – Z ,
где: Z — запасы и затраты (стр.211 + стр.220 разд.II баланса
«Оборотные активы»).
2. Излишек (+) или недостаток (-) собственных оборотных и долгосрочных заемных источников формирования запасов и затрат:
±EТ = EТ – Z =(EС + KТ)-Z.
3. Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат:
±EΣ = EΣ – Z =(EС + KТ + Kt)-Z ,
Показатели обеспеченности запасов и затрат источниками их формирования (±ЕС; ±EТ; ±EΣ). Являются базой для классификации финансового положения предприятия по степени устойчивости.
При определений типа финансовой устойчивости следует использовать трехмерный (трехкомпонентный) показатель:
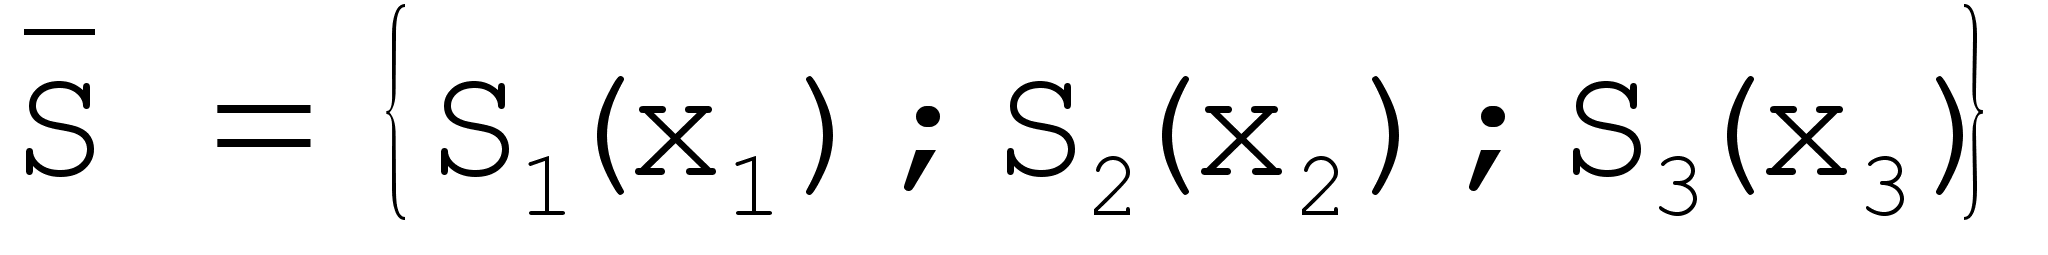 ,
где: x1 = ±ЕС;
x2 = ±EТ;
x3 = ±EΣ.
Функция S(x) определяется следующим образом:
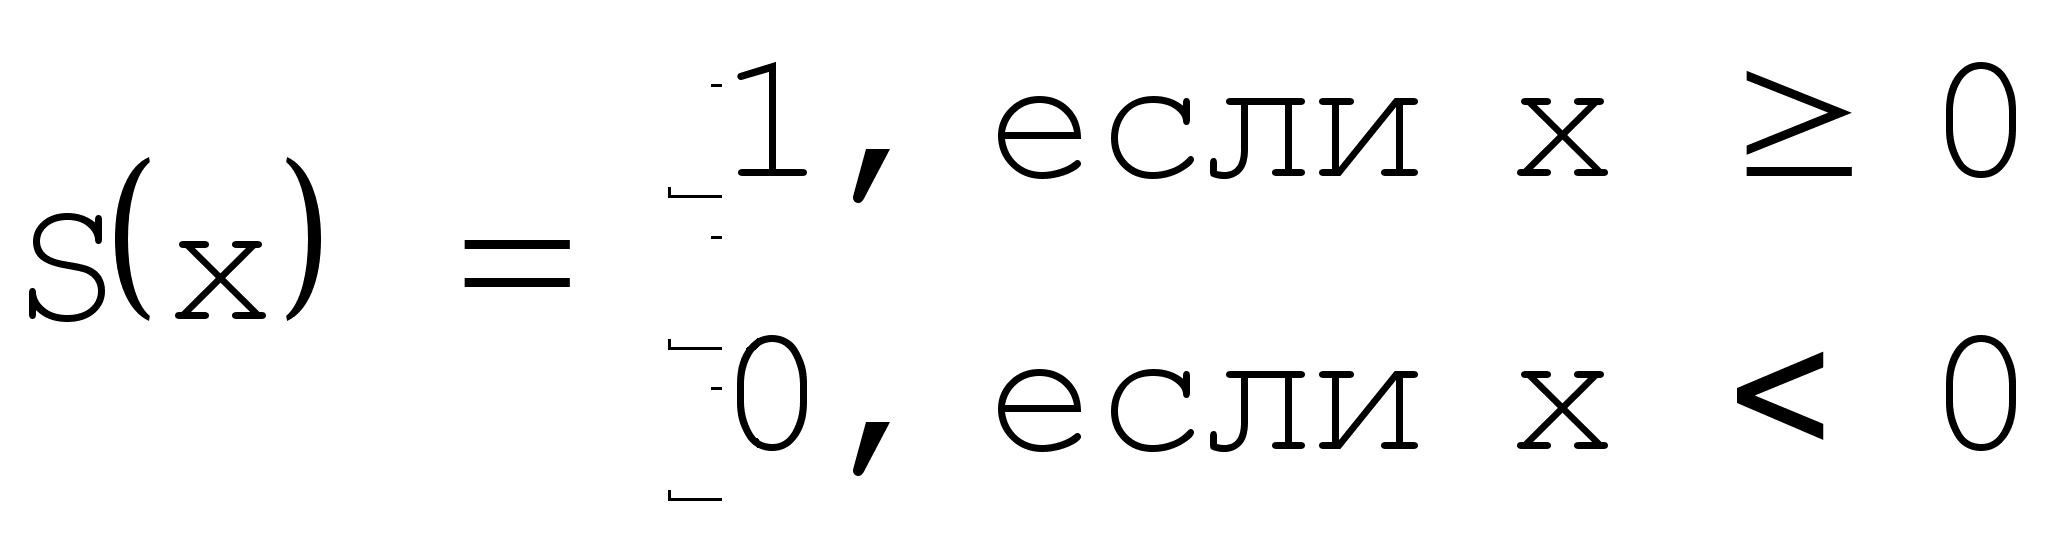
Выделяются четыре основных типа финансовой устойчивости предприятия (табл. 6):
1. Абсолютная устойчивость финансового состояния.
Определяется условиями:
±ЕС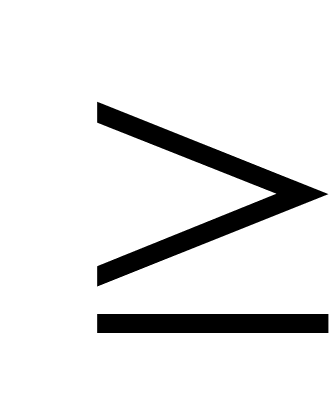 0;
±EТ0;
±EΣ0.
Трехмерный
показатель
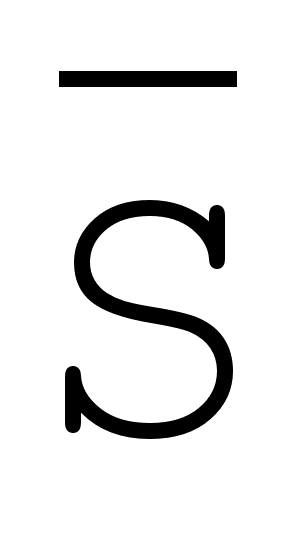 =(l;
1; l).
Абсолютная устойчивость финансового состояния показывает, что запасы и затраты полностью покрываются собственными оборотными средствами. Предприятие практически не зависит от кредитов. Такая ситуация относится к крайнему типу финансовой устойчивости и на практике встречается довольно редко. Однако ее нельзя рассматривать как идеальную, так как предприятие не использует внешние источники финансирования в своей хозяйственной деятельности.
2. Нормальная устойчивость финансового состояния.
Определяется условиями:
±ЕС<0;
±EТ0;
±EΣ0.
Предприятие оптимально использует собственные и кредитные ресурсы. Текущие активы превышают кредиторскую задолженность.
Трехмерный
показатель
=(0;
1; l).
3. Неустойчивое финансовое состояние.
Определяется условиями:
±ЕС<0;
±EТ<0;
±EΣ0.
Трехмерный
показатель
=(0;
0; l).
Неустойчивое финансовое положение характеризуется нарушением платежеспособности: предприятие вынуждено привлекать дополнительные источники покрытия запасов и затрат, наблюдается снижение доходности производства. Тем не менее еще имеются возможности для улучшения ситуации.
Таблица 6
Типы финансовой устойчивости
|
Тип финансовой устойчивости |
Трехмерный показатель |
Используемые источники покрытия затрат |
Краткая характеристика |
|
|
Собственные оборотные средства |
Высокая платежеспособность; предприятие не зависит от кредиторов |
|
|
Собственные оборотные средства плюс долгосрочные кредиты |
Нормальная платежеспособность; эффективное использование заемных средств; высокая доходность производственной деятельности |
|
|
Собственные оборотные средства плюс долгосрочные и краткосрочные кредиты и займы |
Нарушение платежеспособности; необходимость привлечения дополнительных источников; возможность улучшения ситуации |
|
|
- |
Неплатежеспособность предприятия; грань банкротства |
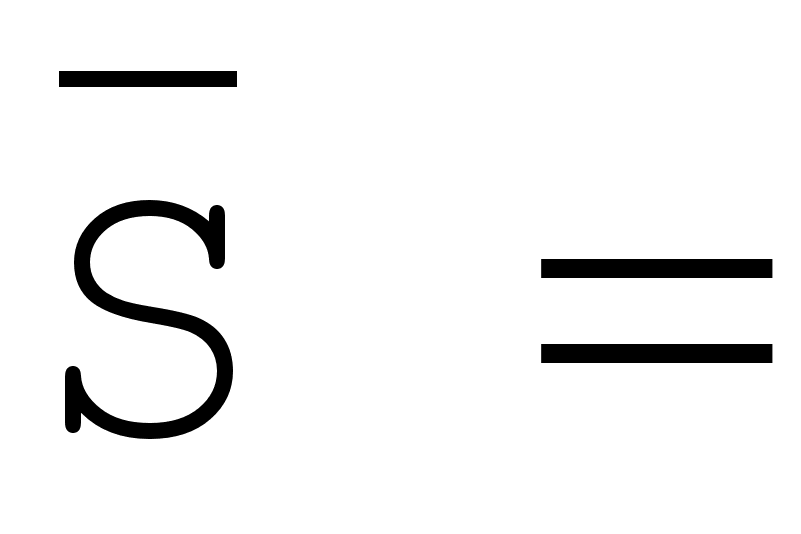 (1,1,1)
4. Кризисное (критическое) финансовое состояние.
Определяется условиями:
±ЕС<0;
±EТ<0;
±EΣ<0.
Трехмерный
показатель
=(0;
0; 0).
Кризисное финансовое положение — это грань банкротства: наличие просроченных кредиторской и дебиторской задолженностей и неспособность погасить их в срок. В рыночной экономике при неоднократном повторении такого положения предприятию грозит объявление банкротства.
Таблица 7
Анализ финансовой устойчивости предприятия
тыс.руб.
|
№ п/п |
Показатель |
На начало периода |
На конец периода |
Абсолютное отклонение |
Темп роста, % |
|
1 |
Источники собственных средств (ИС) |
16704 |
16828 |
124 |
100,74 |
|
2 |
Внеоборотные активы (F) |
13595 |
13965 |
370 |
102,72 |
|
3 |
Собственные оборотные средства (ЕС) [1-2] |
3109 |
2863 |
-246 |
92,09 |
|
4 |
Долгосрочные кредиты и заемные средства (КТ) |
- |
- |
- |
- |
|
5 |
Наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат (ЕТ) [3+4] |
3109 |
2863 |
-246 |
92,09 |
|
6 |
Краткосрочные кредиты и займы (Кt) |
5493 |
5296 |
-197 |
96,41 |
|
7 |
Общая величина основных источников формирования запасов и затрат (EΣ) [5+6] |
8602 |
8159 |
-443 |
94,85 |
|
8 |
Величина запасов и затрат (Z) |
5398 |
4246 |
-1152 |
78,66 |
|
9 |
Излишек (недостаток) собственных оборотных средств для формирования запасов и затрат (±ЕС) [3-8] |
-2289 |
-1383 |
906 |
60,42 |
|
10 |
Излишек (недостаток) собственных оборотных средств и долгосрочных заемных средств для формирования запасов и затрат (±EТ) [5-8] |
-2289 |
-1383 |
906 |
60,42 |
|
11 |
Излишек (недостаток) общей величины основных источников формирования запасов и затрат (±EΣ) [7-8] |
3204 |
3913 |
709 |
122,13 |
|
12 |
Трехмерный показатель типа финансовой устойчивости (9;10;11) |
(0; 0; 0) |
(0; 0; 0) |
- |
- |
Анализируя и оценивая финансовую устойчивость ООО СП «Единая торговая система» (табл. 7), можно сказать, что оно находится в кризисном финансовом состоянии, причем это состояние фиксируется как на начало, так и на конец периода. Такое заключение сделано на основании следующих выводов:
запасы и затраты не покрываются собственными оборотными средствами (ЕС). На начало года на покрытие запасов и затрат не хватало 73,62% собственных оборотных средств ((5398:3109)·100%), к концу года — 48,31%;
главная причина сохранения кризисного финансового положения предприятия — это превышение темпов роста запасов и затрат над ростом источников формирования: общая величина источников формирования (EΣ) снизилась на 5,15%, собственные оборотные средства уменьшились на 7,91%, а стоимость запасов и затрат снизилась на 21,34%;
негативным моментом является неудовлетворительное использование предприятием внешних заемных средств. Долгосрочные кредиты и займы не привлекаются. Краткосрочные обязательства представлены в отчетности лишь кредиторской задолженностью, но она снизилась за анализируемый период на 3,59%, т. е. администрация предприятия не желает, не умеет или не может использовать заемные средства для производственно-хозяйственной деятельности;
у предприятия наблюдается недостаток собственных оборотных средств, что свидетельствует о нехватке их в хозяйственной деятельности для покрытия запасов. Необходимо увеличение уровня собственных оборотных средств.
На рис. 4 и рис. 5 показаны изменения относительных объемов собственных оборотных средств, запасов и затрат предприятия за отчетный период.
Одна из основных характеристик финансово-экономического состояния предприятия — степень зависимости от кредиторов и инвесторов. Владельцы предприятия заинтересованы в минимизации собственного капитала и в максимизации заемного капитала в финансовой структуре организации. Заемщики оценивают устойчивость предприятия по уровню собственного капитала и вероятности банкротства.
Финансовая устойчивость предприятия характеризуется состоянием собственных и заемных средств и анализируется с помощью системы финансовых коэффициентов. Информационной базой для расчета таких коэффициентов являются абсолютные показатели актива и пассива бухгалтерского баланса.
Анализ проводится посредством расчета и сравнения полученных значений коэффициентов с установленными базисными величинами, а также изучения динамики их изменений за определенный период.
Базисными величинами могут быть:
значения показателей за прошлый период;
среднеотраслевые значения показателей;
значения показателей конкурентов;
теоретически обоснованные или установленные с помощью экспертного опроса оптимальные или критические значения относительных показателей.
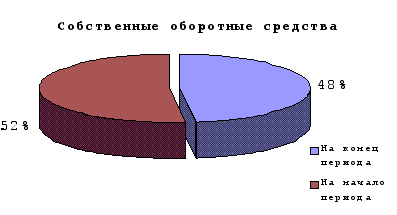
Рис. 4. Динамика относительных объемов
собственных оборотных средств
предприятия за отчетный период
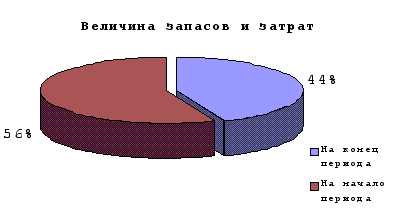
Рис. 5. Динамика относительных объемов
запасов и затрат предприятия
за отчетный период
Оценка финансовой устойчивости предприятия проводится с помощью достаточно большого количества относительных финансовых коэффициентов (табл. 8).
Расчет и анализ относительных коэффициентов (показателей) существенно дополняет оценку абсолютных показателей финансовой устойчивости предприятия. На основании данных табл. 9 можно сделать вывод, что финансовая независимость предприятия высока. Это подтверждается высокими значениями коэффициентов автономии (Кa) и соотношения заемных и собственных средств (КЗ/С). Несмотря на незначительное уменьшение имущественного потенциала предприятия на 0,33%, у него неустойчивое финансовое положение. Наблюдается снижение коэффициента маневренности (КМ). За отчетный период он упал на 8,59%, и на конец года его значение составило 0,17, т.е. покрытие производственных запасов и пополнение оборотных активов за счет собственного капитала предприятия происходило не полностью – коэффициент ниже допустимого ограничения. Это связано с тем, что большая часть средств вложена во внеоборотные активы, что подтверждается низким значением коэффициента соотношения мобильных и иммобилизованных средств (КМ/И).
Таблица 8
Финансовые коэффициенты, применяемые
для оценки финансовой устойчивости предприятия
|
Коэффициент |
Что показывает |
Как рассчитывается |
Комментарий |
|
Характеризует независимость от заемных средств. Показывает долю собственных средств в общей сумме всех средств предприятия |
Отношение общей суммы всех средств предприятия к источникам собственных средств |
Минимальное пороговое значение на уровне 0,5. Превышение указывает на увеличение финансовой независимости, расширение возможности привлечения средств со стороны |
|
Сколько заемных средств привлекло предприятие на 1 руб. вложенных в активы собственных средств |
Отношение всех обязательств к собственным средствам |
Превышение указанной границы означает зависимость предприятия от внешних источников средств, потерю финансовой устойчивости (автономности) |
|
Наличие у предприятия собственных оборотных средств, необходимых для его финансовой устойчивости. Критерий для определения неплатежеспособности (банкротства) предприятия |
Отношение собственных оборотных средств к общей величине оборотных средств предприятия |
Чем выше показатель (0,5), тем лучше финансовое состояние предприятия, тем больше у него возможностей проведения независимой финансовой политики |
|
Способность предприятия поддерживать уровень собственного оборотного капитала и пополнять оборотные средства за счет собственных источников |
Отношение собственных оборотных средств к общей величине собственных средств (собственного капитала) предприятия |
Чем ближе значение показателя к верхней границе, тем больше возможность финансового маневра у предприятия |
|
Сколько внеоборотных средств приходится на 1 рубль оборотных активов |
Отношение оборотных средств к внеоборотным активам |
Чем выше значение показателя, тем больше средств предприятие вкладывает в оборотные активы |
|
Долю имущества производственного назначения в общей стоимости всех средств предприятия |
Отношение суммы внеоборотных активов и производственных запасов к итогу баланса |
При снижении показателя ниже рекомендуемой границы целесообразно прив-лечение долгосрочных заемных средств для увеличения имущества производственного назначения |
|
Доля чистых оборотных активов в стоимости всех средств предприятия |
Отношение разности оборотных средств и краткосрочных пассивов к итогу баланса |
Снижение показателей свидетельствует о том, что предприятие испытывает финансовые затруднения |
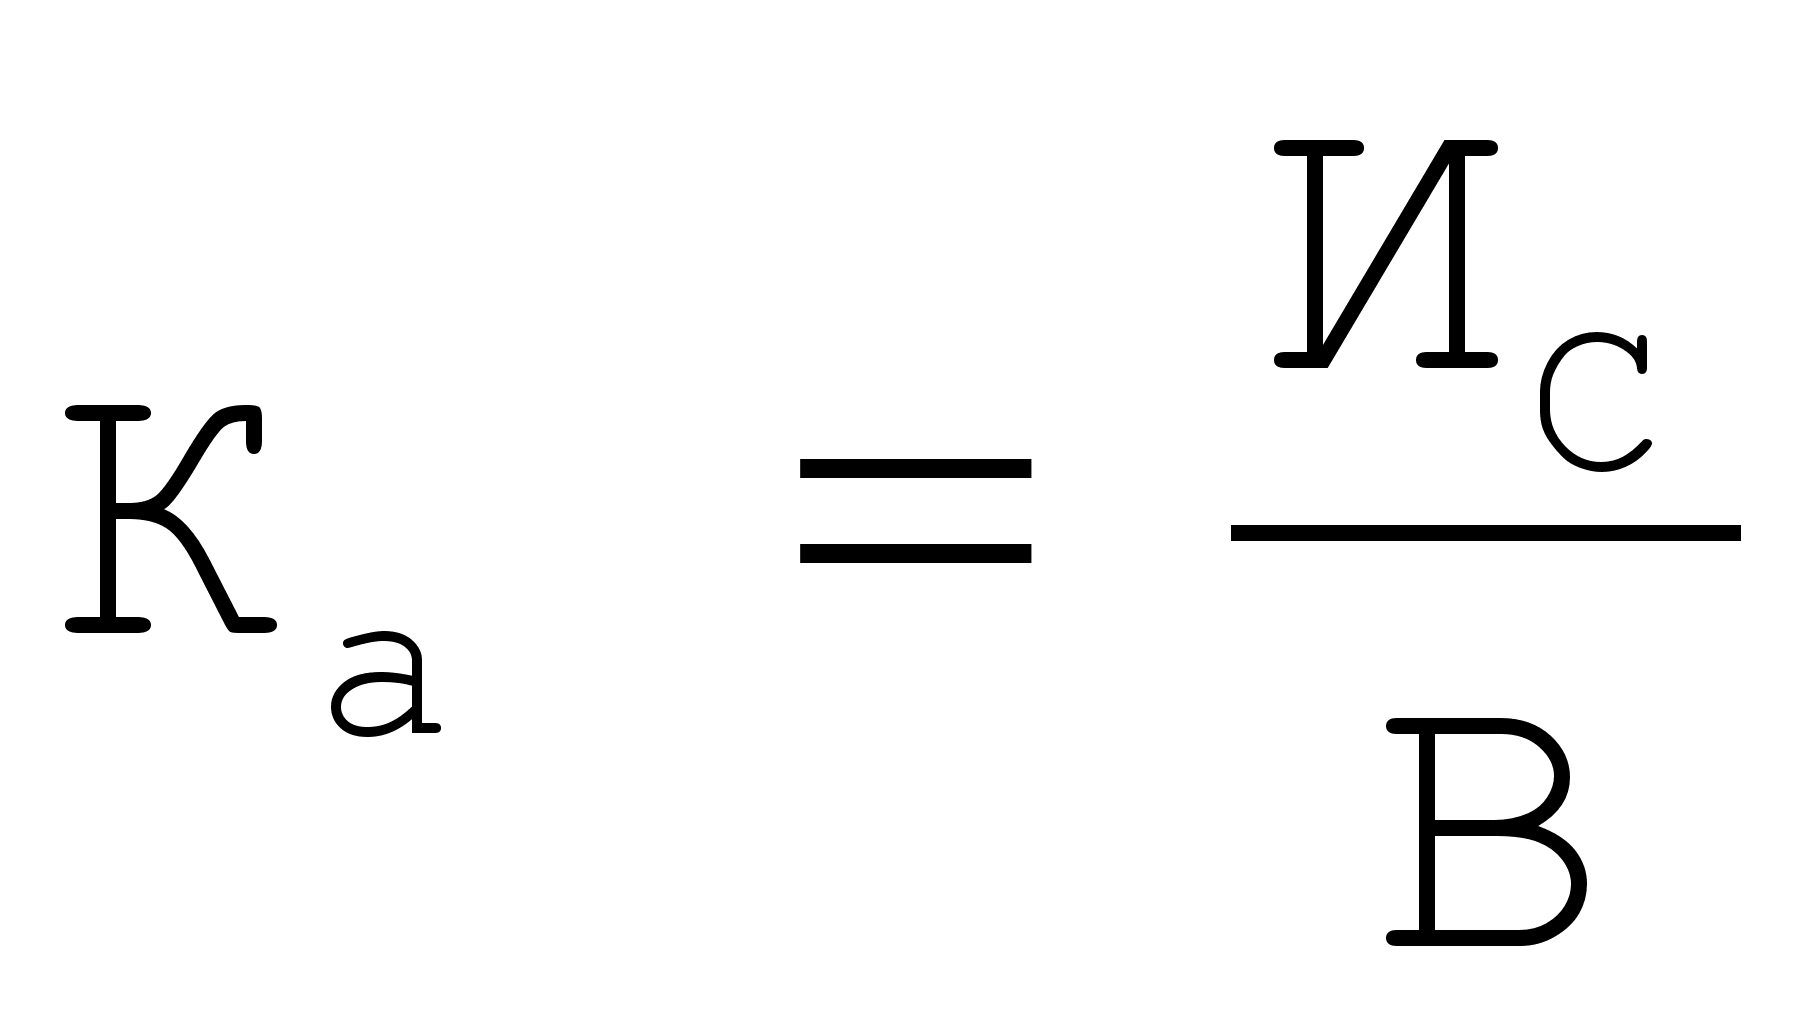
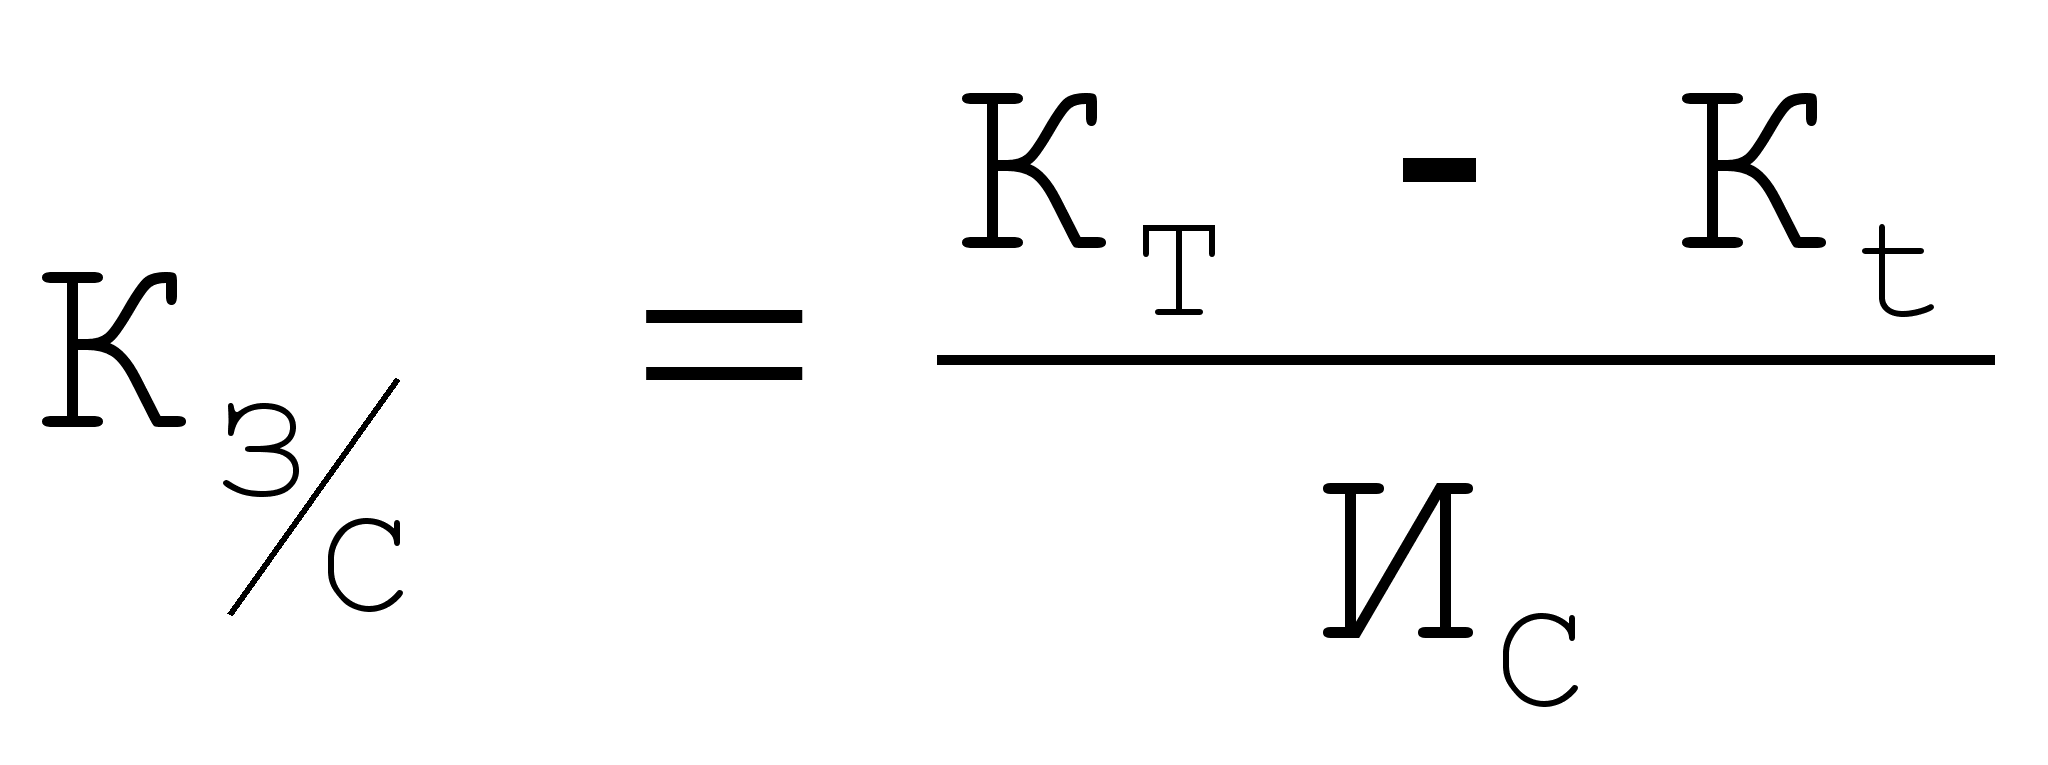
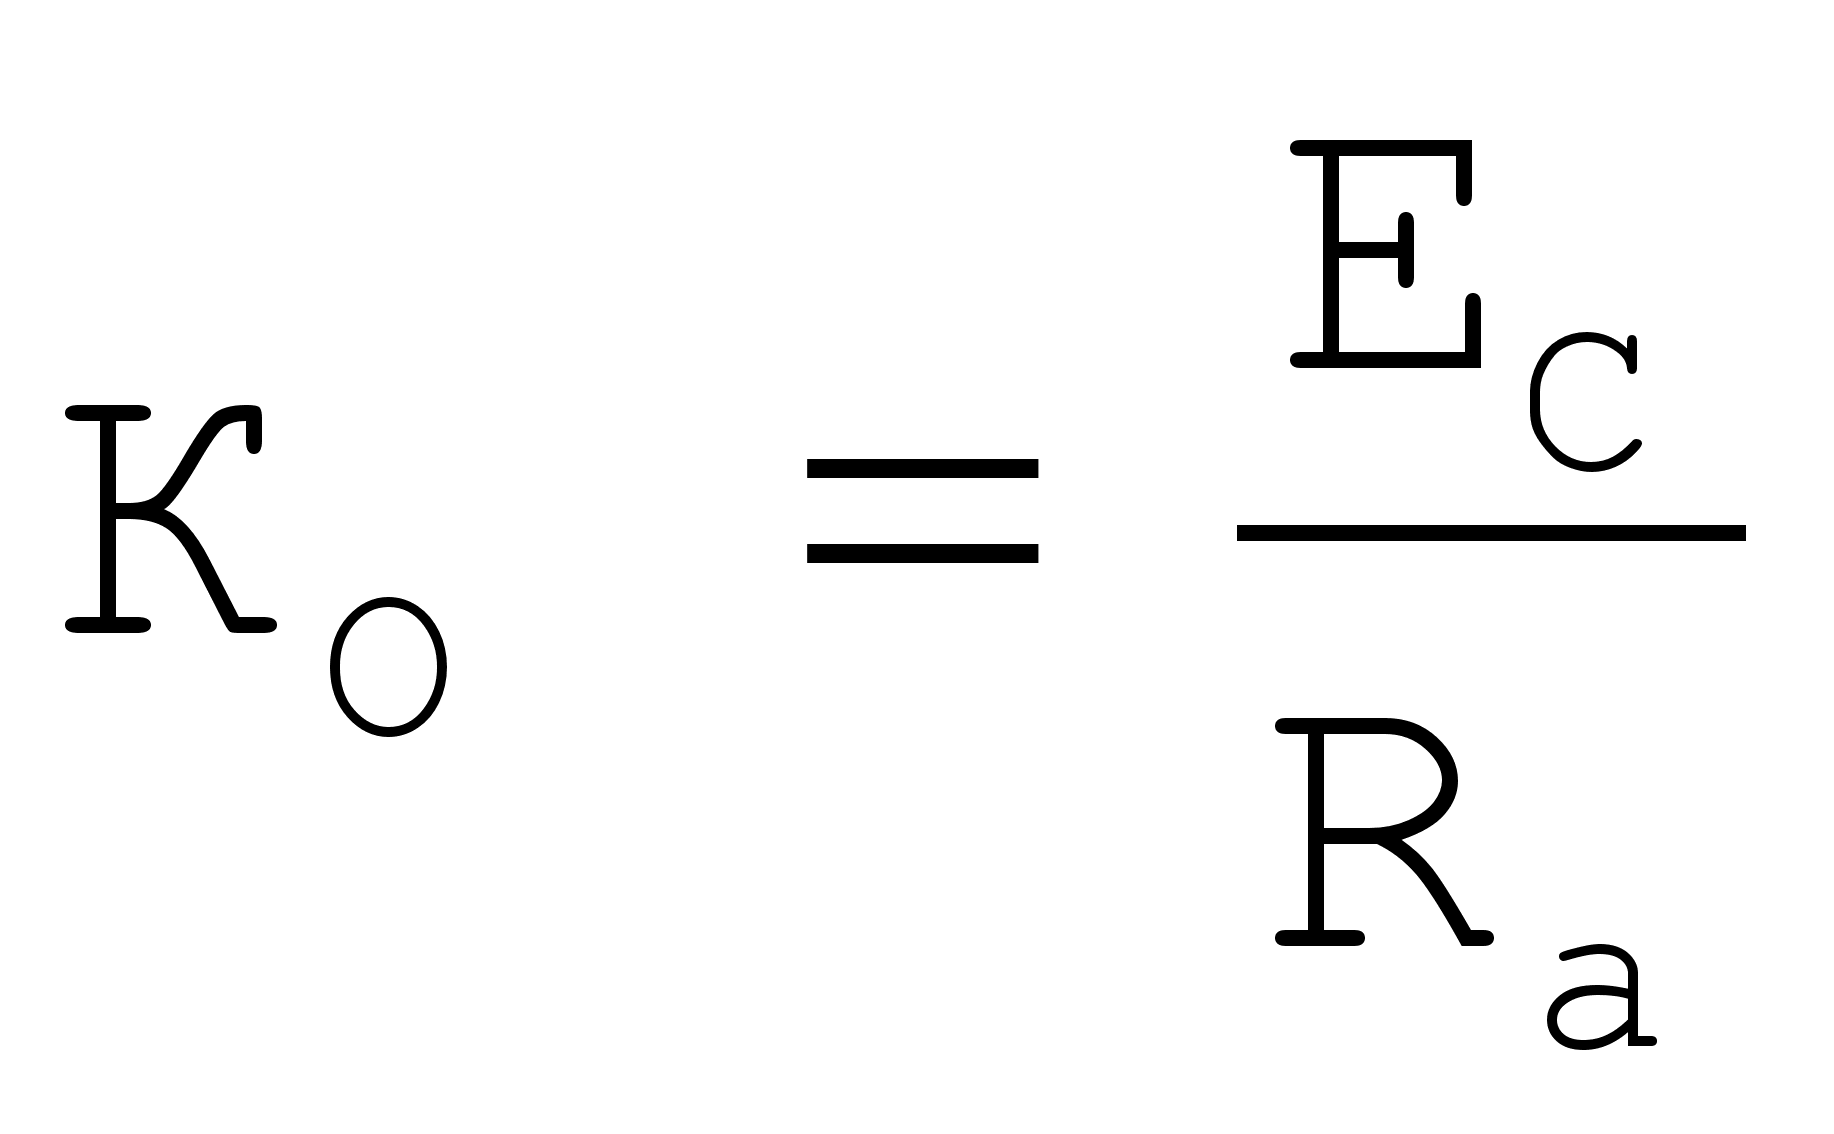
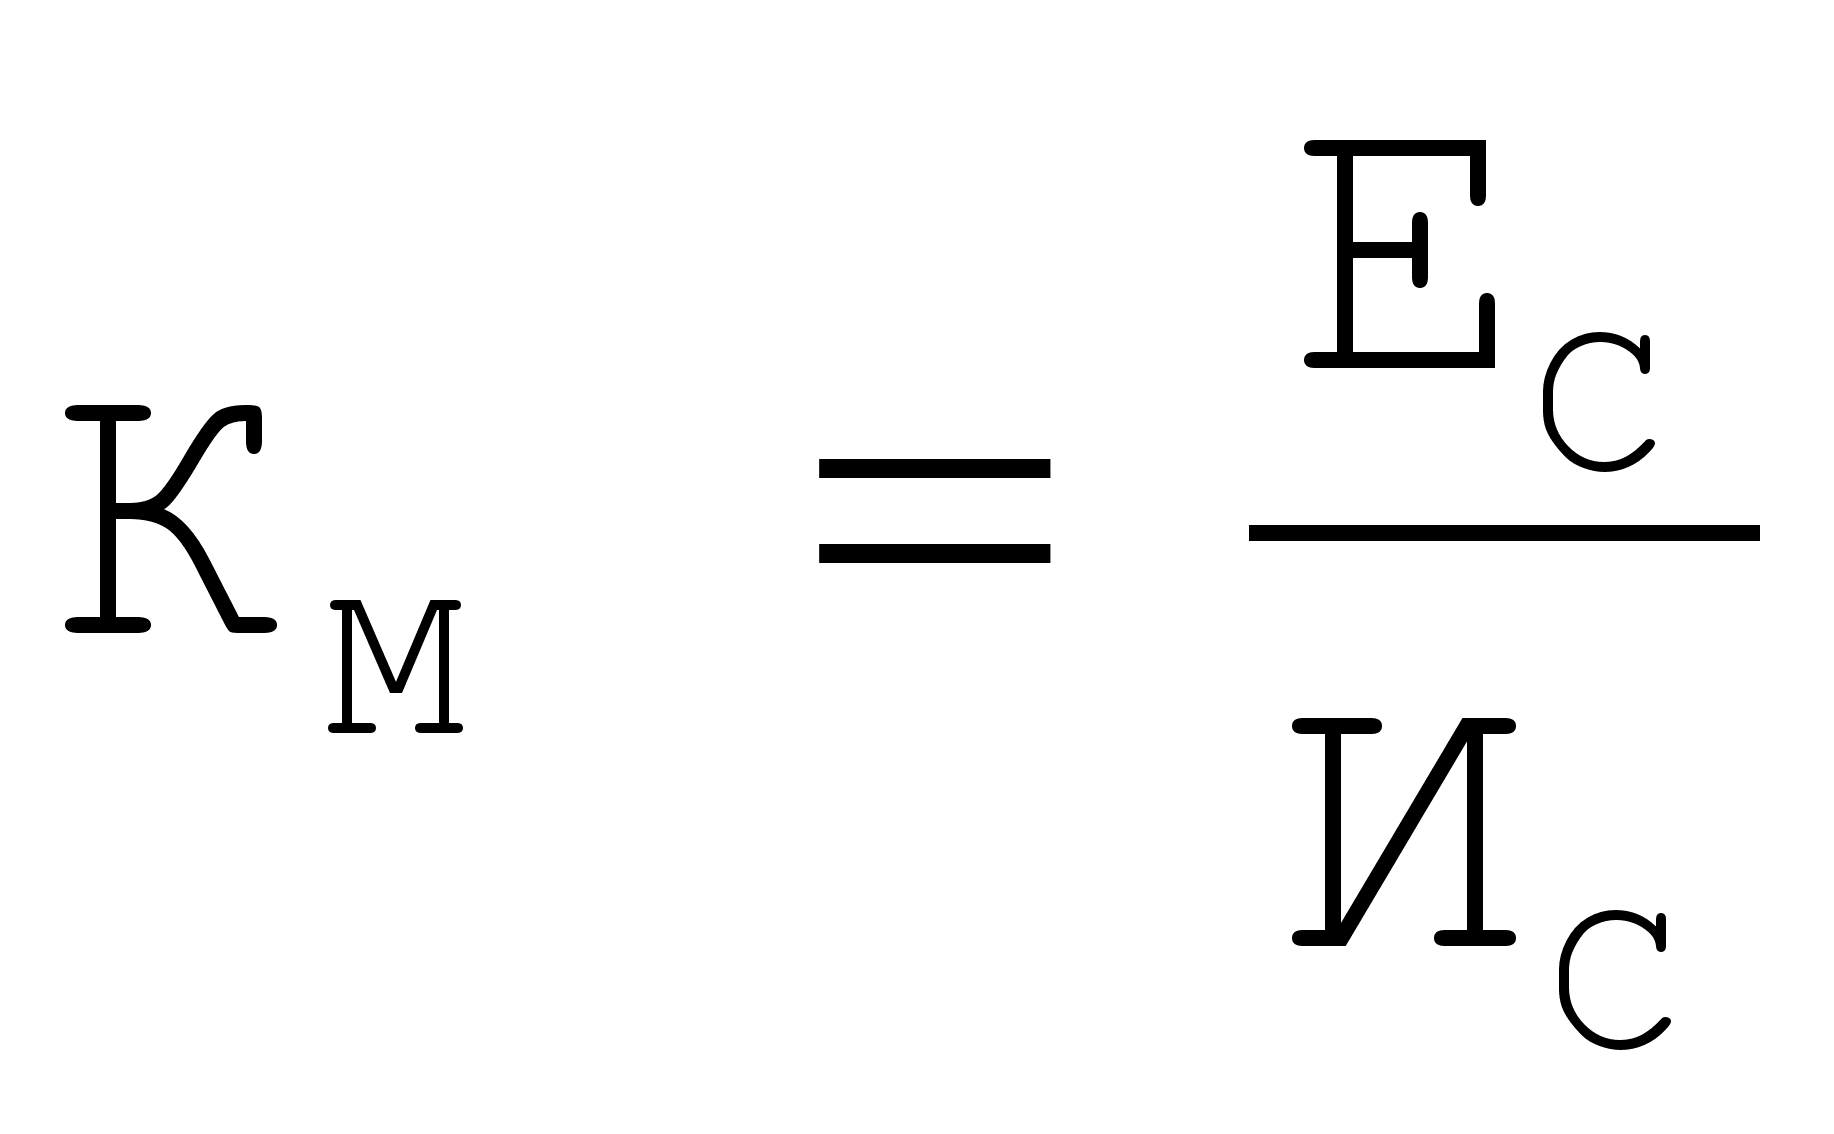
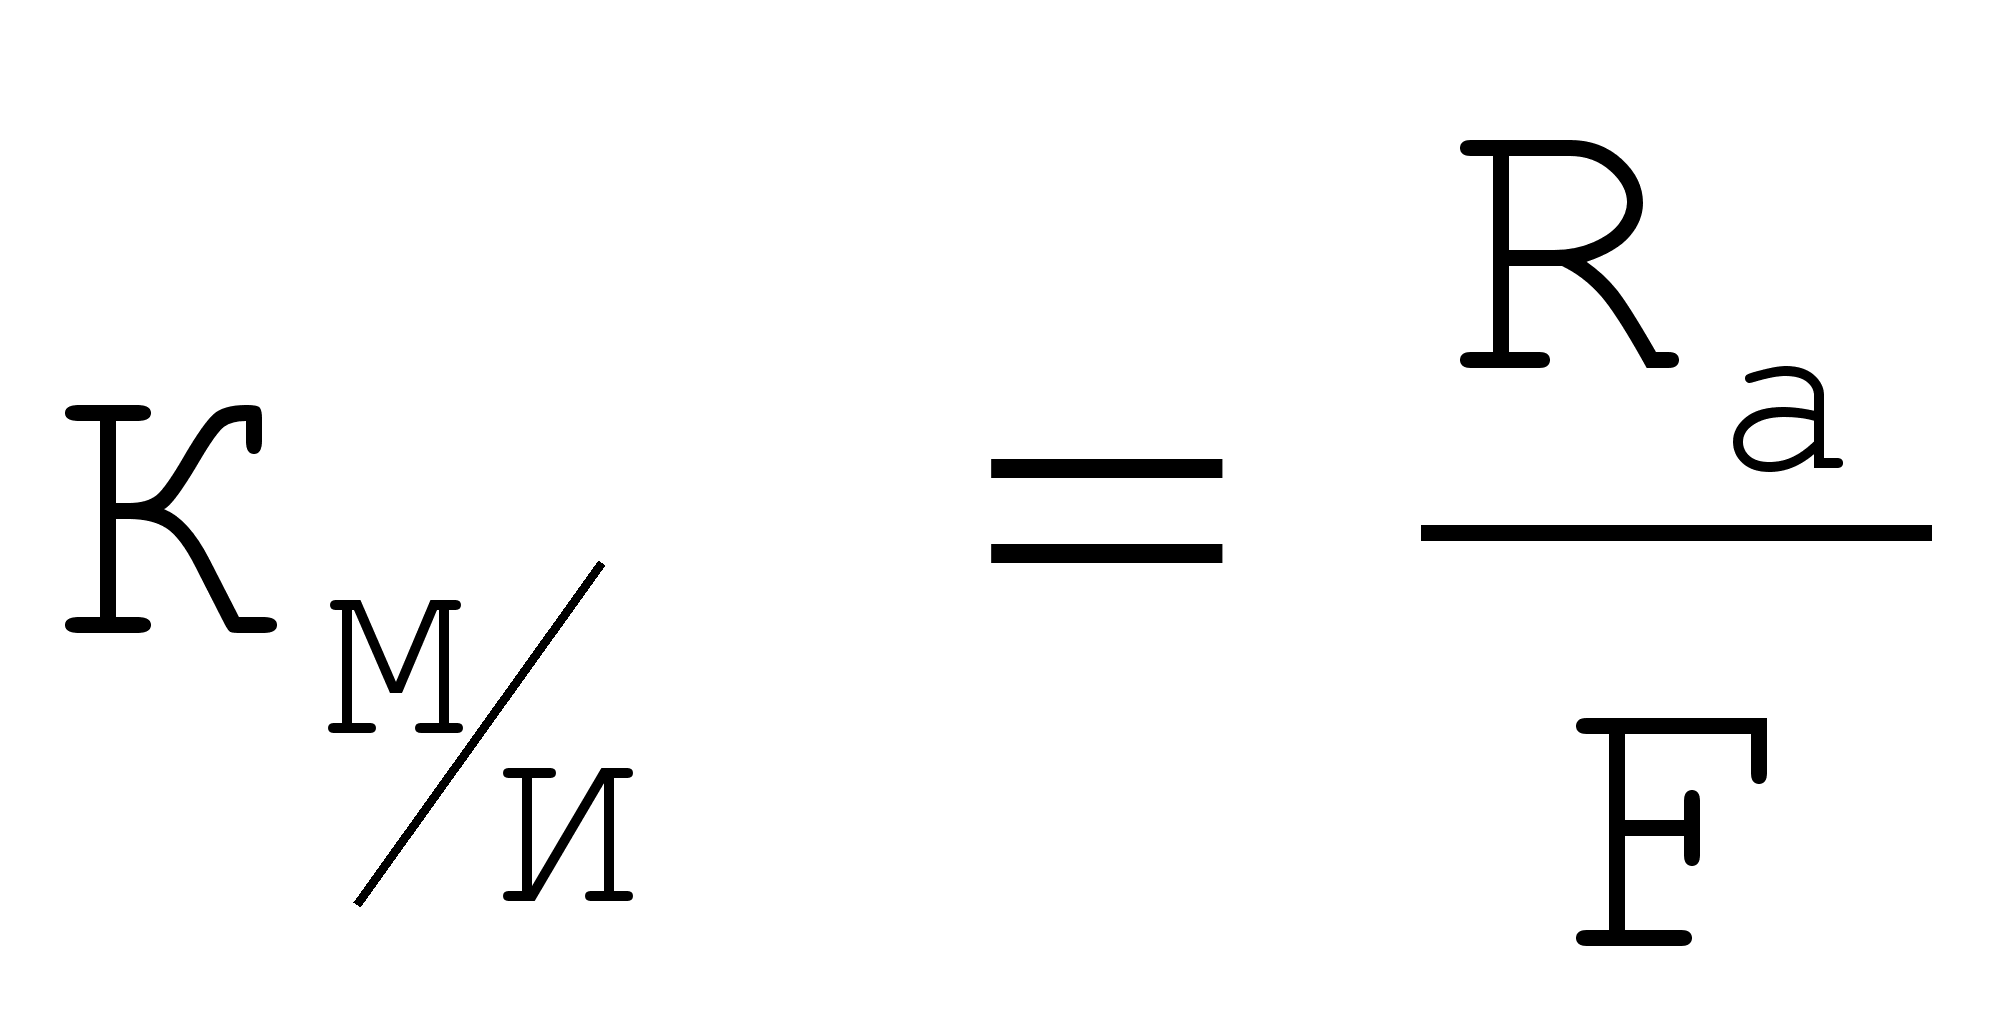
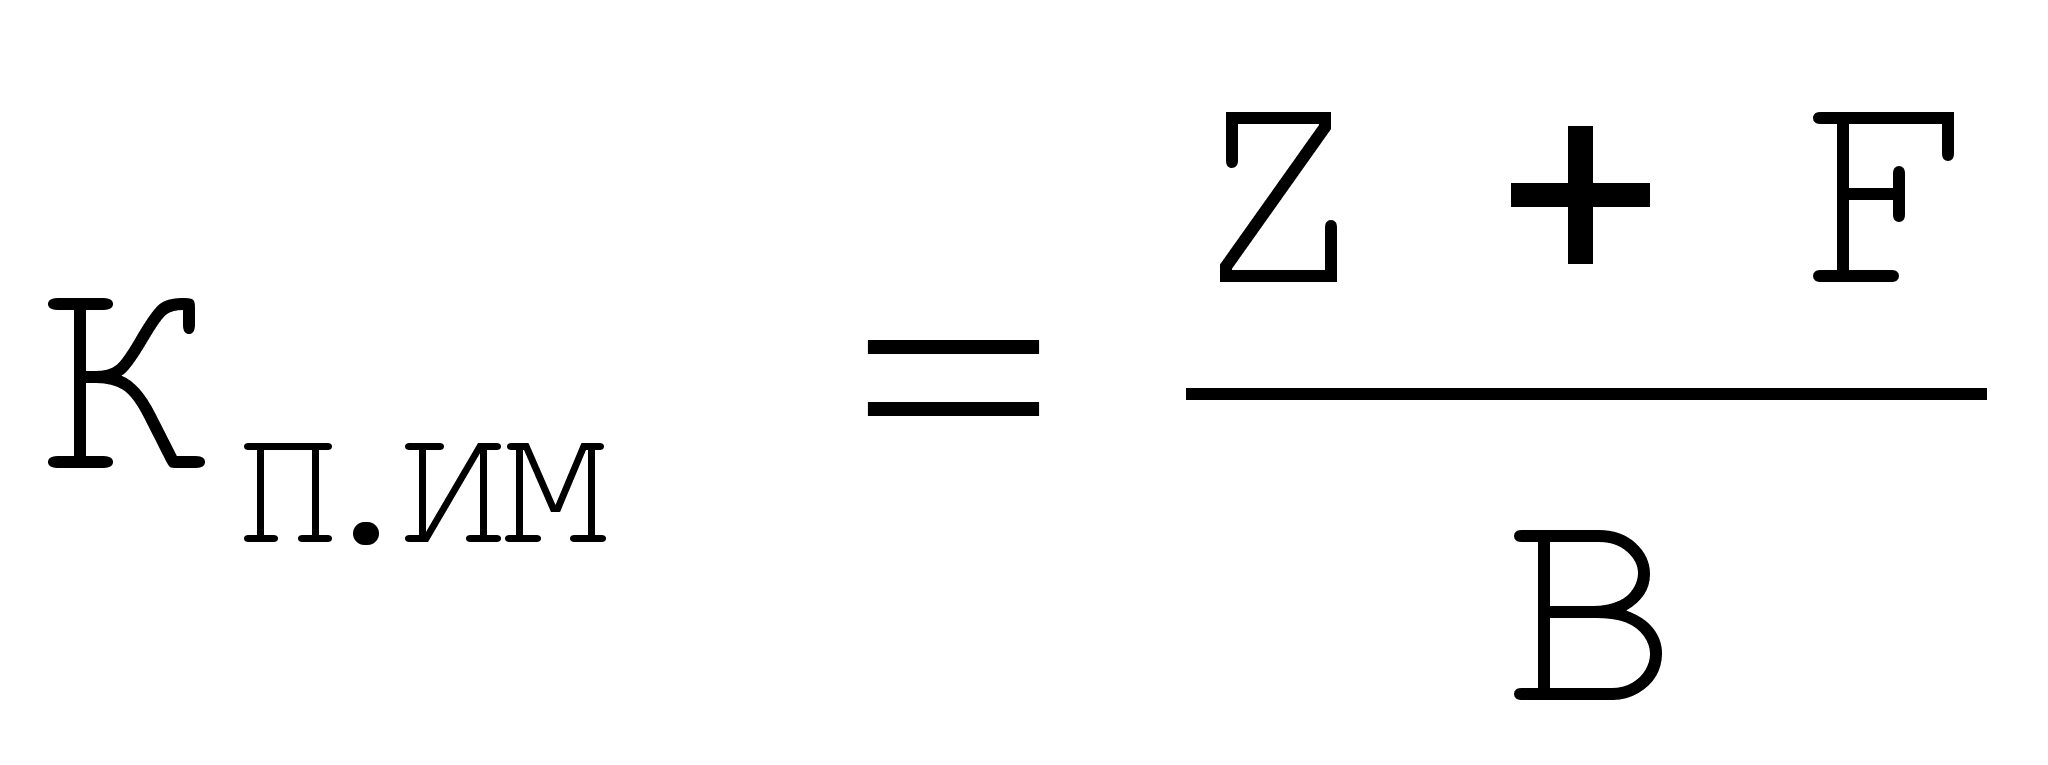
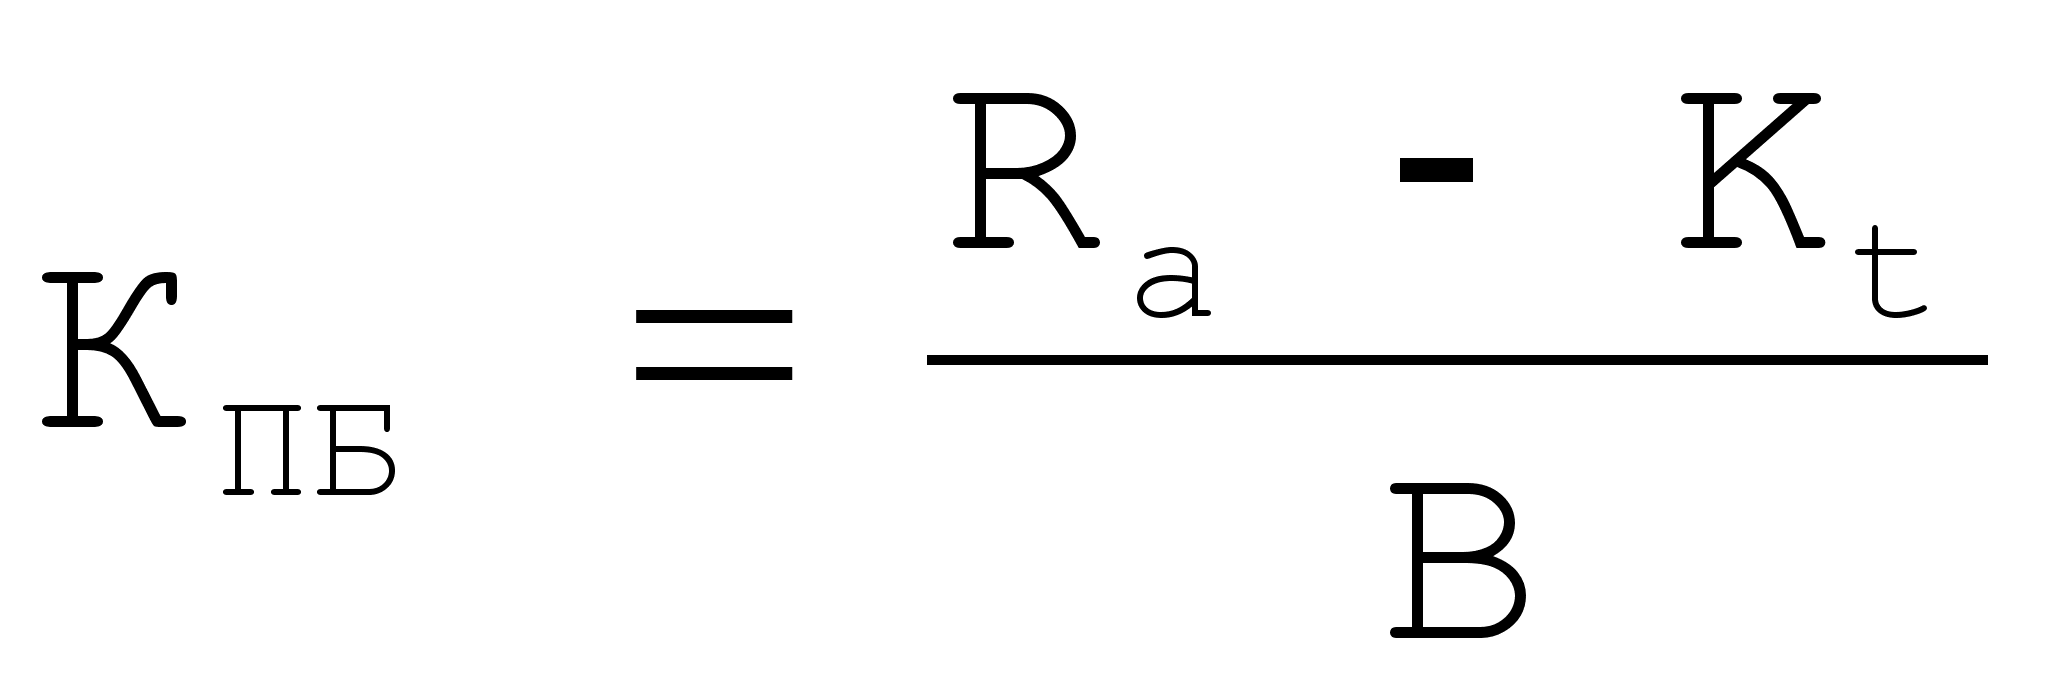
Таблица 9
Расчет и анализ относительных коэффициентов
финансовой устойчивости
тыс.руб.
|
Показатель |
На начало периода |
На конец периода |
Абсолютное отклонение (+,-) |
Темп роста % |
||||
|
22197 |
22124 |
-73 |
99,67 |
||||
|
16704 |
16828 |
124 |
100,74 |
||||
|
5493 |
5296 |
-197 |
96,41 |
||||
|
- |
- |
- |
- |
||||
|
5493 |
5296 |
-197 |
96,41 |
||||
|
13595 |
13965 |
370 |
102,72 |
||||
|
7363 |
6920 |
-443 |
93,98 |
||||
|
5398 |
4246 |
-1152 |
78,66 |
||||
|
3109 |
2863 |
-246 |
92,09 |
||||
|
Коэффициент |
Интервал оптимальных значений |
На начало периода |
На конец периода |
Абсолютное отклонение (+,-) |
Темп роста % |
|||
|
>0,5 |
0,75 |
0,76 |
0,01 |
101,07 |
|||
|
<0,7 |
0,33 |
0,31 |
-0,02 |
95,70 |
|||
|
|
0,42 |
0,41 |
-0,01 |
97,98 |
|||
|
|
0,19 |
0,17 |
-0,02 |
91,41 |
|||
|
- |
0,54 |
0,50 |
-0,04 |
91,49 |
|||
|
|
0,86 |
0,82 |
-0,04 |
96,20 |
|||
|
- |
0,08 |
0,07 |
-0,01 |
87,13 |
|||
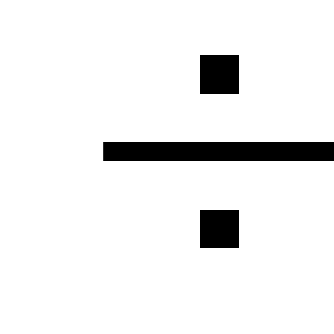 0,5
2.4. Анализ деловой активности
В условиях массовой неплатежеспособности и применения ко многим предприятиям процедур банкротства (признания несостоятельности) объективная и точная оценка финансово-экономического состояния приобретает первостепенное значение. Главным критерием такой оценки являются показатели платежеспособности и степень ликвидности предприятия.
Платежеспособность предприятия определяется его возможностью и способностью своевременно и полностью выполнять платежные обязательства, вытекающие из торговых, кредитных и иных операций денежного характера. Платежеспособность влияет на формы и условия коммерческих сделок, в том числе на возможность получения кредита.
Ликвидность предприятия определяется наличием у него ликвидных средств, к которым относятся наличные деньги, денежные средства на счетах в банках и легкореализуемые элементы оборотных ресурсов. Ликвидность отражает способность предприятия в любой момент совершать необходимые расходы.
Ликвидность и платежеспособность как экономические категории не тождественны, но на практике они тесно взаимосвязаны между собой.
Ликвидность предприятия отражает платежеспособность по долговым обязательствам. Неспособность предприятия погасить свои долговые обязательства перед кредиторами и бюджетом приводит его к банкротству. Основаниями для признания предприятия банкротом являются не только невыполнение им в течение нескольких месяцев своих обязательств перед бюджетом, но и невыполнение требований юридических и физических лиц, имеющих к нему финансовые или имущественные претензии.
Улучшение платежеспособности предприятия неразрывно связано с политикой управления оборотным капиталом, которая нацелена на минимизацию финансовых обязательств. Прибыль — долгосрочная цель, но в краткосрочном плане даже прибыльное предприятие может обанкротиться из-за отсутствия денежных средств.
Для оценки платежеспособности и ликвидности могут быть использованы следующие основные приемы (рис. 6):
Оценка платежеспособности
и ликвидности предприятия

Расчет финансовых коэффициентов ликвидности
Анализ ликвидности баланса
Рис. 6. Приемы проведения оценки платежеспособности
и ликвидности предприятия
При анализе ликвидности баланса проводится сравнение активов, сгруппированных по степени их ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения. Расчет и анализ коэффициентов ликвидности позволяет выявить степень обеспеченности текущих обязательств ликвидными средствами.
Оценка ликвидности баланса
Главная задача оценки ликвидности баланса — определить величину покрытия обязательств предприятия его активами, срок превращения которых в денежную форму (ликвидность) соответствует сроку погашения обязательств (срочности возврата).
Для проведения анализа актив и пассив баланса группируются (рис. 6) по следующим признакам:
по степени убывания ликвидности (актив);
по степени срочности оплаты (погашения) (пассив).
Активы в зависимости от скорости превращения в денежные средства (ликвидности) разделяют на следующие группы:
Al — наиболее ликвидные активы. К ним относятся денежные средства предприятий и краткосрочные финансовые вложения (стр. 260 + стр. 250).
А2 — быстрореализуемые активы. Дебиторская задолженность и прочие активы (стр. 240 + стр. 270).
A3 — медленнореализуемые активы. К ним относятся статьи из разд. II баланса «Оборотные активы» (стр. 210 + стр. 220 — стр. 217) и статья «Долгосрочные финансовые вложения» из разд. I баланса «Внеоборотные активы» (стр. 140).
А4 — труднореализуемые активы. Это статьи разд. I баланса «Внеоборотные активы» (стр. 110 + стр. 120 - стр. 140).
Группировка пассивов происходит по степени срочности их возврата:
П1 — наиболее краткосрочные обязательства. К ним относятся статьи «Кредиторская задолженность» и «Прочие краткосрочные пассивы» (стр. 620 + стр. 670).
П2 — краткосрочные пассивы. Статьи «Заемные средства» и другие статьи разд. VI баланса «Краткосрочные пассивы» (стр. 610 + стр. 630 + стр. 640 + стр. 650 + стр. 660).
ПЗ — долгосрочные пассивы. Долгосрочные кредиты и заемные средства (стр. 510 + стр. 520).
П4 — постоянные пассивы. Статьи разд. I баланса «Капитал и резервы» (стр.490 - стр.217).
При определении ликвидности баланса группы актива и пассива сопоставляются между собой (рис. 7).
Условия абсолютной ликвидности баланса:
Al
П1;
А2
П2;
A3
ПЗ;
А4
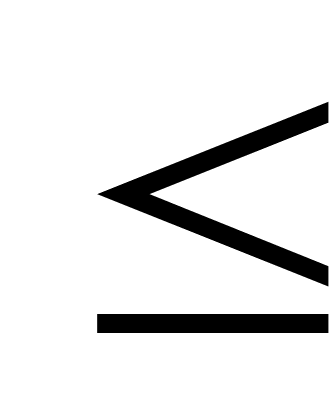 П4.
Необходимым условием абсолютной ликвидности баланса является выполнение первых трех неравенств. Четвертое неравенство носит так называемый балансирующий характер: его выполнение свидетельствует о наличии у предприятия собственных оборотных средств (ЕС = ИС - F). Если любое из неравенств имеет знак, противоположный зафиксированному в оптимальном варианте, то ликвидность баланса отличается от абсолютной.
Сравнение
 Высокая
А1
П1

А2
П2

Степень Степень
А3
П3
ликвидности срочности
А4
П4
Низкая Низкая
Рис. 7. Группировка статей актива и пассива
для анализа ликвидности баланса
Теоретически недостаток средств по одной группе активов компенсируется избытком по другой, но на практике менее ликвидные средства не могут заменить более ликвидные.
Сопоставление А1-П1 и А2-П2 позволяет выявить текущую ликвидность предприятия, что свидетельствует о платежеспособности (неплатежеспособности) в ближайшее время. Сравнение A3-ПЗ отражает перспективную ликвидность. На ее основе прогнозируется долгосрочная ориентировочная платежеспособность.
Анализ ликвидности баланса проводится с помощью аналитической табл. 10, по данным которой можно сделать вывод, что баланс предприятия соответствует не всем критериям абсолютной ликвидности. Предприятие полностью на начало и конец года покрывает свои обязательства только по краткосрочным и долгосрочным пассивам, т.к. они равны нулю. Наиболее срочные и постоянные пассивы не покрываются ни на начало года, ни на конец.
При изучении баланса следует обратить внимание на один очень важный показатель — чистый оборотный капитал, или чистые оборотные средства. Это абсолютный показатель, с помощью которого также можно оценить ликвидность предприятия.
Чистый оборотный капитал равен разнице между итогами разд. II баланса «Оборотные активы» и разд. VI баланса «Краткосрочные пассивы».
Таблица 10
Анализ ликвидности баланса
тыс.руб.
|
Актив |
На начало года |
На конец года |
Пассив |
На начало года |
На конец года |
Платежный излишек (+) / недостаток (—) |
Процент покрытия обязательств |
||
|
На начало года [2-5] |
На конец года [3-6] |
На начало года [2:5·100] |
На конец года [3:6·100] |
||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
Наиболее ликвидные активы, А1 |
318 |
148 |
Наиболее срочные пассивы, П1 |
5493 |
5296 |
-5175 |
-5148 |
5,79 |
2,79 |
|
Быстрореализуемые активы, А2 |
1647 |
2526 |
Краткосрочные пассивы, П2 |
- |
- |
+1647 |
+2526 |
- |
- |
|
Медленнореализуемые активы, A3 |
7231 |
5485 |
Долгосрочные пассивы, П3 |
- |
- |
+7231 |
+5485 |
- |
- |
|
Труднореализумые активы, А4 |
13001 |
13965 |
Постоянные пассивы, П4 |
16704 |
16828 |
-3703 |
-2863 |
5,79 |
82,99 |
|
Баланс |
22197 |
22124 |
Баланс |
22197 |
22124 |
- |
- |
- |
- |
Изменение уровня ликвидности определяется по изменению (динамике) абсолютного показателя чистого оборотного капитала. Он составляет величину, оставшуюся после погашения всех краткосрочных обязательств. Следовательно, рост этого показателя — повышение уровня ликвидности предприятия.
На анализируемом предприятии краткосрочные пассивы полностью покрываются оборотными средствами (табл. 11). Но за отчетный период значение чистого оборотного капитала уменьшилось на 13,16%, следовательно, у предприятия снизился уровень ликвидности и платежеспособности.
Таблица 11
Исчисление чистого оборотного капитала
тыс.руб.
|
Показатели |
На начало года |
На конец года |
|
1. Оборотные активы |
7363 |
6920 |
|
2. Краткосрочные пассивы |
5493 |
5296 |
|
3. Чистый оборотный капитал [1-2] |
+1870 |
+1624 |
Оценка относительных показателей ликвидности и платежеспособности
Для качественной оценки платежеспособности и ликвидности предприятия кроме анализа ликвидности баланса необходим расчет коэффициентов ликвидности (табл. 12).
Цель расчета — оценить соотношение имеющихся активов, как предназначенных для непосредственной реализации, так и задействованных в технологическом процессе, с целью их последующей реализации и возмещения вложенных средств и существующих обязательств, которые должны быть погашены предприятием в предстоящем периоде.
Расчет основывается на том, что виды оборотных средств обладают различной степенью ликвидности: абсолютно ликвидны денежные средства, далее по убывающей степени ликвидности следуют краткосрочные финансовые вложения, дебиторская задолженность, запасы и затраты. Поэтому для оценки платежеспособности и ликвидности предприятия применяют показатели, которые различаются в зависимости от порядка включения их в расчет ликвидных средств, рассматриваемых в качестве покрытия краткосрочных обязательств.
Главное достоинство показателей — простота и наглядность — может обернуться существенным недостатком - неточностью выводов. Поэтому следует осторожно подходить к оценке платежеспособности предприятия этим методом.
Таким образом, анализ коэффициентов ликвидности показывает (табл. 13), что предприятие находится в неустойчивом финансовом положении. Коэффициенты характеризуют низкую платежеспособность и ликвидность, оптимальному значению соответствует только коэффициент текущей ликвидности - оборотных средств достаточно, чтобы покрыть свои краткосрочные обязательства.
Следует обратить внимание на низкие коэффициенты срочной и абсолютной ликвидности. Это указывает на большую дебиторскую задолженность и снижение платежеспособности предприятия.
Таблица 12
Финансовые коэффициенты,
применяемые для оценки ликвидности предприятия
|
Коэффициент |
Что показывает |
Как рассчитывается |
Комментарий |
|
1. Коэф-нт текущей ликвидности (покрытия) |
Достаточность оборотных средств предприятия, которые могут быть использованы им для погашения своих краткосрочных обязательств. Характеризует запас прочности, возникающей вследствие превышения ликвидного имущества над имеющимися обязательствами |
Отношение текущих активов(оборотных средств) к текущим пассивам (краткосрочным обязательствам) |
1 Нижняя граница указывает на то, что оборотных средств должно быть достаточно, чтобы покрыть свои краткосрочные обязательства. Превышение оборотных активов над краткосрочными обязательствами более чем в два раза считается нежелательным, поскольку это свидетельствует о нерациональном вложении своих средств и неэффективном их использовании |
|
2. Коэф-нт критической (срочной) ликвидности |
Прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами |
Отношение денежных средств и краткосрочных финансовых вложений плюс суммы мобильных средств в расчетах с дебиторами к текущим пассивам |
ККЛ Низкое значение указывает на необходимость постоянной работы с дебиторами, чтобы обеспечить возможность обращения наиболее ликвидной части оборотных средств в денежную форму для расчетов |
|
3. Коэф-нт абсолютной ликвидности |
Какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Характеризует платежеспособность предприятия на дату составления баланса |
Отношение денежных средств и краткосрочных финансовых вложений к текущим пассивам |
КАЛ Низкое значение указывает на снижение платежеспособности предприятия |
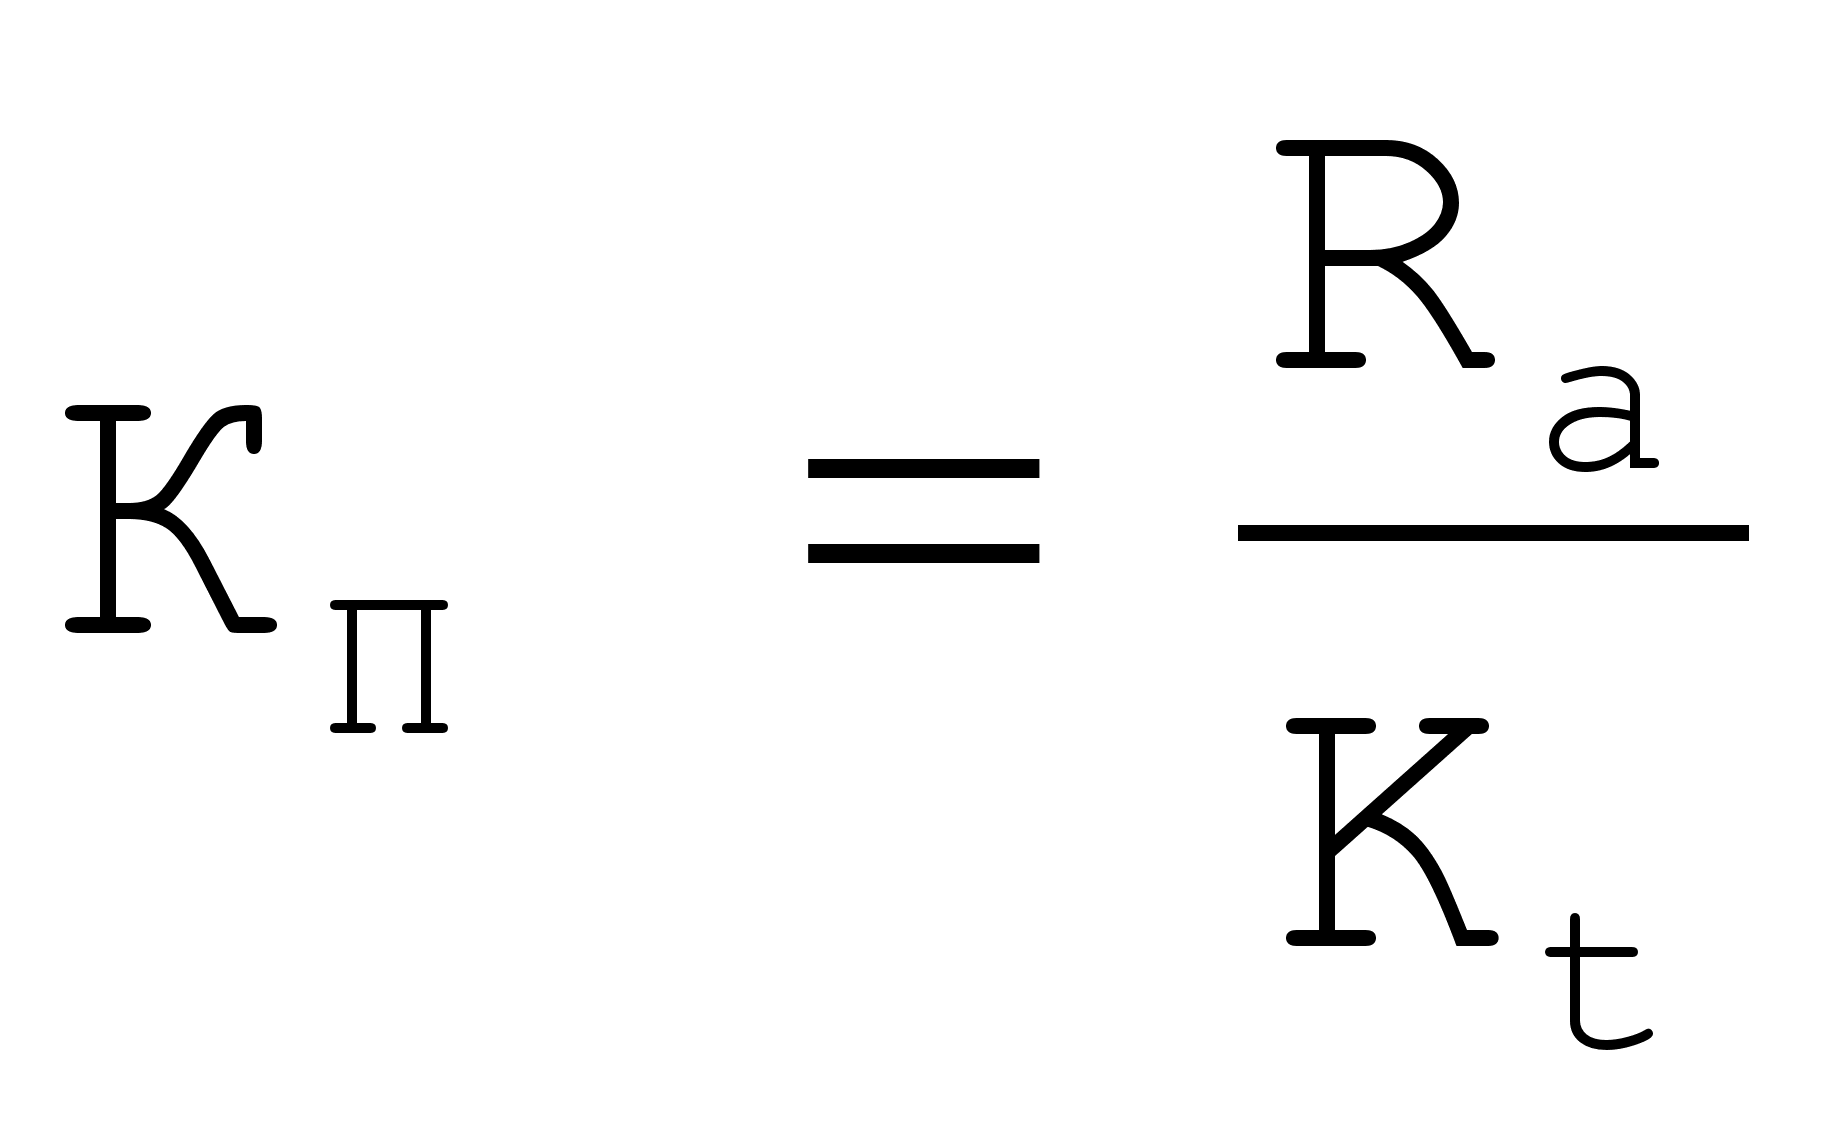
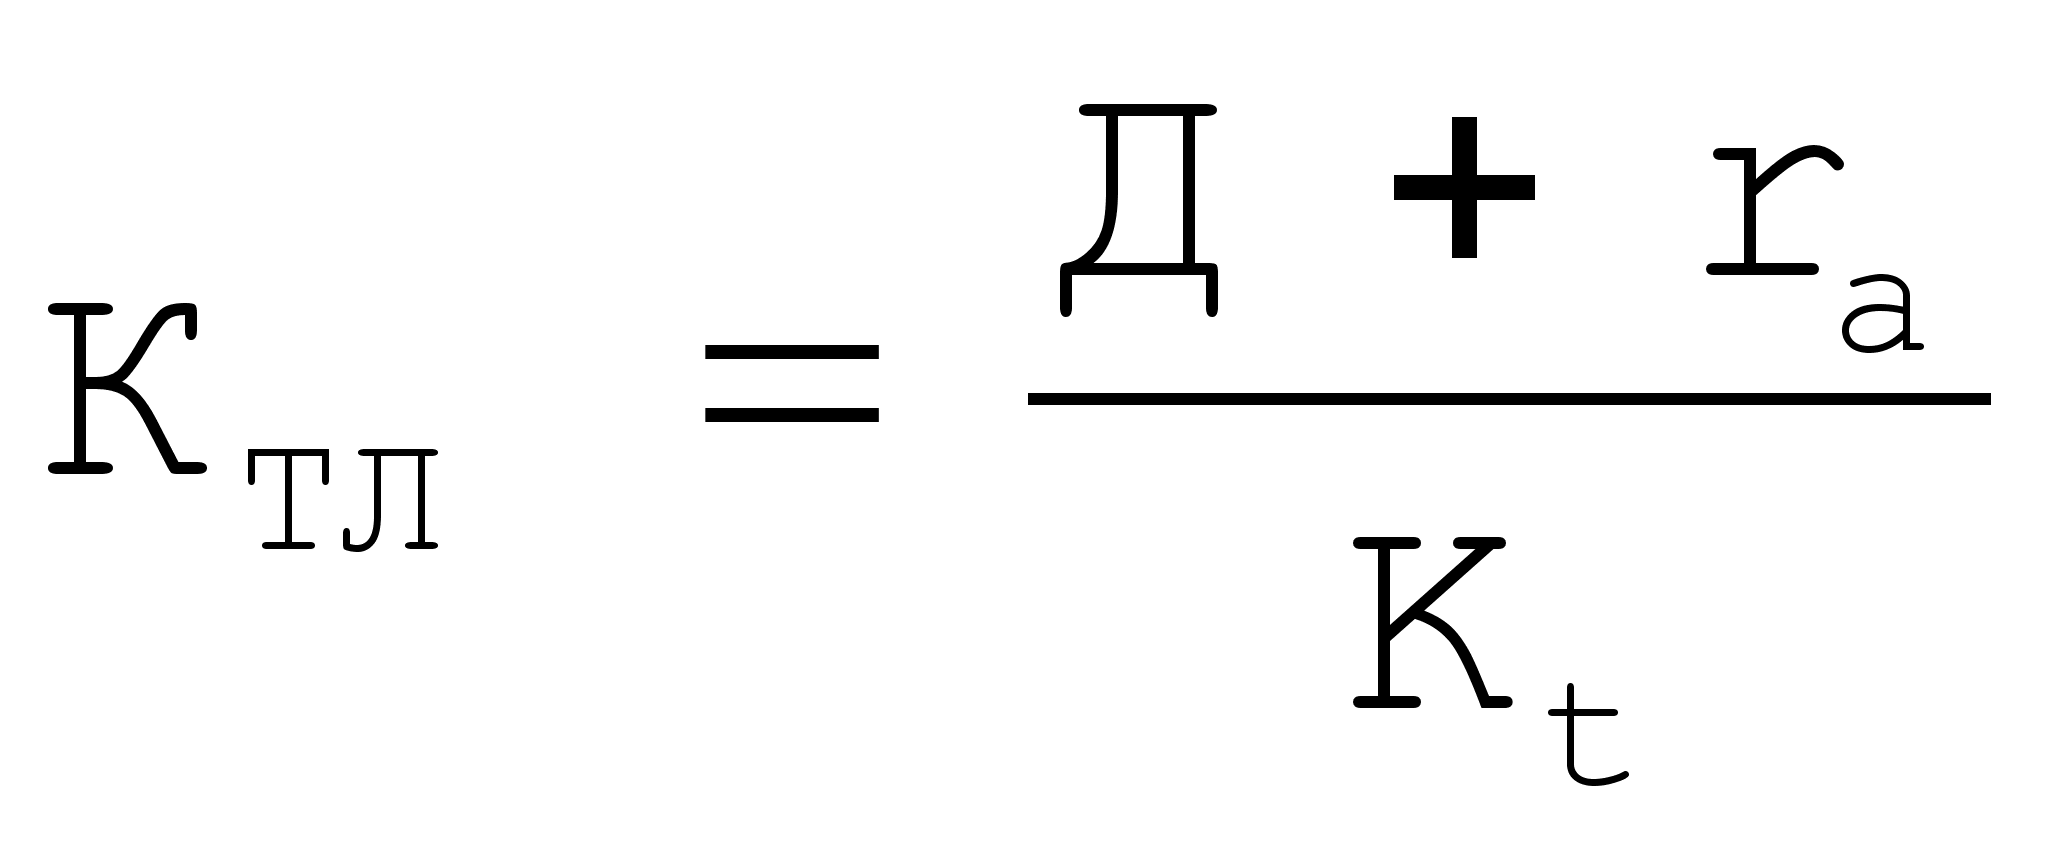
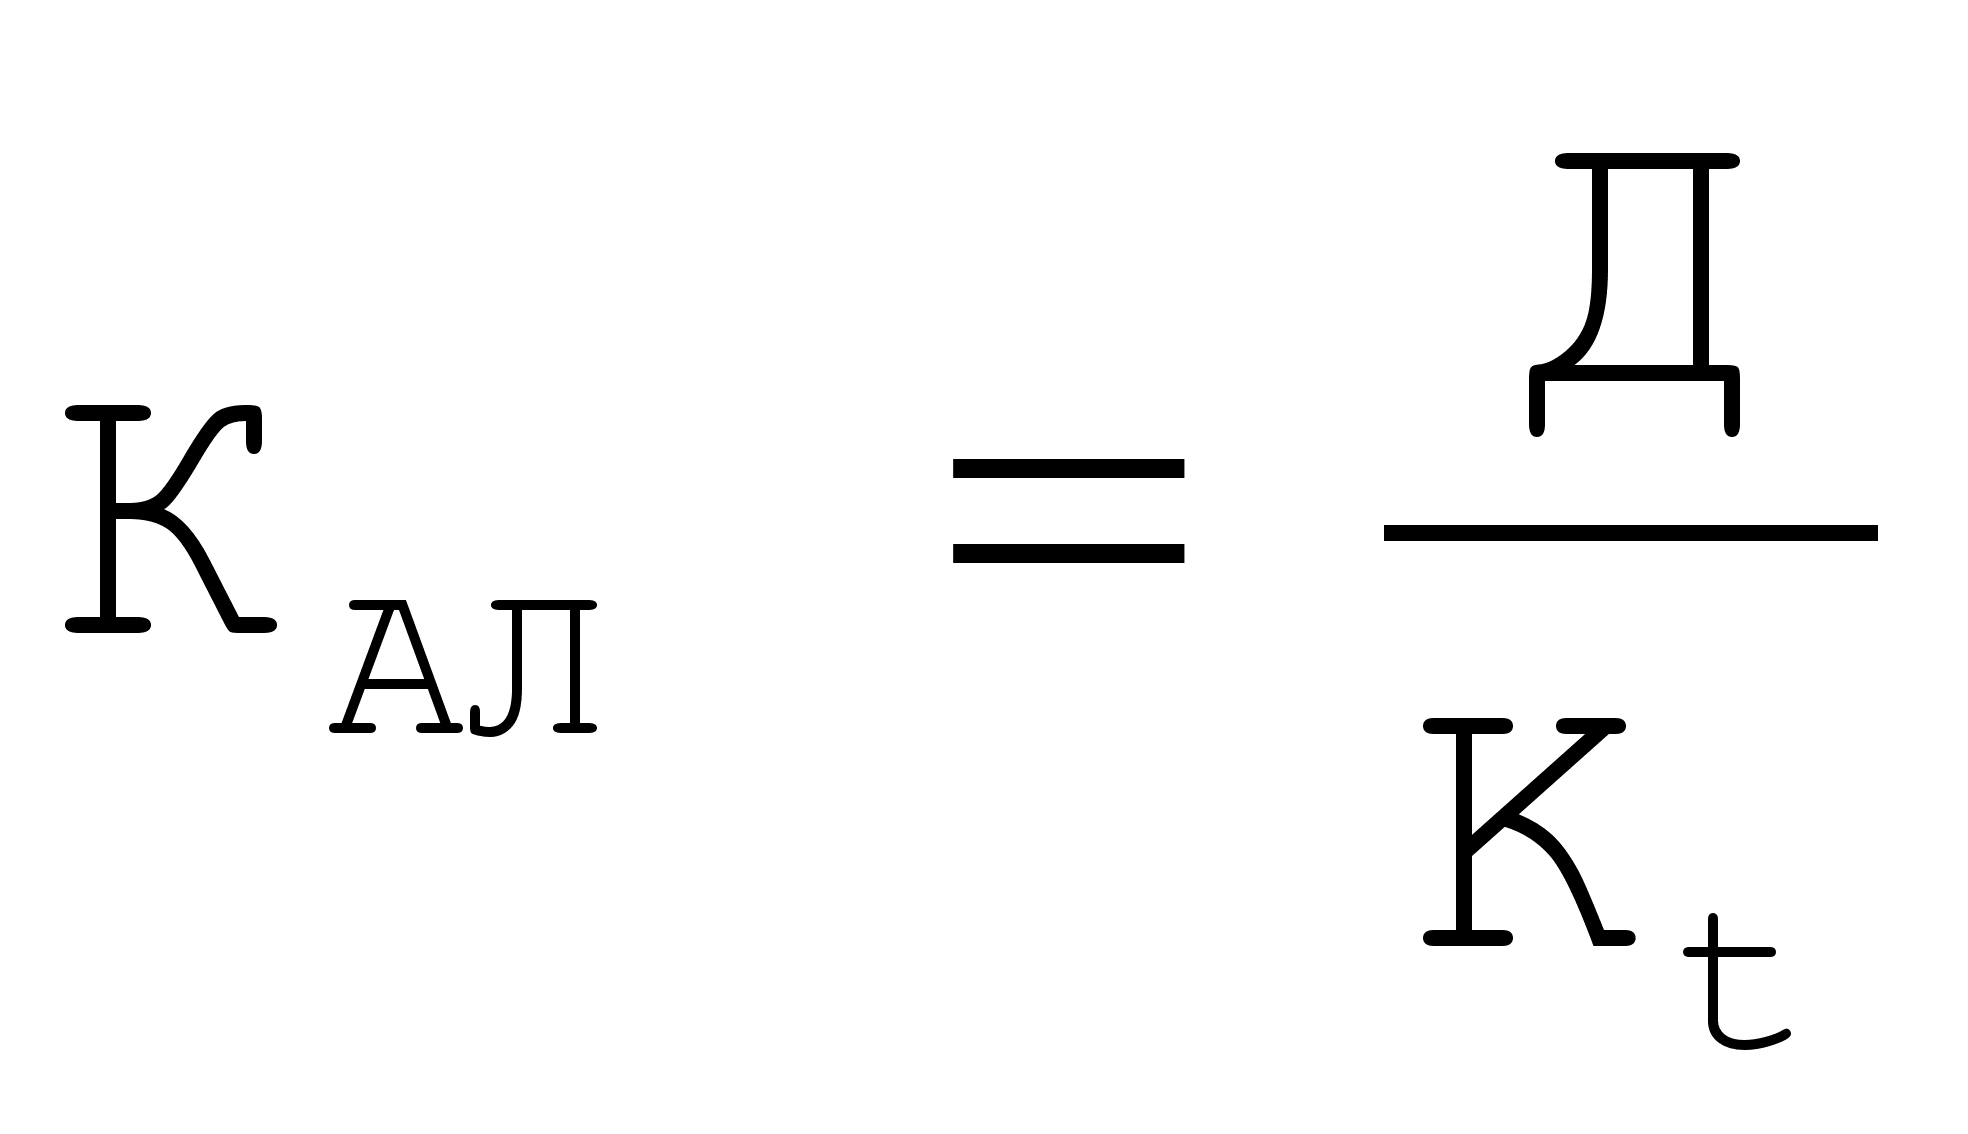
Таблица 13
Расчет и анализ коэффициентов ликвидности
тыс.руб.
|
Показатель |
На начало периода |
На конец периода |
Изменение |
|||
|
318 |
148 |
-170 |
|||
|
- |
- |
- |
|||
|
318 |
148 |
-170 |
|||
|
1647 |
2526 |
879 |
|||
|
- |
- |
- |
|||
|
1647 |
2526 |
879 |
|||
|
1965 |
2674 |
709 |
|||
|
5398 |
4246 |
-1152 |
|||
|
7363 |
6920 |
-443 |
|||
|
5493 |
5296 |
-197 |
|||
|
Коэффициент |
Интервал оптимальных значений |
На начало периода |
На конец периода |
Измене-ние |
||
|
|
1,34 |
1,31 |
-0,03 |
||
|
|
0,36 |
0,50 |
0,15 |
||
|
|
0,06 |
0,03 |
-0,03 |
||
2.4. Анализ деловой активности
Деловую активность предприятия можно представить как систему качественных и количественных критериев.
Качественные критерии — это широта рынков сбыта (внутренних и внешних), репутация предприятия, конкурентоспособность, наличие стабильных поставщиков и потребителей и т.п. Такие неформализованные критерии необходимо сопоставлять с критериями других предприятий, аналогичных по сфере приложения капитала.
Количественные критерии деловой активности определяются абсолютными и относительными показателями. Среди абсолютных показателей следует выделить объем реализации произведенной продукции (работ, услуг), прибыль, величину авансированного капитала (активы предприятия). Целесообразно учитывать сравнительную динамику этих показателей. Оптимальное соотношение
TП > TВ > TАК > 100%,
где: TП — темп изменения прибыли;
TВ — темп изменения выручки от реализации продукции
(работ, услуг);
TАК — темп изменения активов (имущества) предприятия.
Приведенное соотношение получило название «золотого правила экономики предприятия»: прибыль должна возрастать более высокими темпами, чем объемы реализации и имущества предприятия. Это означает следующее: издержки производства и обращения должны снижаться, а ресурсы предприятия использоваться более эффективно. Однако на практике даже у стабильно прибыльного предприятия в некоторых случаях возможно отклонение от этого соотношения. Причины могут быть разные: крупные инвестиции, освоение новых технологий, реорганизация структуры управления и производства (стратегические изменения, организационное развитие), модернизация и реконструкция и др. Эти мероприятия зачастую вызваны влиянием внешней среды (внешнего окружения) и требуют значительных финансовых вложений, которые окупятся и принесут выгоду в будущем.
Относительные показатели деловой активности характеризует уровень эффективности использования ресурсов (материальных, трудовых и финансовых). Предлагаемая система показателей деловой активности (табл. 14) базируется на данных бухгалтерской (финансовой) отчетности предприятий. Это обстоятельство позволяет по данным расчета показателей контролировать изменения в финансовом состоянии предприятия.
Для расчета применяются абсолютные итоговые данные за отчетный период по выручке, прибыли и т.п. Но показатели баланса исчислены на начало и конец периода, т.е. имеют одномоментный характер. Это вносит некоторую неясность в интерпретацию данных расчета. Поэтому при расчете коэффициентов применяются показатели, рассчитанные к усредненным значениям статей баланса. Можно также использовать данные баланса на конец года.
Пример расчета показателей деловой активности приведен в табл. 15.
Условные обозначения (табл. 14 и 15):
FСР — средняя за период стоимость внеоборотных активов;
ВСР — средний за период итог баланса;
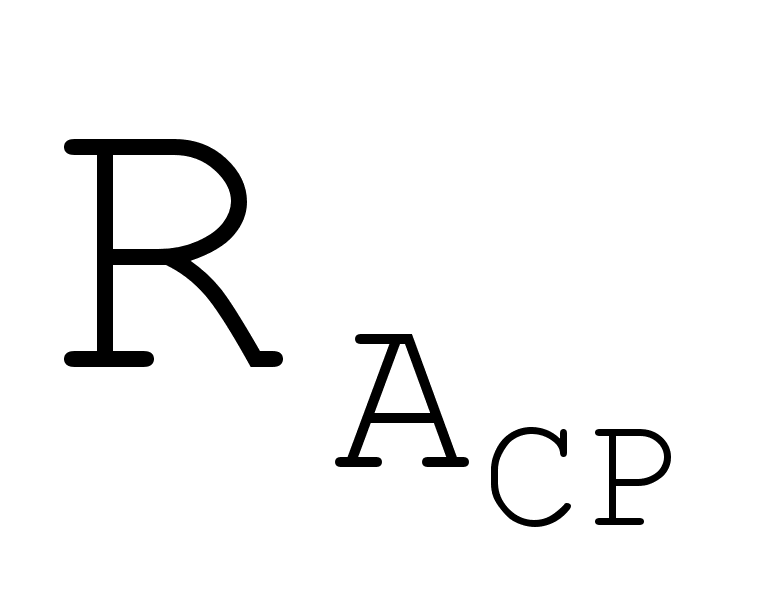 — средняя
за период