Создание собственного производства на предприятии оптовой торговли обувью
№ п/п
Наименование показателя
Ед. изм.
1
2
3
4
5
6
7
8
9
10
11
12
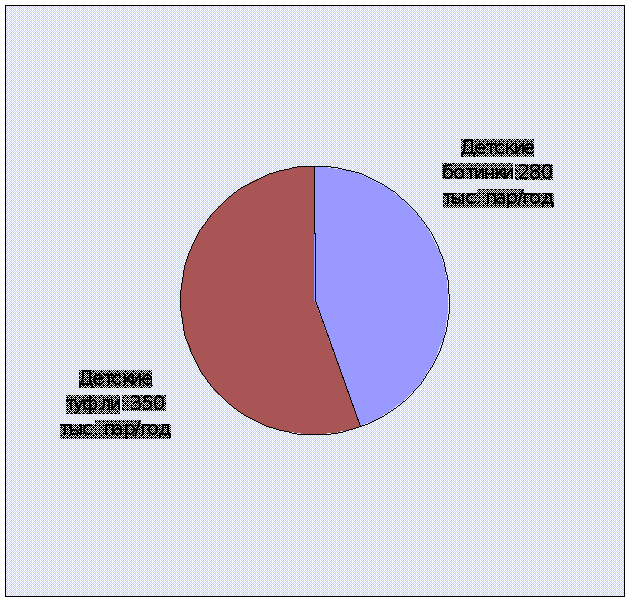
Производственная программа предприятия.
Обоснование производственной мощности.
Важной характеристикой потенциальных возможностей и степени использования хозяйственных средств является производственная мощность предприятия.
Производственная мощность – максимально возможный годовой выпуск продукции в номенклатуре и ассортименте, соответствующих профилю предприятия, при полном использовании оборудования и площадей в соответствии с оптимальным режимом его работы.
Переход предприятий к работе в условиях рыночной самостоятельности и изменение взаимоотношений с потребителями выдвигает на первый план гибкость производства, необходимую для своевременного реагирования на изменение внешней среды. Показатели производственной мощности необходимы для выработки стратегии поведения в долгосрочном периоде.
Производственная мощность предприятия определяется в тех же единицах измерения, в которых устанавливается объем выпуска продукции.
Определение производственной мощности как максимального потенциала предприятия позволяет объективно оценить возможности предприятия и установить на основе маркетинговых исследований и экономических расчетов обоснованные производственные задания по выпуску продукции.
Эффективный фонд времени работы оборудования определяется по формуле:
(2.1)
|
Тэф = (Ткал –Твых,празд)*С*q*(1-в/100) |
С – количество смен;
q – продолжительность смены;
в – процент простоя оборудования в ремонте.
Тэф=[(365 – (105+8)]*2*8*(1-2/100) =3951,4
Тэф =3951,4
Норма штучного времени по операциям определяется по формуле:
(2.2)
|
Tштij = 1/60(tоснij + tвспij) * (1 + y/100) |
tосн –время выполнения основных операций;
tвсп – время выполнения вспомогательных операций;
y – время обслуживания рабочего места и отдых.
Iоперация детские туфли:
tшт 1 = 1/60(30+15)*(1+10/100) = 0,8
tшт 2 = 1/60(22+11)*(1+ 7/100) = 0,6
tшт 3 = 1/60*24*(1+7/100) = 0,4
Iоперация детские ботинки:
tшт 1 = 1/60(20+10)*(1+10/100) = 0,6
tшт
2 = 1/60(14+7)*(1+7/100) = 0,4
tшт
3 = 1/60*16*(1+7/100) = 0,3
Определение количества оборудования по операциям
определяется по формуле:
(2.3)
-
N = tштij*Qi/Tэф*Rн
N – количество станков;
Qi – годовая программа по изделиям;
Rн – коэффициент выполнения норм.
Rн - = 107% = 1,07(дано)
1. Детские туфли:
N1 = 0,8*350000/3951,4*1,07 = 67 (ед.)
N2 = 0,6*350000/3951,4*1,07 = 50 (ед.)
2. Детские ботинки:
N1 = 0,6*280000/3951,4*1,07 = 40 (ед.)
N2 = 0,4*280000/3951,4*1,07 = 27 (ед.)
E1 дет.туфли = 67+50 = 117
E2 дет.ботинки = 40+27 = 67
Итого: Е1,2 = 184 (ед.)
Расчет производственной мощности:
(2.4)
-
Mi = Qi / Rисп.мощн.
Мдет.туфли = 350000/0,98 = 357142,9
Мдет.ботинки = 280000/0,98 = 285714,3
Труд и заработная плата.
Заработная плата представляет собой затраты на оплату труда основного и вспомогательного персонала, включая все начисления на заработную плату и связанные с ней отчисления в разнообразные фонды.
В основе заработной платы лежит цена труда как фактора производства, которая сводится к его предельной производительности. Согласно теории при предельной производительности работник должен произвести продукт, возмещающий его зарплату, следовательно, зарплата ставится в прямую зависимость от эффективности труда работника.
Для работника заработная плата является главной и основной статьей личного дохода, средством повышения уровня благосостояния его самого и членов его семьи. Отсюда стимулирующая роль заработной платы заключается в улучшении результатов труда для увеличения размера получаемого вознаграждения. Для работодателя – зарплата работников представляет собой издержки производства, и он стремится их минимизировать, особенно на единицу изделия.
Заработная плата выполняет воспроизводственную и мотивационную функции, поскольку является формой оплаты за труд и важным стимулом для работников предприятия.
Механизм организации заработной платы на предприятии непосредственно отражает процесс превращения цены рабочей силы в заработную плату. От того, насколько они соответствуют современным рыночным влияниям, зависит выполнение зарплатой ее основных функций. Через организацию зарплаты достигается компромисс между интересами работника и работодателя, который способствует развитию отношений социального партнерства между двумя движущими силами рыночной экономики.
Величину зарплаты определяет не только количество денег, которым будет располагать работник, но и то, что он сможет на эти деньги купить. То есть покупательная способность денег определяется соотношением номинальной и реальной заработной платы.
Фонд оплаты труда представляет собой общую суму затрат на оплату труда работников предприятия и выплат социального характера.
Эффективный фонд рабочего времени
Для расчета численности рабочих составляю баланс рабочего времени на год
Таблица № 2.10.
|
№ п/п |
Показатели |
2001 отчетный |
||
|
дни |
часы |
% |
||
|
1. |
Календарный фонд | 365 | ||
|
2. |
Выходные и праздничные дни | 113 | ||
| Номинальный фонд времени | 252 | 2016 | 100 | |
|
3. |
Невыходы на работу по причинам: 3.1. Очередной отпуск 3.2. Учебный отпуск 3.3. Декретный отпуск 3.4. По болезни 3.5. Выполнение гос. обязанностей |
24 3 1 5 1 |
||
| Итого невыходов: | 34 | |||
|
4. |
Явочный фонд | 218 | 1744 | 86,2 |
|
5. |
Сокращенный рабочий день:
|
0,06 | ||
|
6. |
Продолжительность рабочего дня | 7,94 | ||
|
7. |
Эффективный фонд времени | 218 | 1731 | 85,5 |
а) Расчет численности основных производственных рабочих.
(2.5)
-
Чосн.раб. = tштij *Qi / Фэф * Rн
1. Детские туфли:
I операция = 0,8*350000 / 1731*1,07 = 50 чел
II операция = 0,6*350000/ 1731*1,07 = 38 чел
III операция = 0,4*350000/ 1731*1,07 = 25 чел
Всего: 342 чел
2. Детские ботинки:
I операция = 0,6*280000 / 1731*1,07 = 30 чел
II операция = 0,4*280000 / 1731*1,07 = 20 чел
III операция = 0,3*280000 / 1731*1,07 = 15 чел
Всего: 198 чел
Итого: Е 1,2 = 178
б) Расчет численности вспомогательных рабочих.
Таблица №2.11.
| № п/п | Профессия | Кол – во станков | Норма обслуживания | Число всп. Рабочих |
| 1. | Наладчик | 184 | 15 | 4 |
| 2. | Слесарь – ремонтник | 184 | 20 | 3 |
| 3. | Станочник - ремонтник | 184 | 25 | 7 |
| 4. | Грузчик | 1 | 3 чел/в смену | 3 |
| 5. | Упаковщик | 1 | 4 чел/в смену | 4 |
| 6. | Контролер | 540 | 50 | 7 |
| 7. | Уборщик помещений | 1 | 4 чел/в смену | 4 |
| 8. | Кладовщик | 1 | 2 чел/в смену | 2 |
| 9. | Водитель | 1 | 2 чел/в смену | 2 |
|
Кол – во смен = 2 |
Итого: |
36 |
||
Определение штата управленческого персонала.
(2.6)
| Начальник участка= 1 начальник / на 100 чел. (осн-х рабочих) |
236= 236/100 =3 начальник участка
(2.7)
-
Кол-во мастеров = на каждый участок / 2 мастера
3 участка*2 = 6 мастеров
Приказ №1
от 1 января 2001 г.
об утверждении штатного расписания.
Приказываю:
Утвердить штатное расписание сотрудников АО «Анита» с 1 января 2001г. на весь 2001г.
Таблица №2.12.
|
Наименование профессии |
Кол-во (чел) |
Оклад (чел) |
ГФОТ (тыс.руб.) |
|
Штатное расписание: |
|||
|
1. Основные производственные рабочие |
|||
| Детские туфли | |||
| Операция 1 | 52 | 8400 | 5241,6 |
| Операция 2 | 36 | 8100 | 3499,2 |
| Операция 3 | 25 | 7200 | 2160,0 |
| Детские ботинки | |||
| Операция 1 | 30 | 8200 | 2952,0 |
| Операция 2 | 20 | 7900 | 1896,0 |
| Операция 3 | 15 | 7600 | 1362,0 |
|
Итого: |
178 |
17110,8 |
|
|
2. Вспомогательные рабочие |
|||
| наладчик | 3 | 6400 | 230,4 |
| слесарь-ремонтник | 6 | 5800 | 417,6 |
| станочник-ремонтник | 4 | 5800 | 278,4 |
| грузчик | 3 | 4400 | 158,4 |
| упаковщик | 4 | 4200 | 201,6 |
| контролер | 5 | 4600 | 276,0 |
| уборщик помещений | 4 | 4000 | 192,0 |
| кладовщик | 3 | 4000 | 96,0 |
| водитель | 4 | 5500 | 332,4 |
|
Итого: |
36 |
2182,8 |
|
| 3. а) Управленческий персонал. | |||
| ген. директор | 1 | 13000 | 156,0 |
| гл. бухгалтер | 1 | 10000 | 120,0 |
| бухгалтер | 1 | 7000 | 84,0 |
| менеджер | 5 | 6500 | 390,0 |
| секретарь-референт | 1 | 5300 | 63,3 |
| б) Цеховые услуги | |||
| нач. цеха | 1 | 9000 | 108,0 |
| нач. участка | 3 | 8200 | 295,2 |
| технолог | 2 | 7000 | 168,0 |
| мастер | 6 | 8500 | 465,6 |
|
Итого: |
22 |
1869,4 |
|
|
Общий итог: |
236 |
21162 |
|
Генеральный директор
Терентий А.Г.
Основные средства.
Важнейшей составляющей хозяйственно-производственной деятельности предприятия являются основные средства.
Основные средства – это та часть активов, которая рассчитана на использование их предприятием в течение длительного периода времени (более одного года) и постепенно (по частям) утрачивает свою стоимость.
В зависимости от непосредственного воздействия на предметы труда основные средства предприятий разделяют на активные и пассивные. Активные – оказывают прямое воздействие на изменение формы и свойств предметов труда. Пассивные – создают условия для производственной деятельности предприятия.
Основные средства в процессе производства выступают в натуральной и денежной форме. Учет средств в натуральной форме необходим для определения технического состава основных средств, производственной мощности предприятия, степени использования оборудования и других целей. Денежная или стоимостная оценка основных средств. Необходима для определения их общего объема, динамики, структуры, величины стоимости, переносимой на стоимость годовой продукции, а также для расчетов экономической эффективности.
В процессе эксплуатации основные средства подвергаются износу. Возмещение износа основных средств осуществляется на основе амортизации.
Амортизация – это процесс постоянного перенесения стоимости основных средств на производимую продукцию в целях накопления средств для полного их восстановления (реновации). Денежным выражением размера амортизации являются амортизационные отчисления, соответствующие степени износа основных средств.
Амортизационные отчисления производятся предприятием ежемесячно, исходя их установленных единых норм амортизации и балансовой стоимости основных средств по отдельным группам, состоящим на их балансе.
Расчет стоимости зданий, сооружений.
(2.8)
-
Кзд=E Ni * S ед. * (1 + Д / 100 * Н * Цм)
Кзд – стоимость зданий;
N – кол-во станков;
Sед – площадь, занимаемая 1 единицей оборудования;
Д – площадь прочих помещений;
Н – высота здания;
Цм – цена 1м куб. здания.
Кзд =92*10*(1+50/100)*12*0,6=9936 тыс. р.= 9,95 млн.р.
Расчет стоимости технологического и прочего оборудования.
(2.9)
-
К техн=Е Ni*Цоборуд.*(1+в/100)
в – затраты на транспортировку и монтаж оборудования в % к цене.
Дано: Цоборуд.I = 15 тыс.руб.
Цоборуд.II = 20 тыс.руб.
Ктехн.I = 117*15*(1+25/100)=2193,8 тыс.руб.=2,2 млн.руб.
Е I дет.туф. + дет.бот.
Ктехн.II = 67*20*(1+25/100)=1675 тыс.руб.=1.7 млн.руб.
Е II дет.туф. + дет.бот.
Е ктехн.I + ктехн.II=3,9 млн.руб.
Капитальные затраты
Таблица №2.13.
|
№ п/п |
Наименование оборудования |
Стоимость оборуд. (млн.руб.) |
|
1. |
Технологическое (100%) | 3,9 |
|
2. |
Энергетическое (10% от стоимости технологического) | 0,4 |
|
3. |
Подъемно-транспортное (40% от стоимости технологического) | 1,6 |
|
4. |
КИП (15% от стоимости технологического) | 0,6 |
|
5. |
Металлоконструкции (5% от стоимости технологического) | 0,2 |
|
6. |
Трубопроводы (15% от стоимости технологического) | 0,6 |
|
7. |
Произ-ный и хоз. инвентарь (5% от ст-ти технологического) | 0,2 |
|
8. |
Здание 4-х этажное | 9,950 |
|
ИТОГО: |
17,350 |
Материально-сырьевые ресурсы.
Информация о потребности в материальных ресурсах отдельных подразделений предприятия является важным фактором, влияющим на результаты его деятельности. От качества произведенных оценок возможной потребности в материальных ресурсах зависит надежность функционирования всего предприятия, возможность своевременного удовлетворения предъявляемого спроса на произведенную продукцию.
Целесообразно выделять три уровня определения потребности в материальных ресурсах:
определение перспективной потребности в материальных ресурсах на основе стратегического плана развития предприятия;
определение потребности в материальных ресурсах на год по всей номенклатуре потребляемых материалов на предприятии;
оперативное определение потребности в материальных ресурсах в специализированной номенклатуре на квартал, месяц или более короткий период для организации закупки и завода материалов на предприятие.
Покупные полуфабрикаты и комплектующие изделия – предметы труда, входящие в готовый продукт и обуславливающие определенные затраты труда на сборку (монтаж) или дополнительную обработку на данном предприятии.
Расчет количества сырья и материала на единицу изделия и годовую программу.
|
Р заг. = Р чист. / (1 – а)*(1 - в) |
Дано: Рчист. дет.туфли = 0,5 кг
Рчист. дет.ботинки = 2 кг
Рзаг.дет.туфли = 0,5/(1-0,27)*(1-0,35) = 1,1 кг
Рзаг.дет.ботинки = 2/(1-0,27)*(1-0,35) = 4,2 кг
Ротходов дет.туфли = 1,1 – 0,5 = 0,6 кг
Ротходов дет.ботинки = 4,2 – 2 = 2,32 кг
Потребность на годовую программу (ПГП)