Создание собственного производства на предприятии оптовой торговли обувью
(2.22)
-
Производственная = Цеховая = Общезаводские
себестоимость себестоимость расходы
Производственная себестоимость = 59511,1 + 7141,3 = 66652,4 тыс.руб.
Внепроизводственные расходы на себестоимость продукции распределяются пропорционально производственной себестоимости. Превышение величины внепроизводственных расходов над нормативным показателем (6%) погашается из прибыли предприятия.
66652,4 – 100%
2332,8 – х
х = 3,5%
Определение цены продукции.
Оптовая цена – цена, по которой производственное предприятие или сбытовая организация реализует свой товар.
Установление цены – это трудный и сложный процесс, требующий учета большого количества факторов. Все факторы, влияющие на ценообразование, можно подразделить на две группы – внешние и внутренние.
Внешние факторы определяются рынком, на котором действует предприятие. Принятие конечного решения по установлению цены зависит от ответа на следующие вопросы:
Каков общий спрос на рынке на данный продукт?
Имеются ли на рынке аналогичные товары других фирм?
Какова цена на аналогичную продукцию у конкурирующих фирм?
В чем больше заинтересованы покупатели: в меньшей цене не продукцию или в более высоком качестве товара?
Является ли продукция фирмы настолько новой и уникальной, что она сможет вытеснить с рынка продукцию других фирм?
Таким образом, для принятия окончательного решения по установлению цены необходимо хорошо знать положение на рынке, потребности покупателя.
Внутренние факторы также учитываются при ценообразовании. Наиболее важное место среди этих факторов занимает себестоимость. Необходимо сопоставить величину затрат с возможностью их покрытия при установлении цены. Выживаемость компании зависит от степени покрытия не только текущих расходов, но и расходов связанных с капитальными вложениями, рассчитанными на длительный период.
На практике при ценообразовании предприятия учитывать информацию как о рынке (внешние факторы), так и о затратах (внутренние факторы).
(2.23)
-
Цизд i = Сполн I * ( 1 = Rпр-ции / 100 )
Цизд i – оптовая цена предприятия;
Сполн i – полная себестоимость продукции;
Rпр-ции – рентабельность продукции.
R дет. туфли = 45% (дано)
R дет. ботинки = 35% (дано)
Ц дет. туфли = 355347,4*(1+45/100)=51253,7 тыс.руб.
Ц дет. ботинки = 33637,8*(1+35/100)=45411,0 тыс.руб.
Анализ финансовых результатов деятельности предприятия.
Наиболее важные результаты финансовой деятельности предприятия отражаются в бухгалтерском балансе предприятия, в отчете о финансовых результатах и их использовании и в отчете о движении денежных средств. По данным этих форм отчетности рассчитываются общие показатели эффективности финансово-хозяйственной деятельности предприятия.
Анализ финансовых результатов деятельности предприятия состоит из следующих частей:
Факторный анализ общей, валовой (балансовой) прибыли.
Факторный анализ прибыли от реализации продукции.
Факторный анализ уровней рентабельности.
анализ безубыточности предприятия.
Факторный анализ общей валовой (балансовой) прибыли.
Показатель валовой прибыли характеризует общую сумму прибыли предприятия, полученную за определенный период, и отражает конечный финансовый результат производственно-хозяйственной деятельности предприятия.
Факторный анализ предполагает анализ всех факторов, влияющих на валовую прибыль, и главных показателей, на основе которых определяется прибыль, таких, как цены, издержки. Валовая прибыль рассчитывается как разница между ценой продажи и издержками производства и обращения товара.
Факторный анализ прибыли от реализации продукции.
Прибыль от реализации продукции как составляющая валовой прибыли показывает, хорошо или плохо, выгодно или невыгодно была реализована продукция. Она рассчитывается как разница между выручкой от реализации, с одной стороны, и НДС и затратами на производство – с другой. Прибыль взаимосвязана не только с условиями производства, но и условиями реализации продукции.
Основным фактором, определяющим прибыль от реализации, выступает изменение объема реализации, структуры продукции, отпускных цен на реализованную продукцию, цен на сырье, материалы, топливо, тарифов, уровня затрат материальных и трудовых ресурсов.
Факторный анализ рентабельности.
Показатели финансовых результатов деятельности предприятия непосредственно характеризует абсолютную эффективность его хозяйствования. Наряду с абсолютной оценкой рассчитывают также и относительную эффективность хозяйствования, представленную прежде всего рентабельностью, относительной прибыльностью.
С помощью факторного анализа можно оценить влияние изменений рентабельности за счет факторов изменения цены продукции и ее себестоимости либо материальных затрат.
Используются в анализе и другие показатели рентабельности (прибыльности, доходности). Доходность предприятия по производству продукции рассматривается и как произведение величины производительности на коэффициент соотношения цен единицы продукта и единицы ресурса. И наконец, последнее соотношение представляет самостоятельный интерес. Его обычно называют финансовой производительностью в силу того, что оно характеризует меру возмещения дополнительных затрат в цене реализованной продукции в результате увеличения (уменьшения) издержек за счет роста (снижения) цен на ресурсы. Предприятия чаще всего обращают внимание на проблемы контроля за изменениями так называемой промышленной, производственной производительности и стараются снизить роль внешнего фактора или финансовой производительности.
Одним из условий эффективности работы предприятия является расширение рынка сбыта продукции, осуществляемое, если это удается, за счет снижения цены товара при сохранении или даже повышении качества. Во всяком случае, в условиях конкуренции предприятие не стремится повышать цены на свою продукции. При относительной неизменности цен на потребляемые ресурсы роль финансовой производительности в увеличении доходности невелика. Это способствует переключению внимания производителя на внутренние ресурсы, снижение материалоемкости и трудоемкости продукции, повышение фондоотдачи, производительности труда как главных рычагов доходности.
Результаты финансовой деятельности предприятия.
Таблица №2.20.
|
№ п/п |
Показатели |
Величина |
Ед. изм. |
|
1. |
Годовой выпуск продукции |
||
| 1.1. в натуральном выражении | |||
|
Детские туфли |
350 | тыс.пар | |
|
Детские ботинки |
280 | тыс.пар | |
|
Итого: |
630 |
тыс.пар |
|
| 1.2. по себестоимости | |||
|
Детские туфли |
35347,8 | тыс.руб. | |
|
Детские ботинки |
33637,8 | тыс.руб. | |
|
Итого: |
68985,6 |
тыс.руб. |
|
|
Объем продукции в оптовых ценах |
|||
|
Детские туфли |
51253,7 | тыс.руб. | |
|
Детские ботинки |
45411,0 | тыс.руб. | |
|
Всего: |
96664,7 |
тыс.руб. |
|
|
2. |
Объем реализованной продукции с учетом НДС |
||
|
Детские туфли |
67160,0 | тыс.руб. | |
|
Детские ботинки |
57184,2 | тыс.руб. | |
|
Всего: |
124344,2 |
тыс.руб. |
|
|
Производственная мощность |
|||
|
Детские туфли |
357,1 | тыс.пар | |
|
Детские ботинки |
285,7 | тыс.пар | |
|
Основные средства |
17,35 | млн.руб. | |
|
Нематериальные активы |
398,0 | тыс.руб. | |
|
3. |
Прибыль от реализации |
||
|
Детские туфли |
15906,3 | тыс.руб. | |
|
Детские ботинки |
11773,2 | тыс.руб. | |
|
Итого: |
27679,5 |
тыс.руб. |
|
|
4. |
Валовая прибыль (налогооблагаемая прибыль) |
26533,5 | тыс.руб. |
|
5. |
Балансовая прибыль |
25382,5 | тыс.руб. |
|
5.1. Налог на имущество (2% от стоимости имущества) |
355,0 | тыс.руб. | |
|
5.2. Прочие налоги (3% от налогооблагаемой прибыли) |
796,0 | тыс.руб. | |
|
5.3. Налог на прибыль (24% от прибыли) |
7960,1 | тыс.руб. | |
|
6. |
Чистая прибыль |
17422,4 | тыс.руб. |
|
7. |
Затраты на 1 руб. товарной продукции |
0,7 | руб./руб. |
|
8. |
Рентабельность |
||
|
Общая |
84,5 | % | |
|
Расчетная |
56,1 | % | |
|
9. |
Срок окупаемости |
1,5 | года |
(2.24)
-
Затраты на рубль = Затраты на рубль товар. + На год.объем пр-ва
товарной продукции пр-ции по себест-ти тов.пр-ции в опт. ценах
Затраты на рубль товарной продукции = 68985,2 / 96664,7 = 0,7 руб. / руб.
(2.25)
-
Основные средства = Ст-ть всех видов оборудования + Ст-ть зданий
Основные средства = 7,4 + 9950 = 17,350 млн.руб.
(2.26)
-
П р = ТП опт – ТП себест.
П р – прибыль от реализации;
ТП опт – объем товарной продукции по оптовым ценам;
ТП себест. – объем товарной продукции по себестоимости.
П б = 96664,7 – 688985,2 = 27679,5 тыс.руб.
П б дет. туфли = 51253,7 – 35347,4 = 15906,3 тыс.руб.
П б дет. ботинки = 45411,0 – 33637,8 11773,2 тыс.руб.
(2.27)
-
П н = П р – Е амор-ций (зд. и сооруж., оборуд., немат. активов)
П н – налогооблагаемая прибыль (валовая прибыль)
П н = 27679,5 – 1146,0 = 26533,5 тыс.руб.
Стоимость имущества:
стоимость зданий и сооружений = 9950 млн.руб.;
стоимость всех видов оборудования = 7,4 млн.руб.;
стоимость нематериальных активов = 0,4 млн.руб.
Налог на имущество = (9950 + 7,4 + 0,4) * 2 / 100 = 355,0 тыс.руб.
(2.28)
-
П ч = П р – Е Н
П ч – чистая прибыль.
П ч = 27679,5 – 9310,1 = 18369,4 тыс.руб.
(2.29)
-
R общ = [П б / (ОПФ + ОС)] * 100%
R общ – общая рентабельность;
Основные производственные фонды – совокупность материально-вещественных ценностей длительного функционирования (в течение ряда производственных циклов), стоимость которых переносится на стоимость вновь созданных продуктов по частям.
ОПФ – основные производственные фонды = 17,35 млн.руб. = 17350 тыс.руб;
Оборотные производственные фонды – часть производственнных фондов, которые целиком потребляются в каждом производственном цикле и полностью переносят свою стоимость на годовой продукт.
ОС–оборотные средства (20% от ОПФ)=5,46 млн.руб.=5460,0 тыс.руб.
R общ=[27679,5/(17350+5460,0)]*100%=[27679,5/32760,0]*100%=84,5%
(2.30)
-
R расчет = [П ч/(ОПФ +ОС)]*100%
R расчет – расчетная рентабельность.
R расчет = [18369,4/32760,0]*100% = 56,1%
Распределение прибыли
Кредит был взят в банке под 10 % годовых сроком на 1 год. Сумма долга по кредиту составляет 10,945 тыс. руб.
Стоимость здания х 1,1% ставка
9950 х 1,1=10845 тыс. руб.
Таким образом, прибыль, которая осталась у предприятия после уплаты процентов за кредит, составляет 6477,4 тыс. руб.
17422,4 (чистая прибыль) – 10945 (долг по кредиту) = 6477,4 тыс. руб
Срок окупаемости кредита 6 месяцев.
Сума кредита: чистую прибыль
10,945 / 17422,4 = 6 месяцев
Прибыль, которая осталась в распоряжении предприятия будет пущена на дальнейшее развитие производства.
2.21. Анализ безубыточности предприятия.
Анализ безубыточности позволяет определить тот минимально необходимый объем реализации продукции, при котором предприятие покрывает свои расходы и работает безубыточно, не давая прибыли, но и не терпит убытков.
В самом общем виде деятельность любого предприятия осуществляется по схеме “затраты – процесс производства - прибыль”.
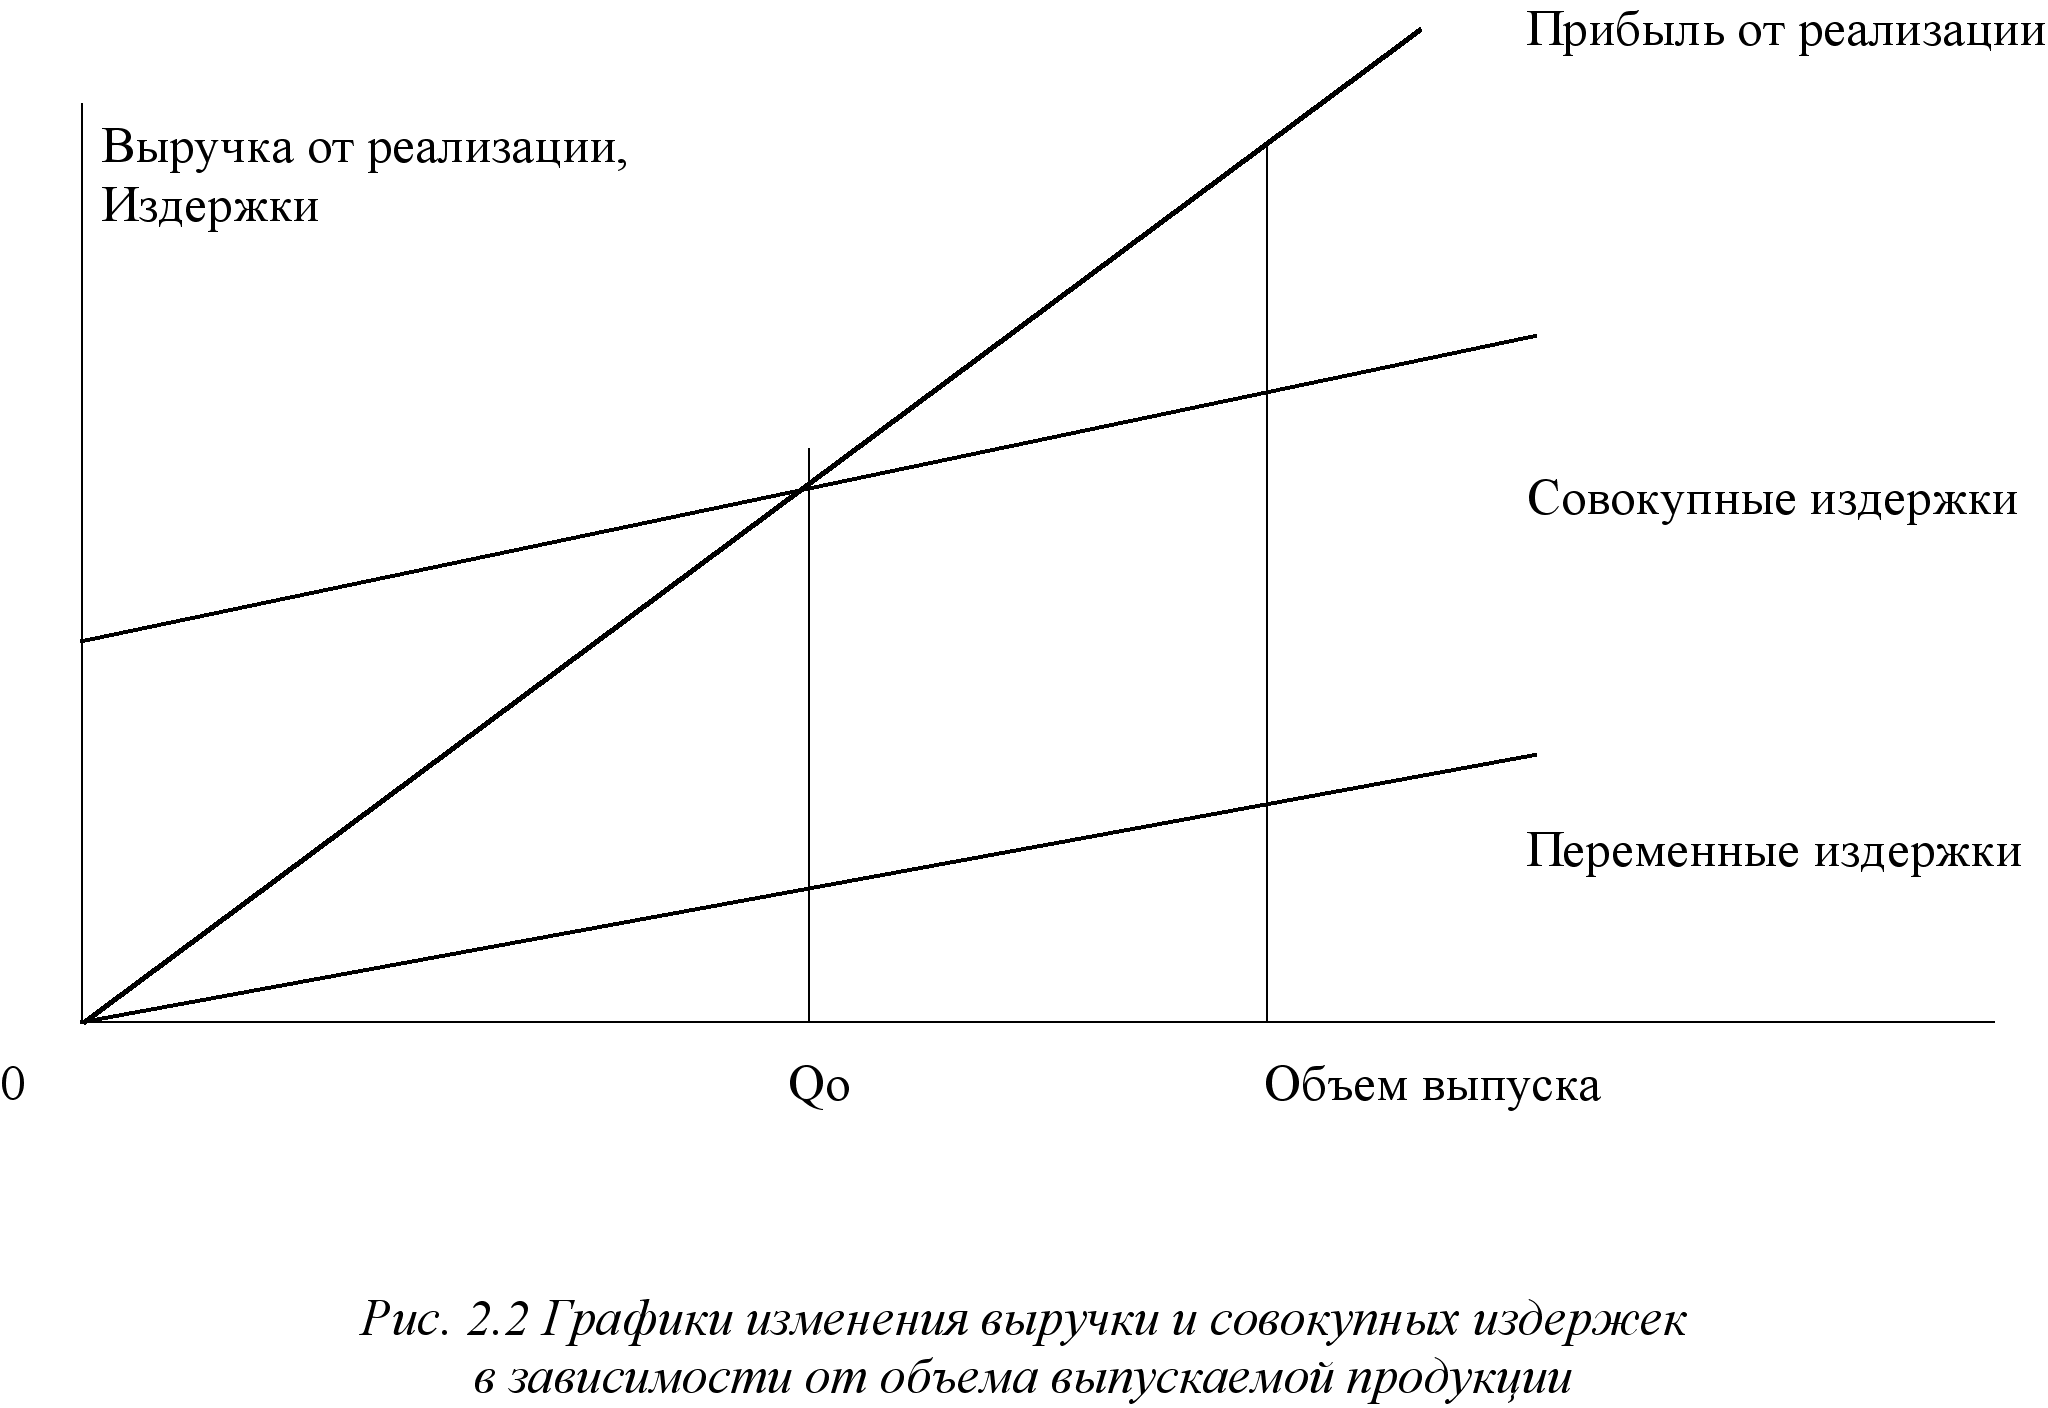
Построю графическую зависимость выручки предприятия и совокупных издержек от объема производства, используя для простоты линейную модель этой связи.
Точка безубыточности Е разделяет зону производственной деятельности предприятия на две части. При объеме меньше критического Qo предприятие терпит убытки (зона убыточности), а при объеме, превышающем критический, получает прибыль (зона безубыточности). В то же время в самой точке Е предприятие лишь возмещает издержки, не получая при этом прибыли и терпя убытки.
Вывод.
Для достижения более высоких показателей рентабельности предприятия и увеличения прибыли необходимо провести следующие мероприятия:
Увеличить производительность труда рабочих, за счет сокращения норм штучного времени по операциям, путем уменьшения времени по вспомогательным операциям.
Увеличить производственную мощность предприятия за счет увеличения производительности труда.
При технологической обработке изделий обрадуется много отходов, т.е. на 1 кг сырья приходится половина отходов. Вывод: закупается некачественное сырье, а также несовершенна технология обработки изделий, следовательно, необходимо заменить поставщика сырья и улучшить технологию обработки изделий за счет внедрения инноваций, а также экономически целесообразно перерабатывать отходы основного производства.
Уменьшить простой оборудования в ремонте за счет проведения профилактических работ.
более эффективно использовать фонд рабочего времени – уменьшить количество невыходов на работу по болезни, путем проведения оздоровительным мероприятий.
Уменьшить косвенные расходы в результате режима экономии энергии и топливных ресурсов.
3. Информационное обеспечение проекта.
Производство продукции является основным содержанием работы АО. В масштабе АО, в каждом из основных цехов организуется управлением этим процессом. Содержательной и наиболее ответственной работой по управлению производством является планирование производства изделий, т.е. формирование цехам, участкам производственных программ и обеспечение необходимых условий для их выполнения. Эта работа в соответствии с установленными в каждом АО плановыми периодами регулярно повторяется, выполняется функциональными службами и линейными руководителями производственных подразделений.
Управленческий персонал отделов (бюро) АО и цехов, участвуя в этом процессе, осуществляет регламентацию всей совокупности указанных выше функций, форм и методов управления, использует необходимые рычаги воздействия для поддержания устойчивости производства и стимулы по активизации работы коллектива каждого подразделения в целях выполнения программы и достижения наибольшей эффективности производства. Указанные процедуры (нематериальные элементы), рассматриваемые в единстве и взаимосвязи, представляют собой механизм, с помощью которого управленческий персонал воздействует на коллектив производственных цехов и АО в целом.
Разработка производственных программ, выполнение других функций по управлению производством основываются на использовании управленческим персоналом информации целевого назначения о ходе производства, а также средств вычислительной техники для ее обработки. Здесь персонал, информация, вычислительная техника выступают как материальные элементы, используемые в процессе управления. Между этими элементами имеют место определенные связи и отношения управления. Во взаимосвязи с нематериальными элементами они образуют систему управления производством.
В обобщенном виде понятие о системе управления производством можно сформулировать следующим образом. Система управления производством представляет собой совокупность взаимосвязанных структурных элементов (информации, технических средств ее обработки, специалистов, отделов (бюро) по управлению, связей и отношений между ними, соответствующих функций, методов и процессов управления), обеспечивающих при их скоординированном взаимодействии реализацию производственными подразделениями поставленных целей.
Взаимосвязь элементов системы управления производством представлена на рис. 4.4. Рассмотрим эти элементы более подробно.
Информационное обеспечение системы
Информация как совокупность данных и знаний представляет собой меру организации системы и является ее достоянием. От уровня организации процессов сбора, накопления, хранения, поиска, передачи и методов обработки информации зависит эффективность системы управления производством. , банк, соответствующие базы данных, используемый язык как совокупность знаков и классификаторов, а также комплекс моделей и программ, обеспечивающих работу с данными, являются компонентами информационной системы предприятия (производства). Банк и базы данных – хранилища информации и основные компоненты информационной системы в многоуровневой интегрированной автоматизированной системе управления АО «Анита».
Банк данных (БнД) – комплекс, включающий специальные структуры организации информации, алгоритмы, специальные языки, программные и технические средства, в совокупности обеспечивающие создание и эксплуатацию системы накопления информации, поступающей от нескольких источников, ее обновление, корректировку и многоаспектное использование в интересах объектов управления в АО, а также прямую связь с пользователем для получения ответов на произвольные, в том числе незапланированные запросы.
В банке данных осуществляется хранение и поиск информации, загрузка и обновление данных, их реорганизация и восстановление. Основные требования к банкам данных: интегрированность баз данных и целостность каждой из них,; независимость, минимальная избыточность хранимых данных и способность к расширению. Важным условием эффективного функционирования БнД является обеспечение защиты данных от несанкционированного доступа или случайного уничтожения хранимых данных.
База данных (БД) является хранилищем специально организованных и логически связанных информационных элементов. Она состоит из самих данных и их описания. Между данными, находящимися в базе, поддерживаются установленные связи. База данных представляет собой информационную модель управляемого объекта. База данных ориентирована на интегрированные требования и тем самым удовлетворяет информационные потребности любых пользователей. Центральную роль в функционировании банка данных выполняет система управления базами данных – СУБД. Эта система удаляет, добавляет, заменяет старые записи данных на новые и представляет собой эффективный инструмент обработки данных.
Базы данных создаются в банке данных АО для решения на ЭВМ задач управления производством на межцеховом уровне. В каждом цехе при создании автоматизированной системы управления формируются соответствующие БД. Среди них:
Технологические процессы;
Пооперационно-трудовые нормативы;
Оснастка;
Ценник на материалы и полуфабрикаты;
Плановая информация о номенклатуре, количестве, сроках, трудоемкости и стоимости выпускаемых цехом деталей (изделий), календарно-плановые нормативы движения производства и др.;
Оборудование (паспортные данные, стоимостные показатели, график планово-предупредительных ремонтов);
Персонал (рабочие, служащие, младший обслуживающий персонал);
Справочники (классификаторы) по операциям, деталям, оборудованию, профессиям;
Учетная информация о ходе производства, получаемая с документов: сопроводительная карта, сдаточная накладная на межучастковые и межцеховые передачи, извещения о браке, сдаточные накладные на готовую продукцию, учетные карты заготовок, сдаточные накладные на заготовки и т.д.;
Нормативная информация для экономических расчетов (стоимость основных материалов, покупных полуфабрикатов, трудоемкость изготовления деталей, основная и дополнительная зарплата, цеховые расходы) и т.д.
Для программной реализации работ с БД создаются вспомогательные программы их структур, справочников и файлов печати структур и др.
Рассматривая информационную систему как подсистему с позиций исходного и динамичного звена системы управления и информацию как основу для выработки управленческих решений, следует подчеркнуть необходимость и важность поддержания этих элементов системы управления в постоянном рабочем состоянии.
В развитые БнД и БД включаются архивы, содержащие справочный и статистический материал за длительный промежуток времени, и базы знаний.
База знаний (БЗ) содержит информацию о накопленном практическом опыте специалистов по управлению, используется при подготовке управленческих решений и является необходимым компонентом экспертных систем, обеспечивающих выработку вариантов решений в автоматизированном (или автоматическом) режиме. При наличии в АО ЭВМ, распределенных по производственным подразделениям и их звеньям, а также по функциональным отделам и службам, может выполняться децентрализованная обработка данных. В этом случае любая терминальная ЭВМ, установленная на рабочем месте специалиста, использует данные только части банка или соответствующей базы данных. В результате создается распределенная БД как совокупность БД, физически расположенных на различных ЭВМ, объединенных в сеть. Распределенные БД создаются с учетом схем информационных потоков.
Техническое и программное обеспечение системы
В АО «Анита» используется вычислительная техника широкого спектра: от макро и мини-ЭВМ, применяемых на уровнях управления АО и его подразделениями, до персональных ЭВМ и микропроцессорной техники, используемых при управлении производством и технологическими процессами.
Для установления непосредственно межмашинного обмена информацией при помощи каналов связи и устройств сопряжения создаются сети ЭВМ любой конфигурации и протяженности.
При многоуровневой системе управления производством в условиях ИАСУ, наделенной развитой сетью ЭВМ, в цехах и на производственных участках создаются вычислительные комплексы (ВК). Они включают себя автоматизированные рабочие места (АРМ) специалистов по управлению производством. АРМ представляет собой проблемно ориентированный аппаратно-программный комплекс, включающий аппаратные, программные и информационные средства для решения задач пользователя (в данном случае – специалиста по управлению производством) непосредственно на его рабочем месте в режиме диалога с ЭВМ. Создание ВК позволяет:
«разгрузить» вычислительные мощности ИВЦ предприятия АО «Анита»;
сосредоточить в цехе решение всех задач управления экономической и производственной деятельностью;
повысить оперативность в получении выходной информации о результатах работы всех подразделений цеха;
обеспечить управление производством в реальном масштабе времени;
повысить уровень качества управления.
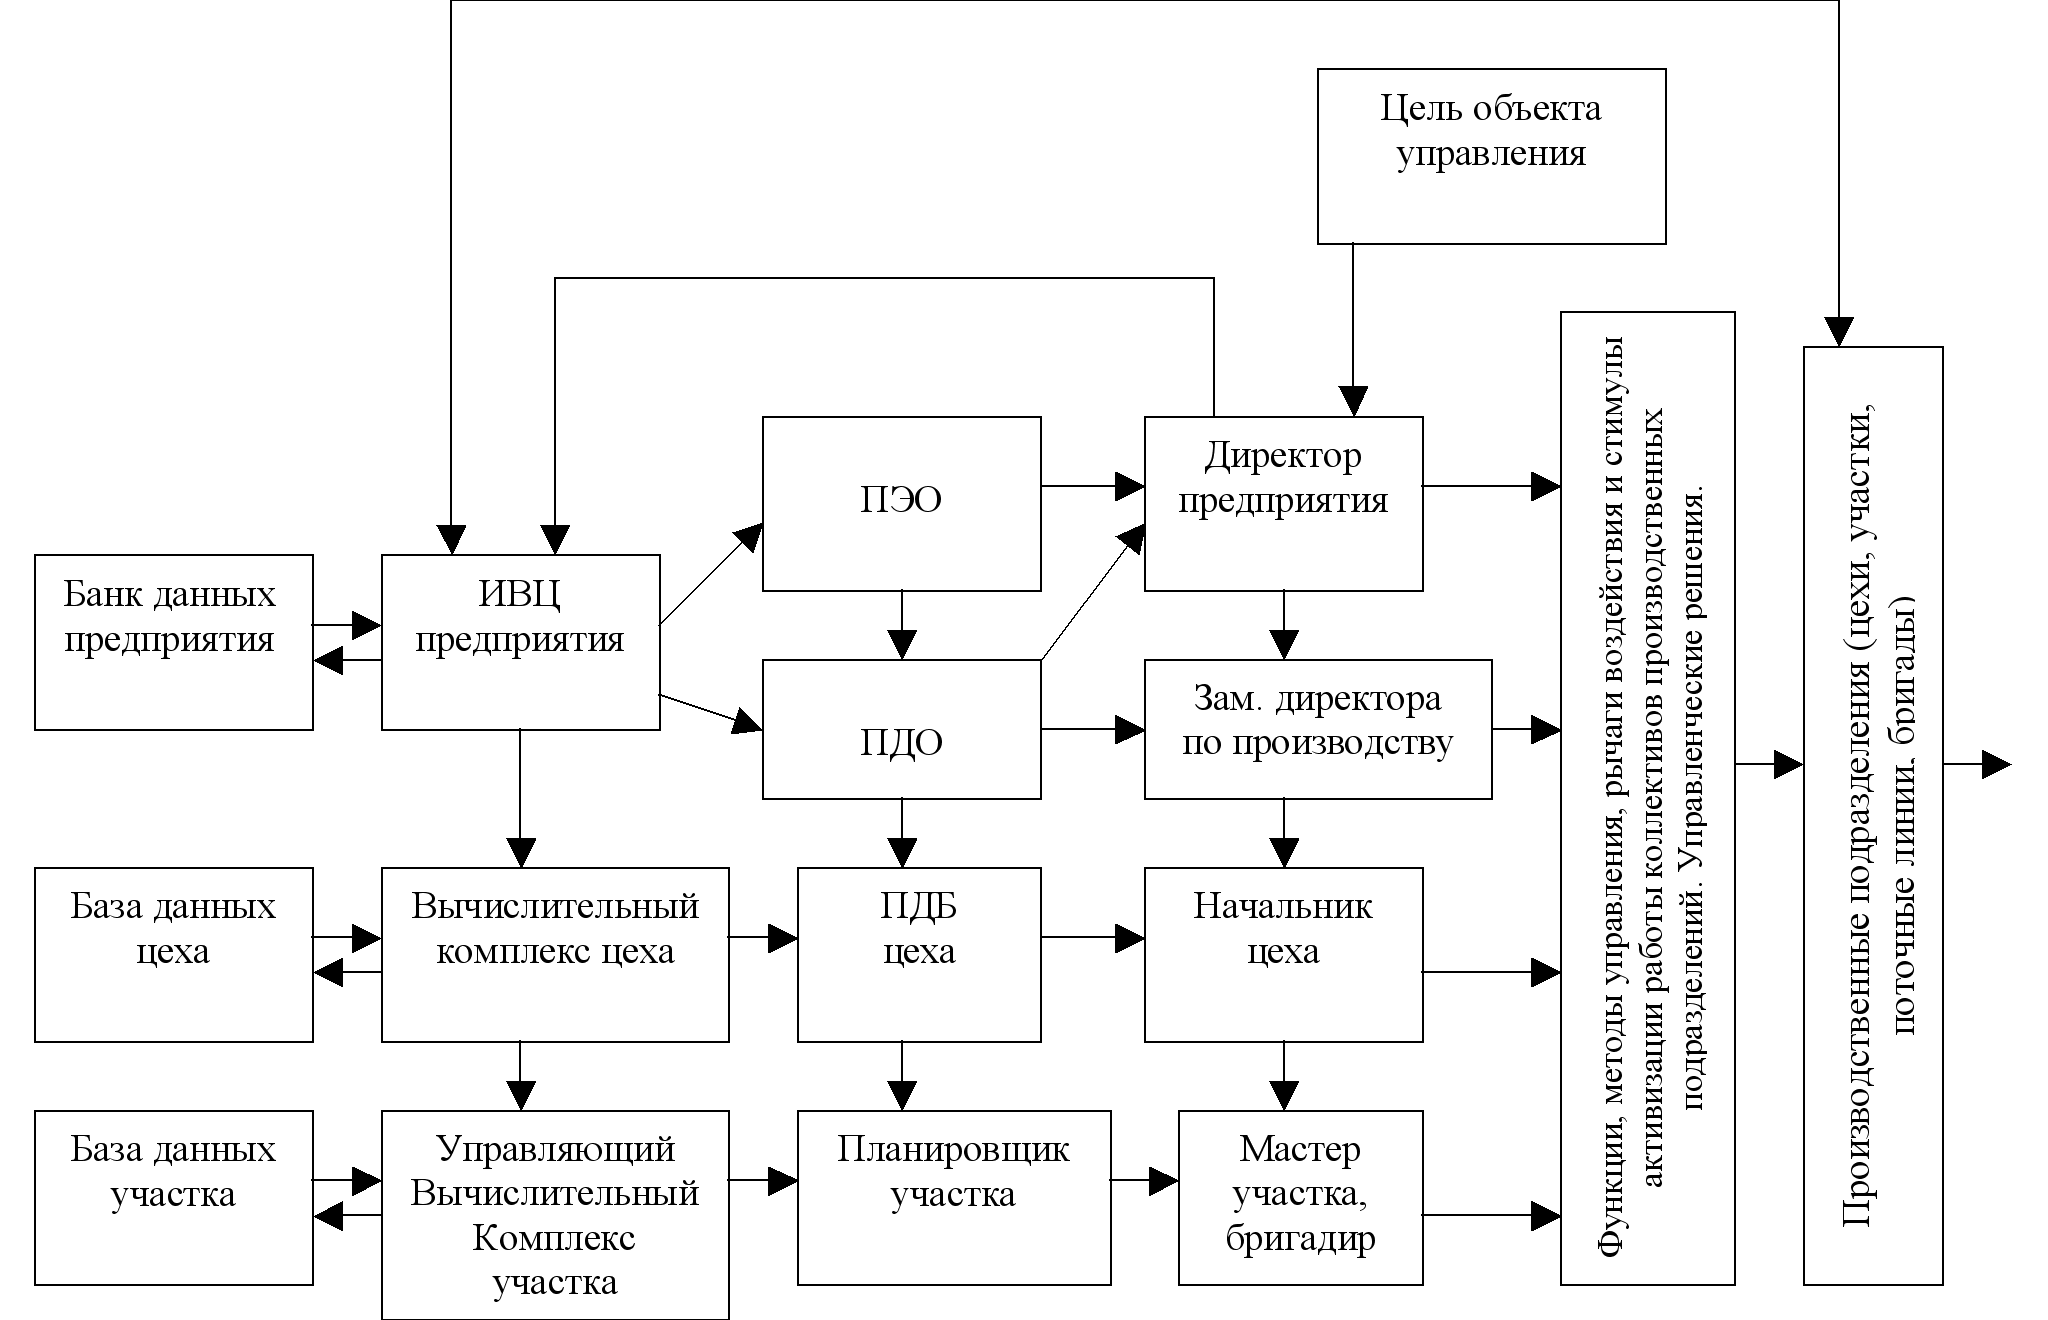
Вычислительный комплекс с сетью взаимосвязанных АРМ автономен в решении задач управления цехом и одновременно связан с ИВЦ предприятия, АО для передачи синтезированной информации о результатах работы цеха по соответствующим каналам связи.
По характеру использования АРМ в процессе управления классифицируются на индивидуальные и групповые - многопользовательские. При построении АРМ специалистов по управлению цехом необходимо иметь в виду высокую степень взаимосвязанности функций управленческого персонала цеха и выполняемых каждым специалистом интуитивных решений на основе приобретенного опыта, личных контактов со специалистами других уровней управления и поэтому затруднительно поддающихся автоматизации. Создание АРМ освобождает управленческий персонал от выполнения рутинной работы по оформлению документов, проведению расчетов, высвобождает время для более эффективной творческой деятельности.
Сеть АРМ в каждом цехе организуется единой в функциональном и информационном отношении. Она охватывает все производственные, вспомогательные участки, планово-экономические подразделения, линейных руководителей, сопрягается с вычислительным комплексом цеха и имеет выход на ИВЦ предприятия. Число АРМ в сети цеха зависит от характера и масштабов производства, числа производственных участков.
Как правило, для создания АРМ требуется одна ПЭВМ. Физически одна ПЭВМ может обслуживать и несколько АРМов специалистов. Конкретное совмещение АРМов должно быть осуществлено на основании близости этих АРМ, а также с учетом фактора территориального расположения соответствующих подразделений и специалистов. В нескольких случаях один АРМ может функционировать на нескольких ПЭВМ одновременно: это относится прежде всего к общецеховым специалистам, принимающим решения по управлению производством в оперативном режиме работы (диспетчеры). Важной задачей в процессе создания АРМ является технически и экономически обоснованный выбор класса используемой ЭВМ.
К машине могут подключаться периферийные устройства различного функционального назначения (для сбора, накопления и хранения информации). Одни периферийные устройства предназначаются для установления взаимодействия (носителя информации, передаваемой и воспринимаемой человеком) с ЭВМ, другие для установления взаимодействия ЭВМ с техническими объектами. К первым относятся: клавиатура и дисплей ЭВМ с монохромным или цветным экраном, графопостроителем, речевые анализаторы и синтезаторы, принтеры, устройства считывания письменных текстов. Ко второму ряду устройств относятся: устройства связи с автоматикой технологического оборудования (станков с ЧПУ, автоматических линий) и транспортно-складского оборудования с контрольно-измерительной аппаратурой, устройства связи с другими ЭВМ, модемы (устройства для передачи и приема данных по телефонной сети), устройства записи-считывания данных в штриховом коде. В номенклатуру периферийных устройств входят таймеры, устройства, осуществляющие «горячее» резервирование ЭВМ. Накапливаемая и хранимая информация может содержаться на магнитных лентах, гибких, твердых и оптических дисках.
Для обработки информации на ЭВМ создается программное обеспечение, содержащее пакеты прикладных программ (ППП), а также системы автоматизированного управления технологическими процессами на специальном оборудовании и взаимодействия непрофессиональных пользователей с ЭВМ, системы управления БД. Набор ППП определяется в зависимости от типа, степени автоматизации производства, наличия БЗ, архива БД, от мощности и пропускной способности сети ЭВМ и других факторов. СУБД удаляет, добавляет, заменяет старые записи на новые, т.е. ведет