Анализ распределения и использования прибыли
К счету 88 открываются отдельные субсчета для обособленного учета каждого образованного фонда накопления, потребления и резерва. При этом под фондом накопления понимаются средства, направленные на производственное развитие предприятия и иные аналогичные цели, предусмотренные учредительными документами предприятия (на создание нового имущества предприятия). Под фондами потребления понимаются средства направляемые на осуществление мероприятий по социальному развитию (кроме капитальных вложений), материальному поощрению коллектива предприятия и иных аналогичных мероприятий и работ, не приводящих к образованию нового имущества предприятия.
Каждая строительная организация в результате своей производственно-хозяйственной деятельности за свою работу получает денежный эквивалент, который называется выручкой. Выручка, как финансовый показатель, характеризует завершение производственного цикла, возврат авансированного на производство средств организации в денежную форму и начало нового витка в обороте средств.
Выручка строительной организации включает в себя денежные средства от:
- реализации строительно-монтажных работ (средства, получаемые от заказчика за выполненные объемы работ);
- реализация услуг другим предприятиям;
- реализация услуг населению;
- продажа продукции подсобных и вспомогательных производств;
- продажа на сторону основных фондов, нематериальных активов и другого имущества;
- доходов от внереализационных операций, уменьшенных на сумму расходов по этим операциям.
К доходам и расходам от внереализационных операций относятся денежные суммы полученных и уплаченных штрафов, пени, неустоек и других экономических санкций; процентов, полученных на сумму средств, числящихся на счетах организации; курсовых разниц по валютным счетам и операциям с иностранной валютой; доходов (дивидендов, процентов) по акциям, облигациям и другим ценным бумагам, принадлежащим организации, а также доходов от долевого участия в деятельности других организаций; прочие доходы, расходы и потери.
Выручка от реализации строительных работ (услуг), имущества организации определяется за вычетом налога на добавленную стоимость, уплаченного застройщиком или покупателем.
Положением о бухгалтерском учете и отчетности в Российской Федерации предусматривается применение двух вариантов определения выручки:
1) по поступлению средств за выполненные работы и услуги на расчетный счет или кассу строительной организации;
2) по выполнению работ и подписанию предусмотренных в договорах подряда документов (актов, справок).
Выбор того или иного варианта учета выручки зависит от условий хозяйствования и характера взаимоотношений с партнерами и осуществляется самостоятельно строительной организации (согласно учетной политике организации).
Строительное производство, как и другие отрасли материального производства, представляет собой процесс производственного потребления предметов и средств труда, а также живого труда, что ведет к образованию издержек производства.
Издержки производства - это совокупные затраты на производство продукции (работ или оказания услуг), иными словами, производительные затраты на покупку средств производства и оплату труда.
Полные издержки производства включают в себя постоянные и переменные издержки, величина которых соответственно не изменяется или изменяется в зависимости от объема производства. Для определения издержек производства используется категория себестоимости продукции (работ или услуг).
Себестоимость строительно-монтажных работ является экономической категорией, которая отражает затраты строительной организации на их производство и сдачу заказчику. В себестоимости находят свое отражение достигнутый строительной организацией уровень использования ресурсов эффективности хозяйствования. Основным фактором, влияющим на снижение себестоимости, является экономия материальных, трудовых и финансовых ресурсов. Важная роль в решении этой задачи принадлежит бухгалтерскому учету, который должен обеспечить правильность и достоверность учета затрат, связанных с выполнением строительно-монтажных работ.
По времени возникновения затраты на производство строительных работ подразделяются на текущие- постоянные производственные затраты и единовременные однократные или периодически производимые.
Затраты в зависимости от способа их включения в себестоимость работ подразделяются на прямые и косвенные (накладные). Под прямыми затратами понимаются расходы, связанные с производством строительных работ, которые можно прямо и непосредственно включать в себестоимость работ. Под косвенными (накладными) затратами понимают расходы, связанные с организацией и управлением производства строительных работ, относящихся к деятельности строительной организации в целом.
Все расходы организации в зависимости от объемов выполненных работ можно подразделить на постоянные и переменные расходы.
Согласно Типовым методическим рекомендациям по планированию и учету себестоимости строительных работ, издержки строительного производства учитываются по единой для всех строительных организаций номенклатуре затрат.
Различают постатейный и поэлементный состав себестоимости строительных работ.
Строительные организации в качестве типовой рекомендуется группировка затрат на производство по следующим статьям расходов: “Материалы”; “Расходы на оплату труда рабочих”; “Расходы по содержанию и эксплуатации строительных машин и механизмов”; “Накладные расходы”.
Строительным организациям предоставлено право, исходя из принятых объектов учета и экономической целесообразности, самостоятельно расширить номенклатуру статей затрат на производство строительных работ.
Затраты, образующие себестоимость строительных работ, группируются в соответствии с их экономическим содержанием по следующим элементам: материальные затраты, затраты на оплату труда; отчисления на социальные нужды; амортизация основных фондов; прочие затраты.
Группировка затрат по элементам производится строительными организациями расчетным путем, исходя из состава затрат.
В строительстве используются показатели сметной, плановой (рассчитанные строительной организацией с учетом конкретных условий) и фактической (реально сложившейся на строительной площадке) себестоимости строительно-монтажных работ.
Сметная стоимость определяется проектной организацией в ходе составления необходимого комплекса проектно-сметной документации по сметным нормам и ценам в масштабе, действующем на момент ее расчета. Позволяет заказчику оценить пределы (максимальную стоимость объекта) при заключении договора.
Фактическая себестоимость строительных работ - это сумма издержек, произведенных конкретной строительной организацией в ходе выполнения комплекса работ в сложившихся условиях производства.
Цель учета фактической себестоимости - своевременное, полное и достоверное отражение затрат. Кроме того, данные учета себестоимости используются в процессе анализа для выявления внутрипроизводственных резервов, а также при определении фактических финансовых результатов деятельности организации.
- Анализ формирования, распределения и использования прибыли ООО «Трэк».
Анализ формирования, распределения и использования прибыли проводиться в несколько этапов:
Анализируется прибыль по составу и динамике;
анализируется формирование чистой прибыли и влияние налогов на прибыль;
дается оценка эффективности распределения прибыли в фонд накопления и потребления;
анализируется использование прибыли фонда накопления и фонда потребления.
2.3.1 Анализ состава и динамики балансовой прибыли.
Анализ начинается с оценки динамики показателей балансовой прибыли за отчетный период. При этом сравниваются основные финансовые показатели за прошлый и отчетный периоды, рассчитываются отклонения от базовой величины показателей и выясняется, какие показатели оказали наибольшее влияние на балансовую прибыль.
Формирование и распределение балансовой прибыли ООО « Трэк «
Таблица 2.1.
| Показатели | Отчетный период | Аналогичный период прошлого года |
| 1. Выручка (нетто) от реализации товаров, продукции, услуг | 11 375 | 8 680 |
| 2. Себестоимость (производственная) реализация товаров, продукции, работ, услуг. | 10 656 | 8 075 |
| 3. Валовый доход | 719 | 605 |
|
4.Расходы периода : коммерческие управленческие |
423 81 342 |
350 67 283 |
| 5. Прибыль (убыток) от реализации | 296 | 255 |
| 6. Сальдо операционных результатов | -9 | -105 |
| 7. прибыль (убыток) от финансово-хозяйственной деятельности | 287 | 150 |
| 8. Сальдо внереализационных результатов | - | - |
|
9. прибыль (убыток) отчетного периода балансовая прибыль |
287 |
150 |
Выручка от сдачи заказчику строительных работ и услуг в ООО “Трэк” определяется “по оплате”, т.е. по мере их оплаты в полном объеме по договорной стоимости.
Выявлен финансовый результат: прибыль в 2000 г. составляла – 150тыс. руб., а в 2001г. – 287 тыс. руб.
Таким образом, в данном пункте рассмотрены формирование финансового результата ООО “Трэк” за 2000 год и 2001 год.
После формирования балансовой прибыли предприятие уплачивает налоги в бюджет государства, а оставшаяся, часть прибыли остается в распоряжении предприятия.
Таблица 2.2.
Налоги из прибыли
Виды налога |
Сумма, тыс. руб. | Доля отчислений % | ||
| Прошлый год | Отчетный год | 2000г. |
2001г. |
|
| Налог на милицию | 1262 | 1512 | 3% | 3% |
| Налог на ЖКХ | 95 000 | - | 1,5% | - |
| Налог на имущество | 9 584 | 8 810 | 2% | 2% |
| Налог на прибыль | 42 500 | 10 705 | 30% | 35% |
Для анализа и оценки уровня и динамики показателей прибыли составляется таблица (табл. 2.3.), в которой используются данные бухгалтерской отчетности организации из формы №2.
Общий финансовый результат отчетного периода отражается в отчетности в развернутом виде и представляет собой сумму прибыли (убытка) от реализации продукции (работ, услуг), реализации основных средств, нематериальных активов и иного имущества и результата от финансовой и прочей деятельности; прочих внереализационных операций.
Из данных табл. 2.3. следует, что прибыль по отношению к предшествующему периоду выросла на 191,30%, что привело также к соответствующему увеличению прибыли, оставшейся в распоряжении организации.
Выручка от реализации товаров, услуг, работ растет быстрее, чем прибыль от реализации товаров, работ, услуг. Это свидетельствует об относительном увеличении затрат на производство продукции.
Чистая прибыль растет быстрее, чем прибыль от реализации продукции (работ, услуг). Это связано с отменой начисления налога на ЖКХ, который увеличивал операционные расходы, тем самым уменьшал налогооблагаемую прибыль. Все это привело к увеличению прибыли отчетного периода.
Таблица 2.3.
Динамика показателей прибыли
| Показатели | Отчетный период | Аналогичный период прошлого года | Отчетный в % к предшествующему периоду |
| 1. Выручка (нетто) от реализации товаров, продукции, услуг | 11 375 | 8 680 | 131 % |
| 2. Себестоимость (производственная) реализация товаров, продукции, работ, услуг. | 10 656 | 8 075 | 131,96% |
| 3. Валовый доход | 719 | 605 | 118, 80 |
|
4.Расходы периода коммерческие управленческие |
81 342 |
67 283 |
120,90 120,80 |
| 5. Прибыль (убыток) от реализации |
296 |
255 |
116 |
| 6. Сальдо операционных результатов | -9 | -105 | 8, 60 |
| 7. прибыль (убыток) от финансово-хозяйственной деятельности | 287 | 150 | 191,30 |
| 8. Сальдо внереализационных результатов | - | - | - |
| 9. прибыль (убыток) отчетного периода |
287 |
150 |
191, 30 |
| 10. Прибыль остающаяся в распоряжении организации | 180 | 107 | 168, 20 |
| 11. Нераспределенная прибыль (убыток) отчетного периода |
Изменения в структуре прибыли отчетного периода характеризуются данными табл. 2.4.
Таблица 2.4.
Структура прибыли
| Показатели | Отчетный период | Аналогичный период прошлого года |
Отклонения (+, - ) |
| Прибыль (убыток) отчетного периода- всего в % | 100 % | 100% | |
| В том числе: | |||
| а) прибыль (убыток) от реализации | 103% | 170% | -67 |
| б) от финансовых операций | |||
| в) от прочей реализации | 3,14% | 70,67 % | -67,53% |
| г) от финансово-хозяйственной деятельности | 100% | 100% | - |
| д) от внереализационных операций | - | - | - |
| е) чистая прибыль | 62,72% | 71,33% | -8,61 |
| ж) нераспределенная прибыль |
Как следует из данных табл. 2.4, в отчетном периоде произошли отрицательные изменения в структуре прибыли. Уменьшилась доля прибыли от реализации товаров (продукции, работ, услуг), от прочей реализации. Уменьшилась также против предшествующего периода доля прибыли, остающейся в распоряжении предприятия (чистой прибыли). Вместе с тем в отчетном периоде (см. табл. 2.1.) в обороте оставлено только тыс. руб. чистой прибыли, тогда как в предшествующем – тыс. руб.
2.3.2. Анализ налогооблагаемой прибыли.
После формирования прибыли отчетного периода, она корректируется для целей налогообложения.
Из табл. 2.5 видно, что сумма налогооблагаемой прибыли увеличилась в основном за счет увеличения прибыли от реализации продукции (услуг), уменьшения операционных расходов и за счет оплаты заказчиками выполненных работ прошлого года (согласно учетной политике «по оплате»).
Но рост себестоимости способствовал уменьшению суммы налогооблагаемой прибыли.
Расчет налогооблагаемой прибыли, тыс. руб. Табл. 2.5
| Показатели | 2000 г. | 2001 г. |
Отклонения (+, -) |
| 1. Выручка от реализации товаров, продукции, услуг | 8680 | 11375 | +2695 |
| 2. Себестоимость (производственная) реализации товаров, продукции, работ, услуг. | 8075 | 10656 | +2581 |
|
3.Расходы периода коммерческие управленческие |
67 283 |
81 342 |
+14 +59 |
1. Прибыль от реализации продукции и услуг |
255 |
296 |
+41 |
| 2. Прибыль от прочей реализации | - | - | |
| 3. Операционным доходы | 1 | 1 | 0 |
| 4. Операционные расходы | 106 | 10 | -96 |
| 5. Балансовая прибыль | 150 | 287 | +137 |
| 6. Увеличение (+), уменьшение (-) суммы прибыли в результате ее корректировки для нужд налогообложения | -8 |
+19 |
+27 |
| 7. Льготы по налогу на прибыль | - | - | |
| 8. Налогооблагаемая прибыль (стр.1+стр.3-стр.4) | 142 | 306 | +164 |
| 9. Ставка налога на прибыль | 30% | 35% | +5% |
| 10. Сумма налога на прибыль | 43 | 107 | +64 |
На основе данных табл. 2.5. рассмотрим, какие факторы оказали влияние на изменение суммы налогооблагаемой прибыли.
Сумма налога на прибыли изменилась, за счет изменения суммы налогооблагаемой прибыли и изменения ставки налога на прибыль. Влияние этих факторов на сумму налога на прибыль можно определить умножением ее прироста за счет I-фактора на базовую ставку налога:
ΔНп = ΔПнхi хСно/100
Где, ΔНп – прирост суммы налога на прибыль,
ΔПнхi - приростналогооблагаемой прибыли, Сно - базовая ставка налога на прибыль.
Расчет влияния факторов на изменение налогооблагаемой прибыли
Таблица 2.6.
| Фактор изменения налогооблагаемой прибыли | Расчет влияния | Изменение суммы налога тыс. руб. |
| 1. Изменение балансовой прибыли | 137х0.3 | +41.1 |
| 1.1.1. Выручка от реализации продукции, работ, услуг | 2695х0.3 | +808.5 |
| 1.1.2. Себестоимость реализации товаров, услуг | 2581х03 | -774.3 |
| 1.3. Коммерческие расходы | 14х0.3 | -4.2 |
| 1.1.4.Управленеские расходы | 59х0.3 | -17.7 |
| 1.1. Прибыль от реализации | 41х0.3 | +12.3 |
| 1.2. Операционные расходы | 96х0.3 | +28.8 |
| 4. Изменение суммы прибыли в результате ее корректировки для нужд налогообложения | 27х0.3 |
+8.1 |
| 5.Отклонение налогооблагаемой прибыли | 164х0,3 | +49,2 |
Из таблицы 2.6. видно, что основными факторами, оказавшими влияние на увеличение налогооблагаемой прибыли оказали – увеличение прибыли от реализации на 12.3, уменьшение операционных расходов на 28.8, и за счет изменения суммы прибыли в результате ее корректировки для нужд налогообложения на 8.1. Но увеличение себестоимости на 774.3, увеличение коммерческих расходов на 4.2, и управленческих расходов на 17.7 – уменьшили налогооблагаемую прибыль.
Далее рассмотрим формирование чистой прибыли.
2.3.3. Анализ формирования чистой прибыли
На размер прибыли, остающейся в распоряжении предприятия, влияют все налоги, уплачиваемые предприятием, независимо от налогооблагаемой базы. Но часть налоговых платежей, таких, как отчисления в дорожный фонд, пенсионный фонд, фонд мед. страхования, платежи в соцстрах, оказывают посредственное влияние на чистую прибыль – через себестоимость продукции и прибыль от реализации – и являются факторами второго порядка по отношению к чистой прибыли. Другая часть налогов, таких, как налог на имущество, налог на содержание жилищного фонда (ЖКХ), сбор на содержание милиции, являются прямыми налогами, которые отчисляются от прибыли.
Таким образом, изменение чистой прибыли под влиянием налоговых платежей складывается из суммы отклонений в результате изменения налоговой базы и изменения налоговой ставки.
Налоги из прибыли Таблица 2.7.
| Виды налога | Сумма, тыс.руб. |
Доля отчисления % |
Структура % | |||
| 2000г | 2001г. | 2000г | 2001г | 2000г | 2001г | |
| Налог на милицию | 1262 | 1512 | 3% | 3% | 0,9% | 1,3% |
| Налог на ЖКХ | 95000 | - | 1,5% | - | 64,0% | |
| Налог на имущество |
9584 |
8810 |
2% | 2% | 6,5% | 7,5% |
| Налог на прибыль | 42501 | 107054 | 30% | 35% | 28,6% | 91,2% |
| Итого |
148347 |
117376 |
100% | 100% | ||
Данные табл.2.7. показывают, что налоги из прибыли уменьшились по сравнению с прошлым годом на (11 7376 : 148347) х 100 – 100 =- 20,9%. Несколько изменилась и структура налогов: отменен налог на ЖКХ, налог на милицию увеличился из-за увеличения МРОТ (с 83,49 руб. до 100 руб.), уменьшилась сумма налога на имущество за счет уменьшения среднегодовой стоимости имущества, подлежащего налогообложению.
Расчет влияния налога на прибыль на величину чистой прибыли
Таблица 2.8
| Показатели | 2000 г. | 2001 г. |
Отклонения (+, -) |
1. Прибыль от реализации продукции и услуг |
255 |
296 |
+41 |
| 2. Прибыль от прочей реализации | - | - | |
| 3. Операционным доходы | 1 | 1 | 0 |
| 4. Операционные расходы | 106 | 10 | -96 |
| 5. Балансовая прибыль | 150 | 287 | +137 |
| 6. Увеличение (+), уменьшение (-) суммы прибыли в результате ее корректировки для нужд налогообложения | -8 |
+19 |
+27 |
| 7. Льготы по налогу на прибыль | - | - | |
| 8. Налогооблагаемая прибыль (стр.1+стр.3-стр.4) | 142 | 306 | +164 |
| 9. Ставка налога на прибыль | 30% | 35% | +5% |
| 10. Сумма налога на прибыль | 43 | 107 | +64 |
| 11.Чистая прибыль | 107 | 180 | +73 |
Сумма налога на прибыль увеличилась на 64 тыс. руб., на ту же сумму уменьшилась чистая прибыль, за счет увеличения налогооблагаемой прибыли и увеличения налоговой ставки (с 30% до 35%).
На величину чистой прибыли оказывает влияние фактор первого уровня, влияющий на величину чистой прибыли, - налогооблагаемая прибыль и ставка налога на прибыль.
На величину налога оказало влияние увеличения налогооблагаемой прибыли в сумме:
ΔН(НБ)= ΔПн·СН0 = 164·30 = 49 тыс. руб.
100
где ΔПн – приращение налогооблагаемой прибыли
СН0- ставка налога на прибыль базисного года.
чтобы увидеть какое влияние оказало увеличение налоговой ставки:
ΔН(СН)= ΔСН· Пн = 5·306 = 15 тыс. руб.
100
где ΔСН – приращение ставки налога на прибыль,
Пн - налогооблагаемая прибыль отчетного года.
На величину чистой прибыли оказывают также влияние доходы, облагаемые по специальным, отличным от налога на прибыль, ставкам и вычитаемые из валовой прибыли при расчете налогооблагаемой прибыли. Это факторы второго уровня, влияющие на величину налогооблагаемой прибыли:
доходы, облагаемые по ставкам, отличным от налога на прибыль;
размер отчислений в резервный фонд;
размер льготируемых отчислений из прибыли.
На рассматриваемом предприятии не было доходов, которые облагаются по специальным ставкам, не производились отчисления в резервный фонд (резервный фонд на данном предприятии не сформирован, поэтому средства на пополнение резервного фонда не направлялись) и предприятие не имеет льгот по налогу на прибыль.
Итак из табл.2.8. следует, что сумма чистой прибыли увеличилась основном за счет роста прибыли от реализации. Но рост себестоимости вызвали уменьшение суммы чистой прибыли. Поэтому, изыскивая пути увеличения чистой прибыли, данному предприятию необходимо в первую очередь обратить внимание на факторы, отрицательно влияющие на формирование ее величины.
2.3.4. Анализ распределения и использования чистой прибыли.
Чистая прибыль распределяется в соответствии с Уставом предприятия.
За счет чистой прибыли выплачиваются дивиденды акционерам предприятия, создаются фонды накопления, потребления, резервный фонд, часть прибыли направляется на пополнение собственного оборотного капитала. (схема 1.3.) В процессе формирования и использования фондов специального назначения за счет прибыли реализуется ее стимулирующая роль.
Основная задача анализа распределения и использования прибыли состоит в выявлении тенденций и пропорций, сложившихся, в распределении прибыли за отчетный год по сравнению с прошлым годом. По результатам анализа разрабатываются рекомендации по изменению пропорций в распределении прибыли и наиболее рациональному ее использованию.
Анализ распределения и использования прибыли проводится в следующем порядке:
дается оценка изменений суммы средств по каждому направлению использования прибыли по сравнению с отчетным и базисным периодом;
проводится факторный анализ образования фондов;
дается оценка эффективности использования фондов накопления и потребления в соответствии с показателями эффективности экономического потенциала.
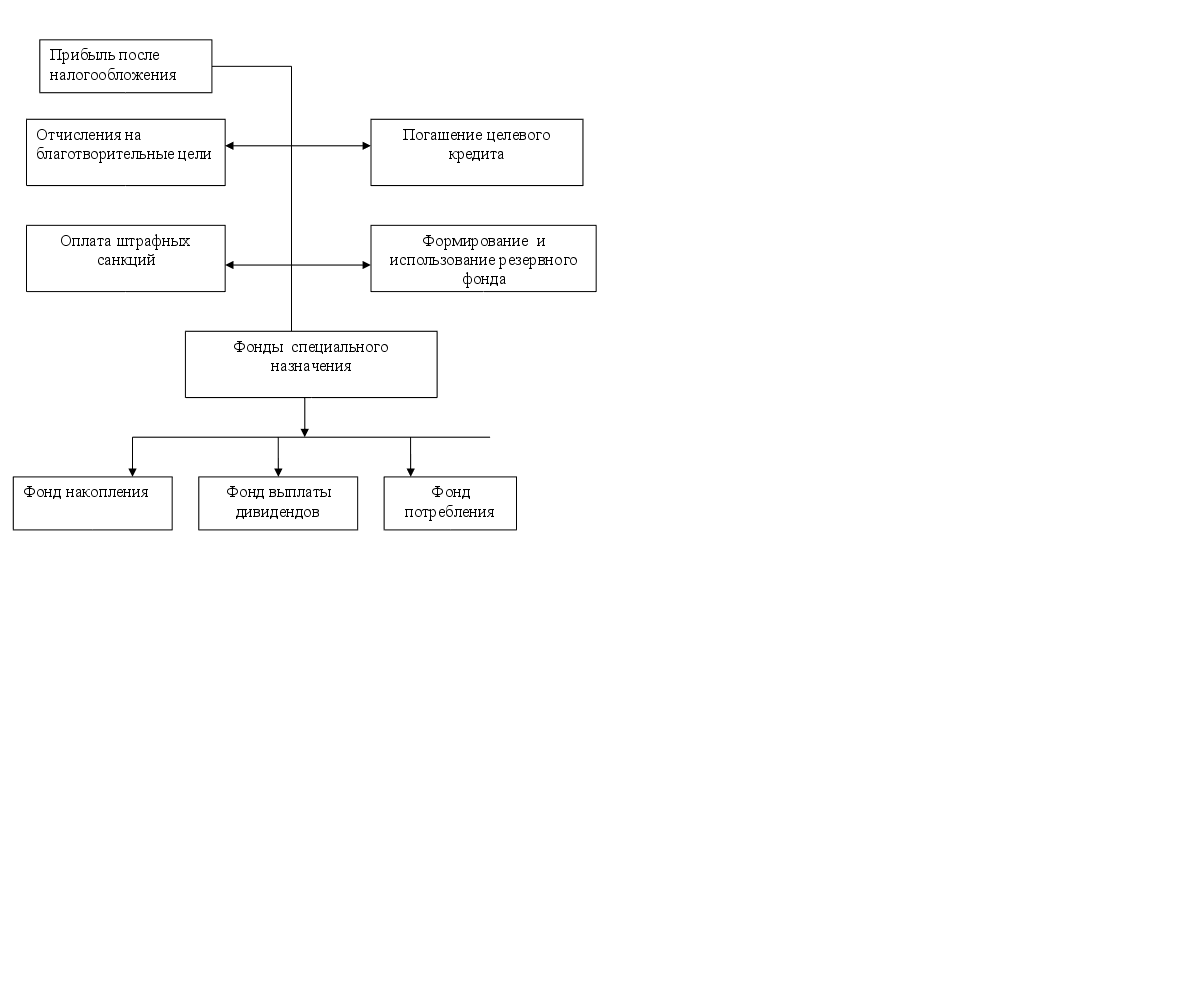
Рис. 1.3. Схема распределения чистой прибыли
Так, на ООО «Трэк« из чистой прибыли образуются фонды: накопления, потребления, социальной сферы.
Рассмотрим на примере ООО «Трэк» анализ распределения и использования прибыли.
Резервный фонд на данном предприятии не сформирован, поэтому средства на пополнение резервного фонда не направлялись.
Анализ распределения прибыли
Принять данные коэффициенты отчислений в фонды было решено на собрании учредителей.
Анализируя распределения чистой прибыли в фонды специального назначения, необходимо знать факторы формирования этих фондов. Основным фактором является 1) - чистая прибыль, 2) коэффициент отчислений прибыли.
Таблица 2.9.
Данные об использовании чистой прибыли. тыс. руб.
| Показатель | Отчетный год | Аналогичный период прошлого года | Отклонения (+, -) |
| 1. Чистая прибыль | 180 | 107 | +73 |
|
2. Распределение чистой прибыли: |
|||
| в фонд накопления | 45 | 32.1 | +12.9 |
| в фонд потребления | 108 |
54 |
+54 |
| в фонд социальной сферы | 18 | 16 | +2 |
|
3. Доля в чистой прибыли, % |
|||
| фонда накопления | 25 | 30 | -5 |
| фонда потребления | 60 | 50 | 10 |
| в фонд социальной сферы | 10 | 15 | -5 |
Рассмотрим в табл. 2.10. влияние факторов – суммы чистой прибыли и коэффициента отчислений прибыли на отчисления в фонды.
Изменение отчислений в фонды специального назначения за счет изменения чистой прибыли можно рассчитать по формуле:
ΔФн (П) = ΔПч ∙ К0,
ΔФн (П) = +73 ∙ 30= 21.9 –фонд накопления
ΔФн (П) = +73 ∙ 50= 36.5 –фонд потребления
где ΔФн (П) - приращение фонда накопления (потребления) за счет изменения чистой прибыли; ΔПч – приращение суммы чистой прибыли; К0 – коэффициент отчислений от чистой прибыли в соответствующий фонд.
Для этого прирост чистой прибыли за счет каждого фактора умножаем на базисный (2000 г.) коэффициент отчислений в соответствующий фонд.
На размер отчислений в фонды оказывают влияние и изменения коэффициента отчислений от чистой прибыли. Уровень его влияния рассчитывается по формуле:
ΔФн (К) = (К1 – К0 )· Пч1 , где
ΔФн (К) – приращение фонда потребления (накопления) от изменения коэффициента отчислений; К1 , К0 – фактический и базисный коэффициенты отчислений в фонды потребления (накопления); Пч1 – чистая прибыль за отчетный период.
ΔФн (К) = (0.25-0.30) · 180 = -9 –фонд накопления
Таблица 2.10.
Расчет влияния факторов (суммы чистой прибыли и коэффициента отчисления) на размер отчислений в фонды предприятия.
| Вид фонда | Сумма распределяемой прибыли (тыс.руб) |
Доля отчислений % |
Сумма отчислений тыс. руб. | всего |
Отклонение в том числе за счет |
||||
| 2000г. | 2001 г. | 2000г. | 2001г. | 2000г. | 2001г. | ЧП |
Котч |
||
| Накопления | 107 |
180 |
30 |
25 | 32 | 45 | +13 | 22 | -9 |
| Потребления | 107 |
180 |
50 |
60 | 54 | 108 | +54 | 36.5 | +18 |
| Соц.сферы | 107 |
180 |
15 |
10 | 16 | 18 | +2 | 10.95 | -9 |
Из приведенных расчетов следует, что на уменьшение суммы отчислений в фонд накопления, соц. сферы повлияло уменьшение коэффициента отчислений на 9, а за счет влияния чистой прибыли отчисления в фонд накопления увеличились на 21.9, а в фонд соц. сферы – 10.95.
Изменения отчислений в фонд потребления увеличились за счет влияния чистой прибыли на 36.5 и за счет коэффициента на 18.
2.3.5. Анализ влияния использования прибыли на финансовое положение предприятия.
Соотношение использования прибыли на накопление и потребление оказывает влияние на финансовое положение предприятия. Недостаточность средств, направляемых на накопление, сдерживает рост оборота, приводит к увеличению потребности в заемных средствах.
Анализ использования прибыли выявляет, насколько эффективно распределялись средства на накопление и потребление.
Верхнюю границу потенциального развития предприятия определяет рентабельность собственных средств, которая показывает эффективность использования собственного капитала.
Рентабельность собственных средств можно представить как отношение суммы средств, направленных на накопление и потребление, к величине собственных средств.
Rcс = Чистая прибыль х 100%
Собственный каптал