Комплексная оценка финансово-хозяйственной деятельности ОАО Вега на основе данных буххгалтерской финансовой отчетности
ВЫВОД: Информационной базой косвенного анализа денежных средств
являются форма №1 и форма №2.
В соответствии с этим методом чистый денежный поток определяется посредством корректировки финансового результата (чистой прибыли) на величину балансовых остатков.
В нашем случае чистая прибыль с учетом корректировок равна чистому денежному потоку, что свидетельствует положительной тенденции развития организации.
Таблица 6
Расчет влияния факторов на экономический результат
от ускорения (замедления) оборачиваемости оборотных активов
ОАО «Вега» за 2002 г.
| Показатель | Условное обозначение | Предыдущий год | Отчетный год | Изменение (+;-) |
| А | Б | 1 | 2 | 3 |
|
1. Выручка от продаж, тыс. руб. |
N | 29670 | 33304 | +3634 |
| 2. Средние за период остатки оборотных активов, тыс. руб. | ОА |
2880 |
2984 | +104 |
| 3. Продолжительность оборота оборотных активов, дней |
LОА |
35 | 32 | - 3 |
| 4. Сумма однодневной выручки от продаж, тыс. руб. (п. 1: 360) |
N1 дн |
82,417 |
92,511 |
+10,094 |

Расчет показателей
1. Средние за период остатки оборотных активов:
ОА = (стр.290 н. + стр.290 к.)/2
ОА = (2878 + 3090)/2 = 2984 тыс.руб.
2. Продолжительность оборота оборотных активов:
Lоа = (п.2 х 360 дн.)/п.1
ВЫВОД: Расчет показателей в таблице 6 производится на основе формы №1 и данных самой таблицы. Данные показатели являются факторами, влияющими на экономический результат от ускорения (замедления) оборачиваемости оборотных активов (в нашем случае произошло ускорение оборачиваемости оборотных активов).
В целом все показатели изменились в лучшую сторону, что положительно характеризует деятельность ОАО «Вега».
Таблица 7
Расчет влияния факторов на изменение рентабельности
собственного капитала ОАО «Вега» за 2002 г.
| Показатель | Условное обозначение | Предыдущий год | Отчетный год | Изменение, (+; -) |
| А | Б | 1 | 2 | 3 |
| 1. Чистая прибыль, тыс. руб. |
Рч |
1632 | 2734 | 1102 |
| 2. Среднегодовая величина собственного капитала, тыс. руб. | СК | 2600 | 3382 | 782 |
| 3. Среднегодовая величина заемного капитала, тыс. руб. | ЗК | 3200 | 2964 | - 236 |
| 4. Среднегодовая величина всех активов, тыс. руб. | А | 5800 | 6346 | 546 |
| 5. Выручка от продаж, тыс. руб. | N | 29670 | 33304 | 3634 |
|
6. Рентабельность продаж, % * |
|
5,5 | 8,2 | 2,7 |
| 7. Коэффициент оборачиваемости активов |
|
5,116 | 5,248 | 0,132 |
|
8. Коэффициент финансового рычага ( леверидж) |
КФР |
1,231 | 0,876 | - 0,355 |
| 9. Коэффициент финансовой зависимости |
КФЗ |
0,596 | 0,358 | - 0,238 |
|
10. Рентабельность собственного капитала, %* |
|
62,8 | 80,8 | 18 |
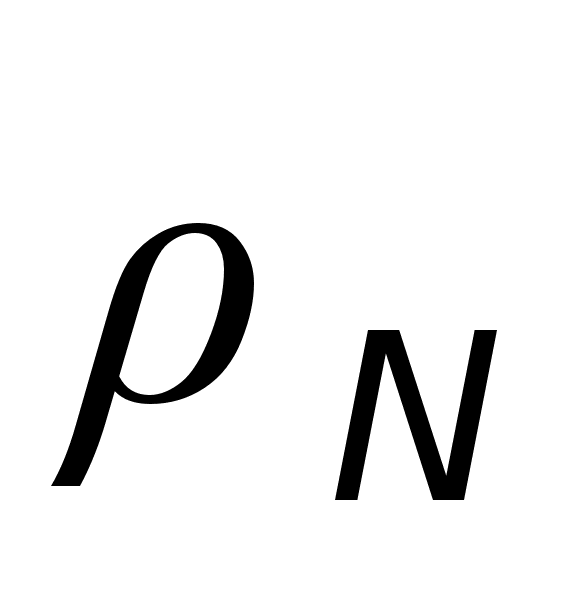
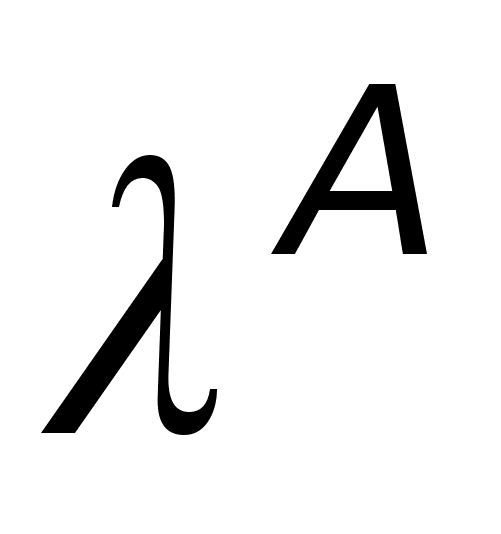
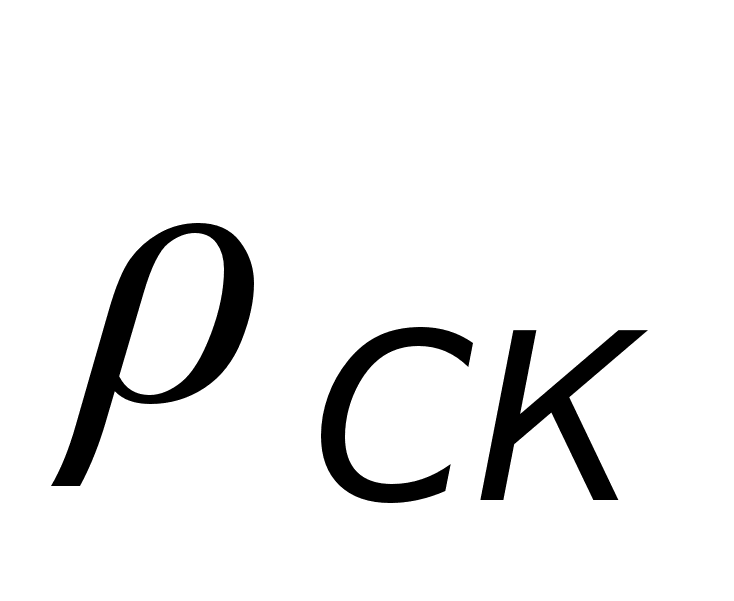
* Рентабельность рассчитывается исходя из показателя чистой прибыли.
Расчет показателей
Среднегодовая величина собственного капитала:
СК = (стр.490 н. + стр.490 к.)/2
СК1 = (2350 + 4414)/2 = 3382 тыс.руб.
Среднегодовая величина заемного капитала:
ЗК = (стр.690 н. + стр.690 к.)/2
ЗК1 = (3462 + 2466)/2 = 2964 тыс.руб.
Среднегодовая величина всех активов:
А = (стр.300 н. + стр.300 к.)/2
А1 = (5812 + 6880)/2 = 6346 тыс.руб.
4) Коэффициент оборачиваемости активов:
λа = N/А
λа0 = 29670/5800 = 5,116
λа1 = 33304/6346 = 5,248
Коэффициент финансового рычага (леверидж):
Кфр = ЗК/СК
Кфр0 = 3200/2600 = 1,231
Кфр1 = 2964/3382 = 0,876
Коэффициент финансовой зависимости:
Кфз = ЗК/А
Кфз0 = 3200/5800 = 0,596
Кфз1 = 2964/6346 = 0,358
Рентабельность собственного капитала (п.1/п.2):
ρск0 = 1632/2600 х 100% = 62,8%
ρск1 = 2734/3382 х 100% = 80,8%
ВЫВОД: Расчет показателей для таблицы 7 производился на основе
данных формы №1.
Следует отметить, что величина собственного капитала увеличилась, а заемного – уменьшилась, что с хорошей стороны характеризует деятельность организации.
Рентабельность собственного капитала показывает, какая величина чистой прибыли приходится на единицу СК. Рост этого показателя (на 18%) является следствием роста прибыли, что говорит о высоком уровне деловой активности организации.
Факторами, влияющими в разной степени на изменение рентабельности собственного капитала ОАО «Вега» за 2002 год, являются:
- коэффициент финансового рычага (леверидж);
- коэффициент финансовой зависимости;
- коэффициент оборачиваемости активов;
- рентабельность продаж.
Таблица 8
Расчет влияния факторов на рентабельность активов
ОАО «Вега» за 2002 г.
| Показатель | Условное обозначение | Предыдущий год | Отчетный год | Изменение (+; -) |
| А | Б | 1 | 2 | 3 |
|
1. Чистая прибыль, тыс. руб. |
Рч |
1632 | 2734 | 1102 |
| 2. Среднегодовые остатки всех активов, тыс. руб. |
А |
5800 | 6346 | 546 |
| 3. Среднегодовые остатки собственного капитала, тыс. руб. |
СК |
2600 | 3382 | 782 |
|
4. Выручка от продаж, тыс. руб. |
N | 29670 | 33304 | 3634 |
|
5. Рентабельность активов*, % |
|
28,1 | 43,1 | 15 |
|
6. Рентабельность продаж, % |
|
5,5 | 8,2 | 2,7 |
|
7. Коэффициент оборачиваемости собственного капитала |
|
11,412 | 9,847 | - 1,565 |
| 8. Коэффициент финансовой независимости (автономии) |
КФН |
44,8 | 53,3 | 8,5 |
| 9. Влияние на изменение рентабельности активов факторов, % – всего: | Δ |
Х |
Х |
15 |
|
в том числе: а) коэффициента автономии (финансовой назависимости) |
x1 |
Х |
Х |
6,86 |
|
б) коэффициента оборачиваемости собственного капитала |
x2 |
Х |
Х |
-5,75 |
|
в) рентабельности продаж |
x3 |
Х |
Х |
13,8 |
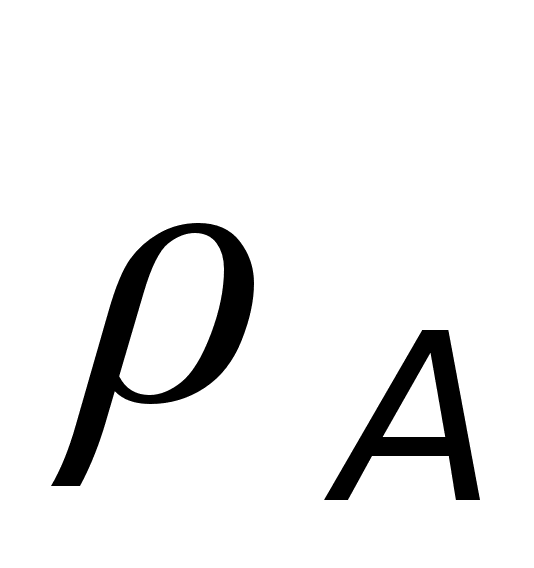
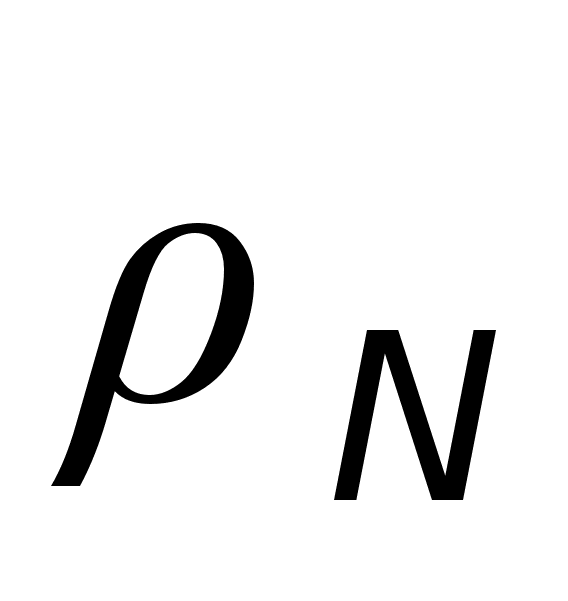
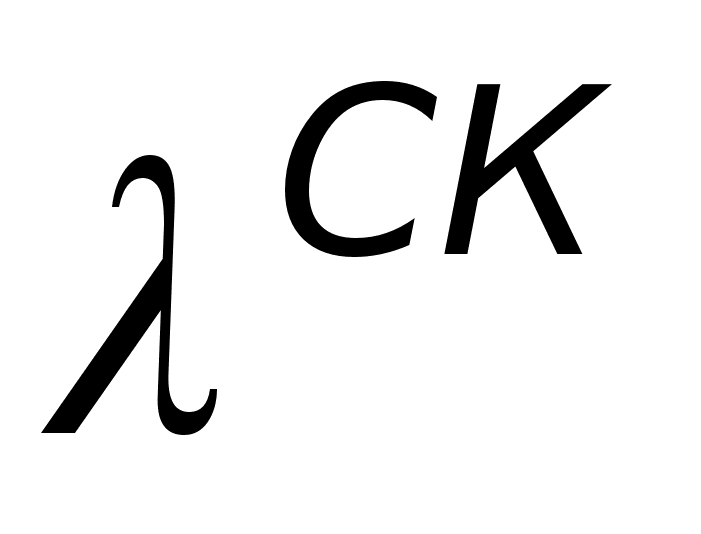
* Рентабельность рассчитывается исходя из показателя чистой прибыли.
Справка. Для расчета влияния факторов на показатель рентабельности активов рекомендуется использовать следующую факторную модель:
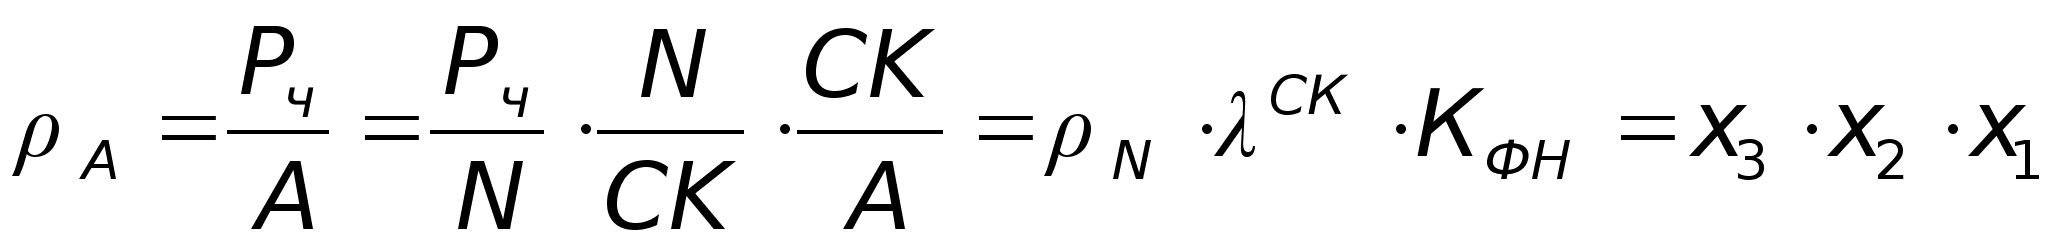 .
Расчет показателей для факторного анализа
рентабельности активов
Чистая прибыль = стр.190 форма №2.
Рентабельность активов:
ρа = п.1/п.2 х 100%
ρа0 = 1632/5800 х 100% = 28,1%
ρа1 = 2734/6346 х 100% = 43,1%
Коэффициент оборачиваемости собственного капитала:
ρск = п.4/п.3
ρск0 = 29670/2600 = 11,412
ρск1 = 33304/3382 = 9,847
Коэффициент финансовой независимости (автономии):
Кфн = п.3/п.2 х 100%
Кфн0 = 2600/5800 х 100% = 44,8%
Кфн1 = 3382/6346 х 100% = 53,3%
Проведем факторный анализ рентабельности активов.
∆Ра = ∆Рах1 + ∆Рах2 + ∆Рах3
Методом последовательной замены имеем следующее:
∆Рах3 = ∆х3 ∙ х20 ∙ х10 = ∆РN ∙ λcк0 ∙ Кфн0
∆Рах2 = х31 ∙ ∆х2 ∙ х10 = РN1 ∙ ∆λск ∙ Кфн0
∆Рах1 = х31 ∙ х21 ∙ ∆х1 = РN1 ∙ λск1 ∙ ∆Кфн
∆Рах1 = 0,082 ∙ 9,847 ∙ 0,085 ∙ 100% = 6,86%
∆Рах2 = 0,082 ∙ (-1,565) ∙ 0,448 ∙ 100% = -5,75%
∆Рах3 = 0,027 ∙ 11,412 ∙ 0,448 ∙ 100% = 13,8%
∆Ра = ∑ = 14,91% ≈ 15%
ВЫВОД: На изменение рентабельности активов ОАО «Вега» оказали в
различной степени влияние следующие факторы:
1. коэффициент автономии (финансовой независимости) в
размере 6,86%;
2. коэффициент оборачиваемости собственного капитала
(-5,75%);
3. рентабельность продаж (13,8%).
Из чего следует, что наибольшее влияние оказала рентабель-
ность продаж, которая увеличилась на 2,7%. Наименьшее влияние
на изменение рентабельности активов оказал такой фактор, как
коэффициент оборачиваемости собственного капитала, который уменьшился за анализируемый период на 1,565 единиц.
Рентабельность активов ОАО «Вега» показывает, какая величина чистой прибыли приходится на единицу активов, и характеризуется ростом (43,1% - 28,1% = 15%), что является ростом показателя чистой прибыли (2734 – 1632 = 1102).
Таблица 9
Исходные данные для проведения факторного анализа
прибыли от продаж ОАО «Вега» за 2002 г.
тыс. руб.
| Показатель | Предыдущий год | Реализация отчетного года по ценам и расходам предыдущего года | Отчетный год |
Изменение (+; -) гр.3 – гр.1 |
| А | 1 | 2 | 3 | 4 |
|
1. Выручка от продаж (стр.010 форма №2) |
29670 | 30600 | 33304 | +3634 |
|
2. Себестоимость проданных товаров, продукции, работ, услуг (стр.020 форма №2) |
22280 |
23180 |
21670 | - 610 |
|
3. Коммерческие расходы (стр.030 форма №2) |
1480 | 1520 | 2550 | +1070 |
|
4. Управленческие расходы (стр.040 форма №2) |
3020 | 3020 | 4230 | +1210 |
|
5. Прибыль (убыток) от обычных видов деятельности (стр.160 форма №2) |
1632 | 2880 | 2735 | +1103 |
ВЫВОД: За анализируемый период произошли изменения следующих
показателей:
Выручка от продаж увеличилась на 3634 тыс.руб.
Себестоимость проданных товаров, продукции, работ, услуг снизилась по сравнению с предыдущим годом на 610 тыс.руб.
Коммерческие и управленческие расходы увеличились соответственно на 1070 и 1210 тыс.руб.
Прибыль от обычных видов деятельности увеличилась в следствие снижения себестоимости на 1103 тыс.руб.
В целом все показатели таблицы 9 изменились в лучшую сторону, что положительно характеризует деятельность ОАО «Вега» за 2002 год.
Таблица 10
Расчет силы операционного рычага
| Показатель | Условное обозначение | Предыдущий год | Отчетный год | Изменение, (+,-) | Темп роста, % |
| А | Б | 1 | 2 | 3 | 4 |
| 1. Выручка от продаж, тыс.руб. | N | 29670 | 33304 | +3634 | 112,2 |
|
2. Себестоимость проданных товаров, продукции, работ, услуг (переменные расходы), тыс.руб. |
Sпер |
22280 | 21670 | - 610 | 97,3 |
| 3. Коммерческие расходы, тыс. руб. |
Sк |
1480 | 2550 | +1070 | 172,3 |
| 4. Управленческие расходы, тыс.руб. |
Sу |
3020 | 4230 | +1210 | 140,1 |
| 5. Условно-постоянные расходы, тыс.,руб. |
Sпост |
4500 | 6780 | +2280 | 150,7 |
| 6. Маржинальный доход, тыс.руб. | МД | 7390 | 11634 | +4244 | 157,4 |
| 7. Доля маржинального дохода в выручке от продаж |
dМД |
0,249 | 0,349 | +0,1 | 140,2 |
| 8. «Критическая» точка безубыточности, тыс.руб. |
Nкр |
18072,3 | 19426,9 | +1354,6 | 107,5 |
| 9. Запас финансовой прочности, тыс.руб. | ЗФП | 11597,7 | 13877,1 | +2279,4 | 119,7 |
| 10. Уровень (коэффициент) запаса финансовой прочности, % |
dЗФП |
39,1 | 41,7 | +2,6 | 106,6 |
|
11. Прибыль от продаж, тыс.руб. |
РN |
2890 | 4854 | +1964 | 167,96 |
|
12. Операционный рычаг (эффект операционного левериджа) |
|
--- | --- | +2,16 | --- |
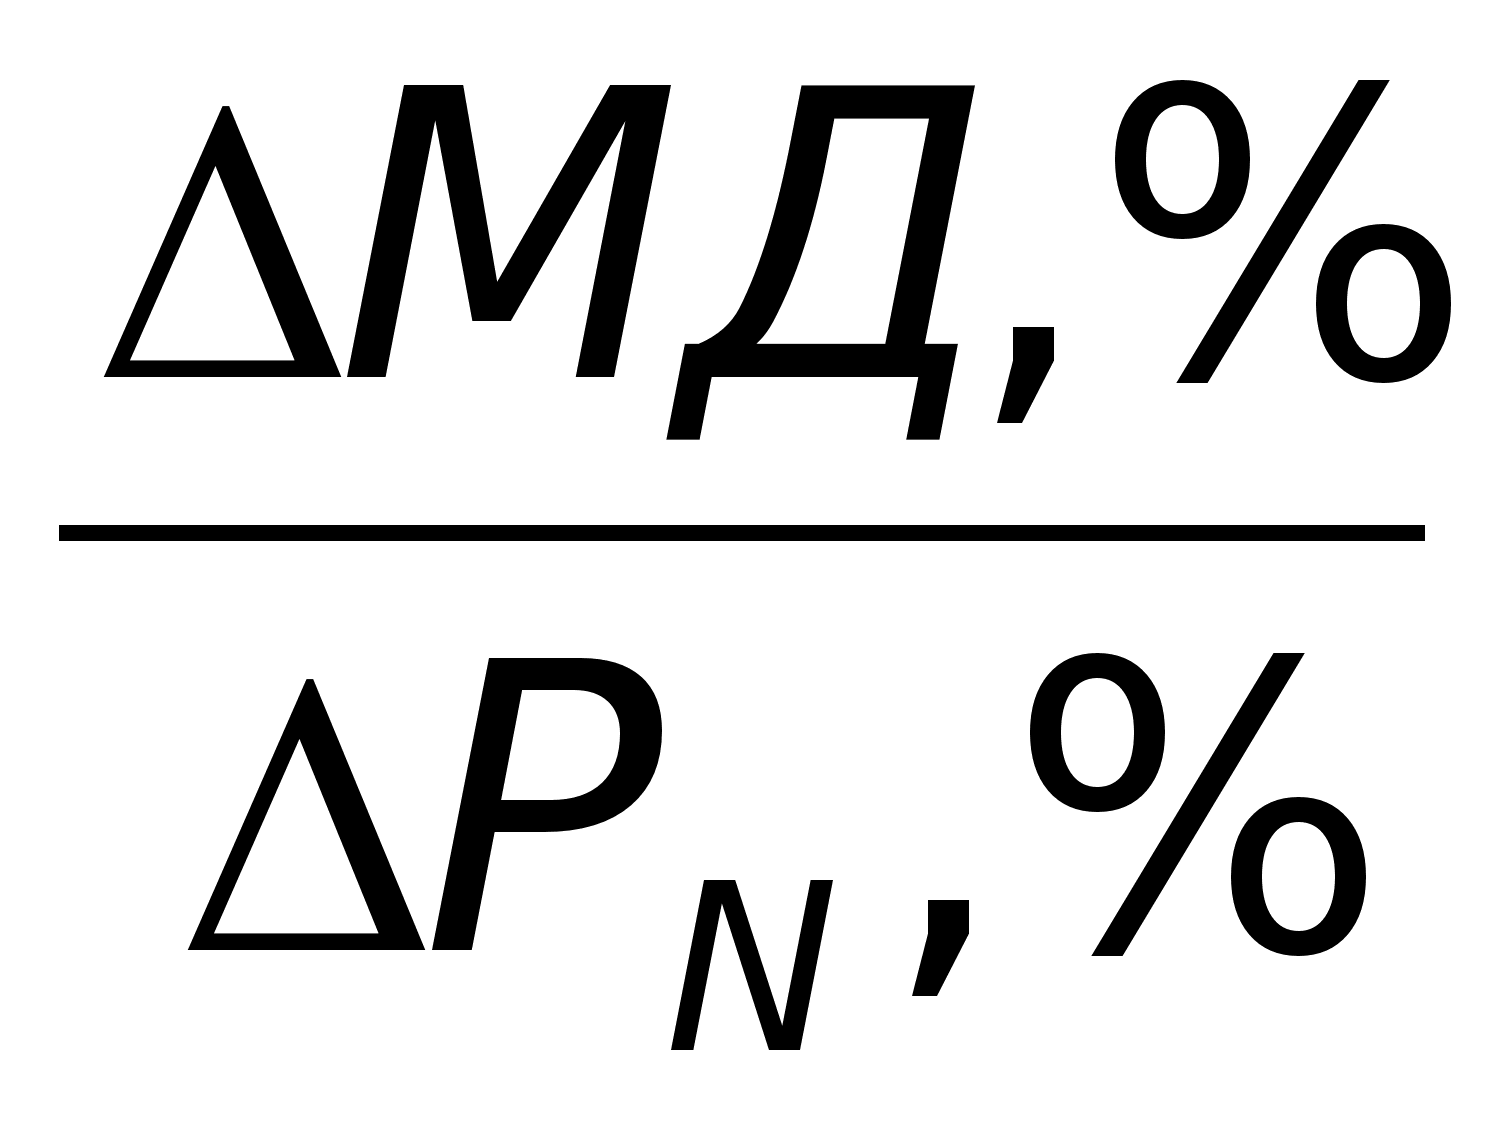
Показатели для расчета силы операционного рычага
1. Условно-постоянные расходы:
Sпост = п.3 + п.4
Sпост0 = 1480 + 3020 = 4500 тыс.руб.
Sпост1 = 2550 + 4230 = 6780 тыс.руб.
2. Маржинальный доход:
МД = п.1 – п.2
МД0 = 29670 – 22280 = 7390 тыс.руб.
МД1 = 33304 – 21670 = 11634 тыс.руб.
3. Доля маржинального дохода в выручке от продаж:
dмд = п.6/п.1
dмд0 = 7390/29670 = 0,249
dмд1 = 11634/33304 = 0,349
4. «Критическая» точка безубыточности:
Nкр = п.5/п.7
Nкр0 = 4500/0,249 = 18072,3 тыс.руб.
Nкр1 = 6780/0,349 = 19426,9 тыс.руб.
5. Запас финансовой прочности:
ЗФП = п.1 – п.8
ЗФП0 = 29670 – 18072,3 = 11597,7 тыс.руб.
ЗФП1 = 33304 – 19426,9 = 13877,1 тыс.руб.
6. Уровень (коэффициент) запаса финансовой прочности:
dзфп = п.9/п.1 х 100%
dзфп0 = 11597,7/29670 х 100% = 39,1%
dзфп1 = 13877,1/33304 х 100% = 41,7%
7. Прибыль от продаж = стр.050 форма №2.
8. Операционный рычаг (эффект операционного левериджа):
∆МД/∆РN = 157,4/167,96 = 2,16
ВЫВОД: Экономический смысл показателя операционного рычага заключается
в том, что он отражает степень чувствительности валового дохода
организации к изменению объема производства. В нашем случае данная степень 2,16.
Небольшое изменение рычага (левериджа) может привести к существенному изменению результативных показателей.
Помимо этого показателя, в таблице 10 рассчитывается «критическая» точка безубыточности, которая за анализируемый период сместилась вследствие увеличения затрат на единицу продукции. Чем ниже точка безубыточности, тем меньше риск ведения дела и более безопасно инвестирование, т.е. в рассматриваемом случае риск возрастает, т.к. точка безубыточности в отчетном году выше на 1354,6 тыс.руб, темп прироста ее составил 107,5%.
Также увеличились такие показатели, как:
- запас финансовой прочности на 2279,4 тыс.руб., темп прироста составил 119,7%;
- коэффициент финансовой прочности на 2,6%, темп прироста составил 106,6%;
- прибыль от продаж на 1964 тыс.руб., темп прироста 167,96%;
- маржинальный доход (разность между выручкой и затратами на производство продукции) на 4244 тыс.руб., темп прироста составил 157,4%.
Таблица 11
Расчет влияния на выручку от продаж
количества, структуры и цен реализованной продукции
ОАО «Вега» за 2002 г.
|
Виды продукции |
Количество реализованной продукции, шт.: |
Цена единицы продукции, тыс. руб.: |
Выручка за предыдущий год, тыс. руб. |
Выручка с учетом коэффициента роста общего количества продукции*, тыс.руб. |
Выручка с учетом коэффициента роста общего количества продукции и изменения ее состава в отчетном году, тыс. руб. |
Выручка за отчетный год, тыс.руб. |
||
|
предыдущий год |
отчетный год |
предыдущий год |
отчетный год |
|||||
| 1 | 2 | 3 | 4 | 5 | 6 |
7** |
8 | 9 |
| А | 4100 | 4250 | 1,15 | 1,2 | 4715 | 4837,590 | 4887,5 | 5100 |
| Б | 17560 | 20020 | 0,90 | 0,95 | 15804 | 16214,904 | 18018,0 | 19019 |
| В | 9151 | 7348 | 1,00 | 1,25 | 9151 | 9388,926 | 7348,0 | 9185 |
|
Итого: |
30811 | 31618 | - | - | 29670 | 30441,420 | 30253,5 | 33304 |
Для расчета графы 6 (выручка за предыдущий год) таблицы 11 необходимо значение в графе 2 (количество реализованной продукции в предыдущем году) умножить на значение в графе 4 (цена единицы продукции в предыдущем году) для каждого вида продукции соответственно.
Для расчета графы 9 (выручка за отчетный год) – графу 3 (количество реализованной продукции в отчетном году) на графу 5 (цена единицы продукции в отчетном году).
Графа 7 = графа 6 х Кq общ
Кq общ = 31618/30811 = 1,026
4. Графа 8 = графа 3 х графа 4
ВЫВОД: ОАО «Вега» реализует три вида продукции (А, Б, В).
Цена реализации единицы продукции в отчетном году по сравнению с предыдущим незначительно увеличилась, а количество реализуемой продукции изменилось следующим образом: по продукции А и Б увеличилось, по продукции В уменьшилось. В целом количество реализованной продукции увеличилось.
Коэффициент роста общего количества продукции составил 1,026.
Выручка в отчетном году возросла в целом и по каждому виду продукции в отдельности:
А = 5100 тыс.руб. (4715 тыс.руб.)
Б = 10019 тыс. руб. (15804 тыс.руб.)
В = 9185 тыс.руб. (9151 тыс.руб.)
Итого = 33304 тыс.руб. (29670 тыс.руб. – в предыдущем году).
Выручка увеличилась вследствие увеличения цены и количества реализованной продукции.
Выручка с учетом коэффициента роста общего количества продукции составила:
А = 4837,59 тыс.руб.
Б = 16214,904 тыс.руб.
В = 9388,926 тыс.руб.
Итого = 30441,42 тыс.руб.
Выручка с учетом коэффициента роста общего количества продукции и изменения ее состава в отчетном году составила:
А = 4887,5 тыс.руб.
Б = 18018 тыс.руб.
В = 7348 тыс.руб.
Итого = 30253,5 тыс.руб.
Таблица 12
Расчет эффекта финансового рычага
| Показатель | Условное обозначение | Предыдущий год |
Отчетный год |
Изменение (+,-) |
Темп роста, (%) |
| А | Б | 1 | 2 | 3 | 4 |
| 1. Прибыль до налогообложения, тыс.руб. (стр. 140 форма №2) |
Рдо н |
2444 | 3985 | +1541 | 163,1 |
|
2. Рентабельность активов, % (п.5 таблица 8) |
|
28,1 | 43,1 | +15 | 153,4 |
| 3. Уровень налогообложения прибыли, % | Н | 33,2 | 31,4 | - 1,8 | 94,6 |
| 4. Среднегодовая стоимость активов, тыс. руб. (п.4 таблица 7) | А | 5800 | 6346 | +546 | 109,4 |
|
5. 5. Проценты, уплаченные за пользование заемными средствами, тыс. руб. (стр.070 форма №2) |
Пр | 240 | 655 | +415 | 272,9 |
|
6. Цена заемных средств, % (п.5/п.7 х 100%) |
ЦЗС | 7,5 | 22,1 | +14,6 | 294,7 |
| 7. Среднегодовая стоимость заемного капитала, тыс.руб. (п.4 таблица 1) | ЗК | 3200 | 2964 | - 236 | 92,6 |
|
8. Среднегодовая стоимость собственного капитала, тыс.руб. (п.2 таблица 7) |
СК | 2600 | 3382 | +782 | 130,1 |
|
9. Эффект финансового рычага, % |
ЭФР | 19,269 | 13,987 | - 5,282 | 72,6 |
Показатели для расчета эффекта финансового рычага
Уровень налогообложения прибыли:
Н = стр.150 форма №2/п.1 х 100%
Н0 = 812/2444 х 100% = 33,2%
Н1 = 1250/3985 х 100% = 31,4%
2. Эффект финансового рычага:
ЭФР = п.7/п.8 х (п.2 – п.6) х (1-0,24)
ЭФР0 = 3200/2600 х (28,1 – 7,5) х (1-0,24) = 19,269%
ЭФР1 =2964/3382 х (43,1 – 22,1) х (1 – 0,24) = 3,987%
ВЫВОД: Финансовый рычаг (финансовый леверидж) представляет собой
показатель, отражающий степень чувствительности валового дохода
организации к изменению капитала организации.
Значение этого фактора по ОАО «Вега» за анализируемый период изменилось на -5,282%, темп роста составил 72,6%, то есть ЭФР уменьшился, что произошло в результате снижения среднегодовой стоимости заемного капитала (на 236 тыс.руб.) и уровня налогообложения прибыли, а также вследствие увеличения цены заемных средств на 14,6%, темп роста составил 294,7%.
Таблица 13
Расчет влияния трудовых факторов на прирост выручки от продаж
ОАО «Вега» за 2002 г.
| Показатель | Условное обозначение | Предыдущий год | Отчетный год | Изменение (+; -) |
| А | 1 | 2 | 3 | 4 |
| 1. Среднесписочная численность работников, чел. (стр.760 таблицы 7 из приложения №5) | R | 190 | 210 | +20 |
|
2. Количество рабочих дней |
Дн |
251 | 250 | - 1 |
|
3. Средняя продолжительность одного рабочего дня, час |
t |
7,9 |
8,0 | +0,1 |
|
4. Выручка от продаж в расчете за 1 человеко-час, руб. (п.5/ п.1 х п.2 х п.3) |
|
0,0788 | 0,0793 | 0,0005 |
| 5. Выручка от продаж, тыс. руб. | N | 29670 | 33304 | 3634 |
| 6. Влияние на изменение выручки от продаж факторов, тыс.руб. - всего: | ∆N | Х | Х | 3634 |
|
в том числе а) среднесписочной численности работников |
х1 |
Х | Х | 3172 |
| б) количества рабочих дней |
х2 |
Х | Х | -120,536 |
| в) средней продолжительности одного рабочего дня |
х3 |
Х | Х | 378,158 |
|
г) выручки от продаж в расчете за 1 человеко-час |
х4 |
Х | Х | 204,575 |
Факторный анализ выручки от продаж
Для расчета влияния факторов на показатель выручки от продаж рекомендуется использовать следующую факторную модель:
N
= R·Дн·t·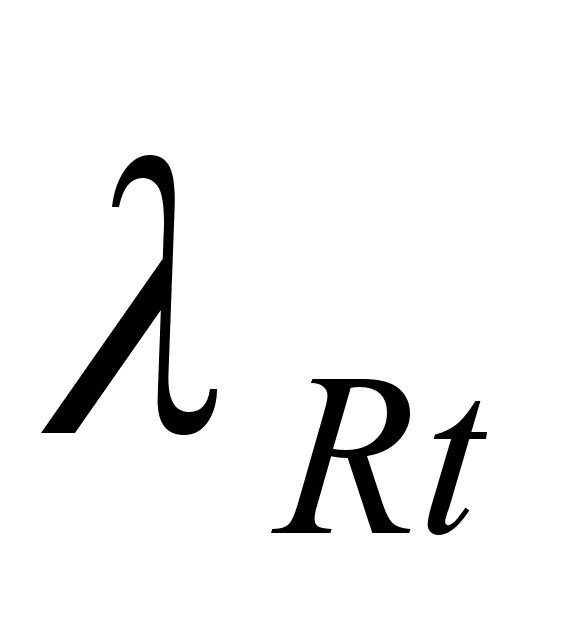 =
x1
·x2
·x3
·x4
1. Изменение выручки от продаж можно представить следующим образом:
∆N = ∆NX1 + ∆NX2 + ∆NX3 + ∆N4X
2. Методом последовательных замен получим следующее:
∆Nx1 = x41 ∙ x31 ∙ x21 ∙∆x1 = λRT1 ∙ t1 ∙ Дн1 ∙ ∆R = 0,0793 ∙ 8 ∙ 250 ∙ 20 =