Анализ деловой активности
На следующем этапе анализа следует установить влияние изменения объема и оборачиваемости оборотных активов на изменение объема продаж (в краткосрочном интервале именно этот вид активов определяет величину выручки). Расчет может быть проведен на основе использования приема абсолютных разниц:
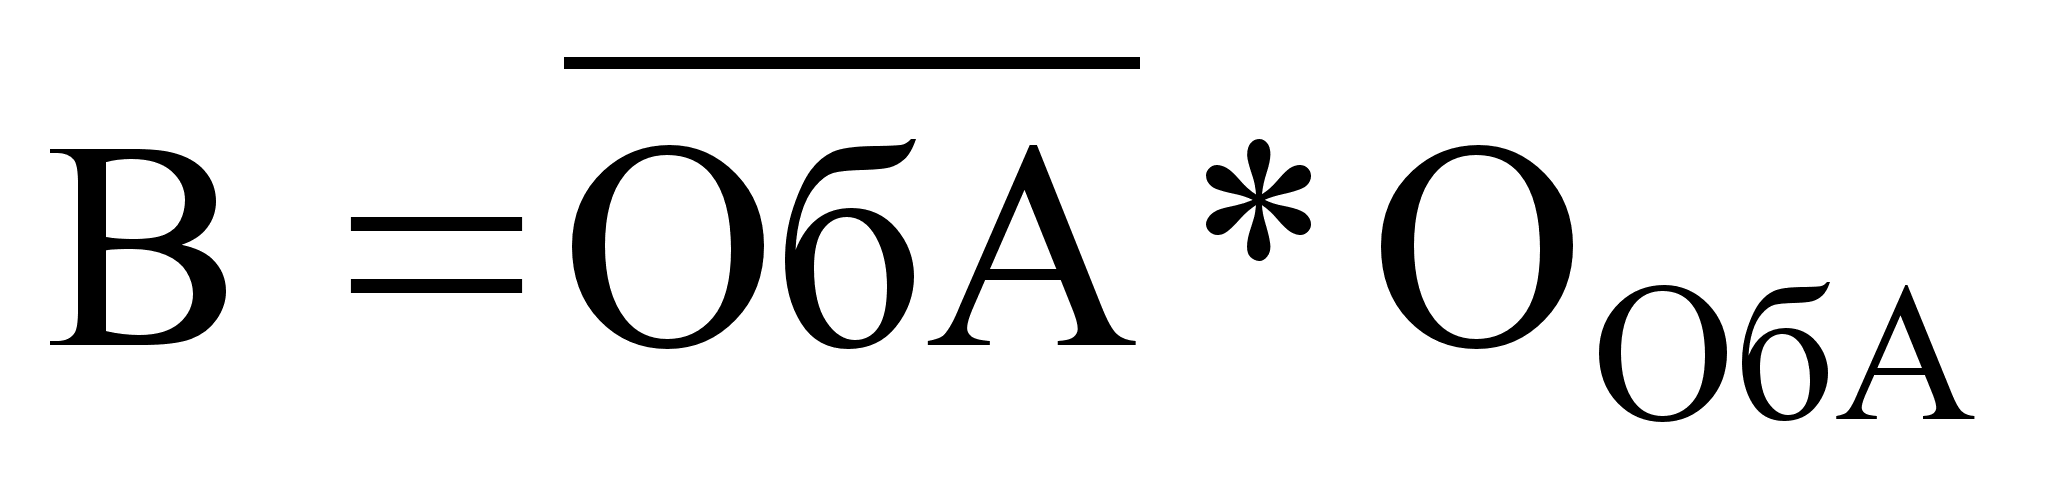
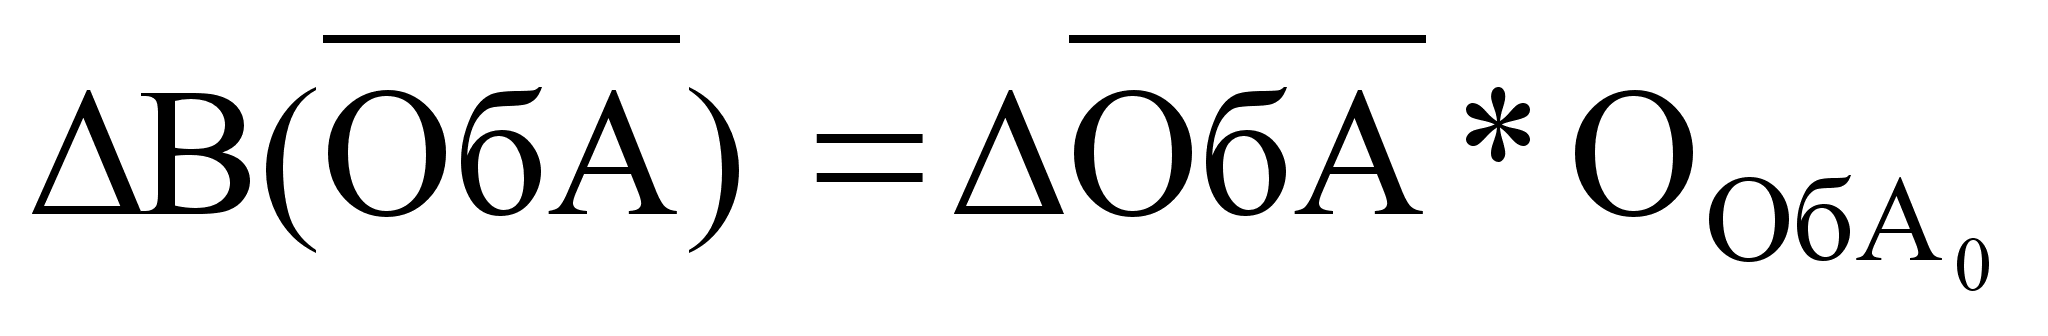
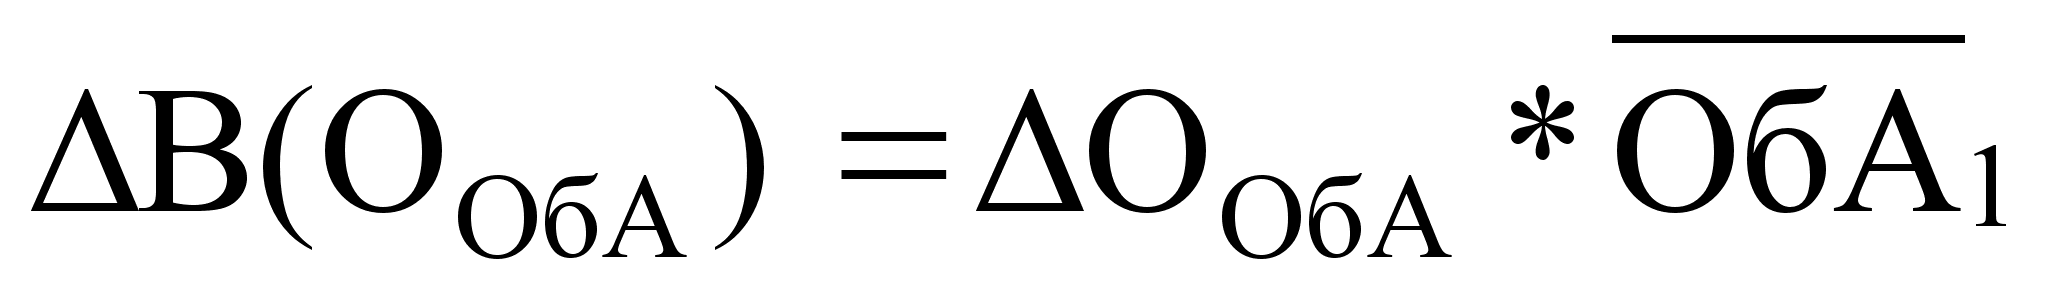 ,
где В – выручка от продаж;
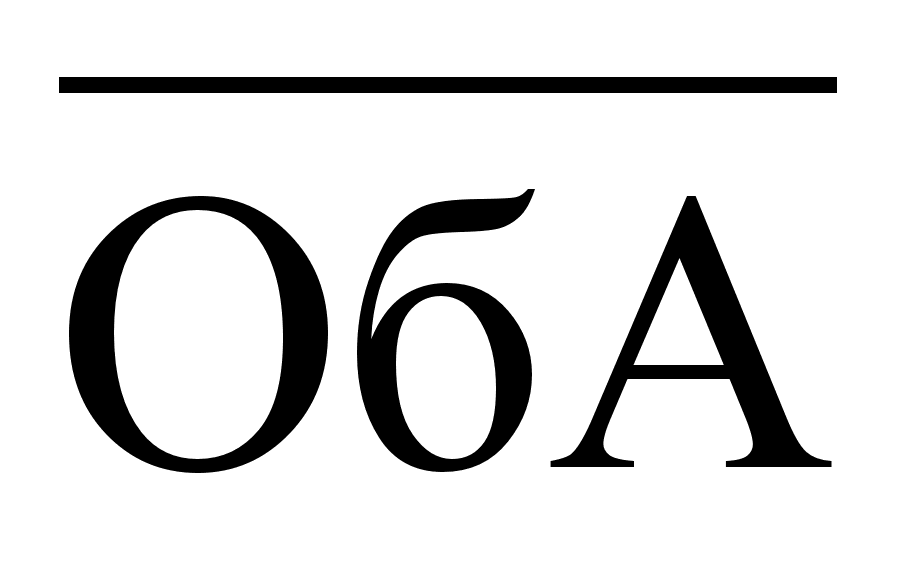 - средняя величина
оборотных
активов;
ООбА – оборачиваемость оборотных активов.
С целью количественного измерения влияния изменения оборачиваемости оборотных активов на финансовое положение (размер используемого в обороте капитала) следует исчислить сумму дополнительно вовлеченных в оборот (высвобожденных из оборота) средств в связи с изменением оборачиваемости:
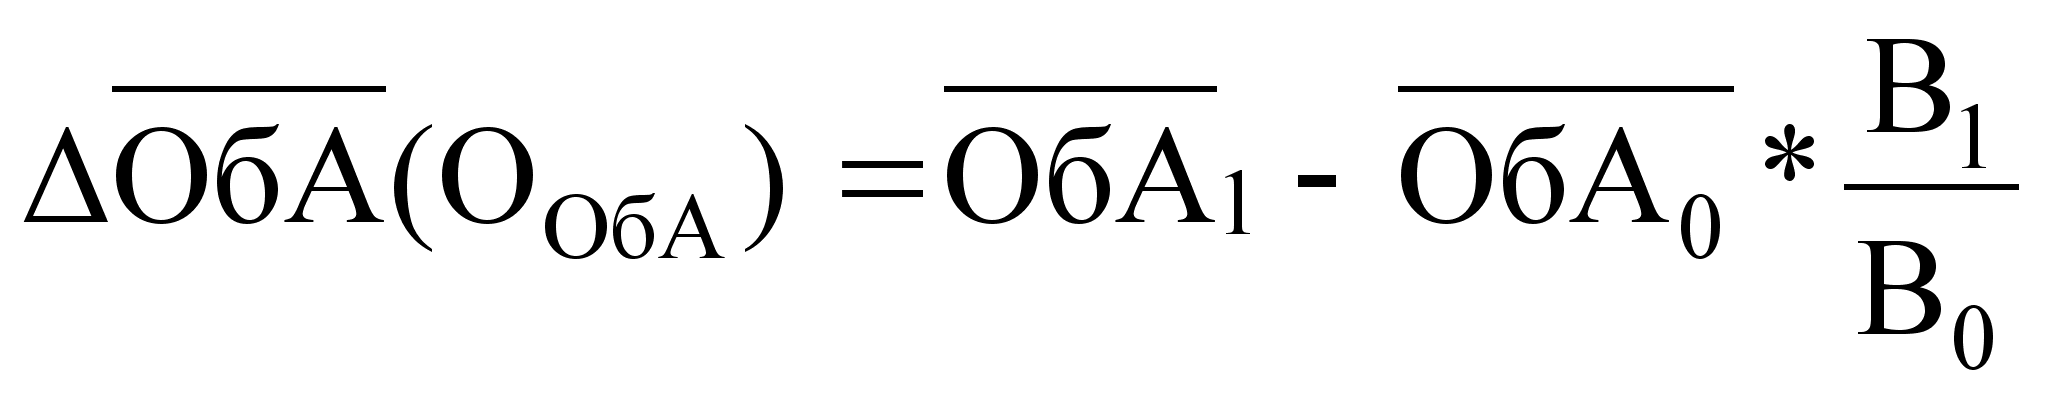 .
При ускорении оборачиваемости оборотных активов происходит высвобождение средств (прежде всего, в виде краткосрочной задолженности) (величина со знаком «-» в вышеприведенной формуле), что позитивно сказывается на финансовом положении, снижая зависимость от внешних источников финансирования при относительно постоянном размере собственного капитала. Замедление оборачиваемости вызывает дополнительное вовлечение средств в оборот (величина со знаком «+») и оказывает на финансовое положение негативное влияние.
Для акционерных обществ существует ряд показателей, значение величин которых при сопоставлении в динамике позволяет дать оценку рыночной активности фирмы. Основные из таких показателей обобщены в таблице ?.
Апробируем методику оценки деловой активности с помощью количественных критериев на примере ЗАО «ЦУМ» (в связи с отсутствием данных, необходимых для расчета коэффициентов рыночной активности данный блок анализа опущен).
Оценим соотношение темпов роста основных оценочных показателей деятельности исследуемой организации. Уменьшение средней стоимости активов на 2,8% свидетельствует о намечающейся тенденции сокращения экономического потенциала. Относительно постоянная величина выручки при этом (увеличение на 0,7%) свидетельствует о несущественном повышении интенсивности использования авансированных средств. Однако значительное снижение прибыли (на 48,9%) отражает ухудшение эффективности их использования в части генерации прибыли. Итак, организация имеет относительно постоянный оборот и величину активов при значительном уменьшении прибыли, что не позволяет говорить о повышении уровня деловой активности.
Для уточнения оценки произведем расчет относительных показателей деловой активности (таблица ?).
Анализ динамики относительных показателей деловой активности показал значительное снижение рентабельности как авансированного (рентабельности активов), так и собственного капитала (соответственно на 3,96 и 13,21 процентных пункта, с темпом снижения 47,4 и 57,1%), что обусловлено снижением доли прибыли в обороте (рентабельности деятельности) на 1,13 процентных пункта с темпом снижения 49,2%. В тоже время оборачиваемость активов уско
Таблица ?
Анализ динамики показателей деловой активности по ЗАО «ЦУМ» за 1999-2000 гг.
|
№ п/п |
Показатели |
Ед. изм. |
1999 г. |
2000 г. |
Отклоне-ние (+;-) |
Темп из-менения, % |
|
А |
Б |
В |
1 |
2 |
3 |
4 |
|
1. |
Выручка от продаж (стр.010 ф.2) |
тыс. руб. |
71219 |
71723 |
504 |
100,7 |
|
2. |
Чистая прибыль (убыток) (стр.190 ф.2) |
тыс. руб. |
1640 |
839 |
-801 |
51,2 |
|
3. |
Средняя величина активов (стр.390-216-244-252 ф.1) |
тыс. руб. |
19601 |
19049 |
-552 |
97,2 |
|
4. |
Средняя величина собственного капитала (стр. 490+640+650-216-244-252 ф.1) |
тыс. руб. |
7084 |
8442 |
1358 |
119,2 |
|
5. |
Средняя стоимость внеоборотных активов (стр.190+230 ф.1) |
тыс. руб. |
6512 |
6957 |
445 |
106,8 |
|
6. |
Средняя стоимость оборотных активов (стр.290-216-244-252 ф.1) |
тыс. руб. |
13089 |
12092 |
-998 |
92,4 |
|
7. |
Средняя стоимость запасов и затрат без НДС (стр.210-216) |
тыс. руб. |
12228 |
11150 |
-1078 |
91,2 |
|
8. |
Себестоимость реализованных товаров и издержки обращения (стр.020 + стр.030 + стр.040 ф.2) |
тыс. руб. |
69461 |
70154 |
693 |
101,0 |
|
9. |
Средняя величина дебиторской задолженности (стр.240 ф.1) |
тыс. руб. |
215 |
209 |
-7 |
97,0 |
|
10. |
Средняя кредиторская задолженность (стр.620+630 ф.1) |
тыс. руб. |
9427 |
9107 |
-320 |
96,6 |
|
11. |
Оборот по погашению кредиторской задолженности (стр.230 гр.5 ф.5) |
тыс. руб. |
138803 |
194836 |
56033 |
140,4 |
|
12. |
Рентабельность деятельности [стр.2/стр.1]*100 |
% |
2,30 |
1,17 |
-1,13 |
50,8 |
|
13. |
Рентабельность активов [стр.2/стр.3]*100 |
% |
8,37 |
4,40 |
-3,96 |
52,6 |
|
14. |
Рентабельность собственного капитала [стр.2/стр.4]*100 |
% |
23,15 |
9,94 |
-13,21 |
42,9 |
|
15. |
Оборачиваемость активов [стр.1/стр.3] |
обор. |
3,63 |
3,77 |
0,13 |
103,6 |
|
16. |
Оборачиваемость собственного капитала [стр.1/стр.4] |
обор. |
10,05 |
8,50 |
-1,56 |
84,5 |
|
17. |
Отдача внеоборотных активов [стр.1/стр.5] |
руб. |
10,94 |
10,31 |
-0,63 |
94,3 |
|
18. |
Оборачиваемость оборотных активов [стр.1/стр.6] |
обор. |
5,44 |
5,93 |
0,49 |
109,0 |
|
А |
Б |
В |
1 |
2 |
3 |
4 |
|
19. |
Время обращения запасов [стр.7/стр.8]*365 |
дни |
64,26 |
58,01 |
-6,24 |
90,3 |
|
20. |
Время обращения дебиторской задолженности [стр.9/стр.1*365]1 |
дни |
1,10 |
1,06 |
-0,04 |
96,3 |
|
21. |
Средний период погашения кредиторской задолженности [стр.10/стр.11]* 365 |
дни |
24,79 |
17,06 |
-7,73 |
68,8 |
|
22. |
Продолжительность операционного цикла [стр.19+стр.20] |
дни |
65,36 |
59,07 |
-6,28 |
90,4 |
|
23. |
Продолжительность финансового цикла [стр.22 - стр.21] |
дни |
40,57 |
42,01 |
1,44 |
103,6 |
|
24. |
Отношение средней величины активов к средней величине собственного капитала |
дни |
2,767 |
2,257 |
-0,510 |
81,6 |
рилась, хотя и незначительно – на 0,13 оборота, что составляет 3,6 % в относительном выражении. Расчет влияния вышеуказанных факторов на показатели рентабельности активов и собственного капитала приведен в таблицах ??. Расчеты показывают, что снижение рентабельности деятельности обусловило ухудшение значения показателя рентабельности активов на 4,19%, а рентабельности собственного капитала – на 9,63%. Кроме того, рентабельность собственного капитала снизилась на 4,26% под влиянием повышения доли собственного капитала в общей величине источников формирования имущества. Ускорение же оборачиваемости активов позволило компенсировать вышеуказанное негативное влияние только на 0,23 и 0,68% соответственно.
Следует также отметить, что в прошлом периоде показатели рентабельности активов и собственного капитала имели приемлемые значения: 8,37% и 23,15% соответственно (по западной статистике рентабельность активов компаний колеблется в пределах 8-20%; рентабельность же собственного капитала принято сравнивать с банковской депозитной процентной ставкой (20-25% для того периода в зависимости от суммы и срока вклада)). В отчетном же периоде значения рассматриваемых показателей являются довольно низкими: 4,40 и
Таблица
Расчет влияния факторов на изменение рентабельности активов по ЗАО «ЦУМ» за 1999 - 2000гг. (на основе приема дифференциально-интегральных исчислений)
|
№ п/п |
Факторы |
Влияние на изменение рентабельности активов |
||
Методика расчета |
Расчет |
Величина, % |
||
|
А |
Б |
1 |
2 |
3 |
|
1 |
Оборачиваемость активов (ОбА), обор. |
DРа(ОбА) = Ѕ*DОбА*(Рд0+ Рд1) |
Ѕ * 0,1322 * (2,303 + 1,170) |
0,23 |
|
2 |
Рентабельность деятельности (Рд), % |
DРа(Рд) = Ѕ*DРд*(ОбА0+ ОбА1) |
Ѕ * (-1,133) * (3,634 + 3,765) |
-4,19 |
|
3 |
Рентабельность активов (Ра), % [стр.1*стр.2] |
DРа(ОбА)+ DРа(Рд) |
0,23 + (-4,19) |
-3,96 |
Таблица?
Расчет влияния факторов на изменение рентабельности собственного капитала по ЗАО «ЦУМ» за 1999-2000 гг. (на основе приема цепных подстановок)
№ п/п |
Факторы |
200_ г. (прошлый период) |
Скорректированное значение Рск’ |
Скорректированное значение Рск” |
200_ г. (отчетный период) |
Величина влияния на изменение рентабельности собственного капитала |
|
|
расчет |
величина, % |
||||||
|
А |
Б |
1 |
2 |
3 |
4 |
5 |
6 |
|
1 |
Отношение
средней величины
активов к
величине
собственного
капитала ( |
2,767 |
2,257 |
2,257 |
2,257 |
18,89-23,15 |
-4,26 |
|
2 |
Оборачиваемость активов (ОбА), обор. |
3,634 |
3,634 |
3,765 |
3,765 |
19,57-18,89 |
0,68 |
|
3 |
Рентабельность деятельности (Рд), % |
2,303 |
2,303 |
2,303 |
1,170 |
9,94-19,57 |
-9,63 |
|
4 |
Рентабельность собственного капитала (Рск), % [стр.1*стр.2* стр.3] |
23,15 |
18,89 |
19,57 |
9,94 |
9,94-23,15 |
-13,21 |
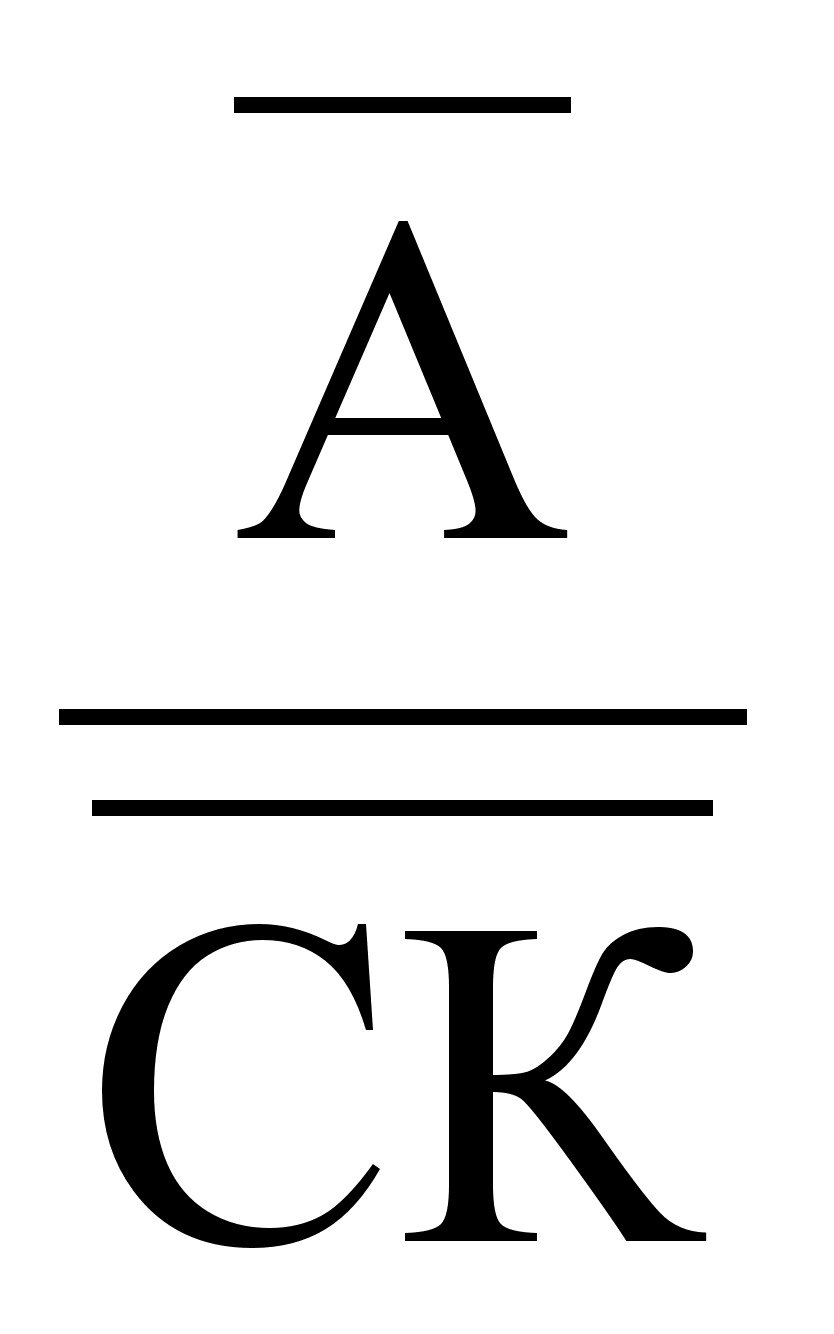 )
9,94% соответственно. Оценим вклад показателей оборачиваемости и рентабельности деятельности в формирование рентабельности активов:
Ра1999 = 3,634 об.* 2,303% = 8,37%
Ра2000 = 3,765 об.*1,170% = 4,40%
Величина рентабельности активов формируется в основном за счет высокой их оборачиваемости, что соответствует отраслевой специфике деятельности, однако в динамике, как было показано выше, основной вклад в снижение рентабельности активов внесло снижение рентабельности деятельности. Таким образом, основным направлением разработки рекомендаций по повышению уровня деловой активности должно стать повышение доли прибыли в обороте.
Далее, с целью изыскания скрытых резервов ускорения оборачиваемости капитала, изучим значения и динамику частных показателей оборачиваемости.
Не смотря на ускорение оборачиваемости общей совокупности активов (авансированного капитала) отмечено замедление оборачиваемости собственного капитала (на 1,56 оборота или 15,5% в относительном выражении). Данная ситуация связана с опережающим увеличением средней величины собственного капитала в сравнении с увеличением выручки от продаж, таким образом, интенсивность использования собственных средств снизилась.
Негативным моментом является снижение отдачи внеоборотных активов, вызванное переоценка!!!!!! Надо проводить корректировку балансов или менять их и все расчеты!!!!!!!
Позитивно сказалось на уровне деловой активности ускорение оборачиваемости текущих (оборотных) активов на 0,49 оборота или 9,0% в относительном выражении. Причиной стало уменьшение продолжительности операционного цикла на 6,28 дня или 9,6%. Главным образом, это обусловлено ускорением оборачиваемости запасов – время их обращения уменьшилось на 6,24 дня или 9,7%. Кроме того, позитивно на продолжительности операционного цикла сказалось сокращение времени обращения дебиторской задолженности на 0,04 дня или 3,7%. Следует отметить, что с учетом ассортиментных особенностей (непродовольственные товары), длительность как времени обращения запасов, так и операционного цикла, можно считать приемлемой – 58,01 и 59,07 дней соответственно (в пределах двух месяцев).
Ускорение оборачиваемости оборотных активов создало предпосылки для роста выручки на 5929 тыс. руб., однако, уменьшение объема оборотных средств снизило данное позитивное влияние на 5425 тыс. руб., таким образом, за счет совокупного влияния факторов объем продаж вырос только на 504 тыс. руб.
Таблица ?
Расчет влияния объема и оборачиваемости оборотных средств на изменение выручки от продаж по ЗАО «ЦУМ» за 1999-2000 гг. (на основе приема абсолютных разниц)
|
№ п/п |
Факторы |
Влияние
на изменение
выручки |
||
Методика расчета |
Расчет |
Величина, тыс. руб. |
||
|
А |
Б |
1 |
2 |
3 |
|
1 |
Средняя
величина
оборотных
активов ( |
|
(-997)*5,4411 |
-5425 |
|
2 |
Оборачиваемость оборотных активов (Ооба), обор. |
|
0,4903*12092 |
5929 |
|
3 |
Выручка от продаж, тыс. руб. [стр.1*стр.2] |
|
(-5425)+5929 |
504 |
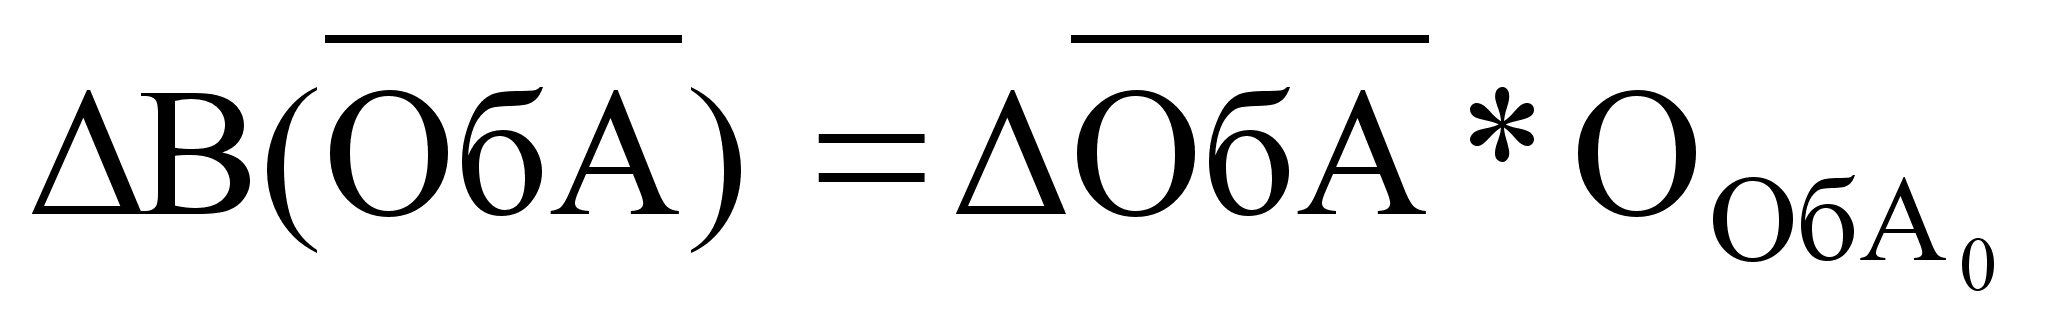
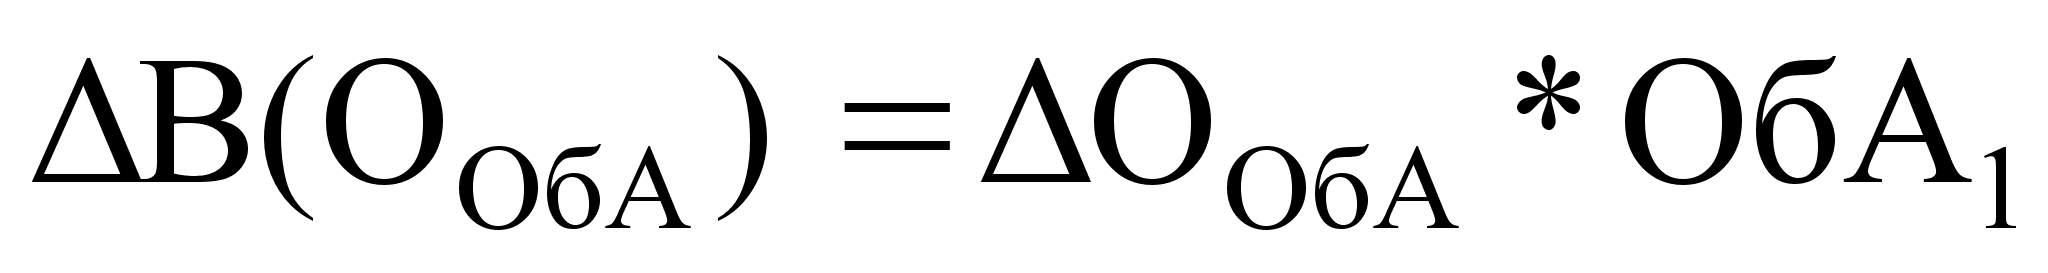
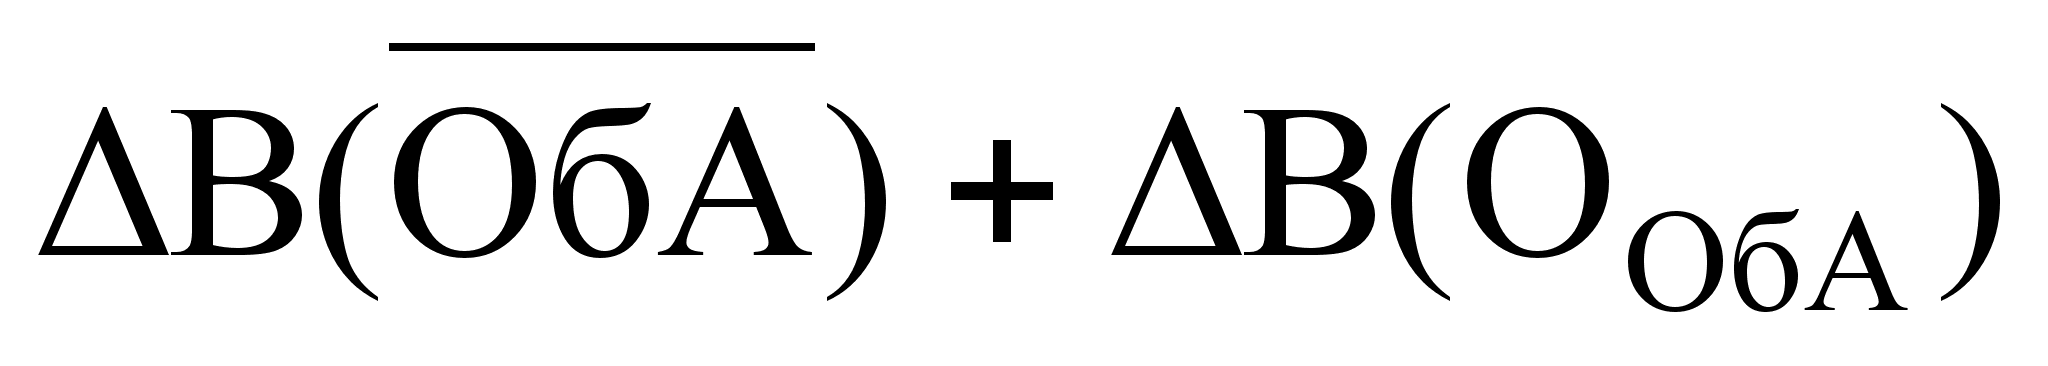
Ускорение оборачиваемости оборотных средств оказало позитивное влияние и на финансовую устойчивость и платежеспособность. Средняя величина высвобожденных средств за счет ускорения оборачиваемости (в данном случае в виде заемного капитала) составила 1090 тыс. руб.:
=12092-13089*71723/71219=-1090
тыс. руб.
Средний период погашения кредиторской задолженности уменьшился на 7,73 дня или 31,2%, что характеризует улучшение платежных возможностей и является, с одной стороны, следствием высвобождения средств в связи с ускорением оборачиваемости оборотных активов, с другой – следствием увеличения размера собственного капитала, что снижает потребность в заемном. Однако сокращение периода погашения кредиторской задолженности, как бесплатного источника финансирования, негативно сказывается на длительности финансового цикла. Период времени между оплатой поступивших товаров и произведенных расходов, с одной стороны, и получением денежных средств от их продажи, с другой, увеличился на 1,44 дня или 3,6%, что обуславливает увеличение потребности в финансировании за счет собственных источников и платных кредитных ресурсов.
До настоящего времени остается актуальным вопрос о целесообразности сопоставления оборачиваемости дебиторской и кредиторской задолженности. Одни авторы допускают возможность сопоставления, другие – нет. Первые считают, что, так как организация обязана погашать свою кредиторскую задолженность независимо от того, получает оно долги от своих дебиторов или нет, при анализе дебиторскую и кредиторскую задолженность следует рассматривать раздельно. Но, так как между оборачиваемостью дебиторской и кредиторской задолженности существует тесная корреляция, считаем, что для промышленных предприятий и организаций оптовой торговли сравнение среднего срока погашения дебиторской и кредиторской задолженности является целесообразным. В розничной торговле суммы дебиторской задолженности несущественны и для них целесообразно исследование взаимосвязи периода погашения кредиторской задолженности со временем обращения запасов.
В простейшей форме данные сопоставления можно осуществлять в таблицах ??. При наличии доступа к внутренним данным можно на основании месячных данных рассчитать коэффициент корреляции вышеуказанных показателей и при наличии тесной связи построить уравнение регрессии.
Таблица ?
Сравнительная оценка среднего срока погашения дебиторской и кредиторской задолженности ЗАО «ЦУМ» за 1999-2000 годы.
|
№ п/п |
Период |
Средний срок погашения, дни |
Превышение периода погашения кредиторской задолженности над периодом погашения дебиторской, дни |
|
|
Дебиторская задолженность |
Кредиторская задолженность |
|||
|
А |
Б |
1 |
2 |
3 [2-1] |
|
1 |
1999 год |
1,10 |
24,79 |
23,69 |
|
2 |
2000 год |
1,06 |
17,06 |
16,00 |
Таблица ?
Сравнительная оценка среднего срока погашения кредиторской задолженности и времени обращения запасов ЗАО «ЦУМ» за 1999-2000 годы.
|
№ п/п |
Период |
Время обращения запасов, дни |
Период погашения кредиторской задолженности, дни |
Превышение времени обращения запасов над периодом погашения кредиторской задолженности, дни |
|
А |
Б |
1 |
2 |
3 [1-2] |
|
1 |
1999 год |
64,26 |
24,79 |
39,47 |
|
2 |
2000 год |
58,01 |
17,06 |
40,95 |
?????????
В целом следует отметить:
снижение эффективности использования вложенного капитала (характеризуемой показателями рентабельности);
несущественное повышение интенсивности использования активов (характеризуемой показателями оборачиваемости);
недостаточно высокие показатели рентабельности активов и собственного капитала при приемлемых значениях показателей оборачиваемости.
Все это позволяет сделать вывод о недостаточно высокой деловой активности и снижении ее уровня в динамике. Основными направлениями разработки мероприятий по повышению деловой активности должны стать:
повышение доли прибыли в обороте. Актуальным здесь является предварительный и оперативный контроль за формированием издержек обращения с целью снижения уровня последнего. Наиболее действенным средством организации такого контроля является бюджетирование расходов и денежного оттока;
ускорение оборачиваемости активов с целью усиления позитивного влияния повышения рентабельности деятельности, либо компенсации негативного влияния последнего показателя при отсутствии реальных возможностей повышения доли прибыли в обороте (добиться позитивного эффекта за счет реализации мероприятий первого направления сложнее, чем второго).
ТЕСТЫ
С помощью каких критериев можно оценить уровень деловой активности:
а) выручка от продаж, чистая прибыль, оборачиваемость активов, доля собственного капитала в общей сумме источников формирования имущества;
б) выручка от продаж, чистая прибыль, оборачиваемость активов, рентабельность активов;
в) выручка от продаж, чистая прибыль, средняя величина активов, обеспеченность собственными оборотными средствами.
Эффективность использования средств организации характеризуют показатели:
финансовой устойчивости;
б) платежеспособности;
в) деловой активности;
Оптимальное соотношение между темпами роста показателей:
а) Трчп > ТрВ > ТрА > 100%,
где Трчп – темп роста чистой прибыли;
ТрВ – темп роста выручки от продаж;
ТрА – темп роста средней величины активов.
б) ТрВ > Трчп > ТрА > 100%,
в) ТрВ > ТрА > Трчп > 100%,
Показатели оборачиваемости (в оборотах) рассчитываются как отношение:
а) средней величины активов к выручке;
б) выручки к средней величине активов;
в) прибыли к средней величине активов;
г) выручки к величине активов на конец периода.
Показатели рентабельности капитала рассчитываются как отношение:
а) величины капитала на конец периода к прибыли;
б) выручки к средней величине капитала;
в) прибыли к величине капитала на конец периода;
г) прибыли к средней величине капитала.
Формула для расчета коэффициента оборачиваемости активов (Оа):
а)
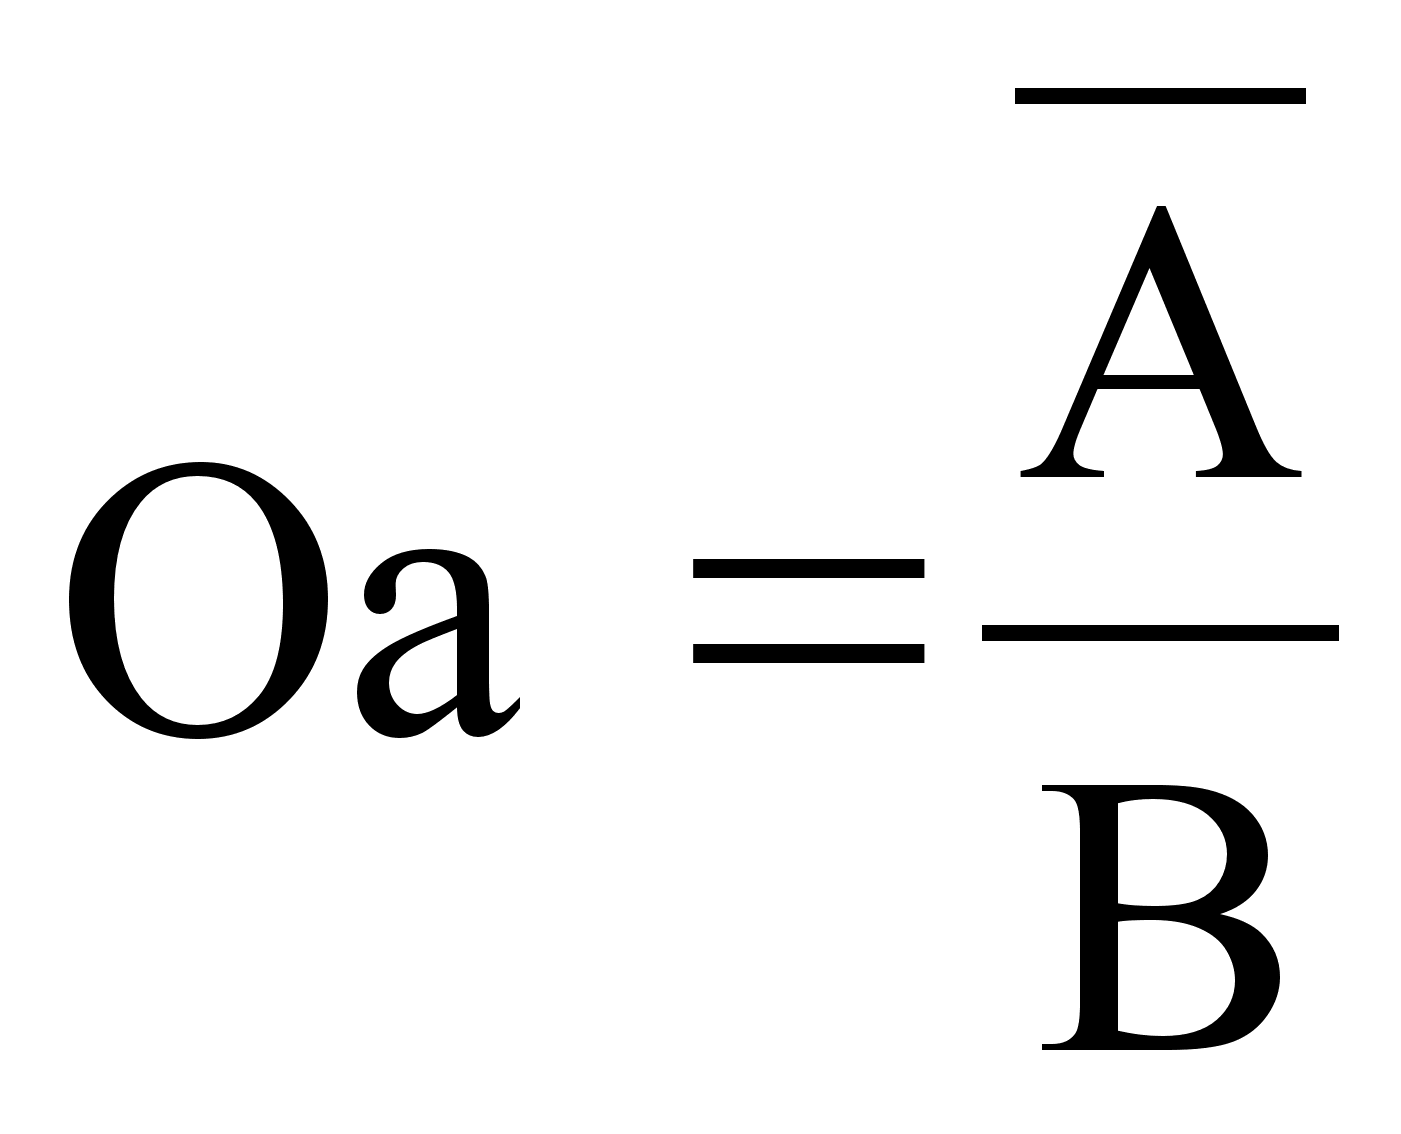 ,
где
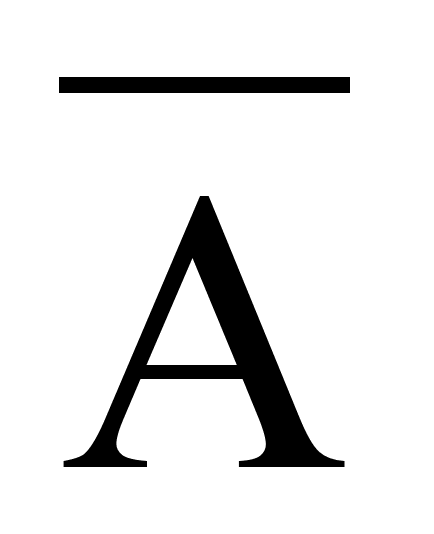 -
средняя величина
активов;
В – выручка от продаж.
б)
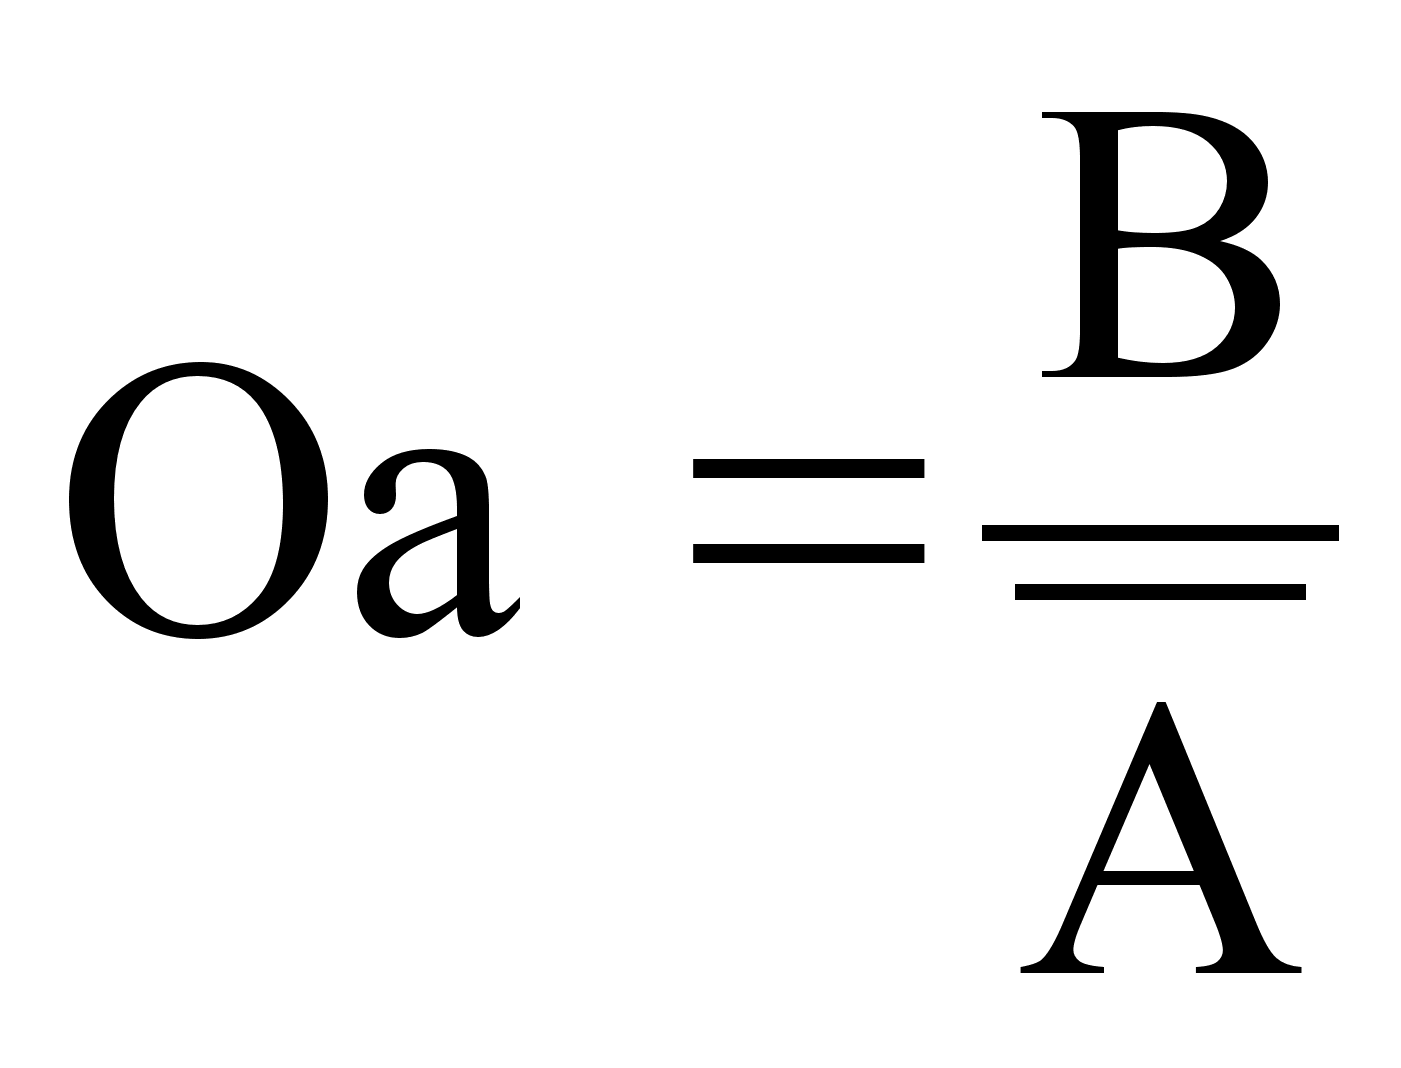 ;
в) Оа = В / А на конец периода ;
г)
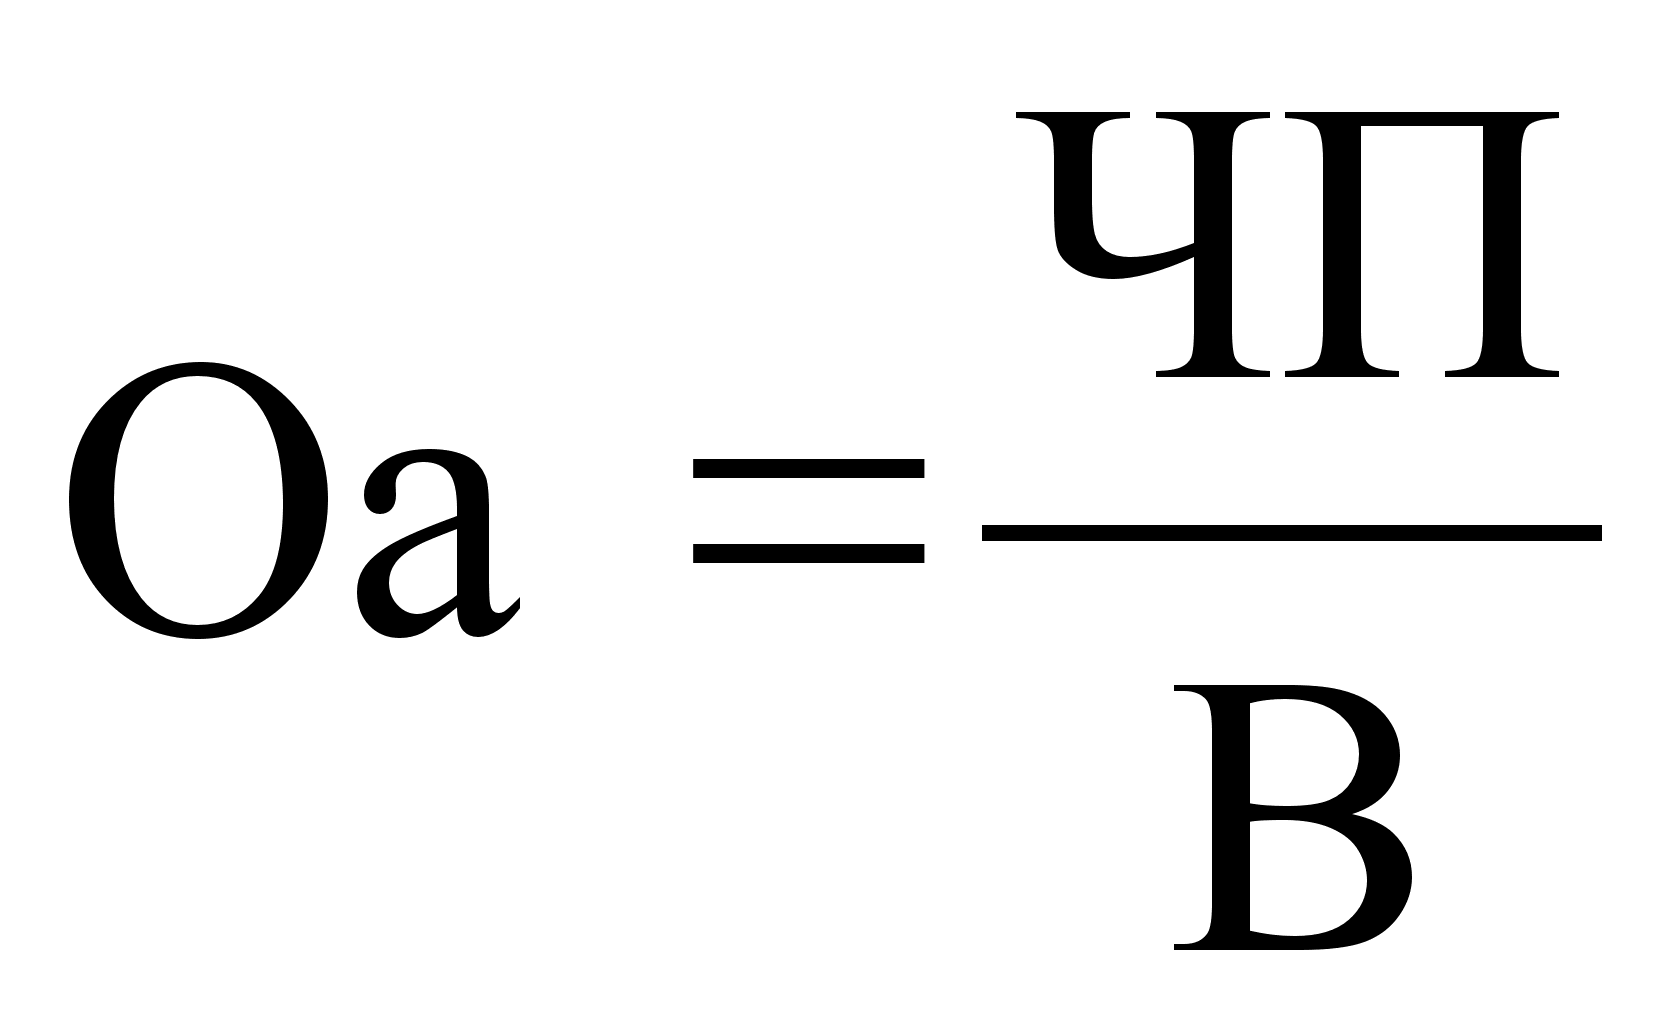 ,
где ЧП – чистая прибыль.
Продолжительность операционного цикла рассчитывается как:
а) разность между временем обращения запасов и периодом погашения кредиторской задолженности;
б) отношение средней величины оборотных активов к однодневной выручке;
в) сумма времени обращения запасов и периода погашения дебиторской задолженности.
Продолжительность финансового цикла рассчитывается как:
а) разность между продолжительностью операционного цикла и периодом погашения кредиторской задолженности;
б) сумма времени обращения запасов и периода погашения дебиторской задолженности.
в) разность между периодом погашения кредиторской и дебиторской задолженности.
Увеличение времени обращения запасов на уровне деловой активности сказывается:
а) позитивно;
б) негативно;
в) не оказывает влияния.
Средний срок погашения кредиторской задолженности рассчитывается как:
отношение средней величины кредиторской задолженности к однодневному обороту по погашению задолженности;
б) отношение оборота по погашению задолженности к средней величине ее остатков;
в) отношение величины кредиторской задолженности на конец периода к однодневному обороту по погашению задолженности;
Расчет суммы дополнительно вовлеченных в оборот (высвобожденных из оборота) средств в связи с изменением оборачиваемости оборотных активов:
а)
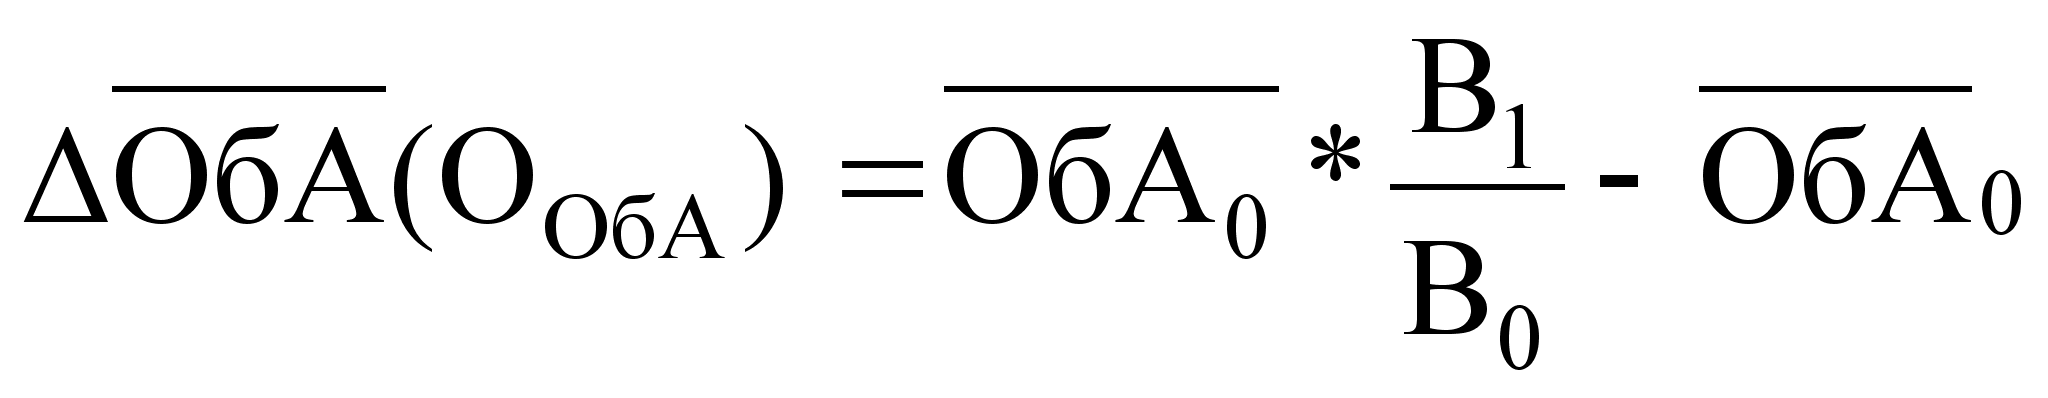 ,
где В – выручка от продаж;
- средняя
величина оборотных
активов;ООбА – оборачиваемость оборотных активов.
б)
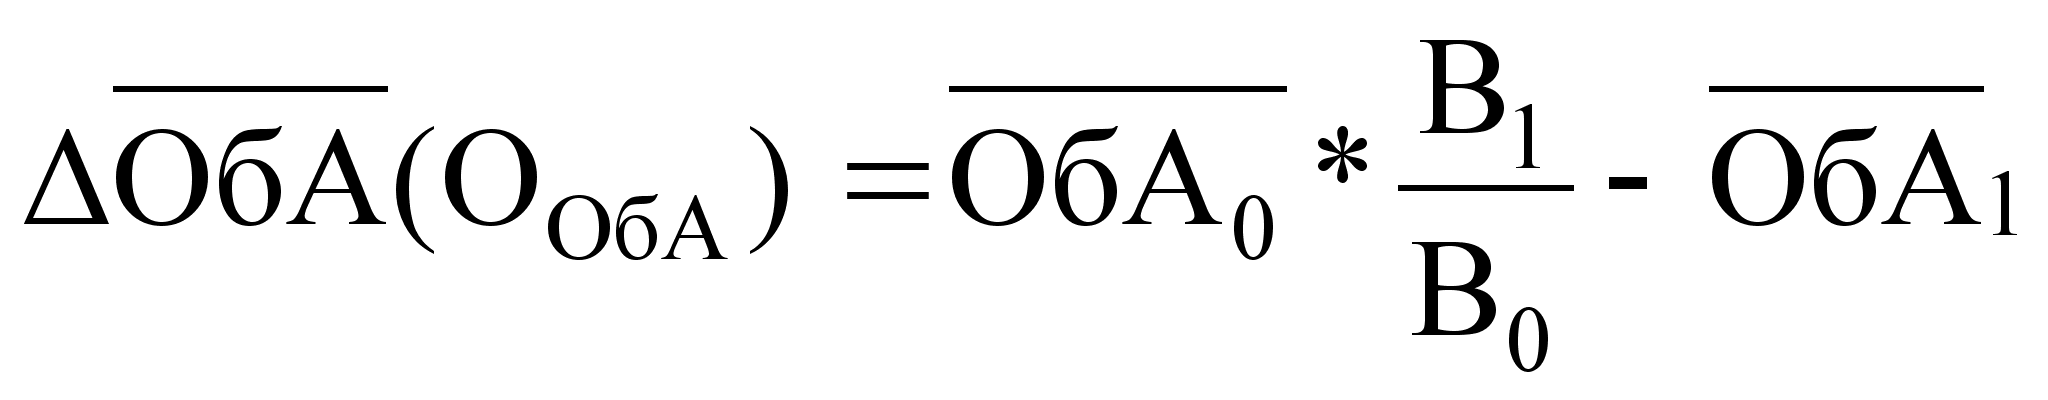
в)
Формула для расчета влияния факторов на изменение рентабельности активов:
а)
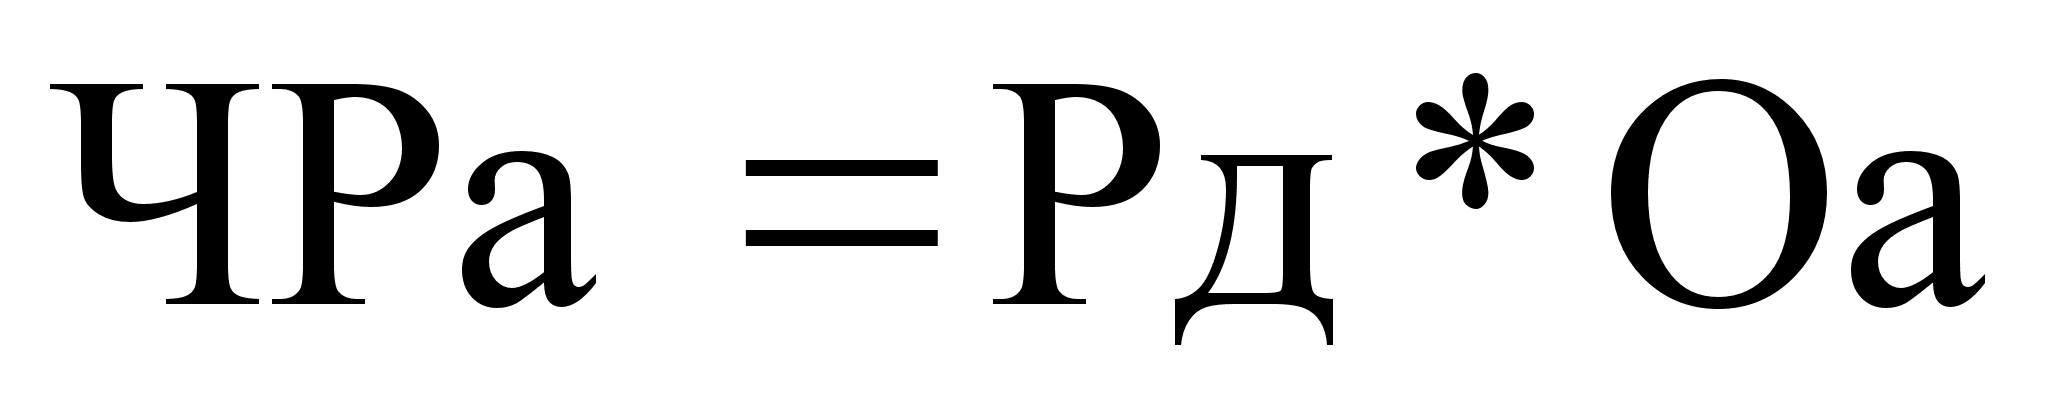 ,
где Чра – чистая рентабельность активов;
Рд – рентабельность деятельности;
Оа – оборачиваемость активов;
б)
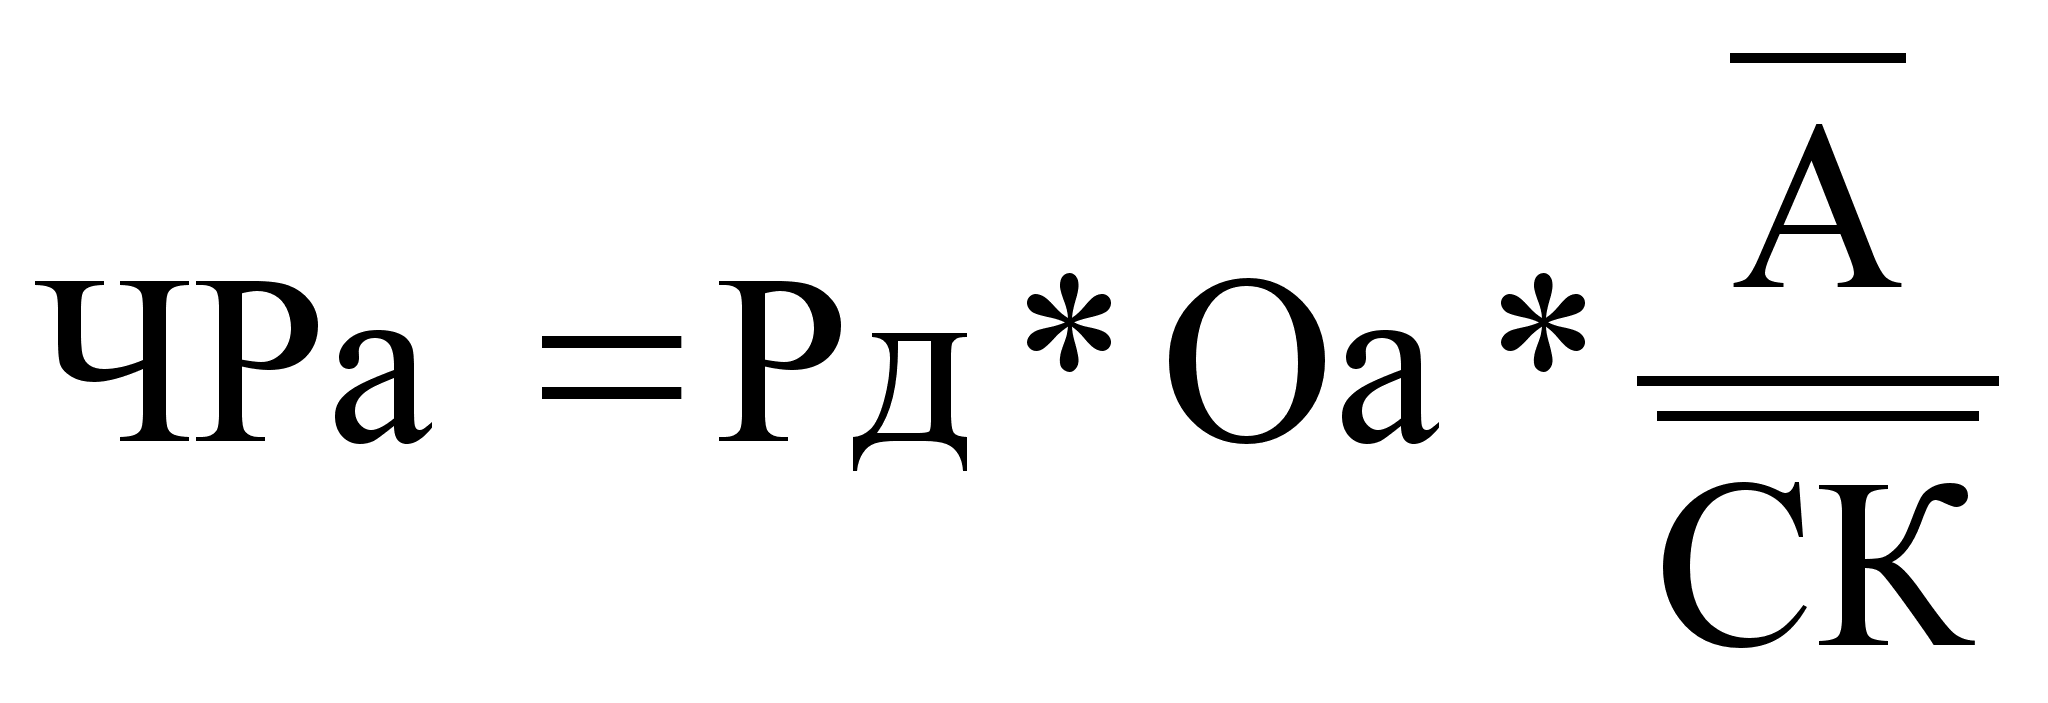 ,
где
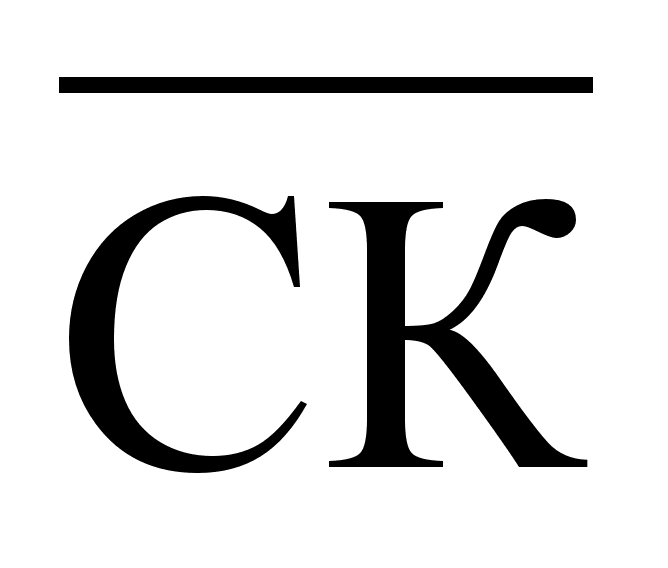 - средняя величина
собственного
капитала;
в)
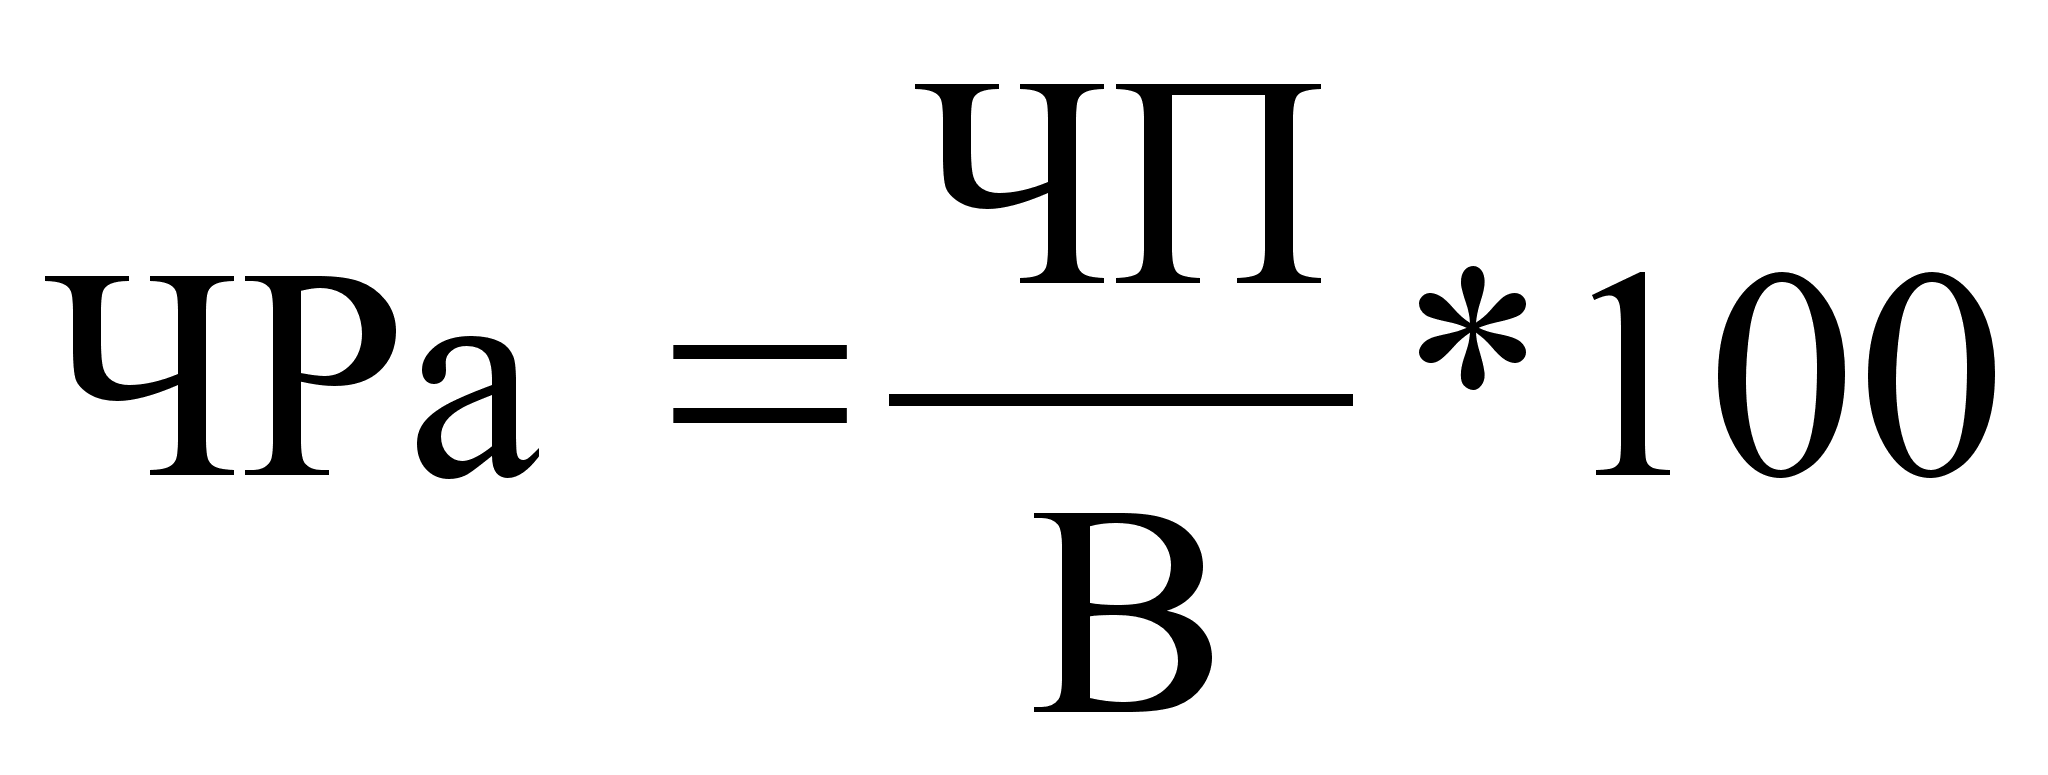
Формула расчета дохода на акцию (Доха):
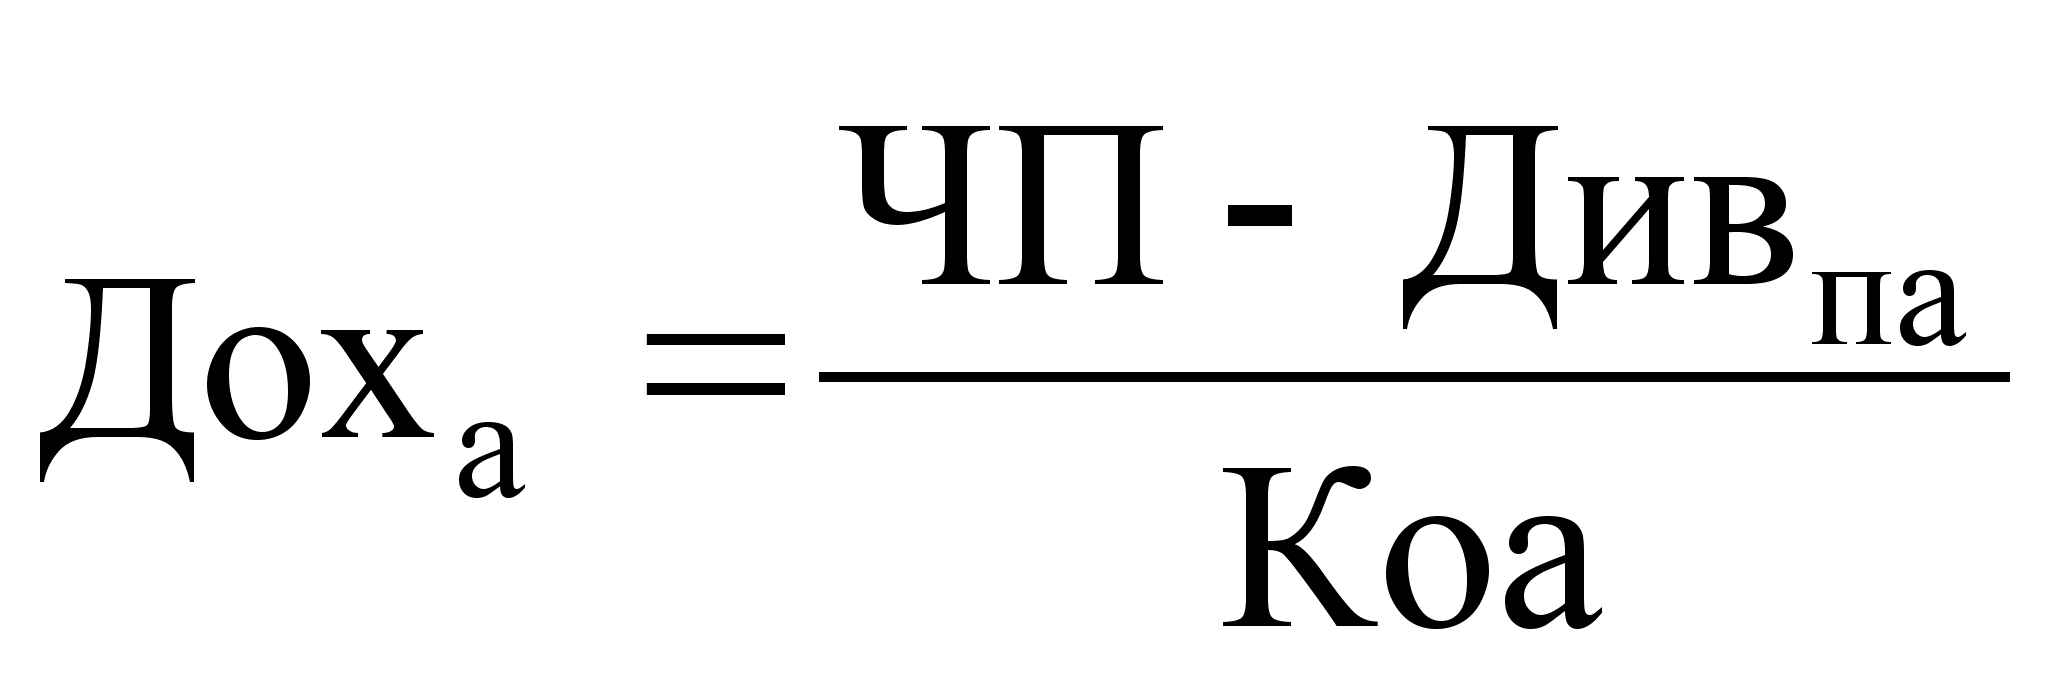 ,
где ЧП – чистая прибыль;
Дивпа – сумма дивидендов по привилегированным акциям;
Коа – количество обыкновенных акций.
б)
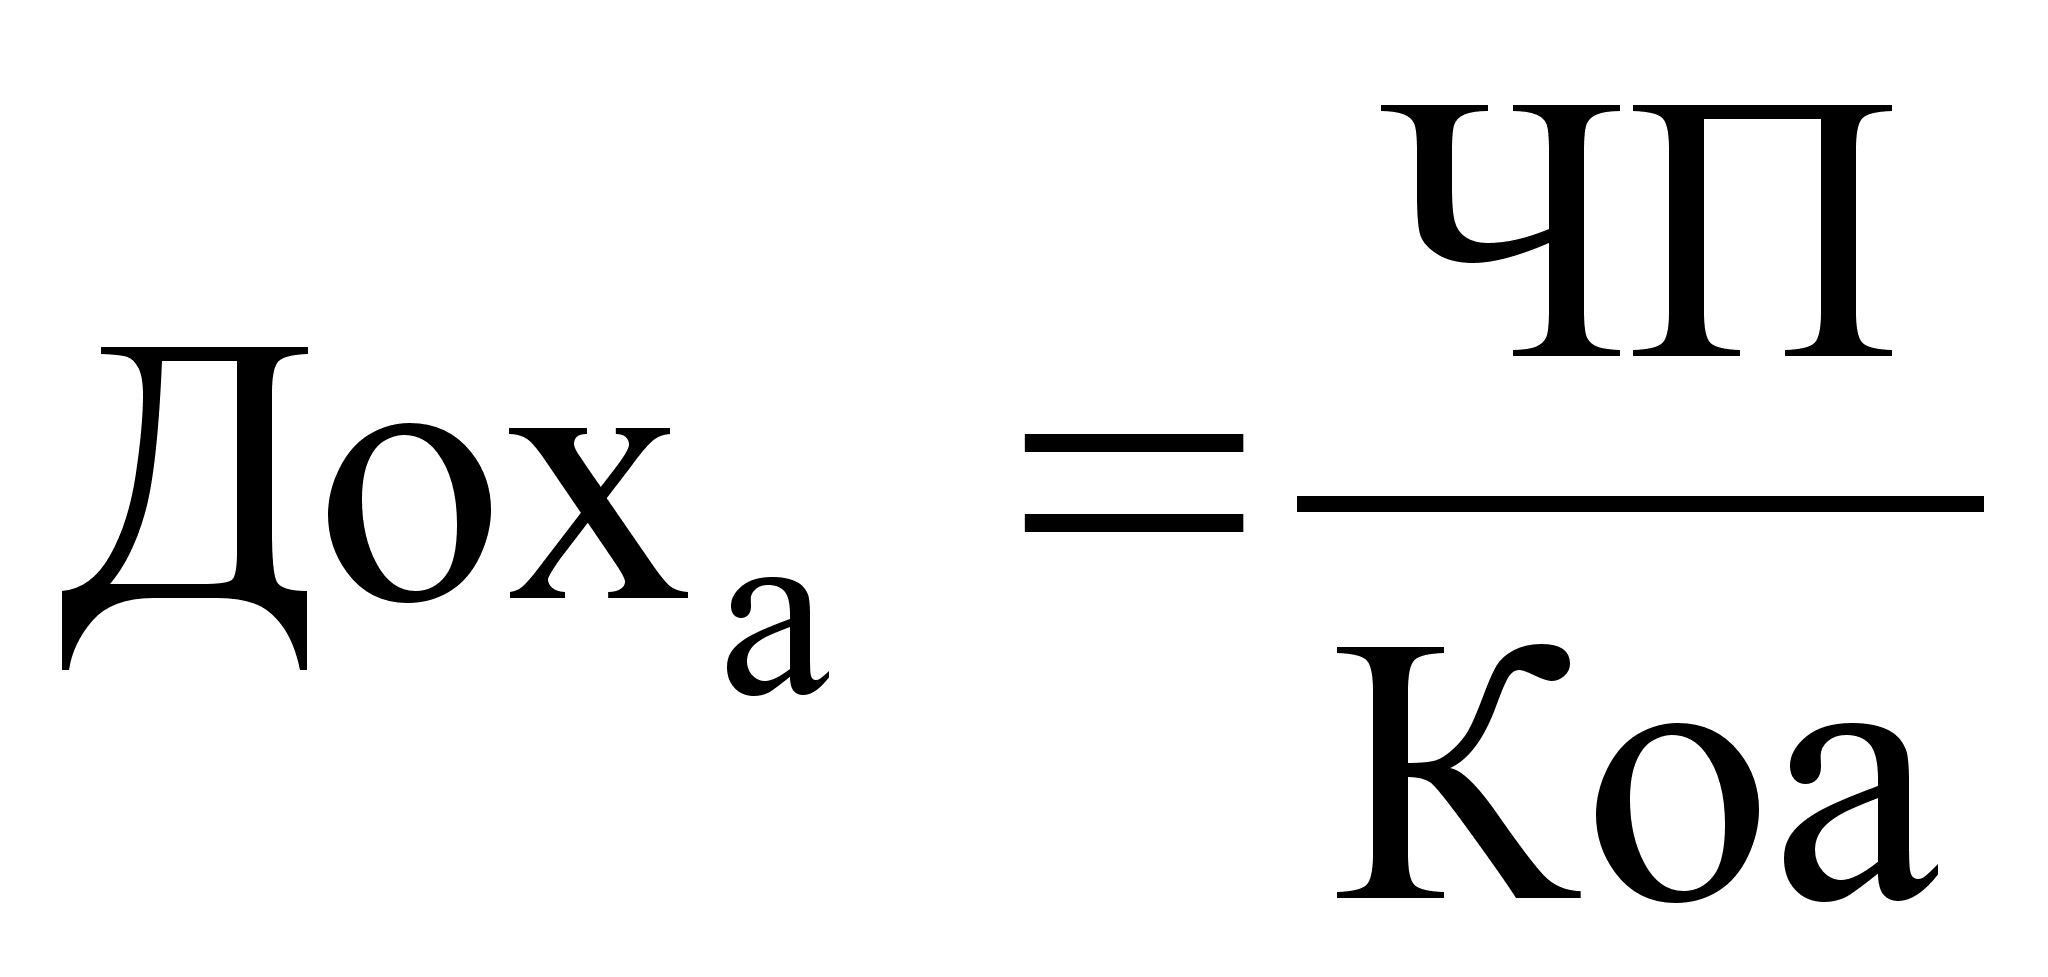 ;
в)
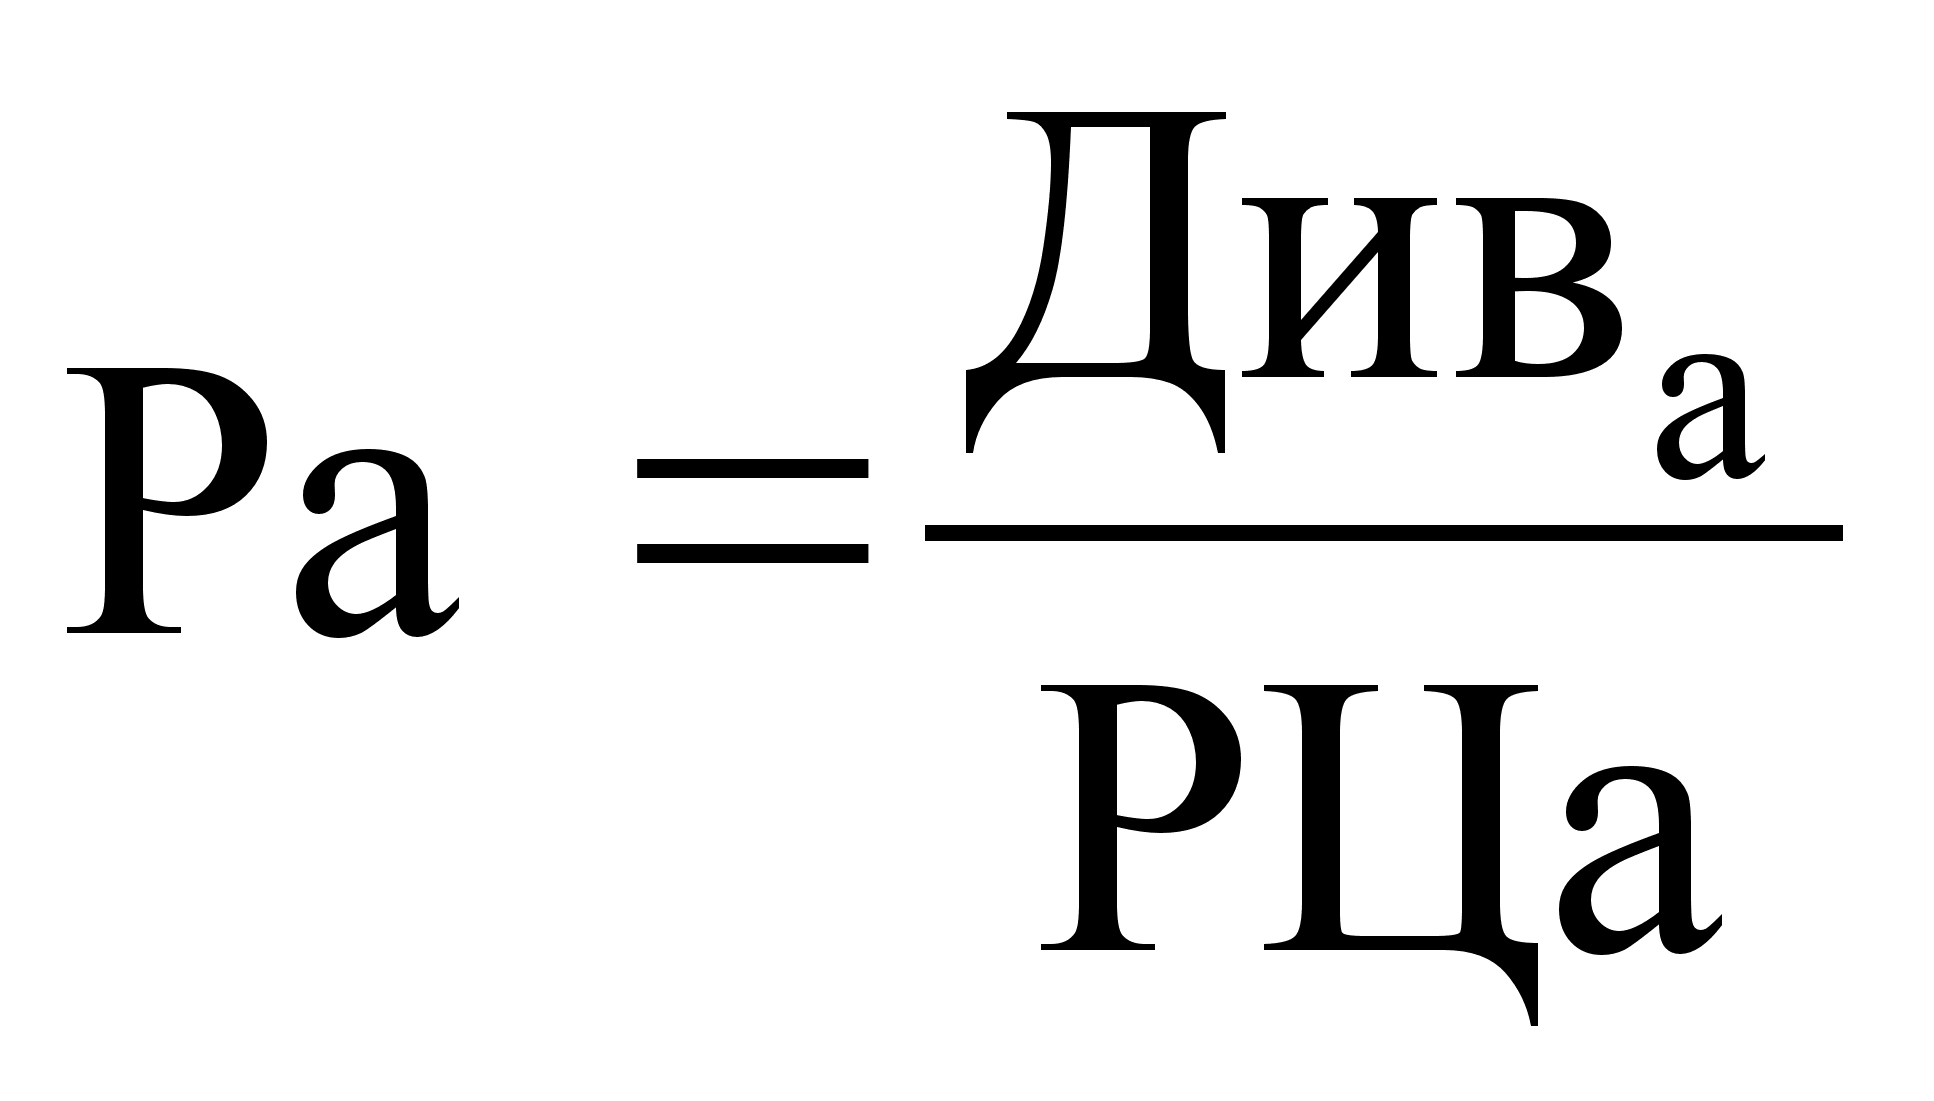 *100,
где Дива – дивиденд на акцию;
Рца – рыночная цена акции.
Методика расчета коэффициента котировки акций:
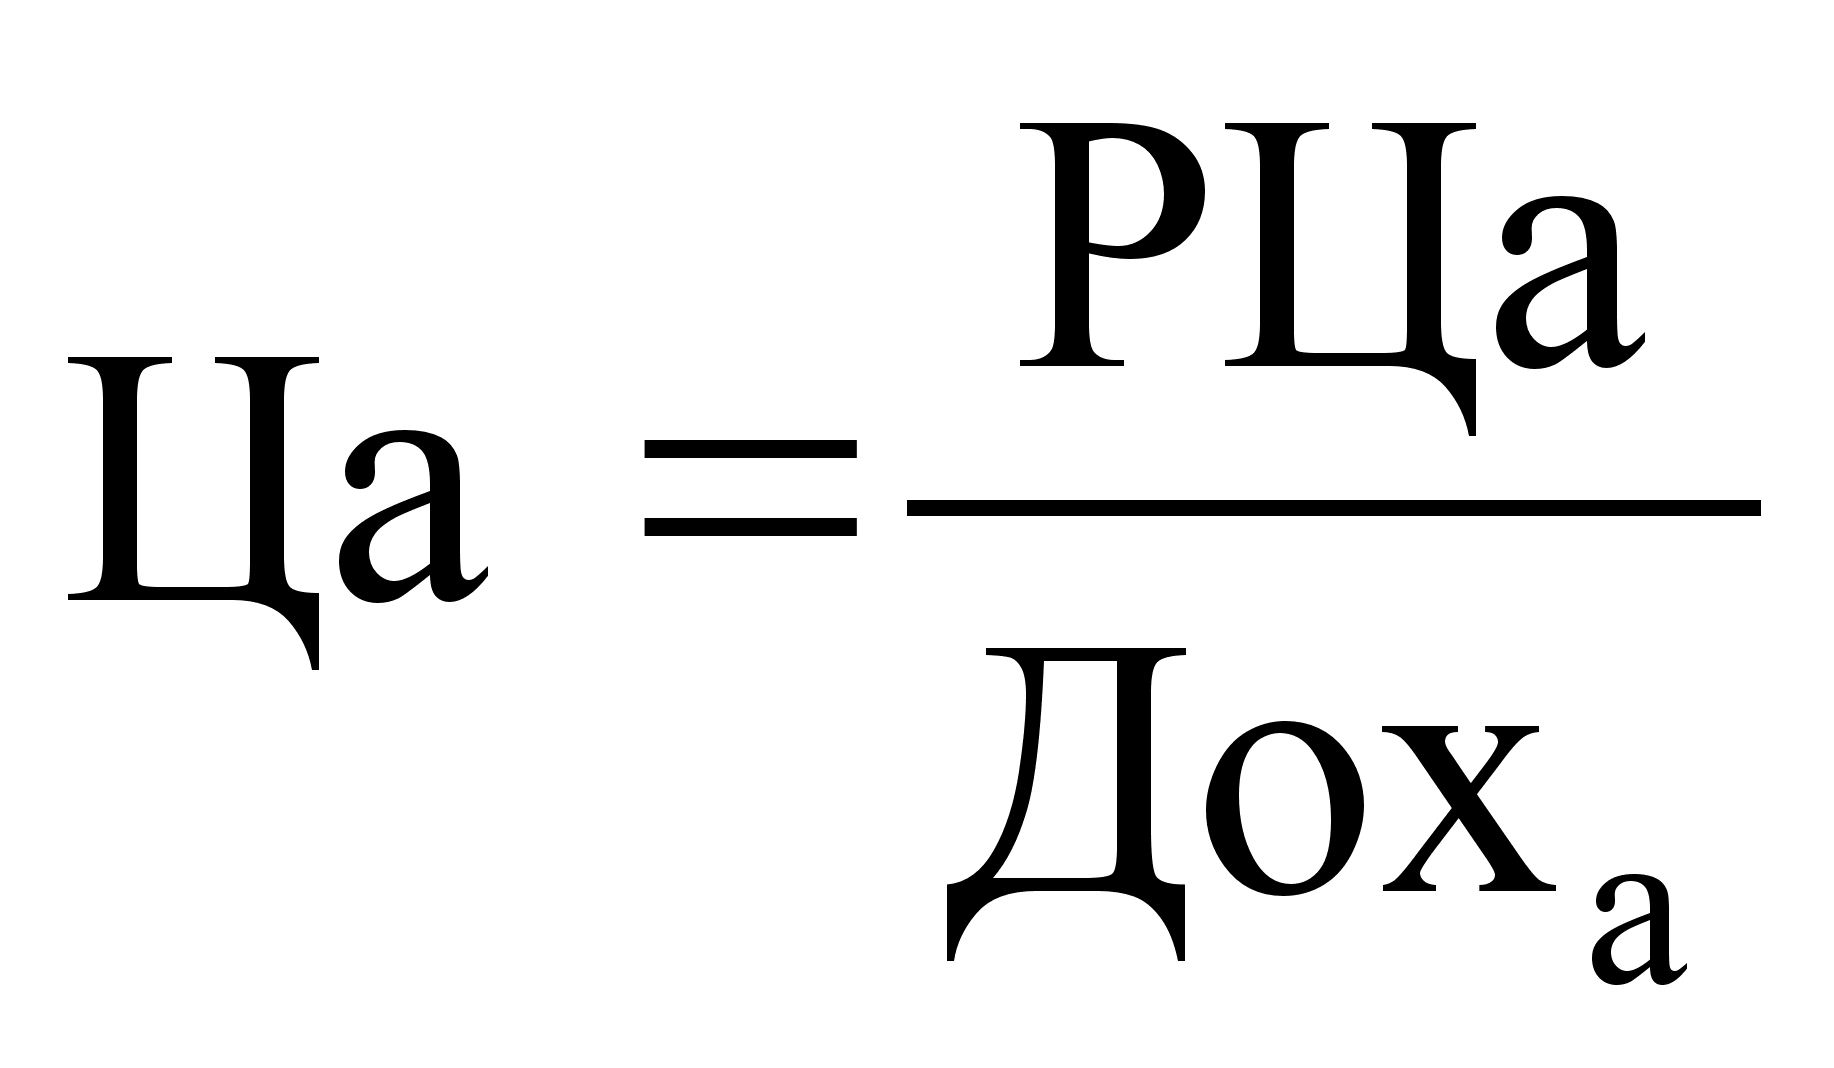 ,
где Рца – рыночная цена акции;
б)
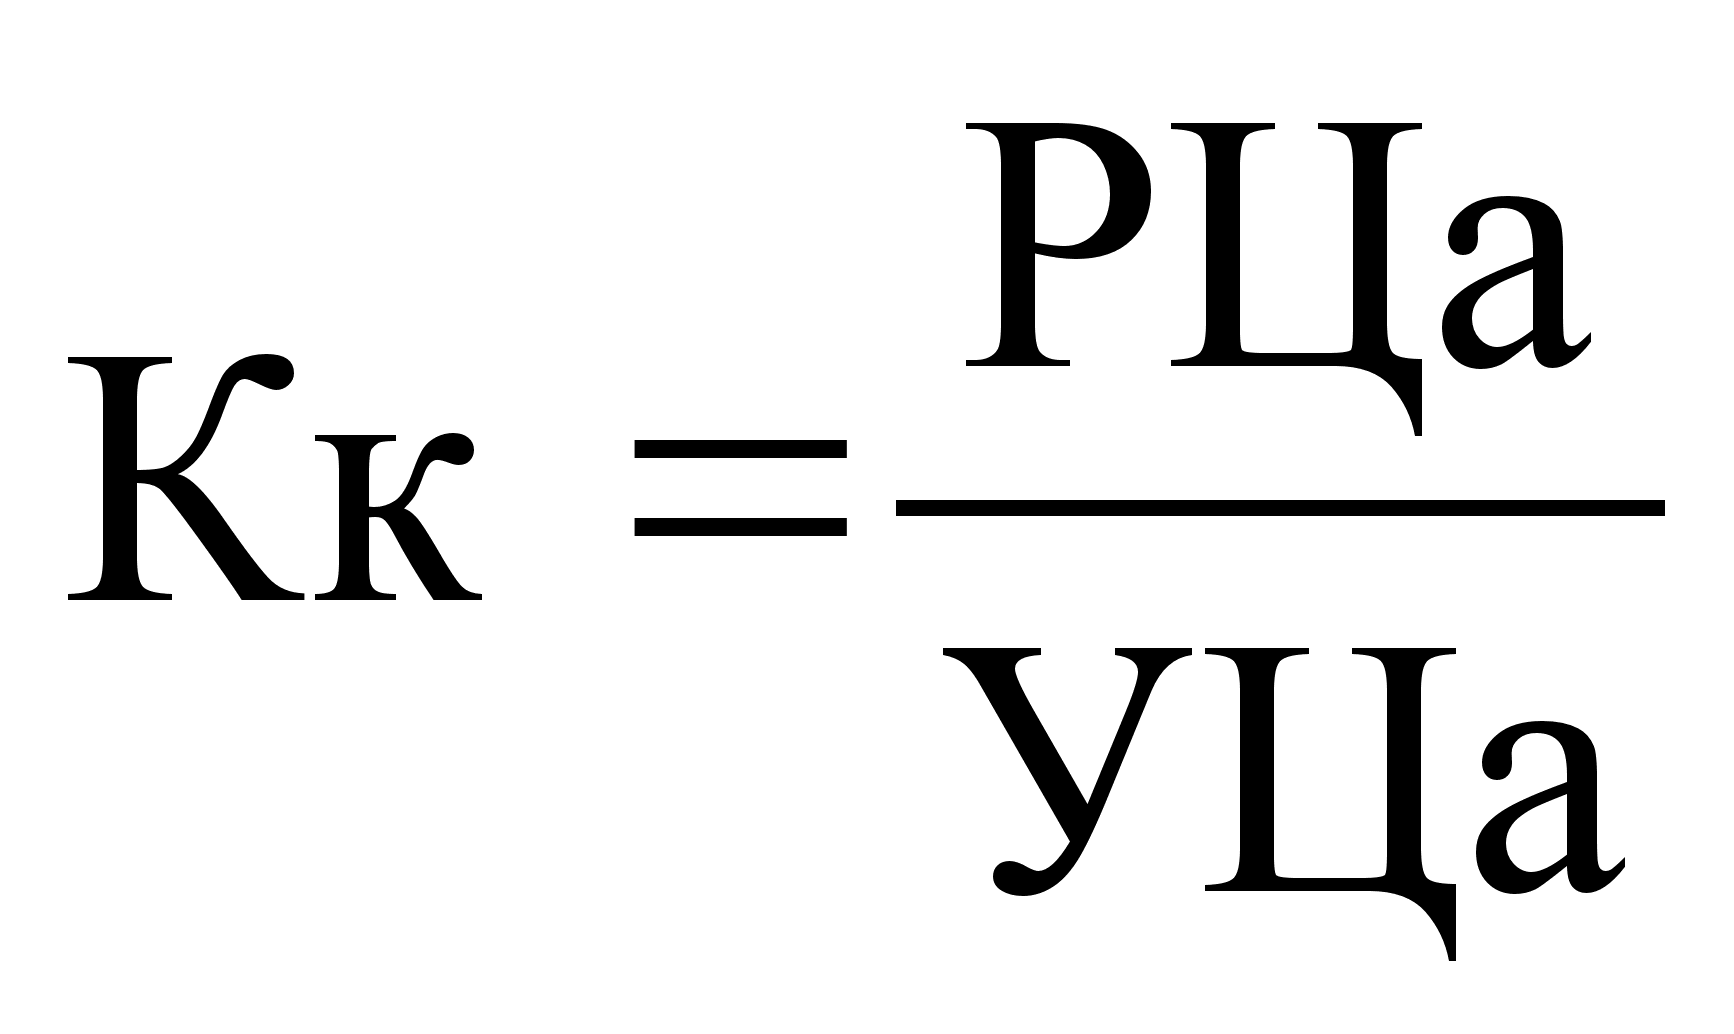 ,
где Уца – учетная цена акции;
в)
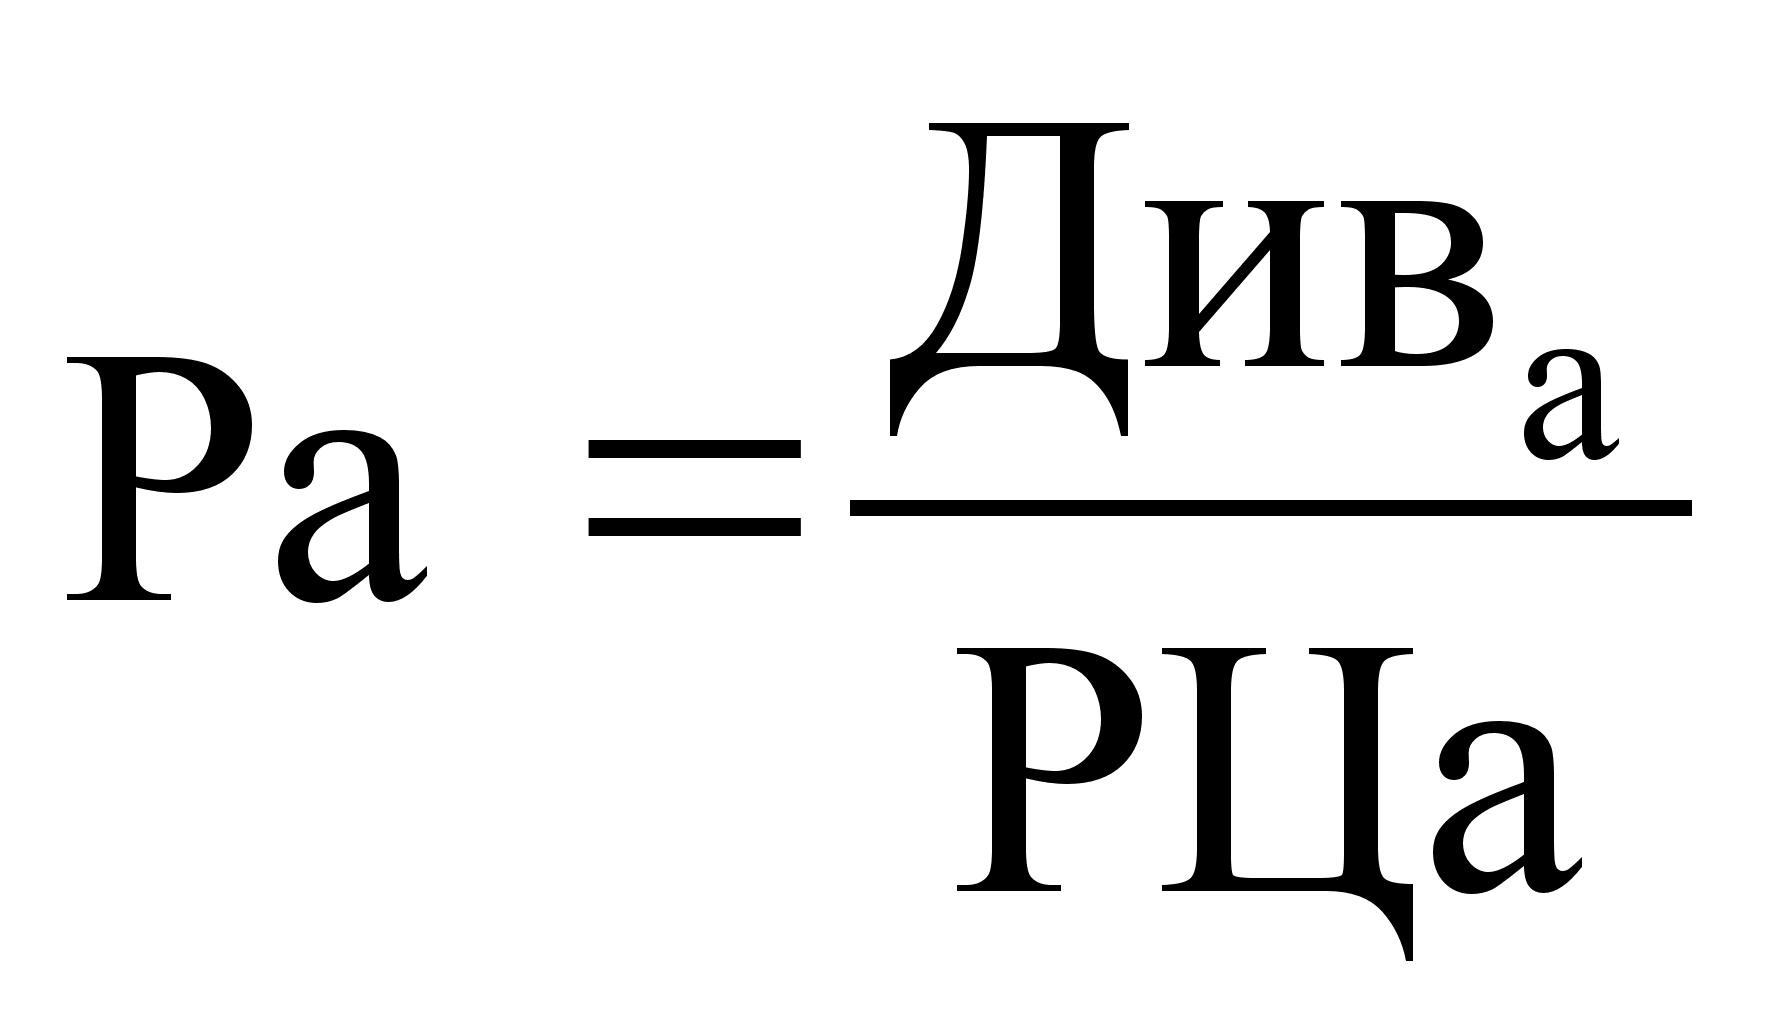 ,
где Дива – дивиденд на одну акцию.
Величина среднего остатка активов и капитала рассчитывается по формуле:
средней арифметической;
б) средней геометрической;
в) средней хронологической.
1 Для промышленных предприятий и организаций оптовой торговли, предоставляющих коммерческий кредит покупателям, следует исчислять период погашения дебиторской задолженности по отношению к обороту по погашению, а не к выручке.
2Округление показателей, используемых в расчете до тысячных необходимо для элиминирования искажающего влияния округлений на результаты расчетов.