Анализ финансового состояния предприятия ОАО “Пермэнерго”
где ТА — средняя величина текущих активов.
3. Рентабельность инвестиций РИ — показатель, отражающий эффективность использования средств, инвестированных в предприятие.
РИ=П/(СК+ДО),
где П — общая сумма прибыли за период;
СК — средняя величина собственного капитала;
ДО — средняя величина долгосрочных обязательств.
4. Рентабельность собственного капитала РСК — отражает отношение прибыли к собственному капиталу;
РСК=Пч/СК,
5. Рентабельность основной деятельности РД — показывает, каково отношение прибыли от реализации продукции основного вида деятельности к сумме затрат на производство;
РД=ПР/З,
где ПР — прибыль от реализации;
З — затраты на производство продукции.
6. Рентабельность производства РПФ — показывает, насколько эффективна отдача производственных фондов;
РПФ=П/(ОПФ+МОА),
где ОПФ — средняя величина основных производственных фондов;
МОА — средняя величина материальных оборотных средств.
7. Рентабельность продукции РП — показывает размер прибыли на рубль реализованной продукции;
РП=ПЧ/VР,
где VР — выручка от реализации продукции (работ, услуг).
8. Рентабельность объема продаж РVП — модифицированный показатель рентабельности продукции;
РVР=ПР/VР,
где ПР — прибыль от реализации продукции.
Основные показатели деятельности ОАО "Пермэнерго" за 2001-2002 гг. (млн. руб.) Табл. 8.
|
Показатели |
Прошлый период (2001 г.) |
Отчетный период (2002 г.) |
Отклонения |
|
1. Общая величина имущества (средняя величина) |
30 670,5 |
32 528,5 |
+ 1 858 |
| 2. Капитал и резервы (средняя величина) | 26 716 | 26 661 | - 55 |
|
3. Долгосрочные обязательства (средняя величина) |
— |
— |
— |
| 4. Средняя величина текущих активов | 5 218,5 |
10 157,5 |
+ 4 939 |
| 5. Выручка от реализации товаров, работ, услуг | 21 015 |
54 008 |
+ 32 993 |
| 6. Прибыль отчетного периода | 1 060 | 3 532 | + 2 472 |
| 7. Прибыль, остающаяся в распоряжении предприятия | 799 |
2 688 |
+ 1 889 |
|
8. Рентабельность активов (стр.7 : стр.1)х100, % |
2,605 |
8,264 |
+5,659 |
|
9. Рентабельность текущих активов (стр.7 : стр.4)х100, % |
15,311 |
26,463 |
+ 11,152 |
|
10. Рентабельность инвестиций [стр.6 : (стр.2 + стр.3)]х100, % |
3,968 |
13,248 |
+ 9,280 |
|
11. Рентабельность собственного капитала (стр.7 : стр.2)х100, % |
2,991 |
10,082 |
+ 7,091 |
|
12. Рентабельность продукции (стр.7 : стр.5)х100, % |
3,802 |
4,977 |
+ 1,175 |
Отклонения показателей деятельности ОАО "Пермэнерго" за 2001-2002 гг
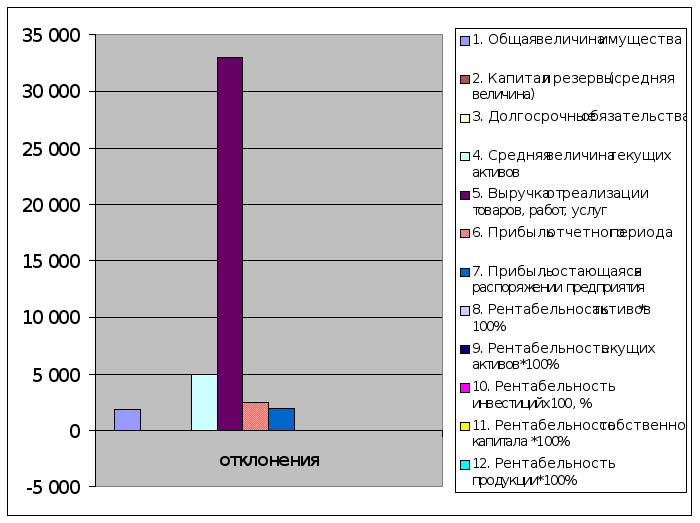
Вывод: Анализ основных показателей рентабельности показал увеличение прибыли, которую ОАО получает с каждого рубля, вложенного в активы, на 5,659%, в текущие активы — на 11,152%. Это произошло за счет роста чистой прибыли предприятия на 1889 млн. руб.
Рост прибыли отчетного периода привел к повышению рентабельности инвестиций на 9,28%
Рентабельность собственного капитала выросла на 7,091%, а размер прибыли на рубль реализованной продукции — на 1,175%, что связано с увеличением прибыли, остающейся в распоряжении предприятия.
Оценка неплатежеспособности предприятия
Располагая широким арсеналом средств по прогнозированию возможного банкротства предприятия финансовый анализ позволяет не только выяснить, в чем заключается конкретная "болезнь" экономики предприятия-должника, но и заблаговременно продумать и реализовать меры по выходу предприятия из кризисной ситуации. Так что универсальный рецепт от любого банкротства — это проведение систематического финансового анализа предприятия.
Анализ и оценка структуры баланса предприятия проводятся с использованием таких показателей, как коэффициент ликвидности и коэффициент обеспеченности собственными средствами.
Структуру баланса предприятия можно считать неудовлетворительной, а предприятие — неплатежеспособным, если выполняется одно из следующих условий:
коэффициент текущей ликвидности на конец отчетного периода имеет значение менее 2;
коэффициент обеспеченности собственными средствами — менее 0,1.
Эти показатели следует рассчитывать не только поквартально, но и в оперативном режиме.
При неудовлетворительной оценке структуры баланса для проверки реальной возможности предприятия восстановить свою платежеспособность рассчитывается коэффициент восстановления платежеспособности сроком на 6 месяцев следующим образом:
КВОССТ.= [КТЛК+(6/Т)х(КТЛК- КТЛН)]/2,
где КТЛК, КТЛН — фактическое значение коэффициента текущей ликвидности
соответственно на конец и начало отчетного периода;
6 — период восстановления платежеспособности (мес.);
Т — отчетный период (мес.);
2 — нормативное значение коэффициента текущей ликвидности.
Если коэффициент восстановления меньше 1, значит у предприятия в ближайшие 6 месяцев нет реальной возможности восстановить платежеспособность, если оно ничего не изменит в своей деятельности.
Значение коэффициента восстановления больше 1 свидетельствует о наличии реальной возможности у предприятия восстановить свою платежеспособность.
При удовлетворительной структуре баланса (КТЛК 2 и КОБ. СС 0,1) для проверки финансового положения рассчитывается коэффициент утраты платежеспособности на срок 3 месяца следующим образом:
КУТР=[КТЛК+(3/Т)х(КТЛК- КТЛН)]/2,
где 3 — отчетный период (мес.).
Значение коэффициента утраты платежеспособности больше 1 означает наличие у предприятия реальной возможности не утратить платежеспособности в течение ближайших 3 месяцев.
Если коэффициент утраты менее 1, предприятие в ближайшие 3 месяца может утратить платежеспособность.
Показатели оценки структуры баланса ОАО "Пермэнерго" приводятся в таблице 10.
Оценка структуры баланса ОАО "Пермэнерго". Табл.10
| № п/п |
Показатели |
На конец 2000 года | На конец 2001 года | На конец 2002 года |
Норма коэффициента |
| 1 |
Коэффициент текущей ликвидности |
1,086 | 1,505 | 2,016 |
2 |
| 2 |
Коэффициент обеспеченности собственными средствами |
1,76 |
0,93 |
0,68 |
0,1 |
| 3 |
Коэффициент восстановления платежеспособности |
х |
0,86 |
х |
1,0 |
| 4 |
Коэффициент утраты платежеспособности предприятия |
х |
х |
1,07 |
1,0 |
Как видно из таблицы 10, в 2000 и 2001 гг. анализируемое предприятие имело неудовлетворительную структуру баланса и являлось неплатежеспособным, так как коэффициент текущей ликвидности на конец 2000 г. составлял 1,086 и на конец 2001 г. — 1,505, что меньше нормативного коэффициента, значение которого равно 2.
Рассчитаем коэффициент восстановления платежеспособности ОАО "Пермэнерго" сроком на 6 месяцев в 2001 г.:
КВОССТ.= [1,505+(6/12)х(1,505- 1,086)]/2=0,86.
Значение коэффициента меньше 1 (КВОССТ.=0,86), значит, ОАО не имело реальной возможности восстановить свою платежеспособность.
Однако оценка работы предприятия в 2002 г. показала, что оно являлось платежеспособным и имело удовлетворительную структуру баланса: коэффициент текущей ликвидности равен 2,016 (2), и коэффициент обеспеченности собственными средствами равен 0,68 (0,1).
Для проверки устойчивости финансового положения ОАО в 2002 г. рассчитаем коэффициент утраты платежеспособности на срок 3 месяца: КУТР=[КТЛК+(3/Т)х(КТЛК- КТЛН)]/2=1,07.
Полученное значение показывает наличие у предприятия реальной возможности не утратить платежеспособности, так как коэффициент утраты платежеспособности КУТР=1,07 (1).
Заключение
Анализ финансово-хозяйственной деятельности ОАО "Пермэнерго" позволил оценить работу данного предприятия в 2000, 2001 и 2002 гг.
Положительным моментом в деятельности ОАО является увеличение валюты баланса в 2001 г. на 0,8%, или на 249 млн. руб., и в 2002 г. на 11,3%, или на 3467 млн. руб. Рост этого показателя играет значительную роль, так как он является одним из основных в финансовом анализе. Следовательно, происходили изменения и в структуре баланса предприятия.
Анализ структуры активной части баланса показал, что внеоборотные активы снизились за 2001 г. на 16,5% (4576 млн. руб.), а за 2002 г. — на 12,2% (1586 млн. руб.). Данные потери произошли за счет снижения основных средств. При этом оборотные активы увеличились в 2001 г. на 172% (на 4825 млн. руб.), а в 2002 г. — на 66,2% (на 5053 млн. руб.) за счет роста запасов (на 594 млн. руб. в 2002 г. и на 3286 млн. руб. в 2002 г.) и дебиторской задолженности (на 4168 млн. руб. в 2001 г. и на 1299 млн. руб. в 2002 г.).
В связи с этим следует обратить внимание на резкое изменение структуры актива. В 2001 г. удельный вес оборотных средств увеличился на 15,6% за счет роста дебиторской задолженности (+13,5%) и запасов (+1,9%). Это говорит о росте мобильности имущества предприятия. Однако произошло снижение суммы денежных средств на 22 млн. руб., или на 81,5%. В 2002 г. удельный вес оборотных активов увеличился на 12,2% при росте дебиторской задолженности на 2,1% и денежных средств — на 0,04%.
Анализируя структуру пассива баланса, можно отметить как положительный момент увеличение суммы капиталов и резервов в 2002 г. на 8% (на 2046 млн. руб.), что говорит об усилении финансовой устойчивости ОАО. В 2001 г. наблюдалось снижение собственного капитала на 7,8% (- 2156 млн. руб.). Но предприятие сохранило высокую долю капитала и резервов, хотя эта доля в источниках средств снизилась в 2001 г. с 91 до 83,3%, а в 2002 г. — до 80,8%.
Негативным моментом является рост кредиторской задолженности в 2001 г. на 38,4% (на 801 млн. руб.) и в 2002 г. на 74,8% (на 2158 млн. руб.). Отрицательной оценки заслуживает увеличение удельного веса кредиторской задолженности в 2001 г. на 2,468% и в 2002 г. — на 5,351%. Рост доли кредиторской задолженности свидетельствует о снижении финансовой устойчивости предприятия и повышении степени финансового риска.
Анализ абсолютных показателей финансовой устойчивости позволил выявить, что ОАО как в 2001, так и в 2002 гг. было в достаточной степени обеспечено собственными оборотными средствами, не имея при этом долгосрочных заемных средств.Но необходимо обратить внимание на то, что для сохранения финансовой устойчивости рекомендуется не допускать снижения собственного капитала, а по возможности увеличивать его, сохраняя при этом величину запасов на оптимальном уровне.
Анализ ликвидности ОАО показал, что баланс данного предприятия не являлся абсолютно ликвидным ни в 2000, ни в 2001 и 2002 гг. Для погашения наиболее срочных обязательств не хватало денежных средств: в 2000 г. — 2057 млн. руб., в 2001 г. — 2880 млн. руб. и в 2002 г. — 5023 млн. руб.
За анализируемый период у ОАО "Пермэнерго" текущие активы превышают ее краткосрочные обязательства. Поэтому ОАО можно считать ликвидным, но в недостаточной степени, так как оборотный капитал предприятия преимущественно состоит из запасов, а не из денежных средств, что было бы выгоднее.
Коэффициент быстрой ликвидности на 2000 г. меньше допустимого значения (0,3760,8). Это означает, что если бы предприятие в этом году находилось в критическом положении, не имея возможности продать запасы, то текущих активов не хватило бы для погашения всех краткосрочных обязательств. В 2001 и 2002 гг. произошло резкое увеличение данного коэффициента по сравнению с 2000 г., причем его значения немного превышают рекомендуемый предел, что объясняется ростом дебиторской задолженности в эти годы.
Так как анализируемое предприятие является акционерным обществом, то для оценки степени его ликвидности рассчитывается показатель стоимости чистых активов. Значение данного показателя в 2000 г. составляло 27794 млн. руб., в 2001 г. — 25638 млн. руб., в 2002 г. — 27684 млн. руб. Несмотря на увеличение активов, участвующих в расчете, в 2001 г. наблюдается снижение чистых активов ОАО, что связано с более быстрым ростом пассивов по отношению к активам.
Расчет показателей оборачиваемости оборотных средств показал, что коэффициент оборачиваемости за 2002 г. увеличился на 1,29 оборота и составил 5,317 оборотов в год, или соответственно 68,65 дня при одном обороте 0,188 года.
Следует отметить, что оборачиваемость оборотного капитала ускорилась на 21,991 дня.
Ускорение оборачиваемости капитала ОАО способствует сокращению потребности в оборотном капитале (абсолютное высвобождение), приросту объемов продукции (относительное высвобождение) и, значит, увеличению получаемой прибыли. В результате улучшается финансовое состояние предприятия, укрепляется платежеспособность.
Благодаря ускорению оборачиваемости оборотных средств за 2002 г. было высвобождено 3253,9 млн. руб., а прирост продукции составил 13103,2 млн. руб.
Анализ движения денежных средств по видам деятельности, проведенный по данным формы №4 "Отчет о движении денежных средств" показал приток в сумме 1166 млн. руб. в 2001 г. и 10173 млн. руб. в 2002 г. Это свидетельствует о достаточном поступлении денежных средств. При этом в 2001 г. денежные средства поступали как от текущей (533 млн. руб.), так и от инвестиционной деятельности (633 млн. руб.). Однако в 2002 г. развитие инвестиционной деятельности (отток 232 млн. руб.) обеспечивалось полностью за счет текущей деятельности предприятия (приток 10405 млн. руб.).
Произошли изменения и в объеме дебиторской задолженности. За 2001 год она увеличилась на 441,5% и на конец года составила 5112 млн. руб., а за 2002 год выросла на 25,4% по сравнению с 2001г. и составила 6411 млн. руб. Доля дебиторской задолженности в структуре имущества предприятия возросла с 2,7 до 14,4% за 2001 год, а за следующий год — до 17,5%
На предприятии кредиторская задолженность превышает дебиторскую задолженность только в 2000 г. (на 1140 млн. руб.) и была меньше дебиторской как в 2001 г. (на 2227 млн. руб.), так и в 2002 г. (на 1368 млн. руб.).
Превышение кредиторской задолженности над дебиторской за 2001 и 2002 гг. является отрицательным для предприятия, так как кредиторскую задолженность предприятие обязано погашать независимо от состояния дебиторской.
Положительной оценки заслуживает рост выручки от реализации продукции в 2002 г. на 32993 млн. руб. Несмотря на это, ОАО получало убытки в 2001-2002 гг. Рост убытка от реализации продукции ОАО на 1087 млн. руб., или на 82,5%, обусловлен ростом себестоимости реализации продукции на 152,6% (34080 млн. руб.), который превысил рост выручки от реализации продукции. Следовательно, ОАО не получало прибыли от реализации продукции из-за увеличения данного вида затрат.
Анализ основных показателей рентабельности показал увеличение прибыли, которую ОАО получает с каждого рубля, вложенного в активы, на 5,659%, в текущие активы — на 11,152%. Это произошло за счет роста чистой прибыли предприятия на 1889 млн. руб.
Рост прибыли отчетного периода привел к повышению рентабельности инвестиций на 9,28%
Рентабельность собственного капитала выросла на 7,091%, а размер прибыли на рубль реализованной продукции — на 1,175%, что связано с увеличением прибыли, остающейся в распоряжении предприятия.
ИСПОЛЬЗОВАННАЯ ЛИТЕРАТУРА
Каратуев А.Г. «Финансовый менеджмент» –учебно-справочное пособие, 2002 год
Материалы ОАО «Пермэнерго» за 2002-2003 гг
Пермская электронная библиотека- www.prikame
Официальный сайт ОАО «Пермэнерго» - permenergo/
ЦДР ФОРЭМ - обзор прессы за декабрь 2002г- www.cdrforem
Федоров К.Н.- Финансовые результаты деятельности ОАО "Пермэнерго". Журнал «Финансы» 2003 г. №2
Лопатина Р.П.- «Пермэнерго за 9 месяцев сократило чистую прибыль почти в 53 раза». Журнал «Новости российских компаний. Press-Release » №2