Жаропрочные сплавы
Рис. 12.
Пуансон обрезного штампа для отделения облоя от тела отштампованного полуфабриката.
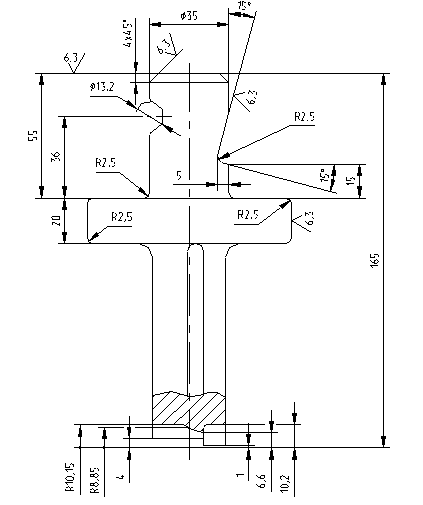
 Рис.
13.
Матрица обрезного штампа для отделения облоя от тела отштампованного полуфабриката
.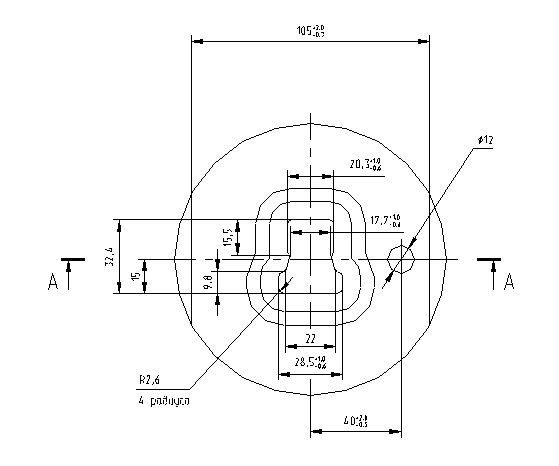
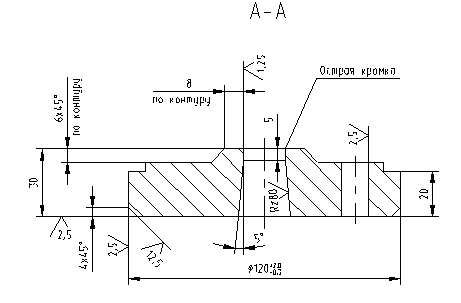
Рис.
14.
Подкладка под матрицу (подушка) обрезного штампа.
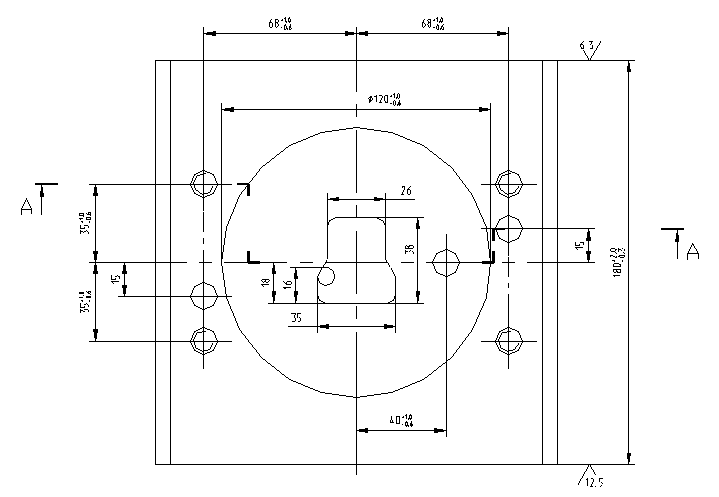
Рис. 15.
6. Автоматизация технологического процесса
Автоматизация технологического процесса позволяет повысить производительность штамповочного оборудования за счет сокращения цикла штамповки, высвободить рабочих за счет интенсификации технологии штамповки, проведения на одном агрегате максимально возможного числа операций, улучшить качество и точность поковок за счет стабилизации технологического процесса, повысить безопасность труда. Автоматизация и механизация технологических процессов горячей объемной штамповки развивается путем оснащения средствами механизации и автоматизации универсального оборудования, может образовать механизированные и автоматизированные линии, а также путем применения специализированных горячештамповочных машин-автоматов. Выбор метода определяется масштабностью производства поковок, номенклатурой деталей, закрепленных за линией, индивидуальными особенностями деталей и технологических процессов штамповки.
Данный технологический процесс полностью автоматизировать невыгодно, так как деталь имеет небольшую массу и размер, и годовая программа выпуска детали типа "фланец" из хромоникелевого сплава ЭИ868 составляет 200 000 шт./год, поэтому перенос ее от печи к штампу, от штампа к обрезному прессу осуществляется с помощью клещей. Единственное, что было бы целесообразно автоматизировать, это подачу смазки в штамп, для меньшей занятости рабочего. Схема подачи смазки в штамп приведена в графической части проекта и на рис. 16.
Установка состоит из бака 1, мешалки 2 с электроприводом и дозирующей системой, выполненной из двух неподвижных дисков 3 и 4, стягиваемых подпружиненными стяжками 5, и поворотного диска 6 с отверстиями по периметру, расположенного между неподвижными дисками. Диск 6 насажен на вал 7, который может поворачиваться пневмоцилиндром 8.
Автоматизированная система нанесения масло графитовой смазки при горячей объемной штамповки детали типа "фланец".
Рис. 16.
Управление пневмоцилиндром осуществляется пневмоклапаном К1, а подача сжатого воздуха в установку клапаном К2.Установка имеет четыре отвода, поэтому может одновременно смазывать от одного до четырех ручьев. Установка при штамповке работает следующим образом. В бак 1 заливают суспензию графита в масле и включают мешалку 2. Отштамповав очередную поковку, штамповщик сбрасывает ее на лоток 9 через боковое окно пресса. На верхней стенке окна расположен фотоэлектрический датчик 10, который срабатывает от действия света нагретой поковки и дает команду на включение клапанов К1 и К2. Пневмоцилиндр 8 поворачивает вал 7 и связанный с ним диск 6. При этом отверстия диска, которые заполнены смазкой, поочередно совмещаются с отверстиями в неподвижных дисках 3 и 4, и смазочный материал из них выдувается сжатым воздухом, поступающим через клапан К2, и уносится по шлангу 11 к соплам 12. Продолжительность впрыскивания и, следовательно, доза наносимого смазочного материала регулируется реле времени.
Выводы по технологической части работы
1. Разработан новый технологический процесс изготовления детали типа "фланец" из хромоникелевого сплава ЭИ868, применяемой в компрессионной и форсажной камере современных газотурбинных двигателей. Новый технологический процесс отличается от базового варианта тем, что для проведения операции горячей объемной штамповки используется винтовой фрикционный пресс вместо молота.
Применение нового вида оборудования имеет ряд существенных преимуществ перед использованием традиционно применяемого оборудования:
при штамповке на фрикционном прессе возможно назначение меньших допусков, припусков, напусков, чем при штамповки на молотах. Соответственно из этого следует значительное уменьшение отходов металла.
работа фрикционного пресса производит меньше шума, чем работа молота;
фрикционный пресс на современном этапе является более дешевым оборудованием, чем молот.
3. При внедрении и реализации нового технологического процесса штамповки детали типа "фланец" их хромоникелевого жаропрочного сплава уменьшается количество технологических операций, уменьшается суммарная трудоемкость процесса.
4. В рамках разработки нового технологического процесса проведены основные технологические расчеты: определена форма и рассчитаны размеры штампованного полуфабриката, рассчитан объем заготовки, определены тип и параметры облойной канавки, определены потребные усилия горячей объемной штамповки и обрезки облоя, определена температура процесса штамповки.
5. На основе технических рекомендаций, изложенных в [1,7] cконструированы штамп для горячей отъемной штамповки детали типа "фланец" из хромоникелевого сплава ЭИ868 на винтовом фрикционном прессе и обрезной штамп для отделения облоя от изделия.
6. В области автоматизации технологического процесса изготовления детали типа "фланец" из хромоникелевого сплава ЭИ868 рекомендуется использовать автоматизированную систему подачи смазочной жидкости в штамп в процессе выполнения операции горячей объемной штамповки.
7. Организационно-экономический раздел
7.1 Технико-экономическое обоснование темы дипломной работы
Данная дипломная работа направлена на разработку нового технологического процесса изготовления детали типа "фланец" в условиях серийного производства. Деталь типа "фланец" входит в состав камер сгорания и форсажных камер современных газотурбинных двигателей. Деталь изготавливается из жаропрочного хромоникелевого сплава ЭИ868 с химическим составом по ТУ 14-1-1747-76 и к ней предъявляются повышенные требования по высокой жаропрочности и жаростойкости, точности изготовления и надежности в работе. Существующий старый (базовый) технологический процесс изготовления детали типа "фланец" заключается в том, что основной формоизменяющей операцией является горячая объемная штамповка на молотах. Однако этот метод имеет ряд существенных недостатков:
1. Процесс характеризуется высокими объемами отходов материала в виде облоя, что обуславливается требованиями технологической операции штамповки на молотах.
2. Присутствуют завышенные затраты в связи с тем, что при реализации базового технологического процесса невозможно проводить обрезку облоя на остаточном тепле после операции штамповки в виду того, что участок молотовой штамповки расположен на значительном удалении от участка штамповки на прессах. Поэтому требуется дополнительная операция нагрева.
Наиболее существенное отличие нового (разрабатываемого) процесса изготовления детали типа "фланец" от базового (существующего) процесса заключается в том, что предлагается вести процесс изготовления детали горячей объемной штамповкой на фрикционных прессах и осуществление процесса обрезки облоя на остаточной температуре нагрева после штамповки.
В результате внедрения новой схемы технологического процесса изготовления деталь типа "фланец" из сплава ЭИ868 ожидается получение экономического эффекта в связи с снижением себестоимости изготовления продукции за счет:
Уменьшения расходов на основные материалы вследствие снижения массы исходной заготовки (в новом технологическом процессе существенно уменьшаются припуски на последующую механическую обработку);
Уменьшения затрат на заработную плату основных производственных рабочих вследствие уменьшения суммарной трудоемкости технологических операций;
Уменьшением затрат на электроэнергию для производственных целей вследствие уменьшения штучно-калькуляционной нормы операций штамповки и нагрева;
Уменьшением затрат на содержание и эксплуатацию оборудования вследствие уменьшения штучно-калькуляционной нормы технологических операций;
Уменьшением затрат на электроэнергию для технологических целей в связи с исключением второй операции нагрева и т.д.
Однако окончательный вывод об экономической эффективности разрабатываемого процесса можно сделать только после определения себестоимости изготовления единицы продукции по базовому (старому) и проектируемому (новому) варианту технологического процесса.
7.2 Расчет полной себестоимости изготовления 100 штук продукции по базовому и новому варианту технологического процесса
Полная себестоимость единицы продукции может быть определена по формуле:
Сполн.= Сцех. + Сзав. + Сбрак + Свнепр (11)
где Сцех. – цеховая себестоимость изготовления единицы продукции (детали типа "фланец"), руб.;
Сзав.– общезаводские расходы, приходящиеся на единицу продукции (деталь типа "фланец"), руб.;
Сбрак – расходы на брак, руб;
Свнепр.– внепроизводственные расходы, приходящиеся на единицу продукции, руб.
Цеховая себестоимость изготовления единицы продукции может быть определена по формуле:
Сцех. = Смо + Смв+ Зод + Оесн + Етехн. .+ Сспец. осн. + Собор+ Сцех (12)
где Смо – расходы на основные материалы для изготовления единицы продукции, руб.;
Смв – расходы на вспомогательные основные материалы для изготовления единицы продукции, руб.;
Зод – затраты на основную и дополнительную заработную плату основных производственных рабочих, руб.;
Оесн – единый социальный налог, руб.;
Етехн. – расходы на электроэнергию и топливо для технологических целей (т.е. электроэнергию и топливо, необходимые для нагрева и расплава металла), руб.;
Сспец. осн. – затраты на возмещение износа специальной оснастки, руб.;
Собор.– расходы на содержание и эксплуатацию технологического оборудования, руб.;
Сцех.– общецеховые расходы, приходящиеся на единицу продукции, руб.
Определим составляющие цеховой себестоимости. При расчетах назначаем индекс 1 для показателей базового (старого) варианта техпроцесса, а индекс 2 – показателям нового (проектируемого) варианта техпроцесса. Для того, чтобы избежать "маленьких цифр" и погрешностей при округлении чисел с точностью до 0,01 руб. расчет будем вести на 100 единиц продукции.
7.2.1 Расчет расходов на основные материалы для изготовления 100 единиц (100 штук) продукции
Определение расходов на основные материалы для изготовления 100 деталей типа "фланец" проведем по формуле:
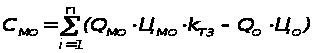 (13)
где Смо – расходы на основные материалы для изготовления 100 единиц продукции, руб.;
Qмо – норма расхода основного материала на изготовление 100 изделий, кг;
Цмо – оптовая цена одного килограмма основного материала, руб./кг;
kтз – коэффициент транспортно-заготовительных расходов;
kтз =1,06 [11];
Qо – норма реализуемых отходов основного материала при изготовления 100 изделий, кг;
Цо – оптовая цена одного килограмма отхода, руб./кг;
n – количество основных материалов.
Для изготовления детали необходим только один основной материал – хромоникелевый сплав ЭИ868 (ХН60ВТ), имеющий достаточно высокую оптовую стоимость - 495,87 руб./кг.
Тогда имеем: Цмо = 495,87 руб./кг; Цо = 159,12 руб./кг.
Определим потребность в основном материале для изготовления 100 единиц продукции по базовому и по новому вариантам:
Qмо1 = 17,852 кг.
Qо1 = Qмо1 – Qдеталей1 – Qбезв.потерь1 (14)
где Qмо 1 – норма расхода основного материала на изготовление
100 изделий по базовому варианту технологического процесса, кг;
Qдеталей 1 – суммарный вес 100 готовых деталей, кг;
Qбезв.потерь1 – суммарный вес отходов, которые не могут быть использованы вторично, кг.
Следовательно получим:
Qо1 = 8,17 кг; Qмо2 = 10,96 кг; Qо2 = 2,55 кг.
Цмо = 495,87 руб./кг; Qо1 = 8,17 кг; Qо2 = 2,55 кг; Цо = 159,12 руб./кг.
Смо1 = (17,85 Ч 495,87 Ч1,06–8,17Ч 159,12)=9 382,36 – 1300,01 =8 082,35 руб. /ед.
Смо2 = (10,96Ч 495,87 Ч1,06 –2,55 Ч 159,12)= 5 760,82 – 405,76 = 5 355,06 руб./ед.
7.2.2 Расчет расходов на вспомогательные материалы
Определение расходов на вспомогательные материалы можем провести укрупнено по формуле:
Смв = 0,03 Ч Смо (15)
где Смо – расходы на основные материалы, руб.
Смв1 = 0,03 Ч Смо1 = 0,03 Ч 8 082,35 = 242,47 руб. /ед.
Смв2= 0,03 Ч Смо2 = 0,03 Ч 5 355,06 = 160,65 руб. /ед.
7.2.3 Расчет основной и дополнительной заработной платы основных производственных рабочих
Определение основной и дополнительной заработной платы основных производственных рабочих можем провести по формуле:
Зод = Зо + Зд + Зп (16)
где Зо – основная заработная плата основных производственных рабочих, руб.;
Зд – дополнительная заработная плата основных производственных рабочих (доплаты за отпуск и т.д.), руб.;
Зд = 0,35 Ч Зо (17)
Зп – премиальные доплаты основных производственных рабочих, руб.;
Зп=0,05 Ч(Зо + Зд) (18)
Определение основной (тарифной) заработной платы основных производственных рабочих можем провести по формуле:
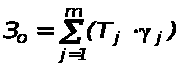 (19)
где Тj – трудоемкость j-той операции технологического процесса, руб.;
gj –часовая тарифная ставка рабочего на конкретной технологической операции процесса изготовления детали, руб.;
m – количество операций в технологическом процессе.
Расчет величины тарифной зарплаты основных производственных рабочих представлен в таблице 17, в которой приведены сведения об операциях технологического процесса, трудоемкости выполнения операций, средней часовой тарифной ставки рабочего на операции.
На основании расчета в таблице 17 имеем:
Зо1 = 816,32 руб./ед.
Зо2 = 772,94 руб./ед.
Определим дополнительную заработную плату основных производственных рабочих (оплату отпусков, отгулов и т.д):
Зд1 = 0,35 Ч Зо1 = 0,35 Ч 816,32 = 285,71 руб./ед.
Зд2 = 0,35 Ч Зо2 = 0,35 Ч 772,94 = 270,53 руб./ед.
Определим премиальные доплаты производственным рабочим:
Зп1 = 0,05 Ч (Зо1 + Зд1)= 0,05 Ч (816,32 + 285,71) = 55,10 руб./ед.
Зп2 = 0,05 Ч (Зо2 + Зд2)= 0,05 Ч (772,94 + 270,53) = 42,18 руб./ед.
Теперь можем определить суму основной и дополнительной заработной платы основных производственных рабочих:
Зод1 = Зо1 + Зд1 + Зп1 = 816,32 + 285,71 + 55,10 = 1 157,14 руб./ед.
Зод2 = Зо2 + Зд2 + Зп2 = 772,94 + 270,53 + 42,18 = 1 095,66 руб./ед.
Таблица 17
Расчет тарифной зарплаты основных производственных рабочих.
| № | Наименование операции техпроцесса | Суммарная трудоемкость при изготовлении 100 ед. продукции (данные ПФО предприятия) |
Специальность рабочего на операции |
Разряд рабочего на операции | Часовая тарифная ставка |
Основная (тарифная) зарплата |
|||
| Базовый вариант |
Новый Вариант |
Базовый вариант |
Новый вариант |
||||||
| час. | руб./ч | рублей/ед. | |||||||
| 1 | Резка прутка на заготовки | 0,91 |
0,91 |
Операционист | IV |
81,14 |
73,84 |
73,84 |
|
| 2 | Нагрев в электропечи | 0,62 |
0,60 |
Термист | III |
73,56 |
45,6 |
44,14 |
|
| 3 | Штамповка | 0,90 |
0,90 |
Штамповщик |
IV |
81,14 |
73,02 |
73,02 |
|
| 4 | Нагрев в электропечи | 0,57 |
--- |
Термист | III |
73,56 |
41,92 |
0 |
|
| 5 | Обрезка облоя |
0,87 |
0,87 |
Штамповщик | VI |
97,04 |
84,42 |
84,42 |
|
| 6 |
Обдувка |
0,63 |
0,63 |
Операционист | III |
73,56 |
46,34 |
46,34 |
|
| 7 | Зачистка заусенцев |
1,35 |
1,35 |
Операционист | IV |
81,14 |
109,54 |
109,54 |
|
| 8 | Нагрев в электропечи |
0,55 |
0,55 |
Операционист |
III |
73,56 |
40,46 |
40,46 |
|
| 9 | Правка |
0,87 |
0,87 |
Штамповщик | VI |
97,04 |
84,42 |
84,42 |
|
| 10 | Обдувка песком |
0,60 |
0,60 |
Операционист | III |
73,56 |
44,14 |
44,14 |
|
| 11 | Зачистка заусенцев |
1,35 |
1,35 |
Операционист | IV |
81,14 |
109,54 |
109,54 |
|
| 12 |
Окончательный контроль качества |
0,65 |
0,65 |
Контролер ОТК | VI |
97,04 |
63,08 |
63,08 |
|
| ИТОГО: Основная заработная плата рабочих | 87,6 | 87,6 | |||||||
7.2.4. Расчет единого социального налога
Определение отчислений на социальное страхование с суммы основной и дополнительной заработной платы основных производственных рабочих можем провести по формуле:
Оесн = Нсоц.нал. Ч Зод (20)
где Нсоц.нал. – ставка единого социального налога, которая на 2007/2008 год составляет 26 % [12].
Тогда имеем:
Оесн1 = Нсоц.нал. Ч Зод1 = 0,26 Ч 1 157,14 = 300,86 руб./ед.
Оесн2 = Нсоц.нал. Ч Зод2 = 0,26 Ч 1 095,66 = 284,87 руб./ед.
7.2.5 Расчет расходов на электроэнергию для технологических целей
В рассматриваемых вариантах технологического процесса имеется нагрев металла перед штамповкой, обрезкой облоя и правкой в электрических печах (базовый вариант) и нагрев перед штамповкой и правкой (новый вариант). Тогда расходы на электроэнергию для нагрева можем определить по формуле:
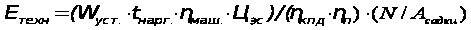 (21)
где Wуст. – мощность токоприемника, кВт;
tнагр. – время нагрева заготовок, необходимых для изготовления 100 шт.
изделий, часов.
hмаш. – коэффициент машинного времени, который устанавливает связь
между трудоемкостью на операции и временем работы оборудования.
Однако в данной формуле задана не трудоемкость на операции, а время нагрева заготовок. Тогда hмаш. = 1.
hкпд.– коэффициент полезного действия печи или другого нагревательного устройства; hкпд.электропечи = 0,9 [11];
hп – коэффициент, учитывающий потери электрической энергии в сети,
hп = 0,96 [11];
Цэс – оптовая цена 1 кВт силовой электроэнергии, руб./кВтЧч;
Цэс = 1,84 руб./кВтЧч.
N – количество нагреваемых полуфабрикатов, шт.; N = 100 шт.
A садки – количество нагреваемых полуфабрикатов в одной садке, шт.
A садки = 50 шт.
Тогда для базового варианта имеем нагрев 100 заготовок в электрической печи СНО-3,2.6,2.5/15М1 с выдержкой при заданной температуре:
Wуст. = 60 кВт
t нагр.1 = 0,62 + 0,57 + 0,55 =1,74 часа;
t нагр.2 = 0,6 + 0,55 =1,15 часа;
hп = 0,96; hмаш. = 1.
Тогда имеем:
Етехн.1 = (60 Ч 1,74 Ч 1 Ч 1,84) / ( 0,9 Ч 0,96 ) Ч (100 / 50) = 444,67 руб./ед.
Для нового варианта технологического процесса имеем:
Етехн.2 = ( 60 Ч 1,15 Ч 1 Ч 1,84 ) / ( 0,9 Ч 0,96 ) Ч (100 / 50) = 293,88 руб./ед.
7.2.6 Расчет затрат на возмещение износа специальной оснастки
Затраты на возмещение износа специальной оснастки можем определить по выражению:
Сспец. осн. = [ ( Цосн Ч kэр Ч n осн ) / (N вып год Ч Т служ)] Ч n расч. партии (22)
где Цосн – первоначальная стоимость специальной оснастки, руб.;
k эр – коэффициент, учитывающий расходы по эксплуатации оснастки
и ее ремонту; k эр = 1,3 [11];
n осн – количество одинаковой специальной оснастки, используемой в
технологическом процессе, шт.;
N вып год – годовая программа выпуска изделий, шт.;
N вып год = 200 000 шт./год;
Тслуж – срок службы специальной технологической оснастки, год.
Тслуж = 0,1 года при программе выпуска 200 000 шт./год., т.е. 20 000 изд.
n расч. партии – количество деталей, для которых ведется расчет
себестоимости изготовления, шт.; n расч. партии = 100 шт.
Для реализации первого варианта технологического процесса необходимо три комплекта штамповой оснастки (верхняя нижняя половина открытого молотового штампа, обрезной штамп, правильный штамп) стоимостью одного комплекта в 12 850, 11 670, 12 034 руб. соответственно. Для реализации второго варианта техпроцесса необходимо также три комплекта оснастки (верхняя и нижняя половина открытого штампа для винтового фрикционного пресса, обрезной штамп, правильный штамп) стоимостью одного комплекта в 13 950, 11 670, 12 034 руб. соответственно. Следовательно, получим:
n осн1 = 1; Цосн1 = 12 850 + 11 670 + 12 034 = 36 554 руб.
n осн2 = 1; Цосн2 =13 950 + 11 670 + 12 034 = 37 654 руб.
Тогда, по вариантам технологического процесса имеем:
Сспец. осн 1 = [ ( 36 554 Ч 1,3 Ч 1 ) / ( 200 000 Ч 0,1 ) ] Ч 100 = 237,60 руб./ед.
Сспец. осн 2 = [ ( 37 654 Ч 1,3 Ч 1) / ( 200 000 Ч 0,1 ) ] Ч 100 = 244,75 руб./ед.
7.2.7 Расчет расходов на содержание и эксплуатацию производственного оборудования
Определение расходов содержание и эксплуатацию оборудования можем провести по формуле:
Собор. = Собу + Собсп + Сосну + Сину + Синсп + Сэ + Ссж (23)
где Собу – расходы на содержание и эксплуатацию универсального оборудования, руб.;
Собсп – расходы на содержание и эксплуатацию специального оборудования, руб.;
Сосну – расходы на возмещение износа универсальной технологической оснастки, руб.;
Сину – расходы на возмещение износа универсального инструмента, руб.
Синсп – расходы на возмещение износа специального инструмента, руб.;
Сэ – расходы на электроэнергию для производственных целей, руб.;
Ссж– расходы на сжатый воздух, потребляемый при содержании и эксплуатации оборудования, руб.
В двух рассматриваемых вариантах технологического процесса расходы по статьям Собсп, Сосну, Синсп, Ссж отсутствуют. Определим, последовательно, величины остальных статей расходов для базового и нового варианта технологического процесса.
Расходы на содержание и эксплуатацию универсального оборудования можем определить по формуле:
Собу = С а об + Сур (24)
где С а об – размер амортизационных отчислений в связи с эксплуатацией оборудования, руб.;
Сур – затраты на уход, мелкий и средний ремонт оборудования, руб.
Размер амортизационных отчислений в связи с эксплуатацией оборудования определим по выражению:
С а об = ( Цоб Ч а об Ч t ш-к ) / ( Фд об Ч kзагр Ч 100 ) (25)
где Цоб – первоначальная стоимость оборудования, руб.;
а об – годовая норма амортизационных отчислений для данной группы оборудования, %;
Фд об – действительный (плановый) годовой фонд времени работы оборудования, часов; при односменной работе Фд об = 2 015 часов;
kзагр – коэффициент загрузки оборудования, kзагр = 0,85;
t ш-к – штучно-калькуляционная норма выполнения данной операции технологического процесса (трудоемкость работы на данном оборудовании), часов.
Данные по первоначальной стоимости оборудования, трудоемкости работы на оборудовании и величине годовой нормы амортизационных отчислений для разных единиц оборудования по операциям технологического процесса представлены в таблицах 18 и 19. На основе приведенных в таблицах 18 и 19 данных можем определить величину амортизационных отчислений в связи с эксплуатацией оборудования по вариантам техпроцесса:
С а об1 = [(139 500 Ч 12,5 Ч 0,91) + (216 550 Ч 11,0 Ч (0,62 + 0,57 + 0,55)) +
+ (987 560 Ч 10,3 Ч (0,90 + 0,87)) + (616 590 Ч 10,3 Ч 0,87) + (65 500 Ч 12,5 Ч
Ч (0,63 + 0,60)) + (69 500 Ч 12,5 Ч (1,35 +1,35)) + (45 986 Ч 12,5 Ч 0,65) ] / (2 015 Ч 0,85 Ч 100) = [(1 586 812,5 + 4 144 767,0 + 18 004 206,36 + 5 525 262,99 +
+ 1 007 062,50 + 2 345 625,0 + 373 636,25] / (2 015Ч 0,85 Ч 100) = 32 987 372,60/ /(2 015 Ч 0,85 Ч 100) = 192,60 руб./ед.
С а об2 = [(139 500 Ч 12,5 Ч 0,91) + (216 550 Ч 11,0 Ч (0,60 + 0,55)) + (876 590 Ч
Ч 10,3 Ч (0,90 + 0,87)) + (616 590 Ч 10,3 Ч 0,87) + (65 500 Ч 12,5 Ч (0,63 + 0,60)) + (69 500 Ч 12,5 Ч (1,35 +1,35)) + (45 986 Ч 12,5 Ч 0,65) ] / (2 015 Ч 0,85 Ч 100) =
= [(1 586 812,5 + 2 739 357,50 + 15 981 112,29 + 5 525 262,99 + 1 007 062,50+ + 2 345 625,0 + 373 636,25] / (2 015 Ч 0,85 Ч 100) = 172,58 руб./ед.
Таблица 18
Сведения о применяемом производственном оборудовании при изготовлении детали типа "фланец".
| № |
Наименование операции |
Наименование оборудования |
Первоначальная стоимость |
Норма амортизац. отчислений |
Количество единиц рем. сложности |
Потребляемая мощность |
|
руб. |
% | - |
кВт |
|||
1 |
Резка исходного материала на мерные заготовки |
Абразивно-отрезной станок модели 8552 |
139 500 |
12,5 | 0,5 |
5,0 |
2 |
Нагрев штучных заготовок |
Электропечь сопротивления СНО-3,2.6,2.5/15М1 |
216 550 |
11,0 |
0,5 |
60 |
3 |
Штамповка, обрезка в базовом варианте |
Молот МПЧ 3,15 т. |
987 560 |
10,3 |
1,0 |
35 |
4 |
Штамповка, обрезка в новом варианте |
Фрикционный пресс усилием 80 МН |
876 590 |
10,3 | 1,0 |
22 |
5 |
Правка в базовом и новом варианте |
Кривошипный пресс усилием 40 МН |
616 590 |
10,3 | 1,0 |
20 |
6 |
Обдувка полуфабрикатов и изделий | Обдувочный барабан модели ОБ-80 | 65 500 |
12,5 |
0,5 |
8,0 |
7 |
Зачистка заусенцев |
Абразивно-отрезной станок модели 8А240 |
69 500 |
12,5 |
0,5 |
5,0 |
8 |
Контроль качества готовой продукции | Ультразвуковой дефектоскоп | 45 986 |
12,5 |
0,5 |
2,0 |
Таблица 19
Сведения о длительности работы производственного оборудования по вариантам технологического процесса.
| № |
Наименование операции |
Наименование оборудования |
Штучно-калькуляционная норма при выполнении технологических операций (из расчета на 100 готовых деталей) |
|
|
Базовый вариант |
Новый вариант |
|||
|
час. |
час. | |||
1 |
Резка исходного материала на мерные заготовки |
Абразивно-отрезной станок модели 8552 |
0,91 |
0,91 |
2 |
Нагрев штучных заготовок |
Электропечь сопротивления СНО-3,2.6,2.5/15М1 |
0,62 + 0,57 + 0,55 |
0,60 + 0,55 |
3 |
Штамповка, обрезка в базовом варианте |
Молот МПЧ 3,15 т. |
0,90 + 0,87 |
---- |
4 |
Штамповка, обрезка в новом варианте |
Фрикционный пресс усилием 80 МН |
---- |
0,90 + 0,87 |
5 |
Правка в базовом и новом варианте |
Кривошипный пресс усилием 40 МН |
0,87 |
0,87 |
6 |
Обдувка полуфабрикатов и изделий | Обдувочный барабан модели ОБ-80 |
0,63 + 0,60 |
0,63 + 0,60 |
7 |
Зачистка заусенцев |
Абразивно-отрезной станок модели 8А240 |
1,35 + 1,35 |
1,35 + 1,35 |
8 |
Контроль качества готовой продукции | Ультразвуковой дефектоскоп |
0,65 |
0,65 |
Теперь можем определить затраты на уход, мелкий и средний ремонт оборудования по формуле:
С ур = ( Ер.сл. Ч mр.сл. Ч t ш-к ) / ( Фд об Ч kзагр ) (26)
где Ер.сл. – затраты на уход и ремонт оборудования, приходящиеся на одну единицу ремонтной сложности, руб.; Ер.сл. = 5 150 руб.;
mр.сл – количество единиц ремонтной сложности конкретного технологического оборудования, %;
Фд об – действительный (плановый) годовой фонд времени работы оборудования, часов; при односменной работе Фд об = 2 015 часов;
kзагр – коэффициент загрузки оборудования, kзагр = 0,85;
t ш-к – штучно-калькуляционная норма выполнения данной операции технологического процесса (трудоемкость работы на данном оборудовании), часов.
Данные по количеству единиц ремонтной сложности и штучно-калькуляционной норме по вариантам технологического процесса приведены в таблицах 18 и 19. Тогда имеем:
С ур1 = 5 150 Ч [(0,5 Ч 0,91) + (0,5 Ч (0,62 + 0,57 + 0,55)) + (1,0 Ч (0,90 + 0,87)) +
+ (1,0 Ч 0,87) + (0,5 Ч (0,63 + 0,60)) + (0,5 Ч (1,35 +1,35)) + (0,5 Ч 0,65)] / (2 015 ЧЧ 0,85) = 18,81 руб./ед.
С ур2 = 5 150 Ч [(0,5 Ч 0,91) + (0,5 Ч (0,60 + 0,55)) + (1,0 Ч (0,90 + 0,87)) +
+ (1,0 Ч 0,87) + (0,5 Ч (0,63 + 0,60)) + (0,5 Ч (1,35 +1,35)) + (0,5 Ч 0,65)] / (2 015 Ч 0,85) = 17,92 руб./ед.
Теперь можем рассчитать расходы на содержание и эксплуатацию универсального технологического оборудования:
Собу1 = 192,60 + 18,81= 211,41 руб./ед.
Собу2 = 172,58 + 17,92 =190,50 руб./ед.
Расходы по возмещению износа универсальной технологической оснастки, к которой в данном технологическом процессе относится диск абразивно-отрезного станка модели 8А240 и модели 8552, можем определить по формуле:
Сосну = ( Цосн Ч kэр Ч t ш-к ) / ( Фд осн Ч Т служ Ч kзагр ) (27)
где Цосн – первоначальная стоимость универсальной оснастки, руб.;
Цосн = 2 250 руб.;
k эр – коэффициент, учитывающий расходы по эксплуатации оснастки и ее ремонту; k эр = 1,3 [11];
Фд осн – действительный (плановый) годовой фонд времени работы оснастки, часов;