Расчет технико-экономических показателей механического цеха
Кладовщики:
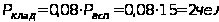
Наладчики:
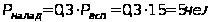
Транспортные рабочие:
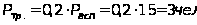
Таблица 5 – Распределение вспомогательных рабочих по профессиям и разрядам
|
Наименование |
Кол-во рабочих |
Смены |
Разряд рабочих |
|
| 1 | 2 | |||
|
Наладчики |
4 | 2 | 2 | 4 |
|
Слесари-ремонтники |
4 | 2 | 2 | 4 |
|
Слесари-электрики |
2 | 1 | 1 | 4 |
|
Кладовщики |
2 | 1 | 1 | 2 |
|
Транспортные рабочие |
3 | 2 | 1 | 3 |
|
Итого |
15 | 8 | 7 | |
3.3 Расчет численности прочих категорий рабочих
Потребное количество ИТР составляет 12% от основных и вспомогательных рабочих:
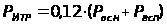
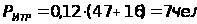
Распределение ИТР по должностям:
начальник цеха – 1 чел.
зам. начальника цеха – 1 чел.
мастер – 1 чел.
начальник бюро – 1 чел.
ведущий инженер-механик – 1 чел.
инженер по инструменту и по подготовке производства – 1 чел.
экономист по планированию – 1 чел.
Потребное количество счетно-конторского персонала (СКП) составляет 2,5% от общей численности основных и вспомогательных рабочих:
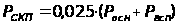
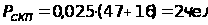
В состав СКП входят:
главный бухгалтер – 1 чел.
учетчик – 1 чел.
Потребное количество младшего обслуживающего персонала (МОП) составляет 1,6% от общей численности рабочих.
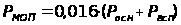
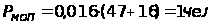
В состав МОП входят:
уборщик производственных помещений – 1 чел.
И тогда общая численность работающих в цехе:
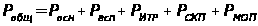
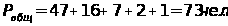
3.4 Расчет фонда зарплаты
3.4.1 Расчет фонда зарплаты основных рабочих
Определяем средний тариф:
 ,
где Pi – численность основных рабочих;
Ti – тарифная ставка станочников кол/час.
Тарифная ставка рабочих-сдельщиков 3 разряда 0,80 грн/час, 4 разряда –1 грн/час
Токари:
Тср=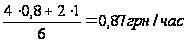
Фрезеровщики:
Тср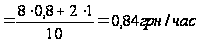
Строгальщики:
Тср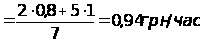
Сверлильщики:
Тср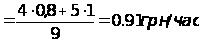
Шлифовальщики:
Тср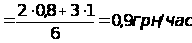
Слесари:
Тср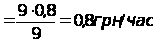
Определяем сдельную зарплату:
 ,
где Tср -средний тариф;
Фд – действительный фонд работы станочника =1868 час.
Определяем основную зарплату по формуле:
 ,
где П – премия составляет 40% от сдельной зарплаты.
Дополнительная зарплата определяется по формуле:
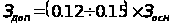
Отчисления в фонд соцстраха и другие фонды:
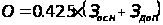 .
Результаты расчетов сводим в таблицу 6.
3.4.2 Расчет фонда зарплаты вспомогательных рабочих
Расчет фонда заработной платы вспомогательных рабочих ведется аналогично расчету для основных рабочих. Часовые тарифные ставки рабочих-повременщиков приняты в следующих размерах: 2 разряд 0.5 грн/час, 3 разряд 0.6 грн/час, 4 разряд 0.7 грн/час, 5 разряд 0.8 грн/час.
Расчеты сводим в таблицу 7.
Таблица 6 – Структура планового фонда заработной платы основных рабочих-сдельщиков
|
Категория основных рабочих |
Числен ность, чел. |
Разряд |
Средний тариф Тср, Грн/час |
Действ. фонд времени, Фд, час |
Сдель ная зарпла та всех рабочих грн |
Основная зарплата всех, грн |
Дополн. зарпла та 12%, грн |
Общий фонд, грн |
Отчис ления в соцстра хова ние, грн |
|
| 3 | 4 | |||||||||
|
Токари |
8 | 0 | 8 | 0,8 | 1868 | 11955.2 | 16737.3 | 2008.5 | 18745.8 | 7029.7 |
|
Фрезеровщики |
7 | 3 | 4 | 0,76 | 1868 | 9937.8 | 13912.9 | 1669.5 | 15582.4 | 5843.4 |
|
Строгальщики |
6 | 0 | 6 | 0,8 | 1868 | 8966.4 | 12553 | 1506.4 | 14059.4 | 5272.3 |
|
Сверловщики |
6 | 2 | 4 | 0,77 | 1868 | 8630.2 | 12082.3 | 1449.9 | 13532.2 | 5074.6 |
|
Шлифовщики |
8 | 6 | 2 | 0,73 | 1868 | 10909.1 | 15272.7 | 1832.7 | 17105.4 | 6414.5 |
|
Слесари |
8 | 8 | 0 | 0,7 | 1868 | 10460.8 | 14645.1 | 1757.4 | 16402.5 | 6150.9 |
|
Итого |
43 | 19 | 24 | 60859.5 | 85203.3 | 10224.4 | 95427.7 | 35785.4 | ||
Таблица 7 – Структура планового фонда заработной платы вспомогательных рабочих-сдельщиков
|
Категория вспомогательных работ |
Численность, чел. |
Разряд |
Средний тариф Тср, гнр/час |
Действит. фонд времени Фд, час |
Сдельная зарплата, грн |
Основная зарпалата (ЗП+П), грн |
Дополнит. Зарплата (12% ОЗП) грн |
Общий фонд зарплаты, грн |
Отчисл. в соцстрах. (42.5%), грн |
|
Сл.ремонт ник |
4 | 4 | 0.45 | 1868 | 3362.4 | 4707.4 | 564.9 | 5272.3 | 1977 |
|
Сл.электрик |
2 | 4 | 0.45 | 1868 | 6181.2 | 2353.7 | 282.4 | 2636.1 | 988.5 |
|
Наладчик |
4 | 4 | 0.5 | 1868 | 3736 | 5230.4 | 627.6 | 5858 | 2196.8 |
|
Кладовщик |
2 | 2 | 0.4 | 1868 | 1494.4 | 2092.2 | 251.1 | 2343.3 | 878.7 |
|
Транспорт ные рабочие |
3 | 3 | 0.35 | 1868 | 1961.4 | 2746 | 329.5 | 3075.5 | 1153.3 |
|
Итого |
15 | 12235.4 | 171299.6 | 1490.6 | 18620.2 | 6982.6 |
3.4.3 Расчет фонда зарплаты ИТР, СКП, МОП
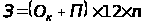 ,
где Ок-месячный должностной оклад, грн;
П-премия, 40% от оклада;
n – количество работников ИТР, СКП, МОП.
Таблица 8 – Численность и фонд зарплаты ИТР, СКП, МОП
|
Должность |
Число штатных единиц, чел. |
Месячный оклад, д.е. |
Годовой фонд зарплаты, д.е. |
|
ИТР |
|||
|
Начальник цеха |
1 | 400 | 6720 |
|
Зам.начальника |
1 | 350 | 5880 |
|
Мастер |
1 | 300 | 5040 |
|
Нач.бюро |
1 | 230 | 3864 |
|
Вед.инженер-механик |
1 | 340 | 5712 |
|
Инженер по инструменту и по подготовке производства |
1 | 180 | 3024 |
|
Экономист по планированию |
1 | 190 | 3192 |
|
Итого |
7 | 1990 | 33432 |
|
СКП |
|||
|
Гл.бухгалтер |
1 | 180 | 3024 |
|
Учетчик |
1 | 270 | 4536 |
|
Итого |
2 | 450 | 7560 |
|
МОП |
|||
|
Уборщик производственных помещений |
1 | 160 | 2688 |
|
Итого |
1 | 160 | 2688 |
|
Всего |
10 | 2600 | 43680 |
3.5 Затраты на основные и вспомогательные материалы
В группу материальных затрат на производство входят основные материалы, покупные полуфабрикаты, комплектующие изделия и вспомогательные материалы. Затраты на основные материалы определяются исходя из годовой потребности и прейскурантных цен.
Затраты на полуфабрикаты (отливки, поковки и др.), приобретенные в порядке кооперирования, и на полуфабрикаты собственного производства определяются исходя из их годовой потребности и соответствующих цен.
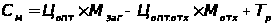 ,
где Цопт – оптовая цена одной тонны металла, принимаем Цопт=800 грн для Стали 45;
Цопт.отх. - оптовая цена отходов за одну тонну; принимаем Цопт.отх.=80 грн;
Мотх.
- масса стружки
в тоннах;
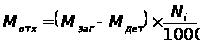
Мзаг - масса заготовки в тоннах.
Тр - транспортно-заготовительные расходы,
Тр=0.1*Сзаг;
где Сзаг=Цопт*Мзаг - стоимость основных материалов, грн.
САм=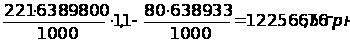
СБм=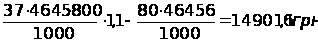
СВм=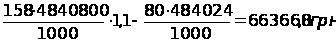
3.6 Затраты на электроэнергию
Затраты на силовую электроэнергию для производственных целей определяются по двухставочному тарифу.
Двухставочный тариф состоит из двух частей: платы за присоединенную мощность (или максимальную нагрузку) и плату за фактически потребленную активную энергию, учитываемую по счетчикам:
Зел. сил = ЭґСсил + N устґСт,
где N уст – общая мощность оборудования, N уст = 360 кВт-ч,
Э – расход электроэнергии в течение года,
Ссил – ставка за один кВт-ч потребленной энергии, Ссил =0,12 д.е./кВт ч,
Ст – ставка за один кВт установленной мощности, Ст =75 д.е./кВт ч.
Расход электроэнергии в течение года рассчитывается по формуле:
Э = NустґFдґKзґKс,
где Fd – действительный годовой фонд времени работы оборудования, Fd =3933 часа;
Кз – средний коэффициент загрузки оборудования, Кз =0,87;
Кс – коэффициент спроса, учитывающий недогрузку и неодновременность работы электродвигателей, Кс =0,25;
Э = Nуст ґFд ґKз ґKс =360ґ3933ґ0,87ґ0,25=307953.9кВт ч
Зел.сил =ЭґСсил +N устґСт=307953.9ґ0,12+360ґ75=63954.5 грн.
3.7 Затраты на освещение
Затраты на электроэнергию для освещения определяются по формуле
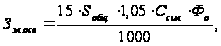
где 15 – средний часовой расход электроэнергии, Вт-ч на 1 м2 площади участка (цеха);
Sобщ – площадь цеха, м2.
Ф0-число освещенных часов в год. Для S=2 смены равен 2700 час.
1.05 коэффициент, учитывающий дежурное освещение.
Зэл.осв.=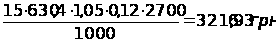
3.8 Затраты на воду
3.8.1 Затраты на воду для производственных нужд
В механических цехах (участках) затраты на изготовление охлаждающих жидкостей определяются исходя из их расхода в пределах 14–18 м3 в год на 1 станок пи двухсменной работе.
Зпр=15ґnґСв,
где Св - стоимость одного кубометра воды; принимается Св=1.33 грн.;
n количество станков, где используется СОЖ;
Зпр=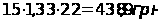
 3.8.2
Затраты на
бытовые нужды
Расход воды на бытовые нужды рассчитывается исходя из затрат на хозяйственно-санитарные нужды (25 л на каждого работающего и число выходов каждого в год).
Расходы воды для душевых принимают 60 л на каждого работающего в смену.
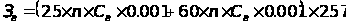 ,
где n число работающих;
Св - стоимость кубометра воды, принимается 1.34 грн;
253 число рабочих дней в году;
Зв=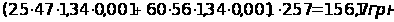
Общие затраты на воду:
Зв1=Зпр+Зв,
Зв1=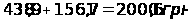
3.9 Затраты на отопление
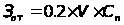 ,
где 0,2 – коэффициент, учитывающий средний расход тепла на 1 м3 отапливаемого помещения (25 кал/ч.), число часов отопительного сезона (400 ч.), теплоотдачу 1 кг пара в калориях (500) и пересчет его в тонны;
V объем здания, м3;
Cn – цена тонны пара (по данным базового предприятия на момент сбора данных), грн. Принимается Cn=18.54 грн.
 =
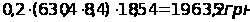
Затраты на сжатый воздух
Сжатый воздух расходуется на обдувку станков (для удаления стружки, обдувку деталей после мойки и во время сборки в пневматических зажимах и инструментах, а также в распылителях краски). Годовой расход сжатого воздуха в кубических метрах подсчитывается по формуле:
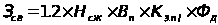 ,
где Нсж – количество приёмников данного наименования;
Вn-расход воздуха одним приемником, м3/ч.;
Кз.n.-коэффициент использования приёмника в смену, Кз.n.=0.87.
 =
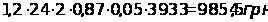
Расходы по содержанию и эксплуатации оборудования
Расчет смет производится по статьям и элементам затрат.
Статья 1. Содержание оборудования и других рабочих мест.
По данной статье определяются:
Основная и дополнительная зарплата (со всеми необходимыми отчислениями) вспомогательных рабочих, занятых эксплуатацией оборудования, наладчиков, слесарей по межремонтному обслуживанию, электромонтеров и др. составит:
(7029,65+4100,63+11717,34)+(2986,6+1742,76+4979,34)=32556,32 грн
Затраты на потребление электроэнергии, воду, пар, сжатый воздух и другие энергии на приведение в движение станков, кранов, подъемников и других механизмов составит:
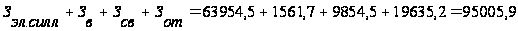 грн
Затраты на обтирочные, смазочные и другие вспомогательные материалы, необходимые для ухода за оборудованием, принимаются в размере 1% от стоимости основного производственного оборудования и хозяйственного инвентаря. Составят: 0,01*(263888.4+5816.2)=2697.05 грн.
Итого составит: 130259.27 грн.
Статья 2. Текущий ремонт производственного оборудования, транспортных средств и ценных инструментов.
Укрупненные затраты по этой статье принимаются в размере 3–5% от стоимости оборудования, транспортных средств и ценных инструментов.
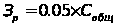 ,
 =
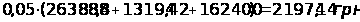
Статья 3. Содержание и расходы по эксплуатации транспорта.
По данной статье определяются:
Основная и дополнительная зарплата стропальщиков и транспортных рабочих с отчислениями на соцстрах составляет:
4707.36+564.88=5272.24 грн;
Затраты на перемещение материалов, заготовок, инструмента с базисного склада в цех, принимаются в размере 1.5–2% от стоимости потребленных основных материалов. Составляют: 0.02*Смат=0,02*(1225665.76+149011.6+663660.8)=40766.76 грн.
Итого составит: 46039 грн.
Статья 4. Амортизация производственного оборудования и транспортных средств.
При расчете затрат по этой статье принимаются нормы амортизации только на реновацию:
По оборудованию 4% – 10555,5 грн.
По транспортным средствам 15% – 24360 грн.
По инструменту 15% – 12748,16 грн.
Прочие фонды 10% от (1+2+3) – 4766,4 грн.
ИТОГО СОСТАВИТ: 52430,03 грн.
Статья 5. Возмещение износа малоценных инструментов и расходы по их восстановлению.
Затраты по этой статье принимаются 7–10% от стоимости инструмента и инвентаря (3430,55+5816,2+65972,1)ґ0,1=7521,9 грн
СТАТЬЯ 6. Прочие расходы.
Затраты по этой статье укрупнено принимаются в размере 5% от суммы затрат предыдущих статей и составит: 12911,22 грн
Общепроизводственные расходы
СТАТЬЯ 7. Содержание цехового персонала.
По этой статье определяются расходы по зарплате основной и дополнительной ИТР, служащих – см. расчеты фонда зарплаты соответствующего персонала цеха – 34389,6+7560=41949,6 грн.
СТАТЬЯ 8. Содержание зданий, сооружений, инвентаря.
По этой статье определяются затраты:
Зарплата основная и дополнительная МОП, занятых уборкой помещений и др. – 2083,2+885,4=2968,6 грн.
На электроэнергию для освещения – 3216,93 грн.
На пар и воду, затраченных на хозяйственные нужды – 20074,1 грн.
На материалы, израсходованные на хозяйственные нужды цеха, принимаемые в размере 1,5–2% от стоимости зданий: 264616,7ґ0,02=5292,33 грн.
ИТОГО СОСТАВИТ: 31551,96 грн.
СТАТЬЯ 9. Текущий ремонт зданий и сооружений.
Затраты по этой статье укрупнено принимаются в размере 3% от стоимости зданий, сооружений и инвентаря – (264616,7+3430,55+5816,2)ґ0,03=8215,9 грн.
СТАТЬЯ 10. Амортизация зданий, сооружений и инвентаря.
Здания 5% – 13230,84 грн.
Инвентарь 13% – 1202,12 грн.
ИТОГО: 14432,96 грн.
СТАТЬЯ 11. Расходы по испытанию, опытам и исследованиям, по рационализации, по изобретательству.
Затраты по этой статье укрупнено принимаются в следующих размерах:
По испытаниям, опытам и исследованиям –0.5% от суммы основной зарплаты рабочих – 535,98 грн.
По рационализации и изобретательству по данным базового предприятия, принимаются – 1607,94 грн.
ИТОГО: 2143,92 грн.
СТАТЬЯ 12. Расходы по охране труда.
Берутся укрупнено в механосборочном производстве по данным базового предприятия. Принимаются в размере 20 грн. На одного работающего и составляют 1260 грн.
СТАТЬЯ 13. Возмещение износа малоценного и быстроизнашивающегося инвентаря.
Расходы по этой статье принимаются в размере 5–7% от стоимости хозяйственного инвентаря: 5816,2ґ0,05=290,81 грн.
СТАТЬЯ 14. Прочие расходы.
Затраты по этой статье укрупнено принимаются в размере 3–5% от суммы затрат предыдущих статей (см. 7–13):99845,15ґ0,05 = 4992,26 грн.
После определения затрат по всем статьям расходов составляется смета цеховых расходов – таблица 9.
Таблица 9
| № п/п | Наименование статей затрат | Сумма, д.е. |
| А. Расходы по содержанию и эксплуатации оборудования | ||
| 1 | Содержание оборудования и других рабочих мест | 130259,27 |
| 2 | Текущий ремонт производственного оборудования, ТС и ценных инструментов | 21974,14 |
| 3 | Содержание и ремонты по эксплуатации транспорта | 46039 |
| 4 | Амортизация производственного оборудования и транспортных средств | 52430,03 |
| 5 | Возмещение износа малоценных инструментов и расходы по их восстановлению | 7521,9 |
| 6. | Прочие расходы | 12911,22 |
| Итого РСЭО | 271135,56 | |
Далее определяется процент расходов по содержанию и эксплуатации оборудования:
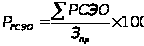 ,
где
 -
основная зарплата
производственных
рабочих, грн.

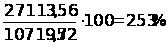
Таблица 10
|
№ п/п |
Наименование статей расходов |
Сумма, д.е. |
| Б. Цеховые расходы | ||
|
7. |
Содержание цехового персонала | 41949,6 |
|
8. |
Содержание зданий и сооружений, инвентаря | 31551,96 |
|
9. |
Текущий ремонт зданий и сооружений | 8215,9 |
|
10. |
Амортизация зданий, сооружений, инвентаря | 14432,96 |
|
11. |
Расходы по испытанию, опытам и исследованиям, по рационализации, по изобретательству | 2143,92 |
|
12. |
Расходы по охране труда | 1260 |
|
13. |
Возмещение износа малоценного и быстроизнашивающегося инструмента | 190,81 |
|
14. |
Прочие расходы | 4992,26 |
| Итого ЦР | 104737,41 | |
Определяем процент цеховых расходов по формуле:
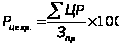 ,
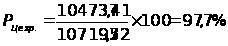 .
4. Себестоимость продукции проектируемого объекта
В данном разделе составляется плановая калькуляция себестоимости изделия.
Определим затраты на единицу изделия.
Стоимость основных материалов.
Смат = Сопт*Мзаг,
где Сопт – оптовая цена одной тонны металла, принимаем 800 грн. за одну тонну.
Стоимость возвратных отходов
Сотх = Сопт*Мотх,
где Сопт – оптовая цена стружки за одну тонну, принимаем 80 грн. за одну тонну.
Мотх – масса стружки, в тоннах.
Мотх=Мзаг-Мдет,
Расчет фонда зарплаты на единицу изделия по типоразмерам сводим в таблицу 11.
Таблица 11 – Расчет фонда зарплаты на единицу изделия по типоразмерам
| Категория работ | Разряд работ | Часовая тарифная ставка |
Действительный фонд работы Фд, ч. |
Сдельная зарплата, грн. | Основная зарплата, грн. | Дополнит. зарплата, грн. | Общий фонд зарплаты, грн. | Отчисления в соцстрах, грн. |
| ИЗДЕЛИЕ А | ||||||||
| Токарь | 3 | 0,8 | 1868 | 1494,4 | 2092,16 | 251,05 | 2343,21 | 995,86 |
| Фрезеровщик | 3 | 0,8 | 1868 | 1494,4 | 2092,16 | 251,05 | 2343,21 | 995,86 |
| Строгальщик | 4 | 1 | 1868 | 1868 | 2615,2 | 313,82 | 2929 | 1244,82 |
| Сверлильщик | 4 | 1 | 1868 | 1868 | 2615,2 | 313,82 | 2929 | 1244,82 |
| Шлифовщик | 3 | 0,8 | 1868 | 1494,4 | 2092,16 | 251,05 | 2343,21 | 995,86 |
| Слесарь | 3 | 0,8 | 1868 | 1494,4 | 2092,16 | 251,05 | 2343,21 | 995,86 |
| ИТОГО | 9713,6 | 13599,04 | 1631,84 | 15230,84 | 6473,08 | |||
| ИЗДЕЛИЕ Б | ||||||||
| Токарь | 4 | 1 | 1868 | 1868 | 2615,2 | 313,82 | 2929 | 1244,82 |
| Фрезеровщик | 3 | 0,8 | 1868 | 1494,4 | 2092,16 | 251,05 | 2343,21 | 995,86 |
| Строгальщик | 4 | 1 | 1868 | 1868 | 2615,2 | 313,82 | 2929 | 1244,82 |
| Сверлильщик | 4 | 1 | 1868 | 1868 | 2615,2 | 313,82 | 2929 | 1244,82 |
| Шлифовщик | 3 | 0,8 | 1868 | 1494,4 | 2092,16 | 251,05 | 2343,21 | 995,86 |
| Слесарь | 3 | 0,8 | 1868 | 1494,4 | 2092,16 | 251,05 | 2343,21 | 995,86 |
| ИТОГО | 10087,2 | 14122,08 | 1694,61 | 15816,63 | 6722,04 | |||
| ИЗДЕЛИЕ В | ||||||||
| Токарь | 3 | 0,8 | 1868 | 1494,4 | 2092,16 | 251,05 | 2343,21 | 995,86 |
| Фрезеровщик | 4 | 1 | 1868 | 1868 | 2615,2 | 313,82 | 2929 | 1244,82 |
| Строгальщик | 3 | 0,8 | 1868 | 1494,4 | 2092,16 | 251,05 | 2343,21 | 995,86 |
| Сверлильщик | 3 | 0,8 | 1868 | 1494,4 | 2092,16 | 251,05 | 2343,21 | 995,86 |
| Шлифовщик | 4 | 1 | 1868 | 1868 | 2615,2 | 313,82 | 2929 | 1244,82 |
| Слесарь | 3 | 0,8 | 1868 | 1494,4 | 2092,16 | 251,05 | 2343,21 | 995,86 |
| ИТОГО | 9713,6 | 13599,04 | 1631,84 | 15230,84 | 6473,08 | |||
Рассчитаем основную, дополнительную зарплату и отчисления в различные фонды основных рабочих на единицу изделия.
Зед=Згод/Nзап,
где Згод – годовой фонд зарплаты,
Nзап – годовая программа запуска, в штуках.
Сдельная зарплата на единицу изделия:
Зед.сд=Зсд/Nзап,
где Зсд – сдельная зарплата, в грн.
Основная зарплата на единицу изделия:
Зед.осн =Зосн/Nзап,
где Зосн – основная зарплата, в грн.
Дополнительная зарплата на единицу изделия:
Зед.доп=Здоп/Nзап,
где Здоп – дополнительная зарплата, в грн.
Результаты расчетов сводим в таблицу 12.
Таблица 12
| Тип де Тали | Сдельная зарплата, грн. | Премия, грн. |
Основная зарплата, грн. |
Дополнит. зарплата, грн. | Общ. фонд зарплаты, грн. | Отчисления в соцстрах и др. фонды |
|
А |
1,5 | 0,6 | 2,1 | 0,25 | 2,35 | 1 |
|
Б |
2,17 | 0,86 | 3,03 | 0,36 | 3,39 | 1,44 |
|
В |
2 | 0,8 | 2,8 | 0,33 | 2,13 | 0,9 |
Таблица 13 – Калькуляция себестоимости изделия (детали)
|
№ п/п |
Статьи затрат |
Сумма, грн. |
||
| А | Б | В | ||
|
1 |
Основные материалы | 176,8 | 29,6 | 126,4 |
|
2 |
Возвратные отходы (вычитаются) | 2,64 | 0,48 | 1,92 |
|
3 |
Основная заработная плата производственных рабочих | 2,1 | 3,03 | 2,8 |
|
4 |
Дополнительная заработная плата производственных рабочих | 0,25 | 0,36 | 0,33 |
|
5 |
Отчисления на социальное страхование | 1 | 1,44 | 0,9 |
|
6 |
Расходы на содержание и эксплуатацию оборудования (Основная з/пґ%РСЭО)%/100% |
5,31 | 7,66 | 7,08 |
|
7 |
Общепроизводственные (общецеховые) расходы (Основная з/п.*%Рцсх.р)/100% |
2,05 | 2,96 | 2,73 |
| Итого цеховая себестоимость | 184,87 | 44,57 | 138,32 | |
| 8 |
Общехозяйственные (общезаводские) расходы (70%) от основной зарплаты производственных рабочих |
1,47 | 2,12 | 1,96 |
| Итого производственная себестоимость | 186,34 | 44,69 | 140,28 | |
| 9 |
Внепроизводственные расходы (2% от заводской себе- стоимости) |
3,73 | 0,93 | 2,8 |
| Итого полная себестоимость | 190,07 | 45,62 | 143,08 | |
| 10 | Прибыль предприятия (15% от полной себестоимости) | 28,51 | 6,84 | 21,46 |
| Итого отпускная цена предприятия | 218,58 | 52,46 | 146,54 | |
5. Технико-экономические показатели цеха
| Абсолютные | Единицы измерения |
| Годовой выпуск продукции | 15874 штуки |
| по комплекту изделий | 3 комплекта |
| по трудоемкости (еТшт-кґNзап) | Нормо-часов |
| Изделие А | 1635584 |
| Изделие Б | 1635392 |
| Изделие В | 1637948 |
| в НЧП (еОбщих затрат – еОбщ. Затрат на материалы) | Гривен |
| Изделие А | 44,42 |
| Изделие Б | 23,34 |
| Изделие В | 25,06 |
| По себестоимости (Нормо – ч.*16 грн.) | Гривен |
| Изделие А | 26169344 |
| Изделие Б | 26166272 |
| Изделие В | 26207168 |
| Количество производственных рабочих мест | 24 |
| В том числе металлорежущего оборудования | 22 |
| Общая площадь | 630,4 м2 |
| В том числе производственная | 394 м2 |
| Стоимость основных фондов | 857250,2 грн |
| Общее число работающих в цехе | 73 чел. |
| в том числе основных рабочих | 47 чел. |
| вспомогательных рабочих | 16 чел. |
| прочий ППП | 10 чел. |
| Общий фонд зарплаты | 195144,66 гривен |
| в том числе основных рабочих | 120063 грн. |
| вспомогательных рабочих | 31048,86 грн. |
| прочий ППП | 44032,8 грн. |
| Среднемесячная зарплата | Грн. |
| в том числе основных рабочих | 213 грн. |
| вспомогательных рабочих | 161,7 грн. |
| прочий ППП | 367 грн. |
| РСЭО | 271135,56 грн. |
| % РСЭО | 253% |
| Сумма общепроизводственных (цеховых) расходов | 104737,41 грн. |
| % общепроизводственных расходов | 97,7% |
| Относительные | |
|
Трудоемкость изготовления единицы изделия (еТшт-к) |
Нормо – часов |
| Изделие А | 256 |
| Изделие Б | 352 |
| Изделие В | 338 |
| Себестоимость единицы изделия | Гривен |
| Изделие А | 190,07 |
| Изделие Б | 45,62 |
| Изделие В | 143,08 |
| Средний коэффициент загрузки оборудования | 0,85 |
| Выработка на одного рабочего в год (Nзапi/кол-во осн. раб.) | Гривен |
| Изделие А | 136 |
| Изделие Б | 99 |
| Изделие В | 103 |
| Выпуск продукции на м2 производственной площади | 41 |
| в оптовых ценах в год | грн./м2 |
| Изделие А | 3022 |
| Изделие Б | 527 |
| Изделие В | 1724 |
| на трудоемкость в год | н-ч/м2 |
| Изделие А | 4152 |
| Изделие Б | 4150 |
| Изделие В | 4158 |
Заключение
В данной курсовой работе приведен расчет технико-экономических показателей цеха. Рассчитаны все необходимые затраты на проведение работ, сделана калькуляция себестоимости с учетом всех затрат.
Расчет был произведен с учетом максимального приближения к реальным расценкам, что дала возможность практически оценить всю сложность и многогранность работ, которые необходимо проводить для обеспечения стабильной и бесперебойной работы предприятия.
По результатам расчетов годовой выпуск продукции трех видов составляет в сумме 15874 штуки. Для реализации данной программы запуска предприятию при двусменной работе необходимо 47 основных рабочих, 16 вспомогательных и 10 человека прочего персонала. Площадь под необходимое для работы оборудование составляет 630,4 м2, общая площадь с учетом вспомогательной и административно-конторской 394 м2.
На основании всего выше изложенного можно сделать вывод, что современное производство в своей основе требует грамотного и комплексного подхода для решения поставленных ему задач.
Литература
Васильев Г.А. Технико-экономические расчеты новой техники. М.: Машиностроение, 2003 – 200 с.
2. Методические указания к выполнению курсовой работы по организации производства «Расчет технико-экономических показателей механического цеха» для студентов специальности 7.050201 «Экономика предприятия» (дневной и заочной форм обучения) / Сост. Г.А. Коваленко, В.П. Ковалевский, ДГМА, 2006.
3. Гамрат-Курек П.И. Экономическое обоснование дипломных проектов. М.: Высшая школа, 2004 – 190 с.