Расчет печи для сжигания сероводорода
Курсовая работа по теме: «Пути снижения себестоимости продукции отрасли»
Студент Н.В.Зуботарев
Южно-Уральский политехнический колледж
Озерск 2007
Введение
Себестоимость промышленной продукции представляет собой денежное выражение затрат предприятия на ее производство. Себестоимость продукции – важнейший показатель всей работы предприятия. При систематическом снижении себестоимости продукции государство получает дополнительные средства для дальнейшего развития общественного производства и для повышения материального благосостояния трудящихся. При огромных масштабах производства снижение себестоимости даже на один процент дает экономию, исчисляемую миллионами рублей.
Для участия в борьбе за снижение себестоимости продукции каждый работник предприятия должен знать, как она складывается.
Отношение отдельных элементов себестоимости к общей сумме затрат, выраженной в процентах, представляет собой структуру себестоимости. В себестоимость промышленной продукции не включаются затраты на капитальное строительство, на социальные и культурно-бытовые нужды и общегосударственные расходы.
При составлении плана предприятия предусматриваются минимальные затраты, необходимые для выработки планируемого объема и ассортимента продукции. Эти затраты в денежном выражении составляют плановую себестоимость промышленной продукции.
Целью курсовой работы является получить знания о путях снижения себестоимости продукции отрасли.
Задачей курсовой работы является изучить и выявить основные факторы, влияющие на пути снижения себестоимости продукции отрасли.
Объектом является нахождение путей по снижению себестоимости продукции отрасли.
Основные фонды производственных предприятий
В зависимости от участия в процессе производства различают основные производственные фонды (ОПФ) и основные непроизводственные фонды (ОНФ) предприятий.
К основным производственным фондам относятся средства труда, которые неоднократно участвуют в процессе производства, постепенно изнашиваются и переходят свою стоимость на создаваемый продукт по частям в течение ряда лет путем амортизации. По действующей видовой классификации производственные основные фонды делятся на следующие группы:
здания (производственные корпуса, слады, гаражи);
сооружения (дороги, эстокады, тоннели, мосты);
передаточные устройства (линии электропередач, газопроводы, трубопроводы);
машины и оборудования:
силовые машины и оборудование (котельные, турбины);
рабочие машины и оборудование (станки, автоматические линии, технологические машины);
измерительные и регулирующие приборы и устройства, лабораторное оборудование;
прочие машины и оборудование;
транспортные средства (локомотивы, автомобили, все виды внутризаводского транспорта);
инструмент со сроком службы более одного года;
производственный инвентарь и принадлежности (верстак, стеллажи, технологическая тара);
хозяйственный инвентарь (конторское оборудование, множительная техника);
прочие основные фонды.
Эти группы образуют активную и пассивную части основных производственных фондов. К активной части относятся – машины, оборудование, инструменты, вычислительная техника и т. д., которые непосредственно участвуют в технологических процессах.
К пассивной части относятся здания, сооружения, передаточные устройства, инвентарь – объекты, способствующие выполнению производственных функций.
Соотношение между отдельными группами и частями основных производственных фондов характеризует их структуру, имеющую важное значение в организации производства.
В бухгалтерском учете и отчетности основные фонды отражаются по балансовой (первоначальной или восстановительной) стоимости.
Первоначальная стоимость включает фактически производственные затраты на изготовление (постройку) или приобретение основных фондов, их транспортировку, строительно-монтажные и др. работы, связанные с вводом в действие.
Восстановительная стоимость это стоимость основных фондов в условиях и по ценам данного периода. Порядок переоценки устанавливается государственными органами. Как правило, переоценка осуществляется путем умножения первоначальной стоимости и накопленной суммы износа на устанавливаемые централизовано коэффициенты переоценки.
В процессе эксплуатации основные фонды постепенно изнашиваются. Для учета этого фактора в планово-экономической работе используют показатель остаточной стоимости. Остаточная стоимость определяется разностью между балансовой стоимостью и суммой износа основных производственных фондов.
Сумма
износа равна накопленной за период эксплуатации сумме амортизационных
отчислений. Сумма амортизации включается в себестоимость выпускаемой продукции.
Ее определяют по всем группам промышленно-производственных основных фондов
ежемесячно. Месячная сумма амортизации  (руб.) определяется по
формуле:
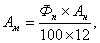
где
 - балансовая стоимость
основных фондов, руб.;
 - годовая норма
амортизации, %.
Годовая
сумма амортизации  определяется путем
сложения месячных сумм за год или исходя из среднегодовой стоимости основных
фондов
 , руб.
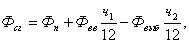
где
 - балансовая стоимость
наличных фондов на начало года, руб.;
 ,
 - балансовая стоимость
вводимых и выводимых основных фондов, руб.;
 - число месяцев
использования вновь вводимых основных фондов до конца года;
 - число месяцев с
момента выбытия основных фондов до конца года.
Следовательно,
 ;
 ,
где
 - ликвидационная
стоимость (стоимость реализации изношенных и снятых с производства основных
фондов), руб.
Следует
обратить внимание на то, что величины на предприятиях не
рассчитываются. Они устанавливаются централизованно и включаются в утверждаемые
правительством нормативы.
Степень физической сохранности основных фондов отражается коэффициентом годности:
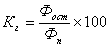 ,
где
 - остаточная стоимость
основных фондов, руб.
Степень износа основных фондов отражается коэффициентом износа:
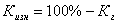 или
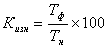 ,
где
 - фактический срок
службы основных фондов;
 - нормативный срок
службы основных фондов.
Эффективность
использования основных фондов оценивается с помощью показателя фондоотдачи  . В общем, виде показатель фондоотдачи равен количеству
продукции, производимой на 1 рубль основных производственных фондов:
 ,
Обратный
ему показатель называется фондоемкостью,  :
 ,
где
 - объем выпускаемой
продукции, руб.
Рост фондоотдачи ведет к относительной экономии основных фондов и к увеличению объема производства. Относительная экономия основных фондов равна разности между среднегодовой стоимостью основных фондов отчетного и базисного периодов, скорректированной на рост объема производства (коэффициент роста). Доля прироста продукции за счет фондоотдачи равна приросту фондоотдачи за анализируемый период, умноженной на среднегодовую стоимость основных фондов в отчетном периоде.
Также рассчитываются и другие показатели использования основных фондов:
 ,
где
 - коэффициент
обновления;
 - стоимость основных
фондов на конец года, руб.,
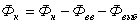 ,
 ,
где
 - коэффициент выбытия.
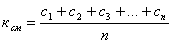 ,
где
 - коэффициент
сменности работы оборудования;
 - количество
отработанных станкосмен;
 - количество единиц
оборудования.
 ,
где
 - коэффициент
экстенсивного использования оборудования во времени;
 ,
 - фактическое и
нормативное число часов работы оборудования в календарный период.
 ,
где
 - коэффициент
интенсивного использования оборудования;
 ,
 - фактическая и
нормативная выработка основного оборудования в единицу времени.
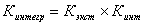 ,
где
 - коэффициент
интегрального использования оборудования.
Основные направления улучшения использования основных фондов приведены в таблице 1.
В условиях рынка немаловажное значение имеет развитие аренды основных фондов.
Лизинг – одна из форм долгосрочной аренды машин, оборудования с периодической оплатой его стоимости. При лизинге арендатору предоставляется право продолжения договора-кредита или частичный (полный) выкуп арендуемых объектов по остаточной стоимости.
Лизинг – долгосрочная аренда от 5 до 20 лет.
Хайринг – среднесрочная аренда от 1 до 5 лет.
Рентинг – краткосрочная аренда до 1 года (выкуп не предусмотрен, но арендная ставка выше, чем при других формах).
Преимущества лизинга заключаются в следующем:
увеличиваются производственные мощности без привлечения капитальных вложений (если не выкупается арендное имущество);
исключены последствия морального старения оборудования, т.к. своевременно можно заменить на более совершенную технику;
не осуществляется текущие затраты на проведение ремонта и обслуживание арендуемой техники (при условии обязательного включения данного пункта в договор);
применяются ускоренные нормы амортизации с учетом ставки аренды;
имеется широкая номенклатура арендуемых объектов.
Таблица 1
| Увеличение времени работы оборудования | Оптимальная загрузка техники, производственных площадей | Техническое совершенствование производственных основных фондов |
| Ввод в действие неустановленного оборудования; повышение коэффициента сменности ликвидация внутрисменных простоев; сокращение числа переналадок, сокращение времени нахождения в ремонте | Сокращение сроков достижения приоритетной производительности оборудования, ликвидация узких мест, обеспечения соответствия мощностей отдельных участков, максимальное использование мощности оборудования; научная организация труда и производства; рациональное использование производственных площадей | Техническое перевооружение; реконструкция на базе новой техники; использование прогрессивных технологических процессов; модернизация оборудования внедрение рационализаторских предложений |
Общая
сумма, оплачиваемая по лизинговому контракту, или цена лизингового контракта  рассчитывается по
следующей формуле:
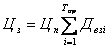 ,
где
 - первоначальная
стоимость имущества, переданного в аренду;
 - доля износа в i-м
году аренды с учетом льгот арендатора.
Расчетный
процент возраста  :
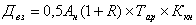 ,
где
- норма амортизации;
 - доля затрат на
текущий ремонт и техобслуживание оборудование,
 ;
 - срок аренды;
 - коэффициент,
учитывающий налог на имущество.
Оборотные фонды производственных предприятий
Оборотные средства – это предметы труда, участвующие в одном производственном цикле. Они полностью в нем потребляются и полностью переносят в этом же цикле свою стоимость на готовый продукт. Оборотные средства состоят из оборотных производственных фондов обращения.
При учете и планировании оборотные производственные фонды делятся на группы:
товарно-материальные производственные запасы;
незавершенное производство;
расходы будущих периодов.
Фонды обращения функционируют в сфере обращения. К ним относятся: готовые изделия на складе предприятия; продукция, отгруженная и находящаяся в пути; средства в незаконченных расчетах.
Оборотные средства делят на нормируемые (состоящие из запасов товарно-материальных ценностей, включая незавершенное производство, готовую продукцию и т.д.) и ненормируемые (отгруженные товары, средства в расчетах и денежные средства).
Важнейшие различия между основными и оборотными производственными фондами
Таблица 2
| Основные фонды | Оборотные фонды | |
| Что включает | Средства труда (станки, машины, производственные здания и т.д.) | Предметы труда (сырьё, материалы, полуфабрикаты и т.д.) |
| Как участвуют в производстве | Многократно | Однократно |
| Как расходуются | Постепенно изнашиваются | Полностью потребляются |
| Как переносят свою стоимость на стоимость произведенных товаров | Постепенно, частями, по мере износа | Сразу и целиком |
При
планировании по нормируемых оборотными средствами рассчитывают плановые запасы
этих средств. Максимальный текущий запас материальных ресурсов (размер поставки
материалов)  натуральных единиц
рассчитывается:
 ,
где - среднесуточная нормативная потребность в данном виде материала в натуральном выражении;
- плановый интервал
времени между двумя очередными поставками материалов (дней).
Запас незавершенного производства рассчитывается по формуле:
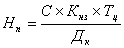 ,
где
 - сумма затрат на
производство всего объема товарной продукции в планируемом периоде, руб.;
 - средний коэффициент
нарастания затрат незавершенного производства;
 - длительность
производственного цикла, календарных дней;
 - длительность
планируемого периода.
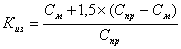 ,
где
 - затраты на сырьё,
материалы и полуфабрикаты, руб./шт.;
 - производственная
себестоимость единицы изделия, руб./шт.
Интенсивность кругооборота (оборачиваемость) оборотных средств характеризуется количеством оборотов (коэффициентом оборачиваемости) и временем оборота. Показатели оборачиваемости рассчитываются по всем оборотным средствам в целом, а также отдельно по нормируемым и ненормируемым оборотным средствам.
Коэффициент
оборачиваемости ( ) определяется по формуле:
 ,
где
- объем реализованной
продукции, руб.;
