Антикризисное управление в СУ №151 ОАО "СМТ №30"
Для оценки платежеспособности и ликвидности могут быть использованы следующие основные приемы (рис. 2.6) [50, c.176]:

Рис. 2.6. Приемы проведения оценки платежеспособности
и ликвидности предприятия
При анализе ликвидности баланса проводится сравнение активов, сгруппированных по степени их ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения. Расчет и анализ коэффициентов ликвидности позволяет выявить степень обеспеченности текущих обязательств ликвидными средствами.
Главная задача оценки ликвидности баланса — определить величину покрытия обязательств предприятия его активами, срок превращения которых в денежную форму (ликвидность) соответствует сроку погашения обязательств (срочности возврата).
Для проведения анализа актив и пассив баланса группируются (рис. 6) по следующим признакам [9, c.247]:
1, по степени убывания ликвидности (актив);
2, по степени срочности оплаты (погашения) (пассив).
Активы в зависимости от скорости превращения в денежные средства (ликвидности) разделяют на следующие группы:
Al — наиболее ликвидные активы. К ним относятся денежные средства предприятий и краткосрочные финансовые вложения (стр. 260 + стр. 270).
А2 — быстрореализуемые активы. Дебиторская задолженность и прочие активы, товары, отгруженные выполненные работы, оказанные услуги, налоги по приобретенным ценностям (стр. 220 + стр. 240 +стр. 250 + стр. 280).
A3 — медленнореализуемые активы. К ним относятся запасы и затраты, готовая продукция и товары, расходы будущих периодов (стр. 210 + стр. 240 + стр. 620).
А4 — труднореализуемые активы. Это статьи разд. I баланса «Внеоборотные активы» (стр. 110 + стр. 120 + стр.130 + стр. 140+ стр. 150).
Группировка пассивов происходит по степени срочности их возврата:
П1 — наиболее краткосрочные обязательства. К ним относятся статьи «Кредиторская задолженность» и «Прочие виды обязательств» (стр. 730 + стр. 7400).
П2 — краткосрочные пассивы, т.е. краткосрочные кредиты банков (стр. 710)
ПЗ — долгосрочные пассивы. Долгосрочные кредиты и заемные средства (стр. 720).
П4 — постоянные пассивы (стр.590 + стр.690 - стр.620).
При определении ликвидности баланса группы актива и пассива сопоставляются между собой (рис. 2.7) [29, c.181].
Сравнение
 Высокая


Степень Степень
 ликвидности
срочности

Низкая Низкая
Рис. 2. 7. Группировка статей актива и пассива для анализа
ликвидности баланса
Условия абсолютной ликвидности баланса [50, c.201]:
Al
 П1;
А2
П2;
A3
ПЗ;
А4
 П4.
Необходимым условием абсолютной ликвидности баланса является выполнение первых трех неравенств. Четвертое неравенство носит так называемый балансирующий характер: его выполнение свидетельствует о наличии у предприятия собственных оборотных средств. Если любое из неравенств имеет знак, противоположный зафиксированному в оптимальном варианте, то ликвидность баланса отличается от абсолютной.
Теоретически недостаток средств по одной группе активов компенсируется избытком по другой, но на практике менее ликвидные средства не могут заменить более ликвидные.
Сопоставление А1-П1 и А2-П2 позволяет выявить текущую ликвидность предприятия, что свидетельствует о платежеспособности (неплатежеспособности) в ближайшее время. Сравнение A3-ПЗ отражает перспективную ликвидность. На ее основе прогнозируется долгосрочная ориентировочная платежеспособность [41, c.62].
Анализ ликвидности
баланса проводится
с помощью Приложения
8, по данным которой
можно сделать
вывод, что баланс
предприятия
соответствует
не всем критериям
абсолютной
ликвидности.
Наиболее срочные
и постоянные
пассивы не
покрываются
ни на начало
года, ни на конец.
Т.е. соотношение
Al
П1 не выполняется
(наиболее ликвидные
активы значительно
меньше, чем
наиболее срочные
обязательства
строительного
управления)
Предприятие
полностью на
начало и конец
года покрывает
свои обязательства
только по
краткосрочным
и долгосрочным
пассивам, т.к.
они равны нулю.
Однако имеющейся
платежный
излишек вряд
ли может быть
реально направлен
на погашение
наиболее срочных
обязательств
организации,
так как запасы
имеют низкую
ликвидность.
В целом можно
сделать вывод
о том, что СУ
№151 находится
в неустойчивом
состоянии и
кредитоспособность
ее низкая.
Для качественной оценки платежеспособности и ликвидности предприятия кроме анализа ликвидности баланса необходим расчет коэффициентов ликвидности (Приложение 9).
Цель расчета — оценить соотношение имеющихся активов, как предназначенных для непосредственной реализации, так и задействованных в технологическом процессе, с целью их последующей реализации и возмещения вложенных средств и существующих обязательств, которые должны быть погашены предприятием в предстоящем периоде.
Расчет основывается на том, что виды оборотных средств обладают различной степенью ликвидности: абсолютно ликвидны денежные средства, далее по убывающей степени ликвидности следуют краткосрочные финансовые вложения, дебиторская задолженность, запасы и затраты. Поэтому для оценки платежеспособности и ликвидности предприятия применяют показатели, которые различаются в зависимости от порядка включения их в расчет ликвидных средств, рассматриваемых в качестве покрытия краткосрочных обязательств.
Главное достоинство показателей — простота и наглядность — может обернуться существенным недостатком - неточностью выводов. Поэтому следует осторожно подходить к оценке платежеспособности предприятия этим методом (табл. 2.14).
Таблица 2.14
Расчет и анализ коэффициентов ликвидности
| Коэффициент | Интервал оптимальных значений |
На начало периода |
На конец периода | Изменение |
|
Покрытия (КТЛ) |
1,2 |
0,88 | 0,97 | +0,09 |
|
Промежуточной ликвидности (КПЛ) |
КПЛ |
0,61 | 0,77 | +0,16 |
|
Абсолютной ликвидности (КАЛ) |
КАЛ |
0,03 | 0,06 | +0,03 |
 0,25
Таким образом, анализ коэффициентов ликвидности показывает, что предприятие находится в неустойчивом финансовом положении. Коэффициенты характеризуют недостаточную платежеспособность и ликвидность, оптимальному значению не соответствует коэффициент текущей ликвидности - оборотных средств недостаточно, чтобы покрыть свои краткосрочные обязательства.
Следует обратить внимание на низкое значение коэффициента абсолютной ликвидности. Это указывает на большую дебиторскую задолженность и снижение платежеспособности предприятия, а также о недостатке наличных денежных средств для погашения обязательств.
Таким образом, проведенный анализ ликвидности баланса и предприятия показал, что СУ №151 ОАО «СМТ №30» не в состоянии оперативно рассчитаться по своим краткосрочным обязательствам, и предприятии является не ликвидным.
Подводя итог главе, отметим, что СУ №151 ОАО «СМТ №30» по итогам отчётного периода получило чистую прибыль в размере 57 млн. руб., объём выполненных строительно-монтажных работ по генподряду составил 10491328 тыс. руб., а собственными силами – 5246658 тыс. руб.
При этом основная деятельность предприятия прибыльна, но на чистую прибыль негативно влияют внереализационные и операционные операций, которые «съедают» прибыль от основной деятельности, или снижают ее почти на половину.
Что касается других показателей, характеризующих финансовое состояние данного предприятия, то имущество предприятия за отчётный период увеличилось на 823 млн. руб.; испытывает недостаток общей величины источников формирования запасов и затрат 42 млн. руб.; общий коэффициент ликвидности равен 0,97, то есть предприятие может погасить только 97% своих обязательств; предприятие имеет неудовлетворительную структуру баланса (КТЛ<1,2).
Негативные моменты в результате финансово-хозяйственной деятельности СУ №151 обусловлены неудачными решениями в области маркетинга, неопытностью менеджеров, недостаточной осмотрительностью и компетенцией руководства. В результате чего возникают просчеты в работе с заказчиками, использование неоправданно дорогостоящих технологий, средств и предметов труда.
Перед предприятием стоит проблема улучшения финансового состояния. Для предприятия характерна «реактивная» форма управления финансами. Она базируется на принятии управленческих решений как реакция на текущие проблемы, т.е. «латание дыр», которые сводятся, как правило, к обеспечению любой ценой наиболее срочных текущих платежей и приводит к существенным нарушениям интересов собственников и менеджеров, интересов коллективов предприятий и фискальных интересов государства, что во многом обуславливается отсутствием финансовой стратегии.
3. ПРОЕКТ ВЫХОДА ИЗ КРИЗИСНОГО СОСТОЯНИЯ
СУ-151 ОАО «Строительно-монтажный трест №30»
3.1. Предложения к формированию финансовой стратегии по выводу предприятия из кризисного финансового состояния СУ-151
На финансовую устойчивость предприятия оказывает влияние множество разнообразных факторов. Из внутренних - это отраслевая принадлежность предприятия, структура выпускаемой продукции, ее доля в платежеспособном спросе, размер оплаченного уставного капитала, величина и структура издержек, состояние имущества и финансовые ресурсы, оперативность обновления ассортимента выпускаемой продукции, компетенция и профессионализм руководителей и др.
К внешним факторам, непосредственно не подконтрольным фирме, относятся: платежеспособный спрос населения, денежно-кредитная, бюджетно-финансовая, торговая политика, политика получения доходов, государственное регулирование иностранных инвестиций, степень интенсивности конкуренции, рыночная власть покупателей и поставщиков, угроза появления на рынке новых конкурентов и изделий [45, c.238].
Существенным фактором финансовой устойчивости являются показатели ликвидности. Нехватка денежных средств и чрезмерная величина кредиторской задолженности свидетельствует о низком уровне текущей ликвидности на предприятии. Известно несколько способов мобилизации средств, которые могут в короткий срок решить проблему обеспечения предприятия оборотными средствами и финансирования в целом без помощи государства:
Первый способ характеризуется уменьшением запасов и затрат. Однако появляется проблема сбыта продукции при увеличении объема производства.
Ко второму способу относится экономия затрат, что предполагает экономное расходование сырья и материалов.
Третьим способом является избавление от излишнего оборудования, что позволяет высвободить часть собственных средств и перераспределить их на пополнение оборотных средств предприятия.
Четвертый способ предполагает переход к выпуску новой продукции с учетом скорости ее оборота короткого цикла производства, высокой степени переработки, близости к конечному потребителю.
Пятый способ это - ориентация только на платежеспособный спрос и его стимулирование, что требует создания дистрибьюторских и собственных торговых сетей для ускорения оборачиваемости готовой продукции [13, c.89].
Учитывая неопределенность ситуации и возможные риски, для улучшения финансового состояния СУ №151 необходимо разработать ряд вариантов повышения эффективности ее производственно-хозяйственной деятельности. При этом будем использовать защитную тактику, которая основывается на проведение мероприятий внутреннего порядка, связанные с сокращением потерь, использованием внутренних резервов, перестановкой кадров, укреплением дисциплины, отсрочкой кредитов, расчетов с поставщиками и подрядчиками и т.д.
После реструктуризации (согласование отсрочки и конкретного графика возврата) накопленной задолженности строительная организация сможет нормально функционировать без серьезных изменений в его политике и действиях.
Цель предложения к формированию финансовой стратегии - вывести предприятие из кризисного финансового состояния. Предложения к разработке финансовой стратегии по выводу предприятия из кризисного финансового состояния содержатся в табл. 3.1 Они сформированы по объектам финансовой стратегии с вариантами оптимизации составляющих финансовой стратегии.
По трём предложенным вариантам оптимизации составляющих финансовой стратегии, изложенным в табл. 3.1, рассчитываем показатели финансовой устойчивости предприятия. Предложения к формированию финансовой стратегии предприятия по выводу предприятия из кризисного финансового состояния представлены в табл.3.1.
Таблица 3.1
Предложения к формированию финансовой стратегии по выводу предприятия из кризисного финансового состояния
| Объекты финансовой стратегии | Составляющие финансовой стратегии |
Предложения |
Влияние на разделы баланса | |||
| Наименование предложения |
Количественная оценка по вариантам, тыс. руб. |
|||||
| #1 | #2 | #3 | ||||
| 1. Доходы и поступления | 1.1. Оптимизация основных и оборотных средств | 1.1.1. Продажа части основных средств | 36,3 | 36,3 | 18,15 | -А1 |
| 1.1.2. Сокращение дебиторской задолженности (за счёт увеличение скорости ее оборачиваемости) | 79,6 | 79,6 | 39,8 | -А2 | ||
| 1.1.3. Снижение затрат на производство продукции | 12,05 | 12,05 | 12,05 | -А2 | ||
| 1.2. Оптимизация кредиторской задолженности | 1.2.1. Получение долгосрочной отсрочки | - | - | 140,85 | +П5 | |
| 1.3. Внешнеэкономическая деятельность | 1.3.1. Получение финансирования за счёт зарубежных грантов на выполнение строительно-монтажных работ | - | - | 15,0 | +П5 | |
| 2. Расходы и отчисления | 2.1. Оптимизация распределения прибыли | 2.1.1. Направить прибыль на развитие производства | 57 | 57 | 57 | +П3 |
| 3. Взаимоотношения с бюджетом | 3.1. Оптимизация основных и оборотных средств | 3.1.1. Получение краткосрочного бюджетного кредита | 29,0 | - | - | +П5 |
| 3.1.2. Получение долгосрочного бюджетного кредита | - | 29,0 | - | +П5 | ||
Суть предложений заключается в следующем:
1) Предприятие реализует 10% основных средств; сокращает дебиторской задолженности (за счёт увеличения скорости ее оборачиваемости) на 20%; снижает запасы и затраты на 5%; направляет 100% прибыли на развитие производства; добивается получения краткосрочного бюджетного кредита в виде отсрочки по уплате налогов и платежей в размере 29 млн. руб. (25 млн. руб. по социальному страхованию и обеспечению, 4 млн. руб. по задолженности перед бюджетом).
2) сокращает дебиторской задолженности (за счёт увеличения скорости ее оборачиваемости) на 10%; снижает запасы и затраты на 5%; направляет 100% прибыли на развитие производства; добивается получения долгосрочного бюджетного кредита в виде отсрочки по уплате налогов и платежей в размере 29 млн. руб. (25 млн. руб. по социальному страхованию и обеспечению, 4 млн. руб. по задолженности перед бюджетом).
3) Предприятие реализует 5% основных средств; сокращает дебиторской задолженности (за счёт увеличения скорости ее оборачиваемости) на 5%; снижает запасы и затраты на 5%; оптимизирует кредиторскую задолженность за счет долгосрочной отсрочки погашения задолженности перед поставщиками и подрядчиками в размере 15%; добивается получения финансирования за счёт зарубежного гранта на основе тендера на 30 млн. руб.; направляет 100% прибыли на развитие производства.
Можно с определённой степенью условности выделить следующие три типа финансовой ситуации характерные для рассматриваемого предприятия и охарактеризовать их.
1) Абсолютно устойчивая финансовая ситуация характеризуется тем, что все запасы полностью покрываются собственными оборотными средствами, т.е. предприятие не зависит от внешних кредиторов. Такая ситуация встречается крайне редко. Более того, она вряд ли может рассматриваться как идеальная, поскольку означает, что администрация не умеет, не желает или не имеет возможности использовать внешние источники средств для основной деятельности.
2) Нормально устойчивая финансовая ситуация характеризуется тем, что предприятие использует для покрытия запасов различные «нормальные» источники средств - собственные и привлечённые (собственные оборотные средства; краткосрочные ссуды и займы; кредиторская задолженность по товарным операциям).
3) Неустойчивая финансовая ситуация характеризуется тем, что предприятие для покрытия части своих запасов вынужденно привлекать дополнительные источники покрытия, не являющиеся в известном смысле «нормальными», т.е. обоснованными.
Результаты расчёта оптимизации показателей финансовой устойчивости приводятся в табл.3.2.
Таблица 3.2
Результаты расчёта по предложениям выведения предприятия из кризисного состояния
| Показатели | Значение, млн. руб. | ||
| по вариантам | |||
| #1 | #2 | #3 | |
| 1. Источники собственных средств (Капитал и резервы) | 407 | 407 | 422 |
| 2. Внеоборотные активы | 326,7 | 326,7 | 344,85 |
| 3. Наличие собственных оборотных средств | 80,3 | 80,3 | 77,15 |
| 4. Долгосрочные заёмные средства | 0 | 29 | 140,85 |
| 5. Наличие собственных и долгосрочных заёмных оборотных средств | 80,3 | 109,3 | 218 |
| 6. Краткосрочные заёмные средства | 222 | 193 | 193 |
| 7. Общая величина источников формирования запасов | 302,3 | 302,3 | 411 |
| 8. Запасы и НДС | 247,95 | 247,95 | 247,95 |
| 9. Излишек (+) или недостаток (-) собственных оборотных средств | 222 | 222 | 333,85 |
| 10. Излишек (+) или недостаток (-) собственных и долгосрочных заёмных оборотных средств | 222 | 193 | 193 |
| 11. Излишек (+) или недостаток (-) общей величины источников формирования запасов (собственные, долгосрочные и краткосрочные заёмные источники) | 54,35 | 54,35 | 163,05 |
| Тип финансовой ситуации | Нормально устойчивая | Неустойчивая | Абсолютно устойчивая |
3.2. Экономические и финансовые расчеты
Рассмотрим влияние предложений к формированию финансовой стратегии предприятия на структуру баланса по вариантам:
1) Продажа части основных средств приводит к уменьшению внеоборотных активов (раздел 1) и увеличению оборотных активов (раздел 2) на 36,3 млн. руб.; сокращение дебиторской задолженности и снижение запасов затрат на производство продукции не изменяет величины оборотных активов (раздела 2), а приводит к перераспределению средств внутри раздела; направление прибыли на развитие производства приводит к увеличению капитала и резервов (раздела 4) и увеличению внеоборотных активов (раздела 1) на 57 млн. руб.; получение краткосрочного бюджетного кредита на сумму 29 млн. руб. не изменяет величины краткосрочных пассивов (раздела 6), а приводит к перераспределению средств внутри раздела (табл. 3.3).
Таблица 3.3
Структура баланса (вариант №1)
| АКТИВ | ПАССИВ | ||||
| Внеоборотные активы | ВА | 326,7 | Источники собственный средств | КР | 407 |
| Оборотные активы | ОА | 1267,3 | Краткосрочные пассивы | КЗ | 1389 |
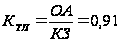
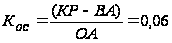
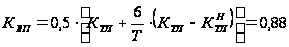
2) Продажа части основных средств приводит к уменьшению внеоборотных активов (раздел 1) и увеличению оборотных активов (раздел 2) на 36,3 млн. руб.; сокращение дебиторской задолженности и снижение запасов затрат на производство продукции не изменяет величины оборотных активов (раздела 2), а приводит к перераспределению средств внутри раздела; направление прибыли на развитие производства приводит к увеличению капитала и резервов (раздела 4) и увеличению внеоборотных активов (раздела 1) на 57 млн. руб.; получение долгосрочного бюджетного кредита приводит к увеличению долгосрочных пассивов (раздела 5) и уменьшению краткосрочных пассивов (раздел 5) на 29 млн. руб. (табл.3.4).
Таблица 3.4
Структура баланса (вариант №2)
| АКТИВ | ПАССИВ | ||||
| Внеоборотные активы | ВА | 326,7 | Источники собственный средств | КР | 407 |
| Оборотные активы | ОА | 1267,3 | Долгосрочные пассивы | ДП | 29 |
| Краткосрочные пассивы | КЗ | 1360 | |||
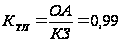
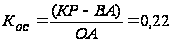
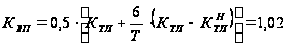
3) Продажа части основных средств приводит к уменьшению внеоборотных активов (раздел 1) и увеличению оборотных активов (раздел 2) на 18,15 млн. руб.; сокращение дебиторской задолженности и снижение запасов затрат на производство продукции не изменяет величины оборотных активов (раздела 2), а приводит к перераспределению средств внутри раздела; додгосрочная отсрочка кредиторской задолженности приводит к увеличению долгосрочных пассивов (раздела 5) и уменьшению краткосрочных пассивов (раздел 5) на 140,8 млн. руб.; получение финансирования за счёт зарубежных грандов на выполнение строительно-монтажных работ приводит к увеличению капитала и резервов (раздела 4) и увеличению внеоборотных активов (раздела 1) на 15 млн. руб.; направление прибыли на развитие производства приводит к увеличению капитала и резервов (раздела 4) и увеличению внеоборотных активов (раздела 1) на 57 млн. руб. (табл. 3.5).
Таблица 3.5
Структура баланса (вариант №3)
| АКТИВ | ПАССИВ | ||||
| Внеоборотные активы | ВА | 344,7 | Источники собственный средств | КР | 407 |
| Оборотные активы | ОА | 1249,3 | Долгосрочные пассивы | ДП | 140,85 |
| Краткосрочные пассивы | КЗ | 1046,15 | |||
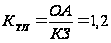
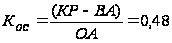
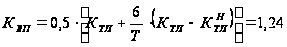
С точки зрения влияния предложений к формированию финансовой стратегии предприятия на структуру баланса, лучшим по результатам анализа является вариант №3, при котором имеется реальная возможность восстановления в ближайшее время (в течение двух кварталов, следующих за отчётной датой) платёжеспособности предприятия (КВП = 1,24), также этот вариант имеет наиболее высокие значения коэффициентов текущей ликвидности и обеспеченности собственными средствами (КТЛ = 1,2; КОС = 0,48).
Количественная оценка финансовой устойчивости предприятия при выполнении предложений к финансовой стратегии по всем вариантам указывает на возможность выведения предприятия из кризисного финансового состояния. При выполнении предложений к формированию финансовой стратегии по первому варианту предприятие обеспечивает запасы и затраты, используя все источники формирования запасов и затрат, т.е. переходит в неустойчивое финансовое состояние; по второму варианту запасы и затраты обеспечиваются собственными и долгосрочными заёмными источниками - предприятие переходит в нормально устойчивое финансовое состояние; по третьему варианту запасы и затраты обеспечиваются собственными источниками - предприятие переходит в абсолютно устойчивое финансовое состояние. Реализация того или иного варианта зависит от внешних условий, в частности сможет ли предприятие реализовать свои акции, получить краткосрочный или долгосрочный бюджетный кредит, получить зарубежный грант на создание новых технологий.
Для вывода предприятия из кризисного финансового состояния рациональнее всего воспользоваться третьим вариантом предложения к формированию финансовой стратегии, так как оно обеспечивает нормальную финансовую устойчивость и лучше остальных влияет на структуру баланса предприятия.
Заключение
Своевременное распознавание приближающейся кризисной ситуации на предприятии является основной задачей процесса диагностики. Этот термин появился совсем недавно в экономической литературе, и связывают это, в основном, с вхождением относительно благополучных в условиях командной экономики предприятий в полосу кризисною состояния. Благодаря исследованиям в области искусственного интеллекта и информации, экспертных систем, теории игр, а также накопленному опыту диагностической деятельности в медико-биологических и технических пауках диагностика изучалась самостоятельно как особый познавательный процесс.
Диагностика как способ распознавания состояния кризисных предприятий посредством реализации комплекса исследовательских процедур и выявления в них слабых звеньев и узких мест относится к методам косвенных измерений. Элементы предприятий, свойства которых подлежат измерениям, обычно недоступны для непосредственного наблюдения и измерения. Поэтому при диагностике измеряются не параметры систем, а параметры процессов, порождаемых элементами этих систем и доступных для измерения.
При антикризисном регулировании предприятия выделяются два основных направления деятельности. С одной стороны, важное значение имеет работа по измерению функционального состояния основных факторов производства (капитал, рабочая сила, материальные ресурсы, предпринимательство). С другой же стороны, также подлежат измерению параметры деятельности кризисного предприятия: способ организации производственного процесса, коммерческая деятельность, экономическая безопасность, управленческая учетная деятельность, а также прогнозирование, планирование, организация, координация и контроль.
Анализируемым предприятием является СУ №151 ОАО «СМТ №30», основная сфера деятельности, которого является строительство.
Анализ хозяйственной деятельности предприятия показал, что в 2004г. СУ №151 был выполнен объем строительно-монтажных работ на сумму 10491328 тыс. руб. (в действующих ценах), что в более чем в 2 раза выше, объема 2003г., а также объем выполненных работ собственными силами составил 5246658 тыс. руб. (в действующих ценах), что в 1,5 раза выше, чем объем выполненных строительно-монтажных работ собственными силами в 2003г.
Негативным моментом деятельности предприятия является повышение себестоимости выполняемых строительно-монтажных работ. Себестоимость выполненных работ и оказанных услуг в 2004г. составила 4954 млн. руб., что на 2,2 выше, чем в 2003г. В структуре затрат на производство работ и оказание услуг основное место занимают материальные затраты – более 60%.
Балансовая прибыль предприятия составила в 2004г 127 млн. руб. В 2003г. строительное управление получило убыток по результатам финансово-хозяйственной деятельности в размере 1 млн. руб. В 2003г. строительная организация получила убыток от операционных и внереализационных операций в размере 87 млн. руб., а в 2004г. – в размере 89 млн. руб. В целом балансовая прибыль ниже прибыли от реализации в 2003г. на 87 млн. руб., в 2004г. - на 89 млн. руб.
Как положительный момент работы предприятия является рост рентабельности. Так, рентабельность производственной деятельности по прибыли от реализации увеличилась на 1,22%, по балансовой прибыли - на 2,6%, а по чистой прибыли – на 2,28%.
Что касается других показателей, характеризующих финансовое состояние данного предприятия, то имущество предприятия за отчётный период увеличилось на 823 млн. руб.; испытывает недостаток общей величины источников формирования запасов и затрат 42 млн. руб.; общий коэффициент ликвидности равен 0,97, то есть предприятие может погасить только 97% своих обязательств; предприятие имеет неудовлетворительную структуру баланса (КТЛ<1,2).
Перед предприятием стоит проблема улучшения финансового состояния. Для предприятия характерна «реактивная» форма управления финансами. Она базируется на принятии управленческих решений как реакция на текущие проблемы, т.е. «латание дыр»,