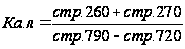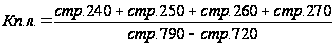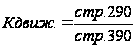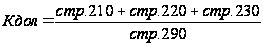Антикризисное управление в СУ №151 ОАО "СМТ №30"
Для выхода из сложившейся ситуации необходимо улучшить финансовое состояние предприятия по всем проанализированным показателям. Цель предложения к формированию финансовой стратегии - вывести предприятие из неустойчивого финансового состояния. Предложения к разработке финансовой стратегии по выводу предприятия из кризисного финансового состояния сформированы по объектам финансовой стратегии с вариантами оптимизации составляющих финансовой стратегии. По трём предложенным вариантам оптимизации составляющих финансовой стратегии, рассчитываются показатели финансовой устойчивости предприятия.
Для вывода предприятия из сложившегося состояния рациональнее всего воспользоваться третьим вариантом предложения к формированию финансовой стратегии, так как оно обеспечивает нормальную финансовую устойчивость и лучше остальных влияет на структуру баланса предприятия.
Кроме этого, в качестве краткосрочных (чрезвычайных) мер для повышения платежеспособности СУ №151 можно предложить:
• замена руководителей отдельных подразделений, если установлены признаки их некомпетентности;
• установление жесткого контроля затрат, в том числе сокращение их отдельных видов;
• психологическая ориентация персонала на решение проблем оздоровления.
Список использованных источников
Айвазян З., Кириченко В. Антикризисное управление: принятие решений на краю пропасти // Проблемы теории и практики управления. – 1999. - №4.
Антикризисное управление: Учебник. / Под ред. Э.М. Короткова. – М., 2000.
Антикризисное управление: Учеб. пособие. / Под ред. Э.С. Минаева, В.П. Пагушина – М.: Издательство «ПРИОР», 1998. – 432с.
Антикризисный менеджмент / Под ред. проф. Грязновой А.Г. – М.: Ассоциация авторов и издателей «Тандем»; Издательство ЭКМОС, 1999.- 368с.
Баздникин А.С. Основы управления в строительстве – М.: Высш. шк., 1990. – 191с.
Бендиков М., Джамой Е. Совершенствование диагностики финансового состояния промышленных предприятий // Менеджмент в России и за рубежом. – 2001. - №5.
Гончарук О.В. , Кныш М.И., Шопенко Д.В. Управление финансами предприятия: Учебное пособие. − СПб.: Дмитрий Буланин, 2002. − 264с.
Гражданский кодекс Республики Беларусь от 7.12.1998г. // Ведомости Национального собрания Республики Беларусь. –1999. -№7-9. -Ст.101
Ермолович Л.Л., Сивчик Л.Г., Толкач Г.В., Щитникова И.В. Анализ хозяйственной деятельности предприятия: Учеб. пособие для студ. экон. спец. вузов/ Под общей ред. Л.Л. Ермолович. – Мн.: Интерпрессервис; Экоперспектива, 2001. – 576с.
Кац И. Антикризисное управление предприятием // Проблемы теории и практики управления. – 2003. - №2. – С.82-85
Корнушенко Е. Современные проблемы применения института экономической несостоятельности // Белорусская экономика: анализ, прогноз, регулирование. – 2004. - №3. – С.45-56
Крюков А., Егорычев Н. Анализ методик прогнозирования кризисной ситуации коммерческой организации с использованием финансовых индикаторов // Менеджмент в России и за рубежом. – 2001. - №2.
Кулагина Г. Опыт антикризисного управления предприятием // Экономист. - 2005. - №10. – С.81-91
Ничипорович С. Анализ и контроль за финансовым состоянием субъектов предпринимательской деятельности // Вестник Министерства по налогам и сборам. ─ 2004. ─ №29. ─ С.60-63
Ничипорович С. Анализ и контроль за финансовым состоянием субъектов предпринимательской деятельности // Вестник Министерства по налогам и сборам. ─ 2004. ─ №30. ─ С.67-71
Ничипорович С. Анализ и контроль за финансовым состоянием субъектов предпринимательской деятельности // Вестник Министерства по налогам и сборам. ─ 2004. ─ №32. ─ С.61-63
Менеджмент в строительстве: Учеб. пособие / Под ред. И.С. Степанова. – М.: Юрайт,1999. – 540с.
Мыцких Н.П. Профилактика экономической несостоятельности: Монография. – Мн.: Академия управления при Президенте Республики Беларусь
О некоторых вопросах экономической несостоятельности (банкротства): Указ Президента Республики Беларусь №508 от 12.11.2003г. // Национальный реестр правовых актов Республики Беларусь. - 2004. - 14 ноября. - 1/5085.
Об утверждении Инструкции по анализу и контролю за финансовым состоянием и платежеспособностью субъектов предпринимательской деятельности: Постановление Министерства финансов, Министерства экономики и Министерства статистики Республики Беларусь от 14.05.2004 № 81/128/65 // Национальный реестр правовых актов Республики Беларусь. - 2004. - 4 июня. - 8/11057.
Об экономической несостоятельности и банкротстве: Закон Республики Беларусь от 30.05.1991г. // Ведомости Верховного Совета Белорусской ССР. –1991. - №19. –Ст.271
Об экономической несостоятельности (банкротстве): Закон Республики Беларусь №423-З от 18.07.2000 (с изменениями и дополнениями) // Национальный реестр правовых актов Республики Беларусь. – 2000. – 24 июля. - № 2/198
Панкевич С. Методика проведения оценки деятельности предприятия с использованием показателей годовой бухгалтерской отчетности // Вестник-ИНФО. – 2005. - №12-16
Помигалов И.А. Понятие антикризисного управления в работах российских и зарубежных ученых // Менеджмент в России и за рубежом. – 2005. - №4. – С.8-15
Попов Е.М. Финансы предприятий: Учебник. – Мн.: Выш. шк., 2005. – 573с.
Прыкин Б.В. Основы управления. Производственно-строительные системы. – М.: Стройиздат, 1991. – 332с.
Пузанкевич О. Анализ финансового состояния предприятия: Основные подходы // Финансы. Учет. Аудит. – 2004. – № 8. – С.51-57.
Рагель Д.М. Проблемы антикризисного управления предприятием // Весник Белорусского государственного экономического университета. – 2004. - №5. – С.31-35
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. – 2-е изд., перераб. и доп. – М.: ИНФРА-М, 2003. – 400с. – (Серия «Высшее образование)
Савицкая Г.В. Методика комплексного анализа хозяйственной деятельности: Краткий курс. – 2-е изд., испр. – М.: ИНФРА-М, 2003. – 303с. – (Серия «Высшее образование»)
Савицкая Г.В. Методика оценки финансового состояния предприятия по новому балансу Республики Беларусь // www.gb
Сивчик Л. Анализ финансовых результатов деятельности предприятия с учетом нового плана счетов // Веснiк Беларускага Дзяржаўнага эканамiчнага унiверсiтэта. – 2004. – № 4. – С.40-45
Сурин В.В. Антикризисное управление: практическое использование идеальных ресурсов // Менеджмент в России и за рубежом – 2004. - №3. – С.98-105
Теория и практика антикризисного управления: Учебник для вузов / Г.З. Базаров, С.Г. Беляев, Л.П. Белых – М.: Закон и право, ЮНИТИ, 1996
Ткачук М.И. Основы финансового менеджмента. –Мн.: Экоперспектива, 2002. – 415с.
Тренинков Е., Двединидова С. Диагностика в антикризисном управлении // Менеджмент в России и за рубежом. – 2002. - №1. – С.3-25
Управление строительной организацией / Л.И. Абрамов, В.В. Позняков, С.Н. Петрова. – М.: Высш. шк., 1990. – 142с.
Уткин Э.А., Панов В.В. Арбитражное управление. – М.: Тандем, 2000
Финансовый менеджмент: Учебник / Под ред. Н.Ф. Самсонова. − 2-е изд. − М.: ЮНИТИ-ДАНА, 2004 . − 451с.
Финансы предприятий: Учеб. пособие. / Н.Е. Заяц и др.; под общ. ред. Н.Е. Заяц и Т.И. Василевской. – Мн.: Выш. шк., 2005. – 528с.
Харевич Г. Диагностика банкротства предприятия // Планово-экономический отдел. – 2005. – №3. – С.59-63
Харевич Г. Диагностика банкротства предприятия // Планово-экономический отдел. – 2005. – №4. – С.62-65 (продолжение)
Черновалов А. Диагностика несостоятельности (экономических заболеваний) предприятия // Экономика. Финансы. Управление – 2003. - №3. – С.78-86
Черновалов А. Диагностика несостоятельности (экономических заболеваний) предприятия // Экономика. Финансы. Управление – 2003. - №4. – С.79-85 (продолжение)
Экономика предприятия / В.Я. Хрипач, Г.З, Суша, Г.К. Оноприенко; Под ред. В. Я. Хрипача. – Мн.: Экономпресс, 2000. – 464с.
Экономика предприятия: Учебник / Под ред. О.И.Волкова. –М.: Инфра-М, 1997. – 416с.
Экономика предприятия. / Под ред. А.И. Ильина. – М.: Новое знание, 2003. –677с.
Экономика строительства: Учеб. пособие / Под ред. Ю.Ф. Симионова. – М.: Март, 2003. – 342с.
Экономика строительства / Под ред. И.С. Степанова – М.: Юрайт, 1997. – 416 с.
Экономический анализ: Учебник для студ. экон. спец вузов./ Г.В. Савицкая. – 9-е изд., испр. – Мн.: Новое знание, 2004. – 640с.
www.bankrot
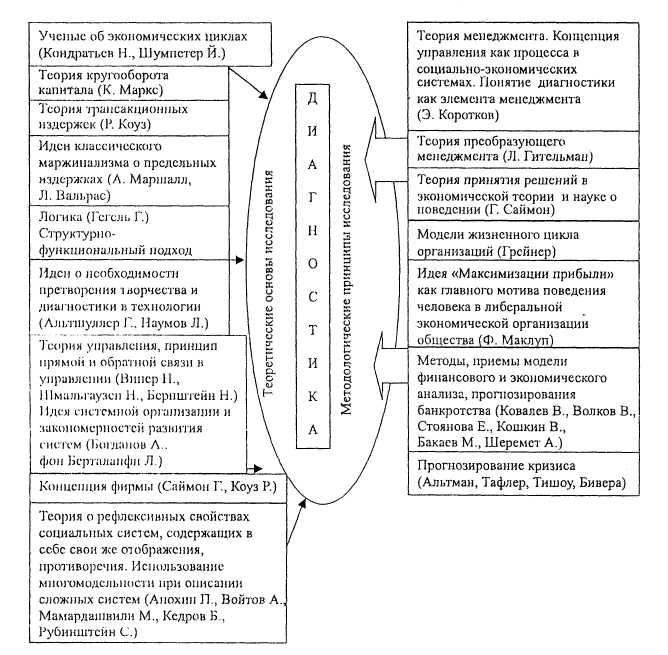
ПРИЛОЖЕНИЕ 1
Методологически и теоретические основы исследования диагностики
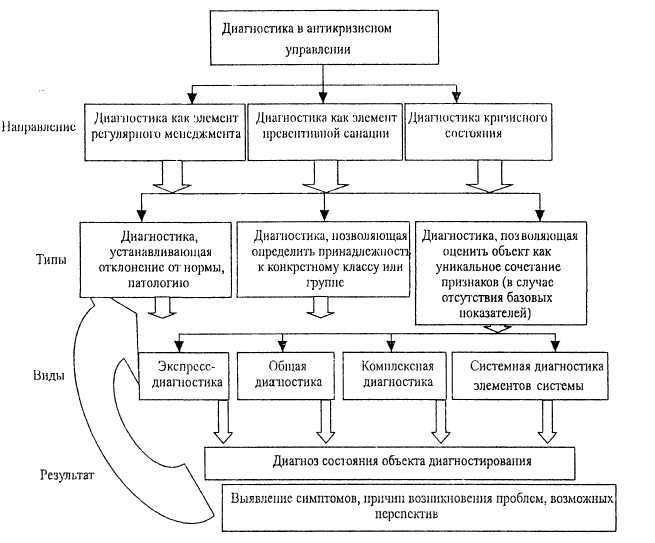
ПРИЛОЖЕНИЕ 2
Классификация видов и типов диагностики
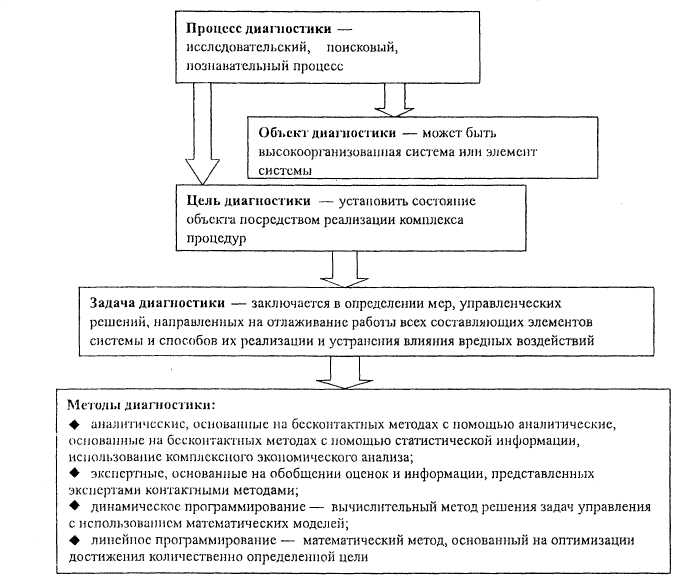
ПРИЛОЖЕНИЕ 3
Характеристика диагностики как процесса
ПРИЛОЖЕНИЕ 5
Виды деятельности, осуществляемые СУ №151
45111 -разборка и снос зданий
45112-земляные работы
45211 - общее строительство зданий
45212 - строительство инженерных сооружений
45220 - устройство покрытий зданий и сооружений
45230 - строительство дорог, аэродромов и спортивных сооружений
45240 - строительство водных сооружений
45252 - прочие строительные работы, требующие специальных профессий
453.10 - электромонтажные работы
45320 - изоляционные работы
45410 - штукатурные работы
45420 - столярные и плотницкие работы
45430 - устройство покрытий пола и облицовка стен
45500 - аренда строительного оборудования
63120 - хранение и складирование
70200 - сдача внаем собственного недвижимого имущества
71320 - аренда строительных машин и оборудования
Подразделение вправе заниматься другими видами деятельности, содержащимися в уставе Общества.
ПРИЛОЖЕНИЕ 9
Финансовые коэффициенты,
применяемые для оценки ликвидности предприятия
| Коэффициент | Что показывает | Как рассчитывается | Комментарий |
| 1. Коэф-нт текущей (общей) ликвидности | Достаточность оборотных средств предприятия, которые могут быть использованы им для погашения своих краткосрочных обязательств. Характеризует запас прочности, возникающей вследствие превышения ликвидного имущества над имеющимися обязательствами |
Отношение текущих активов (оборотных средств) к текущим пассивам (краткосрочным обязательствам) |
1,2 Нижняя граница указывает на то, что оборотных средств должно быть достаточно, чтобы покрыть свои краткосрочные обязательства. Превышение оборотных активов над краткосрочными обязательствами более чем в два раза считается нежелательным, поскольку это свидетельствует о нерациональном вложении своих средств и неэффективном их использовании |
| 2. Коэф-нт промежуточной ликвидности | Прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами |
Отношение денежных средств и краткосрочных финансовых вложений плюс суммы мобильных средств в расчетах с дебиторами к текущим пассивам |
КПЛ Низкое значение указывает на необходимость постоянной работы с дебиторами, чтобы обеспечить возможность обращения наиболее ликвидной части оборотных средств в денежную форму для расчетов |
| 3. Коэф-нт абсолютной ликвидности | Какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Характеризует платежеспособность предприятия на дату составления баланса |
Отношение денежных средств и краткосрочных финансовых вложений к текущим пассивам |
КАЛ Низкое значение указывает на снижение платежеспособности предприятия |

 КТЛ
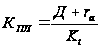
 0,5

 0,25
ПРИЛОЖЕНИЕ 7
Анализ показателей финансовой устойчивости и финансового риска
| Наименование показателя | Формула расчета | Значение на | Отклонение | |
| 01.01.2004 | 01.01.2005 | |||
| Коэффициент финансовой независимости |
|
0,27 |
0,20 |
-0,07 |
| Коэффициент финансовой неустойчивости |
|
2,02 |
1,58 |
-0,44 |
| Коэффициент долгосрочной финансовой независимости |
|
0,27 |
0,20 |
-0,07 |
|
Коэффициент соотношения собственных и привлеченных средств |
|
0,37 |
0,26 |
-0,11 |
|
Коэффициент маневренности собственного капитала |
|
-0,31 |
-0,13 |
0,18 |
| Коэффициент текущей задолженности |
|
0,73 |
0,80 |
0,07 |
| Коэффициент обеспеченности запасов собственным капиталом |
|
-0,42 |
-0,17 |
0,25 |
| Доля дебиторской задолженности в активе баланса |
|
35,99 |
50,51 |
14,52 |
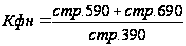
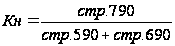
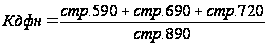
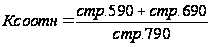
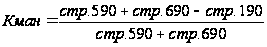
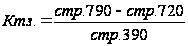
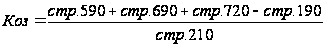
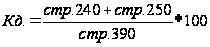
ПРИЛОЖЕНИЕ 8
Анализ ликвидности баланса
млн. руб.
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года | Платежный излишек (+) / недостаток (—) | Процент покрытия обязательств | ||
| На начало года [2-5] | На конец года [3-6] | На начало года [2:5·100] | На конец года [3:6·100] | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Наиболее ликвидные активы, А1 | 17 |
76 |
Наиболее срочные пассивы, П1 | 484 |
1062 |
-467 | -986 | 3,51 | 7,16 |
| Быстрореализуемые активы, А2 | 316 |
896 |
Краткосрочные пассивы, П2 | 64 |
193 |
+252 | +703 | 493,75 | 464,25 |
| Медленнореализуемые активы, A3 | 174 | 270 | Долгосрочные пассивы, П3 | 0 | 0 | +174 | +270 | - | - |
| Труднореализумые активы, А4 | 269 | 363 | Постоянные пассивы, П4 | 228 | 350 | +41 | +13 | 117,98 | 103,71 |
| Баланс | 776 | 1605 | Баланс | 776 | 1605 | - | - | - | - |
ПРИЛОЖЕНИЕ 6
Анализ показателей ликвидности и платежеспособности
|
Наименование показателя |
Формула расчета |
Значение на |
Отклонение |
|
|
01.01.2005 |
01.01.2006 |
|||
| Коэффициент абсолютной ликвидности |
|
0,02 |
0,06 |
0,04 |
| Коэффициент промежуточной ликвидности |
|
1,06 |
0,99 |
-0,05 |
| Коэффициент движимости (коэффициент доли оборотных средств в активах) |
|
0,38 |
0,33 |
-0,05 |
|
Коэффициент доли запасов и налогов в оборотных активах |
|
0,05 |
0,17 |
0,12 |