Анализ и оптимизация затрат на предприятиях строительной отрасли
В 1997 году была утверждена подпрограмма "Архитектурно-строительные системы жилищного строительства ГЦП "Жилище". В ней впервые рассматривались архитектурно-строительные системы нового поколения, обеспечивающие широкие возможности организации внутреннего пространства жилых зданий, гигиеническое качество, безопасность и комфорт жилья, а также повышение энергоэффективности и снижение материалоемкости строительства на основе технического перевооружения действующей материально-технической базы домостроения и создания новых технологий производства. К сожалению, они так и не получили своего осуществления в полной мере.
Открытая архитектурно-строительная система включает:
модули различных подсистем, для которых можно применить взаимозаменяемые узлы, детали и конструкции, созданные на основе существующей нормативной базы строительства;
возможности организации внутреннего пространства с использованием различных конструктивных решений зданий;
координированный набор типоразмеров унифицированных строительных изделий, которые могут применяться для возведения зданий различного назначения;
охват строительства как малоэтажного (до 4 этажей включительно) на основе легких унифицированных конструкций, деталей и элементов, так и многоэтажного - на основе каменных материалов или металлических конструкций, а также разнообразных легких ограждающих конструкций;
единую модульную систему и конструктивные элементы, взаимозаменяемые с элементами других архитектурно-строительных систем в соответствии с заданным уровнем унификации.
Высокий уровень унификации конструкций, изделий и элементов обеспечивается набором:
универсальных конструкций и элементов, из которых можно проектировать различные варианты систем;
универсальных узлов и сопряжении, обеспечивающих совместимость элементов независимо от выбранной конструктивной системы.
Создание открытой архитектурно-строительной системы на основе единой модульной координации должно обеспечить привязку всех элементов здания к модульным разбивочным осям и монтажным горизонтам независимо от материала и толщины сопрягаемых элементов и расположения их в плане. Одним из актуальных направлений ресурса- и энергосбережения является создание нового поколения элементов строительных конструкций массового применения (энергоэффективные ограждающие конструкции, светопрозрачные ограждения), обладающих повышенным уровнем теплозащиты. Производство таких изделий должно составлять основу строительной индустрии, а их применение позволит снизить стоимость, повысить качество и ускорить возведение объектов. Широкая номенклатура конструкций дает возможность проводить многовариантное проектирование, детально и с высокими потребительскими свойствами (надежностью, долговечностью, экологичностью, эстетичностью) отрабатывать конструктивные решения.
Формирование современного архитектурно-художественного облика застройки невозможно без элементов светопрозрачных конструкций. Повышение теплотехнических качеств окон, наружных остекленных дверей и витражей позволяет сократить потери тепла от общих в здании до 30-40 %. В настоящее время отечественные производители наладили выпуск современных переплетов из ПВХ-профилей, дерева, алюминия, дерево-алюминия для энергоэффективных окон (по разным оценкам - до 5 млн. м2). Однако при условии ежегодной замены остекления в существующих домах (5 % в год) и установки таких окон во вновь строящихся зданиях потребности регионов Российской Федерации возрастут в 5-7 раз.
По удельному весу в общем объеме жилищного строительства здания со стенами из кирпича и мелких блоков занимают в настоящее время второе место. В перспективе мелкоштучные материалы (в основном различные виды камней и блоков) могут с успехом применяться в малоэтажном строительстве при условии разработки конструкций, отвечающих требованиям теплоэффективности жилых зданий.
В основу архитектурно-строительных систем массового малоэтажного жилищного строительства, применяемых в городах и других поселениях, должны быть положены конструкции из местного строительного материала, древесины, а также созданные на основе тонкостенного металлического холодногнутого профиля и эффективных утеплителей в форме оставляемой опалубки.
Для развития деревянного домостроения необходимо наладить массовый выпуск индустриальных конструкций, изделий и деталей на базе открытой системы типизации, то есть совершить переход от типовых домов к унифицированным конструкциям для различных типов зданий.
Холодногнутые тонкостенные металлические несущие элементы применяются в качестве стоечно-балочных и плоских рамных систем, а также пространственных решетчатых ферм покрытий. Благодаря легкости обработки и разнообразию форм сечений их целесообразно использовать как несущие элементы зданий, кровли и стеновых панелей. Системы из монолитного железобетона на основе оставляемой опалубки из эффективных утеплителей являются стеновыми или каркасными. В зависимости от типа элементов опалубки они обеспечивают строительство стен и перекрытий зданий любой этажности, но особенно эффективны в малоэтажном жилищном строительстве в районах со сложными инженерно-геологическими и погодными условиями.
Для перехода к открытой архитектурно-строительной системе потребуется перестройка предприятий домостроения и промышленности строительных материалов. Решение этой проблемы должно исходить из необходимости преобразования производства на всех этапах создания готовой строительной продукции: от проектирования до возведения жилых зданий на базе разработки сырьевых запасов, производства строительных материалов и выпуска строительных конструкций.
Важнейшей частью нынешнего этапа жилищной политики на долгосрочную перспективу является не только новое строительство, но модернизация и реконструкция существующего фонда жилья с учетом его сохранения и обновления, снижения расходов энергопотребления и снижения выбытия по ветхости.
В настоящее время жилищный фонд России составляет более 2,8 млрд. м2, около 2 % из них является ветхим и аварийным, третья часть имеет физический износ более 30 %. Ежегодно выбывает около 4 млн. м2 жилья. Резкое сокращение финансирования на проведение капитального ремонта может привести к тому, что в ближайшие 10-15 лет значительное количество жилья из-за потери потребительских качеств станет неперспективным в качестве источника доходов местных бюджетов.
Сегодня требуется коренная комплексная реконструкция многих районов, изменение их пространственно-планировочной структуры, обновление архитектуры жилых домов, повышение технического качества квартир и инженерного оборудования. Основными объектами реконструкции должны стать районы морально и технически устаревшей по архитектурно-планировочным и техническим параметрам застройки, серой однообразной архитектуры, с большими ничейными и бесхозными дворами, внутриквартальными и микрорайонными пространствами, в которых человек не находит себе удобной экологической ниши и содержать которые в новых экономических условиях непосильное дело для муниципальных служб.
Проблема массового жилища особенно осложняется моральной и технической деградацией жилой застройки 1950-1960-х годов. Дома первых массовых серий требуют обновления, к тому же прошел нормативный срок проведения их капитального ремонта. Объем жилищного фонда пятиэтажек составляет порядка 250 млн. м2 общей площади, в Москве - более 20 млн. м2, в Санкт-Петербурге - более 10 млн. м2. В этом фонде размещается существенная часть социального жилья посемейного заселения (около 10 % всего жилищного фонда страны, в котором проживает более 15 млн. человек).
Зарубежный и отечественный опыт реконструкции показывает, что здание может быть повышено на 1-2 этажа за счет его расширения, увеличения размеров кухонь и летних помещений. Устройство мансард не только увеличивает общую площадь дома на 20-40 %, но и уменьшает потери тепла через кровлю на 7-9 %, значительно улучшая архитектурную выразительность здания.
В условиях рыночных отношений (установленной стоимости на землю, резко возросшей стоимости энергоносителей и основных строительных материалов) особенно ярко проявляется экономическая эффективность по следующим позициям:
реконструкция не требует нового участка земли;
прирост жилой площади происходит за счет реализации резервов на существующих территориях, а также градостроительного освоения малоуклонных, плоских крыш и пустующих чердаков зданий, пригодных для устройства надстроек (в том числе мансардного этажа как наиболее оптимального варианта) без отселения жителей, что в 1,5 раза дешевле, чем строительство на новых территориях. На 25-40 % снижаются расходы на создание инженерной и транспортной инфраструктуры;
реконструкция - одно из средств гармонизации квартирной структуры в существующих районах;
реконструкция повышает социальную привлекательность жилья, а с учетом получения дополнительных новых площадей (как правило, в центральных районах города) и его перспективность для инвесторов.
Начало эксперименту по реконструкции жилых домов первых массовых серий было положено в СССР еще в 1980-х годах, когда были реконструированы два здания в Минске и Краснодаре. Работы возобновились в середине 1990-х годов и в настоящее время развертываются в ряде регионов РФ.
Ведущими экспериментами стали пилотные проекты реконструкции 4-этажного дома в Лыткарино Московской области, 5-этажных панельных жилых домов в Санкт-Петербурге, Сургуте, кирпичного дома в Новочебоксарске Чувашской Республики. Завершаются работы по реконструкции 5-этажного панельного дома в Архангельске и 5-этажного кирпичного общежития в Северодвинске.
Главная цель эксперимента - капитальный ремонт существующих жилых домов с учетом утепления наружных ограждающих конструкций и замены внутренних сетей с установкой регулирующих приборов, системы инженерного оборудования, а также увеличение общей площади жилья за счет надстройки мансардного этажа. Работы проводились без отселения жильцов этих домов с обеспечением мероприятий безопасности во время производства строительных работ.
Опыт реконструкции пилотных объектов показывает реальную возможность обновления жилья без больших материальных и финансовых затрат, экономию тепла на 30-35 %, воды на 50 %, получения до 20-25 % дополнительной площади при надстройке зданий мансардным этажом. Часть прибыли от реализации, включая экономию энергоресурсов, может реинвестироваться в продолжение реконструкции.
Совершенствование архитектурно-градостроительных и социальных решений за счет реконструкции возможно в любых условиях, в малых, средних и крупных городах. Проблема в том, каким образом и в каких объемах производить изменения, чтобы материальные затраты не были чрезмерно велики, чтобы не был нанесен ущерб культуре и традициям, чтобы создавалась соразмерная человеку жилая среда.
Одна из важнейших задач проведения реконструкции жилищного фонда - это разработка стратегических направлений, определяющих архитектурную, градостроительную и техническую политику, которая бы обеспечивала динамику роста возобновления жилья и устойчивое развитие городов России.
2. Анализ затрат на производство ООО «КРУ «Строй-Сервис»
2.1 Краткая характеристика ООО «КРУ «Строй-Сервис»
Объектом анализа данной работы является ООО «КРУ «Строй-Сервис», являющийся строительным предприятием и специализирующийся на промышленном и гражданском строительстве. ООО «КРУ «Строй-Сервис» является аффилированным предприятием ОАО «УК «Кузбассразрезуголь», организовано в июне 2006г. на базе ремонтно-строительных управлений угольных разрезов и ведет ремонтные и строительные работы по всем разрезам Угольной компании как основного заказчика. Помимо этого предприятие занимается строительством жилых домов на территории Кемеровской области.
Производственная структура ООО «КРУ «Строй-Сервис», представленная на рисунке 2.1, построена по территориальному признаку.
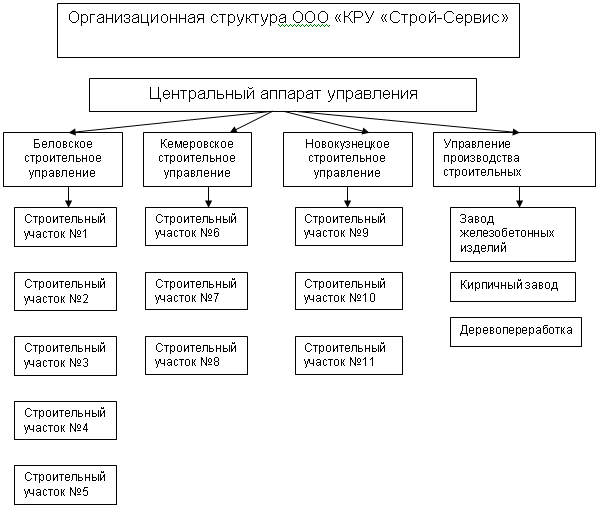
Рисунок 2.1. Производственная структура ООО «КРУ «Строй-Сервис».
Дивизионная структура — это разделение организации на элементы и блоки по видам товаров или услуг, группам покупателей или географическим регионам.
Преимущества дивизионной структуры:[38]
она обеспечивает управление многопрофильными предприятиями с общей численностью сотрудников порядка сотен тысяч и территориально удаленными подразделениями;
обеспечивает большую гибкость и более быструю реакцию на изменения в окружении предприятия по сравнению с линейной и линейно - штабной;
при расширении границ самостоятельности отделений они становятся "центрами получения прибыли", активно работая по повышению эффективности и качества производства;
более тесная связь производства с потребителями.
Минусы:
появление дублирующих функций в дивизионах:
ослабление связей между сотрудниками различных дивизионов;
частичная потеря контроля над деятельностью дивизионов;
отсутствие одинакового подхода к управлению различными дивизионами Генеральным директором предприятия.
2.2 Технико-экономический анализ ООО «КРУ «Строй-Сервис»
Данные для оценки основных технико-экономических показателей деятельности предприятия подставлены в таблице 2.1. "Основные технико-экономические показатели деятельности ООО «КРУ «Строй-Сервис» за 2006-2007 г.г.
Таблица 2.1 Основные технико-экономические показатели ООО "КРУ "Строй-Сервис""
| № | Показатели |
Едини цы изме рения |
2 полу годие 2006 г. |
1 полу годие 2006 г. |
2 полу годие 2007 г. |
1 полу годие 2007 г. |
Темпы роста, % | |||
| 1пол.07/ 2пол.06 | 2пол.06/ 1пол.06 | 1пол.07/ 2пол.06 | 1пол.07/ 2пол.07 | |||||||
| 1 | Товарная продукция в отпускных ценах без НДС | Тыс. руб. | 222 592 | 261 986 | 542 796 | 430 819 | 118% | 207% | 79% | 194% |
| 2 | Себестоимость товарной продукции продукции | Тыс. руб. | 221 107 | 262 267 | 518 306 | 432 997 | 119% | 198% | 84% | 196% |
| 3 |
Реализованная продукция в отпускных ценах без НДС и акциза. |
Тыс. руб. | 203 331 | 206 108 | 433 160 | 290616 | 101% | 210% | 67% | 143% |
| 4 | Себестоимость реализованной продукции | Тыс. руб. | 201 846 | 206 389 | 408 670 | 292794 | 102% | 198% | 72% | 145% |
| 5 | Затраты на 1 рубль реализованной продукции. | Руб. | 0,99 | 1,00 | 0,94 | 1,01 | 101% | 94% | 107% | 101% |
| 6 | Незавершенное строительство | Тыс. руб. | 19261 | 55878 | 109636 | 140203 | 290% | 196% | 128% | 728% |
| 7 | Среднесписочная численность, всего. | Чел. | 913 | 928 | 935 | 952 | 102% | 101% | 102% | 104% |
| 8 | Среднесписочная численность рабочих. | Чел. | 504 | 535 | 552 | 568 | 106% | 103% | 103% | 113% |
| 9 | Среднегодовая выработка одного работающего. | Тыс.руб/чел. | 243,9 | 282,3 | 580,5 | 452,5 | 116% | 206% | 78% | 186% |
| 10 | Среднегодовая выработка одного рабочего | Тыс.руб/чел. | 441,4 | 489,7 | 983,3 | 758,5 | 111% | 201% | 77% | 172% |
| 11 | Фонд оплаты труда работников списочного состава. | Тыс. руб. | 52 832 | 45 887 | 46 346 | 47 273 | 87% | 101% | 102% | 89% |
| 12 | Зарплатоемкость | 0,02 | 0,02 | 0,02 | 0,02 | 117% | 100% | 100% | 117% | |
| 13 | Среднегодовая стоимость основных производственных фондов. | Тыс. руб. | 23478 | 25027 | 26576 | 28076 | 107% | 106% | 106% | 120% |
| 14 | Фондоотдача ОПФ | Руб./руб. | 9,48 | 10,47 | 20,42 | 15,34 | 110% | 195% | 75% | 162% |
| 15 | Фондоемкость ОПФ | Руб./руб. | 0,11 | 0,10 | 0,05 | 0,07 | 91% | 51% | 133% | 62% |
| 16 | Балансовая прибыль. | Тыс. руб. | 1 486 | -281 | 24 490 | -2 178 | -19% | -8715% | -9% | -147% |
| 17 | Чистая прибыль. | Тыс. руб. | -1515 | -4704 | 6585 | -7603 | 310% | -140% | -115% | 502% |
| 18 | Прибыль на 1 рубль реализованной продукции | Руб. | -0,01 | -0,02 | 0,02 | -0,03 | 306% | -67% | -172% | 351% |
Анализируя данные таблицы 2.1, можно заметить, что деятельность ООО «КРУ «Строй-Сервис» за данный период является не совсем стабильной. Об этом говорит относительно неравномерное и разнонаправленное изменение основных технико-экономических показателей работы предприятия.
Во 2 полугодии 2006г. году наблюдается самый низкий уровень товарной и реализованной продукции – 222 592 тыс.руб. и 203 331 тыс. руб. соответственно. Все последующие годы объем товарного выпуска растет: в 1 полугодии 2007г. он на 18 % больше, чем в предыдущем периоде, во втором полугодии на 107% больше, чем в 1 полугодии, а к концу исследуемого периода по сравнению с его началом товарный выпуск увеличивается на 94%. Но наибольший объем товарной продукции наблюдается во 2 полугодии 2007 года, что связано с сезонностью осуществления строительных работ. Во 2 полугодии 2006г. не наблюдается подобного увеличения, поскольку предприятие в этот период было организованно и решение различных организационных вопросов, согласование регламентов работы с заказчиком, порядок ведения работ не позволили предприятию вести работы в полном объеме.
Практически аналогичную тенденцию имеет и объем реализованной продукции, возрастая на протяжении исследуемого периода. За весь период рост объема реализации составил 143 %. Наибольший объем реализованной продукции наблюдается во 2 полугодии 2007 года (практически в 2 раза больше, чем во всех остальных исследуемых периодах). Начиная со 2 полугодия 2006 года объем выпуска товарной продукции значительно превышает объемы реализации, что говорит о наличии значительных остатков незавершенного строительства. В данном случае у предприятия имеются в наличии объекты, строящиеся за счет средств предприятия и реализуемые на рынке только после полного завершения и сдачи объекта (жилые дома). Поскольку производственный цикл строительства жилых многоэтажных домов достаточно длительный (2-3 года), то происходит накопление и постоянное увеличение незавершенного строительства на протяжении исследуемого периода (в 7 раз к концу периода по сравнению с его началом).
С ростом товарной и реализованной продукции увеличивается и ее себестоимость, причем себестоимость возрастает более быстрыми темпами по сравнению с товарным выпуском: если прирост объема товарной продукции за весь исследуемый период составляет 94 %, то прирост себестоимости данной продукции равен 96 %. Только во 2 полугодии 2006 и 2 полугодии 2007г.г. себестоимость ниже объема выпуска товаров, на протяжении остальных периодов себестоимость превышает выпуск товарной и к последнему периоду это превышение составляет 2 178 тыс. рублей.
Динамика затрат на 1 рубль реализованной продукции соответствует динамике выручки от реализации и себестоимости. Во 2 полугодии 2006 и 2 полугодии 2007г.г. затраты на 1 руб.реализованной продукции не превышают норму окупаемости (рубль затрат на рубль реализованной продукции), т.е. прибыльность изготовляемых изделий составляет 1 копейку и 6 копеек соответственно с каждого рубля произведенной продукции. В остальные периоды реализация продукции убыточна, затраты на 1 рубль реализации больше единицы. Такая тенденция себестоимости и затрат на 1 рубль реализованной продукции может объяснятся особенностями ценообразования: ООО «КРУ «Строй-Сервис» предъявляет заказчику выполненные работы по согласованной и утвержденной методике, основанной на методике Госстроя. Согласно данной методике при расчете договорной цены по статьям затрат используются нормативные значения, основанные на ЕНИР, ГЭССН, ТЭР и методических указаниях Госстроя, а не фактически понесенные предприятием затраты. Данные анализ говорит о том, что ООО «КРУ «Строй-Сервис» при осуществлении фактических затрат в силу каких-либо причин превышает нормативные значения и в результате фактическая себестоимость превышает объем реализации. Существует два пути решения этой проблемы:
сокращение фактических затрат предприятия путем ужесточения контроля, проведения мероприятий по снижению затрат, сокращение управленческих расходов;
изменение в сторону увеличения и пересогласование с заказчиком методики расчета договорной цены.
Среднесписочная численность всех работающих на предприятии, а основных рабочих на протяжении всего исследуемого периода имеет устойчивую тенденцию к росту (уменьшается на 4 % и 13 % соответственно). Но на фоне роста производительности труда эта тенденция отрицательной не является, поскольку производительность труда растет гораздо более быстрыми темпами по сравнению с ростом численности.
Среднегодовая стоимость основных производственных фондов начиная с 1 полугодия 2006г. года постоянно растет. Фондоотдача во 2 полугодии 2007г. Увеличивается в 2 раза по отношению к предыдущему периоду, но в 1 полугодии 2006г. Снижается из-за уменьшения товарной продукции, но за весь период рост фондоотдачи составляет 62%. Таким образом, эффективность использования основных производственных фондов за данный период увеличивается.
Балансовая прибыль предприятия нестабильна, наблюдается как положительное ее значение в некоторых периодах (2 полугодие 2006 и 2007г.г.), так и отрицательное (1 полугодие 2007 и 2006 г.г.). Похожую тенденцию имеет и величина чистой прибыли, являясь положительной только во 2 полугодии 2007г. (на протяжение остальных периодов предприятие несет убытки), и прибыль на 1 рубль реализованной продукции.
Таким образом, можно сделать предварительный вывод о нестабильности положения анализируемого предприятия на протяжении исследуемого периода, значительном влиянии сезонного фактора и необходимости проведения ряда мероприятий с целью повышения эффективности производственно-хозяйственной деятельности ООО «КРУ «Строй-Сервис» и сокращения затрат.
Финансовый анализ ООО «КРУ «Строй-Сервис»”
Основными показателями, характеризующими финансовые результаты деятельности предприятия, являются прибыль и рентабельность, отражающие эффективность производства. Предприятия заинтересовано в увеличении накоплений, поскольку от величины прибыли зависит, в том числе и количество свободных денежных средств, находящихся в распоряжении предприятия, т.е. его ликвидность; а одной из задач управления оборотными средствами является минимизация риска потери ликвидности и повышение прибыльности предприятия. В свою очередь, чистый оборотный капитал формируется за счет собственных средств предприятия, одним из источников которых является прибыль, полученная от производства и реализации продукции. Таким образом, прибыль должна обеспечивать текущие финансовые потребности предприятия, т.е. собственные оборотные средства, поэтому анализ структуры и динамики прибыли и рентабельности является важным моментом для выявления путей и резервов роста прибыли предприятия в рамках повышения эффективности управления оборотным капиталом.
Общая сумма балансовой прибыли подлежит детализации на основные ее составляющие, после чего анализируется ее динамика и структура.
Для анализа и оценки уровня, динамики и структуры показателей финансовых результатов деятельности предприятия используется таблица 2.2.
Таблица 2.2 Финансовые результаты деятельности ООО "КРУ "Строй-Сервис"
|
Показатели |
2 полу годие 2006г. |
1 полу годие 2006г. |
2 полу годие 2007г. |
1 полу годие 2007г. |
Удельный вес, % |
Темпы роста |
|||||||
|
Абсолют. за период 1пол.07- 2пол.06 |
Относительны, % |
||||||||||||
|
2 полуг 2006г. |
1 полуг 2007г |
2 полуг 2007г |
1 полуг 2006г |
1пол.07/ 2пол.06 |
2пол.07/ 1пол.07 |
1пол.06/ 2пол.07 |
2пол.06/ 2пол.06 |
||||||
| Выручка от реализации продукции, работ, услуг | 203 331 | 206 108 | 433 160 | 290 616 | 100% | 100% | 100% | 100% | 87 285 | 101% | 210% | 67% | 143% |
| Себестоимость реализации продукции, работ, услуг | 201 846 | 206 389 | 408 670 | 292 794 | 99% | 100% | 94% | 101% | 90 948 | 102% | 198% | 72% | 145% |
| Прибыль (убыток) от реализации | 1 485 | -281 | 24 490 | -2 178 | 1% | 0% | 6% | -1% | -3 663 | -19% | -8715% | -9% | -147% |
| Прочие операционные доходы | 58 053 | 90 803 | 230 076 | 44 983 | -13 070 | 156% | 253% | 20% | 77% | ||||
| Прочие операционные расходы | 57 569 | 91 997 | 231 727 | 45 139 | -12 430 | 160% | 252% | 19% | 78% | ||||
| Прибыль (убыток) от прочей реализации | 484 | -1 194 | -1 651 | -156 | -640 | -247% | 138% | 9% | -32% | ||||
| Внереализационные доходы | 26 | 1 956 | 42 | 16 | 0% | 2% | 162% | ||||||
| Внереализационные расходы | 3 041 | 3 619 | 12 372 | 4 327 | 1 286 | 119% | 342% | 35% | 142% | ||||
| Прибыль (убыток) от внереализационных операций | -3 015 | -3 619 | -10 416 | -4 285 | -1 270 | 120% | 288% | 41% | 142% | ||||
| Прибыль (убыток) отчетного периода (до налогообложения) | -1 046 | -5 094 | 12 423 | -6 619 | -5 573 | 487% | -244% | -53% | 633% | ||||
| Чистая прибыль (убыток) | -1 515 | -4 704 | 6 585 | -7 603 | -6 088 | 310% | -140% | -115% | 502% | ||||
Данные таблицы 2.2. показывают, систематический рост выручки от реализации продукции, но для прибыли, как балансовой, так и чистой, такой тенденции не наблюдается. На протяжении всех периодов, кроме 2 полугодия 2007г., балансовая и чистая прибыль отрицательна, т.е.предприятие несет убытки. Во 2 полугодии 2007г. чистая прибыль составляет 6 585 тыс.руб.
Величина балансовой, а соответственно, и чистой прибыли увеличивается за 2 полугодие 2007г. в результате увеличения за это время прибыли от реализации и уменьшении удельного веса себестоимости в выручке от реализации по сравнению с остальными периодами.
Прибыли от прочей реализации и внереализационных операций предприятие не имеет, поскольку расходы от прочей реализации превышают прочие операционные и внереализационные доходы на протяжении всего исследуемого периода, кроме 2 полугодия 2006г., когда присутствует прибыль от прочей реализации в размере 484 тыс.руб.
Следовательно, можно сделать вывод, подтверждающий влияние сезонности на реализацию и необходимость проведения ряда мероприятий с целью повышения эффективности производственно-хозяйственной деятельности ООО «КРУ «Строй-Сервис» и сокращения затрат.
Абсолютная величина прибыли недостаточно характеризует экономическую эффективность работы предприятия; ее нужно сопоставить с величиной авансированных или потребленных средств. Поэтому для оценки интенсивности и эффективности производства применяется система показателей рентабельности, при исчислении которых абсолютный размер прибыли соизмеряется с базой.
Приведенные в таблице 2.3 показатели рентабельности раскрывают степень прибыльности предприятия.
Таблица 2.3 Анализ рентабельности ООО «КРУ «Строй-Снаб»
| № | Показатели | Формула расчета | 2 полугодие 2006г. | 1 полугодие 2007г. | 2 полугодие 2007г. | 1 полугодие 2006г. | Темпы роста, % | |||
| 1пол.07/ 2пол.06 | 2пол.07/ 1пол.07 | 2пол.07/ 2пол.06 | 1пол.06/ 2пол.07 | |||||||
| 1 | Прибыль от реализации | 1 485 | -281 | 24 490 | -2 178 | -18,9% | -8715,3% | -8,9% | -146,7% | |
| 2 | Чистая прибыль, тыс. руб. | -1 515 | -4 704 | 6 585 | -7 603 | 310,5% | -140,0% | -115,5% | 501,8% | |
| 3 | Выручка от реализации продукции в действующих ценах, тыс. руб. | 203 331 | 206 108 | 433 160 | 290 616 | 101,4% | 210,2% | 67,1% | 142,9% | |
| 4 | Оборотные активы, тыс. руб. | 283 733 | 430 190 | 583 758 | 584 053 | 151,6% | 135,7% | 100,1% | 205,8% | |
| 5 | Внеоборотные активы | 44 785 | 88 646 | 135 548 | 165 418 | 197,9% | 152,9% | 122,0% | 369,4% | |
| 6 | Собственные средства, тыс. руб. | 37 721 | 95 923 | 116 908 | 106 776 | 254,3% | 121,9% | 91,3% | 283,1% | |
| 7 | Долгосрочные обязательства | 13 219 | 20 661 | 17 713 | 17 088 | 156,3% | 85,7% | 96,5% | 129,3% | |
| 8 | Стоимость имущества (валюта баланса), тыс. руб. | 328 518 | 518 836 | 719 306 | 749 471 | 157,9% | 138,6% | 104,2% | 228,1% | |
| 9 | Запасы | 83 954 | 145 505 | 172 792 | 180 244 | 173,3% | 118,8% | 104,3% | 214,7% | |
| 10 | Готовая продукция | 3 144 | 4 558 | 8 471 | 7 351 | 145,0% | 185,8% | 86,8% | 233,8% | |
| 11 | Дебиторская задолженность со сроком погашения менее года | 173 191 | 214 834 | 311 518 | 261 118 | 124,0% | 145,0% | 83,8% | 150,8% | |
| 12 | Кредиторская задолженность | 217 408 | 320 962 | 540 080 | 478 468 | 147,6% | 168,3% | 88,6% | 220,1% | |
| 13 |
Рентабельность производства, % |
Стр.1 / (стр.9+стр.5) *100% | 1,2% | -0,1% | 7,9% | -0,6% | -10,4% | -6618,3% | -7,9% | -54,6% |
| 14 | Рентабельность всего имущества (капитала), % | Стр.1 / стр.8 *100% | 0,5% | -0,1% | 3,4% | -0,3% | -12,0% | -6286,4% | -8,5% | -64,3% |
| 15 | Рентабельность внеоборотных активов, % | Стр.1 / стр.5 *100% | 3,3% | -0,3% | 18,1% | -1,3% | -9,6% | -5699,7% | -7,3% | -39,7% |
| 16 | Рентабельность собственного капитала, % | Стр.1 / стр.6 *100% | 3,9% | -0,3% | 20,9% | -2,0% | -7,4% | -7150,9% | -9,7% | -51,8% |
| 17 | Рентабельность перманентного капитала, % | Стр.1 / (стр.6 + стр.7) *100% | 2,9% | -0,2% | 18,2% | -1,8% | -8,3% | -7547,6% | -9,7% | -60,3% |
| 18 | Рентабельность продаж (продукции), % | Стр.1 / стр.3 *100% | 0,7% | -0,1% | 5,7% | -0,7% | -18,7% | -4147,0% | -13,3% | -102,6% |
| 19 | Общая оборачиваемость капитала | Стр.3 / стр.8 | 0,6 | 0,4 | 0,6 | 0,4 | 64,2% | 151,6% | 64,4% | 62,6% |
| 20 | Оборачиваемость мобильных средств | Стр.3 / стр.4 | 0,7 | 0,5 | 0,7 | 0,5 | 66,9% | 154,9% | 67,1% | 69,4% |
| 21 |
Оборачиваемость материальных оборотных средств |
Стр.3 / (стр.9+НДС) | 1,9 | 1,1 | 1,8 | 1,3 | 58,1% | 160,7% | 74,6% | 69,7% |
| 22 | Оборачиваемость готовой продукции | Стр.3 / стр.10 | 64,7 | 45,2 | 51,1 | 39,5 | 69,9% | 113,1% | 77,3% | 61,1% |
| 23 | Оборачиваемость дебиторской задолженности | Стр.3 / стр.11 | 1,2 | 1,0 | 1,4 | 1,1 | 81,7% | 144,9% | 80,0% | 94,8% |
| 24 | Средний срок оборота дебиторской задолженности, дней | (180 дней*стр.11) / стр.3 | 153,3 | 187,6 | 129,5 | 161,7 | 122,4% | 69,0% | 124,9% | 105,5% |
| 25 |
Оборачиваемость кредиторской задолженности |
Стр.3 / стр.12 | 0,9 | 0,6 | 0,8 | 0,6 | 68,7% | 124,9% | 75,7% | 64,9% |
| 26 | Средний срок оборота кредиторской задолженности, дней | (180 дней*стр.12) / стр.3 | 192,5 | 280,3 | 224,4 | 296,4 | 145,6% | 80,1% | 132,0% | 154,0% |
| 27 | Фондоотдача | Стр.3 / стр.5 | 4,5 | 2,3 | 3,2 | 1,8 | 51,2% | 137,4% | 55,0% | 38,7% |
| 28 | Оборачиваемость собственного капитала | Стр.3 / стр.6 | 5,4 | 2,1 | 3,7 | 2,7 | 39,9% | 172,4% | 73,5% | 50,5% |
Данные таблицы показывают разностороннее и разнонаправленное изменение показателей рентабельности и деловой активности предприятия, что в первую очередь связано с величиной прибыли от реализации, которая не стабильна по периодам и имеет то положительное, то отрицательное значение.
Показатель рентабельности производства во 2 полугодии 2006г.составляет 1,2%, затем в 1 полугодии 2007г. снижается до отрицательного значения (из-за отсутствия прибыли от реализации). Во 2 полугодии 2007г. рентабельность производства увеличивается до 7,9%, но в 1 полугодии 2006г. опять имеет отрицательное значение, причем большее по сравнению с отрицательным значением показателя в 1 полугодии 2007г.
Таким образом, отрицательное влияние на уровень рентабельности производства оказывает динамика прибыли от реализации при постоянном росте основных средств и нормируемых оборотных средств. Поэтому основным направлением повышения рентабельности производства может стать снижение себестоимости и увеличение выручки от реализации за счет роста объема реализации при неизмененном уровне цены, либо повышение цены при постоянном объеме реализации, если на такую продукцию найдется спрос на рынке. Но так же повысить рентабельность производства поможет увеличение оборачиваемости оборотных средств предприятия, связанное с повышением эффективности управления оборотным капиталом.
Нестабильный уровень рентабельности имущества с наличием отрицательных значений показателя рентабельности на протяжении 1 полугодия 2007 и 2006г., показывающий, сколько прибыли может быть получено с 1 рубля его стоимости, говорит о нестабильной доходности и периодической убыточности СМР и РСР и периодических всплесках деловой активности предприятия (присутствие сезонного фактора). С появлением данных по 2006г.необходимо провести подобный анализ по годам и проанализировать динамику годовых показателей рентабельности.
Рентабельность собственных средств, позволяющая судить, сколько прибыли приходится на 1 рубль капитала, вложенного собственниками в данное предприятие, рентабельность перманентного капитала, учитывающего долгосрочные заемные средства, и рентабельность продаж, служащая ориентиром деятельности маркетинговой службы предприятия по продвижению продукции на рынок и показывающая, сколько прибыли приходится на каждый рубль реализованной продукции имеют динамику, аналогичную показателям рентабельности производства и рентабельности имущества (отрицательна в 1 полугодии 2007 и 2006г. и положительна во 2 полугодии 2006 и 2007г.).
Динамика общей оборачиваемости капитала нестабильна на протяжении исследуемых периодов и к концу 1 полугодия 2006г. на 37,4 % меньше, чем во 2 полугодии 2006г. (первом периоде), хотя во 2 полугодии 2007г. оборачиваемость капитала равна показателю 2 полугодия 2006г. и увеличивается по сравнению с предыдущим периодом. Это произошло в результате резкого роста выручки от реализации за 2 полугодие 2007г. по сравнению со всеми остальными периодами и опережающими темпами роста валюты баланса по сравнению с выручкой от реализации. Аналогичную динамику имеют и все остальные показатели оборачиваемости (оборачиваемость материальных оборотных средств, мобильных средств, готовой продукции, дебиторской и кредиторской задолженности и собственного капитала). Максимальное их значение приходится на 3 исследуемый период (2 полугодие 2007г.), а в последнем периоде их значение меньше по сравнению с первым анализируемым периодом. При этом и само значение показателей оборачиваемости невысоко (в среднем между 1 и 2, кроме оборачиваемости готовой продукции, но это связано с тем, что в состав готовой продукции включается только производство строительных материалов, а оно составляет незначительную долю в общем объеме производства и реализации).
Таким образом, к концу всего анализируемого периода прибыльность и доходность ООО «КРУ «Строй-Сервис» ухудшается, но ухудшение не является постоянной динамикой, поскольку в некоторых периодах наблюдается стабилизация положения, что подтверждает влияние сезонности на осуществление и реализацию СМР и РСР.
Более подробно сложившуюся ситуацию позволит оценить анализ финансового состояния ООО «КРУ «Строй-Сервис».
Основным исходным материалом для анализа финансового состояния предприятия является его бухгалтерский баланс, который представлен в агрегированном виде в таблице 2.4
Согласно данным таблицы 2.4, за весь исследуемый период сумма валюты баланса увеличилась на 128%, причем увеличение наблюдается на протяжении всех отдельных периодов, что говорит о росте хозяйственного оборота.
Увеличение суммы внеоборотных активов в течение всех анализируемых периодов связано со значительным ростом незавершенного строительства (в 7 раз за весь период) при увеличении основных средств всего на 1%. Это связано с особенностями деятельности предприятия и длительности производственного цикла строительства (в частности жилых домов). Обновления основных фондов не происходит, что является негативным моментом, учитывая, что основные фонды предприятия, переданные ему на момент создания, практически изношены и устаревшие морально и физически. Увеличивается и удельный вес внеоборотных активов в составе имущества предприятия с 14% в начале периода до 22% в его конце, за счет роста доли незавершенного строительства при уменьшении удельного веса основных средств.
На протяжении всего периода величина оборотных средств предприятия увеличивается в 2 раза за счет увеличения запасов и затрат (на 114,7% за весь период ) и роста дебиторской задолженности (на 51%), увеличения денежных средств и прочих оборотных активов. Удельный вес оборотных активов в структуре имущества предприятия уменьшается с 86% до 78% Доля запасов и затрат в структуре текущих активов и всего имущества предприятия уменьшается с 26% в начале периода до 24% в его конце, уменьшается так же доля дебиторской задолженности с 53% до 35%. Сумма денежных средств в составе оборотных активов увеличивается с 1% до 14% за период, следовательно платежеспособность предприятия начинает улучшаться к концу исследуемого периода.
В составе запасов не происходит значительных изменений, удельный вес составляющих производственных запасов практически не меняется за период, но увеличивается денежное значение сырья и материалов в 2,4 раза, готовой продукции в 2,34 раза, расходов будущих периодов в 2,42 раза.
Можно предположить, что предприятие улучшает свою финансовую устойчивость, поскольку увеличивается величина собственных средств предприятия (на 183% за период) и увеличивается их удельный вес в структуре пассивов с 11% до 14% за весь период. Верно ли это предположение, покажет дальнейшей анализ, т.к. увеличение собственных средств не всегда является положительной тенденцией.
Отрицательной динамикой является увеличение кредиторской задолженности за анализируемый период в 2,2 раза при одновременном сокращении дебиторской задолженности, т.е. предприятие не в состоянии своевременно погашать свои обязательства и наращивает их на протяжении всего периода. Необходимо провести инвентаризацию кредиторской задолженности и разработать мероприятия для ее сокращения.
В составе источников средств предприятия присутствуют долгосрочные заемные средства, следовательно, финансирование капитальных затрат осуществляется не только за счет собственных средств. Присутствие краткосрочных кредитов и займов говорит о том, что наряду с использованием источников собственных и долгосрочных заемных средств текущая деятельность предприятия финансируется за счет краткосрочных займов и кредитов.
Таблица 2.4 Баланс ООО «КРУ «Строй-Сервис»
| № | Наименование статей или агрегированных величин по балансу. | 2 полуг. 2006г. | 1 полуг. 2007г. | 2 полуг. 2007г. | 1 полуг. 2006г. | Отклонения | ||||||||
| тыс.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||||||||