Анализ и оптимизация затрат на предприятиях строительной отрасли
Актив
Основные средства и вложения в матер. ценности
- сырье, материалы
- затраты в незавершенном производстве
- готовая продукция
- расходы будущих периодов
Пассив
Для оценки динамики изменения финансовой устойчивости и платежеспособности предприятия рассчитывается ряд коэффициентов, которые представлены в таблице 2.5. Согласно таблице 2.5 можно сделать следующие выводы:
Предприятие не совсем устойчиво, стабильно и независимо от внешних кредитов, поскольку значение коэффициента не достигает нормативного. В конце периода в 1 полугодии 2006г. коэффициент независимости на 6,6% больше, чем в начале периода (2 полугодии 2006г.). Но несмотря на этот рост значение коэффициента в 1 полугодии 2006г. меньше коэффициентов независимости в двух предыдущих периодах. Это происходит в результате сокращения величины долгосрочных обязательств на протяжении нескольких отчетных периодов. Таким образом, это уменьшение является отрицательной тенденцией, т.к. ведет к ослаблению финансовой устойчивости предприятия.
Коэффициент соотношения собственных и заемных средств показывает, сколько заемных средств привлекло предприятие на 1 рубль вложенных в активы собственных средств.
Во 2 полугодии 2006г. на каждый рубль собственных средств предприятие привлекло 7,71 рубль заемных. В последующие годы величина заемных средств на рубль собственных средств уменьшается и ее достигает к 1 полугодию 2006г. уже 6 рублей, но в последнем периоде наблюдается рост коэффициента по отношению к предыдущему полугодию, а на протяжении всего анализируемого периода значение коэффициента гораздо выше нормативного, следовательно, существует финансовая зависимость предприятия от заемных в результате значительного роста кредиторской задолженности.
Значение коэффициента маневренности уменьшается на протяжении всего периода и выходит на отрицательное значение в результате значительного роста кредиторской задолженности, что свидетельствует о резком снижении маневренности собственных источников, об отсутствии возможности на данный момент постепенного улучшения финансовой устойчивости и гибкости использования собственных средств без разработки и внедрения специальных мероприятий.
Коэффициент обеспеченности собственными средствами показывает, что во 2 полугодии 2006г. все оборотные средства были профинансированы за счет заемных средств предприятия. В 1 полугодии ситуация улучшилась и 20% оборотных средств финансировалось за счет собственных источников. Но затем значение коэффициента опять начало уменьшатся до отрицательной величины. В конце периода все оборотные средства были профинансированы за счет заемных источников. Следовательно, предприятие остается зависимым от внешних источников финансирования, эта тенденция может привести к неблагоприятным последствиям для предприятия. Необходимо провести подробный анализ соотношения собственных и заемных средств и разработать мероприятия по улучшению ситуации (повышению прибыльности предприятия).
На протяжении всего анализируемого периода значение коэффициента реальной стоимости основных и материальных оборотных средств было ниже предельного уровня, т.е. производственный потенциал предприятия является невысоким. Причем нельзя сказать об устойчивой динамике роста данного коэффициента, его изменение не стабильно, его значение уменьшается на протяжении одних периодов и увеличивается на протяжении других. Это негативная тенденция для предприятия.
Таким образом, можно сделать вывод о том, что предприятие ООО «КРУ «Строй-Сервис» финансово неустойчиво; значительный рост кредиторской задолженности в структуре источников средств, высокий уровень заемных средств, привлекаемых на 1 рубль собственных, отрицательная динамика коэффициента обеспеченности собственными средствами, низкий производственный потенциал предприятия говорит об ослаблении независимости и автономности предприятия и срочной необходимости проведения мероприятий по улучшению ситуации.
Таким образом, баланс предприятия нельзя считать абсолютно ликвидным, т.к. текущая платежеспособность ООО «КРУ «Строй-Сервис» не обеспечена. Однако, при условии повышения платежной дисциплины, своевременного погашения дебиторской и кредиторской задолженности и наблюдаемой тенденции роста суммы денежных средств к концу анализируемого периода ликвидность баланса может улучшиться.
Таблица 2.5
Коэффициенты финансовой устойчивости и платежеспособности ООО «КРУ «Строй-Сервис»
| № | Показатели | Формула расчета | Предельное значение | 2 полугодие 2006г. | 1 полугодие 2007г. | 2 полугодие 2007г. | 1 полугодие 2006г. | Темпы роста, % | |||
| 1пол.05/ 2пол.04 | 2пол.05/ 1пол.05 | 1пол.06/ 2пол.05 | 1пол.06/ 2пол.04, % | ||||||||
| 1. | К-т независимости | (П3+П4)/ВБ | ≥0,5 | 0,16 | 0,22 | 0,19 | 0,17 | 144,9% | 83,3% | 88,3% | 106,6% |
| 2. | К-т соотношения собственных и заемных средств | (П4+П5)/П3 | ≤1 | 7,71 | 4,41 | 5,15 | 6,02 | 57,2% | 116,9% | 116,8% | 78,1% |
| 3. | К-т маневренности | А2 / 290-610-620-630-660 | ≥0,1 | 46,10 | 14,05 | -629,73 | -15,09 | 30,5% | -4483,3% | 2,4% | -32,7% |
| 4. | Обеспеченности собственными средствами | (П3-А1) / А2 | ≥0,1 | -0,02 | 0,02 | -0,03 | -0,10 | -67,9% | -188,8% | 314,4% | 403,3% |
| 5. | К-т реальной стоимости основных и материальных оборотных средств | (НА+ОС+СМ-НП) / ВБ | ≥0,5 | 0,22 | 0,15 | 0,24 | 0,22 | 69,7% | 156,0% | 91,6% | 99,6% |
| 6. | К-т абсолютной ликвидности | НЛА / КСЗ | ≥0,1-0,7 | 0,01 | 0,07 | 0,04 | 0,16 | 509,5% | 60,0% | 367,0% | 1122,8% |
| 7. | К-т а ликвидности (критической оценки) | (НЛА+БРА) / КСЗ | ≥0,8 | 0,64 | 0,61 | 0,58 | 0,58 | 95,2% | 95,9% | 100,3% | 91,6% |
| 8. | К-т текущей ликвидности | А2 / КСЗ | 2-3,5 | 1,02 | 1,07 | 1,00 | 0,93 | 104,6% | 93,4% | 93,5% | 91,3% |
| 9. | Коэффициент общей платежеспособности | А/ЗК | (≥2) | 1,13 | 1,23 | 1,19 | 1,17 | 108,6% | 97,3% | 97,7% | 103,2% |
2.3 Анализ соблюдения сроков продолжительности строительства
Высокие конечные результаты деятельности строительных организаций достигается при обеспечении ввода в действие производственных мощностей и других объектов строительства в установленные сроки с высоким качеством и минимальными затратами производственно-технических ресурсов. При разработке плана строительно-монтажных работ и контроля за его выполнением используют нормы продолжительности строительства предприятий, пусковых комплексов, цехов, зданий и сооружений. Нормы продолжительности строительства (СНиП) включают время от начала работы подготовительного периода до ввода в действие производственных мощностей, их очередей, пусковых комплексов, цехов и других объектов при полном выполнении работ, предусмотренных проектами.
Плановые сроки устанавливаются в титульном списке, нормативные – действующими строительными нормами и правилами (СНиП) объектов, а фактические определяют от месяца отнесения бухгалтерией затрат на производство работ по объекту до времени утверждения акта приемки объекта в действие.
По монтажу оборудования фактическое начало работ устанавливается по актам готовности объекта (фундаментов, опорных конструкций) к производству монтажных работ. В общую продолжительность монтажных работ входит время, необходимое на испытания, механическую наладку агрегатов, аппаратов и т. п.
Сроки ввода в действие объектов должны соответствовать строительным нормам и правилам (СНиП), которые обязательны как при разработке планов, так и контроле за их выполнением. Необходимо, чтобы объемы незавершенного производства по титульным спискам обеспечивали создание нормальных заделов для ввода в действие производственных мощностей и объектов строительства с учетом объемов работ по объектам, начатым и заканчиваемым строительством в планируемом году.
Величина незавершенного строительства зависит от структуры вводимых в действие объектов и мощностей, норм продолжительности строительства, так и планируемых годовых объемов строительно-монтажных работ, а также изменения их остатков на начало и конец планируемого периода. Объем незавершенного производства выражается формулой:
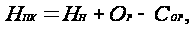
где
 - незавершенное
производство
на конец года;
 - то же, на начало
года;
 - планируемый
объем работ
на год;
 - объем работ
по сданным
заказчику
объектам, мощностям
и комплексам
работ.
В процессе анализа соблюдения сроков продолжительности строительства сравнивают фактические сроки строительства с плановыми, нормативными, а также фактически сложившимися в предыдущие отчетные периоды по аналогичным объектам и мощностям, а также проверяют степень напряженности плановых и нормативных сроков строительства.
При анализе также устанавливают факты нарушения нормативных сроков продолжительности строительства и причины, вызвавшие их. Отклонение фактической продолжительности строительства от предусмотренной планом свидетельствует о недостатках в производственно-хозяйственной деятельности подрядной организации и заказчиков, а отклонение плановых сроков (в сторону увеличения) от установленных нормативов указывает на недостатки планирования ввода в действие мощностей и объектов. На соблюдение норм продолжительности строительства оказывают влияние различные факторы: своевременная обеспеченность проектно-сметной документацией, материально-техническими ресурсами, рабочей силой, недостаточная увязка объемов работ с мощностями строительных организаций, сроками поставки оборудования для монтажа и др.
В анализируемой строительной организации отклонение фактических сроков строительства от нормативных и плановых характеризуется следующими показателями ( таблица 2.6)
Таблица 2.6
Анализ сроков строительства ООО «КРУ «Строй-Сервис»
| Наименование мощностей и объектов строительства | Продолжительность строительства в месяцах |
Отклонения (+, -) |
|||
| по СНиП | по плану | фактически | от СНиП | от плана | |
|
Жилой комплекс «Серебряный бор» Котельная Детский сад Жилой дом Цех № 2 Цех подсобных производств Дом культуры |
24 9 14 8 12 18 12 15 |
24 9 16 8 13 17 12 14 |
22 11 20 8 12 15 12 - |
-2 +2 +6 - - -3 - - |
-2 +2 +4 - -1 -2 - - |
Отклонения по сданным в действие объектам свидетельствуют о недостатках в производственно-хозяйственной деятельности строительной организации и заказчиков, в планировании производства работ. Так, по котельной вместо нормативного срока строительства 14 месяцев планом предусмотрено 16 месяцев, или завышено на 2 месяца. Фактически введен в действие с задержкой на 6 месяцев по сравнению со СНиП.
Нарушены сроки продолжительности строительства и по другим объектам, введены в действие по сравнению со СНиП. Планом предусматривалось сокращение нормативного срока продолжительности строительства цеха № 2 завода технологического оборудования на месяц. Фактическое выполнение этого плана показало, что он был перевыполнен на 2 месяца, а по сравнению с нормами СНиП – на три месяца. Это заслуживает положительной оценки в работе строительной организации.
Несмотря на досрочный ввод в действие на 2 месяца главного корпуса ремонтного завода, получить экономический эффект не представилось возможным, поскольку котельная была введена с задержкой на 2 месяца по сравнению со СНиП и на 2 месяца против плана, т. е. Нарушен установленный планом комплекс вводимых в действие мощностей и объектов.
Положительным результатом работы строительной организации является досрочный ввод в действие цеха № 2 завода технологического оборудования на 1 месяц. Сокращение сроков свидетельствует о том, что усилия коллектива строительной организации направлены на повышение эффективности строительного производства. Нарушение нормативных сроков продолжительности строительства детского сада на 6 месяцев по сравнению со СНиП привело к значительным потерям экономического эффекта. Расчет потерь экономического эффекта производится по следующей формуле:
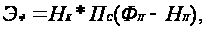
где
 - потери экономического
эффекта, тыс.
руб.
 - нормативный
коэффициент
эффективности
(установлен
для каждой
отрасли народного
хозяйства) для
промышленности
0,16;
 - полная сметная
стоимость
объекта, тыс.
руб.;
 - фактическая
продолжительность
строительства,
лет;
 - нормативная
продолжительность
строительства,
лет.
Потери
экономического
эффекта от
задержки ввода
мощностей по
главному корпусу
ремонтного
завода ()
составят 274,6 тыс.
руб. [0.16*5200(2.33-2)].
Полученный
экономический
эффект от досрочного
ввода в действие
()
цеха № 2 завода
технологического
оборудования
составит –
167,8 тыс. руб.
[0.16*4196(1.25-1.5)]. Наличие
потерь экономического
эффекта в связи
с задержкой
ввода мощностей
в действие,
получение
экономического
эффекта от
сокращения
сроков продолжительности
строительства
необходимо
учитывать при
оценке работы
как подрядчиков,
так и заказчиков.
Выполнение плана по вводу объектов и мощностей в действие, и прежде всего сокращение сроков продолжительности строительства обеспечивают повышение эффективности капитального строительства.
Сокращение сроков продолжительности строительства создает условия для выполнения ввода объектов и мощностей в действие и уменьшения объемов незавершенного производства, а также и ускорения оборачиваемости оборотных средств.
2.4 Анализ структуры расходов и затрат предприятия ООО «КРУ «Строй-Сервис»
Анализ структуры затрат предприятия проводится на основе данных бухгалтерского учета и управленческой отчетности, представленных соответствующими службами предприятия. Этот вид анализа также достаточно трудоемок, особенно на этапе сбора информации, и потребует существенных затрат времени как экспертов, так и сотрудников экономических служб. Однако он является, пожалуй, наиболее информативным для оценки эффективности деятельности предприятия и разработки перспективных планов его развития, поскольку позволяет выявить резервы снижения себестоимости и соответственно повышения рентабельности компании. В зависимости от величины компании и ресурсов, которые она может направить на проведение аналитических процедур и сбор информации, анализ может проводиться очень подробно или по укрупненным статьям, однако в том или ином объеме, с той или иной регулярностью анализ структуры расходов и затрат проводится практически всеми предприятиями.
Анализ может проводиться в трех направлениях:
по статьям расходов или затрат или по элементам;
по изделиям;
по центрам затрат или видам деятельности.
Анализ расходов и анализ затрат требуют для своего проведения разной информации и по-разному расставленных акцентов. Так, анализ расходов более важен для регулирования денежного потока компании, а анализ затрат и себестоимости - для формирования бухгалтерской отчетности. Однако методики их проведения аналогичны, и в конечном итоге выводы, сделанные по результатам проведения аналитических процедур характеризуют эффективность управления предприятием. Поскольку исторически так сложилось, что в анализе финансово-хозяйственной деятельности российских предприятий бухгалтерским аспектам отводится большее внимание, нежели управленческим, имеет смысл более подробно рассмотреть именно анализ затрат и себестоимости.
Наиболее полезную информацию даст такой анализ, если он ведется одновременно в двух срезах: по центрам затрат, структурным единицам или видам деятельности в разрезе статей или элементов.
Любое предприятие имеет более или менее сложную организационную структуру. Если на предприятии есть несколько цехов, подразделений департаментов, дивизионов, групп или иных структурных единиц, выпускающих разную продукцию, состав затрат в этих структурных подразделениях будет существенно различаться. В этом случае изучение структуры затрат, проведенное на уровне всего предприятия, в целом будет гораздо менее аналогичным и полезным с управленческой точки зрения, чем анализ по отдельным подразделениям.
С другой стороны, анализ затрат некоторых структурных подразделений, в первую очередь вспомогательных производств и административных единиц с небольшой численностью персонала и сравнительно небольшими бюджетами, потребовав немалых трудозатрат, тоже мало что даст для определения перспектив предприятия и процедур планирования. Информацию, наиболее полезную для принятия решений и планирования дальнейшей деятельности предприятия, дает анализ затрат, проведенный не по всем единицам, выделенным в структуре предприятия, а по так называемым центрам затрат. Выделение их на каждом предприятии - процесс достаточно субъективный, а проводится он в рамках процедур управленческого учета. Обычно в центры затрат выделяют все основные производства предприятия. Вспомогательные, побочные производства, административные, управленческие и другие структурные единицы группируются в центры затрат тем или иным способом в зависимости от их функций, роли в структуре предприятия и величины бюджетов.
На небольших предприятиях, руководство которых не видит необходимости в формировании центров затрат, а также на предприятиях, где в рамках одного структурного подразделения производятся разные виды продукции, анализ затрат целесообразно проводить именно в таком разрезе. На большинстве промышленных предприятий он действительно проводится в той или иной форме при определении цены на соответствующую продукцию. И на самом деле, определение "справедливой", или оптимальной, цены по формуле "затраты плюс желаемая норма прибыли" является одним из важных приложений анализа затрат, проводимого по видам продукции.
Перечень затрат российского предприятия приводится в 25й главе НК РФ и включает следующие статьи:
затраты на подготовку и освоение производства;
затраты, непосредственно связанные с производством продукции (работ, услуг);
затраты, связанные с использованием природного сырья;
затраты некапитального характера, связанные с совершенствованием технологии и организации производства;
расходы, связанные с рационализаторством и изобретательством;
расходы, связанные с обслуживанием процесса производства;
затраты по обеспечению нормальных условий труда и техники безопасности;
текущие расходы, связанные с содержанием и эксплуатацией очистных сооружений, фильтров и других природоохранных объектов;
затраты, связанные с управлением производством;
расходы, связанные с набором рабочей силы, подготовкой и переподготовкой кадров;
оплата услуг по осуществлению расчетных операций;
расходы по транспортировке работников к месту работы и обратно;
амортизация (износ) основных средств и нематериальных активов;
затраты на оплату процентов по полученным кредитам банков;
затраты на создание страховых фондов (в пределах установленных законодательством норм);
затраты, связанные со сбытом продукции;
уплата налогов и сборов;
прочие затраты.
Кроме того, в состав себестоимости включаются некоторые непроизводственные расходы: потери от брака, затраты на гарантийный ремонт и гарантийное обслуживание, потери от простоев по внутрипроизводственным причинам, недостачи материальных ценностей при отсутствии виновных лиц, выплаты по возмещению вреда, причиненного производственными травмами, и т.п.
Разумеется, каждое конкретное предприятие в своей хозяйственной деятельности сталкивается не со всеми приведенными видами затрат. Кроме того, величины расходов по разным статьям существенно различаются. Некоторые из них могут сильно варьировать из месяца в месяц или из квартала в квартал. Поэтому группировку статей для целей анализа каждое предприятие проводит самостоятельно исходя из специфики своей деятельности. В общем случае целесообразно выделять следующие элементы затрат:
материальные затраты (за вычетом возвратных отходов);
затраты на оплату труда;
отчисления на социальные нужды;
амортизация основных фондов;
прочие затраты.
Анализ структуры и объема затрат по статьям или по элементам проводят в сравнении с плановыми или нормативными показателями. Особое внимание следует уделять отклонениям от обоснованных нормативов и анализу причин этих отклонений. Образец такого анализа представлен в примере.
Проанализиреум затраты на изготовление каркасов для фундамента ФМ-2 (эстакада №18).
Калькуляция работ представлена в таблице 2.7
Таблица 2.7
Калькуляция работ на изготовление армированных каркасов для фундамента
| Основн.ЕНиР | Состав работ | Ед изм | Объем | Норма времени | Расценка | На весь объем | |
| Н.врем. | Сумма | ||||||
| УН 3-41 №1б | Перемешение арматуры кран балкой на расстояние до 30 м (на площадку изг.) | тн | 1 | 0,57 | 0,303 | 0,57 | 0,30 |
| УН 3-44 №1б"а" | Перемешение арматуры на механизированной эл.вагонетки на расстояние до 20 м. | тн | 1 | 0,24 | 0,129 | 0,24 | 0,13 |
| УН 3-41 №1б | Перемешение арматуры кран балкой на расстояние до 30 м (на площадку изг.) | тн | 1 | 0,57 | 0,303 | 0,57 | 0,30 |
| УН 3-3 №1№5 "г" | Правка арматурной стали D=6мм А1 | тн | 0,18 | 3,8 | 2,9 | 0,68 | 0,52 |
| УН 3-4 | Резка арматурной стали | ||||||
| А10 | тн | 0,09 | 4,08 | 2,35 | 0,37 | 0,21 | |
| А20 | тн | 0,73 | 2,04 | 1,18 | 1,49 | 0,86 | |
| D=6,5 | тн | 0,18 | 6,7 | 3,86 | 1,21 | 0,69 | |
| УН 3-7 №17 №"а" |
Гнутье арматурных стержней D=20 1 отгиб L до 3 м |
тн | 0,73 | 4,92 | 2,6 | 3,59 | 1,90 |
| УН 3-42 №1"б" | Переноска арматурных стержней вручную L до 30 см | тн | 1 | 2,06 | 0,92 | 2,06 | 0,92 |
| УН 3-17 №2 | Электродуговая сварка | 100 св. | 38,08 | 0,82 | 0,52 | 31,23 | 19,80 |
| УН 3-23 №8 "г" | Сборка арматурных каркасов | тн | 1 | 7,2 | 4,15 | 7,20 | 4,15 |
| УН-3-20 | Приварка отдельных стержней к элементам каркаса | тн | 1 | 3,53 | 2,25 | 3,53 | 2,25 |
| ИТОГО | 52,73 | 32,04 | |||||
| ФОТ 7896/168*труд | 2523,64 | ||||||
| На изделие (шт-в т.11,33 изд) | 4,667 | 223,32 | |||||
Результат деятельности цеха по итогам 2007 г. по сравнению с плановыми значениями оказался следующим: (таблица 2.8)
Таблица 2.8
Анализ нормативных и фактических данных по изготовлению армированных каркасов для фундамента
| Основн. ЕНиР | Состав работ | План | Факт | Отклонение от норматива | |
| Сумма | Сумма | Абс. | Относит | ||
| УН 3-41 №1б | Перемещение арматуры кран балкой на расстояние до 30 м (на площадку изг.) | 0,30 | 0,5 | 0,20 | 165,02 |
| УН 3-44 №1б"а" | Перемещение арматуры на механизированной эл.вагонетки на расстояние до 20 м. | 0,13 | 0,15 | 0,02 | 116,28 |
| УН 3-41 №1б | Перемещение арматуры кран балкой на расстояние до 30 м (на площадку изг.) | 0,30 | 0,3 | 0,00 | 99,01 |
| УН 3-3 №1№5 "г" | Правка арматурной стали D=6мм А1 | 0,52 | 0,68 | 0,16 | 130,27 |
| УН 3-4 | Резка арматурной стали | ||||
| А10 | 0,21 | 0,32 | 0,11 | 151,30 | |
| А20 | 0,86 | 0,95 | 0,09 | 110,29 | |
| D=6,5 | 0,69 | 0,75 | 0,06 | 107,94 | |
| УН 3-7 №17 №"а" |
Гнутье арматурных стержней D=20 1 отгиб L до 3 м |
1,90 | 2,2 | 0,30 | 115,91 |
| УН 3-42 №1"б" | Переноска арматурных стержней вручную L до 30 см | 0,92 | 1,3 | 0,38 | 141,30 |
| УН 3-17 №2 | Электродуговая сварка | 19,80 | 20,5 | 0,70 | 103,53 |
| УН 3-23 №8 "г" | Сборка арматурных каркасов | 4,15 | 4,65 | 0,50 | 112,05 |
| УН-3-20 | Приварка отдельных стержней к элементам каркаса | 2,25 | 3,5 | 1,25 | 155,56 |
| ИТОГО | 32,04 | 35,80 | 3,76 | 111,72 | |
Материальные затраты 1 тонны продукции реально увеличились на 11,72%. Все статьи расходов отклонились от норматива в большую сторону. Самый большой перерасход средств обнаруживается по статье «приварка отдельных стержней к элементам каркаса» (на 55,56%).
Далее проведем анализ полной себестоимости затрат на производство ООО «КРУ «Строй-Сервис» (таблица 2.9)
Таблица 2.9 Анализ себестоимости по статьям затрат
| Элементы затрат | Значение показателя по плану | Значение показателя по отчёту | Отклонение | |||
| сумма | УВ, % | сумма | УВ, % | Абс. | Относит. | |
| 1. Сырьё и материалы | 228529,95 | 55,98 | 388400,62 | 55,37 | 159870,66 | 169,96 |
| 2. Вода | 23677,63 | 5,8 | 46998,088 | 6,7 | 23320,46 | 198,49 |
| 3. Топливо | 4898,82 | 1,2 | 8277,2752 | 1,18 | 3378,46 | 168,96 |
| 4. Энергия | 2449,41 | 0,6 | 4349,0768 | 0,62 | 1899,67 | 177,56 |
| 5. ЗП основная и дополнительная | 76380,77 | 18,71 | 130752,89 | 18,64 | 54372,12 | 171,19 |
| 6. ЕСН (26 %) | 19881,04 | 4,87 | 34371,736 | 4,9 | 14490,69 | 172,89 |
| 7. Амортизация | 20248,46 | 4,96 | 35073,2 | 5 | 14824,74 | 173,21 |
| 8. Расходы на рекламу | 3265,88 | 0,8 | 6032,5904 | 0,86 | 2766,71 | 184,72 |
| 9. Налоги в дорожные фонды | 3265,88 | 0,8 | 6102,7368 | 0,87 | 2836,86 | 186,86 |
| 10. Плата за воду | 2449,41 | 0,6 | 5611,712 | 0,8 | 3162,30 | 229,10 |
| 11. Затраты на запасные части | 23187,75 | 5,68 | 35494,078 | 5,06 | 12306,33 | 153,07 |
| Итого затрат | 408235 | 100 | 701464 | 100 | 293229,00 | 171,83 |
Анализ сметы затрат показал, что фактические затраты превысили плановые на 293229 тыс. руб. (или на 71,83%)
Наименьшую долю в структуре затрат приходится на энергию (0,60 % – по плану, 0,62 % - фактически), патентная плата (0,80 % - по плану, 0,86 % - фактически) и прочие расходы (0,80 % - по плану, 0,87 % фактически).
Наибольшую долю в структуре затрат занимает сырье и материалы (55,98 % - по плану, 55,42 % -фактически). Также значительна доля основной и дополнительной заработной платы (18,71 % - по плану и 18,66 % фактически) и покупок изделий и полуфабрикатов (по плану - 10,4 %, фактически - 10,93%).
Проведем анализ себестоимости с учетом деления затрат на постоянные и переменные (табл. 2.10).
Таблица 2.10
Анализ затрат с учетом деления на постоянные и переменные
| Элементы затрат | План | Отчёт | Изменение | |||
| Сумма расходов, т.р. | доля, % | Сумма расходов, т.р. | доля, % | Сумма расходов, т.р. | доля, % | |
| Переменные затраты (V) | ||||||
| сырьё и материалы | 228529,95 | 60,30 | 388400,61 | 70,24 | 159870,66 | 9,94 |
| Вода | 23677,63 | 6,25 | 46998,09 | 8,50 | 23320,46 | 2,25 |
| топливо | 4898,82 | 1,29 | 8277,28 | 1,50 | 3378,46 | 0,20 |
| энергия | 2449,41 | 0,65 | 4349,08 | 0,79 | 1899,67 | 0,14 |
| ЗП основная и дополнительная | 76380,77 | 20,15 | 34371,74 | 6,22 | -42009,03 | -13,94 |
| ЕСН (26 %) | 19859 | 5,25 | 8936,6 | 6,34 | -10922,3 | 1,10 |
| Затраты на запасные части | 23187,75 | 6,12 | 35494 | 6,42 | 12306,25 | 0,30 |
| Итого | 379005,37 | 100 | 552964 | 100 | 173958,63 | 0,00 |
| Постоянные затраты (C`) | ||||||
| амортизация | 20248,46 | 69,27 | 35073,2 | 66,40 | 14824,74 | -2,87 |
| Расходы на рекламу | 3265,88 | 11,17 | 6032,59 | 11,42 | 2766,71 | 0,25 |
| Налоги в дорожные фонды | 3265,88 | 11,17 | 6102,74 | 11,55 | 2836,86 | 0,38 |
| Плата за воду | 2449,41 | 8,38 | 5611,71 | 10,62 | 3162,3 | 2,24 |
| Итого | 29229,63 | 100 | 52820,24 | 100 | 23590,61 | 0 |
| Всего | 408235 | 701464 | 293229 | |||
Сумма переменных расходов увеличилась на 173958 тыс.руб. В структуре переменных расходов наибольший удельный вес занимают сырье и материалы (по плану- 60,30%, по факту- 70,24%). Также наблюдается значительное снижение заработной платы рабочих.
Для выявления причин изменения общих затрат рассматривают структуру затрат на производство, а затем влияние ее изменения на изменение общих затрат.
Расчет производится по формулам:
∆ Оз (N) = Зp0 · In - З p0 (2)
∆ Оз (структура затрат) = Зp1 – Зp0 · In (3)
Где
Оз – общая сумма затрат;
Зp – затраты каждого вида (по элементам затрат);
N – выпуск продукции;
I – индекс выпуска продукции.
Таблица 2.11 Расчет влияния изменения структуры затрат на изменение общих затрат
| Показатели | 2006 | 2007 | Баз. год, пересчитанный | Влияние на общие | |
| на In | затраты | ||||
| A | 1 | 2 | 3=1·IN | 4=3-1 | 5=2-3 |
| Выручка от реализации продукции, услуг | 409439 | 723776 | 0,56 | - | - |
| 2.Сырьё и материалы, вода, топливо и энергия на технологический нужды | 259555,8 | 448025,06 | 145351,248 | -114204,55 | 302673,81 |
| 3.ЗП основная и дополнительная с отчислениями | 96238,77 | 164748,64 | 53893,7112 | -42345,059 | 110854,93 |
| 4.Амортизация | 20248,456 | 35073,2 | 11339,1354 | -8909,3206 | 23734,065 |
| 5.Прочие расходы | 32168,92 | 53241,11 | 18014,5952 | -14154,325 | 35226,515 |
In = 409439/723776 = 0,56
∆ О з = (-114204,55 + 302673,81) + (-42345,059+ 110584,93) + (-8909,32+ 23734,06) + (-14154,325 + 35226,515) = 2952606,06 тыс. руб.
Таким образом, увеличение общих затрат было вызвано увеличением затрат по всем экономическим элементам. Увеличение объема производства вызвало увеличение себестоимости до 2952606,06 тыс.руб.
Для характеристики уровня и динамики себестоимости продукции применяется показатель затрат на 1 рубль выпущенной продукции.
Он представляет собой отношение:
A = C/В (4)
где A – затраты на 1 рубль продукции;
С – себестоимость продукции;
B – объем производства.
Сопоставлением затрат на 1 рубль продукции за 2006 и 2007 годы определяется направление изменения показателей (табл. 2.12).
Таблица 2.12 Факторный анализ затрат на 1 рубль продукции в разрезе сметы затрат на производство
| Показатели | По плану за отчетный год | Фактически за отчетный год | Фактически за предыдущий год | Отклонения | |
| От плана | От пред года | ||||
| 1. Заработная плата и отчисления на социальные нужды | 165800 | 164749 | 96238,8 | -1051,4 | 68509,9 |
| 2. Материальные затраты | 390235 | 448025 | 259556 | 57790,1 | 188469 |
| 3. Амортизация | 32478 | 35073,2 | 20248,5 | 2595,2 | 14824,7 |
| 4. Прочие расходы | 50145 | 53241,1 | 32168,9 | 3096,11 | 21072,2 |
| 5. Себестоимость продукции, работ, усл. | 638658 | 701464 | 408235 | 62806 | 293229 |
| 6.Объем продукции, работ, услуг | 750384 | 723776 | 409439 | -26608 | 314337 |
| 7. Затраты на 1 руб. продукции (стр.5:стр.6) | 0,85 | 0,97 | 1,00 | 0,11806 | -0,02789 |
| 8. Материалоемкость продукции (стр.2:стр6) | 0,52 | 0,62 | 0,63 | 0,09896 | -0,01492 |
| 9. Фондоемкость продукции (стр.3:стр.6) | 0,04 | 0,05 | 0,05 | 0,00518 | -0,001 |
| 10. Зарплатоемкость продукции (стр.1:стр.6) | 0,22 | 0,23 | 0,24 | 0,00667 | -0,00743 |
| 11 Прочие расходы (стр.4 :стр. 6) | 0,07 | 0,07 | 0,08 | 0,00673 | -0,00501 |
Себестоимость продукции в 2007 году по сравнению с предыдущим годом увеличились на 293229 тыс. руб. При этом выпуск продукции увеличился на 314337 тыс. руб. То есть на 1 руб. роста затрат приходится 1,072 руб. роста выпуска продукции. Материалоемкость продукции за 2007 году снизилась по сравнению с 2006 годом и увеличилась по сравнению с планом. Зарплатоемкость остается на одном уровне.
Таблица 2.13
Аналитическая таблица себестоимости продукции организации
| № | Показатели | Затраты на 2007 год |
| 1. | Показатели плана | 638658 |
| Себестоимость всей товарной продукции, тыс. руб. | ||
| 2. | Товарная продукция в оптовых ценах предприятия, тыс. руб. | 750384 |
| 3. | Затраты на 1 руб. продукции, коп. | 0,85 |
| 4. | себестоимость всей товарной продукции за вычетом экономии, не учитываемой при оценке выполнения плана ( стр. 1- стр. 17), тыс. руб. | 124562 |
| 5. | Затраты на 1 руб. товарной продукции по плану, уменьшенные на экономию, не учитываемую при оценке выполнения задания (стр. 4 : стр. 2 · 100 ), коп. | 16,60 |
| Себестоимость всей фактически выпущенной товарной продукции, тыс. руб.: | - | |
| 6. | - исходя из уровня затрат на 1 руб. товарной продукции по плану (стр.3 *10) | 637 826,40 |
| 7. | - по фактической себестоимости; | 701464 |
| 8. | - по фактической
себестоимости
в
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |