Особливості експертизи якості шоколаду, дослідження асортименту, класифікація за УКТ ЗЕД та оформлення при переміщенні через митний кордон України
Шоколад виготовляють з какао. Потрібно шукати на етикетці три основні компоненти – какао терте, какао-порошок і какао-масло. Якщо є які-небудь інші жири і масла, перед вами - не справжній шоколад, а фальсифікат. У складі справжнього шоколаду можуть бути присутні: цукор, емульгатор лецетин, фосфатидний концентрат, ароматизатори (часто це ванілін) і деякі інші добавки.
Справжній шоколад тане в роті - температура плавлення какао-масла близька до температурі людського тіла. Температура плавлення пальмового масла трохи вища. Такий шоколад не розтане, і в роті після нього залишиться присмак рослинного жиру. Такий корисний і смачний продукт, як шоколад, є одним з тих харчових товарів, який підроблюють частіше за все. Правда, відвертих підробок в сучасній торгівлі стає все меншим, зате все більше розвивається тенденція спекуляції несумлінних виробників на відомих брендах. Полягає вона в тому, що проводиться товар, дуже схожий на вигляд і смаковим якостям на теперішній час, який давно вже завоював авторитет. Відмінність лише в невеликих нюансах, щоб фальсифікатора не можна було викрити юридично. Розрахунок робиться на неуважного споживача: прийнявши “законний фальсифікат” за реальну продукцію, покупець споживає неякісний товар. Шоколадом називається кондитерський виріб, виготовлений на основі какао -масла. Саме масло, а не какао - порошок, як думає більшість людей, додає шоколаду аромат і смак. До речі, саме тому так званий "білий шоколад" і має шоколадний смак, хоча зовнішній вигляд у нього зовсім не шоколадний. Якість какао - бобів і какао -масла повинна бути дуже високою, відповідати певним вимогам не тільки в процесі переробки, але ще під час свого визрівання на вітках какао - дерева. Добросовісні виробники шоколаду не всі боби какао погоджуються прийняти на переробку. Справу вважають за краще мати тільки з певними господарствами, що культивують какао. В основному в нашу країну сировина для справжнього шоколаду поставляється з далекої африканської країни Кот-д’Івуар. Привезена здалеку сировина, таким чином, обходиться недешево. Але є такі жири, які по смакових якостях більш менш наближені до теперішнього часу какао -маслу. Окрім аналогів натурального какао -масла існують і синтезовані замінники: гідрогенізовані соняшникова, оливкова, соєва, пальмова олії. Продукти, виготовлені на їх основі, теж смачні, тільки смак у них інший і називати їх шоколадом ніяк не можна. По суті, у них є свої правильні найменування: "кондитерська плитка" і "солодка плитка". Так і повинні за цивілізованими правилами іменуватися різні плитки, батончики і цукерки, проведені без застосування основного шоколадного компоненту Але шоколад настільки популярний, що виробники підробок так і намагаються назвати несправжній шоколад то "шоколадним батончиком", то ще як, лише б в назві був присутній хоч натяк на щось "шоколадне". Слід пам’ятати важливе правило, зазначене у "Законі про права споживача". На упаковці кожного товару обов'язково повинен бути вказаний повний склад компонентів продукту. Цього правила виробники в основному дотримуються, інакше їх продукцію просто не допустять до реалізації. Пишуть його якомога дрібніше, не примітніше. Правда, на окремих шоколадних цукерках дрібного формату цей список не поміщають, але він є на кожній пакувальній коробці. Що ж до шоколадних плиток, то на них склад присутній обов'язково. Потрібно уважно прочитати його. Якщо замість какао -масла до складу ласощів входять гідрогенізованні жири або рослинні масла, не сумнівайтеся: перед вами просто солодка плитка. Вона має право на життя, але повинна продаватися тільки під своєю власною назвою і за ціною більш низької, ніж шоколад. Крім того, продавцю необхідно мати на неї "сертифікат відповідності Госту" і він зобов'язаний показати його на першу вимогу покупця. [24]
Другий пункт, на який треба звертати увагу, вивчаючи склад пропонованого вам солодкого продукту, - консерванти. Справжній добротний шоколад не повинен їх містити, бо основний процес у виробництві - темперування (поступове контрольоване охолоджування при передбаченому температурному режимі) поширює по всій шоколадній масі максимальну кількість кристалів -β. Оптимальна структура цього кристала і дозволяє одержувати шоколад з тривалим терміном придатності. Якщо процес темперування прискорений або виконаний з недостатнім дотриманням технологій, шоколад втрачає одну з найважливіших своїх властивостей - довговічність. У такому разі до нього починають додавати різні консерванти. По існуючому Госту в шоколаді дозволено використовування консервантів в розмірі не більше п'яти відсотків від загального складу. При цьому назви консервантів (сорбінова кислота, сорбат кальцію, сорбітол) повинні вказуватися на етикетці повністю. Якщо вони замасковані загальним словом "добавки", шоколад, скоріш за все, відноситься до фальсифікатів.
Людям, хворим або схильним до діабету, особливо уважно треба дивитися на вміст цукру в солодких плитках. На відміну від шоколаду в фальсифікатах кладуть цукру набагато більше. [25]
ВИСНОВКИ ДО РОЗДІЛУ 3.
3.1. При перетині митного кордону України дуже часто виникають спірні питання щодо якості, відповідності шоколаду, зазначеного у товаросупровідних документах, тій чи іншій асортиментній групі, або приналежності наданого для оформлення товару до наведеної групи за УКТ ЗЕД. При перевезенні шоколаду часто можуть виникати такі питання, адже шоколад можна перевозити як шоколадну плитку, яка коштує значно дешевше, або перевозити шоколад дорожчої асортиментної групи, а видавати її за дешевшу. Ось чому так важлива експертиза якості даного виду продукції. Проаналізувавши нормативну документацію, а також інші літературні джерела, ми дійшли висновку. що будемо проводити експертизу якості шоколаду за методами дегустаційної експертизи якості та методами визначення основних фізико-хімічних показників якості, які наведені у відповідних стандартах.
3.2. Під час проведення експертизи якості зразків шоколаду було виявлено, що жоден з нормативних документів на шоколад не має шкали бальної оцінки якості органолептичних показників. Тому була розроблена відповідна 5-ти бальна система оцінки органолептичних показників якості шоколаду. При визначенні масової частки загального цукру виявилося, що найрозповсюдженіший метод визначення даного фізико-хімічного показника якості – ферриціанідний, не є дійсний для шоколаду з сучасними рецептурами. Можливо, новітні замінники цукру чи ароматизатори нейтралізують дію метиленового синього. За неможливості зафарбувати розчин метиленовим синій стає неможливим подальше проведення досліду. Тому був обраний інший метод визначення масової частки загального цукру – йодометричний.
За результатами проведених досліджень, можна зробити наступні висновки: виробники шоколаду намагаються приховати інформацію про склад продукту, наносячи на споживчому пакування інформацію дуже маленького шрифту; як зарубіжні, так і вітчизняні виробники шоколаду не мають єдиної гармонізованої системи написання складу продукту. Одні виробники зазначають вміст цукру окремо від вуглеводів, інші – ні. На мою думку, така інформація повинна міститися на упаковці; ринок України шоколаду наповнений якісною та неякісною продукцією як вітчизняного так і зарубіжного виробництва. За результатами проведених досліджень до неякісної продукції можна віднести український шоколад „Оленка” та російський „Молочний шоколад”.
3.3.1. Ідентифікацію зразків шоколаду потрібно починати з аналізу маркування даних зразків за ДСТУ 3924 –2000. Кожний шоколадний виріб повинен мати маркування, що наноситься з метою ідентифікації та міцно нанесено чи наклеєно на споживчу чи транспортну тару. Після оцінки маркування потрібно провести органолептичну оцінку якості даних зразків. ДСТУ 3924-2000 містить певні фізико-хімічні показники якості, які нормуються під час проведення експертизи якості шоколаду. Так як головним завданням ідентифікації є швидке достовірне, з найменшими витратами, розпізнання виду продукції, то визначення цих показників нам не підходить для ідентифікації, бо займає багато часу та коштів. Знаючи, що з метою фальсифікації найчастіше вводять до продукції замінники какао-масла. Тому для ідентифікації шоколадних виробів дуже важливим показником є визначення температури плавлення шоколадної маси. Справжній шоколад тане в роті - температура плавлення какао-масла близька до температурі людського тіла (28 - 36єС), замінники какао-масла найчастіше мають більшу температуру плавлення.
3.3.2. Сьогодні, однією з актуальних проблем на ринку України є визначення та знищення фальсифікації. Має цю проблему і шоколадна галузь України. Тому споживач при виборі шоколаду повинен дотримуватись таких критеріїв вибору: шоколад не повинен містити какао порошок, консервантів, замінників какао-масла; споживне маркування повинне містити чітку, нормального шрифту, інформацію, назва виробу повинна бути оригінальна, не співзвучна з відомими брендами.
4.1. КЛАСИФІКАЦІЯ ШОКОЛАДУ ЗА УКТ ЗЕД.
За номенклатурним класифікатором - «Український класифікатор товарної номенклатури зовнішньоекономічної діяльності» (УКТЗЕД) шоколад належить до 18 групи (див. табл. ):[23]
18 Какао та продукти з нього
18 180600 00 00 Шоколад та інші готові харчові продукти з вмістом какао
Таблиця
Класифікація шоколаду за УКТ ЗЕД
|
№ товарної групи |
Опис товарної групи |
|
1806 |
Шоколад та інші готові харчові продукти з вмістом какао: |
|
1806 20 |
- інші готові вироби у брикетах, плитках чи пластинах масою понад 2 кг або у рідкому стані, у вигляді пасти чи порошку, у гранулах тощо, які містяться в контейнерах або у первинній упаковці масою нетто понад 2 кг. |
|
1806 20 10 00 |
-- з вмістом 31 мас. % або більше какао-масла або з вмістом у сумі 31 мас.% або більше какао-масла і молочного жиру |
|
18 06 20 30 00 |
з вмістом у сумі 25 мас.% або більше, але менш як 31 мас. % какао-масла та молочного жиру --інші |
|
18 06 20 50 00 |
---з вмістом 18 мас.% або більше какао-масла |
|
1806 20 95 00 |
- інші, в брикетах, пластинах або плитках: |
|
1806 31 00 00 |
-з начинкою |
|
1806 32 |
- без начинки |
|
1806 32 10 00 |
--- з додаванням зерна зернових культур, горіхів або фруктів |
|
1806 32 90 00 |
--- інші |
Отже, майже весь асортимент шоколаду представлений у 18 групі, так як ця група містить усю продукцію, яка у своєму складі має какао продукти. Але асортимент шоколаду містить також такий специфічний вид шоколаду, як „білий”. Даний вид шоколаду лише нещодавно став популярним серед споживачів. „Білий” шоколад відноситься до 17 групи – „Цукор та кондитерські вироби з цукру” і належить до товарної категорії 1704 90 300 – „білий шоколад”, бо у своєму складі не містить какао тертого.
Для кращого розуміння приналежності шоколаду до тієї чи іншої класифікаційної групи доцільно було б розглянути Пояснення до УКТ ЗЕД. Згідно цього документу до товарної категорії 1806 20 30 відносяться продукти, загально відомі як „молочний шоколад”. У товарній підпозиції 1806 31 термін "з начинкою" означає вироби у вигляді блоків, плиток чи батонів, які мають внутрішню основу (наприклад, кремову масу, фруктову пасту, лікерну масу), покриту шоколадом. Проте глазуроване шоколадом сухе печиво не включається.
1806 20 50 - ця товарна категорія включає продукти, загально відомі як "простий шоколад".
1806 32 10 - ця товарна категорія включає суцільні блоки, плитки та батони шоколаду, які містять зерна зернових культур, горіхів або фруктів, подрібнені чи ні, розподілені по всьому об'єму шоколаду.
1806 90 11 і 1806 90 19 - ці товарні категорії включають продукти, які зазвичай можна за один раз положити в рот, і до яких належать:
- шоколадні вироби з начинкою; або
- комбінація шоколадних виробів з будь-якою їстівною речовиною прошарками; або
- суміш шоколадних виробів з будь-яким їстівним продуктом.
1806 90 31 - ця товарна позиція включає шоколадні пасхальні яйця з начинкою та інші нові форми з начинкою.
1806 90 39 – ця товарна категорія включає шоколадну вермішель, пластівці і т. п., а також суцільні або порожнисті шоколадні яйця та фігурки.
На мою думку, така класифікація є доцільною, адже вартість плитки шоколаду залежить від вмісту у ній какао продуктів. Чим більше таких продуктів містить шоколад, тим дорожче коштує. Тому дуже раціонально було класифікувати шоколад саме за цим показником. Це дає змогу також правильно нарахувати митні платежі при митному оформленні даного виду продукції.
4.2. ЗАСОБИ ДЕРЖАВНОГО РЕГУЛЮВАННЯ ПЕРЕМІЩЕННЯ
ЧЕРЕЗ МИТНИЙ КОРДОН ШОКОЛАДУ
Зовнішньоекономічна політика держави — це комплекс заходів, метою яких є досягнення економікою країни певних переваг на світовому ринку і водночас захист внутрішнього ринку від конкуренції іноземних товарів. Вона спрямована на стимулювання або обмеження імпорту та експорту товарів. Проаналізувавши ринок шоколаду України, можна с впевненістю сказати, що держава повинна захищати вітчизняних виробників шоколаду, так як український ринок шоколадних виробів представлений багатьма іноземними фірмами, які є сильними конкурентами вітчизняним.
Засоби державного регулювання переміщення через митний кордон України товарів поділяються на дві групи – засоби тарифного та нетарифного регулювання (див. рис.)
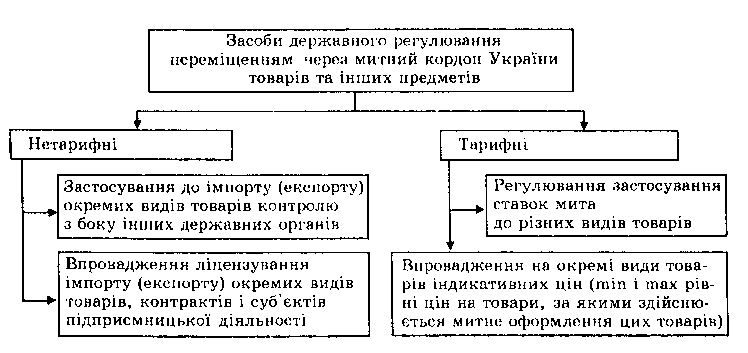
Класифікація
засобів державного
регулювання
переміщення
через митний
кордон України
товарів
Головним інструментом державної політики є метод тарифного регулювання, який займає одне з центральних місць у системі державного регулювання зовнішньоекономічної діяльності.
Мито збільшує ціну конкретного імпортного товару при його надходженні на внутрішній ринок країни і тим чином дає змогу національним товаровиробникам підвищувати загальний рівень цін вітчизняних товарів та одержувати додатковий прибуток. Мито захищає внутрішні ціни і прибутки національних підприємств[26].
Законом України «Про Єдиний митний тариф» визначено порядок формування і застосування митного тарифу України при ввезенні або вивезенні товарів та обкладання їх митом. Систематизований збірник ставок мита єдиний для всіх суб'єктів зовнішньоекономічної діяльності незалежно від форм власності, організації господарської діяльності та територіального розташування, за винятком випадків, передбачених законами України та її міжнародними договорами. Ставки митного тарифу встановлюються Законами України і Постановами Кабінету Міністрів України. В 1994 році було створено Митно-тарифну раду. До її складу входять представники Міністерства економіки, Державної митної служби, Міністерства фінансів, Міністерства юстиції, Міністерства закордонних справ, Міністерства промисловості, Міністерства сільського господарства, Кабінету Міністрів України[27]. Вона займається розробкою пропозицій з питань митно-тарифного регулювання та врахування при цьому інтересів суб'єктів зовнішньоекономічної діяльності.
За своєю структурою митний тариф поділяється на експортний та імпортний.
Експортний - інструмент регулювання експорту. Його застосовують окремі країни з метою одержання додаткових бюджетних надходжень і регулювання експорту окремих видів товарів.
Імпортний - головний інструмент митно-тарифного регулювання зовнішньоекономічної діяльності, виконує такі основні функції:
формує оптимальну товарну структуру імпорту шляхом диференціації ставок на ввезення різноманітних товарів;
впливає на господарську діяльність підприємств і соціальні умови в суспільстві, виступаючи складовою частиною механізму ціноутворення;
захищає окремі галузі національної економіки (протекціонізм) від можливого заподіяння їм суттєвих збитків іноземною конкуренцією;
дозволяє проводити активну зовнішньоторговельну політику та впливати на партнерів у ході торговельних переговорів, формувати митні союзи;
сприяє оптимізації співвідношення експорту й імпорту держави, валютних витрат і надходжень, досягненню сприятливого торговельного балансу.
У загальному плані мито являє собою податок на товари, що переміщуються через митний кордон України. Застосовуючи його, держава може регулювати (стимулювати) розвиток шоколадної галузі національної економіки. Ставки ввізного мита для шоколаду (як повні, так і пільгові) за “Єдиним митним тарифом” становлять 5ЄUR за кг [28].
Нетарифні методи регулювання – це комплекс заходів обмежувально-заборонного характеру, що перешкоджають проникненню іноземних товарів на внутрішній ринок та стимулюють розвиток експортного потенціалу держави як суб’єкта світових господарських зв’язків. Методи нетарифного регулювання можна поділити на дві групи – прямі та непрямі (див. рис.)




 квотування
технічне
регулювання
ліцензування
спеціальні
митні формальності
добровільне
обмеження
політика
державних
закупівель
експорту
вимога
щодо вмісту
кінцевих
компонентів
Рис. Прямі та непрямі заходи нетарифного регулювання.
До об’єкту даної дипломної роботи сьогодні застосовуються лише непрямі методи нетарифного регулювання. Зокрема, до шоколаду застосовується технічне регулювання. Технічне регулювання – вимога з дотримання національних стандартів, одержання сертифікатів відповідності на імпортну продукцію, спеціального маркування та пакування товарів, дотримання санітарно-гігієнічних норм та інші вимоги, встановлені законодавством країни. Шоколад повинен відповідати вимогам, наведеним у ДСТУ 3924-2000 “Шоколад. Загальні технічні умови”, а також вимогам нормативної документації, наведеної у питанні 2.3. дипломної роботи. Товари, що імпортуються на територію України, підлягають обов’язковій сертифікації на предмет їхньої відповідності фармакологічним, санітарним, фітосанітарним, ветеринарним та екологічним нормам, якщо відповідні норми діють стосовно аналогічних товарів національного виробництва згідно із законами України. До товарів, що імпортуються на територію України, застосовується національний режим сертифікації. Шоколад підлягає обов’язковій сертифікації, тому при переміщенні через митний кордон України шоколад повинен мати обов’язково сертифікат відповідності (додаток ).
До засобів нетарифного регулювання відноситься також контроль державних органів:
експортний контроль
ветеринарний контроль
фітосанітарний контроль
екологічний контроль
радіологічний контроль
контроль органів Міністерства охорони здоров’я
санітарно-епідеміологічний контроль та інші
Відповідно до вимог статті 18 Митного кодексу України “Товари та інші предмети, що переміщуються через митний кордон України, крім митного контролю, можуть підлягати санітарному, ветеринарному, фітосанітарному, радіологічному та екологічному контролю. Митне оформлення може бути завершене тільки по закінченню вказаних видів контролю”. Відповідно до Законів України “Про забезпечення санітарного та епідеміологічного благополуччя населення”, “Про захист населення від інфекційних хвороб”, Постанов Кабінету Міністрів України від 24.04.99 р. №696 “Про затвердження Правил санітарної охорони території України”, від 12.01.2001 р. №5 “Про внесення змін до Постанови Кабінету Міністрів України від 24.04.99 р. №696”, від 22.06.99 р. №1109 “Про затвердження Положення про державний санітарно-епідеміологічний нагляд в Україні” та Положення про Міністерство охорони здоров’я України, затвердженого Указом Президента України від 24.07.2000 р. №918 шоколад підлягає проведенню санітарно-епідеміологічної експертизи. Виконавцями державної санітарно-епідеміологічної експертизи є експертні підрозділи закладів (установ) державної санітарно-епідеміологічної служби України, а в особливо складних випадках експертиза проводиться комісіями, які утворюються Головним державним санітарним лікарем із числа провідних науковців, які працюють у відповідній галузі медицини. За результатами проведення експертизи комісія складає протокол експертизи, готує висновок державної санітарно-епідеміологічної експертизи у двох примірниках. На кожен об’єкт експертизи готується окремий висновок. Висновок на продукцію готується із застосуванням Державного класифікатора продукції та послуг або Української класифікації товарів зовнішньоекономічної діяльності (УКТ ЗЕД). Підготовлений висновок і протокол експертизи, підписані керівником експертної комісії, передаються на затвердження головному державному санітарному лікарю, який затверджує його власним підписом та печаткою.
Після проведення державної санітарно-епідеміологічної експертизи та отримання позитивного висновку посадовою особою установи державної санітарно-епідеміологічної служби відповідної адміністративної території ставиться штамп “Ввезення, реалізацію (використання) дозволено”.Митне оформлення шоколаду у вільний обіг здійснюється при наявності на товаросупровідній документації відбитку штампу “Ввезення, реалізацію (використання) дозволено”. Висновок державної санітарно-епідеміологічної експертизи на шоколад російського виробництва фабрики “Победа” представлений у додатку. У додатку є такий штамп, що свідчить про можливість використання даного виду шоколаду на ринку України.
Узагальнюючи усе вищезазначене, можна зробити висновок, що в Україні діють тарифні та нетарифні засоби регулювання зовнішньоекономічної діяльності. До об’єкту магістерської роботи – шоколаду застосовуються як тарифні, так і нетарифні засоби регулювання. Шоколад має пільгову та повну ставку мита – 5EUR за кг. З нетарифних методів регулювання до шоколаду застосовують такі як технічне регулювання. Такий захист вітчизняного ринку шоколаду дає змогу українським виробникам гідно конкурувати з іноземними виробниками шоколадних виробів.
4.3.ОРГАНІЗАЦІЯ МИТНОГО КОНТРОЛЮ ПІД ЧАС ЕКСПОРТУ ТА
ІМПОРТУ ШОКОЛАДУ
Митні органи здійснюють митний контроль товарів і предметів, при переміщенні їх через митний кордон України в межах своїх повноважень з метою законності переміщення товарів, предметів, транспортних засобів через митний кордон України суб'єктами зовнішньоекономічної діяльності та фізичними особами мають право здійснювати митний контроль шляхом перевірки документів, огляду, переогляду та інших форм, що не суперечить законам України.
У пунктах пропуску через митний кордон або в інших місцях митної території, в межах якої митниця здійснює митний контроль, визначається зона митного контролю. Режим її – це порядок доступу та перебування в таких зонах, включаючи службових осіб, які безпосередньо забезпечують процес митного контролю, та громадян, що проходять митний контроль або уповноважені пред'явити контролю товари та інші предмети, а також порядок переміщення товарів та інших предметів за межі зони митного контролю. Зони митного контролю в пунктах пропуску через державний кордон встановлюються в місцях оформлення пасажирів, транспортних засобів, вантажів.
На території та в приміщенні підприємств, що зберігають товари та інші предмети під митним контролем, митниця визначає території зон митного контролю за умови виконання підприємством вимог, що забезпечують здійснення митного контролю в повному обсязі.
Суб'єкти зовнішньоекономічної діяльності та фізичні особи, які переміщують через митний кордон України товари, на вимогу митного органу з метою митного контролю зобов'язані здійснювати навантаження, вивантаження, перевантаження, усунення пошкоджень упаковки, упакування та перепакування товарів, що підлягають митному контролю та оформленню, а також відкривати приміщення, ємності та інші місця, де можуть знаходитися дані товари. Операції з товарами, щодо яких митне оформлення не було закінчене, а також зміна ідентифікаційних знаків чи маркування на цих товарах або їх упаковці можуть здійснюватися тільки з дозволу митного органу та перебувають під митним контролем. Операції з товарами, що перебувають під митним контролем, здійснюються за рахунок підприємств чи громадян, які переміщують ці товари та предмети через митний кордон України.
З метою контролю під час митного оформлення ВМД співробітники митних органів перевіряють правильність визначення:
— основи нарахування платежів;
— ціни товару;
— умов поставки;
— коду згідно з УКТ ЗЕД;
— правомірності надання пільг тощо.
Для уникнення оподаткування суб'єкти підприємницької діяльності роблять спроби декларувати підакцизні товари кодами УКТ ЗЕД, які не підпадають під обкладення акцизним збором, або відносять товари, на які нараховуються значні ставки мита, до товарів з меншими ставками внаслідок невірного кодування або найменування товарів.
У випадках, коли виникають сумніви щодо правильності визначення найменування, коду або ціни товару, достовірності наданих як підтвердження підстави для надання пільг документів, митними органами проводиться відповідна експертиза з залученням спеціалістів відділів тарифів та вартості, митної лабораторії, Управління з верифікації сертифікатів при ДМСУ, експертів з інших організацій. Виклик експерта або спеціаліста службовою особою митниці — обов'язковий для керівника тієї організації чи установи, де працює спеціаліст чи експерт.
Митний контроль здійснюється паралельно митному оформленню. На момент написання дипломної роботи митне оформлення шоколаду здійснюється відповідно до Наказу ДМСУ №715 від 21 жовтня 2003 року. Згідно цього документу митне оформлення даного виду продукції проводиться у три етапи. Митний контроль проводиться послідовно під час усіх трьох етапів і схему проведення митного контролю під час митного оформлення можна побачити в додатку.
Під час першого етапу митного оформлення шоколаду “Прийняття вантажної митної декларації до оформлення” першочергово здійснюється контроль за правильністю та необхідною кількістю документів, поданих для митного оформлення, перевірка повноважень декларанта, перевірка виконання особою, що здійснює перевезення, зобов'язання щодо доставки товарів та інших предметів у митний орган призначення.
Для здійснення митного оформлення шоколаду декларант подає митниці наступні документи та потрібну кількість їх копій:
а) особистий паспорт або інший документ, що посвідчує особу, виданий уповноваженим на це державним органом;
б) документи, що підтверджують повноваження декларанта на здійснення декларування товарів і транспортних засобів;
в) облікову картку суб’єкта зовнішньоекономічної діяльності або в установлених випадках її завірену копію
г) ВМД, заповнену згідно з вибраним митним режимом (додаток );
ґ) товаротранспортні та товаросупровідні документи (CMR №1 (додаток ), рахунок-фактура №2 (додаток );
д) дозволи й сертифікати вповноважених державних органів (у встановлених законодавством випадках) та інші документи, зазначені в графі 44 ВМД (додаток), доповнення до договору №1 (додаток ), сертифікат про походження товару № 729893 (додаток ), специфікація-проформа №47 (додаток );
е) документи, зазначені в графі 40 ВМД