Організація та ефективність використання митних складів при експорті-імпорті товарів
Функціонування митного ліцензійного складу здійснюється згідно наступним процедурам [32]:
1. Митний ліцензійний склад може використовуватися тільки для зберігання товарів, розміщених у митний режим митного складу.
2. Для розміщення товарів у митний режим митного складу власник митного ліцензійного складу незалежно від вартості декларованих товарів подає митному органу вантажну митну декларацію (далі - ВМД), заповнену в установленому порядку.
3. При розміщенні товарів на митний ліцензійний склад митному органу разом з ВМД подаються такі документи:
- договір про зберігання товарів на митному ліцензійному складі між власником митного ліцензійного складу та особою, яка розміщує ці товари на склад, і зовнішньоекономічний договір (контракт);
- товаротранспортні та інші товаросупровідні документи (накладні, коносаменти, специфікації, рахунки-фактури тощо);
- дозволи органів державної влади, які здійснюють контроль під час переміщення товарів через митний кордон України відповідно до статті 27 Митного кодексу України.
При розміщенні на митний ліцензійний склад товарів, які при імпорті підлягають сертифікації, сертифікат відповідності не подається.
4. Розміщення товарів на митний ліцензійний склад здійснюється в присутності посадової особи митного органу.
5. З товарами, що зберігаються на митному ліцензійному складі, можуть проводитися такі операції для забезпечення їх зберігання:
- переміщення товарів у межах складу з метою раціонального розміщення;
чищення;
- провітрювання;
- створення оптимального температурного режиму;
- сушіння (у тому числі потоком тепла);
- фарбування;
- захист від корозії;
- боротьба із шкідниками;
- інвентаризація.
6. Крім операцій, зазначених у пункті 6.5 цього Положення, з товарами, розміщеними на митному ліцензійному складі, можуть проводитися такі операції для підготовки їх до продажу й транспортування:
- подрібнення партій;
- формування відправлень;
- сортування;
- пакування;
- перепакування;
- маркування;
- навантаження;
- розвантаження;
- перевантаження;
- тестування.
На митних ліцензійних складах можуть також проводитись операції з облаштування та ремонту складських приміщень.
7. Операції, перелічені в пунктах 6.5 і 6.6 цього Положення, можуть бути включені до Процедури. На проведення операцій, зазначених у пункті 6.6, начальником митного органу або уповноваженою ним посадовою особою на підставі заяви власника товару або уповноваженої ним особи, в тому числі власника митного ліцензійного складу за відповідним дорученням, надається окремий (разовий) дозвіл.
Необхідність присутності посадових осіб митного органу під час проведення робіт, а також операцій, зазначених у пунктах 6.5 і 6.6 цього Положення, визначається начальником митного органу або уповноваженою ним посадовою особою.
8. Усі операції, що проводяться з товарами, які перебувають в режимі митного складу, не повинні змінювати характеристик, за якими товари були класифіковані згідно з Українською класифікацією товарів зовнішньоекономічної діяльності (далі - УКТЗЕД).
9. Товари, розміщені в митний режим митного складу, можуть випускатися з митного ліцензійного складу:
а) у вільний обіг на митній території України;
б) за межі митної території України;
в) для тимчасового користування на митній території України в режимі тимчасового ввезення;
г) для переробки на митній території України;
ґ) для передання на склад митного органу для зберігання в режимі митного складу або при відмові на користь держави;
д) для знищення під контролем митного органу;
е) для перевезення на інший митний ліцензійний склад у зоні діяльності того самого митного органу;
є) для перевезення в інший митний орган з метою митного оформлення в обраний митний режим;
ж) тимчасово з наступним поверненням для:
- демонстрації на міжнародній виставці, що проводиться в Україні;
- проведення сертифікації органами Держстандарту України або досліджень іншими органами державної влади (санітарно-епідеміологічною, ветеринарно-санітарною, фітосанітарною, екологічною службами). Якщо при проведенні сертифікації або досліджень зразки товарів повністю використовуються або руйнуються й не повертаються на митний ліцензійний склад, то вони враховуються в партії товарів під час митного оформлення у вільний обіг на митній території України. Кількість зразків, що випускаються з митного ліцензійного складу, не повинна перевищувати норм, установлених уповноваженим державним органом для певного виду товару.
10. Митне оформлення товарів, що випускаються з митного ліцензійного складу відповідно до обраного митного режиму, здійснюється за умови подання декларантом митному органу ВМД, заповненої в установленому законодавством порядку, а також комплекту документів, потрібних для здійснення митного оформлення цих товарів, і сплати всіх установлених законодавством податків і зборів (обов'язкових платежів).
11. Митна вартість товарів, заявлених у відповідний митний режим, визначається під час випуску товарів зі складу.
12. Випуск товарів з митного ліцензійного складу тимчасово з наступним поверненням для демонстрації на міжнародній виставці, проведення сертифікації органами Держстандарту України або досліджень іншими органами державної влади (санітарно-епідеміологічною, ветеринарно-санітарною, фітосанітарною, екологічною службами) здійснюється після виконання таких вимог:
Власник цього складу подає митному органу лист-звернення. Дозвіл на випуск товарів надається шляхом накладення начальником митного органу на цьому листі-зверненні відповідної резолюції.
Лист-звернення обов'язково повинен містити:
- інформацію про товар (назву, кількість, вагу, вартість) з обов'язковим зазначенням його коду за УКТЗЕД;
- інформацію про мету випуску товару тимчасово з наступним поверненням;
інформацію про документи, за якими товар розміщено на митний ліцензійний склад;
- зобов'язання про повернення товару на митний ліцензійний склад із зазначенням строку повернення;
- зобов'язання про сплату належних податків і зборів (обов'язкових платежів) у разі неповернення товару на митний ліцензійний склад у встановлений строк;
- інформацію про керуючого митним ліцензійним складом (прізвище, ім'я, по батькові).
Разом з листом-зверненням подаються:
- договір між власником товару (або володільцем) та відповідним контрольним органом про проведення випробувань із зазначенням кількості зразків товару та строку виконання робіт; або
- довідка відповідного контрольного органу про укладення такого договору із зазначенням номера договору, дати його підписання, кількості зразків товару та строку виконання робіт.
13. Строк випуску товарів з митного ліцензійного складу тимчасово з наступним поверненням для демонстрації на міжнародній виставці, що проводиться в Україні, не може перевищувати строк проведення виставки з урахуванням часу, потрібного на транспортування експонатів, монтаж та демонтаж експозиції.
Строк випуску товарів з митного ліцензійного складу тимчасово з наступним поверненням для проведення сертифікації органами Держстандарту України або досліджень іншими органами державної влади (санітарно-епідеміологічною, ветеринарно-санітарною, фітосанітарною, екологічною службами) не може перевищувати 45 календарних днів. У разі неможливості проведення випробувань за 45 календарних днів, цей строк може бути продовжено за умови надання митному органу підтвердного документа відповідного контрольного органу.
14. При переміщенні товарів з одного митного ліцензійного складу на інший у зоні діяльності одного митного органу враховуються такі вимоги:
Товари можуть переміщуватися в межах строку їх зберігання в митному режимі митного складу. Порядок митного контролю за переміщенням таких товарів затверджується наказом митного органу.
Переміщення дозволяється в разі:
- ліквідації митного ліцензійного складу, на якому товари зберігаються в митному режимі митного складу;
- дії обставин непереборної сили, що може призвести до втрати або псування товарів, які зберігаються на митному ліцензійному складі;
- розірвання договору про зберігання товарів на митному ліцензійному складі, укладеного між власником цього складу й особою, що розмістила товари на складі, і укладення нового договору про зберігання з власником іншого митного ліцензійного складу.
15. Перевезення товарів в інші митні органи для проведення митного оформлення відповідно до обраного митного режиму здійснюється за умови подання декларантом митному органу внутрішнього транзитного документа (далі - ВТД) у порядку, визначеному Держмитслужбою України.
16. При видачі без дозволу митного органу чи втраті (крім випадків дії обставин непереборної сили або нестачі товарів унаслідок природного зношення чи зменшення за нормальних умов зберігання) товарів, що зберігаються на митному ліцензійному складі, власник цього складу несе відповідальність згідно з Митним кодексом України та повинен сплатити кошти у сумі ввізних (вивізних) податків та зборів, що підлягали б сплаті, якби товари були оформлені відповідно до митного режиму імпорту (експорту).
17. Власник митного ліцензійного складу, унесеного до переліку підприємств - резидентів України, які користуються режимом сприяння, відповідно до пункту 1 постанови Кабінету Міністрів України від 14.04.99 N 593 "Про сприяння зовнішньоекономічній діяльності" (зі змінами й доповненнями), у разі укладення ним договору консигнації та/або договору про переробку ввезеної давальницької сировини іноземного замовника на митній території України згідно з положеннями Закону України від 15.09.95 N 327/95-ВР "Про операції з давальницькою сировиною у зовнішньоекономічних відносинах" (зі змінами й доповненнями) з дозволу митного органу має право на застосування до товарів, розміщуваних на митному ліцензійному складі, спрощеного порядку митного контролю та митного оформлення товарів, а саме:
- адреса митного ліцензійного складу вноситься до Переліку місць прибуття автотранспорту, затвердженого наказом Держмитслужби України від 15.11.99 N 721 "Про визначення місць прибуття автотранспорту" (зі змінами й доповненнями) і зареєстрованого в Міністерстві юстиції України 06.12.99 за N 839/4132;
- як документ контролю за доставкою вантажів у митний орган, у якому перебуває на обліку власник митного ліцензійного складу, використовується попереднє повідомлення типу "Маніфест" (далі - Маніфест). Посадова особа митного ліцензійного складу заповнює Маніфест і передає його засобами електронного зв'язку безпосередньо до Єдиної автоматизованої інформаційної системи Держмитслужби України;
- митне забезпечення на приміщення митного ліцензійного складу не накладається;
- власник митного ліцензійного складу має право без дозволу посадової особи митного органу здійснювати формування партій товару, що готуються до випуску у вільний обіг чи до відправлення в митницю призначення на митній території України;
- проведення митного огляду товарів при їх митному оформленні у вільний обіг - не обов'язкове; посадова особа митного органу самостійно приймає рішення про доцільність його проведення.
17.1. Для отримання дозволу на застосування до товарів, розміщуваних на митному ліцензійному складі, спрощеного порядку митного контролю та митного оформлення власник митного ліцензійного складу подає митному органу письмову заяву, яка повинна містити інформацію про:
- наявність зовнішньоекономічних договорів консигнації та/або договорів про переробку ввезеної давальницької сировини іноземного замовника на митну територію України відповідно до положень Закону України "Про операції з давальницькою сировиною у зовнішньоекономічних відносинах" [9];
- потребу (недоцільність) накладення митного забезпечення на приміщення митного ліцензійного складу;
- можливість формування партій товарів без дозволу посадової особи митного органу;
- потребу застосування Маніфесту як документа контролю за доставкою товарів;
- потребу внесення адреси митного ліцензійного складу до Переліку місць прибуття автотранспорту, затвердженого наказом Держмитслужби України від 15.11.99 N 721 (зі змінами й доповненнями) і зареєстрованого в Міністерстві юстиції України 06.12.99 за N 839/4132;
- керуючого митним ліцензійним складом (прізвище, ім'я, по батькові).
17.2. При розгляді заяви митний орган ураховує дотримання таких вимог:
- власник митного ліцензійного складу повинен бути стороною зовнішньоекономічного договору консигнації та/або договору про переробку ввезеної давальницької сировини іноземного замовника на митній території України відповідно до положень Закону України "Про операції з давальницькою сировиною у зовнішньоекономічних відносинах" [9];
- територія митного ліцензійного складу використовуватиметься виключно для зберігання товарів, щодо яких планується застосування спрощеного порядку митного контролю й митного оформлення.
17.3. Рішення про застосування спрощеного порядку митного контролю й митного оформлення товарів оформлюється наказом митного органу. При цьому розробляється Процедура, яка визначає особливості функціонування митного ліцензійного складу при застосуванні спрощеного порядку митного контролю та митного оформлення.
17.4. Рішення про застосування спрощеного порядку митного контролю й митного оформлення товарів може бути скасоване при порушенні митних правил під час застосування спрощеного порядку митного контролю та митного оформлення до товарів, розміщуваних на митному ліцензійному складі.
Облік і звітність про зберігання товарів:
а) При надходженні товарів на митний ліцензійний склад такі товари повинні бути задекларовані у відповідності з п. 6.2 цього Положення, а також зареєстровані власником складу в складських документах за формою, встановленою митницею відповідно до додатку N 2. Митниця має право вносити додаткові відомості до цієї форми.
б) Власник митного складу повинен на початку кожного місяця подавати до митного органу звіт про товари, які зберігаються на складі, в якому зазначаються:
- номер і дата ВМД при надходженні товару на склад;
- найменування товару та код товару згідно з УКТЗЕД;
- кількість товару при надходженні;
- кількість товару, випущеного зі складу;
- номер і дата ВМД при випуску товару зі складу або номер провізної відомості;
- кількість товару на дату звіту.
Конкретна форма звіту встановлюється митницею при затвердженні Процедури організації митного режиму - митний склад (згідно з п. 3.3 цього Положення ) і повинна забезпечувати якість контролю та обліку товарів, що зберігаються на конкретному митному ліцензійному складі.
За наявності достатніх підстав митний орган може зобов'язати власника митного ліцензійного складу дати позачерговий звіт.
в) Митний орган має право проводити у будь-який час інвентаризацію товарів, які зберігаються на складі.
Анулювання та призупинення дії ліцензії:
1. Ліцензія на право відкриття та експлуатації митного ліцензійного складу може бути анульована або дія її може бути призупинена на термін до 3-х місяців.
2. Призупинення дії ліцензії може застосовуватись за письмовим рішенням начальника митниці у випадках:
- нефункціонування митного ліцензійного складу протягом 4-х місяців;
- неодноразове прийняття (як і не прийняття) рішень (дій) власником складу (керуючим складом або уповноваженими на доступ до складу осіб) щодо діяльності митного ліцензійного складу, які можуть привести до порушення вимог цього положення та чинного митного законодавства;
- при порушенні митних правил;
- якщо за повідомленням від державних служб та уповноважених органів власником митного ліцензійного складу допущено порушення чинного законодавства щодо зовнішньоекономічної діяльності.
Рішення начальника митниці про призупинення дії ліцензії повинно містити:
- інформацію про причини такого рішення;
- термін призупинення дії ліцензії;
- вимогу до власника митного ліцензійного складу щодо усунення недоліків із зазначенням конкретної дати виконання;
- попередження про подальше анулювання ліцензії в разі невиконання вимог, зазначених у рішенні.
Примірник рішення вручається керуючому митним ліцензійним складом під його підпис про одержання рішення на примірнику, що залишається у справах митниці, протягом 3-х днів. У разі відмови керуючого митним ліцензійним складом від такого підписання, про це робиться запис на примірнику митниці за наявності двох свідків.
Протягом 3-х днів з дати рішення митниця направляє копію рішення про призупинення дії ліцензії на адресу Державної митної служби України.
Розміщення нових партій товарів на митному ліцензійному складі, в разі призупинення дії ліцензії, забороняється протягом терміну призупинення дії ліцензії.
3. Анулювання ліцензії застосовується у випадках:
- невиконання вимог, зазначених у рішенні начальника митниці про призупинення дії ліцензії;
- повторного вчинення порушень, зазначених в п/п а, б, в п. 8.2, якщо раніше вже застосовувалось тимчасове призупинення дії ліцензії;
- порушення кримінальної справи за злочинами у сфері ЗЕД;
- виявлення порушень чинного законодавства в ході перевірки діяльності митного ліцензійного складу Державною митною службою України.
Ліцензія анулюється наказом Голови Державної митної служби України за поданням митниці. При цьому з дати складання протоколу про порушення митних правил та до дати винесення постанови по справі про порушення митних правил (а у разі оскарження чи опротестування такої постанови - до дати винесення рішення по скарзі чи протесту) розміщення нових партій товарів на митному ліцензійному складі не дозволяється. За дозволом начальника митниці (тільки на митних ліцензійних складах відкритого типу) у зазначений період може проводитися випуск товарів, що належать особам, які непричетні до справи про порушення митних правил.
З дати звернення постанови по справі про порушення митних правил до виконання (або залишення скарги чи протесту на дану постанову без задоволення) термін заборони щодо розміщення на митному ліцензійному складі нових партій товарів продовжується до дати набрання чинності наказу Голови Державної митної служби України про анулювання ліцензії.
4. При анулюванні ліцензії власник складу не пізніше 7 днів з дати набрання чинності зазначеного у п. 8.3 наказу повинен передати ліцензію до митниці.
5. Власник митного ліцензійного складу зобов'язаний у разі анулювання ліцензії забезпечити належне зберігання товарів під митним контролем до остаточного випуску всіх товарів зі складу.
6. При анулюванні ліцензії збір за її видачу поверненню не підлягає.
7. Повторна заява про видачу ліцензії на право відкриття митного ліцензійного складу може бути розглянута митницею через 1 рік після анулювання ліцензії, за умови усунення порушень, які були причиною прийняття такого рішення.
Ліквідація митного ліцензійного складу:
а) Митний ліцензійний склад ліквідується у наступних випадках:
- при скасуванні ліцензії за підсумками щорічної перереєстрації;
- при анулюванні ліцензії на право відкриття та експлуатації митного ліцензійного складу;
- на підставі заяви власника за його бажанням.
б) Рішення про ліквідацію складу за бажанням його власника приймається у формі наказу начальника митниці.
в) У всіх випадках, зазначених у п. 9.1, оригінал ліцензії вилучається митницею у колишнього власника і надсилається на адресу Державної митної служби України.
г) З дати прийняття рішення про ліквідацію складу розміщення нових партій товарів на склад не допускається.
д) Власник митного ліцензійного складу відкритого типу повинен у триденний строк подати повний звіт про товари, які зберігаються на складі згідно з п. 7.2, а також сповістити про це осіб, які розмістили товари на митний ліцензійний склад. Митний орган у 7-денний строк проводить інвентаризацію товарів на митному ліцензійному складі.
ж) З дати ліквідації митного ліцензійного складу товари, розміщені в митному режимі митного складу, є такими, що перебувають на тимчасовому зберіганні під митним контролем.
Митні ліцензійні склади підлягають щорічній перереєстрації. Порядок проведення щорічної перереєстрації визначається Державною митною службою України. Збори за перереєстрацію ліцензій встановлюються Кабінетом Міністрів України та зараховуються до державного бюджету.
2.2 Динаміка кількості та розташування митних ліцензійних складів в Україні
Згідно наказу держмитслужби України від 29 грудня 2007 р. N 1114 (таблиця Додатку А) у 2008 році в Україні ліцензовано 276 митних ліцензійних складів (МЛС), які розташовані по митницям наступним чином:
Київська регіональна митниця -64 склади;
Житомирська митниця - 4 склади;
Чернігівська митниця - 3 склади;
Дніпропетровська митниця -15 складів;
Бердянська митниця – 2 склади;
Запорізька митниця – 7 складів;
Криворізька митниця – 6 складів;
Бориспільська митниця – 1 склад;
Севастопольська митниця – 1 склад;
Енергетична регіональна митниця – 2 склади;
Центральна регіональна митниця - 27складів;
- Волинська митниця - 1 склад;
- Рівненська митниця – 3 склади;
- Ягодинська митниця – 1 склад;
Івано-Франківська митниця – 2 склади;
Західна регіональна митниця – 8 складів;
- Ужгородська митниця – 2 склади;
- Виноградівська митниця – 2 склади;
Чопська митниця – 3 склади;
Хмельницька митниця - 2 склади;
Вінницька митниця – 4 склади;
Тернопільська митниця - 3 склади;
Південна регіональна митниця – 24 склади;
- Миколаївська митниця – 5 складів;
- Ізмаїльська митниця – 2 склад;
Херсонська митниця – 6 складів;
Ягорлицька митниця – 3 склади;
Приморська митниця – 9 складів;
- Кримська регіональна митниця – 5 складів;
- Керченська митниця – 3 склади;
- Східна регіональна митниця – 14 складів;
- Амвросіївська митниця - 1 склад;
- Луганська митниця - 1 склад;
Маріупольська митниця – 2 склади;
Харківська митниця – 11 складів;
- Магістральна митниця – 7 складів;
- Сумська митниця – 2 склади;
Полтавська митниця – 8 складів;
Кіровоградська митниця – 1 склад;
Черкаська митниця – 9 складів.
На рис.2.1 наведена діаграма географічного розподілу митних ліцензійних складів на території України. Як показує аналіз діаграми рис.2.1, на перших 5 місцях по щільності МЛС в Україні у 2008 році розташовані наступні митниці:
Київська (23,19%), Центральна(9,78%), Південна(8,7%), Дніпропетровська(5,43%), Східна(5,07%).
Згідно наказу держмитслужби України від 29 грудня 2007 р. N 1114 у 2008 році в Україні не пройшли ліцензування та закриті 20 митних ліцензійних складів (МЛС), які працювали у 2007 році, що становить складає рівень річної плинності 7,24%.
Згідно наказу держмитслужби України від 29 грудня 2007 р. N 1113 у 2008 році в Україні затверджений перелік 1667 підприємств-декларантів (ТЕО – транспортно-експедиційних організацій), свідоцтва яких перереєстровані на 2008 рік та які розташовані по митницям наступним чином:
Київська регіональна митниця - 415 декларантів;
Житомирська митниця - 20 декларантів;
Чернігівська митниця - 12 декларантів;
Дніпропетровська митниця - 82 декларанти;
Бердянська митниця – 14 декларантів;
Запорізька митниця – 27 декларантів;
Криворізька митниця – 19 декларантів;
Бориспільська митниця – 4 декларанти;
Севастопольська митниця – 9 декларантів;
Енергетична регіональна митниця – 6 декларантів;
Центральна регіональна митниця – 75 декларантів;
- Волинська митниця - 19 декларантів;
- Рівненська митниця – 19 декларантів;
- Ягодинська митниця – 9 декларантів;

Рис.2.1 - Діаграма географічного розподілу митних ліцензійних складів на території України у 2008 році
Івано-Франківська митниця – 14 декларантів;
Західна регіональна митниця – 66 декларантів;
- Ужгородська митниця – 28 декларантів;
- Виноградівська митниця – 22 декларанти;
Чопська митниця – 12 декларантів;
Хмельницька митниця - 16 декларантів;
Вінницька митниця – 23 декларанти;
Тернопільська митниця - 11 декларантів;
Південна регіональна митниця – 39 декларантів;
- Миколаївська митниця – 18 декларантів;
- Ізмаїльська митниця – 18 декларантів;
Херсонська митниця – 23 декларанти;
Ягорлицька митниця – 5 декларантів;
Приморська митниця – 86 декларантів;
- Кримська регіональна митниця – 20 декларантів;
- Керченська митниця – 15 декларантів;
- Східна регіональна митниця – 98 декларантів;
- Амвросіївська митниця - 5 декларантів;
- Луганська митниця - 23 декларанти;
Маріупольська митниця – 20 декларантів;
Харківська митниця – 66 декларантів;
- Магістральна митниця – 12 декларантів;
- Сумська митниця – 13 декларантів;
Полтавська митниця – 38 декларантів;
Кіровоградська митниця – 15 декларантів;
Черкаська митниця – 18 декларантів.
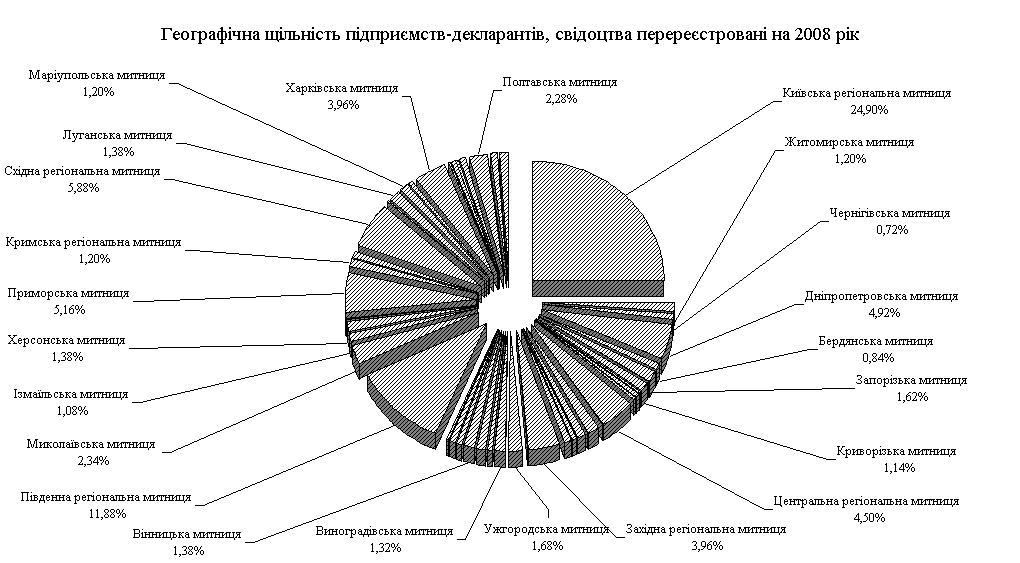
Рис.2.2 - Діаграма географічного розподілу підприємств-декларантів (ТЕО) на території України у 2008 році
На рис.2.2 наведена діаграма географічного розподілу підприємств-митних декларантів на території України. Як показує аналіз діаграми рис.2.2, на перших 5 місцях по щільності МЛС в Україні у 2008 році розташовані наступні митниці: Київська (24,90%), Південна(11,88%), Східна (5,88%), Приморська (5,16%), Дніпропетровська(4,92%), Центральна (4,50%).
Згідно наказу держмитслужби України від 29 грудня 2007 р. N 1113 у 2008 році в Україні не пройшли ліцензування 196 підприємств - митних декларантів, які працювали у 2007 році, що складає рівень річної плинності декларантів 11,76%. Як показує спільний аналіз діаграм рис.2.1 та 2.2, питома вага МЛС географічно, за виключенням 1 місця, не співпадає з питомою вагою підприємств – декларантів в відповідному регіоні, але в першій п’ятірці перерозподіл йде між одними й тими же основними митницями України.
2.3 Порядок митного оформлення товарів, що переміщуються через митні ліцензійні склади транспортних та транспортно-експедиційних організацій
“Порядок митного оформлення товарів, що переміщуються через митні ліцензійні склади транспортних та транспортно-експедиційних організацій” (далі - Порядок) [32], розроблено з метою вдосконалення механізму реалізації положень Митного кодексу України [1]. Дія цього Порядку поширюється на товари, що переміщуються через митні ліцензійні склади (далі - МЛС) транспортних та транспортно-експедиційних організацій (далі - ТЕО), унесених до переліку підприємств-резидентів, які користуються режимом сприяння, відповідно до пункту 1 постанови Кабінету Міністрів України від 14.04.99 N 593 "Про сприяння зовнішньоекономічній діяльності" (далі - Перелік).
Порядок розроблений з урахуванням «Положення про відкриття та експлуатацію митних ліцензійних складів» N 592 [31] (далі - Положення про МЛС), Інструкції про порядок заповнення вантажної митної декларації N 307 [19], Положення про порядок контролю за ввезенням на митну територію України окремих видів товарів, затвердженого наказом Держмитслужби від 28.02.2003 N 129, Положення про порядок здійснення контролю за доставкою вантажів у митниці призначення, затвердженого наказом Держмитслужби від 08.12.98 N 771 , Порядку заповнення граф вантажної митної декларації відповідно до митних режимів експорту, імпорту, транзиту, тимчасового ввезення (вивезення), митного складу, магазину безмитної торгівлі, затвердженого наказом Держмитслужби від 30.06.98 N 380 , наказу Держмитслужби від 15.11.99 N 721 "Про визначення Переліку місць прибуття автотранспорту", Порядку заповнення внутрішнього транзитного документа для його використання при здійсненні контролю за доставкою товарів, що переміщуються між митницями в межах митної території України, затвердженого наказом Держмитслужби від 12.04.2000 N 206 .
Терміни в Порядку [32] вживаються в такому значенні:
- товар - будь-які предмети, що переміщуються через митний кордон України;
- консолідований вантаж - вантаж, що перевозиться одним автотранспортним засобом і складається з двох і більше партій товарів для різних одержувачів або для одного одержувача від різних відправників;
- МЛС ТЕО - митний ліцензійний склад, власником якого є ТЕО;
- митниця обліку ТЕО - митний орган України, у якому перебувають на обліку ТЕО та МЛС ТЕО, на якому здійснюється перевантаження консолідованих вантажів з одного автотранспортного засобу на інший з метою їх подальшої доставки в митниці призначення кінцевим одержувачам в інших населених пунктах України;
- митниця відправлення - будь-який митний орган України, з якого розпочинається перевезення консолідованих вантажів;
- митниця призначення - будь-який митний орган України, де закінчується перевезення консолідованих вантажів;
- загальний пакувальний лист - документ, який заповнюється іноземним експедитором і містить у собі узагальнену інформацію (кількість місць, вага, вартість в євро та інше) про товари, що входять до складу консолідованого вантажу.
ТЕО, унесені до Переліку, мають право доставляти всі, у тому числі підакцизні, консолідовані вантажі з митниці відправлення на кордоні України в митниці обліку ТЕО за попереднім повідомленням (далі - ПП), тобто без використання акцизної вантажної митної декларації та попередньої вантажної митної декларації (далі - АД, ПД відповідно). При цьому ТЕО подає ПП до митниці обліку цієї ТЕО.
Непідакцизні товари, що входять до складу консолідованого вантажу, дозволяється доставляти в митницю обліку ТЕО за внутрішнім транзитним документом (далі - ВТД).
Контроль за доставкою консолідованих вантажів, які обслуговуються ТЕО як експедитором, з митниці відправлення на кордоні України в митницю обліку ТЕО автотранспортними засобами, які не належать ТЕО, здійснюється із застосуванням ПП.
Перевезення консолідованих вантажів із митниці відправлення на кордоні України в митницю обліку ТЕО здійснюється ТЕО на підставі договорів з одержувачами вантажів.
Попередні повідомлення не приймаються митницею обліку ТЕО до митного оформлення:
- без подання суб'єктами підприємницької діяльності у випадках, передбачених чинним законодавством, разових (індивідуальних) ліцензій на право здійснення зовнішньоекономічної операції;
- за відсутності в програмно-інформаційному комплексі Єдиної автоматичної інформаційної системи (далі - ПІК ЄАІС) Держмитслужби відомостей про те, що кінцевий одержувач перебуває на обліку в митниці призначення за місцем його державної реєстрації.
Якщо ТЕО доставляє непідакцизні товари, що входять до складу консолідованого вантажу, з митниці відправлення на кордоні України в митницю обліку ТЕО за ВТД, то дотримання вимог цього Порядку, контролює митниця відправлення на кордоні України.
Якщо до складу консолідованого вантажу входять товари, які доставляються безпосередньо в митницю призначення за місцем державної реєстрації кінцевого одержувача, тобто без перевантаження на МЛС ТЕО, то митний контроль за доставкою цих товарів здійснюється на загальних підставах відповідно до наказів Держмитслужби від 04.05.98 N 267 та від 08.12.98 N 771.
Дозволяється одночасне застосування визначених у цьому Порядку схем митного контролю та митного оформлення консолідованих вантажів, що перевозяться одним автотранспортним засобом.
Якщо до складу консолідованого вантажу входять товари, кінцевий одержувач яких перебуває на обліку безпосередньо в митниці обліку ТЕО, то вимоги цього Порядку щодо доставки таких вантажів з митниці відправлення на кордоні України в митницю обліку ТЕО та вимоги розділу 5 цього Порядку щодо доставки цих товарів із місця прибуття автотранспорту (МЛС ТЕО) кінцевому одержувачу не застосовуються. У разі потреби дозволяється перевантаження консолідованих вантажів на МЛС ТЕО. Начальник митниці обліку ТЕО самостійно визначає технологічну схему митного контролю за доставкою таких товарів кінцевим одержувачам.
Товари, зазначені в пункті 4 постанови Кабінету Міністрів України від 14.08.96 N 954 "Про впорядкування діяльності митних ліцензійних складів" (зі змінами та доповненнями), які входять до складу консолідованого вантажу, ТЕО має право доставляти за ПП з митниці відправлення на кордоні України в митницю обліку ТЕО лише в разі, якщо одержувач цих товарів перебуває на обліку безпосередньо в митниці обліку ТЕО.