Організація та ефективність використання митних складів при експорті-імпорті товарів
- Санітарні та фітосанітарні заходи і технічні бар’єри у торгівлі: процедури вступу до СОТ передбачають обов’язкове виконання вимог Угоди про санітарні і фітосанітарні заходи та Угоди про технічні бар’єри у торгівлі. Тому необхідно адаптувати українське законодавство до норм цих угод, наблизити українські стандарти якості та заходів безпеки до міжнародних, а також надати наукові обґрунтування у випадку, якщо українські норми є жорсткішими за відповідні міжнародні. У членів РГ є зауваження, зокрема, стосовно деяких епізоотичних заходів, а також списку імпортних товарів та об’єктів, що підлягають обов’язковому санітарному / ветеринарному / фітосанітарному контролю.
Аналіз тенденцій зовнішньої торгівлі, поточних та зв’язаних тарифів в рамках членства у СОТ, внутрішніх та світових цін за 2001–2006 рр. показав, що позиції більшості важливих для економіки країни сільськогосподарських та промислових товарів в результаті вступу України до СОТ не постраждають.
Більшість галузей промисловості вже працюють в умовах, які відповідають зобов’язанням України з вступу до СОТ. Нині, на відміну від продукції аграрного сектора та харчової промисловості, більшість діючих ставок мита на промислову продукцію практично відповідають рівню зв‘язаних (наприклад, залізна руда, кокс, одяг, прокат) або навіть нижчі за зв‘язані ставки ввізного мита, що стануть чинними після вступу до СОТ (наприклад, залізничні вагони (цистерни), аміак, сечовина).
Для проаналізованих промислових товарів цінова різниця є від‘ємною, тобто ціни вітчизняних товарів нижчі, ніж закордонні. Навіть в ті роки, коли цінова різниця на окремі види товарів не була від’ємною, обсяги експорту продукції з України перевищували обсяги імпорту, що свідчить про те, що Україна є нетто-експортером більшості видів промислової продукції, зокрема продукції гірничо-металургійного комплексу та хімічної промисловості.
Запобігти зниженню конкурентоспроможності української промислової продукції можна, впровадивши енергозберігаючі технології виробництва, що потребує розроблення та реалізації відповідної державної програми.
Результати дослідження доводять, що більшість важливих сільськогосподарських та промислових товарів українського виробництва, як і раніше, збережуть конкурентоздатність на світових ринках. Вона навіть підвищиться, якщо Україна буде в змозі продовжити економічні та інституційні реформи, а українські підприємства зможуть реформуватися та оволодіти прогресивною практикою ведення бізнесу, розробити нові продукти та послуги, покращити якість продукції та зменшити оперативні витрати.
Членство у СОТ дає також країнам-кандидатам можливість введення сучасних, достатньо ліберальних торговельних режимів. Хоча торговельні режими можуть значно відрізнятися у різних країнах, що претендують на вступ до СОТ, у багатьох з них прийнято відносно низькі тарифи та скасовано серйозні формальні нетарифні бар’єри. Для цих країн членство дає можливість встановити ці режими, прийнявши законодавчі зобов’язання стосовно зв’язування тарифних рівнів. Це не тільки дозволяє їм скористатися вигодами ліберальнішої торгівлі, а й створює першу лінію захисту від внутрішнього протекціоністського тиску, який існує в усіх ринкових економіках.
Механізм вирішення суперечок в рамках СОТ довів свою дієздатність, надаючи країнам-членам СОТ змогу одержати відшкодування за позовами проти дій інших членів, що призвели до збитків у торгівлі.
Як член СОТ, Україна має дотримуватися принципів та рішень цієї міжнародної організації. Так, після отримання Україною статусу члена СОТ відповідно до консолідованої тарифної пропозиції середньоарифметична ставка ввізного мита на сільськогосподарську продукцію зменшиться з 13,84% до 11,16% [50].
Найвищі ставки імпортних тарифів для сільськогосподарських та харчових продуктів (групи 1-24 УКТ ЗЕД) буде встановлено для цукру (де ставка дорівнюватиме 50%) та для олії (30%). Після отримання Україною членства у СОТ будуть використовуватися лише адвалерні ставки митних тарифів замість комбінованих та спеціальних, що діють зараз на окремі групи товарів.
На міжнародному рівні ціна на сільськогосподарські продукти здебільшого занижена через те, що розвинуті країни субсидують експорт. З цієї причини сучасні можливості України зі збільшення експорту сільськогосподарських продуктів за рахунок субсидування експорту обмежені, але в той же час декларуємо в принципах СОТ відмова та повне скасування підтримки експорту у країнах-членах СОТ сприятиме зростанню світових цін та розширить можливості України з експорту більш дорогих товарів національного сільськогосподарського виробництва.
Зобов’язання України стосовно зменшення внутрішньої підтримки та відмо-вивід субсидій для експорту не матиме безпосереднього впливу на сільське господарство, оскільки дозволений ліміт підтримки значно перевищує підтримку, яка зараз фактично надається, а експортні субсидії не надавалися раніше й не надаються сьогодні.
Зниження ставок імпортних тарифів — це основний фактор, який може вплинути на ситуацію в галузі сільського господарства у результаті вступу країни до СОТ.
Нижче наведені основні результати аналізу впливу тарифів та цінової конкурентоздатності товарів в Україні за період 1996–2006 років [48]. Такий тривалий період часу надає більшої об’єктивності проведеному аналізу, зважаючи на значні щорічні коливання внутрішньої та світової кон’юнктури ринків продукції.
При аналізі порівнювалися три показники [48]:
1. Діючий імпортний тариф для країн, яким Україною надано режим найбільшого сприяння (РНС), в кожному із проаналізованих років (1996– 2006 рр.), у відсотках;
2. Різниця цін внутрішніх та зовнішніх в кожному із проаналізованих років (1996–2006 рр.), у відсотках;
3. Очікуваний зв’язаний тариф, що буде максимальною межею захисту українського ринку відповідного товару після вступу до СОТ, у відсотках.
Зв’язаний тариф - це тариф, який буде зафіксовано як максимальну межу захисту ринку, вище якого Україна прийме зобов’язання не підвищувати ставку імпортного тарифу на певний товар у відповідності з домовленостями на переговорах про вступ до СОТ.
Різниця цін являє собою відсоткове відношення різниці між внутрішніми цінами реалізації продукції виробниками конкретного продукту в Україні та зовнішніми цінами (цінами на кордоні України) до відповідних зовнішніх цін (цін на кордоні). Якщо різниця цін має мінусове значення, що позначається на графіку нижче нульової відмітки, то за ціною вітчизняна продукція є більш конкурентно-здатною порівняно з ціною аналогічного імпортного товару. Якщо різниця цін має позитивне значення, що позначається на графіку вище нульової відмітки, то імпортний товар за ціною дешевше, ніж аналогічний товар вітчизняного виробництва. Перевищення позитивного значення різниці цін над граничним тарифом свідчить, що при сплаті ставки імпортного тарифу імпортна продукція залишатиметься більш конкурентоспроможною за ціною, ніж вітчизняна, а в ситуації, коли позитивне значення різниці цін нижче граничного тарифу, вітчизняний товар залишатиметься більш конкурентоспроможним за ціною порівняно з імпортним після сплати мита.
Результати для окремих товарів:
Пшениця
Аналіз діючих тарифів показав, що високі митні тарифи на рівні 40-50% (у перерахунку на адвалерну ставку) не впливали на ціни вітчизняних сільськогосподарських виробників пшениці, а, відповідно, і на їх доходи від реалізації (рис.3.1). Ціни реалізації пшениці протягом аналізованого періоду залишалися низькими, часто навіть нижчими за ціни на кордоні (протягом 6 років із 10 проаналізованих). Це є свідченням високої конкурентоздатності української пшениці як експортно-орієнтованого товару. В урожайні роки експорт пшениці стабільно збільшується. В 2005/06 маркетинговому році експортовано 13 млн. тонн зерна (на 25% більше, ніж у 2004/05), в т.ч. 6,4 млн. тонн пшениці.
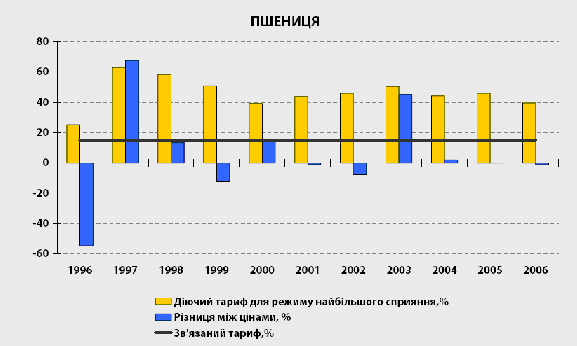
Рис. 3.1 - Пшениця. Порівняння цін та тарифів, 1996–2006 рр. [48]
Таким чином, рівень захисту внутрішнього ринку пшениці після вступу до СОТ буде достатнім, а зниження імпортного тарифу не вплине на ціни та доходи сільськогосподарських виробників від реалізації пшениці.
Насіння соняшника
Останні 10 років різниці між внутрішніми та зовнішніми цінами насіння соняшника мають мінусове значення, тобто внутрішні ціни менші за зовнішні (рис.3.2) . Це свідчить про високий рівень конкурентоздатності вітчизняного насіння соняшника. Пропозиція насіння соняшника є достатньою не тільки для задоволення зростаючих потреб харчової промисловості, а і для експорту насіння. Обидва товари як насіння соняшника, так і соняшникова олія є експортними товарами. Обсяги експорту соняшникової олії вітчизняного виробництва досягають вже 1,6 млн. тонн, а експорт насіння соняшника навіть при сплаті експортного мита (17 %) становить 230 тис. тонн на рік (дані 2006 р.).
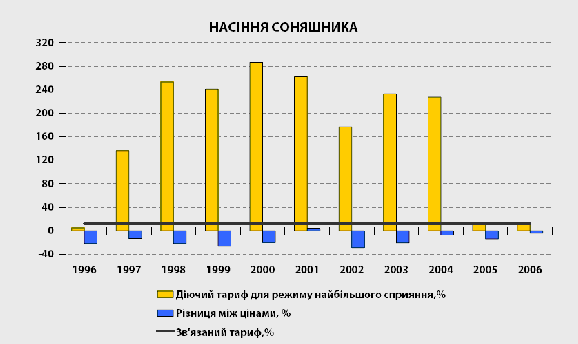
Рис. 3.2 - Насіння соняшника. Порівняння цін та тарифів, 1996–2006 рр. [48]
Імпортний тариф, що діяв в 1997–2004 рр., був встановлений на необґрунтовано високому рівні 500 євро за 1 тонну, що складало 250 % в перерахунку на адвалерне в 2000 році, та 227 % в перерахунку на адвалерне в 2004 р. (Рис.3.2). Аналіз різниці цін показав, що ставка імпортного тарифу на насіння соняшника, яка може бути після вступу України до СОТ, є достатньою для забезпечення конкурентоспроможності за ціною вітчизняної сировини порівняно з імпортною. Для олійно-переробних заводів соняшник вітчизняного виробництва залишатиметься за ціною більш привабливим, ніж імпортний. З липня 2005 року ставку ввізного мита на насіння соняшника вже знижено до 15%, при цьому річні обсяги імпорту насіння соняшника після зниження тарифу становили лише 4 тис. тонн, що менше, ніж у попередні роки. Таким чином, багаторазове зниження імпортного тарифу на насіння соняшника не вплине на зниження обсягів виробництва та доходи сільськогосподарських виробників від його реалізації.
Цукор
Аналіз показав, що внутрішні ціни цукру вищі, ніж зовнішні, але сплата імпортного тарифу у розмірі 50% робить імпортний товар більш дорогим, майже вирівнюючи з ціною цукру, виробленого з вітчизняної сировини (рис.3.3).
Крім того, внутрішній ринок цукру після вступу до СОТ буде захищений тарифною квотою у розмірі 260 тис. тонн зі сплатою мита не вище 15 відсотків. Понад тарифну квоту, тобто на обсяг імпорту цукру-сирцю з тростини, що перевищує 260 тис. тонн, діятиме високий тариф 50%. У суспільстві сприйняття тарифної квоти на цукор-сирець дещо викривлене. Тарифна квота — це захід не додаткового відкриття ринку, а навпаки — захід захисту ринку, бо обсяг можливого імпорту обмежений кількісним розміром квоти, а вище квоти діє високий імпортний тариф. Із світової практики відомо, що товарна лінія є менш захищеною у випадку простого зниження тарифу на весь обсяг імпорту порівняно із застосуванням тарифної квоти.
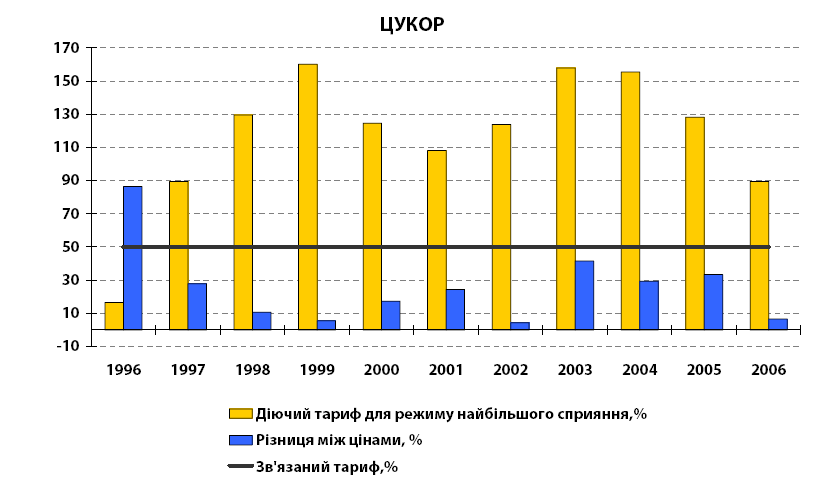
Рис. 3.3 - Цукор. Порівняння цін та тарифів, 1996–2006 рр. [48]
4. Свинина
Кон’юнктура внутрішнього ринку свинини є найбільш нестабільною порівняно з іншими видами м’яса (Рис.3.4). Вітчизняні ціни свинини в окремих роках були вищі, ніж зовнішні ціни (ціни на кордоні), в окремих — навпаки, нижчі за зовнішні.
Ситуація маргінальної (граничної) конкурентноздатності свинини вітчизняного виробництва пояснюється тим, що більшість поголів’я свиней (65%) відгодовується в господарствах населення, що характеризується високими витратами кормів та праці, низькою продуктивністю тварин порівняно з виробництвом на спеціалізованих крупних свинокомплексах.
Зменшення доходів сільськогосподарських виробників не буде суттєвим через те, що існує різна сегментація ринку імпортованої свинини та виробленої в Україні. Так, імпортна морожена свинина надходитиме на перероблення, тоді як свинина, яка вирощується у населення, реалізується у вигляді свіжого м’яса та продуктів домашнього перероблення на ринках міст та селищ, а більша частина споживається в самих домогосподарствах.
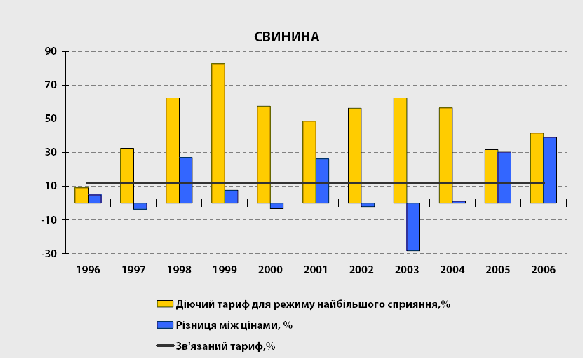
Рис. 3.4 - Свинина. Порівняння цін та тарифів, 1996–2006 рр. [48]
Висновки стосовно сільськогосподарської продукції, відповідно, є наступними:
- при порівнянні цінової різниці між зовнішніми цінами та цінами вітчизняних сільськогосподарських виробників з діючими та зв’язаними тарифами після вступу до СОТ - високі митні тарифи не впливають на ціни вітчизняних сільськогосподарських виробників, які залишаються низькими, часто навіть нижчими за
зовнішні ціни.
- це відображує той факт, що Україна є нетто-експортером більшості первинної продукції сільського господарства та харчової промисловості.
З вступом до СОТ Україна буде зобов’язана зв’язати ставки ввізного мита групи промислових товарів на рівні, який стане результатом двосторонніх домовленостей з країнами-членами Робочої групи з вступу України до СОТ.
Загалом, після приєднання до СОТ середньоарифметична ставка імпортного митного тарифу на промислові товари становитиме 4,85% при тому, що зараз вона дорівнює 8,32 %.
Таким чином, головним питанням, яке турбує представників промисловості, є “можливі наслідки для вітчизняних промисловців від лібералізації імпортного режиму внаслідок зменшення ставок ввізного мита”.
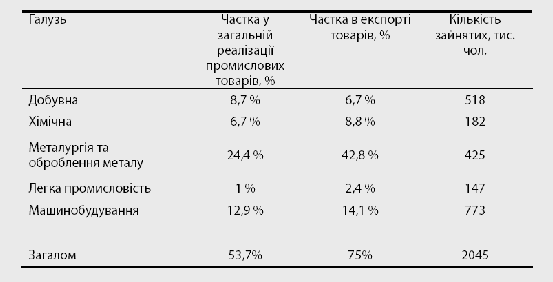
Дослідження проводилося відносно галузей економіки, наведених у Таблиці 3.1 [48], які було вибрано за кількістю зайнятих працівників, частки у обсягах реалізованої промислової продукції та частки в експорті товарів.
Таблиця 3.1
5. Залізна руда
Протягом 2001–2006 років рівень ставок ввізного мита на залізорудний концентрат становив 2%. На цьому ж рівні залишиться зв’язана ставка ввізного мита після вступу України до СОТ.
Аналіз цінової різниці внутрішніх і зовнішніх цін показав, що в цей період відбувалися суттєві коливання цінової різниці — від 12,2% (2006 р.) до 20,2% (2003 р.) (Рис.3.5).
Зміни обсягів імпорту в 2001–2006 роках відповідали змінам цінової ситуації, яка склалася на ринку цього товару. Так, у 2003 році обсяги імпорту залізорудного концентрату до України збільшилися у порівнянні з 2002 роком на 51%, а в 2004 році скоротилися у 2,6 рази в порівнянні з 2003 роком, у 2006 році знову обсяги імпорту зменшились на 23% в порівнянні з попереднім роком.
Крім того, основні імпортні надходження залізної руди до України здійснюються з Російської Федерації в режимі вільної торгівлі, тобто навіть діюче мито у 2% з цією продукцією не справляється.
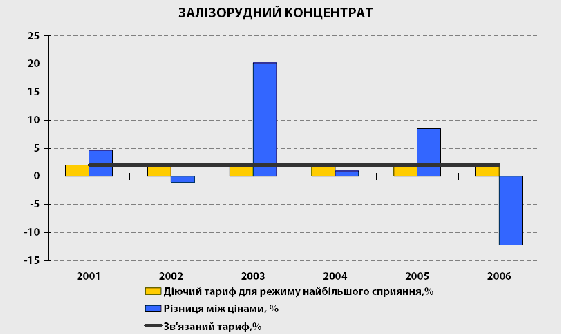
Рис. 3.5 - Залізорудний концентрат. Порівняння цін та тарифів, 2001–2006 рр. [48]
Незважаючи на значні обсяги імпорту залізної руди до України, в середньому за 2001–2006 роки обсяги експорту цієї продукції майже в 6 разів перевищували імпортні надходження, а в 2006 році — в10 разів. В перспективі імпорт руди може збільшитися через внутрішні суперечки цінового характеру між виробниками руди та металургійними підприємствами, що не мають власних гірничо-збагачувальних комбінатів, які можуть в майбутньому перейти на поставки залізного концентрату з за кордону.
Таким чином, залізна руда є товаром, який досить чутливо реагує на цінові диспропорції зовнішнього та внутрішнього ринків.
В той же час, вступ до СОТ не вплине суттєво на торгівлю цим товаром, враховуючи, що зв’язаний тариф, щодо якого бере зобов‘язання Україна при вступі до СОТ, відповідає діючий ставці ввізного мита на цю продукцію.
6. Металевий прокат
Українська металургія має потужний конкурентний потенціал: власні запаси залізорудної сировини, кваліфіковану та недорогу робочу силу, вдале географічне розташування, що виражається у близькості до морських портів та кордону з Російською Федерацією. Але існують суттєві недоліки: нерозвинуте внутрішнє споживання, що робить металургів дуже залежними від цінової кон’юнктури на світових ринках; високий ступінь енерговитратності та споживання природного газу в виробничому процесі, недосконале та застаріле обладнання. Тобто, головними для галузі є проблеми внутрішнього характеру, які ніяким чином не пов’язані з вступом до СОТ, навпаки членство у СОТ допоможе підприємствам розширити ринки збуту та ефективніше застосовувати механізми захисту від антидемпінгових розслідувань та при торговельних суперечках.
Прокат з заліза та нелегованої сталі є товаром, який займає вагому частку як у виробництві продукції української металургійної промисловості, так і в експорті з України товарів металургійної галузі. Україна є нетто-експортером прокату плоского з заліза та нелегованої сталі.
Протягом 2001–2004 років спостерігалася стала динаміка зростання обсягів експорту цієї продукції, але з 2005 року намітився спад. Так, у 2006 році в порівнянні з попереднім роком він становив близько 11% у натуральному виразі. Незважаючи на деякий спад експорту, Україна є безумовним нетто-експортером даного виду продукції. Для прикладу, у 2006 році експорт перевищував імпорт у 38 разів.
Торгівля цим товаром в рамках СОТ, крім загальних норм та угод Світової організації торгівлі, регламентується також секторальною ініціативою “Сталь”, приєднатися до якої Україна зобов‘язалася.
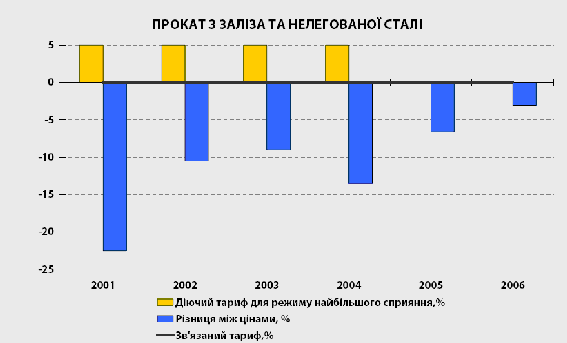
Рис. 3.6 - Прокат з заліза та нелегованої сталі. Порівняння цін та тарифів, 2001–2006 рр [48]
Імпортні тарифи, передбачені секторальною ініціативою „Сталь”, мають нульовий рівень в кінці трансформаційного періоду, який для України стане діючим з дня приєднання до СОТ. Це означає, що після вступу до СОТ Україна теж застосовуватиме тарифну ставку 0 % (рис.3.9).
Аналіз динаміки цін на прокат плоский з заліза та нелегованої сталі свідчить, що цінова різниця протягом 2001–2006 років була від‘ємною. Ставку ввізного мита на аналізовану продукцію, яка становила протягом 2001–2004 років 5%, було зменшено у червні 2005 року до 0%. Ставка зв‘язаного тарифу на прокат плоский з заліза та нелегованої сталі після вступу України до СОТ дорівнюватиме 0%, що відповідає діючому тарифу на сьогоднішній день. Таким чином, вступ України до СОТ не справить негативного впливу на українських виробників плоского прокату з заліза та нелегованої сталі.
Висновки стосовно промислових товарів - при порівнянні цінової різниці між зовнішніми цінами та цінами вітчизняних виробників промислових товарів з тарифами діючими та зв’язаними - для більшості проаналізованих промислових товарів цінова різниця була від‘ємною, тобто цінова конкурентоспроможність вітчизняної продукції була вищою за закордонні товари.
Навіть в ті періоди, коли цінова різниця на окремі види товарів не була від’ємною та вищою за рівень діючого мита, обсяги експорту продукції з України перевищували обсяги імпорту, що свідчить про те, що Україна є нетто-експортером більшості видів промислової продукції, зокрема продукції гірничо-металургійного комплексу, хімічної промисловості.
Виробничі потужності українських підприємств гірничо-металургійного комплексу та хімічної промисловості, орієнтовані на зовнішні ринки внаслідок нерозвиненості внутрішнього споживання. За останні роки в сільському господарстві скоротилося використання мінеральних добрив, в машинобудуванні скоротилося використання металу.
3.2 Удосконалення технічного контролю за митним режимом “митний ліцензійний склад” в системі митного контролю України після вступу в СОТ
Враховуючи вступ України в СОТ з 1 липня 2008 року, Державна митна служба України листом від 05.02.2008 р. N 11/1-9/1190-ЕП “ Про встановлення додаткових конкретних вимог до обладнання митного ліцензійного складу” надала наступні вимоги до регілнальнизх митниць:
1. З метою посилення контролю за діяльністю митних ліцензійних складів та відповідно до положень пункту 2.7 Положення про відкриття та експлуатацію митних ліцензійних складів, затвердженого наказом Державної митної служби України від 31.12.96 N 592 (далі - Положення), встановити додаткові вимоги щодо обладнання митного ліцензійного складу засобами відеоспостереження з можливістю збереження у власника МЛС відеоінформації, отриманої під час розміщення/ випуску товарів на/з МЛС. Термін зберігання такої відеоінформації - 1 рік.
Визначити термін обладнання такими засобами відеоспостереження для вже відкритих митних ліцензійних складів - два місяці.
2. У випадку невиконання цих вимог дія ліцензії на право відкриття та експлуатації митного ліцензійного складу (далі - ліцензія) може бути призупинена у відповідності до розділу 8 Положення на термін до 3-х місяців.
При невиконанні вимог, зазначених у рішенні начальника митниці про призупинення дії ліцензії - така ліцензія анулюється. В подальшому, у разі прийняття начальником митниці рішення про можливість відкриття митного ліцензійного складу, разом із листом-погодження про доцільність надання суб'єкту ЗЕД ліцензії надсилати на адресу Державної митної служби України фотографії (у паперовому вигляді) приміщень цього складу, приміщень, призначених для працівників митниці, прилеглої території тощо. Фотографії повинні бути завірені підписами посадових осіб, що були присутніми під час проведення огляду територій і приміщень цього складу із зазначенням прізвищ, ініціалів та посад цих посадових осіб.
3. Водночас наголошуємо про неухильне дотримання вимог пункту 2 наказу Державної митної служби України від 30.05.2003 N 373 (зі змінами) "Про заходи щодо посилення контролю за діяльністю митних ліцензійних складів".
З метою доведення до відома власників МЛС додаткових вимог щодо обладнання митних ліцензійних складів вжити заходів щодо організації проведення з цими власниками зустрічі, результати якої зафіксувати спільним протоколом.
4. Рекомендовані технічні характеристики засобів відеоспостереження, якими необхідно обладнати митні ліцензійні склади та склади тимчасового зберігання:
4.1. Засоби відеоспостереження (далі - ЗВС) повинні бути встановлені стаціонарно.
4.2. ЗВС повинні бути постійно включені та автоматично проводити відеозйомку на місцях зняття митного забезпечення, вивантаження товару і воріт складу.
4.3. ЗВС повинні забезпечувати чітке зображення незалежно від пори року, часу та освітлення при температурі від -30° C до +40° C.
4.4. Кожен кадр повинен мати час та дату.
4.5. Рекомендований формат кадру 704*576 пікселів.
4.6. Архівація ЗВС має здійснюватися зі швидкістю не менше ніж 1 кадр/сек. на канал.
4.7. Строк збереження архіву у власника 1 рік. Для забезпечення поточного запису та збереження архіву, приблизний об'єм пам'яті становить 1,5 ТБ.
4.8. ЗВС повинні мати можливість архівації вибраного проміжку часу на зовнішні носії (USB - flash, USB - DVD-R, USB - HDD, USB - Blu-ray) або за допомогою локальної мережі.
4.9. Для захисту від несанкціонованого проникнення у систему, зміни/пошкодження архіву, використовувати цифровий stand alone DVR з операційною системою LІNUX.
4. 10. DVR повинен бути встановлений у закриту шафу та опечатаний особистою металевою печаткою (тип 4).
11. Фізичний доступ до відеорегістратору надається тільки з письмового дозволу митного органу.
12. Місце знаходження архіву відеоспостереження - у корпусі DVR.
13. Відеоспостереження та запис включаються по детектору руху.
14. Робота складу при виключених або непрацюючих ЗВС заборонена. Для контролю працездатності ЗВС використовувати окремий монітор.
15. ЗВС повинні бути захищені від зовнішніх електромагнітних випромінювачів та грозових розрядів.
16. ЗВС повинні проводити запис при аваріях електромережі. Автономне джерело енергозабезпечення повинно надати можливість здійснювати відеозапис не менше ніж 0,5 години.
17. ЗВС повинні бути інтегровані в процес роботи складу та мати заходи щодо обслуговування та забезпечення збереження запису.
3.3 Удосконалення форм митної документації (ВМД) при підготовці вступу України в СОТ у 2008 році
Застосування митного режиму контролю - “митний ліцензійний склад” дозволяє реалізувати наступні режими в імпортній та експортній діяльності підприємств України в міжнародних термінах Інкотермс- 2000, дотримання яких є основним після вступу в СОТ - експортні "C"- терміни, які вимагають від продавця укласти договір перевезення на звичайних умовах за свій власний рахунок. Тому пункт, до якого він повинен оплачувати транспортні витрати, обов'язково має бути зазначений після відповідного "C"-терміна. За умовами термінів CІF і CІP продавець також повинен застрахувати товар і нести витрати щодо страхування. Оскільки точка розподілу витрат фіксована в країні призначення, договори з "C"-термінами часто помилково вважаються договорами прибуття, за якими продавець несе всі ризики та витрати до моменту фактичного прибуття товару до погодженого пункту. Таким чином, договори купівлі-продажу на умовах "C"-термінів, як і договори на умовах "F"-термінів, входять до категорії договорів відправлення.
Сутність "C"-термінів полягає у звільненні продавця від будь-яких подальших ризиків і витрат після належного виконання ним договору купівлі-продажу шляхом укладення договору перевезення та передання товару перевізникові, а також забезпечення страхування за термінами CІF і CІP.
- імпортні "D"-терміни відмінні за своєю природою від "C"-термінів, тому що відповідно до "D"-термінів продавець відповідає за прибуття товару в узгоджене місце чи пункт призначення на кордоні чи то всередині країни імпорту. Продавець зобов'язаний нести всі ризики й витрати щодо доставки товару до цього місця (пункту). Таким чином, "D"-терміни позначають договори прибуття, в той час як "C"-терміни вказують на договори відвантаження (відправлення).
Відповідно до "D"-термінів, за винятком DDP, продавець не зобов'язаний доставляти товар очищеним для імпорту в країну призначення. Термін виконує важливу функцію у випадках, коли продавець готовий доставити товар до країни призначення без очищення його для імпорту й оплати мита.
За результатами ґрунтовного аналізу стану справ у сфері діяльності митної служби України відповідно до завдань, визначених на засіданні Кабінету Міністрів України 19 грудня 2007 року, Державною митною службою визначено стратегічні напрями діяльності у сфері митної служби, пріоритети та заходи Державної митної служби України на 2008 рік.
Серед стратегічних завдань, визначених цими документами, є: утвердження України, як сучасної європейської держави, відповідно до чого зростає актуальність роботи з розробки та імплементації митного законодавства, що відповідає міжнародним стандартам й стандартам ЄС, визначення завдань та повноважень центральних органів виконавчої влади зі спеціальним статусом; досягнення реальних зрушень у соціальній та економічній сферах України, всебічний, гармонійний розвиток людини, як носія знань та інтелектуального капіталу, трудового та підприємницького потенціалу нації, чому сприятиме забезпечення митною службою виконання завдань щодо наповнення Державного бюджету України у 2008 році, максимального спрямування визначених законодавством платежів до державної скарбниці; захист економічної безпеки та економічних інтересів держави на митному кордоні України, зокрема, шляхом реальної протидії порушенням митних правил та контрабанді, що має забезпечити надання Держмитслужбі належних прав та повноважень щодо проведення цієї роботи; забезпечення реалізації твердого наміру Президента та Уряду України здійснити масштабні зрушення у справі судово-правової реформи та викорінення корупції, зокрема, через удосконалення системи виявлення, попередження та недопущення правопорушень працівниками митних органів.
Відповідно до наказу Держмитслужби від 07.11.2007 р. N 933 з 01.01.2008 набрала чинності Інструкція про порядок заповнення вантажної митної декларації, у редакції, затвердженій цим наказом (далі - Інструкція) [19].
В частинах, які використовуються в діяльності митних ліцензійних складів, нова редакція Інструкції передбачає наступні визначення та документовані дії:
1. Ця Інструкція визначає порядок заповнення граф вантажної митної декларації (далі - ВМД) на зброшурованих у комплекти бланках єдиного адміністративного документа форми МД-2 (далі - комплект форми МД-2), додаткових аркушів до нього форми МД-3 (далі - комплект форми МД-3), специфікації форми МД-8, порядок унесення відомостей до доповнення форми МД-6, особливості заповнення граф ВМД залежно від напрямку переміщення товарів, митного режиму тощо, випадки застосування специфікації форми МД-8, а також порядок розподілу та використання аркушів ВМД форм МД-2, МД-3, МД-6, МД-8.
2. Застосування специфікації форми МД-8:
Допускається застосування специфікації форми МД-8 у таких випадках:
- при декларуванні товарів, що переміщуються через митний кордон України як гуманітарна допомога;
- при декларуванні товарів у митний режим тимчасового ввезення (вивезення) з умовним повним звільненням від оподаткування, крім випадків, якщо цьому режиму передував митний режим митного складу;
- при декларуванні товарів як консолідованого вантажу під час розміщення їх на митному ліцензійному складі, власником якого є транспортно-експедиційна організація, у митному режимі митного складу;
- при декларуванні товарів у митному режимі транзиту без застосування заходів гарантування доставки товарів, передбачених статтею 161 Митного кодексу України.
3. Випадки складання кількох ВМД на одну партію товарів та однієї ВМД на кілька партій товару:
Окремі ВМД на товари, що входять до однієї партії, можуть за бажанням декларанта оформлюватися незалежно від фактурної вартості цих товарів у таких випадках:
- при декларуванні товарів, проданих у магазині безмитної торгівлі;
- якщо митний орган виявляє ознаки порушення прав інтелектуальної власності щодо частини товарів з